Возможности налогового планирования с целью оптимизации "зарплатных" налогов
Если застрахованное лицо работает у нескольких работодателей, пособие по уходу за ребенком можно получить только по одному месту работы на выбор. При обращении за пособием выбранному страхователю представляется справка (справки) с места других работ о том, что пособие по уходу за ребенком другими работодателями не выплачивается.
По оценке Института Комплексных Стратегических Исследований на основе данных 2007 г., повышение страховых взносов с 26 до 34% фонда оплаты труда увеличило бы социальные взносы работодателей на 25%. При этом для добывающих отраслей промышленности рост «социальной нагрузки» составил бы 17,5%, а для обрабатывающих отраслей – 26-30%. Вместе с тем, поэтапная реализация реформы ЕСН не снимает проблемы повышения нагрузки на работодателей. При переходе к новой системе начисления социальных взносов в 2010 г. для ряда компаний «социальная нагрузка» будет увеличена, что усугубит и без того сложное их положение в условиях кризиса. Отмена сниженных ставок ЕСН (10% с зарплаты в пределах 280 – 600 тыс. руб. в год и 2% с зарплаты, превышающей 600 тыс. руб. в год) и переход к единой ставке 26% приведет к росту страховых взносов работодателей, выплачивающих заработную плату сотрудникам в диапазоне 23-60 тыс. руб. в месяц.
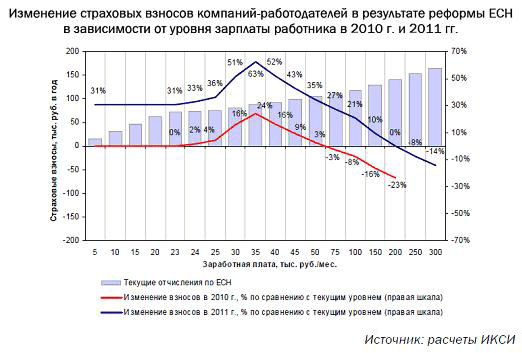
При повышении ставки страховых взносов с 26% до 34% в 2011 г. произойдет значительное повышение нагрузки на работодателей. Для заработной платы, не превышающей 23 тыс. руб. в месяц, рост страховых взносов по сравнению с существующим уровнем составит 31%, а для зарплаты с 23 до 60 тыс. руб. в месяц – 33-63%. Тем самым проводимая реформа может оказаться стимулом к распространению теневых форм оплаты труда.
Методы оптимизации «зарплатных» налогов
Налоговая оптимизация - это уменьшение размера налоговых обязательств посредством целенаправленных правомерных действий налогоплательщика, включающих в себя полное использование всех предоставленных законодательством льгот, налоговых освобождений и других законных приемов и способов.
В эту категорию входят способы, при которых определенный экономический эффект в виде уменьшения налоговых платежей достигается путем квалифицированной организации дел по исчислению и уплате налогов, что исключает или снижает случаи необоснованной переплаты налогов, а в ряде случаев и санкций. По сути, это не уклонение от уплаты налогов, так как от уплаты как таковой налогоплательщик не уклоняется, а оптимизация налогов:
первый способ – это аутсорсинг и/или аутстаффинг;
второй – выплата дивидендов высокодоходной компанией.
Аутсорсинг и аутстаффинг
Договор лизинга персонала. Прежде всего, следует отметить, что в гражданском законодательстве отсутствуют нормы, регулирующие правовое положение договора аренды (лизинга) персонала. Тем не менее, он имеет право на существование в соответствии с действующим на территории России принципом свободы договора (ст. 421 ГК РФ). К тому же на практике в последние годы он получил широкое распространение в нашей стране.
В соответствии с условиями договора аренды (лизинга) персонала одна сторона (исполнитель) обязуется предоставить другой стороне (заказчику) за плату на определенный срок своего штатного сотрудника (группу штатных сотрудников) для выполнения каких-либо работ или оказания услуг. Как правило, договор лизинга персонала существует в двух формах: аутсорсинг и аутстаффинг.
Аутсорсинг подразумевает набор налогоплательщиком квалифицированного персонала, который ранее никогда не состоял с ним в трудовых отношениях, для решения конкретной задачи.
Здесь все ясно: потребность во временном персонале может возникнуть у заказчика, например, при выполнении каких-либо краткосрочных или среднесрочных проектов. Так, организации может понадобиться высококвалифицированный специалист, которого сложно найти на рынке труда, да еще и на временную работу на небольшой срок (например, переводчик с русского языка на хинди).
Аутстаффинг же предполагает последовательность действий налогоплательщика, направленных на вывод его работников за штат посредством увольнения и последующее принятие их вновь на работу на иных правовых началах (к примеру, на основе того же договора лизинга персонала).
К аутстаффингу обычно прибегают в том случае, когда у организации отпадает постоянная потребность в имеющемся штатном специалисте. Поэтому чтобы не платить ему заработную плату за время «простоя», можно организовать отношения с ним вне рамок трудового договора. Например, из организации осенью увольняется несколько юристов. Весной, перед началом налоговой проверки организация приобретает услуги третьих лиц по подбору необходимого персонала, и по договору аутстаффинга снова привлекается группа юристов на определенный срок.
Очевидно, что лизинг персонала очень часто является действенной альтернативой трудовым отношениям.
Весьма привлекателен этот договор и с точки зрения налогообложения.
Во-первых, за предоставленные работниками услуги им самим заказчик ничего не платит – в его обязанности входит только выплата вознаграждения исполнителю. Данная сумма состоит из двух частей: возмещение затрат исполнителя по оплате труда, а также вознаграждение исполнителя.
Во-вторых, поскольку именно исполнитель, как непосредственный работодатель, осуществляет оплату труда физических лиц, именно на него ложится обязанность перечисления НДФЛ и страховых взносов. А значит заказчик, фактически осуществляющий эксплуатацию персонала, избавляется от обязанности исчисления и уплаты НДФЛ и социальных взносов.
Ну и, в-третьих, расходы на оплату услуг по договору лизинга персонала заказчик сможет учесть при формировании базы по налогу на прибыль (подп. 19 п. 1 ст. 264 НК РФ).
Подметив выгодные особенности этого договора, недобросовестные налогоплательщики давно изыскали для себя способ уклонения от уплаты НДФЛ и страховых взносов.
Суть самой распространенной схемы состоит в том, что в договор лизинга персонала в качестве исполнителя вовлекается некая организация, которая освобождена от обязанности уплачивать страховые взносы. Это может быть либо льготируемая организация (например, общественная организация инвалидов) или организация, применяющая специальный налоговый режим (к примеру, упрощенную систему налогообложения). Отметим, что с 2011 года льготников не будет. Тем не менее, возможно, ставки для таких организаций будут по прежнему снижены.
Механизм действует так. Сначала физические лица, работающие в некой организации по трудовым договорам, увольняются из нее и принимаются в штат льготируемой организации. Затем между данными двумя юридическими лицами заключается договор лизинга персонала.
Между тем трудовой коллектив даже не отстраняется от трудовой деятельности, и продолжает исполнять свои прежние обязанности на старом месте. Но только теперь уже не в качестве штатных работников, как раньше, а в качестве временно предоставленного по гражданско-правовому договору персонала.
Благодаря тому, что лизингодатель (исполнитель по договору аренды персонала), как непосредственный работодатель физических лиц, освобожден от обязанности по уплате страховых взносов, данный налог в бюджет ими в принципе не уплачивается. Исключением является лишь Пенсионный Фонд. Но экономия все равно неплохая: отчисления в ПФР составят всего-навсего 14 % от выплаченных работникам доходов (вместо 26 % страховых взносов).
При использовании схемы с оформлением работника как ИП и передаче услуг на аутсорсинг работодатель в принципе «освобождается» от уплаты взносов. А работник, считающийся индивидуальным предпринимателем, самостоятельно уплачивает единый налог по ставке 6% и взносы в Пенсионный фонд.
3.2 Выплата дивидендов высокодоходной компанией
Сотрудники перепрофилируются из наемных сотрудников в соучредители в созданных для этого кооперативах. Основная идея оптимизации в том, чтобы заменить страховые взносы выплатами учредителям. То есть вместо того, чтобы платить во внебюджетные фонды 34% от фонда оплаты труда (ФОТ) сотрудников, мы вводим этих сотрудников в состав пайщиков (участников, учредителей, акционеров), при этом по-прежнему оставляя их работниками компании.
В качестве заработной платы сотрудника оставляем некую небольшую сумму, с которой будут платиться эти 34%. Она должна соответствовать уровню регионального прожиточного минимума. Оставшаяся сумма сотрудникам выплачивается в виде дивидендов.
С выплачиваемых дивидендов предприятием взносы не платятся. Вместо 34% на ОСНО нужно будет платить налог на прибыль 20%, на УСНО с налоговой базой «доходы минус расходы» - 15%. На УСНО с налоговой базой «доходы» (ставка налога 6%) и на ЕНВД база для начисления страховых взносов отсутствует - то есть предприниматель вместо 34% ничего не должен будет платить.
Если говорить о выплате дивидендов, основной «подводный камень» заключается в том, что ввести работника в состав учредителей компании достаточно легко, а вот вывести обратно – очень непросто. Таким образом, без риска для бизнеса мы рекомендуем делать соучредителями только самых близких и проверенных сотрудников. Впрочем, достоверно определить степень риска можно только после анализа бизнеса.
Риски на первый взгляд неочевидны, но они есть. Ограничение рабочего времени, оплачиваемый отпуск, запрет на работу в выходные и праздничные нерабочие дни, ограничение удержаний из заработной платы, сохранение рабочего места за женщиной, находящейся в декретном отпуске, запрет на увольнение беременной женщины - гарантии, распространяющиеся на граждан, работающих по трудовому договору. Этих гарантий нет у индивидуальных предпринимателей, предоставляющих свою рабочую силу по договорам подряда или возмездного оказания услуг. С одной стороны, здесь, казалось бы, страдает работник, но никак не предприниматель, заставивший работника оформить ИП. Однако если работодатели будут использовать не только налоговые преимущества схемы подмены трудового договора гражданско-правовым обязательством, в недалеком будущем возможно формирование взрывоопасной массы людей, лишенных последних социальных гарантий.
Налоговые органы, Пенсионный фонд, органы социального страхования вполне могут квалифицировать гражданско-правовые договоры с индивидуальными предпринимателями как трудовые, если ИП совершают коллективные действия в пользу организации. И тогда государство потребует соответствующие платежи – 34%. Коллективный характер действий может подтверждаться актом приемки оказанных услуг. Однако пока эти два способа снизить новые «зарплатные» налоги – передача работы на аутсорсинг и выплата дивидендов - наиболее удобные из всех существующих. Структура каждой конкретной фирмы требует всестороннего анализа, после которого специалист сможет выдать рекомендации, как легально снизить налоговую нагрузку с минимальным риском при этом.
ЗАКЛЮЧЕНИЕ
Задача формирования действующей системы налогообложения является общей для всех развитых стран. Россия в этом смысле не исключение. При этом в российской налоговой практике проблемы, связанные с заимствуемыми западными моделями, видами и режимами налогообложения, усугубляются трудностями и недостатками, сохранившимися от прежней системы командно-административного регулирования экономики.
Основными проблемами, требующими незамедлительного решения, признаются следующие:
неоправданная усложненность систем налогообложения;
недостаточный уровень налогового администрирования;
завышенные ставки подоходных налогов;
широкие масштабы уклонения от налогов.
В данной работе были представлены и рассмотрены «зарплатные» налоги. Подробно описаны налоговые ставки и их изменения в 2010 и 2011 гг., сроки сдачи отчетности, отчетные периолы, а так же какая ответственность предусмотрена за несдачу расчетов.
Были подробно рассмотрены два метода оптимизации налогов - аутсорсинг и/или аутстаффинг, а так же выплата дивидендов высокодоходной компанией.
СПИСОК ИСПОЛЬЗОВАННЫХ ИСТОЧНИКОВ
Конституция РФ от 12.12.1993, с изменениями на 21.07. 2007
Налоговый кодекс Российской Федерации от 16.07.1998 № 146-ФЗ
Налоговый кодекс Российской Федерации от 19.07.2000 № 117-ФЗ
ФЗ «Об основах налоговой системы РФ» от 27.12.91 № 193-ФЗ
ФЗ «О страховых взносах в Пенсионный фонд Российской Федерации, Фонд социального страхования Российской Федерации, Федеральный фонд обязательного медицинского страхования и территориальные фонды обязательного медицинского страхования» от 24.07.2009 № 212-ФЗ
Бюджетное послание Федеральному Собранию РФ от 9 марта 2007г. "О бюджетной политике в 2008 - 2010 гг."
Евгения Цанова, – 10.10.2007 – Режим доступа: insk/ article_view. php?art_id=33
auditconsnalog
taxlab/index.php?option=com_fmx_vesnik&view=article
&id=25&Itemid=123
econ-profi/index.php?type=special&area=1&p=articles& id=30