Разработка проекта оптимизации платежей по налогу на прибыль организации
(тыс. руб.)
| 2007 год (фактические данные) | 2008 год (планируемые данные) | ||
|
без изменений в учетной политике |
с изменениями в учетной политике | ||
| Выручка от реализации продукции в целях налогообложения | 65230 | 71500 | 71500 |
| Расходы для целей налогообложения | 56280 | 61515 | 64309 |
| Прибыль в целях налогообложения | 8950 | 9985 | 7191 |
| Налог на прибыль организации | 2092 | 2300 | 1780 |
| Ставка налога | 24 | 24 | 24 |
| Экономия | 670560 | ||
Если ООО «ДИМ» решит в 2008 году создать резерв по сомнительным долгам, приобретет основное средство и будет его амортизировать нелинейным способом, с амортизационной премией в 10%, то чистая прибыль организации в целях налогообложения уменьшится на 2794,0 тыс. руб.(без изменений в учетой политике 9985 тыс. руб., с изменениями в учетной политике 7191 тыс. руб.)., вследствие чего экономия платежей по налогу на прибыль составит 670560 тыс. руб.
ЗАКЛЮЧЕНИЕ
В первой главе дипломного проекта рассмотрены теоретические и методологические аспекты оптимизации налогообложения.
Проанализирована налоговая система РФ. Даны понятия цели и сущности налоговой оптимизации.
Здесь же рассмотрены виды, принципы, методы и способы оптимизации налогообложения. Выявлена разница между налоговой оптимизацией и уклонением от уплаты налогов.
Во второй главе дана экономическая характеристика ООО «ДИМ», проведен анализ учетной политики организации.
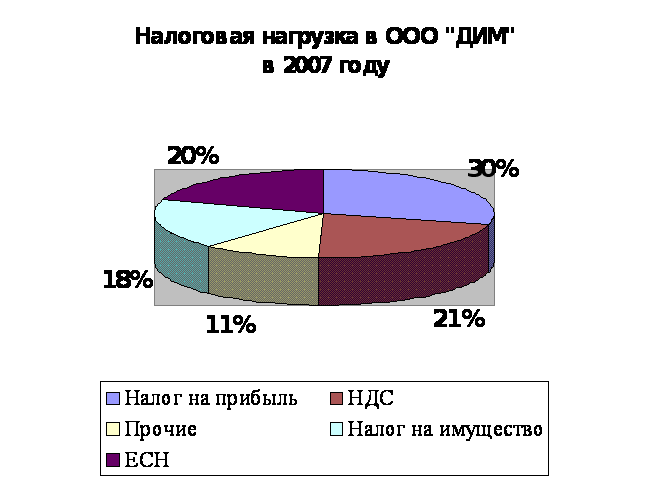
Далее определена налоговая нагрузка налогоплательщика.
Исходя из расчетов, сделан вывод, что налог на прибыль организаций составляет большую долю в совокупной налоговой нагрузке исследуемого предприятия. Следовательно, при разработке проекта оптимизации налогообложения, в первую очередь, внимание было направлено на этот налог.
Используя допустимые законом способы для уменьшения налоговых обязательств, проведено исследование и сделаны соответствующие расчеты.
На их основе разработан проект оптимизации налоговых платежей для Общества с ограниченной ответственностью «ДИМ», который включает следующие элементы:
Учетная политика для целей бухгалтерского учета на 2008 год.
Учетная политика для целей налогового учета на 2008 год.
В третьей главе проведен анализ возможностей и целесообразности создания резерва по сомнительным долгам с учетом особенностей финансово-хозяйственной деятельности конкретного хозяйствующего субъекта в условиях системного подхода к налоговому планированию в рамках комплексной стратегии его экономического развития, создание резерва по ремонту основных средств, изменение метода начисления амортизации.
С точки зрения оптимизации налогообложения в условиях применения метода начисления экономическая выгода от создания данного вида резервов очевидна, поскольку позволяет:
- списывать суммы безнадежного долга в уменьшение налогооблагаемой прибыли ранее, чем это предусмотрено ст. 196 Гражданского кодекса Российской Федерации, устанавливающей общий срок исковой давности три года;
- уменьшать налоговую базу с начала налогового периода, не допуская тем самым излишней переплаты в бюджет сумм налога на прибыль;
- снижать налоговую нагрузку в части налога на прибыль в течение всего налогового периода.
Формируя резерв по сомнительным долгам, организация уменьшает текущие платежи по налогу на прибыль, перенося их на более поздние сроки, и в результате сберегает оборотные активы.
Освободившиеся средства можно направить на обновление основных фондов, укрепление материально-технической базы, повышение фонда оплаты труда и другие цели.
При начисления амортизации использование нелинейного метода дает возможность значительно увеличить расходы в первый год эксплуатации основного средства.
Разработанный проект предложен к практическому применению в ООО «ДИМ» - как инструмент для минимизации налоговых платежей, для прогнозирования и контроля правильности исчисления и соблюдения сроков уплаты в бюджет требуемых налогов на текущую и долгосрочную перспективу.
В итоге можно заключить, что поставленные в начале дипломного проекта задачи, удалось решить в полном объеме.
СПИСОК ИСПОЛЬЗОВАННОЙ ЛИТЕРАТУРЫ:
Конституция Российской Федерации (принята всенародным голосованием 12.12.1993)//Российская газета. – 1993. - № 237
Гражданский кодекс Российской Федерации (часть первая) от 30.11.1994 N 51-ФЗ//СЗ РФ. – 1996. - № 5
Налоговый кодекс Российской Федерации (часть первая) от 31.07.1998 N 146-ФЗ//Российская газета. – 1998. - № 148-149
Налоговый кодекс Российской Федерации (часть вторая) от 05.08.2000 N 117-ФЗ//Российская газета. – 2000. - № 248
Трудовой кодекс Российской Федерации от 30.12.2001 N 197-ФЗ//Российская газета. – 2001. - № 256
Определение Конституционного Суда РФ от 25.07.2001 N 138-О.
Постановление Конституционного Суда РФ от 27.05.2003 N 9-П.
Определение Конституционного Суда РФ от 08.04.2004 N 168-О.
Определение Конституционного Суда РФ от 08.06.2004 N 226-О.
О бухгалтерском учете: Федеральный закон от 21.11.1996 N 129-ФЗ//Российская газета. – 1996. - № 290
О внесении изменений в часть вторую Налогового кодекса Российской Федерации и некоторые другие законодательные акты Российской Федерации о налогах и сборах: Федеральный закон от 06.06.2005 N 58-ФЗ//Российская газета. – 2005. - № 76
Об утверждении Положения по бухгалтерскому учету «Учет основных средств» ПБУ 6/01: Приказ Минфина РФ от 30.03.2001 № 26н.
Об утверждении Положения по бухгалтерскому учету «Учетная политика организации» ПБУ 1/98: Приказ Минфина РФ от 09.12.1998 № 60н
Абрамова Э.В. Разработка элементов учетной политики как метод оптимизации налогообложения//Бухгалтерская отчетность организации.- 2006.- N 4.-С.12-16.
Бочаров В.В. Финансовый анализ. Краткий курс. - СПб.: Питер, 2002.- 240 с.
Грачев А.В. Анализ и управление финансовой устойчивостью предприятия. - М.: ДИС, 2002.- 208 с.
Грищенко А.В. Оптимизация налогооблагаемой базы//Налоговое планирование.- 2007.- N 1.-С. 6-12.
Джаарбеков С.М. Методы и схемы оптимизации налогообложения.- М.: МЦФЭР, 2002.- 106 с.
Корнаухов М.В. О проблеме разграничения оптимизации налогообложения и уклонения от уплаты налогов//Налоговые споры: теория и практика.- 2006.- N 10.-С.20-23.
Кузнецова В.Д. Способы оптимизации налогообложения в 2007 году//Аудит и налогообложение.- 2007.- N 4.-С.15-19.
Русяев Н.А. Об использовании понятия «оптимизация» в Российском законодательстве// Налоговые споры: теория и практика.-2006.- № 7.-С.24.
Тюрин С.Л. Создаем и используем резерв по сомнительным долгам//Бухгалтерский учет и налогообложение.-2007.- N 5.- С.5-8.
Учетная политика организации: бухгалтерский учет и налогообложение/Под ред. С.А. Рассказовой-Николаевой.- М.: АКДИ «Экономика и жизнь», 2006.- 346 с.
Чиненов М.В. О российской налоговой системе//Все о налогах.- 2007.- N 1.- С.3-18.
ПРИЛОЖЕНИЕ 1
ПРИЛОЖЕНИЕ 2
ПРИЛОЖЕНИЕ 3
Учетная политика для целей бухгалтерского учета на 2008 год
Приказ
от "__" ______ 2007 г. N ____
Об учетной политике ООО "ДИМ"
для целей бухгалтерского учета в 2008 г.
Бухгалтерский учет вести в соответствии с Законом «О бухгалтерском учете», Положением по ведению бухгалтерского учета и бухгалтерской отчетности в РФ, Положениями по бухгалтерскому учету, Планом счетов финансово-хозяйственной деятельности и Инструкцией по его применению, утвержденными Приказом Минфина от 31.10.2000 г. № 94 н и другими нормативными (инструктивными) материалами с учетом последующих изменений и дополнений.
Вести бухгалтерский учет с применением Рабочего плана счетов (приложение №1).
Внутрипроизводственную отчетность составлять, оформлять и предоставлять согласно внутренним правилам составления и предоставления отчетности.
Бухгалтерский учет вести по автоматизированной форме учета (с применением компьютерной техники). Учет вести с использованием бухгалтерской программы "1С:Бухгалтерия 7.7".
Бухгалтерский учет осуществляется бухгалтерской службой организации с несколькими штатными сотрудниками, возглавляемой главным бухгалтером. При этом необходима четкая регламентация деятельности каждого из них и всего подразделения в целом путем разработки должностных инструкций.
Перечень лиц, имеющих право подписи первичных учетных документов, утверждает руководитель организации по согласованию с главным бухгалтером.
Создание первичных учетных документов, порядок и сроки передачи их для отражения в бухгалтерском учете производить в соответствии с принятым в организации документооборотом.
Основные средства распределять по амортизационным группам в соответствии со сроками его полезного использования. Срок полезного использования определять организацией самостоятельно на дату ввода в эксплуатацию данного объекта амортизируемого имущества на основании классификации основных средств, утвержденной Постановлением Правительства от 01.01.2002 №1. Для тех видов основных средств, которые не указаны в амортизационных группах, срок полезного использования устанавливать самостоятельно специально созданной комиссией в соответствии с техническими условиями или рекомендациями организаций-изготовителей и отражать в акте ОС-1.
Начислять амортизацию по основным средствам способом уменьшаемого остатка с использованием коэффициента ускорения 2.
Для амортизируемых основных средств, являющихся предметом договора финансовой аренды (лизинга), к основной норме амортизации применять специальный коэффициент в размере 3.
Объекты основных средств стоимостью не более 20 000 рублей за единицу, а также приобретенные книги, брошюры и т.п. издания списывать на затраты производства по мере отпуска в производство или эксплуатацию. В целях обеспечения сохранности этих объектов учитывать их на забалансовом счете и производить их инвентаризацию в установленном порядке. В случае непригодности данных основных средств к дальнейшему использованию оформлять акт на списание (ПБУ 6/01 п.5).
Переоценку основных средств не производить.
Затраты на ремонт основных средств включать в себестоимость того отчетного периода, в котором были произведены ремонтные работы (п.27 ПБУ 6/01).
Материально-производственные запасы, используемые при выполнении работ и оказании услуг, принимать к бухгалтерскому учету по фактической себестоимости. Фактической себестоимостью материально-производственных запасов, приобретенных за плату, признавать сумму фактических затрат организации на приобретение. Бухгалтерский учет материалов вести на счете 10, без применения счетов 15 и 16.
Для определения размера расходов при списании сырья и материалов, используемых при производстве (изготовлении) товаров (выполнении работ, оказании услуг) применять метод ЛИФО.
При вводе в эксплуатацию инвентаря и хозяйственных принадлежностей, специальной одежды, специальной обуви, средств индивидуальной защиты со сроком службы менее 1 года их стоимость полностью включать в состав расходов. В целях обеспечения сохранности этого имущества учитывать его на забалансовом счете. Производить инвентаризацию этого имущества в установленном порядке. В случае непригодности данного имущества к дальнейшему использованию оформлять акт на списание по форме № МБ-8.
под предстоящий ремонт основных средств.
Создать резервы по гарантийному ремонту и гарантийному обслуживанию; резерв сомнительных долгов. Указанные резервы формировать по правилам действующего налогового законодательства.
Основным методом для отражения фактов хозяйственной жизни является метод начисления.
Доходы признаются в том отчетном периоде, в котором они имели место, независимо от фактического поступления денежных средств, иного имущества (работ, услуг) и (или) имущественных прав.
Расходы признаются таковыми в том отчетном периоде, к которому они относятся, независимо от времени фактической выплаты денежных средств и (или) иной формы их оплаты.
Расходы признаются в том отчетном периоде, в котором эти расходы возникают исходя из условий сделок (по сделкам с конкретными сроками исполнения) и принципа равномерного и пропорционального формирования доходов и расходов. При получении доходов в течение нескольких отчетных периодов и когда связь между доходами и расходами не может быть определена четко или определяется косвенным путем, расходы распределяются организацией самостоятельно, с учетом принципа равномерности признания доходов и расходов.
Общехозяйственные расходы включать в себестоимость продукции (работ, услуг) полностью.
Выдача наличных денежных средств работникам под отчет определяется «Порядком ведения кассовых операций в РФ». Денежные средства выдавать под отчет на срок до 10 дней и в размере до 50 000 рублей. Перечень лиц, имеющих право получать подотчетные суммы установить приказом.
Для обеспечения достоверных данных бухгалтерского учета и бухгалтерской отчетности проводить инвентаризацию имущества и обязательств, в ходе которой проверять и документально подтверждать их наличие, состояние и оценку основных средств 1 раз в 3 года до 1 декабря, но не ранее 1 октября; другого имущества, расчетов, финансовых обязательств ежегодно до 1 декабря, но не ранее 1 октября; денежных средств кассы и других ценностей, бланков строгой отчетности 1 раз в квартал. Проводить инвентаризацию в других случаях, предусмотренных законодательством.
ПРИЛОЖЕНИЕ 4
Учетная политика для целей налогового учета на 2008 год
Приказ
от "__" _____________ 2007 г. N ____
Об учетной политике ООО "ДИМ"
для целей налогообложения в 2008 г.
В соответствии с положениями НК РФ в целях соблюдения организацией в течение 2008г. единого порядка ведения налогового учета приказываю:
1. Налоговый учет вести силами бухгалтерии ООО "ДИМ".
2. Использовать систему регистров налогового учета и порядок их заполнения, предусмотренные в специализированной программе "1С:Бухгалтерия 7.7".
3. Учет доходов и расходов вести по методу начисления.
3.1. Прямыми расходами для целей налогового учета общества считать:
- материальные затраты;
- расходы на оплату труда персонала, участвующего в процессе производства товаров, выполнения работ, оказания услуг, суммы ЕСН, начисленного на указанные суммы расходов на оплату труда, а также расходы на обязательное пенсионное страхование этого персонала;
- суммы начисленной амортизации по основным средствам, используемым при производстве товаров, работ, услуг;
- договорная стоимость товаров, приобретаемых для перепродажи.
4. Учет амортизируемого имущества вести в следующем порядке.
4.1. Амортизацию по объектам амортизируемого имущества (основным средствам и нематериальным активам) начислять следующим образом:
- по зданиям и сооружениям, входящим в 8 - 10 амортизационные группы - линейным методом.
- по остальным объектам амортизируемого имущества - нелинейным методом.
4.2. Применять к основной норме амортизации специальный коэффициент в размере 2 в отношении амортизируемых основных средств, используемых для работы в условиях агрессивной среды или повышенной сменности. Конкретный перечень объектов основных средств, по которым применяется специальный коэффициент, определяется отдельными приказами.
4.3. Для амортизируемых основных средств, являющихся предметом договора финансовой аренды (лизинга), к основной норме амортизации применять специальный коэффициент в размере 3.
4.4. По приобретаемым основным средствам, бывшим в употреблении, норму амортизации определять с учетом срока полезного использования, уменьшенного на число месяцев эксплуатации данного имущества у предыдущих собственников.
4.5. Расходы на ремонт основных средств признавать для целей налогообложения в составе прочих расходов в том отчетном периоде, в котором они были осуществлены, в сумме фактических затрат.
4.6. Включать в состав расходов отчетного (налогового) периода расходы на капитальные вложения в размере 10% первоначальной стоимости основных средств (за исключением основных средств, полученных безвозмездно) и (или) расходов, понесенных в случаях достройки, дооборудования, модернизации, технического перевооружения, частичной ликвидации основных средств, суммы которых определяются в соответствии со ст. 257 НК РФ.
5. Резерв предстоящих расходов на оплату отпусков не создавать.
6. Резерв предстоящих расходов на выплату ежегодных вознаграждений за выслугу лет и по итогам работы за год не создавать.
7. Создать резерв по сомнительным долгам в соответствии с правилами ст. 266 НК РФ.
8. Создать резерв по гарантийному ремонту и гарантийному обслуживанию в размере в соответствии с правилами ст. 267 НК РФ.
9. При реализации покупных товаров их стоимость оценивать по средней себестоимости.
10. При реализации и ином выбытии ценных бумаг их стоимость оценивать по себестоимости первых по времени приобретений (ФИФО).
11. При отнесении процентов по долговым обязательствам к расходам предельную величину процентов, признаваемых расходом, определять исходя из ставки рефинансирования Банка России, увеличенной в 1,1 раза - по долговым обязательствам в рублях и ставки в размере 15% - по долговым обязательствам в иностранной валюте.
12. Уплату ежемесячных авансовых платежей по налогу на прибыль производить исходя из фактически полученной прибыли и ставки налога.
ПРИЛОЖЕНИЕ 5
Уплата налога на прибыль ежемесячными авансовыми платежами
| Вид платежа | Расчет суммы платежа | Сроки уплаты |
Сроки представления налоговой декларации |
|
Ежемесячный авансовый платеж в I квартале |
Равен сумме ежемесячного авансового платежа в IV квартале предыдущего налогового периода (п. 2 ст. 286 НК РФ). Если рассчитанная сумма отрицательна или равна нулю, ежемесячные авансовые платежи в I квартале не осуществляются |
Не позднее 28-го числа каждого месяца в отчетном периоде (п. 1 ст. 287 НК РФ) |
По итогам отчетного периода декларация представляется не позднее 28-го числа со дня окончания соответствующего периода (п. 3 ст. 289 НК РФ). За отчетный период налоговые декларации представляются в упрощенной форме (п. 2 ст. 289 НК РФ) |
|
Ежемесячный авансовый платеж во II квартале |
Равен авансовому платежу за I квартал х 1/3 (п. 2 ст. 286 НК РФ). Если рассчитанная сумма отрицательна или равна нулю, ежемесячные авансовые платежи во II квартале не осуществляются |
||
|
Ежемесячный авансовый платеж в III квартале |
Равен авансовому платежу по итогам полугодия минус авансовый платеж за I квартал х 1/3 (п. 2 ст. 286 НК РФ). Если рассчитанная сумма отрицательна или равна нулю, ежемесячные авансовые платежи в III квартале не осуществляются |
Не позднее 28-го числа каждого месяца в отчетном периоде (п. 1 ст. 287 НК РФ) |
По итогам отчетного периода декларация представляется не позднее 28-го числа со дня окончания соответствующего периода (п. 3 ст. 289 НК РФ). За отчетный период налоговые декларации представляются в упрощенной форме (п. 2 ст. 289 НК РФ) |
|
Ежемесячный авансовый платеж в IV квартале |
Равен авансовому платежу по итогам 9 месяцев минус авансовый платеж по итогам полугодия х 1/3 (п. 2 ст. 286 НК РФ). Если рассчитанная сумма отрицательна или равна нулю, ежемесячные авансовые платежи в IV квартале не осуществляются |
||
|
Платеж по итогам года |
Ставка налога х фактически полученная в налоговом периоде прибыль. Уплачивается за вычетом ранее начисленных сумм авансовых платежей (п. 2 ст. 286, п. 1 ст. 287 НК РФ) |
Не позднее 28 марта года, следующего за истекшим налоговым периодом (п. 1 ст. 287, п. 4 ст. 289 НК РФ) |
По итогам налогового периода декларация представляется не позднее 28 марта года, следующего за истекшим налоговым периодом (п. 4 4 ст. 289 НК РФ) |
ПРИЛОЖЕНИЕ 6
Расчет размера авансовых платежей
| Авансовые платежи за I квартал: | |
| январь | 7000 руб. |
| февраль | 7000 руб. |
| март | 7000 руб. |
| Налог на прибыль организаций за I квартал: | |
|
Начислен налог на прибыль организаций за I квартал |
21 600 руб. (90 000 руб. х 24%) |
|
Авансовые платежи, уплаченные в I квартале Примечание. Перечислены в I квартале: 7000 руб. х 3 |
21 000 руб. (7000 руб. х 3) |
|
В апреле доплата налога на прибыль за I квартал |
600 руб. (21 600 руб. - 21 000 руб.) |
| Авансовые платежи за II квартал: | |
| апрель | 7200 руб. (21 600 руб. / 3) |
| май | 7200 руб. (21 600 руб. / 3) |
| июнь | 7200 руб. (21 600 руб. / 3) |
| Налог на прибыль организаций за полугодие: | |
|
Начислен налог на прибыль организаций за полугодие |
48 000 руб. (200 000 руб. х 24%) |
|
Авансовые платежи, уплаченные за полугодие Примечание. Перечислены в I квартале: 7000 руб. х 3 + 600 руб.; перечислены во II квартале: 7200 руб. х 3 |
43 200 руб. (7000 руб. х 3 + 600 руб. + 7200 руб. х 3) |
|
В июле доплата налога на прибыль за полугодие |
4800 руб. (48 000 руб. - 43 200 руб.) |
|
Авансовые платежи за III квартал: |
|
| июль | 8800 руб. ((48 000 руб. - 21 600 руб.) / 3) |
| август | 8800 руб. ((48 000 руб. - 21 600 руб.) / 3) |
| сентябрь | 8800 руб. ((48 000 руб. - 21 600 руб.) / 3) |
| Налог на прибыль организаций за 9 месяцев: | |
| Начислен налог на прибыль организаций за 9 месяцев | 36 000 руб. (150 000 руб. х 24%) |
|
Авансовые платежи, уплаченные за 9 месяцев Примечание. Перечислены в I квартале: 7000 руб. х 3 + 600 руб. Перечислены во II квартале: 7200 руб. х 3 + 4800 руб. Перечислены в III квартале: 8800 руб. х 3 |
74 400 руб. (7000 руб. х 3 + 600 руб. + 7200 руб. х 3 + 4800 руб. + 8800 руб. х 3) |
|
Переплата налога на прибыль за 9 месяцев Примечание. Переплата по налогу на прибыль может быть возвращена из бюджета или зачтена в счет уплаты очередных платежей |
38 400 руб. (36 000 руб. - 74 400 руб.) |
| Авансовые платежи за IV квартал: | |
| октябрь |
0 руб., так как сумма авансового платежа за 9 месяцев меньше суммы авансового платежа за полугодие (п. 2 ст. 286 НК РФ) |
| ноябрь |
0 руб., так как сумма авансового платежа за 9 месяцев меньше суммы авансового платежа за полугодие (п. 2 ст. 286 НК РФ) |
| декабрь |
0 руб., так как сумма авансового платежа за 9 месяцев меньше суммы авансового платежа за полугодие (п. 2 ст. 286 НК РФ) |
| Налог на прибыль организаций за год: | |
| Начислен налог на прибыль организаций за год | 50 400 руб. (210 000 руб. х 24%) |
|
Авансовые платежи, уплаченные за год Примечание. Перечислены в I квартале: 7000 руб. х 3 + 600 руб. Перечислены во II квартале: 7200 руб. х 3 + 4800 руб. Перечислены в III квартале: 8800 руб. х 3 Перечислены в IV квартале: 0 руб. |
74 400 руб. (7000 руб. х 3 + 600 руб. + 7200 руб. х 3 + 4800 руб. + 8800 руб. х 3 + 0 руб.) |
|
Переплата налога на прибыль за год Примечание. Переплата по налогу на прибыль может быть возвращена из бюджета или зачтена в счет уплаты очередных платежей |
24 000 руб. (50 400 руб. - 74 400 руб.) |
ПРИЛОЖЕНИЕ 7
Просроченная задолженность дебиторов ООО "ДИМ"
(тыс. руб.)
| Дебиторы | ||||||
| Дата возникновения просроченной задолженности | ЗАО «Орион» | ООО «Вектор» | ООО «Ника» | ООО «Миг» | ИП «Петров» | ИП «Сидоров» |
| 14.11.2006 | 349 | |||||
| 19.01.2007 | 246 | |||||
| 02.02.2007 | 339 | |||||
| 19.03.2007 | 152 | |||||
| 25.04.2007 | -349 | |||||
| 26.04.2007 | -339 | |||||
| 28.04.2007 | 231 | |||||
| 10.05.2007 | 392 | |||||
| 26.06.2007 | ||||||
| 02.07.2007 | -231 | |||||
| 09.07.2007 | -122 | -246 | ||||
| 12.07.2007 | 438 | |||||
| 10.08.2007 | 309 | |||||
| 09.10.2007 | -309 | |||||
| 11.10.2007 | 578 | |||||
| 13.10.2007 | 240 | |||||
| 20.10.2007 | -377 | |||||
| Итого просроченная дебиторская задолженность на 31.12.2007 | 61 |
270 |
240 |
578 |
0 |
152 |
ПРИЛОЖЕНИЕ 8
Расчет показателей актива бухгалтерского баланса в 2007 году без создания резерва по сомнительным долгам и при его создании
(тыс. руб.)
| Показатели | На конец 2006 года | На конец 2007 года | Изменение за 2007 год | |||
| без резерва | с резервом | Изм-е | без резерва | с резервом | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Внеоборотные активы | ||||||
| Нематериальные активы | ||||||
| Основные средства | ||||||
| Незавершенное строительство | ||||||
| Доходные вложения в материальные ценности | ||||||
| Долгосрочные финансовые вложения | ||||||
| Отложенные налоговые активы | ||||||
| Прочие внеоборотные активы | ||||||
| Оборотные активы | ||||||
| Запасы расходы будущих периодов | ||||||
| НДС | ||||||
| Дебиторская задолженность долгосрочная | ||||||
| Дебиторская задолженность краткосрочная | ||||||
| Покупатели и заказчики | ||||||
| Краткосрочные финансовые вложения | ||||||
| Денежные средства | ||||||
| Прочие оборотные активы | ||||||
| Всего активов | ||||||
ПРИЛОЖЕНИЕ 9
Расчет показателей пассива бухгалтерского баланса в 2007 году без создания резерва по сомнительным долгам и при его создании
(тыс. руб.)
| Показатели | На конец 2006 года | На конец 2007 года | Изменение за 2007 год | |||
| без резерва | с резервом | Изм-е | без резерва | с резервом | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Капитал и резервы | ||||||
| Уставной капитал | ||||||
| Добавочный капитал | ||||||
| Резервный капитал | ||||||
| Нераспределенная прибыль | ||||||
| Долгосрочные обязательства | ||||||
| Отложенные налоговые обязательства | ||||||
| Краткосрочные обязательства | ||||||
| Займы и кредиты | ||||||
| Кредиторская задолженность | ||||||
| Задолженность перед участниками по выплате доходов | ||||||
| Доходы будущих периодов | ||||||
| Резервы предстоящих расходов | ||||||
| Прочие краткосрочные пассивы | ||||||
| Всего пассивов | ||||||
ПРИЛОЖЕНИЕ 10
Расчет чистых активов в 2007 году без создания резерва по сомнительным долгам и при его создании
(тыс. руб.)
| Показатели | На конец 2006 года | На конец 2007 года | Изменение за 2007 год | |||
| без резерва | с резервом | Изм-е | без резерва | с резервом | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Нематериальные активы | ||||||
| Основные средства | ||||||
| Незавершенное строительство | ||||||
| Доходные вложения в материальные ценности | ||||||
| Долгосрочные и краткосрочные финансовые вложения | ||||||
| Прочие внеоборотные активы | ||||||
| Запасы НДС по приобретенным ценностям | ||||||
| Дебиторская задолженность | ||||||
| Денежные средства | ||||||
| Прочие оборотные активы | ||||||
| Итого: активы, принимаемые к расчету | ||||||
| Долгосрочные обязательства по займам и кредитам | ||||||
| Прочие долгосрочные обязательства | ||||||
| Краткосрочные обязательства по займам и кредитам | ||||||
| Кредиторская задолженность | ||||||
| Задолженность перед участниками по выплате доходов | ||||||
| Резервы предстоящих расходов | ||||||
| Прочие краткосрочные обязательства | ||||||
| Итого: пассивы, принимаемые к расчету | ||||||
| Стоимость чистых активов | ||||||
| Уставной капитал | ||||||
| Резервный капитал | ||||||
| Отклонение стоимости чистых активов от уставного капитала | ||||||
| Отклонение стоимости чистых активов от суммы уставного капитала и резервного капитала | ||||||
ПРИЛОЖЕНИЕ 11
Расчет показателей ликвидности в 2007 году без создания резерва по сомнительным долгам и при его создании
| Показатели | На конец 2006 года | На конец 2007 года | Изменение за 2007 год | |||
| без резерва | с резервом | Изм-е | без резерва | с резервом | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Денежные средства, тыс. руб. | ||||||
| Краткосрочные финансовые вложения, тыс. руб. | ||||||
| Итого быстрореализуемые активы (гр.1), тыс. руб. | ||||||
| Активы со средним сроком ликвидности, дебиторская задолженность со сроком погашения менее 12 мес. (гр.2), тыс. руб. | ||||||
| Итого активы гр.1 + гр.2, тыс. руб. | ||||||
| Запасы, тыс. руб. | ||||||
| НДС, тыс. руб. | ||||||
| Прочие оборотные активы, тыс. руб | ||||||
| Итого медленно реализуемые активы (гр.3), тыс. руб. | ||||||
| Всего ликвидные активы, тыс. руб | ||||||
| Краткосрочные обязательства, тыс. руб. | ||||||
| Коэффициенты ликвидности: | ||||||
| абсолютной ликвидности (К4) | ||||||
| срочной ликвидности (К5) | ||||||
| Текущей ликвидности (К6) | ||||||
ПРИЛОЖЕНИЕ 12
Расчет суммы амортизации с использованием различных способов
| Начисление амортизации линейным способом | |
| Сумма амортизации в год | 840 000 руб. (3 360 000 / 4) |
| Процент суммы амортизации |
25% (840 000 / 3 360 000 х 100%) |
| Сумма амортизации в месяц | 70 000 руб. (840 000 / 12) |
| Сумма амортизации в квартал | 210 000 руб. : (70 000 x 3) |
|
Начисление амортизации способом списания стоимости по сумме чисел лет срока полезного использования |
|
|
Расчет амортизации в первый год эксплуатации |
|
| Сумма амортизации в год |
1 344 000 руб. (3 360 000 х 4 / (1 + 2 + 3 + 4)) |
|
Процент суммы амортизации в первый год эксплуатации |
40% (1 344 000 / 3 360 000 х 100%) |
| Сумма амортизации в месяц | 112 000 руб. (1 344 000 / 12) |
| Сумма амортизации в квартал | 336 000 руб. (112 000 x 3) |
|
Расчет амортизации во второй год эксплуатации |
|
| Сумма амортизации в год |
1 008 000 руб. (3 360 000 х 3 / (1 + 2 + 3 + 4)) |
|
Процент суммы амортизации во второй год эксплуатации |
30% (1 008 000 / 3 360 000 х 100%) |
| Сумма амортизации в месяц | 84 000 руб. (1 008 000 / 12) |
| Сумма амортизации в квартал | 252 000 руб. (84 000 х 3) |
|
Расчет амортизации в третий год эксплуатации |
|
| Сумма амортизации в год |
672 000 руб. (3 360 000 х 2 / (1 + 2 + 3 + 4)) |
|
Процент суммы амортизации в третий год эксплуатации |
20% (672 000 / 3 360 000 х 100%) |
| Сумма амортизации в месяц | 56 000 руб. (672 000 / 12) |
| Сумма амортизации в квартал | 168
000 руб. (56 000 x
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |