Місцеві бюджети, міжбюджетні відносини та доходи і видатки місцевих бюджетів
З ухваленням Конституції України від 1996р. в організацію виконавчої влади й місцевого самоврядування внесено ряд змін, які вплинули на організацію міжбюджетних відносин в Україні. Зокрема, закріплено поняття територіальної громади - жителів села чи добровільного об'єднання в сільську громаду жителів кількох сіл, селища та міста - самостійно вирішувати питання місцевого значення в межах Конституції й законів України. Установлено право територіальних громад села, селища, міста самостійно затверджувати бюджети відповідних адміністративно-територіальних одиниць та контролювати їх виконання.
Обласні та районні ради визначені як органи місцевого самоврядування, що представляють спільні інтереси територіальних громад базового (а не регіонального) рівня сіл, селищ та міст. Обласні та районні ради не отримали права утворювати свої виконавчі комітети, через що частину своїх повноважень змушені делегувати відповідним місцевим державним адміністраціям.
Сучасний стан державного управління регіональним розвитком та процеси децентралізації гостро вирізняють проблему бюджетного регулювання регіонального розвитку.
Принциповим є відсутність концептуальної моделі державного впливу на стабільність та сталість розвитку міжбюджетних відносин в Україні. При цьому варто більшої уваги надавати таким напрямам регулювання міжбюджетних відносин, як:
- диверсифікація напрямів фінансової підтримки регіонів на підставі застосування різноманітних важелів впливів та відповідних інститутів;
- впровадження розширеного контролю щодо використання фінансових ресурсів у межах міжбюджетних відносин;
- розробка підходів до оцінювання розвитку окремих регіонів, визначення ефективності міжбюджетного перерозподілу фінансових ресурсів, застосування механізму бюджетного вирівнювання.Отже, система міжбюджетних відносин в Україні сформувалася не лише під впливом становлення економічної системи, а й під впливом змін, пов'язаних із запровадження в Україні вертикалі виконавчої влади та інституту місцевого самоврядування.
2.2 Удосконалення системи міжбюджетних відносин в Україні
Реформування бюджетної системи в Україні передбачає не тільки зміну ролі і місця бюджету у фінансовій системі, структурні зміни в доходах і видатках, нові підходи до бюджетного дефіциту і джерел його фінансування, а й удосконалення організаційної вертикальної побудови бюджету за рівнями влади. У сучасній державі бюджетна система охоплює сукупність фінансово досить сильних і незалежних бюджетів на всіх рівнях адміністративно-територіального поділу. Водночас побудова бюджетної системи й організація міжбюджетних відносин здійснюються у такий спосіб, щоб забезпечувати проведення єдиної бюджетної політики в країні. Які ж трансформаційні процеси відбулися і відбуваються в цьому напрямі в Україні?
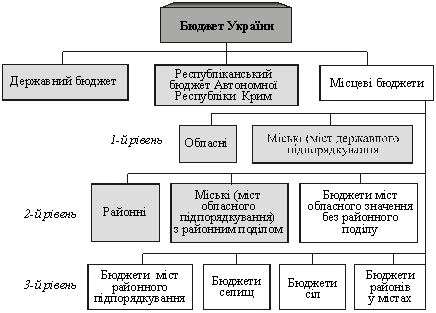
Україна фактично виділила наявну в неї сукупність бюджетів у власну систему, яка відображена на схемі (рис. 1). Відповідно до Закону «Про бюджетну систему України», ухваленому наприкінці 1991 р., та удосконаленої його редакції 1995 р. вона мала будуватись на принципах єдності, повноти, достовірності, гласності, наочності і самостійності всіх бюджетів. Проте принципи повноти, достовірності, гласності і наочності стосуються насамперед бюджетного процесу і покликані забезпечити його відкритість. Разом з тим вони мають скоріше декларативний характер. Наприклад, ніякої реальної гласності поки що в повному обсязі немає. Але і заперечувати певний прогрес у цій сфері не можна. Якщо раніше щорічний закон про Державний бюджет України містив тільки зведені дані за групами доходів і видатків, то тепер дається їх деталізація, додаються розрахунки і пояснювальна записка. Водночас рівень цієї деталізації й особливо деталізації розрахунків ще далекі від стандартів, які застосовуються у країнах із розвиненою економікою. Крім того, доступ платників податків до показників бюджету та їх розрахунків практично відсутній. У пресі ж публікуються тільки укрупнені показники (та й навряд чи доцільно публікувати кілька томів, що налічують сотні сторінок — цього не роблять ніде у світі). Отже, можна констатувати як певний прогрес у частині відкритості і гласності бюджетного процесу, так і значне відставання від світових стандартів.
У Кодексі розширені принципи побудови бюджетної системи — до одинадцяти: єдності, збалансованості, самостійності, повноти, обґрунтованості, ефективності, субсидіарності, цільового використання бюджетних коштів, справедливості і неупередженості, публічності і прозорості, відповідальності учасників бюджетного процесу. І формулювання, і викладений зміст цих принципів свідчать, що практично усі вони стосуються бюджетного процесу. Крім того, окремі з них — це скоріше вимоги до бюджетного процесу і його учасників, ніж принципи, наприклад справедливості і неупередженості, відповідальності, обґрунтованості та ін. Водночас слід відзначити, що подібне трактування принципів бюджетного устрою характерне і для інших країн. Так, Ш. Бланкарт, визначаючи бюджетний устрій як «організацію та принципи побудови бюджетної системи», характеризує їх як «юститабельні правила, вимогам яких має відповідати будь-який бюджет» [14]. Бюджетним законодавством Німеччини передбачені принципи повноти, ясності, єдності, точності, своєчасності, спеціалізації, гласності, загального забезпечення, щорічності [15], що цілком правомірно може бути віднесене до бюджетного процесу.
Одним із недоліків системи міжбюджетних взаємовідносин, як до, так і після прийняття Бюджетного кодексу, є її адміністративна зарегульованість і виключно вертикальний характер: рух бюджетних трансфертів здійснюється тільки між бюджетами вищого і нижчого рівнів, які безпосередньо пов’язані адміністративною підпорядкованістю. Водночас у багатьох країнах, наприклад у тій же Німеччині, існує розвинена система горизонтальних міжбюджетних взаємовідносин — між бюджетами одного рівня, що відображає демократичність бюджетної системи цих країн і принцип взаємодопомоги регіонів та населених пунктів.
У цілому можна зазначити, що бюджетна система України, хоча і повільно, і непослідовно, і недостатньо продумано, але розвивається в руслі ринкової трансформації економіки і фінансової системи. Напрямок до децентралізації усе ж превалює як у концентрації бюджетних коштів, так і в бюджетному процесі. Це зумовило необхідність реформування системи міжбюджетних відносин. В умовах адміністративно-командної системи ці відносини мали регламентований характер і здійснювалися у формі бюджетного субсидування, бюджетних позичок і взаємних розрахунків. При цьому такі взаємовідносини тривалий час були вторинними в системі бюджетного регулювання, заснованій на використанні відрахувань від регулюючих доходів.
Відповідно до Бюджетного кодексу України міжбюджетні відносини будуть здійснюватися за допомогою бюджетних трансфертів, що включають такі види: дотація вирівнювання, субвенція, кошти, що передаються в Державний бюджет України і місцеві бюджети з інших бюджетів, інші дотації. При цьому фактично скасовується система взаємних розрахунків, що являла собою передавання коштів з одного бюджету в інший у зв’язку з перерозподілом доходів або видатків між ними після затвердження бюджету. Скасовується також одержання бюджетних позичок на покриття тимчасових касових розривів з інших бюджетів — їх можна буде одержувати тільки в банку (водночас в усі часи бюджетні позички були безпроцентними, а за банківський кредит потрібно буде сплачувати відсотки, для яких необхідні, у свою чергу, додаткові доходи).
Важливою проблемою вдосконалення бюджетного устрою і міжбюджетних відносин є формування системи бюджетного і фінансового вирівнювання. На даний час чіткого розмежування між цими поняттями не існує і досить часто вони вживаються як синоніми. На нашу думку, відмінність між бюджетним і фінансовим вирівнюванням все ж існує. Вона полягає у тому, що поняття «фінанси» у цілому ширше, ніж «бюджет». Відповідно, якщо бюджетне вирівнювання пов’язане з функціонуванням бюджету, то фінансове — з усією фінансовою системою, тобто це вирівнювання фінансової бази, яка відображається у фінансовому потенціалі і фінансовому стані підприємств, банківської системи, інституцій фондового ринку та страхування в окремих регіонах і населених пунктах. При цьому проблеми бюджетного вирівнювання є похідними від нерівноцінності і незбалансованості їх фінансової бази. У зв’язку з цим постає вкрай важливе стратегічне питання, чому має надаватись перевага — бюджетному чи фінансовому вирівнюванню?
В Україні існуюча система бюджетного вирівнювання є домінуючою. Але, зіставивши ці дві системи, можна зробити висновок: якщо фінансове вирівнювання спрямоване на досягнення збалансованості фінансового потенціалу регіонів і населених пунктів, тобто на причини негараздів, то бюджетне — на вирівнювання їхніх фінансових можливостей через бюджет. По суті бюджетне вирівнювання усуває наслідки регіональних економічних і фінансових дисбалансів. Якщо тактично система бюджетного вирівнювання в Україні і виправдана, то стратегічно вона безглузда: наслідки — фінансові дисбаланси — без усунення причини цього явища можуть бути нескінченними. Вважаємо, що настав час розробити програму регіонального фінансового вирівнювання в Україні і включити її до фінансової стратегії держави. Основним інструментом фінансового вирівнювання мають стати державні цільові субсидії і субвенції на розвиток економіки і фінансового сектору регіонів з метою вирівнювання їх фінансової бази. Подібна програма має бути розрахована на 10—15 років. Основним результатом її завершення має стати скорочення до мінімуму обсягів міжбюджетних трансфертів на основі відносного вирівнювання дохідної бази бюджетів в окремих регіонах і населених пунктах.
2.3 Аналіз зарубіжної практики організації міжбюджетних відносин
Актуальним є звернення до аналізу зарубіжної практики організації міжбюджетних відносин, яка ґрунтується на двох основних моделях: бюджетного федералізму та бюджетного унітаризму. Ключовим фактором, що складає основу моделі організації міжбюджетних відносин у країні, є форма державного устрою.
Бюджетний федералізм як модель організації міжбюджетних відносин існує в таких країнах з федеративним устроєм, як США, Швейцарія, Німеччина, Австрія, Канада, Росія. Бюджетний федералізм - модель організації міжбюджетних відносин у багаторівневій бюджетній системі, при якій законодавчо визначаються бюджетні права і обов'язки федерації та суб'єктів федерації, правила їх взаємодії на всіх стадіях бюджетного процесу.
Для країн з унітарним державним устроєм міжбюджетні відносини організовуються на принципах бюджетного унітаризму. На цих принципах побудовані системи міжбюджетних відносин більшості країн Європи: Франції, Великобританії, Італії, Данії, Норвегії, Іспанії, Швеції, Угорщини, Польщі, Румунії, Болгарії. Суб'єктами міжбюджетних відносин у таких країнах є центральні органи та органи місцевого самоврядування. Останніх в унітарних державах може бути один, два або три рівні. Центральна влада проводить політику щодо забезпечення населення послугами, встановлення державних мінімальних стандартів цих послуг, здійснює фінансове вирівнювання фінансового потенціалу регіонів. Як модель організації міжбюджетних відносин бюджетний унітаризм характеризується більшою централізацією, ніж бюджетний федералізм.
Розглянемо бюджетний процес та бюджетну систему такої унітарної держави, як Швеція. Бюджетний устрій Швеції, як і України, визначається з урахуванням державного устрою та адміністративно-територіального поділу Швеції. Швеція є унітарною державою з трьома рівнями державного управління: центральний уряд, регіональні органи влади (ради ландстингів) та органи влади муніципалітетів. Слід зазначити, що рівні ландстингів та муніципалітетів не залежать один від одного. Крім того, в результаті проведених адміністративних реформ у Швеції відсутні такі поняття, як село та місто, вони замінені одним - муніципалітет. Бюджетна система Швеції складається з державного бюджету, бюджетів ландстингів та муніципалітетів.
Доходи державного бюджету Швеції утворюються за рахунок надходжень від сплати фізичними та юридичними особами податків, зборів, інших надходжень, у т. ч. за рахунок податку на прибуток підприємств, податків на власність, податків на товари і послуги (податку на додану вартість, податків на тютюн та алкоголь).
Доходи бюджетів ландстингів та муніципалітетів Швеції формуються за рахунок надходження прибуткового податку з громадян (майже 70 відсотків від загальної суми надходжень), надходжень від системи вирівнювання, грантів з державного бюджету, надходжень від ренти, дивідендів та ін. Характерною особливістю є те, що ставки прибуткового податку встановлюються місцевими органами влади самостійно, причому прибутковий податок надходить одночасно і до бюджетів муніципалітетів, і до бюджетів ландстингів. Як правило, ставки цього податку для мешканців муніципалітетів знаходяться в межах 19-21 відсотків, а до бюджетів ландстингів - 9-11 відсотків. Слід зазначити, що гранти з державного бюджету носять виключно цільовий характер.
Місцеві бюджети мають право брати позики в банках лише з метою інвестування. Держава не здійснює контроль за розміром цих запозичень. Оцінку фінансового стану місцевих бюджетів та прийняття рішень щодо надання позик здійснює банк.
Особливістю здійснення видатків з бюджетів Швеції є те, що вони чітко розмежовані між рівнями бюджетів. Так, з державного бюджету Швеції фінансуються видатки за такими сферами: політична система, проведення економічної та фіскальної політики, юстиція, оборона, міжнародний розвиток, вирішення питань, пов'язаних із політикою щодо іммігрантів, фінансове забезпечення хворих та інвалідів, підтримка освіти, охорони здоров'я, культури, безробітних; ринок праці, охорона навколишнього середовища, сільське господарство та рибальство, надання грантів муніципалітетам, обслуговування боргу, внески до Європейського Союзу.
З бюджетів муніципалітетів фінансуються видатки на соціальний захист та соціальне забезпечення населення, освіту (за винятком університетів), культуру та спорт, благоустрій міст та ін. Основними видатками з бюджетів ландстингів є видатки на охорону здоров'я та міський транспорт.
Для створення рівних фінансових умов для різних ландстингів (муніципалітетів) недостатньо зрівняти різницю в базах їх оподаткування. Обсяги витрат місцевих бюджетів залежать ще й від чинників, що лежать поза межами контролю окремого ландстингу та муніципалітету. Вартість здійснення різноманітних програм залежить не тільки від вікової структури населення, а й від географічного розташування та клімату території.
Парламентом ухвалено систему, яка поставила вирівнювальні платежі у залежність від таких чинників: клімату, щільності населення, вікової структури, соціальної структури. Особливістю системи вирівнювання по видатках, як і по доходах, є співставлення середніх витрат на душу населення по ландстингах з витратами на душу населення по окремому ландстингу. При цьому враховується різниця в цінах (як правило, дотацію отримують ті ландстинги, рівень цін в яких вищий за середній по країні). Крім того, надаються дотації на кількість дітей, що перевищує середню. Так, на дітей емігрантів надається спеціальна дотація у розмірі 20 000 шведських крон на кожну таку дитину.
Шведська система вирівнювання запроваджена у другій половині минулого десятиліття. Вона пройшла перевірку часом і закріпилася як надійна та ефективна. На сьогодні фактично в Швеції існує 4 системи вирівнювання, не пов'язаних між собою. Основною перевагою цієї системи є те, що державний бюджет не несе навантаження на видаткову частину. Обсяг дотації завжди тотожний обсягам компенсаційних платежів.
Розділ 3. Надходження та витрати місцевих бюджетів України
3.1 Особливості формування доходів місцевих бюджетів України
Місцеві бюджети, як і державний бюджет України, формуються у вигляді балансу доходів та видатків.
Доходи місцевих бюджетів становлять фінансову основу місцевого самоврядування.
Доходи місцевих бюджетів - це економічні відносини, які виникають у процесі формування фінансових ресурсів на регіональному рівні, призначених для реалізації функцій та завдань місцевих органів влади.
Доходи місцевих бюджетів формуються у процесі суспільного відтворення і мобілізуються органами місцевої влади. Як економічна категорія доходи місцевих бюджетів відображають відносини щодо формування та використання фінансових ресурсів на регіональному рівні, призначених для реалізації функцій місцевих органів влади. До способів мобілізації грошових коштів до доходної частини місцевих бюджетів можна віднести:
пряме вилучення доходів із комунального сектора;
отримання доходів від комунального сектора ;
перерозподіл доходів юридичних і фізичних осіб за допомогою податків;
залучення муніципальних позик.
Розмежування, закріплення та формування доходів місцевих бюджетів здійснюється за положеннями і нормами чинного законодавства. З прийняттям Бюджетного Кодексу України відбулось розмежування та закріплення дохідних джерел між Державним та місцевими бюджетами. Доходні джерела місцевих бюджетів складають доходи, що враховуються при визначенні обсягу міжбюджетних трансфертів, доходи, що не враховуються при визначенні обсягу міжбюджетних трансфертів та міжбюджетні трансферти. Міжбюджетні трансферти поділяються на: дотацію вирівнювання; субвенцію; кошти, що передаються до Державного бюджету України та місцевих бюджетів з інших місцевих бюджетів; інші дотації.
Також у державному бюджеті України затверджується обсяг дотації вирівнювання та субвенцій окремо для бюджету АРК, кожного з обласних бюджетів, бюджетів міст Києва та Севастополя, міст республіканського ( Автономної Республіки Крим), міст обласного значення та районних бюджетів, а також коштів, що передаються до Державного бюджету України з місцевих бюджетів, якщо є підстави для надання та отримання відповідних міжбюджетних трансфертів.
Формула розподілу обсягу міжбюджетних трансфертів, затверджується Кабінетом Міністрів України.
Основу самостійності місцевого бюджету складають власні та закріплені доходи:
власні - це грошові надходження до місцевих бюджетів, які повністю належать органам місцевого самоврядування. До власних доходів належать місцеві податки та збори, прибутки від господарської діяльності комунальних підприємств, комунальні платежі, доходи отримані від комунальних кредитів, адміністративні штрафи та санкції. Частка власних доходів місцевих бюджетів в Україні є вкрай незначною, тому принцип самостійності цих бюджетів поки що є задекларованим.
закріплені - це доходи, які за фіксованим відсотком закріплюються за певним бюджетом на довгостроковий термін у встановленому законом порядку.
Основну частку доходів місцевих бюджетів поки становлять регульовані доходи - це ті грошові надходження, які передаються з Державного бюджету до місцевих бюджетів з метою збалансування доходів та видатків (міжбюджетні трансферти).
До переліку власних надходжень органів місцевого самоврядування долучають місцеві податки і збори:
комунальний податок;
податок з реклами;
ринковий збір; готельний збір;
збір за припаркування автотранспорту;
збір за видачу ордера на квартиру;
курортний збір;
збір за участь у перегонах на іподромі;
збір за право використання місцевої символіки;
збір за право проведення кіно- та телезйомок; збір з власників собак;
збір за видачу дозволу на розміщення об'єктів торгівлі та сфери послуг та інші.
Доходи місцевих бюджетів поділяються на доходи загального фонду та доходи спеціального фонду. До спеціального фонду зараховуються власні надходження бюджетних установ, окремі цільові фонди, податок з власників транспортних засобів та інших самохідних механізмів та деяких інших платежів, які мають спеціальне цільове призначення. Податки та збори, які не мають цільового призначення, зараховуються до загального фонду місцевих бюджетів.
Доходи місцевих бюджетів у відповідності до бюджетної класифікації поділяються на такі структурні розділи:
податкові надходження,
неподаткові надходження,
офіційні трансферти,
доходи від операцій з капіталом,
державні цільові фонди.
Доходи місцевих бюджетів перераховуються платниками податків на рахунки відповідного бюджету через територіальні органи державного казначейства.
3.2 Видатки місцевих бюджетів України
Важливу роль у становленні самостійних місцевих бюджетів відіграють видатки. Бюджетні видатки органів місцевого самоврядування мають певний економічний зміст. Вони відіграють вирішальну роль у задоволенні потреб соціально-економічного розвитку територій.
Видатки місцевих бюджетів - це економічні відносини, які виникають у зв'язку з розподілом централізованих коштів, що перебувають у розпорядженні відповідних органів влади, та децентралізованих коштів, які є власністю місцевих органів влади.
Склад і структура видатків місцевих бюджетів визначається їх економічним складом та роллю в розподілі національного доходу. Видатки всіх бюджетів поділяються на поточні видатки і видатки розвитку.
Поточні видатки місцевого бюджету - це видатки на фінансування мережі підприємств, установ, організацій та органів, які діють на початок бюджетного періоду, а також фінансування заходів щодо соціального захисту населення, утримання апарату управління та служб органів місцевого самоврядування, соціального обслуговування та інших заходів.
Кошти поточного бюджету спрямовуються на фінансування установ і закладів, що утримуються за рахунок бюджетних асигнувань, і не належать до бюджету розвитку.
До видатків розвитку належать витрати на фінансування інвестиційної та інноваційної діяльності, субвенції, кошти на реалізацію програми соціально-економічного розвитку території, капітальне будівництво, придбання обладнання, транспортних засобів та іншої техніки, інші видатки на розширене відтворення, а також на фінансування субвенцій та сплату основної частини боргу органів місцевого самоврядування.
Співвідношення між поточним бюджетом і бюджетом розвитку є нестабільним і в основному залежить від досягнутого рівня економічного розвитку регіону.
Видатки місцевих бюджетів у відповідності до положень Бюджетного кодексу України можна поділити на два види:
видатки, пов'язані з виконанням власних повноважень органів місцевого самоврядування;
видатки, пов'язані з реалізацією делегованих законом повноважень органів державної виконавчої влади.
Розмежування видів видатків між місцевими бюджетами здійснюється на основі принципу субсидіарності з урахуванням критеріїв повноти надання послуги та наближення її до безпосереднього споживача. Відповідно до цих критеріїв види видатків поділяються на такі групи:
перша група - видатки на фінансування бюджетних установ та заходів, які забезпечують необхідне першочергове надання соціальних послуг, гарантованих державою, і які розташовані найближче до споживачів;
друга група - видатки на фінансування бюджетних установ та заходів, які забезпечують надання основних, соціальних послуг, гарантованих державою для всіх громадян України;
третя група - видатки на фінансування бюджетних установ та заходів, які забезпечують гарантовані державою соціальні послуги для окремих категорій громадян, або фінансування програм, потреба в яких існує в усіх регіонах України.
Видатки першої групи здійснюються з бюджетів сіл, селищ, міст та їх об'єднань. Видатки другої групи здійснюються з бюджетів міст республіканського Автономної Республіки Крим та міст обласного значення, а також районних бюджетів.
Видатки третьої групи здійснюються з бюджету Автономної Республіки Крим та обласних бюджетів. З бюджетів міст Києва та Севастополя здійснюються видатки всіх трьох груп.
Для виконання власних повноважень територіальні громади сіл, селищ і міст можуть об'єднувати на договірних засадах кошти відповідних бюджетів. Міські (міст республіканського Автономної Республіки Крим та міст обласного значення) ради та районні ради можуть передати видатки на виконання всіх або частини власних повноважень Верховній Раді Автономної Республіки Крим чи обласній раді з передачею відповідних коштів до бюджету Автономної Республіки Крим чи до обласного бюджету у вигляді міжбюджетного трансферту. Сільські, селищні та міські (міст районного значення) ради можуть передавати видатки на виконання всіх або частини власних повноважень районній раді чи раді іншої територіальної громади з передачею коштів до відповідного бюджету у вигляді міжбюджетного трансферту. Передача видатків здійснюється за спільним рішенням відповідних рад на договірних засадах. Усі угоди про передачу видатків укладаються до 1 серпня року, що передує плановому.
3.3 Аналіз доходів і видатків місцевого бюджету, на прикладі бюджету Дніпропетровської області 2009 року
Керуючись Законом України „Про місцеве самоврядування в Україні”, статтею 80 Бюджетного кодексу України, обласною радою було вирішено:
1. Затвердити звіт про виконання обласного бюджету за 2009 рік (без урахування кредитування) по доходах у сумі 3 582 659,4 тис. грн і по видатках у сумі 3 578 219,2 тис. грн, у тому числі:
загальний фонд обласного бюджету по доходах з урахуванням сум, одержаних з державного бюджету та бюджетів інших рівнів, у сумі 2 882 283,9 тис. грн і по видатках з урахуванням сум, передбачених бюджетам інших рівнів, у сумі 2 908 286,0 тис. грн;
спеціальний фонд обласного бюджету по доходах у сумі 700 375,5 тис. грн і по видатках у сумі 669 933,2 тис. грн.
2. Затвердити звіт про повернення кредитів до обласного бюджету та надання кредитів з обласного бюджету за 2009 рік згідно з додатком 2, у тому числі:
повернення кредитів у сумі 836,9 тис. грн, у тому числі до спеціального фонду 836,9 тис. грн;
надання кредитів у сумі 505,4 тис. грн, у тому числі із спеціального фонду 505,4 тис. грн.
3. Вважати виконаними та зняти з контролю рішення обласної ради: від 29 січня 2009 року № 507-18/V „Про обласний бюджет на 2009 рік”.
Висновок
Місцеві бюджети є важливою, та визначальною ланкою місцевих фінансів.
Місцеві бюджети - це фонди фінансових ресурсів, призначені для реалізації завдань і функцій, що покладаються на органи самоврядування. Як складова бюджетної системи держави і основа фінансової бази діяльності органів самоврядування місцеві бюджети забезпечують необхідними грошовими засобами фінансування заходів економічного і соціального розвитку, що здійснюються органами влади і управління на відповідній території.
Через місцеві бюджети складаються певні фінансові взаємовідносини органів самоврядування практично з усіма підприємствами, установами, що розташовані на їх території, і населенням даної території у зв'язку з мобілізацією й витрачанням коштів цих бюджетів. Між місцевими бюджетами різних рівнів, а також між цими бюджетами і державним бюджетом виникають фінансові відносини з приводу перерозподілу фінансових ресурсів для забезпечення ефективного функціонування кожного бюджету.
Тому особливістю місцевих бюджетів є те, що вони відображають певну чітко обмежену частину грошових відносин, які функціонують на окремій території.
Не менш важливою особливістю функціонування місцевих бюджетів є те, що вони забезпечують матеріальну незалежність органів місцевого самоврядування, і безпосередньо їм підпорядковані. Це дає змогу місцевим органам самоврядування бути організаторами цих бюджетних відносин.
Особливістю місцевих бюджетів є і те, що всі їх ланки органічно зв'язані не тільки між собою, а й з установами та підприємствами всіх форм власності, які функціонують на території регіону.
Таблиця1.2 Етапи розвитку місцевих бюджетів України
| Період, роки | Соціально-економічні передумови | Характеристика явищ |
| 1864— 1917 | Організаційне оформлення перших органів місцевого самоврядування — земств, окреслення кола їхніх повноважень | Визначення напрямів витрачання коштів земських бюджетів, дохідних джерел, формування та вдосконалення місцевого оподаткування |
| 1918— 1930 | Відновлення інституту місцевих фінансів і місцевих бюджетів | Законодавче оформлення місцевих бюджетів, засад їх функціонування, впорядкування місцевого оподаткування, процедур бюджетного процесу, механізму надання субсидій, вдосконалення структури доходів і видатків місцевих бюджетів, забезпечення їх бездефіцитності, визначення засад бюджетного регулювання |
| 1930— 1959 |
Зміцнення адміністративно-командних методів управління, централізація бюджетної системи, обмеження прав місцевих рад у використанні коштів місцевих бюджетів, пошуку додаткових дохідних джерел, справлянні місцевих податків і зборів тощо |
Зростання обсягів місцевих бюджетів, збільшення їх залежності від державного бюджету, включення місцевих бюджетів до держбюджету, зміни у дохідній базі після податкової реформи, переважне використання у бюджетному регулюванні методу відсоткових відрахувань від загальнодержавних доходів, скорочення переліку місцевих податків і зборів |
| 1960— 1990 | Послаблення централізованого управління, зміцнення демократичних засад, економічна реформа, розширення прав місцевих рад, удосконалення їх взаємодії з підприємствами, що діяли на їх території | Удосконалення бюджетного права, зміни в структурі доходів місцевих бюджетів, піднесення ролі платежів з прибутку, зміни в бюджетному процесі, бюджетних взаємовідносинах, використання госпрозрахунку та нормативних методів у бюджетному плануванні |
| 31990 р. | Здобуття Україною незалежності, відновлення місцевого самоврядування,зміцнення позицій місцевих рад | Законодавча регламентація бюджетних відносин, системи оподаткування, бюджетного регулювання, формування зацікавленості місцевої влади у збільшенні доходів державного і місцевих бюджетів. Ухвалення Бюджетного кодексу України |
Рис. 2.2. Бюджетна система України, сформована після проголошення незалежності
Список використаних джерел
1. Монаєнко А. О. Методи державного регулювання міжбюджетних відносин / Держава та регіони. Серія. Державне управління. - 2008. - № 2. – с. 144-148.
2. Монаєнко А. О. Становлення та розвиток міжбюджетних відносин в Україні / Держава та регіони. Серія. Державне управління. - 2008. - № 1. – с. 144-151.
3. Монаєнко А. О. Роль органів виконавчої влади та місцевого самоврядування у формуванні міжбюджетних відносин в Україні / Держава та регіони. Серія. Державне управління. - 2008. - № 4.- С. 158-161.
4. Салямов-Міхєєва К. Д. Міжбюджетні відносини як фінансовий механізм держави / Економіка. Фінанси. Право. – 2009. – № 3. – с. 19-25.
5. Ровинский H.H. Государственный бюджет СССР: (учебное пособие для финансово-экономических вузов] / H.H. Ровинский. -М.: Госфиниздат, 1944. – 385с.
6. Бутаков Д.Д. Местные бюджеты стран-членов СЭВ / Под ред. ДД. Бутакова. - М.: Финансы и статистика, 1980. - 147 с.
7. Державний бюджет України: (навч. посіб.] / СІ. Юрій, Й.М. Бескид, І.В. Плішко. - Тернопіль: T.O.B. «ЦМДС», 1998. - 277 с.
8. Финансы. Денежное обращение. Кредит: (учебник] / A.M. Бабич, Л.П. Павлова. - М.: ЮНИТИ-ДАНА, 2000. - 687 с.
9. Романенко О.Р. Фінанси: (підручник] / О.Р. Романенко. -К.: Центр навчальної літератури, 2004. - 312 с.
10. Пасічник Ю.В. Бюджетна система України та зарубіжних країн: [навч. посіб.] / Ю.В. Пасічник. - 2 - ге вид, перероб. і доп. -К.: Знання - Прес, 2003.
11. Павлюк К.В. Формування доходів місцевих бюджетів / К.В. Павлюк // Фінанси України. - 2006. - №4.
12. Закон України «Про місцеве самоврядування в Україні». -С: ФОП Соколик Б.В., 2007. - 72 с.
13. Павлюк К.В. Бюджет і бюджетний процес в умовах транзитив¬ної економіки України: [монографія] / К.В. Павлюк. - К: НДФІ, 2006. - 584 с.
14. Бланкарт Ш. Державні фінанси в умовах демократії: Вступ до фінансової науки: Пер. з нім. С. І. Терещенко та О. О. Терещенка; Передмова та наук. редагування В. М. Федосова. — К.: Либідь, 2000. — С. 450.
15. Бланкарт Ш. Державні фінанси в умовах демократії: Вступ до фінансової науки. — С. 450—454.
16. Луніна І. Стратегія реформування місцевих бюджетів в Україні // Дзеркало тижня. - 2006. -№6.
17. Лили О. Я. Теоретичні проблеми організації міжбюджетних відносин в Україні / Бюджетна реформа в Україні: проблеми та їх шляхи розв'язання. - К., 2001. - С. 303.
18. Андронов А. В. Фінансове вирівнювання як основа розвитку міста // Економіст. - 2001 -№6.-С61.
19. Ковальчук С.В., Форкун І.В. Фінанси «Новий світ» 2005.
20.Формування ринкових відносин в Україні – 2010. - №3 (106)
21. Економіка промисловості - 2004. - №1 (23)
22. Легкоступ І.І. Формування ринкових відносин в Україні - 2010 - №3
23. Василик О.Д. Державні фінанси : підруч. [для студ. вищ. навч. закл.] / О.Д. Василик. – К.: Вища школа, 1997.
24. Опарін В.М. Фінанси (загальна теорія) : навч.посібник – К.: КНЕУ, 1999. – 164 с.
25.Петровська І.О., Клиновий Д.В. Фінанси (з елементами статистики фінансів). Навч. посібн. – К.: ЦУЛ. – 2002. – 300с.
26. Василик