Анализ финансово-хозяйственной деятельности предприятия на примере ООО "Финист-Мыловар"
МИНИСТЕРСТВО ОБРАЗОВАНИЯ И НАУКИ РОССИЙСКОЙ ФЕДЕРАЦИИ
ИНСТИТУТ МЕНЕДЖМЕНТА, МАРКЕТИНГА И ФИНАНСОВ
Кафедра «Финансы и Кредит»
ОТЧЕТ ПО ПРАКТИКЕ
Объект исследования:
Общество с Ограниченной Ответственностью «Финист-Мыловар»
Выполнила: _________________________
____________________________________
Преподаватель: ______________________
Дата ___________________
Оценка _________________
Подпись _________________
ВОРОНЕЖ 2008
СОДЕРЖАНИЕ
1. Общая характеристика предприятия ООО «Финист-Мыловар»
1.1 Краткая история становления и развития предприятия
1.2 Организационная структура, слабые и сильные стороны производственно-хозяйственной деятельности предприятия
2. Структура и содержание деятельности экономических и финансовых служб предприятия ООО «Финист-Мыловар»
3. Анализ финансово-хозяйственной деятельности ООО «Финист-Мыловар»
3.1 Анализ имущественного положения организации и оценка эффективности использования её активов
3.2 Анализ и оценка платёжеспособности и финансовой устойчивости организации
4. Анализ и оценка процесса финансового обеспечения предприятия ООО «Финист-Мыловар»
Общая характеристика предприятия ООО «ФИНИСТ-МЫЛОВАР»
Краткая история становления и развития предприятия
000 "Финист-Мыловар" - одно из старейших предприятий города Воронежа, был создан на базе Жиркомбината «Воронежский», основанного в 1926 году из пороховых и мыловаренных заводов Вассермана и Мещерякова. Предприятие производит туалетное и хозяйственное мыло, занимается переработкой растительного масла.
Мыло из Воронежа хорошо знали в России уже с начала XVIII века. Настоящий же завод по производству мыла был основан в 1926 году.
Сейчас ООО «Финист-Мыловар» – современное, динамично развивающееся российское предприятие, идущее по пути внедрения новых технологий.
В 1990 году предприятие являлось крупнейшим производителем мыловаренной продукции в ЦЧР, но в следствие ряда субъективных и объективных причин, вызванных неритмичной работой производства объем выпуска мыловаренной продукции с 1992 по 1998гг. снизился почти в 10 раз. Численность работающих с 1992 по 1997гг. была сокращена почти в 3 раза, решением арбитражного суда от 26.05.97г. ОАО "Финист" признано несостоятельным и определением суда от 30.06.97г. открыто конкурсное производство.
В начале 1990-х годов предприятие переоснащалось оборудованием из Италии. Имеются 4 линии ЭЛМ для производства туалетного мыла, снабженные штамппрессами «Вальпе» и «Кондор». В 2001 году установлена линия «Binacchi &co».
Промышленная площадка расположена в центре города и занимает площадь 6,14 га. Общая площадь производственных и вспомогательных зданий и сооружений составляет около 28 000 м", имеются подъездные автомобильные и железнодорожные пути, баковые емкости для хранения более 10 000 тонн жирового сырья.
Пройдя процедуру банкротства предприятие возобновило свою производственную деятельность и в настоящее время выпускает широкий ассортимент продукции:
1) мыло хозяйственное 3-х наименований, весом от 140 до 350 г;
2) мыло хозяйственное штампованное семи наименований весом от 150 до 500г;
3) туалетное мыло группы "Детское" пяти наименований весом от 90 до 200г;
4) туалетное мыло Ординарное - одиннадцати наименований, весом от 14 до 200г;
5) туалетное мыло Экстра - девятнадцати наименований, весом от 14 до 200г.
Начиная с 1999 года предприятие открыло производство по рафинации, дезодорации и розливу растительных масел.
В середине 2000 года, после тяжелого кризиса, 000 «Финист-Парфюмер» начал выходить на проектную мощность и сразу же вошел в шестерку лидеров. На базе 000 «Финист-Парфюмер» 10.06.2005 года 000 «Финист-Мыловар».
Управление и организация
Единственным учредителем 000 «Финист-Мыловар» является - Ченсери Холдинг Лимитед От1гои.-100%;
Предлагаемая продукция и услуги
000 «Финист-Мыловар» производит мыло туалетное и хозяйственное.. Основной отличительной характеристикой нашей продукции является довольно низкая цена при высоком конкурентном качестве.
Основным сырьем для производства мыла хозяйственного и туалетного являются высококачественные жиры и жирозаменители: саломас технический, масло кокосовое, жирные кислоты слабых и твердых фракций, животные и технические жиры, а также растительное масло, тропические масла и продукты их переработки, каустическая сода, кальцинированная сода, поваренная соль.
Основными поставщиками сырья являются:
1) ОАО Гаммахим (Москва);
2) Бель;
3) 000 Комплекс;
4) 000 «Придонье»;
5) ИП Назеян;
6) 000 ПП Вертикаль.
Основными покупателями нашей продукции являются:
1) 000"Финист";
2) ОАО «Промснабпоставка»
Описание рынка. Маркетинг.
Ценовая политика, проводимая фирмой «Финист-Мыловар», направлена, прежде всего, на обеспечение малоимущих слоев населения мылом хозяйственным и туалетным, а также на завоевание потерянных рынков сбыта. В этой связи, не смотря на значительное увеличение производственных затрат, вызванное прежде всего существенным ростом цен на масложировое сырье и энергоносители, предприятие не допустило увеличения цен на готовую продукцию. Так цены на мыловаренную продукцию на 10-15% ниже, чем на аналогичную продукцию, поставляемую на рынки ЦЧР с других мыловаренных заводов.
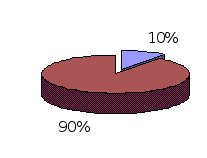
10% - отечественное
90% - импортное
На рис. 1.1 представлена структура рынка мыловаренной продукции по данным на 2000 год:
Рынки хозяйственного и туалетного мыла очень насыщенны. Две трети рынка принадлежит пяти-шести промышленным гигантам с долей рынка более 10%о у каждого. Не мало важным фактом является то, что из этих пяти-шести предприятий три находятся в центральной части России, что говорит о жестокой конкуренции на рынке.
Ситуация к концу 2000 года представлена на рис. 1.2:
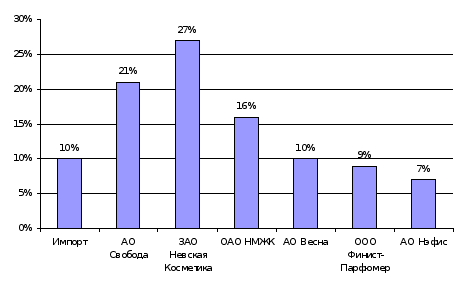
Рис 1.2. Распределение долей рынка.
Производственные мощности предприятия в настоящее время позволяют полностью обеспечить мылом хозяйственным и туалетным потребителей, как в Воронежской области, так и за ее пределами и вырабатывать порядка 1 300 т мыла ежемесячно, среднесписочная численность предприятия составляет около 160 чел.
В настоящее время 000 «Финист-Мыловар» обслуживается в трех банках:
1) ОАО «ВнешТоргБанк» Воронежский филиал;
2) ОАО "Воронежпромбанк";
3) ОАО «Московский Международный Банк».
1.2 Организационная структура, слабые и сильные стороны производственно-хозяйственной деятельности предприятия
Организационная структура общества имеет функциональный вид и представлена на рисунке 1.3. Функциональная структура признается эффективной для устойчиво работающих организаций. Особенностью является то, что по отдельным функциям управления формируются специальные подразделения работники, которых обладают знаниями и навыками работы в данной области управления. Положительными сторонами данной структуры управления является то, что:
а) она позволяет осуществлять эффективный централизованный контроль за достижениями результатов стратегии,
б) является эффективной формой организации труда для выполнения простых операций, которые не требуют частых контактов между различными службами.










Рисунок 1.3- Организационная структура ООО «Финист-Мыловар»
Для того чтобы более полноценно описать деятельность ООО «Финист-Мыловар», нужно провести исследования ценовой, сбытовой и продуктовой политики организации. Что позволит нам наиболее полно увидеть картину деятельности данной организации.
Думаю, что начать следует со SWОТ-анализа, т.к. он является универсальным аналитическим инструментом (Таблица 1.1).
SWОТ - это абривиатура четырех английских слов:
а) S - Strengths - сильные стороны,
б) W - Weaknesses - слабые стороны,
в) O - Opportunities - возможности,
г) T - Threats - угрозы.
Таблица 1.1 - SWОТ - анализ ООО «Финист-Мыловар»
|
S Сильные стороны |
W Слабые стороны |
| 1. Специфическая продукция | 1. Удалённость от массовых покупателей |
| 2. Высокая репутация | |
| 3. Низкие цены | 2. Много конкурентов по городу |
| 4. Широкий ассортимент | |
| 5. Квалифицированные специалисты | |
| 6. Удобные подъездные пути | |
| 7. Наличие постоянных клиентов | |
|
О Возможности |
Т Угрозы |
| 1. Выход на новые рынки | 1. Появление новых фирм- оптовиков |
| 2. Продажа сопутствующих товаров | 2. Ужесточение внешнеторговых барьеров |
| 3. Приобретение новых клиентов |
Наиболее значимые сильные стороны Общества - это:
а) специфическая,
б) высокая репутация,
в) преобладание над конкурентами и защищенность от их давления (по некоторым направлениям),
г) широкий ассортимент продукции,
д) квалифицированные специалисты,
е) удобные подъездные пути,
ж) наличие постоянных клиентов (организаций).
Из слабых сторон можно выделить, пожалуй, совсем не много.
Во-первых, удаленность от массового покупателя, очень большое количество оптово-розничных организаций в данном районе и по городу.
Возможности Общества могут расшириться за счет выхода на новые рынки, продажей сопутствующих товаров (расширение ассортиментных групп) и еще большее ослабление позиций конкурентов, а так же приобретение новых клиентов.
Угрозы для ООО «Финист-Мыловар» представляют некоторые отдельные факторы внешнего окружения. Это может быть вторжение предприятий с низкими издержками или высоким качеством продукции, неблагоприятные демографические условия, ужесточение внешнеторговых барьеров.
Проведение анализа отрасли и состояния Общества выявляется круг проблем, стоящих перед ним, и некоторый набор различный способов их решения. В основе стратегии должно лежать создание и использование конкурентных преимуществ. Использование конкурентных преимуществ как основы стратегии означает, что стратегия должна не только поддерживать и защищать имеющиеся преимущества, но и способствовать созданию новых. Стратегия должна служить инструментом развития, и чем последовательнее Общество работает над созданием предпринимательского климата как составной части своей корпоративной культуры, тем успешнее может быть реализована стратегия.
Для того что бы понять какие факторы внешней среды наиболее сильно воздействуют на организацию следует провести PEST-анализ (или STEP-анализ) (Таблица 1.2).
Из бесчисленного множества факторов, характеризующих воздействие внешней среды на организацию, PEST-анализ (абривиатура чет), таким образом, выделяет четыре основные группы. То есть посредством данного инструмента мы исследуем политический, экономический, социально-культурный и технологический аспекты внешней среды организации. Абривиатура четырех английских слов:
а) S - Society - общество (социум),
б) T - Technology- технология,
в) E- Economy - экономика,
г) P - Policy - политика.
Таблица 1.2 - SТЕР-анализ внешней среды ООО «Финист-Мыловар»
|
S Социальные факторы |
Т Технологические факторы |
| а) Изменение в базовых ценностях | а) Государственная технологическая политика |
| б) Изменение в уровне и строе жизни | б) Значимые изменения в области НИОКР |
| в) Экологический фактор | в) Новые продукты |
| г) Демографические изменения | |
| д) Изменения в структуре доходов населения | |
| е) Изменение в структуре расходов населения | |
| ж) Изменения в основных потребительских предпочтениях на продукт организации | |
|
Е Экономические факторы |
Р Политические факторы |
| а) Изменения в правительстве | а) Общая характеристика |
| б) Изменения в законодательстве | экономической ситуации в стране |
| в) Отношение с правительством и федеральной властью в целом | б) Динамика курса российского рубля к иностранной валюте (доллару США и евро) |
| г) Государственное регулирование конкуренции в отрасли | в) динамика ставки рефинансирования |
| д) Уровень инфляции | г) Динамика занятости населения |
| е) Увеличение стоимости ресурсов | д) Платежеспособность населения и государства |
Все факторы представленные выше, на протяжение всей жизни организации, практически не меняются, поэтому зная политическую, экономическую, социальную и технологическую ситуации можно вводить какие-либо изменения в ценовой, сбытовой политике фирмы.
Основными конкурентами ООО «Финист-Мыловар» являются:
а) Розоптторг
б) компания «АКИ»
в) ООО (Хозоптторг)
ООО «Финист-Мыловар» долгие годы работает на воронежском рынке, за эти годы работы успело зарекомендовать себя, как стабильную, успешную компанию. К каждому клиенту осуществляется индивидуальный подход, наверное, поэтому у ООО так много постоянных клиентов.
Сбытовую политику ООО «Финист-Мыловар» можно охарактеризовать, как прямую, так и опосредованную (через посредников). Т.к. организации - клиенты различны по своим видам деятельности, поэтому среди них встречаются и торгующие фирмы, такие как ЗАО «Розоптторг». Данная организация покупает товары в Воронеже у таких же торгующих фирм и перепродает своим клиентам.
Структура и содержание деятельности экономических и финансовых служб предприятия ООО «Финист-Мыловар»
Под финансовой службой предприятия понимается самостоятельное структурное подразделение, выполняющее определенные функции в системе управления предприятием. Обычно таким подразделением является финансовый отдел. Его структура и численность зависят от организационно-правовой формы предприятия, характера хозяйственной деятельности, объема производства и общего количества работающих на предприятии.
Структура финансового отдела в целом соответствует содержанию той финансовой работы, которую необходимо выполнять на предприятии для финансирования всех затрат предприятия и осуществления расчетов. Но она в значительной степени консервирует недостатки, присущие управлению предприятием в прежних дорыночных условиях хозяйствования. Общая структурная схема управления ООО «Финист-Мыловар» представлена в приложении.
До недавнего времени финансовая работа на предприятии сводилась к чисто оперативным задачам — оформлению расчетных, и платежных документов, организации расчетов с другими предприятиями, бюджетом, банком, рабочими и служащими. Типовым положением об организации финансовой работы, которое определяло задачи и функции финансовых служб на государственном предприятии, на финансовые отделы возлагались разработка финансовых показателей в пятилетнем финансовом плане предприятия, оценка проектов перспективного плана в целях принятия более напряженных финансовых заданий и увеличения внутренних финансовых ресурсов предприятия, составление годовых финансовых планов предприятия. Но права предприятий в области финансового планирования были формальными в условиях отраслевой системы управления народным хозяйством.
Финансовая дирекция имеет структуру, зависящую от характера хозяйственной и финансовой деятельности, организационно-правовой формы хозяйствующего субъекта. Подразделениями финансовой дирекции могут быть, например, финансовый отдел, планово-экономический отдел, бухгалтерия, бюро или сектор экономического анализа, отдел валютных операций и др. Структура, функции и ответственность всех подразделений, их взаимоотношения с другими звеньями управления должны быть определены Положением о финансовой дирекции.
В функции финансовой дирекции входят:
обеспечение финансирования хозяйственной деятельности предприятия;
разработка финансовой программы развития хозяйствующего субъекта;
разработка инвестиционной политики;
определение кредитной политики;
установление смет расходов денежных средств для всех подразделений предприятия;
разработка валютной политики н обеспечение валютной деятельности;
финансовое планирование, участие в составлении бизнес-планов;
осуществление расчетов с поставщиками, покупателями, подрядчиками, банком, бюджетом;
обеспечение страхования от финансовых рисков;
проведение залоговых, трастовых, лизинговых и других операций;
анализ финансово-хозяйственной и внешнеэкономической деятельности;
ведение финансового учета, составление бухгалтерского баланса н других финансовых документов.
Финансовый отдел – самостоятельное структурное подразделение ООО» Финист-Мыловар». Финансовый отдел состоит из 3-х сотрудников. Во главе финансового отдела (далее ФО) стоит Финансовый Директор (далее ФД), который распределяет обязанности между работниками и координирует работу всего ФО. ФД подчиняется непосредственно генеральному директору. Экономист по труду и заработной плате (далее ЭТ) осуществляет учет фонда рабочей силы и фонда заработной платы. Экономист по финансовой работе (далее ЭФ) выполняет расчет себестоимости продукции предприятия и контроль взаиморасчетов предприятия с поставщиками и подрядчиками.
Основными задачами ФО являются:
Руководство работой по экономическому планированию на предприятии, направленному на организацию рациональной финансово-хозяйственной деятельности, выявление и использование резервов производства с целью достижения максимальной экономической эффективности.
Организация и осуществление комплексного экономического анализа деятельности предприятия, а также участие в разработке мероприятий по эффективному использованию производственных мощностей, материальных и трудовых ресурсов, повышению рентабельности производства.
Постоянное совершенствование организации труда и заработной платы, правильного расходования фонда оплаты труда и фонда потребления.
Снижение не производственных затрат.
5) Оперативное отслеживание финансовых потоков предприятия.
Своевременное уведомление о происходящих процессах высшего руководства.
Руководство работой по экономическому планированию на предприятии, направленной на организацию рациональной хозяйственной деятельности в соответствии с потребностями рынка и возможностями получения необходимых ресурсов.
Подготовка проектов текущих планов подразделениями предприятия по всем видам деятельности в соответствии с заказами потребителей продукции, работ и заключенными договорами, а также обоснований и расчетов к ним.
Разработка стратегии предприятия с целью адаптации его хозяйственной деятельности и системы управления к изменяющимся в условиях рынка внешним и внутренним экономическим условиям.
Составление среднесрочных и долгосрочных комплексных планов производственной, финансовой и коммерческой деятельности (бизнес-планов) предприятия, согласование и взаимная увязка всех их разделов.
Доведение плановых заданий до подразделений предприятия.
Разработка прогрессивных плановых технико-экономических нормативов материальных и трудовых затрат, проектов оптовых и розничных цен на продукцию предприятия, тарифов на работы с учетом спроса и предложения и с целью обеспечения запланированного объема прибыли, составление нормативных калькуляций продукции и контроль за внесением в них текущих изменений планово-расчетных цен на основные виды сырья, материалов и полуфабрикатов, используемых в производстве, сметной калькуляции товарной продукции.
Контроль за выполнением подразделениями предприятия плановых заданий, а также статистический учет по всем производственным и технико-экономическим показателям работы предприятия, подготовка периодической отчетности в установленные сроки, систематизация статистических материалов.
Подготовка предложений по конкретным направлениям изучения рынка с цепью определения перспектив развития предприятия, осуществление координации проведения исследований, направленных на повышение эффективности его производственно-хозяйственной деятельности.
Осуществление совместно с бухгалтерией методического руководства и организация работы по учету и анализу результатов производственно-хозяйственной деятельности, разработку рациональной учетной документации.
Функции ФО.
Организация и общее руководство разработкой текущих (месячных, квартальных) бизнес-планов предприятия в соответствии с прямыми заказами потребителей и материально-техническим обеспечением.
Рассмотрение предложений и расчетов других подразделений с финансово-экономической точки зрения.
Составление финансовых планов.
Осуществление контроля за правильностью применения утвержденных норм расходования сырья и вспомогательных материалов.
Выявление и анализ причин потерь рабочего времени, а также разработка предложений по улучшению использования рабочего времени.
Изучение эффективности применения действующих систем оплаты труда и разработка предложений по совершенствованию организации заработной работников.
Анализ расходования фонда оплаты труда предприятия и структуры заработной платы по подразделениям и отдельным категориям работников.
Организация контроля за выполнением подразделениями предприятия плановых заданий, а также статистический учет по всем производственным и технико-экономическим показателям работы предприятия, подготовка периодической отчетности в установленные сроки, систематизация статистических материалов.
Отчетность ФО.
Достижение задач ФО осуществляется по следующему алгоритму:
Сбор информации.
Сравнение фактических показателей с нормативными.
Анализ полученных результатов.
Разработка рекомендаций и мероприятий по их совершенствованию, а также контроль за выполнением рекомендаций.
Финансовый отдел разрабатывает следующие формы отчетов:
| № п/п | Исполнитель | Название отчета | Место предоставления | Срок предоставления |
| 1 | ЭТ | Форма №1 – Цены производителей | Статуправление | до 20-го числа, ежемесячно |
| 2 | ЭТ | Форма П1 – Сведения о производстве товаров и услуг | Статуправление | до 4-го числа, ежемесячно |
| 3 | ЭТ | Форма №1 – Предприятия | Статуправление | до 1-го апреля, 1-н раз в год |
| 4 | ЭТ | Форма П4 – Сведения о численности, заработной плате и движении работников | Статуправление | до 15-го числа, ежемесячно |
| 5 | ЭТ | Отчет о выполнении производственных показателей | Ленинская Администрация | до 20-го января, 1-н раз в год |
| 6 | ЭТ | Сведения о численности, заработной плате и движении работников | Ленинская Администрация | до 20-го числа, ежемесячно |
| 7 | ЭТ | Отчет о выполнении производственных показателей | Ленинская Администрация | до 10.04, 10.10, 12.01 |
| 8 | ЭТ | Отчет о выполнении производственных показателей | Комитет пищевой и перерабатывающей промышленности областной Администрации | до 10-го числа, ежемесячно |
| 9 | ЭТ | Отчет о выполнении производственных показателей | Ассоциация предприятий -производителей мыловаренной и масложировой продукции | до 3-го числа, ежемесячно |
| 10 | ЭФ | Планируемые платежи | Председатель совета директоров, Ген. директор, Консультант ген. директора, начальник отдела сбыта, ведущий менеджер отдела маркетинга | до 1000, ежедневно |
| 11 | ЭФ | Выполнение производственной программы | Генеральный директор, 1-й зам. ген. директора | до 1500, ежедневно |
| 12 | ЭФ | Первоочередные платежи | Председатель совета директоров, Ген. директор | до 1000, ежедневно |
| 13 | ЭФ | Финансовый план месячный | Генеральный директор | до 5-го числа, ежемесячно |
| 14 | ЭФ | Себестоимость продукции | Председатель совета директоров, Ген. директор | до 5-го числа, ежемесячно |
| 15 | ЭФ | Финансовый план квартальный | Генеральный директор | 5-го числа, месяца следующего за отчетным кварталом |
Бухгалтерский учет на предприятии ведется в соответствии с Федеральным Законом «О бухгалтерском учете» от 21.11.1996 г. № 129-ФЗ, Гражданским кодексом РФ, Налоговым кодексом РФ, Положением по ведению бухгалтерского учета и бухгалтерской отчетности в РФ (Приказ Минфина РФ от 29,07,98 № 34н и 19), Положением по бухгалтерскому учету (ПБУ 1-19), утвержденным Приказом Минфина РФ №60н от 09.12.1998 г., Планом счетов бухгалтерского учета финансово-хозяйственной деятельности организаций и Инструкции по применению Плана счетов бухгалтерского учета финансово-хозяйственной деятельности организаций, утвержденными Приказом Минфина РФ от 31.10.2000 г. № 94н и положениями, регулирующими порядок учета различных объектов бухучета, а также Учетной политикой предприятия.
Бухгалтерский учет, осуществляется бухгалтерской службой организации, возглавляемой главным бухгалтером.
Бухгалтерский учет ведется по журнально-ордерной форме в электронном виде, используя программу автоматизации бухгалтерского учета (1C Предприятие).
Бухгалтерская отчетность составляется по форме и в объеме, определяемом законодательством. Отчетность сдается в электронном виде. По мере необходимости на бумажном носителе. Бухгалтерская отчетность состоит из годовой и промежуточной квартальной отчетности.
Анализ финансово-хозяйственной деятельности ООО «ФИНИСТ-МЫЛОВАР»
3.1 Анализ имущественного положения и оценка эффективности использования её активов
Анализ имущественного положения организации и оценку эффективности использования ее ресурсов проведем с использованием бухгалтерского баланса (форма № 1) и отчета о прибылях и убытках (форма № 2). Бухгалтерский баланс характеризует в денежной оценке финансовое положение организации по состоянию на отчетную дату. По балансу характеризуется состояние материальных запасов, расчетов, наличие денежных средств, инвестиций.
Данные баланса необходимы собственникам для контроля над вложенным капиталом, руководству организации при анализе и планировании, банкам и другим кредиторам – для оценки финансовой устойчивости.
В Концепции бухгалтерского учета в рыночной экономике России даны определения активов, обязательств и капитала.
Активами считаются хозяйственные средства, контроль над которыми организация получила в результате свершившихся фактов ее хозяйственной деятельности и которые должны принести ей экономические выгоды в будущем.
Обязательством считается существующая на отчетную дату задолженность организации, которая является следствием свершившихся проектов ее хозяйственной деятельности и расчеты по которой должны привести к оттоку активов.
Капитал представляет собой вложения собственников и прибыль, накопленную за все время деятельности организации.
В бухгалтерском балансе активы и обязательства представлены с подразделением в зависимости от срока обращения (погашения) как краткосрочные (запасы, дебиторская задолженность, денежные средства, кредиторская задолженность) и долгосрочные (основные средства, нематериальные активы, долгосрочные займы). Активы и обязательства представляются как краткосрочные, если срок обращения (погашения) по ним не более 12 месяцев после отчетной даты или продолжительности операционного цикла, превышающей 12 месяцев. Все остальные активы и обязательства представляются как долгосрочные.
В соответствии с ПБУ 4/99 бухгалтерский баланс объединяет средства в активе по разделам:
«Внеоборотные активы»,
«Оборотные активы», а источники образования этих средств по разделам:
«Капитал и резервы»,
«Долгосрочные обязательства»,
«Краткосрочные обязательства».
Каждый раздел баланса объединяет группу статей.
Согласно действующим нормативным документам баланс в настоящее время составляется в оценке нетто. Итог баланса дает ориентировочную оценку суммы средств, находящихся в распоряжении предприятия. Эта оценка является учетной (балансовой) и не отражает реальной суммы денежных средств, которую можно выручить за имущество, например, в случае ликвидации предприятия. Текущая «цена» активов определяется рыночной конъюнктурой и может отклоняться в любую сторону от учетной, особенно в период инфляции.
Характеризуя бухгалтерские балансы ООО «ФИНИСТ-МЫЛОВАР» за период 2005-2007 можно отметить, что на протяжении трех лет уставный капитал организации не изменялся и составляет 10 тыс. руб. В период с конца 2005 года и до конца 2007 года активы представлены основными средствами, незавершенным строительством, производственными запасами, краткосрочными финансовыми вложениями, денежными средствами, дебиторской задолженностью и прочими оборотными активами. В составе средств, которыми располагает предприятие, на начало 2006 года оборотные активы значительно превышали внеоборотные, и к концу 2006 года оборотные активы стали существенно превышать сумму внеоборотных активов. К концу 2007 года наибольший удельный вес в активах предприятия заняли оборотные средства 86,21%.
Источниками средств данной организации являются уставный капитал и краткосрочные обязательства, которые представлены займами и кредитами, а также кредиторской задолженностью. К концу 2007 года краткосрочная кредиторская задолженность заметно увеличилась по сравнению с 2005 и 2006 годами и стала составлять наибольшую часть краткосрочных обязательств.
При анализе бухгалтерской (финансовой) отчетности необходимо определить ликвидность баланса. Ликвидность баланса определяется как степень покрытия обязательств организации ее активами, срок превращения которых в деньги соответствует сроку погашения обязательств.
Ликвидность активов определяется как величина, обратная времени, необходимому для превращения их в денежные средства. Чем меньше время, которое потребуется, чтобы данный вид активов превратился в деньги, тем выше их ликвидность.
Анализ ликвидности баланса заключается в сравнении средств по активу, сгруппированных по степени их ликвидности и расположенных в порядке убывания ликвидности, с обязательствами по пассиву, сгруппированными по срокам их погашения и расположенными в порядке возрастания сроков.
Изучение отчета о прибылях и убытках позволяет увидеть порядок формирования конечного финансового результата предприятия, величину этого результата как от реализации товаров, продукции, работ, услуг, так и от прочих операций, сумму причитающихся платежей бюджету по налогу на прибыль и другим налогам из чистой прибыли, а также сумму остающейся в распоряжении предприятия чистой прибыли. Все эти данные пользователю представляются за отчетный и предыдущий годы, что обеспечивает еще возможность сравнения соответствующих показателей за два года.
Так, по отчетам о прибылях и убытках ООО «ФИНИСТ-МЫЛОВАР» за 2005-2007 г.г. можно сказать, что у организации в период с 2005 года по 2007 год выручка от продажи товаров, продукции, работ, услуг с каждым годом становилась больше, но в тоже время и значительно увеличивалась и себестоимость продукции. По сравнению с 2005 годом в 2007 году выручка выросла на 154514 тыс. руб. Организация в 2005 году имела от реализации товаров прибыль в сумме 2611 тыс. руб., а в 2006 году – 3220 тыс. руб. В течение 2007 года предприятие получило убыток от основной деятельности в размере 1205 тыс. руб. Но за счет прочих доходов предприятие компенсировало затраты и в итоге прибыль до налогообложения составила 1618 тыс. руб.
Все это свидетельствует об положительных изменениях в деятельности предприятия.
Вертикальный (структурный) анализ – это представление бухгалтерской (финансовой) отчетности в виде относительных величин, которые характеризуют структуру итоговых показателей. Вертикальный анализ может проводиться по исходной отчетности или агрегированной. Преимущества такого вида анализа отчетности также очевидны при сравнении отчетов.
Все статьи баланса