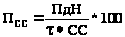Анализ финансовой деятельности предприятия
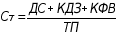
Коэффициент абсолютной ликвидности (САl) равен отношению величины наиболее ликвидных активов к сумме наиболее срочных обязательств:
 . (2.3)
Коэффициент абсолютной ликвидности показывает, какую часть текущих пассивов предприятие может погасить немедленно.
Таблица 2.3 Ранжирование значений коэффициента абсолютной ликвидности
| Оценка | Отлично | Хорошо | Удовлетворительно | Плохо |
| Значение коэффициента | более 0,2 | От 0,1 до 0,19 | от 0,05 до 0,09 | менее 0,049 |
Таблица 2.4 Ранжирование значений коэффициента ликвидности активов в зависимости от его вида
| Значение | Ликвидность статьи баланса | Пример балансовых строк |
| от 0,96 и более | Высоколиквидная | Денежные средства |
| от 0,86 до 0,95 | Быстроликвидная | Краткосрочные финансовые вложения |
| от 0,51 до 0,85 | Среднеликвидная | Животные на откорме, доходные вложения в материальные ценности |
| 0,26 – 0,5 | Малоликвидная | Незавершенное производство (НЗП), расходы будущих периодов, НДС по приобретенным ценностям, основные средства, долгосрочные финансовые вложения |
| Менее 0,25 | Неликвидная | Незавершенные капитальные вложения, нематериальные активы |

| Коэффициент абсолютной ликвидности САl | |||
| 0,007910855 | 0,007968859 | 0,008785822 | 0,007917449 |
Взвешенный коэффициент текущей ликвидности (CWCL) равен отношению реальной (ликвидной) стоимости текущих активов к текущим обязательствам предприятия.
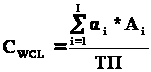 , (2.5)
где
 -
коэффициент
ликвидности
i – й статьи текущих
активов (
 );
 -
балансовое
значение i – й
статьи текущих
активов;
i= 1,I (I - число статей текущих активов).
Таблица 2.5 Ранжирование значений взвешенного коэффициента взвешенной текущей ликвидности
| Оценка | Отлично | Хорошо | Удовлетворительно | Плохо |
| Значение коэффициента | более 1,5 | от 1,2 до 1,49 | от 0,9 до 1,19 | менее 0,89 |
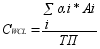
| Взвешенный коэффициент текущей ликвидности CWCL | |||
| 0,04 | 0,04 | 0,02 | 0,08 |
Коэффициент качества текущих активов (СQA) определяется как отношение реальной (ликвидной) стоимости текущих активов к их балансовой стоимости:
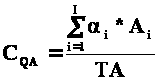 , (2.6)
где
-
коэффициент
ликвидности
i – й статьи текущих
активов ( );
-
балансовое
значение i – й
статьи текущих
активов;
i= 1,I (I - число статей текущих активов).
| Коэффициент качества текущих активов СQA |
|
||
| 0,03 | 0,03 | 0,02 | 0,06 |

Собственный оборотный капитал (СОК) определяется как разность между долгосрочными средствами предприятия и вложениями во внеоборотные активы:
СОК = СС + ДЗС – ВНА, (2.7)
где СС – собственные средства предприятия; ДЗС – долгосрочные заемные средства;
ВНА – внеоборотные активы.
Показатель определяет, сколько средств, находящихся в долгосрочном распоряжении предприятия, вложено в оборотный капитал. Нормативными являются два значения:
СОК < 0 – плохой показатель;
СОК > 0 – все нормально.
| Собственный оборотный капитал СОК | СОК = СС – ВНА + ДЗС | ||||
| 1062961 | 903051 | 513236 | 711868 | ||
2.2 Коэффициенты долгосрочной ликвидности
Коэффициент маневренности (СМ) определяется как отношение собственного оборотного капитала к сумме долгосрочных источников финансирования деятельности предприятия:
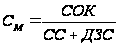 , (2.8)
где СОК – собственный оборотный капитал;
СС – собственные средства предприятия; ДЗС – долгосрочные заемные средства.
Таблица 2.8 Ранжирование значений коэффициента маневренности
| Оценка | Отлично | Хорошо | Удовлетворительно | Плохо |
| Значение коэффициента | более 0,7 | от 0,4 до 0,69 | от 0,1 до 0,39 | менее 0,09 |
| Коэффициент маневренности См |
|
||||
| 0,1 | 0,08 | 0,05 | 0,07 |
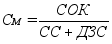
Коэффициент независимости (CIND) процент собственных средств в общей сумме используемых предприятием ресурсов и рассчитывается как
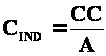 , (2.9)
где СС – собственные средства предприятия;
А – балансовая сумма активов.
Таблица 2.9 Ранжирование значений коэффициента независимости
| Оценка | Отлично | Хорошо | Удовлетворительно | Плохо |
| Значение коэффициента | более 0,66 | от 0,5 до 0,65 | от 0,33 до 0,49 | менее 0 ,32 |
| Коэффициент независимости CIND |
|
||||
| 73,73 | 72,55 | 70,71 | 71,60 |

Коэффициент общей ликвидности (СGL) определяется как отношение общей суммы активов предприятия к сумме внешних источников финансирования деятельности предприятия:
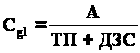 ,
(2.10)
где А – балансовая сумма активов;
ТП – текущие пассивы;
ДЗС – долгосрочные заемные средства.
Таблица 2.10 Ранжирование значений коэффициента общей маневренности
| Оценка | Отлично | Хорошо | Удовлетворительно | Плохо |
| Значение коэффициента | более 3 | от 2 до 2,99 | От 1 до 1,99 | менее 0,99 |
| Коэффициент общей ликвидности СGL |
|
||||
| 3,81 | 3,64 | 3,41 | 3,52 | ||

Ликвидационная стоимость активов ЛСА представляет собой взвешенную сумму всех статей активов:
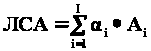 ,
(2.11)
где
-
коэффициент
ликвидности
i – й статьи текущих
активов ( );
-
величина i – й
статьи активов;
i= 1,I (I - число статей
активов).
| Ликвидационная стоимость активов ЛСА |
|
I | ||
| 105857,2 | 99248,48 | 66866,76 | 202961,04 |
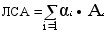
Ликвидационная стоимость предприятия ЛСП определяется как разница между ликвидационной стоимостью активов и размером всех обязательств организации перед третьими лицами:
ЛСП = ЛСА – ТП – ДЗС. (2.12)
| Ликвидационная стоимость предприятия ЛСП | |||||
| -3442442,8 | -3580770,52 | -3753987,24 | -3544017,96 | ||
Взвешенный коэффициент общей ликвидности СWGL определяется как отношение ликвидационной стоимости активов к размеру всех сторонних обязательств предприятия:
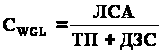 . (2.13)
Таблица 2.13 Ранжирование значений коэффициента общей ликвидности
| Оценка | Отлично | Хорошо | Удовлетворительно | Плохо |
| Значение коэффициента | более 2 | от 1,5 до 1,99 | от 1 до 1,49 | менее 0,99 |
| Взвешенный коэффициент общей ликвидности |
|
||
| 0,03 | 0,03 | 0,02 | 0,05 |

3.Анализ деловой активности организации
Термин «деловая активность» начал использоваться в отечественной экономической литературе сравнительно недавно в связи с внедрением широко известных в различных странах мира методик анализа финансовой отчетности на основе системы аналитических коэффициентов. Трактовка данного термина может быть различной. В широком смысле деловая активность означает весь спектр усилий, направленных на продвижение фирмы на рынках продукции, труда, капитала. В контексте анализа финансово-хозяйственной деятельности этот термин понимается в более узком смысле — как текущая производственная и коммерческая деятельность предприятия. В этом случае словосочетание «деловая активность» представляет собой, возможно, не вполне удачный перевод англоязычного термина «business activity», характеризующего соответствующую группу коэффициентов из системы показателей. Деловая активность коммерческой организации проявляется в динамичности ее развития, достижении ею поставленных целей, что отражают натуральные и стоимостные показатели, эффективном использовании экономического потенциала, расширении рынков сбыта своей продукции. Оценка деловой активности на качественном уровне может быть получена в результате сравнения деятельности данной коммерческой организации и родственных по сфере приложения капитала организаций. Показатели оборачиваемости активов определяются относительно выручки и относительно себестоимости продукции.
Основными информационными источниками при выполнении анализа деловой активности выступает, помимо бухгалтерского баланса предприятия, его отчет о прибылях и убытках, который характеризует доходы и расходы организации за определенный промежуток времени (обычно ежеквартально).
3.1 Показатели оборачиваемости активов организации
3.1.1 Показатели оборачиваемости текущих активов относительно выручки организации
Общая оборачиваемость всех оборотных средств складывается из частной оборачиваемости отдельных элементов оборотных средств. Скорость как общей оборачиваемости, так и частной оборачиваемости отдельных элементов оборотных средств характеризуется следующими показателями.
Время оборота (ВОi) i-й группы (строки) текущих активов определяется как произведение длительности отчетного периода и дроби, числитель которой представляет собой величину соответствующего актива на конец отчетного периода (согласно бухгалтерскому балансу), а знаменатель выручку, полученную предприятием за отчетный период (единицей измерения таких показателей является количество дней оборота i-й группы (строки) баланса):
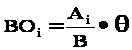 , (3.1)
где Аi – средняя величина i – й группы текущих активов за анализируемый отчетный период;
В – выручка от продажи товаров;
 –
число дней
в анализируемом
отчетном периоде,
в течение которого
была получена
выручка. Принимается,
что в квартале
90 дней, в полугодии
– 180 дней, в году
360.
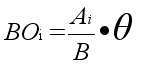
Данный показатель характеризует время, на которое выручка “замораживается” в виде соответствующего актива.
| Время оборота (ВОi) | |||||
| ЗСМ | 70,1 | 20,7 | 49,9 | 23,2 | |
| КДЗ | 293,4 | 65,7 | 65,7 | 69,5 | |
| КФВ | -124,0 | -27,0 | -3,8 | 34,2 |
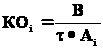 , (3.2) тогда
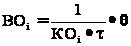 ,
(3.3)
где
 –
продолжительность
периода, за
который рассчитана
выручка (в годах).
Этот коэффициент показывает, сколько раз происходит оборачиваемость оборотных активов в годовом исчислении, при этом, чем больше его величина, тем эффективнее используются оборотные средства.
Оборачиваемость текущих активов (время оборота – ВОТА):
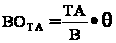 . (3.4)
Как уже говорилось ранее, любое предприятие стремится максимально результативно использовать свое имущество, т.е. максимально сократить время оборота текущих активов. Реализация на практике подобного подхода позволяет предприятию получить дополнительное преимущество в конкурентной борьбе, т.к. оно способно решать те же задачи, что и ранее, но используя при этом меньше имущества, чем раньше.
Время оборота текущих активов для большинства организаций не должно превышать 90 дней. Если это время превышает 90 дней, то, скорее всего, у организации имеются какие-то проблемы (со сбытом продукции, с расчетами с покупателями).
Чтобы полностью проанализировать деловую активность предприятия, недостаточно определить время оборота текущих активов, необходимо выявить детальную структуру оборота, т.е. на каких именно этапах операционного цикла скорость оборота наиболее замедляется и, напротив, на каких наоборот осуществляется наиболее успешно. Для этого рассчитывается еще четыре коэффициента:
время оборота материальных запасов сырья и материалов (ВОЗСМ);
время оборота незавершенного производства (ВОНЗП);
время оборота товарных запасов (ВОТЗ);
время оборота дебиторской задолженности (ВОДЗ).
| Оборачиваемость текущих активов (время оборота – ВОта): |
|
||||
| 531,2 | 125,9 | 246,8 | 113,2 | ||
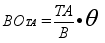
Время оборота материальных запасов сырья и материалов (ВОЗСМ) рассчитывается как:
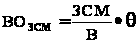 , (3.5)
где ЗСМ – запасы сырья и материалов.

| Время оборота материальных запасов сырья и материалов (ВОЗСМ) | |||||
| 70,1 | 20,7 | 49,9 | 23,2 | ||
Если данный
показатель
меньше или
равен 20 дням,
то можно считать,
что коэффициент
ликвидности
запасов ( ЗСМ)
составляет
0,75, т.е. ликвидационная
стоимость
запасов весьма
высока.
Если время
оборота материальных
запасов колеблется
от 20 до 120 дней, то
коэффициент
ликвидности
запасов (ЗСМ)
определяется
по следующей
формуле
ЗСМ
= 0,75 – 0,005 * (ВОзс – 20).
(3.6)
Если время
оборота материальных
запасов превышает
120 дней, то коэффициент
ликвидности
запасов (ЗСМ)
составляет
0,25.
| 0,5 | 0,7 | 0,6 | 0,7 |
Время оборота незавершенного производства (ВОНЗП) равно:
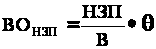 . (3.7)
Время оборота незавершенного производства обычно отождествляется с длительностью производственного цикла типового предприятия, выпускающего соответствующий вид продукции.
| Время оборота незавершенного производства (ВОНЗП) равно: |
|
||
| 1,142858112 | 0,29589609 | 0,698009503 | 0,261755378 |
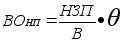
Считается, что никаких проблем в производстве нет, если
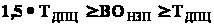 ,
(3.8)
где ТДПЦ – длительность производственного цикла, дней.
Если
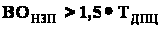 ,
то в существующем
производственном
процессе организации,
имеются некоторые
проблемы, либо
часть продукции
не пользуется
спросом..
Время оборота товарных запасов (ВОТЗ) определяется как:
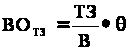 ,
где ТЗ – товарные запасы. (3.9)
| Время оборота товарных запасов (ВОТЗ) определяется как: |
|
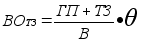
В целом, товарные запасы относятся к среднеликвидным активам (ликвидность товарных запасов составляет в среднем 0,75). О такой ликвидности можно говорить, если время оборота товарных запасов (ВОТЗ) не превосходит 30 дней.
Если время оборота товарных запасов (ВОтз) находится в пределах от 30 до 90 дней, тогда коэффициент ликвидности товарных запасов (aТЗ) будет определяться по формуле:
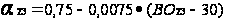 . (3.10)
Если время оборота товарных запасов (ВОтз) более 90, то коэффициент ликвидности товарных запасов (aТЗ) будет равен 0,3.
Время оборота дебиторской задолженности (ВОКДЗ) рассчитывается так:
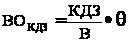 . (3.11)
| Время оборота дебиторской задолженности (ВОДЗ) рассчитывается так |
|
|||||
| 327,73 | 73,36 | 130,40 | 55,95 | |||
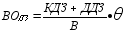
Время оборота дебиторской задолженности отражает динамику (увеличение или уменьшение) размеров товарного кредита, предоставляемого предприятием потребителю. Рост показателя означает увеличение продаж в кредит.
Показатель времени оборота дебиторской задолженности (ВОКДЗ) для большинства организаций не должен превышать 1 месяца. Если это выполняется, можно считать, что дебиторская задолженность является среднеликвидным активом с коэффициентом ликвидности 0,8.
Если время оборота дебиторской задолженности начинает стремиться к 3-м месяцам, то ее ликвидность начинает падать. В простейшем варианте коэффициент ликвидности будет определяться формулой:
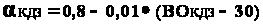 . (3.12)
Если время оборота дебиторской задолженности больше 90, то коэффициент ликвидности дебиторской задолженности (aКДЗ) составит 0,2.
3.1.2 Показатели оборачиваемости, рассчитываемые относительно расходов организации
Эти показатели важны, прежде всего, для того, чтобы оценить устойчивость производства предприятия - потенциального заемщика к неблагоприятному изменению внешней среды. С этой точки зрения рассчитываются следующие два показателя:
время оборота запасов сырья и материалов (ВОЗСМ);
время оборота наличности (ВОн).
Время оборота сырья и материалов (ВОЗСМ) равно
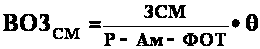 , (3.13)
где ЗСМ – запасы сырья и материалов;
Р – себестоимость проданных товаров;
Ам – сумма амортизационных отчислений за отчетный период;
ФОТ – фонд оплаты труда в отчетный период, включая ЕСН.
Показатель показывает, на сколько дней работы у предприятия хватит имеющихся запасов сырья и материалов. Считается, что все нормально, если время оборота сырья и материалов относительно затрат (ВОЗСМ) более 10 дней.
Для производственных предприятий может быть (при отсутствии соответствующих данных) использована упрощенная формула
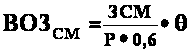 , (3.14)
где Р – себестоимость проданной продукции на определенный период.
Время оборота наличности (ВОН) определяется как:
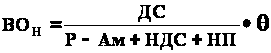 (3.15)
где ДС – денежные средства;
Р – себестоимость проданной продукции на определенный период;
Ам – сумма амортизационных отчислений за отчетный период;
НДС – налог на добавленную стоимость, который должен быть перечислен в федеральный бюджет в период, предшествующий анализируемому;
НП – налоги, выплачиваемые из прибыли.
Таблица 3.1 Ранжирование значений показателя времени оборота наличности
| Оценка | Отлично | Хорошо | Удовлетворительно | Плохо |
| Значение показателя | от 3 до 6,9 | от 2 до 2,9 и от 7 до 10 | от 1 до 1,9 и от 10 до 14,9 | менее 0,9 и более 15 |
3.2 Показатели оборачиваемости пассивов организации
Показатели оборачиваемости пассивов показывают, за сколько дней предприятие может рассчитаться по своим обязательствам. На практике обычно рассчитывают пять таких показателей:
время оборота текущих пассивов (ВОТП);
время оборота кредиторской задолженности (ВОКЗ);
время оборота первоочередных платежей (ВОПП);
время оборота заемных средств (ВОЗС);
время ожидания наличности (ВОЖ).
Время оборота текущих пассивов (ВОТП) рассчитывается как:
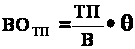 . (3.16)
Таблица 3.2 Ранжирование значений показателя времени оборота пассивов
| Оценка | Отлично | Хорошо | Удовлетворительно | Плохо |
| Значение показателя | менее 29 дней | от 30 до 59 дней | от 60 до 119 дней | от 120 до 360 дней |
На практике, чтобы более детально проанализировать структуру текущих пассивов, кроме этого показателя обычно производится расчет ряда связанных показателей.
Время оборота кредиторской задолженности (ВОКЗ) равно
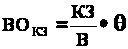 , (3.17)
где КЗ – кредиторская задолженность.
Время оборота первоочередных платежей (ВОПП) равно
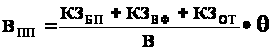 , (3.18)
где КЗБП – кредиторская задолженность по бюджетным платежам;
КЗВФ - кредиторская задолженность по платежам ЕСН;
КЗОТ - кредиторская задолженность по оплате труда.
Таблица 3.3 Ранжирование значений показателя времени оборота кредиторской задолженности
| Оценка | Отлично | Хорошо | Удовлетворительно | Плохо |
| Значение показателя | Менее 14 | От 15 до 29 | от 30 до 59 дней | более 60 дней |
Время оборота краткосрочных заемных средств (ВОКЗС) рассчитывается как
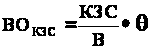 . (3.19)
Данный показатель позволяет оценить предельную величину кредита, который может быть выдан предприятию. Согласно банковским стандартам считается, что предприятие может получить краткосрочный кредит на сумму, не превышающую четверть от выручки, планируемой к получению в период использования кредита. Таким образом, по значению данного показателя можно судить о возможности получения краткосрочного кредита предприятием.
Время ожидания наличности (ВОЖ) равно
ВОЖ = ВОТЗ + ВОДЗ - ВОКЗС, (3.20)
где ВОТЗ - время оборота товарных запасов;
ВОДЗ - время оборота дебиторской задолженности;
ВОКЗС - время оборота кредиторской задолженности.
Таблица 3.4 Ранжирование значений показателя времени ожидания наличности
| Оценка | Отлично | Хорошо | Удовлетворительно | Плохо |
| Значение показателя | от 1 до 2,9 |
от 0,1 до 0,9 или от 3 до 4,9 |
от –14,9 до 0 или от 5 до 14,9 | Менее -15 или более 15 |
4. Анализ результативности деятельности организации
4.1 Показатели отдачи
Показатель отдачи производства (ОТР) рассчитывается следующим образом:
 , (4.1)
где В – выручка за отдельный период;
Р – себестоимость проданных товаров за отдельный период.
Таблица 4.1 Ранжирование значений показателя отдачи производства
| Оценка | Отлично | Хорошо | Удовлетворительно | Плохо | Очень плохо |
| Значения показателя | более 1,3 | от 1,2 до 1,29 | от 1,1 до 1,19 | от 1 до 1,09 | менее 0,99 |
Показатель отдачи активов (ОТА) рассчитывается следующим образом:
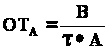 , (4.2)
где В – выручка; А – балансовая стоимость активов;
- продолжительность
периода, за
который получен
результат, в
долях от года.
Таблица 4.2 Ранжирование значений показателя отдачи активов
| Оценка | Отлично | Хорошо | Удовлетворительно | Плохо |
| Значение показателя | более 1,49 | от 1 до 1,5 | от 0,5 до 0,99 | менее 0,49 |
Показатель отдачи внеоборотных активов (ОТВНА) рассчитывается как
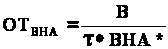 , (4.3)
где ВНА* – внеоборотные активы без учета долгосрочных финансовых вложений.
Таблица 4.3 Ранжирование значений показателя отдачи внеоборотных активов (без учета долгосрочных финансовых вложений)
| Оценка | Отлично | Хорошо | Удовлетворительно | Плохо |
| Значение показателя | более 1,99 | от 1,5 до 1,99 | от 1 до 1,49 | менее 0,99 |
Показатель отдачи текущих активов (ОТТА) определяется следующим образом:
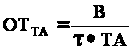 ,
(4.4)
где ТА - текущие активы.
4.2 Показатели прибыльности основной деятельности
Показатель прибыльности основной деятельности по затратам (ПОДР) равен
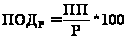 , (4.5)
где ПП – прибыль от продаж; Р – себестоимость проданных товаров (без НДС).
Показатель прибыльности основного производства по активам (ПОДА) определяется как:
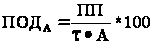 ,
(4.6)
где ПП – прибыль от продаж; А - балансовая сумма активов.
Таблица 4.4 Ранжирование значений показателя прибыльности основного производства по активам
| Оценка | Выгодно | Умеренно выгодно | Мало выгодно |
| Значение показателя | Более 51% | от 30% до 50% | менее 29% |
Показатель прибыльности основной деятельности по собственным средствам (ПОДСС) равен
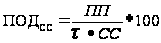 , (4.7)
где СС – собственные средства предприятия.
4.3 Показатели прибыльности
Показатель прибыльности производства (ПП) рассчитывается как
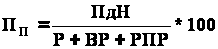 ,
(4.8)
где ПдН – прибыль до налогообложения; ВР – внереализационные расходы;
| 13,55 | 7,28 | 8,07 | 25,39 |
РПР – прочие операционные расходы.
Показатель прибыльности активов (ПА) определяется как
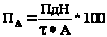 , (4.9)
где А - балансовая стоимость активов;
- продолжительность
периода, за
который получен
результат, в
годах.
Таблица 4.5 Ранжирование значений показателя прибыльности активов
| Оценка | Отлично | Хорошо | Удовлетворительно |
| Значение показателя | более 31% | от 20% до 30% | менее 19% |
Показатель прибыльности собственных средств (ПСС) определяется как