Фінансова діяльність акціонерних товариств
ПОЗИКОВИЙ ФОНД акціонерного товариства формується за рахунок випуску облігаційних позик на строк не менше одного року. Облігації можуть бути іменними і на пред'явника. Проценти по них повинні виплачуватись не рідше одного разу на рік в установлені строки, незалежно від отриманого товариством прибутку і його фінансового стану. Власники облігацій мають переваги (порівняно з власниками акцій) на прибуток, що розподіляється, і активи товариства при його ліквідації.
Чистий прибуток по рішенню Ради директорів розподіляється між акціонерами в формі дивіденду і резервами. Для покриття витрат, пов'язаних з відшкодуванням збитків, позаплановими видатками товариства, останнє створює РЕЗЕРВНИЙ ФОНД. Це фонд визначеного законодавством розміру. Він має бути не менше 25 відсотків статутного фонду товариства. Формується він за рахунок чистого прибутку шляхом щорічного відшкодування 5% прибутку до отримання необхідної суми. Кошти резервного фонду зараховуються на спеціальний рахунок в установі банку. Рішення про використання фонду приймає вищий орган управління товариства. Резервний фонд має цільове призначення, тому дані кошти на інші цілі не використовуються.
Обов'язковим фондом у акціонерному товаристві є також ФОНД СПЛАТИ ДИВІДЕНДІВ. Абсолютний розмір і частка прибутку, що спрямовується на формування фонду, визначається рішенням Загальних зборів акціонерів за поданням Правління, погодженням із Спостережною Радою акціонерного товариства.
За рахунок коштів фонду нараховуються і виплачуються дивіденди акціонерам акціонерного товариства відповідно до Положення про порядок нарахування і виплати дивідендів.
ФОНД ВИРОБНИЧОГО РОЗВИТКУ формується після формування резервного фонду і фонду дивідендів. Кошти цього фонду спрямовуються на:
фінансування витрат на технічне переозброєння, реконструкцію діючих виробництв
фінансування витрат по підготовці і освоєнню нової і модернізованої продукції
проведення науково-дослідних і проектних робіт
природоохоронні заходи
будівництво чи придбання будівель, споруд.
ФОНД РОЗВИТКУ ПЕРСОНАЛУ забезпечує зацікавленість персоналу акціонерного товариства в належному виконанні ним своїх обов’язків перед акціонерним товариством, підвищення кваліфікації персоналу.
ФОНД УЧАСТІ ПЕРСОНАЛУ В ПРИБУТКАХ АКЦІОНЕРНОГО ТОВАРИСТВА використовується для преміювання і інших видів матеріального заохочення персоналу за підсумками господарчої діяльності за рік.
ФОНД СОЦІАЛЬНОГО РОЗВИТКУ спрямовується на житлове будівництво, будівництво і утримання об'єктів соціально-культурної сфери, спортивні, оздоровчі, культурно-масові заходи, інші соціальні потреби. Інші фонди створюються, якщо це передбачено стату0ибутку акціонерного товариства після сплати податків може також використовуватись для винагороди робітників в грошовій формі чи видачею акцій.
2.3.2 Правовий режим дивідендів
Правовий режим дивідендів можна визначити як врегульовані правом колективної (акціонерної) власності порядок визначення розміру, оголошення та виплати акціонерам доходів по акціях з чистого прибутку акціонерного товариства. Він має законодавчу основу. Це стаття 4 "Основні характеристики акцій" і стаття 9 "Виплата доходу по акціях" Закону "Про цінні папери і фондову біржу", стаття 15 "Прибуток товариства" Закону "Про господарські товариства". Стаття 10 цього закону визначає право акціонера на дивіденди, а стаття 41 відносить порядок розподілу прибутку (отже і визначення дивідендів) до компетенції вищого органу (загальних зборів) товариства. Окремі акти і статті законодавства про товариства деталізують правовий режим дивідендів.
Термін ДИВІДЕНД латинського походження. Закон коротко визначає цим терміном частину прибутку акціонерного товариства, яку має право одержати власник акції (статті 4,5,9 Закону "Про цінні папери і фондову біржу"). Теорія права дає більш широке визначення: дивіденд - це частина чистого прибутку акціонерного товариства, яка підлягає розподілу і привласненню акціонерами пропорційно вартості належних їм акцій; це також сума (величина, розмір) доходу акціонера на одну акцію. Інакше кажучи, це частка від ділення фонду сплати дивідендів на кількість акцій, власники (держателі) яких мають право на дивіденди. В юридичному аспекті оголошений Вищим органом товариства дивіденд є саме майновим правом фізичного чи юридичного акціонера, тобто правом майнової вимоги до товариства. Це право, яке захищається судом (арбітражним судом) в позовному порядку. Слід мати на увазі, що крім загального, діє окреме законодавче визначення дивіденду акціонера, який є державною юридичною особою. Цей дивіденд теж визначається як частина прибутку на долю державного майна у статутному фонді товариства.
Розділ ІІІ. Аналіз діяльності відкритого акціонерного товариства „Гуляйпільський елеватор”
3.1 Техніко-економічна характеристика ВАТ „Гуляйпільський елеватор”
Відкрите акціонерне товариство „Гуляйпільський елеватор утворений у 1981 р. ВАТ „Гуляйпільський елеватор” – одне з найбільших підприємств у своїй галузі. До складу підприємства входить: млиновий цех №1, млиновий цех №2, елеватор, виробничо-технічна лабораторія, цех готової продукції, енергетичний, паросиловий, транспортний, ремонтно-механічний, ремонтно-будівельний цех, гараж, заводоуправління, тарна база, матеріальний склад.
Основний виробничий комплекс – млинцех №1 і млинцех №2.
Сьогодні млиновий цех №1 працює у складі трьох паралельно працюючих секцій, загальною продуктивністю 750 т зерна на добу та переробляє зерно м'якої пшениці у борошно хлібопекарське трьохґатункового помелу з виходом борошна вищого ґатунку 45%, першого ґатунку 20%, другого ґатунку 10%, при загальному виході борошна 75%; другий варіант виходу продукції – борошна вищого ґатунку 33%, крупи манної 2%, борошна першого ґатунку 40%.
Проведення технічного переозброєння забезпечило стабільний випуск продукції за якістю, використання пневмотранспорту, автоматизований технологічний процес, покращилися умови праці працівників, поліпшена естетика виробництва.
Для збереження зерна використовують:
– елеватор 1 – споруджений у 1930 р., тип млиновий, місткість 14 тис. т;
– елеватор 2 – споруджений у 1960 р., тип млиновий, місткість 30 тис. т.
По елеваторно-складському господарству щорічно виконувалися заходи з метою забезпечення стабільного прийому, збереження і відпуску зерна в переробку. Замінено конструкції транспортних галерей, що обгороджують встановлений ліфт на елеваторі, виконано благоустрій місця вивантаження зерна, виконано проектні роботи з реконструкції аспіраційних систем з встановленням фільтрів РЦІ, впроваджено в експлуатацію розвантажник автомобілів.
Для збереження борошна використовують цех готової продукції –який являє собою цегельний будинок для збереження борошна в тарі – 1455 т, для безтарного збереження – 1560 т, фасувальна лінія продуктивністю 50 т на добу. Ведеться постійна робота з удосконалення роботи устаткування на вантажно-розвантажувальних роботах складу. Виконані проектні роботи з прискорення завантаження борошна в автоборошновози із застосуванням вібророзвантажувачів РЗ-БВД-130.
В наявності є також енергоцех – для обслуговування електроустаткування та кабельних ліній. Паросиловий цех, до складу якого входить: котельня для вироблення пара і гарячої води на технологічні потреби, опалювання та гарячого водопостачання.
Ремонтно-механічний і ремонтно-будівельний цехи забезпечують безперебійну роботу основних і допоміжних цехів, забезпечуючи відновлення вузлів, деталей, механізмів, здійснюючи ремонт устаткування, приміщень.
Гараж виконує обсяг операцій з перевезення вантажу для забезпечення стабільної роботи цехів і ділянок комбінату. У гаражі знаходиться автотранспорт вантажний і легковий, вантажопідйомні крани.
Транспортний цех обслуговує допоміжні цехи з прийому зерна із залізниці та здійснює відвантаження готової продукції на залізниці. У складі цеху два тепловози, ремонтна ділянка депо.
Тарна ділянка здійснює прийом, збереження і видачу мішкотари в цехи.
Вирішено ряд технічних питань з удосконалення інженерних комунікацій. Разом з вирішенням технічного стану підприємства вирішуються питання управлінського характеру та побуту працюючих.
Переробка пшениці в борошно – складний технологічний процес, що складається з багатьох операцій, кожна з яких впливає на харчову цінність і якість готового продукту. Виробництво борошна складається з двох послідовних етапів: підготовка зерна до помелу, його розмел і формування сортів борошна.
Три секції – продуктивністю 250 т на добу кожна – переробляють пшеницю м'яку в борошно хлібопекарського помелу з виходом 75%. У розмельному відділенні встановлене наступне технологічне устаткування: вальцьові верстати, розсіви шестигранні, розсіви чотиригранні, ситовіяльні машини, вимельні машини, віброцентрофуги, ентолейтори, деташери.
Основні техніко-економічні показники ВАТ „Гуляйпільський елеватор” подані в табл. 2.1.
Таблиця 2.1
Основні техніко-економічні показники ВАТ „Гуляйпільський елеватор”
|
№ п/п |
Показники |
Одинці виміру |
Звіт 2007 р. |
Звіт 2008 р. |
Відхи-лення |
| 1 | Виробнича потужність | т/добу | 720,0 | 750,0 | 30 |
| 2 | Обсяг переробки зерна | т | 210960,0 | 220500,0 | 9540 |
| 3 | Виробництво продукції | т | 204631,2 | 213885,0 | 9253,8 |
| 4 | Обсяг реалізації продукції | т | 204630,4 | 213874,5 | 9244,1 |
| 5 | Чисельність ПВП | чол. | 501 | 508 | 7 |
| 6 | Чистий дохід від реалізації продукції | тис. грн. | 120467,1 | 126261,6 | 5794,5 |
| 5 | Собівартість продукції | тис. грн. | 109141,0 | 114282,8 | 5141,8 |
| 7 | Продуктивність праці | тис. грн. | 240,5 | 248,5 | 8,1 |
| 8 | Прибуток | тис. грн. | 4122,7 | 4301,4 | 178,7 |
| 9 | Рентабельність продукції | тис. грн. | 110,4 | 110,5 | 0,1 |
| 10 | Рентабельність ОФ | тис. грн. | 0,26 | 0,24 | -0,02 |
3.2 Фінансово-економічні показники операційної діяльності підприємства
Фінансово-економічні показники операційної діяльності підприємства характеризуються ступенем його прибутковості та оборотності капіталу, фінансової стійкості та динаміки структури джерел фінансування, здатності розраховуватися за борговими зобов’язаннями.
Правильна оцінка фінансових результатів діяльності та фінансово-економічного стану підприємства за сучасних умов господарювання конче потрібна як для його керівництва і власників, так і для інвесторів, партнерів, кредиторів, державних органів. Фінансово-економічний стан підприємства цікавить і його конкурентів, але вже в іншому аспекті – негативному; вони зацікавлені в ослабленні позицій конкурентів на ринку.
Для оцінки фінансово-економічного стану підприємства необхідна відповідна інформаційна база. Такою можуть бути звіт про фінансові результати діяльності і баланс – підсумковий синтетичний документ про склад засобів діяльності підприємства та джерел їхнього формування в грошовій формі на певну дату (кінець кварталу, року).
Прибутковість підприємства вимірюється двома показниками – прибутком і рентабельністю. Прибуток виражає абсолютний ефект без урахування використаних ресурсів. Тому для аналізу його доповнюють показником рентабельності. Рентабельність – це відносний показник ефективності роботи підприємства, який у загальній формі обчислюється як відношення прибутку до витрат (ресурсів). Рентабельність має кілька модифікованих форм залежно від того, які саме прибуток і ресурси (витрати) використовують у розрахунках.
Для оцінки фінансово-економічного стану підприємства необхідна відповідна інформаційна база. Такою базою є звіт про фінансові результати діяльності (форма2) та баланс (форма1).
Передусім відокремлюють рентабельність інвестованих ресурсів (капіталу) і рентабельність продукції. Рентабельність інвестованих ресурсів (капіталу) обчислюється в кількох модифікаціях: рентабельність активів, рентабельність власного капіталу, рентабельність акціонерного капіталу.
Рентабельність активів (Ра) характеризує ефективність використання всього наявного майна підприємства та обчислюється за формулою:

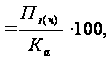 (3.1)
де  – загальний
(чистий) прибуток
підприємства
за рік;
 – середня
сума активів
за річним балансом.
Обчислюючи цей показник, виходять як із загального (до оподаткування), так і з чистого (після оподаткування) прибутку. Єдиного методичного підходу тут не існує. Тому треба обов’язково зазначити, який саме прибуток при цьому використовується.
Показник рентабельності загальних активів може бути дезагрегований, якщо підприємство здійснює різні види діяльності (за її диверсифікації). У цьому разі поряд із рентабельністю всіх активів визначається рентабельність за окремими видами діяльності (наприклад, рентабельність виробництва, сервісного обслуговування, комерційної діяльності тощо).
Рентабельність власного капіталу (Рвк) відображає ефективність використання активів, створених за рахунок власних коштів:
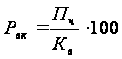 , (3.2)
де  – чистий прибуток
підприємства;
 – власний
капітал підприємства.
Величина власного капіталу береться за даними балансу підприємства або його звіту про власний капітал на певну дату.
Рентабельність акціонерного капіталу (Рак) свідчить про верхню межу дивідендів на акції та обчислюється так:
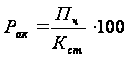 , (3.3)
де
– чистий прибуток
підприємства;
 – статутний
капітал (номінальна
вартість проданих
акцій).
Цей показник можна обчислювати також як рентабельність акціонерного капіталу від звичайних акцій. Тоді з прибутку Пч віднімають фіксовані дивіденди на привілейовані акції, а зі статутного капіталу – номінальну вартість цих акцій.
Рентабельність продукції (Рп) характеризує ефективність витрат на її виробництво і збут. Вона визначається за формулою:
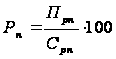 , (3.4)
де  – прибуток від
реалізації
продукції за
певний період;
 – повна собівартість
реалізованої
продукції.
Рентабельність продукції можна обчислювати також як відношення прибутку до обсягу реалізованої продукції. Саме в такому вигляді цей показник використовується в зарубіжній практиці.
Фінансова стійкість підприємства характеризується співвідношенням власного й залученого капіталу. Для цього використовуються різні показники, які прийнято називати коефіцієнтами. Найбільш поширеними є коефіцієнти автономії та забезпечення боргів.
Коефіцієнт автономії (kа) обчислюється діленням власного капіталу на підсумок балансу підприємства:
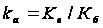 , (3.5)
де  – власний капітал
підприємства;
 – підсумок
балансу (сума
всіх джерел
фінансування).
Якщо kа < 0,5, то зростає ризик несплати боргів, а відтак і занепокоєння кредиторів. Збільшення значення коефіцієнта автономії зумовлює підвищення фінансової незалежності та зменшення ризику порушення фінансової стійкості підприємства.
Коефіцієнт забезпечення боргів (kзб) є модифікацією першого показника і визначається як співвідношення власного та залученого капіталу, тобто
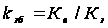 , (3.6)
де  – боргові
зобов’язання
підприємства
(залучений
капітал).
Нормальною вважають ситуацію, коли kзб і 1.
На жаль, аналітична оцінка фінансового стану підприємства на базі таких коефіцієнтів не завжди є однозначною. Безумовно, зменшення частки боргів у сукупному капіталі зміцнює фінансову незалежність підприємства. Проте водночас звужуються джерела фінансування та можливості підвищення ефективності його діяльності.
За певних умов кредити вигідно брати. Тут проявляється ефект так званого фінансового важеля (лівериджу), який виражають через відношення заборгованості до власного капіталу.
Якщо плата
за кредит є
меншою за
рентабельність
активів з урахуванням
оподаткування,
збільшення
заборгованості
(збільшення
відношення
 )
веде до зростання
рентабельності
власного капіталу.
Отже, залучення
кредиту у цьому
випадку є фінансовим
важелем (лівериджем)
підвищення
ефективності
діяльності
підприємства.
Платоспроможність підприємства, тобто його здатність вчасно розраховуватися з боргами, визначається за допомогою коефіцієнтів ліквідності. Вони показують, наскільки короткострокові зобов’язання покриваються ліквідними активами. А оскільки поточні активи мають різну ліквідність, то й обчислюється кілька коефіцієнтів ліквідності – загальної, термінової та абсолютної.
Коефіцієнт загальної ліквідності (kлз) – це відношення оборотних активів (розділ ІІ активу балансу) до поточних зобов’язань (розділ ІV пасиву):
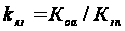 , (3.7)
де  – оборотні
активи підприємства;
 – поточні
зобов’язання
підприємства.
Якщо kлз Ј 2, то платоспроможність підприємства вважається низькою. За надто високого його значення (kлз і 3–4), може виникнути сумнів в ефективності використання оборотних активів. На оптимальну величину kлз помітно впливає частка товарно-матеріальних запасів у оборотних активах. Для підприємств з невеликими товарно-матеріальними запасами та оперативно оплачуваними дебіторськими зобов’язаннями є прийнятним нижчий рівень співвідношення оборотних активів і короткострокової заборгованості (kлі Ј 2), і навпаки, на підприємствах, в оборотних активах яких велика частка належить товарно-матеріальним запасам, це співвідношення треба підтримувати на більш високому рівні.
Коефіцієнт термінової ліквідності (kлт) обчислюється як відношення оборотних активів високої (термінової) ліквідності до короткострокових пасивів, тобто
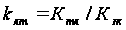 , (3.8)
де  – оборотні
активи високої
(термінової)
ліквідності,
до яких відносять
оборотні активи
за мінусом
товарно-матеріальних
запасів (запасів
і витрат).
Коефіцієнт абсолютної ліквідності (kла) – це відношення абсолютно ліквідних активів до короткострокових пасивів:
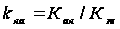 , (2.9)
де Кал – абсолютно ліквідні активи підприємства, до яких належать гроші та короткострокові фінансові вкладення (ліквідні цінні папери).
Нормальною можна вважати ситуацію, коли kла і 0,25.
Рівень ліквідності підприємства залежить від його прибутковості, але однозначний зв’язок між цими показниками простежується тільки в перспективному періоді. У перспективі висока прибутковість є передумовою належної ліквідності. У короткостроковому періоді такого прямого зв’язку немає. Підприємство з непоганою прибутковістю може мати низьку ліквідність унаслідок великих виплат власникам, ненадійності дебіторів тощо. Отже, забезпечення задовільної ліквідності потребує певних управлінських зусиль та оптимізації фінансово-економічних рішень.
Розрахуємо фінансово-економічні показники для ВАТ „Гуляйпільський елеватор”.
1. Коефіцієнт абсолютної ліквідності (АЛ):
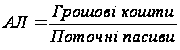 ; (3.10)
АЛ2007 = 131,8 / 4127,3 = 0,03;
АЛ2008 = 305,9 / 2622,4 = 0,12.
Коефіцієнт абсолютної ліквідності (АЛ) показує, яка частка короткострокових боргових зобов'язань може бути покрита за рахунок коштів і їх еквівалентів у вигляді ринкових цінних паперів і депозитів, тобто практично, абсолютно ліквідних активів.
Значення, що рекомендується 0,2–0,5. У нашому випадку в 2007 р. цей коефіцієнт дорівнював 0,03, що говорить про погану здатність терміново покривати короткострокові борги ВАТ „Гуляйпільський елеватор”, якщо виникне така необхідність. У 2008 р. цей показник покращився в 4 рази і став дорівнювати 0,12.
2. Коефіцієнт миттєвої ліквідності (QR):
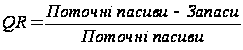 ; (3.11)
QR2007 = (6379,0 – (2635,8 + 485,9 + 35,0)) / 4127,3 = 0,78;
QR2008 = (8192,9 – (4511,8 + 170,7)) / 2622,4 = 1,22.
Коефіцієнт миттєвої ліквідності (QR) Відношення найбільш ліквідної частини оборотних коштів (кошти, дебіторська заборгованість, короткострокові фінансові вкладення) до короткострокових зобов’язань. Рекомендується, щоб значення цього показника було більше 1, але допускається і 0,7–0,8. В 2008 р. коефіцієнт миттєвої ліквідності досяг показника 1,22. Це краще порівняно з 2007 р. 0,78.
3. Коефіцієнт ліквідності поточної (покриття) (CR):
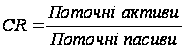 ; (3.12)
CR2007 = 6379,0 / 4127,3 = 1,55;
CR2008 = 8192,9 / 2622,4 = 3,12.
Коефіцієнт ліквідності поточної (покриття) (CR) розраховується як частка від поділу оборотних коштів на короткострокові зобов’язання і показує скількох одиниць найбільш ліквідних активів припадає на одиницю короткострокових боргів. Згідно з міжнародною практикою, значення коефіцієнту ліквідності повинні знаходитися в межах від одиниці до двох (іноді до трьох). Нижня межа обумовлена тим, що оборотних коштів повинно бути, щонайменше, досить для погашення короткострокових зобов’язань, інакше підприємство може виявитися під загрозою банкрутства. Перевищення оборотних коштів над короткостроковими зобов’язаннями більше, ніж у три рази також є небажаним, оскільки це свідчить про нераціональну структуру активів.
4. Коефіцієнт забезпечення оборотних активів власними засобами (Кз.в.к.):
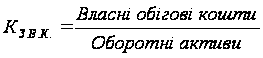 ; (3.13)
Кз.в.к.2007 = (14634,3 – 14050,6) / (6379,0 + 18,7) = 0,09;
Кз.в.к.2008 = (18924,2 – 14749,7) / (8192,9 + 44,6) = 0,51.
Коефіцієнт забезпечення оборотних активів власними засобами (Кз.в.к.) показує абсолютну можливість перетворення активів в ліквідні кошти. Кз.в.к. повинний бути більш 0,1. У 2008 р. ВАТ „Гуляйпільський елеватор” мав досить власних оборотних коштів для перетворення їх в ліквідні.
5. Маневреність робочого капіталу (Мр.к.):
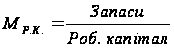 ; (3.14)
Мр.к.2007 = (2635,8 + 485,9 + 35,0) / (6379,0 + 18,7 – 4127,3 – 3,3) =1,39;
Мр.к.2008 = (4511,8 + 50,1 + 308,4 + 170,7) / (8192,9 + 44,6 - 2622,4) = 0,90.
Маневреність робочого капіталу (Мр.к.), частка запасів, тобто матеріальних, виробничих активів у власних обігових коштах; обмежує свободу маневру власними коштами. Зменшення цього показника є кращим для підприємства, що і відбулося у 2008 р. на ВАТ „Гуляйпільський елеватор”.
6. Маневреність власних обігових коштів (Мв.о.к.):
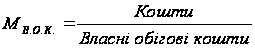 ; (3.15)
Мв.о.к.2007 = 131,8 / (14634,4 - 14050,6) = 0,23;
Мв.о.к.2008 = 305,9 / (18924,2 - 14749,7) = 0,07.
Маневреність власних обігових коштів (Мв.о.к.) показує, яка частка абсолютно ліквідних активів у власних обігових коштах; забезпечує свободу фінансового маневру. У 2008 р. відбулася зміна в гіршу сторону показника на 0,16.
7. Коефіцієнт фінансової незалежності (автономії) (Кавт.):
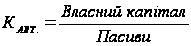 ; (3.16)
Кавт.2007 = (14634,3 + 3,3) / 20448,3 = 0,72;
Кавт.2008 = 18924,2 / 22987,2 = 0,82.
Коефіцієнт фінансової незалежності (автономії) (Кавт.) характеризує можливість підприємства виконати зовнішні зобов’язання за рахунок власних активів; його незалежність від позикових джерел. Цей показник покращився в 2008 р. на 0,1, це говорить про те, що фінансове становище підприємства покращилось.
8. Показник чистого обігового капіталу (NWC):
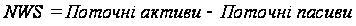 ; (3.17)
NWS2007 = 6379,0 – 4127,3 = 2251,7 тис. грн.;
NWS2008 = 8192,9 – 2622,4 =5570,5 тис. грн.
Показник чистого обігового капіталу (NWC) показує на різницю між обіговими активами підприємства та його короткостроковими зобов’язаннями. Чистий обіговий капітал необхідний для підтримки фінансової стійкості підприємства, тому що підвищення обігових коштів над короткостроковими зобов’язаннями означає, що ВАТ „Гуляйпільський елеватор” не тільки може погасити свої короткострокові зобов’язання, але і має резерв для розширення своєї діяльності. Нестача обігового капіталу говорить про неможливість підприємством своєчасно погасити свої короткострокові зобов’язання. Значне перевищення чистого обігового капіталу над оптимальною потребою в ньому, говорить про нераціональне використання ресурсів підприємства.
У нашому випадку слід зазначити те, що у 2007 р. поточні активи перевищують поточні пасиви на 1,5 р., а вже в 2008 р. – в 3 р. це говорить про те, що підприємство у 2008 р. почало накопичувати активи, в першу чергу, за рахунок збільшення обсягу виробничих запасів. Порівняно з 2007 р. запаси збільшилися в 1,7 р. в 2008 р. Збільшення різниці між активами і пасивами показує на те, що обіговий капітал не може робити в повну силу.
9. Коефіцієнт фінансової стійкості (Кф.с.):
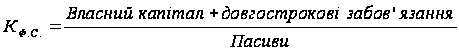 ; (3.18)
Кф.с.2007 = (14634,3 + 3,3 + 1683,4) / 20448,3 = 0,80;
Кф.с.2008 = (18924,2 + 1440,6) / 22987,2 = 0,89.
Коефіцієнт фінансової стійкості (Кф.с.) показує, яка частка стабільних джерел фінансування у їх загальному обсязі, має бути 0,85–0,90. У 2007 р. ВАТ „Гуляйпільський елеватор” Кф.с. = 0,80, але вже у 2008 р. він становить 0,89, що вказує на збільшення більш стабільних фінансових джерел.
Зведені фінансово-економічні показники наведені у табл. 3.2.
Таблиця 3.2
Показники фінансово-економічної діяльності ВАТ „Гуляйпільський елеватор”
| Показник | Назва | 2007 р. | 2008 р. | Відхи-лення |
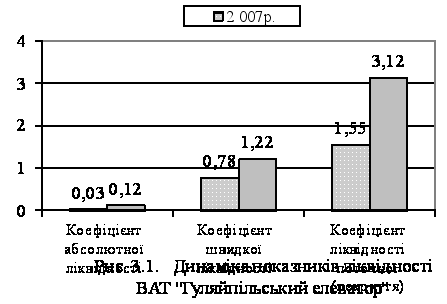
| Коефіцієнт абсолютної ліквідності | АЛ | 0,03 | 0,12 | 0,09 |
| Коефіцієнт швидкої ліквідності | QR | 0,78 | 1,22 | 0,44 |
| Коефіцієнт ліквідності поточної (покриття) | CR | 1,55 | 3,12 | 1,57 |
| Коефіцієнт забезпечення оборотних активів власними коштами | Кз.в.к. | 0,09 | 0,51 | 0,42 |
| Маневреність робочого капіталу | Мр.к. | 1,39 | 0,90 | -0,49 |
| Маневреність власних обігових коштів | Мв.о.к | 0,23 | 0,29 | 0,06 |
| Коефіцієнт фінансової незалежності (автономії) | Кавт. | 0,72 | 0,82 | 0,1 |
| Чистий обіговий капітал | NWC | 2251,7 | 5570,5 | 3318,8 |
| Коефіцієнт фінансової стійкості | Кф.с. | 0,80 | 0,89 | 0,09 |
Для наочності представимо порівняння показників у вигляді стовбчикових діаграм (Рис. 3.1 і 3.2.).
Висновок
В даній курсовій ми зібрали основні данні, які дозволяють зрозуміти, що таке акціонерне товариство, як воно організовано та функціонує, порядок його створення та інші важливі питання.
Акціонерним визнається товариство, яке має статутний фонд, поділений на визначену кількість акцій рівної номінальної вартості.
Акціонерне товариство є зараз домінуючою формою підприємницької діяльності. Його власниками вважаються акціонери, що мають обмежену відповідальність у розмірі свого внеску в акціонерний капітал корпорації. Весь прибуток корпорації належить її акціонерам. Виокремлюють дві його частини. Одна частика розподіляється серед акціонерів у вигляді дивідендів, друга — це нерозподілений прибуток, що використовується на реінвестування. функції власності та контролю поділені між акціонерами (власниками акцій) і менеджерами.
Засновниками та учасниками акціонерного товариства є фізичні та юридичні особи, які можуть бути суб’єктами підприємницької діяльності.
За способом функціонування акцій закон розрізняє відкриті та закриті акціонерні товариства.
Станом на 01.01.07 в Україні 34,71 тис. акціонерних товариств, з них 12,01 тис. – відкритих, 22,7 тис.– закритих.
На сучасному етапі розвитку ринкових відносин в Україні надзвичайно актуальними для акціонерних товариств, створених у процесі приватизації та бажаючих залучати інвестиційні ресурси та підвищити свою конкурентоспроможність, стають питання вмілого та грамотного управління підприємством. Саме компетентність у справах корпоративного управління та глибоке розуміння його найважливіших принципів є одним із головних питань для вітчизняних акціонерних товариств та економіки в цілому.
Список використаної літератури
Нормативно - правові акти:
Конституція України від 28 червня 1996р.
Закон України ”Про підприємство в Україні” (з відповідними змінами) //