Роль кредита в экономике
Прочие виды кредитов, представленные на рисунке 2.15, имеют в среднем трехкратный отрыв от тройки лидеров. Они не пользуются популярностью у компаний Иркутской области [21, с. 32] .
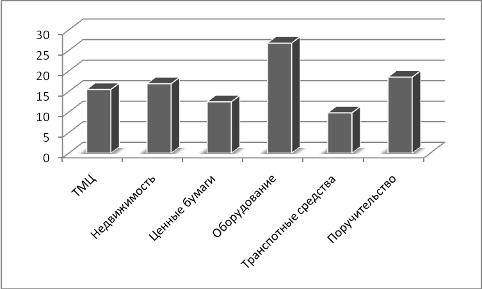
Рис. 2.18. Структура видов обеспечения кредитов и займов предприятий Иркутской области, %*
*Составлено автором по данным [49]
Как видно из рисунка 2.18, наибольший удельный вес в структуре видов обеспечения в среднем за анализируемый период занимает оборудование. На втором месте – поручительство и ценные бумаги Третье место в структуре видов обеспечения занимает оборудование и ТМЦ , которое на протяжении всего анализируемого периода существенно не изменялось.
Бурный рост кредитования, однако, не смог преодолеть гораздо более мощную встречную тенденцию - после трех лет активной динамики к повышению общие темпы прироста инвестиций в основной капитал снизились. Такова специфика отечественной модели инвестиционного процесса: она основана на самофинансировании предприятий, а роль банков по-прежнему незначительна и не превышает 4-5% в общем объеме капиталовложений. В этих условиях колебания конъюнктуры мирового рынка энергоносителей, а также изменения в налоговом законодательстве (отмена инвестиционной льготы по налогу на прибыль) спровоцировали ухудшение важнейшего экономического параметра [41, с. 42].
Экономическая ситуация существенно улучшается лишь в трех типах регионов: богатых природными ресурсами, расположенных на основных транспортных магистралях, а также в сконцентрировавших финансовое обслуживание импорта и экспорта. Рейтинг, составленный агентством «Эксперт РА» на основе конъюнктурных опросов, показывает, что треть общероссийского инвестиционного потенциала сосредоточена всего в восьми субъектах Федерации. Согласно тому же исследованию девять из десяти субъектов Федерации с минимальным уровнем риска расположены в Центральном и Северо-Западном федеральных округах (Москва, Санкт-Петербург, Белгородская, Ленинградская, Московская, Новгородская, Орловская и Ярославская области). [31, с. 132] .
В связи с этим региональным банкам Иркутской области в краткосрочной перспективе не остается ничего другого, как сосредоточить основные направления деятельности на финансировании предприятий малого и среднего бизнеса, сельского хозяйства, а также кредитовании оборотных средств предприятий топливно-энергетического комплекса, металлургии и машиностроения.
Низкая степень диверсификации привлеченных и размещенных средств создает для них определенные проблемы. С одной стороны, сокращение разрыва между процентными ставками по депозитам и кредитам снижает прибыльность банковских операций. А с другой — низкий уровень капитализации банков, действующих в Иркутской области, усиливает риски их деятельности. Отсюда вывод: для большинства кредитных организаций Иркутской области становится крайне актуальной проблема выбора и уточнения стратегий развития бизнеса в меняющихся макроэкономических и политических условиях.
По этим причинам, и региональная экономика нашего региона в контексте юридических лиц имеет некоторые проблем, связанные с ростом объемов просроченной ссудной задолженности (рис. 2.19).
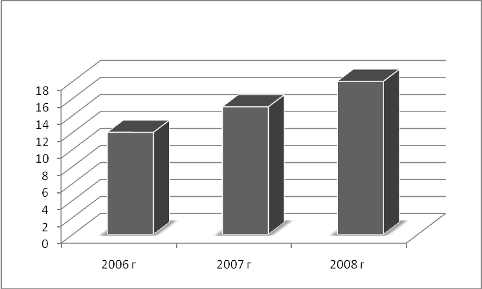
Рис. 2.19. Динамика объемов просроченной ссудной задолженности предприятий Иркутской области банковскому сектору, млрд. руб.*
*Составлено автором по данным [41]
Как видно из рисунка 2.19 просроченная ссудная задолженность региональным банкам в части кредитования предприятий за последние 3 анализируемых года увеличилась в рублевом эквиваленте в 1,6 раза. Рост хоть и небольшой, зато стабильный.
Первоочередной причиной такой ситуации является тот факт, что в нашем регионе отсутствуют высококвалифицированные управленческие кадры, руководители и топ-менеджеры, которые наиболее эффективно рассчитывали проекты и в соответствии с планом его реализовывали.
Как правило, кредитование проектов или стратегических планов развития той или иной компании сводится к проектированию плана, как простой формальности. Отсюда и провалы проектов, и несостоятельность компании вернуть долги [41, с 123].
Потребительское кредитование в нашем регионе имеет положительную тенденцию, и характеризуется стабильным ростом, представленным на рисунке 2.19.
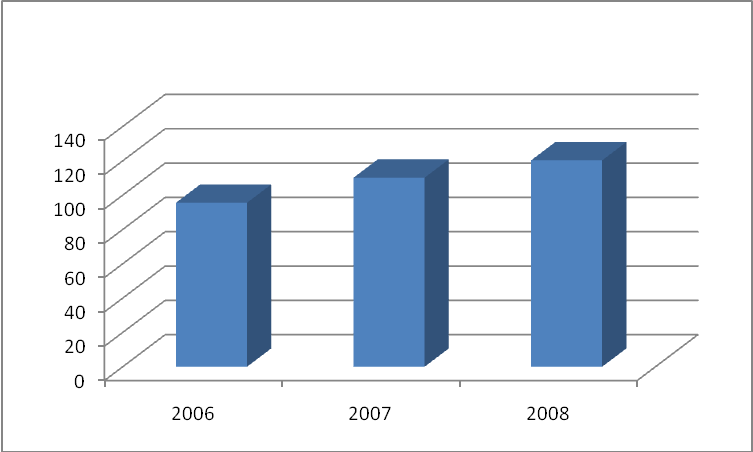
Рис.2.19. Динамика объемов потребительского кредитования в Иркутской области , млрд. руб.*
*Источник: [49]
Как видно из рис.2.19, объем кредитования населения с каждым годом увеличивается. Так, в 2007 он увеличился на 6,9%, и продолжил свой рост в 2008 году на 7,9%. Рост объемов кредитования населения связан с повышением благосостоянием населения, и как следствие с повышением кредито и платежеспособности населения Иркутской области.
Пытаясь увеличить спрос на потребительские кредиты, региональные банки выходят на рынок с новыми условиями.
Как показывает рис. 2.20, кредитный потребительский портфель имеет тенденцию структурного изменения.
Так в 2007 году кредиты, предоставленные населению Байкальского региона в рублях снизились на 12%, увеличив их предложение в иностранной валюте. В 2008 году увеличились кредиты в рублях, и их рост составил 24%, и дошел до уровня, выше 2006 года, до падения.
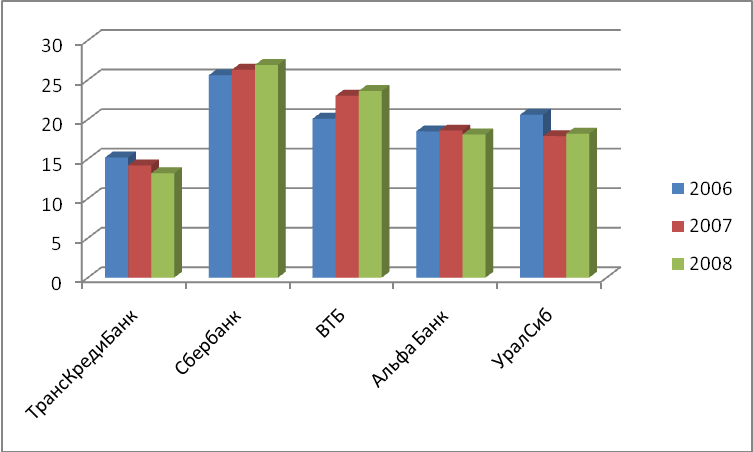
Рис.2.20. Динамика доли различных банков Иркутской области, %*
*Источник: [19]
Рисунок 2.20 показывает, что наиболее стабильная и самая высокая доля на рынке потребительского кредитования нашего региона принадлежит Сбербанку, который стабильно с каждым годом увеличивает ее, на 2-3%.
На втором месте по размеру занимаемой доли в емкости данного рынка находиться ВТБ, его доля в так же выросла на 8,1%.
УралСиб в течение анализируемого периода увеличил свою долю, превышающую ВТБ, но потерял ее в 2007 году, сократив объемы кредитования на 10,4%, и в 2008 году так и не смог ее вернуть, увеличив ее всего на 0,5%.
Относительной стабильностью на протяжении всего анализируемого периода характеризуется Альфа Банк, позиция которого на данном сегменте кредитного рынка существенно не менялась. А ТрансКредитБанк с каждым годом терял свои позиции, сокращая объемы выданных потребительских кредитов с каждым годом в 2007 году на 6,2%, в 2008 году – на 6,8%.
Объемы выданных кредитов федеральными банками зачастую зависят от того, как организована политика ведения бизнеса в том или ином регионе, как характеризуется экономический потенциал региона, каковы доходы населения в данном регионе, а так же от обеспеченности необходимым количеством необходимых офисов и точек выдачи кредитов.
Однако, потребительское кредитование в Иркутской области продолжает расти, повышая качество жизни населения, прибыльность торговых компаний, и банковского сектора. Однако, основным фактором, сдерживающим рост объемов остается высокая их стоимость. Средние ставки по различным видам кредитов представлены в таблице 2.4.
Таблица 2.4
Средневзвешенные ставки по видам потребительских кредитов на территории Иркутской области в среднем за анализируемый период, %*
| Виды кредитов | Сбер-банк | ВТБ | Альфа Банк | УралСиб | Транс-КредиБанк |
| Товарные кредиты | 23,5 | 23,6 | 23,9 | 23,5 | 24,1 |
| Автокредиты | 16,2 | 16,5 | 15,6 | 16,1 | 16,1 |
| Ипотечные кредиты | 8,5 | 9,1 | 10,2 | 10,6 | 10,9 |
| Кредиты наличными | 23,6 | 24,6 | 26,4 | 27,8 | 27,1 |
| Карточные кредиты | 25,4 | 26,8 | 26,9 | 26,9 | 27,1 |
*Источник: [18].
Как видно по данным, приведенным в таблице 2.4, наиболее дорогостоящим кредитом в нашем регионе является кредит наличными. Если сравнивать кредитные продукты анализируемых банков, то по проведенным исследованиям можно сказать, что банки с государственным участием (Сбербанк, ВТБ) имеет несколько гибкую ценовую политику так же как и по России в целом.
Это объясняется тем, что они имеют государственные гарантии и имеют наименьшую вероятность банкротства. Между тем, необходимо отметить, что Сбербанк предлагает все остальные виды потребительских кредитов, представленных в таблице 2.4. по наиболее низким ценам.
Так стоимость автокредитов в Сбербанке ниже на 12% чем среднерыночная цена на межбанковском региональном рынке коммерческих банков. Ипотечное кредитование так же отличается от среднерыночной тенденции и стоит в Сбербанке на 2,9% дешевле.
А в среднем по данным остальных анализируемых банков ее стоимость на территории Байкальского региона сводиться примерно к уровню 26,5%, это ниже всероссийского уровня на 2,3%.
Карточные кредиты регионального рынка потребительского кредитования имеют разброс в цене по сравнению с РФ примерно на 4-5%. Товарные – на 1,5-3%. Внутри регионального рынке большого разброса в цене не наблюдается в течение всего анализируемого периода.
Максимальный разброс в цене показал кредит наличными – в 6%. Региональные же банки стараются держать цены потребительских кредитов на стабильно высоком уровне. Разброс в цене на межбанковском региональном рынке таких кредитных продуктов, как автокредитование и кредитные карты составил в среднем 2,3%. Товарные кредиты – различаются в цене на 1 – 1,2%, ипотека – на 1,3 – 1,4%.
Конечно, внимательные клиенты знают, что в их кредитном договоре есть пункт о том, что банк оставляет за собой право изменять процентную ставку, как в сторону повышения, так и в сторону уменьшения.
Но, ни одна коммерческая структура не повышала ставки даже в сложный период лета 2004 года, когда мы наблюдали кризис доверия к банкам. И вряд ли банковское сообщество воспользуется этим правом сейчас, ведь это негативно скажется на его имидже, который ни за какие деньги уже не купишь.
Исходя из стоимости того или иного кредитного продукта, потребитель принимает кредитное решение. Таким образом формируется структура кредитного портфеля региональных банков, которая представлена на рисунке 2.20.
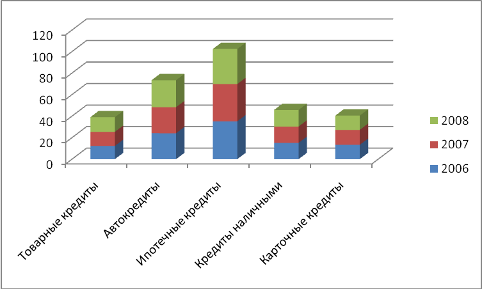
Рис.2.21. Динамика доли кредитных продуктов рынка потребительского кредитования Иркутской области, %*
*Источник: [41]
Рисунок 2.21 показывает, что наибольшей популярностью на протяжении всего анализируемого периода пользовалось ипотечное кредитование, имеющее значительную долю рынка, увеличивающуюся с каждым годом в среднем на 10-12%. Второе место по популярности занимает автокредитование, его доля в кредитном портфеле региональных банков ниже ипотеки всего на 8% в среднем за анализируемый период.
В динамике этот вид кредита имеет тенденции к роту, ежегодно увеличивающий его на 1-3%. Кредит наличными занимает третье место в данной структуре и его рост с каждым годом так же увеличивается, подтверждая рост сектора потребительского кредитования в регионе в целом. Рост объемов наличного кредитования составил в 2007 году – 12% , в 2008 году - 11%. Карточные и товарные кредиты имеют 15 и 15% доли рынка потребительского кредитования соответственно. И так же увеличивают ее с каждым годом. Так рост в среднем за анализируемый период этих кредитов составил 12 и 13% соответственно.
С ростом объемов кредитования растет и объемы просроченной задолженности, которая представлена на рисунке 2.22.
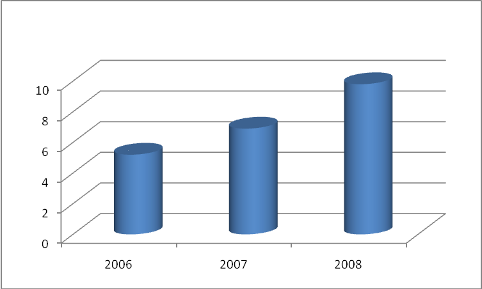
Рис.2.22. Динамика просроченной ссудной задолженности потребительского кредитования в РФ, млрд. руб.*
*Источник: [19]
Как видно из рисунка 2.21, просроченная ссудная задолженность населения региона банковскому сектору имеет положительную динамику, с каждым годом увеличиваясь на 15-18%. В основном рост просроченной ссудной задолженности обеспечивают товарные кредиты, автокредиты, и ипотечные кредиты. Именно они имеют наибольший удельный вес в структуре объемов просроченной задолженности. Эта тенденция с точностью повторяет всероссийскую.
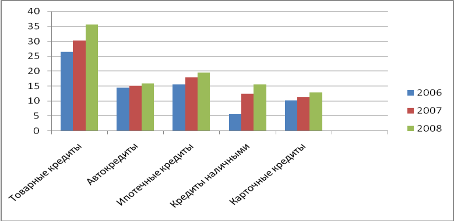
Рис.2.23. Динамика просроченной ссудной задолженности по видам потребительского кредитования в РФ, %*
*Источник: [42]
В целом, проанализировав потребительский рынок кредитования, выявлено две проблемы – реальная ставка по кредиту, скрывающаяся за дополнительными комиссиями, и доля просроченных кредитов. Проблема информирования заемщиков о реальной ставке по кредиту давно и хорошо известна во всем мире.
Дальнейшее наращивание кредитования экономики во многом зависит от законодательной и исполнительной власти как в центре, так и на местах. Необходимо ускорить принятие законов о страховании вкладов, о кредитных бюро, о залоговом обеспечении, о защите прав кредиторов; освободить банки от налога на прибыль, направляемую на капитализацию, активно развивать потребительское, ипотечное и синдицированное кредитование, а также систему рефинансирования финансово-устойчивых кредитных организаций Банком России. Особого внимания требует проблема насыщения регионов банковскими услугами через механизм целевых государственных программ по развитию региональных финансовых рынков.
3. ПУТИ ПОВЫШЕНИЯ ЭФФКТИВНОСТИ КРЕДИТОВАНИЯ ЭКОНОМИКИ РФ
В настоящее время кредитно-финансовое хозяйство нашей страны переживает серьезные структурные изменения. При командно-административной системе банкам отводилась роль организаторов расчетов в народном хозяйстве, перераспределителя свободных денежных средств. Денежные средства перераспределялись без учета действительной потребности в них. В приказном порядке производились денежные поступления в нерентабельные отрасли и предприятия. При этом не учитывались важные принципы кредитования: срочность, платность, возвратность. Это не могло не привести к финансовому кризису.
Кредит в настоящее время является важнейшим интегрирующим инструментом формирования, распределения и использования инвестиционных ресурсов на всех уровнях хозяйственных систем, поэтому источники формирования кредита служат потенциальными финансовыми источниками создания и реализации эффективного инвестиционного механизма экономического роста.
В условиях рынка, а значит децентрализации, производитель сам зарабатывает для себя деньги. Дополнительные средства можно получить только за определенную плату и на определенный срок. Значение кредитов неизмеримо возрастает. Они превращаются в основной источник ускорения производства. Банки становятся ключевым звеном, питающим предприятия дополнительными денежными ресурсами, и обеспечивающие население всеми необходимыми благами. Современные банки не только торгуют деньгами. Одновременно они являются аналитиками рынка. По своему предназначению банки оказываются тесно связанными с бизнесом, потребностями. Поэтому банки должны учитывать меняющуюся конъюнктуру.
Кредит, выполняя функцию ускорения концентрации и централизации капитала, способствует активизации инвестиционных процессов в экономике и содействует интеграции фирм разных отраслей. В данном случае существенно его влияние на интеграцию промышленного и финансового капиталов. Подобная институционально полноценная интегрированная структура способна компенсировать ограниченные возможности рыночных механизмов в период их становления.
Важнейшей сущностной чертой кредита наряду со срочностью и возвратностью является платность. Как известно, отношение дохода, полученного от предоставлении кредита, к его величине, выраженное в процентах представляет собой ставку (норму) процента.
Место и роль кредита в экономической системе общества определяется также прежде всего выполняемыми им функциями как общего, так и селективного характера. Однако в российской экономики дело остоит несколько иначе.
Перераспределительная функция
В условиях рыночной экономики рынок ссудных капиталов выступает в качестве своеобразного насоса, откачивающего временно свободные финансовые ресурсы из одних сфер хозяйственной деятельности и направляющего их в другие, обеспечивающие, в частности, более высокую прибыль. Однако по факту российские компании задерживают денежные потоки, та как своевременно не могут возвратить взятые кредиты, кроме постоянных отсрочек платеже, растет и просроченная ссудная задолженность.
Ускорение концентрации капитала
Процесс концентрации капитала является необходимым условием стабильности развития экономики и приоритетной целью любого субъекта хозяйствования. Реальную помощь в решении этой задачи оказывают заемные средства, позволяющие существенно расширить масштаб производства (или иной хозяйственной операции) и, таким образом, обеспечить дополнительную массу прибыли. Данная функция кредита в РФ так же работает не эффективно. Дело в том, что зачастую российские компании, как впрочем и рядовые граждане не умеют эффективно управлять капиталовложениями. В результате, ни эффективности производства, наличие долгов, и неизвестность того, как их теперь возвращать.
Обслуживание товарооборота
В процессе реализации этой функции кредит активно воздействует на ускорение не только товарного, но и денежного обращения, вытесняя из него, в частности, наличные деньги. Вводя в сферу денежного обращения такие инструменты, как векселя, чеки, кредитные карточки и т.д., он обеспечивает замену наличных расчетов безналичными операциями, что упрощает и ускоряет механизм экономических отношений на внутреннем и международном рынках. Нехватка денег у российских банков мешает эффективной реализации этой функции. Банки не могут на сегодняшний день удовлетворить спрос на товарные кредиты и карточные кредиты. Причина и проблема – отсутствие средств.
Ускорение научно-технического прогресса
Наиболее наглядно роль кредита в его ускорении может быть отслежена на примере процесса финансирования деятельности научно-технических организаций, спецификой которых всегда являлся больший, чем в других отраслях, временной разрыв между первоначальным вложением капитала и реализацией готовой продукции. Однако и тут в российской экономики по нашему мнению не хватает эффективно отлаженной системы функционирования. Развитие НТП в нашей стране вопрос актуальный, но за частую он решается лишь закупом западных технологий, за счет соответственно кредитных средств, то есть отсутствие целевого финансирования и отлаженного его применения на практике, не дает полноценно реализовать данную функцию кредита в экономике России.
Необходимо ускорить принятие законов о страховании вкладов, о кредитных бюро, о залоговом обеспечении, о защите прав кредиторов; освободить банки от налога на прибыль, направляемую на капитализацию, активно развивать потребительское, ипотечное и синдицированное кредитование, а также систему рефинансирования финансово-устойчивых кредитных организаций Банком России. Особого внимания требует проблема насыщения регионов банковскими услугами через механизм целевых государственных программ по развитию региональных финансовых рынков.
Суть нашего предложения по повышению эффективности кредитования как физических, так и юридических лиц в российской экономике сводится к следующему:
- объединение банков с целью реализации временных проектов, направленных на целевое финансирование какой либо сферы ли сектора экономики по наиболее льготным условиям.
Имеется в виду, что это будет добровольное объединение банков, точнее их капиталов. Схематично идея показана на рисунке 3.1; 3.2, и 3.3.


Рис 3.1. Предлагаемая схема организации временных акций для населения*
*Составлено автором
Таким же образом будет осуществлять и кредитование малого, среднего бизнеса. Схематично это показано на рисунке 3.2.


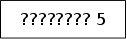

Рис 3.1. Предлагаемая схема организации временных акций для МСБ*
*Составлено автором


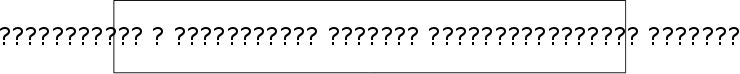
Рис 3.1. Предлагаемая схема организации временных акций для крупного российского бизнеса*
*Составлено автором
Предполагается, что количество банков – участников проекта не ограниченно, доля каждого банка будет устанавливаться исходя из его финансовых возможностей. При этом, все банки участники проекта будут так же продолжать свою деятельность, не ориентируясь на конкретный проект.
Для организации акций и отслеживаю результатов будет создан управленческий комитет. В его обязанности будет входить:
информирование потенциальных потребителей о проведении той или иной акции, ее сроках, условий участия, и т.п.;
организация и проведение акций;
поиск партнеров среди других организаций – органов государственной власти, зарубежных партнеров, и т.п.;
отслеживание результатов;
разработка новых видов акций, с учетом наиболее выгодных условий для всех ее участников;
оглашение о проведении и участников акций в СМИ, PR-компании;
текущая работа, обеспечивающая процесс проведения акций и их организацию.
Предполагается, что такие акции будут проводиться в достаточно крупных масштабах. То есть на уровне Федерации с дальнейшим развитием в регионы и муниципалитеты. Организация такого проекта не сможет обойтись без участия Ассоциации Российских Банков, ОГВ РФ и ОГВ Субъектов РФ, а так же зарубежных партнеров.
В целом проведение акции будет представлять собой сборный капитал, который будет направляться в отдельные сектора экономики РФ. В начале реализации проекта этот процесс будет последовательным, а с развитием – параллельным. То есть в начале реализации предлагаемого проекта будет организована одна акция, по ее окончании вторая, потом третья т так далее. С развитием количество участников будет увеличиваться, и можно будет проводить несколько акций одновременно.
Проведение таких акций будет способствовать:
наиболее дешевому финансированию отрасли (сектору) экономики;
распределению рисков между участниками;
наиболее выгодным условиям для заемщика;
и т.п.
Также по нашему мнению реализация предложенного проекта поспособствует положительному развитию банковского бизнеса, развитию секторов экономики и повышению благосостояния населения.
Для банков – участников проекта:
- снижение рисков:
- развитие банковских технологий;
- сохранение капитала, при условии участия в кредитовании крупных проектов, носящих стратегический характер;
- повышение имиджа, приобретение положительного имиджа, среди потенциальных потребителей, зарубежных партнеров, и конкурентов, и т.д;
Для экономики РФ:
- получение кредитов по наиболее низким ставкам;
- на более лояльном условии;
- дополнительно финансирование социально – значимых и стратегических отраслей, и т.д.
Таким образом можно отследить связь и роль реализации предлагаемого проекта для экономики (рис 3.4).
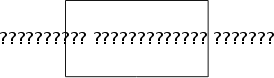

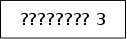

Рис. 3.4. Результаты реализации предлагаемого проекта*
*Составлено автором
Такая схема кредитования стимулирует развитие производительных сил, ускоряет формирование источников капитала для расширения воспроизводства на основе достижений научно - технического процесса.
Регулируя доступ заемщиков на рынок ссудных капиталов, предоставляя правительственные гарантии и льготы, государство, как участник проекта будет ориентировать банки на преимущественное кредитование отраслей, деятельность которых соответствует задачам осуществления общенациональных программ социально - экономического развития. Государство может использовать кредит для стимулирования регионов. Без кредитной поддержки невозможно обеспечить быстрое и цивилизованное становление предприятий малого бизнеса, внедрение других видов предпринимательской деятельности.
Благодаря проведению таких совместных акций происходит более быстрый процесс капитализации прибыли, а следовательно, концентрации производства. Условием размещения акций на рынке является накопление значительных денежных капиталов и их сосредоточение в кредитной системе банка. Кредитная система в лице банков принимает активное участие и в самом проведении акций, капитальных вложений, жилищного строительства, экспорта товаров и прочих вливаний в экономику.
Дело в том, что государство, как участник проекта будет обеспечивать льготную составляющую акций. А в целом источники финансирования акций будут состоять из:
- федеральные и региональные бюджеты;
- средства банков – участников проекта;
- бюджет АРБ;
- зарубежные кредитные организации, и тд.
Предполагается, что при реализации той или иной акции, участники будут подписывать Соглашение , в котором будет оговорены все условия распределения ответственности, распределение прибыли, рисков, долей и тп. По этому по нашим предположениям не должны возникать споры между участниками.
Кроме того, при проведении очередной акции у участников будет возможность обсудить на должном уровне текущие проблемы и перспективы кредитования в РФ, а так же поделиться опытом.
Кроме того, развитие отношений в сфере кредитования позволит избежать таких проблем как неэффективная работа компании, получившей ссуду:
— слабое руководство;
— ухудшение качества продукции и вытеснение ее с рынка;
— неэффективный маркетинг из-за отсутствия плана рекламной компании, ошибок в оценке будущих рынков;
— слабый контроль за финансами компании (рост дебиторской задолженности, накладных расходов и т. п.).
Кроме того, важную роль могут сыграть факторы, которые не находятся под контролем банка: ухудшение экономической конъюнктуры, политические сдвиги, изменение законодательства, технологические прорывы и т. д.
Трудности с погашением кредитов редко возникают внезапно. Как правило, имеются многочисленные тревожные сигналы, позволяющие заподозрить, что финансовое положение заемщика ухудшается и что выданный ему кредит может быть не погашен в срок или вообще превратиться в безнадежный долг.
Эти тревожные сигналы обнаруживаются путем:
— анализа финансовых отчетов;
— личных контактов;
— сообщений третьих лиц;
— сведений из других отделов банка.
В период действия акции от заемщика следует требовать предоставление банку балансов, отчетов о прибылях и убытках, отчетов о поступлении наличности и других материалов. Их тщательный анализ и сопоставление с прошлыми отчетами могут указать на возникающую опасность. Участники проекта должны обратить внимание на:
— непредставление финансовых отчетов в установленные сроки;
— резкое увеличение дебиторской задолженности;
— замедление оборачиваемости запасов;
— снижение доли краткосрочных активов;
— непропорциональный рост краткосрочной задолженности;
— снижение коэффициента ликвидности;
— увеличение доли основного капитала в сумме активов;
— снижение объема продаж;
— рост просроченных долгов;
— возникновение убытков от операционной деятельности;
— изменение условий коммерческого кредитования и т. д.
Для наиболее эффективной реализации проекта важно постоянно поддерживать персональные контакты с клиентом — посещать компанию и ее филиалы, встречаться с руководящими кадрами, что позволяет выявить наличие не установленного оборудования, незанятого персонала, избыточных запасов. Банковских работников должны насторожить такие факты, как:
— изменение поведения или привычек высшего руководящего состава;
— супружеские проблемы руководителей;
— резкое изменение отношений с банком, нежелание сотрудничать;
— замена ключевых сотрудников;
— увлечение созданием новых предприятий, скупка недвижимости;
— плохое составление финансовых отчетов;
— принятие необоснованного риска;
— установление нереалистичных цен на продукцию;
— медленная реакция на ухудшение рыночных условий;
— слабый операционный контроль;
— отсутствие преемственности в руководстве;
— потеря важных клиентов;
— создание спекулятивных запасов;
— отсрочки замены устаревшего оборудования и т. д.
Много могут раскрыть банку изменившиеся взаимоотношения заемщика с другими деловыми партнерами:
— получение банком запросов о кредитоспособности заемщика в связи с его просьбами о предоставлении льгот в оплате товаров;
— запросы о компании со стороны новых ее кредиторов;
— извещение страховой компании об аннулировании страховки из-за неуплаты страховых премий;
— предъявление к оплате платежных документов (требований) при отсутствии средств на банковском счете;
— появление практики покупки компанией товаров исключительно на условиях предоплаты.
Кроме того, в рамках проекта будет создана создана Центральная служба рисков, которая занимается указанной деятельностью. Всякий банк – участник , желающий получить информацию о клиенте, перед тем как выдать или увеличить ему сумму кредита, вправе обратиться за услугами к этой службе. Работа по созданию в нашей стране системы сбора информации о клиентах - потенциальных заемщиках еще только начинается.
Центральная служба рисков в рамках проекта будет осуществлять следующий набор услуг:
- бизнес-справка на отдельную компанию с ее рейтингом на базе оценки финансового положения, практики оплаты счетов, соблюдения прочих этических норм бизнеса, анализа арбитражных дел с ее участием и т.д.;
- маркетинговые исследования в региональном и отраслевом разрезах;
- страновые справочники с полным обзором экономической ситуации, таможенного, валютного регулирования, условий платежа и арбитража;
- отраслевые, региональные и специальные справочники.
Предполагается, что участники проекта , желающие получить информацию о своих клиентах, смогут через соответствующую телекоммуникационную сеть напрямую выходить на базу данных этой корпорации и буквально в считанные секунды получать интересующие их сведения о финансовом состоянии потенциального заемщика.
Проблема заключается в том, что предприятия и организации-клиенты коммерческих банков не желают предоставлять информацию о