Аналіз фінансового стану підприємства "Комфорт"
Залежно від того, якими платіжними коштами підприємство може погасити свої зобов’язання, розраховують кілька показників ліквідності [22, c. 88,].
Найважливішим показником ліквідності та платоспроможності підприємства є коефіцієнт покриття, що характеризує рівень покриття активами підприємства своїх зобов’язань. Коефіцієнт покриття (Кп) визначається відношенням усіх поточних активів підприємства до його поточних зобов’язань.
Якщо Кп> 1, підприємство може своєчасно погасити свої зобов’язання, а якщо Кп < 1, підприємство має неліквідний баланс. Отже, підприємство вважається платоспроможним, якщо його загальні активи перевищують поточні зобов’язання. У цьому разі у підприємства стійкий фінансовий стан і воно може своєчасно погасити свої платіжні зобов’язання.
За цим коефіцієнтом одержують загальну оцінку ліквідності активів. Він показує, скільки гривень поточних активів підприємства припадає на одну гривню поточних зобов’язань. Логіка даного показника полягає в тому, що підприємство погашає короткострокові зобов’язання в основному за рахунок поточних активів, отже, якщо поточні активи перевищують по величині поточні зобов’язання, підприємство вважається ліквідним. Розмір перевищення задається коефіцієнтом покриття. Значення цього показника залежить і від галузі і від виду діяльності. В західній обліково-аналітичній практиці наводиться критичне нижнє значення цього показника. Визнано, що поточні активи повинні вдвічі перевищувати короткострокові зобов’язання.
Якщо ж на підприємстві відношення поточних активів і короткострокових зобов’язань нижче ніж 1:1, це свідчить про високий фінансовий ризик, оскільки підприємство не в змозі оплатити свої рахунки. Співвідношення 1:1 припускає рівність поточних активів і короткострокових зобов’язань. Але, зважаючи на різний ступінь ліквідності активів, можна припустити, що не всі активи будуть негайно реалізовані, а тому виникає загроза для фінансової стабільності підприємства. Якщо ж значення коефіцієнта покриття значно перевищує співвідношення 1 : 1, то можна зробити висновок про те, що підприємство володіє значним обсягом вільних ресурсів, які сформувалися завдяки власним джерелам. З позиції кредиторів підприємства такий варіант формування оборотних коштів є найбільш прийнятним. Водночас, з точки зору менеджера, значне накопичення запасів на підприємстві, відтягування грошей у дебіторську заборгованість може бути пов’язане з невмілим управлінням активами. Скорочення величини коефіцієнта покриття може статися під впливом двох факторів:
збільшення поточних активів;
значного зростання короткострокових зобов’язань.
Для з’ясування причин модифікації цього показника необхідно проаналізувати зміни в складі джерел коштів і їх розміщенні в порівнянні з початком року.
Коефіцієнт швидкої ліквідності (Кш.л.) за смисловим значенням аналогічний коефіцієнту покриття, тільки він обчислюється по вужчому колу поточних активів, коли з розрахунку виключена найменш ліквідна їх частина - виробничі запаси. Середнє значення коефіцієнта Кш.л. = 0,5.
Виключаються матеріальні запаси не тільки через те, що вони менш ліквідні, а в основному через те, що грошові кошти, які можна одержати у випадку вимушеної реалізації виробничих запасів, можуть бути істотно нижчими за затрати на їх закупку. В умовах ринкової економіки типовою є ситуація, коли при ліквідації підприємства одержують 40% і менше від облікової вартості запасів. "Розумним"коефіцієнтом швидкої ліквідності є співвідношення 1:1.
На практиці багато підприємств мають більш низький коефіцієнт швидкої ліквідності (наприклад, 0,5 : 1), тому для оцінки їх ліквідності необхідно проаналізувати тенденції зміни цього показника за певний період часу. Так, якщо зростання коефіцієнта швидкої ліквідності було пов’язане в основному зі зростанням невиправданої дебіторської заборгованості, то це свідчитиме про серйозні фінансові проблеми підприємства. В західній економічній літературі цей коефіцієнт називають коефіцієнтом миттєвої оцінки.
Коефіцієнт абсолютної ліквідності (Каб.л.) характеризується рівнем покриття зобов’язань підприємства його активами, строк перетворення яких на гроші відповідає строку погашення зобов’язань. Визначається коефіцієнт абсолютної ліквідності як відношення суми грошових коштів і короткострокових фінансових вкладень до суми короткострокових (поточних) зобов’язань.
Коефіцієнт абсолютної ліквідності показує, що частина короткострокових позикових зобов’язань може бути при необхідності погашена негайно. Значення коефіцієнта абсолютної ліквідності Каб.л. > 0,2 достатнє, щоб підприємство своєчасно розрахувалось за своїми боргами з кредиторами. Зменшення цього коефіцієнта відображає зовнішню причину неплатоспроможності підприємства. Якщо коефіцієнт абсолютної ліквідності Каб.л. < 0,2, а коефіцієнт покриття Кп. < 0,5, підприємство вважається банкрутом і може підлягати ліквідації з продажем майна.
В практиці фактичні середні значення коефіцієнтів ліквідності бувають мвисновки щодо можливості підприємства негайно погасити свої борги, бо малоймовірно, щоб усі кредитори підприємства водночас пред’являли йому свої боргові вимоги.
Ліквідність підприємств характеризує також показник маневреності власного капіталу (капіталу, що функціонує - Км). Цей показник показує, яка частина власного капіталу використовується для фінансування поточної діяльності, тобто характеризує ту частину власних обігових коштів, які знаходяться в формі грошових коштів, що мають абсолютну ліквідність.
Нормативне значення показника Км > 0,1. Прийнятне орієнтовне значення показника встановлюється підприємством самостійно і залежить, наприклад, від того, наскільки висока щоденна потреба підприємства у вільних грошових ресурсах.
Основними показниками, на основі яких можна визначити платоспроможність підприємства є: коефіцієнт автономії (фінансової незалежності), коефіцієнт фінансової стабільності, коефіцієнт забезпеченості власними коштами, коефіцієнт фінансового левериджу.
Коефіцієнт автономії (Ка) - показник, який характеризує частку власних активів у загальній сумі всіх активів підприємства, розраховується діленням суми власного капіталу на вартість майна підприємства.
Мінімальне (нормативне) значення коефіцієнта автономії Ка > 0,5. Таке значення цього показника дає змогу припустити, що всі зобов’язання підприємства можуть бути покриті власними активами. Збільшення коефіцієнта автономії свідчить про більшу фінансову незалежність, підвищення гарантії погашення підприємством своїх зобов’язань. Отже, що більший коефіцієнт автономії, то кращий фінансовий стан підприємства.
Коефіцієнт фінансової стабільності (Кф.с.)- показник, який характеризується відношенням власних і позикових коштів підприємства, тобто він показує, скільки позикових коштів залучило підприємство в розрахунку на 1 грн, вкладених в активи власних коштів.
Значення показника Кф.с. > 1 є нормативним . Перевищення власних коштів над позиковими свідчить про те, що підприємство має стійкий фінансовий стан і відносно незалежне від зовнішніх фінансових джерел.
Коефіцієнт забезпеченості власними коштами (Квл.к.) - показник, який характеризує рівень забезпеченості підприємства власними джерелами формування оборотних активів, тобто показує скільки власних джерел формування оборотних активів підприємства припадає на одиницю цих активів. Розраховується цей коефіцієнт за даними балансу підприємства за відповідний звітний період в такому порядку: від підсумку за першим розділом пасиву балансу віднімається підсумок за першим розділом активу і отримана різниця ділиться на суму підсумку другого розділу активу балансу, тобто розрахована фактична наявність власних джерел формування обігових коштів ділиться на фактичну вартість наявних обігових коштів.
Значення показника Квл.к. > 0,1 визначає достатній рівень забезпеченості підприємства власними коштами. Це свідчить про те, що наявні оборотні активи підприємства покриваються власними джерелами. Збільшення коефіцієнта забезпеченості означатиме, що у підприємства є надлишкові джерела формування оборотних активів, а його зниження свідчить про нестачу цих джерел. В обох випадках фінансовий стан підприємства буде нестійким.
Коефіцієнт фінансового левериджу (Кф.л.) характеризується відношенням довгострокових зобов’язань і джерел власних коштів підприємства, тобто показує, скільки довгострокових зобов’язань припадає на одиницю джерел власних коштів. Нормативне значення показника: Кф.л. < 1. У цьому разі фінансовий стан підприємства відносно нормальний.
Підвищення рівня платоспроможності підприємства залежить від поліпшення результатів його виробничої і комерційної діяльності. Разом з цим надійний фінансовий стан,а отже і його ліквідність та платоспроможність залежить також від раціональної організації використання фінансових ресурсів. Тому в умовах ринкової економіки доцільно здійснювати не тільки оцінку активів і пасивів балансу, а також і поглиблений щоденний аналіз стану і використання господарських засобів. Інформаційною базою для такого аналізу є дані управлінського обліку.
Для встановлення платоспроможності підприємства перш за все вивчається структура балансу [32, c. 74]. Вона може бути визнана незадовільною, а підприємство неплатоспроможним, якщо:
загальний коефіцієнт ліквідності на кінець звітного періоду має значення нижче нормативного (1,5);
коефіцієнт забезпеченості власними оборотними коштами на кінець звітного періоду має значення нижче нормативного (0,3).
Загальний коефіцієнт ліквідності розраховується за формулою:
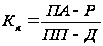 ,
(1.1)
де: ПА - поточні активи;
Р - витрати майбутніх періодів;
ПП - поточні пасиви;
Д - доходи майбутніх періодів.
Коефіцієнт забезпеченості власними оборотними коштами розраховується за формулою:
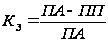 (1.2)
У кожного підприємства для забезпечення нормального процессу виробництва має бути відповідна кількість оборотних активів. Розмір цих активів на певному підприємстві пов’язаний як з обсягом виробництва, так і зі швидкістю їх обороту. Розширення обсягів виробництва потребує збільшення обігових коштів. Прискорення ж оборотності оборотних активів, навпаки, призводить до зменшення їх кількості, що необхідна для забезпечення нормального процессу виробництва. В останньому випадку підвищується ефективність використання оборотних активів, які вкладаються у виробництво. Тому аналіз забезпеченості підприємства обіговими коштами і ефективності їх використання має суттєве значення для оцінки фінансового стану підприємства.
Забезпеченість підприємства власними оборотними активами визначається порівнянням їх фактичної наявності, що визначається за балансом на відповідну звітну дату, зі встановленим нормативом (плановою потребою). При перевищенні фактичної наявності над встановленим нормативом у підприємства утворюється надлишок власних оборотних активів, а при перевищенні встановлених нормативів над фактичною наявністю оборотних активів, навпаки, утворюється їх нестача. Наявність як надлишку, так і нестачі оборотних активів негативно впливає на фінансову діяльність підприємства, його фінансовий стан. Тому чітка організація оборотних активів, дотримання відповідності фактичної їх наявності встановленому нормативу сприяють стабілізації фінансового стану підприємства.
1.4 Фінансова стійкість підприємства та методика її оцінки
Однією з найважливіших характеристик фінансового стану будь-якого підприємства є його фінансова стійкість. Вона пов’язана із ступенем залежності від кредиторів і інвесторів та характеризується співвідношенням власних і позикових коштів, тобто під фінансовою стійкістю підприємства розуміють забезпечення запасів і витрат джерелами коштів для їх формування.
Фінансова стійкість підприємства - це таке його становище, коли вкладені в підприємницьку діяльність ресурси окупаються за рахунок грошових надходжень від господарювання, а отриманий прибуток забезпечує самофінансування та незалежність підприємства від зовнішніх залучених джерел формування активів. Визначається фінансова стійкість відношенням вартості матеріальних оборотних активів (запасів та витрат) до величини власних та позикових джерел коштів для їх формування [48, с. 283].
Отже, на нашу думку, фінансова стійкість - це такий стан підприємства, коли обсяг його майна (активів) достатній для погашення зобов’язань, тобто підприємство платоспроможне.
Фінансова стійкість передбачає здатність підприємства зберігати заданий режим функціонування за найважливішими фінансово-економічними показниками. Вона може розглядатися як результативна категорія, що характеризує рівень стійкості роботи підприємства, його здатність забезпечити стабільні техніко-економічні показники й ефективно адаптуватися до змін у зовнішньому оточенні та внутрішньому середовищі. Рівень фінансової стійкості впливає і на можливості підприємства. Визначення меж фінансової стійкості належить до найбільш важливих економічних проблем, тому що недостатня фінансова стійкість може призвести до неплатоспроможності підприємства й відсутності засобів для розвитку виробництва, а надлишкова буде перешкоджати розвитку, формуючи на підприємстві зайві запаси і резерви.
Фінансова стійкість має характеризуватися таким станом фінансових ресурсів, який відповідає вимогам ринку, а їхній розподіл і використання мають забезпечувати розвиток підприємтсва на основі зростання прибутку й капіталу при збереженні платоспроможності в умовах допустимого рівня ризику. Зміна ж стану ресурсів у фінансово стійкого підприємства не повинно призвести до зміни обраної ним стратегії.
Із ефективністю виробничо-господарської діяльності підприємства повязана його фінансова стійкість. Однак необхідно зазначити, що стійкість того чи іншого підприємства не завжди є наслідком недостатньої ефективності його діяльності. У хиткому стані може опинитися й ефективно функціонуюче підприємство. Криза може бути результатом недостатньо високого рівня мененджменту, прояву впливу яких-небудь несприятливих факторів (наприклад, неплатоспроможність замовника). Внутрішня стійкість підприємства відображає такий стан його трудового потенціалу, матеріально-речової й вартісної (грошової) структур виробництва і таку його динаміку, при якій забезпечуються стабільно високі натурально-речові й фінансові результати функціонування підприємства. В основі досягнення внутрішньої стійкості підприємства лежить своєчасне й гнучке управління внутрішніми і зовнішніми факторами його діяльності.
У свою чергу, зовнішню щодо суб’єкта господарювання стійкість слід визначати на основі стабільності економічного середовища, в рамках якого здійснюються його операції. Вона досягається відповідним макроекономічним регулюванням ринкової економіки.
Можливе й виділення так званої спадкової стійкості, яка визначається наявністю певного запасу міцності, досягнутого підприємством за період його попередньої діяльності, і яка захищає від впливу несприятливих дестабілізуючих факторів.
Загальна стійкість підприємства може бути забезпечена лише за умови стабільної реалізації (звичайно, своєчасної оплати за поставлену продукцію, надані послуги, виконані роботи) й одержання виручки, достатньої за обсягом, щоб виконати свої зобов’язання перед бюджетом, розрахуватися з постачальниками, кредиторами, працівниками тощо. Іншими словами, загальна стійкість підприємства передбачає насамперед такий рух його грошових потоків, який забезпечує постійне перевищення доходів над витратами. Саме така ситуація виражає зміст фінансової стійкості, яка є головним компонентом (умовою) загальної стійкості підприємства.
Фінансова стійкість відображає такий стан його фінансових ресурсів і такий ступінь їхнього використання, при якому підприємство, вільно маневруючи грошовими засобами, здатне забезпечити безперебійний процес виробництва й реалізації продукції, а також затрати на його розширення й оновлення.
Значний практичний інтерес мають кількісні характеристики фінансової стійкості підприємства, тобто питання - при яких саме показниках фінансовий стан підприємства можна вважати стійким. Фінансовий стан підприємства можна вважати стійким, власні оборотними засобами покривають не менш як 50% фінансових ресурсів, необхідних для здійснення господарської діяльності, ефективно й цілеспрямовано використовує фінансові ресурси, дотримується фінансової, кредитної й розрахункової дисципліни, тобто платоспроможне.
У підприємства, що має низький рівень фінансової стійкості, спостерігається спад ділової активності, рентабельності й віддачі наявних активів. Збитковість фінансово-господарської діяльності свідчить про те, що підприємство перебуває під загрозою банкрутства. Однак це не означає, що будь-яке збиткове підприємство негайно збанкрутує. Збитковість може бути тимчасовою, і не виключено, що керівництво й менеджери підприємства знайдуть ефективні рішення й виведуть підприємство з фінансової кризи. Проте і наявність високої фінансової стійкості не гарантує захист від банкрутства [48, c. 90].
Отже, фінансова стійкість - комплексне поняття, яке перебуває під впливом різноманітних фінансово-економічних процесів. Тому її слід визначити як такий стан фінансових ресурсів підприємства, результативності їхнього розміщення й використання, при якому забезпечується розвиток виробництва чи інших сфер діяльності на основі зростання прибутку й активів, при збереженні платоспроможності й кредитоспроможності.
Для характеристики фінансової стійкості підприємства використовується система абсолютних та відносних показників.
Найбільш узагальнюючими абсолютними показниками фінансової стійкості є відповідність або невідповідність (надлишок або нестача) джерел коштів для формування запасів і витрат, тобто різниця між сумою джерел коштів і сумою запасів та витрат.
За рівнем покриття різних видів джерел суми запасів і витрат розрізняють такі види фінансової стійкості підприємства:
абсолютна стійкість фінансового стану - коли власні джерела формування оборотних активів покривають запаси і витрати. При цьому наявність власних джерел формування оборотних активів визначається за балансом підприємства як різниця між сумою джерел власних та прирівняних до них коштів і вартістю основних фондів та інших необоротних активів;
нормальний стійкий фінансовий стан - коли запаси і витрати покриваються сумою власних джерел формування оборотних активів і довгостроковими позиченими джерелами;
нестійкий фінансовий стан - коли запаси і витрати покриваються сумою власних джерел формування оборотних активів, довгострокових позикових джерел, короткострокових кредитів і позик;
кризовий фінансовий стан - коли запаси і витрати не покриваються всіма видами можливих джерел їх забезпечення (власних, позикових та ін.), підприємство перебуває на межі банкрутства.
Важливого значення для функціонування підприємств в умовах ринкової економіки набуває їх фінансова незалежність від зовнішніх позикових джерел. Запас джерел власних коштів означає запас фінансової стійкості підприємства за умови, що його власні кошти перевищують позикові.
Стійкість фінансового стану підприємства оцінюється щодо власних і позикових коштів, за темпами накопичення власних коштів у результаті поточної фінансової діяльності, достатнім забезпеченням матеріальних оборотних активів власними джерелами.
Фінансова стійкість підприємства характеризується системою фінансових коефіцієнтів, які розраховуються як відношення абсолютних показників активу і пасиву балансу. Порівняння цих коефіцієнтів з базисними величинами (середньогалузевими, показниками фінансово стійкіших підприємств, оптимально розрахованими) дає можливість встановити рівень фінансової стійкості аналізованого підприємства.
Основними показниками, які характеризують фінансову стійкість підприємства, його незалежність від позикових коштів є коефіцієнти: автономії, забезпеченості власними коштами, фінансової залежності, відношення позикових і власних коштів, маневреності робочого та власного капіталу.
Коефіцієнт автономії (фінансової незалежності) характеризує ринкову стійкість підприємства. Він характеризується відношенням власних джерел до валюти балансу. Теоретичне значення коефіцієнта автономії повинно бути не менше 0,5. Збільшення показника свідчить про зростання фінансової незалежності та підвищення підприємством гарантії погашення своїх зобов’язань [16, c. 145].
Коефіцієнт забезпеченості власними коштами характеризує рівень забезпечення підприємства власними коштами і розраховується як відношення суми фактичної наявності джерел власних і прирівняних до них коштів (за винятком сум заборгованостей за розрахунками з учасниками, доходів майбутніх періодів, резерву майбутніх витрат і платежів, реструктуризованого боргу) до суми наявних оборотних активів підприємства. Фінансовий стан підприємства вважається нормальним, якщо коефіцієнт забезпеченості власними коштами більше за 1.
Для визначення частки активів, що належить до власного капіталу, розраховується коефіцієнт фінансової залежності. Зростання цього показника в динаміці означає збільшення частки позичених коштів у фінансування підприємства. Якщо його значення наближається до 1 (або 100%), то це означає, що власники повністю фінансують своє підприємство.
Важливим показником, який характеризує фінансову стійкість підприємства, є коефіцієнт маневреності власних коштів. Він показує, скільки довгострокових позикових коштів використано для фінансування активів підприємства поряд з власними коштами. Що менше позикових коштів залучає підприємство для здійснення своєї статутної діяльності, то вища його фінансова стійкість. Тобто, цей коефіцієнт показує, яка частина власного капіталу використовується для фінансування поточної діяльності, тобто вкладена в оборотні кошти, а яка частина капіталізована. Значення цього показника може змінюватися залежно від структури капіталу і галузевої приналежності підприємства (норматив – 0,4 – 0,6). Щоб визначити фінансову стійкість підприємства, можна додатково розраховувати й показники: концентрації залученого капіталу, фінансування, довгострокового залучення позикових коштів, забезпеченності запасів, забезпеченості оборотних засобів, короткострокової заборгованості [48, c. 97].
Коефіцієнт концентрації залученого капіталу показує частку залучених коштів у формуванні активів. Оптимальне значення коефіцієнту концентрації залученого капіталу <0,5.
Коефіцієнт фінансування показує, скільки власних коштів підприємства припадає на одну гривню позикових .Нормативне значення коефіцієнту фінансування >1.
Коефіцієнт довгострокового залучення позикових коштів характеризує структуру капіталу .
Коефіцієнт забезпеченості запасів показує, яка частка матеріальних обігових засобів фінансується за рахунок власного обігового капіталу, має оптимальне значення ≥ 0,8 .
Коефіцієнт забезпеченості обігових засобів показує, яка частка власних коштів підприємства вкладена в обіговий капітал. Оптимальне значення коефіцієнту забезпеченості обігових засобів ≥ 0,5.
Коефіцієнт короткострокової заборгованості виражає частку поточних зобов’язань підприємства в загальній сумі зобов’язань.
2. Аналіз та оцінка показників фінансового стану ТОВ "Комфорт"
2.1 Організаційно - економічна характеристика підприємства
Основним предметом діяльності ТОВ "Комфорт" є обробка деревини та впуск меблів.
До структури управління підприємства належать:
директор;
головний інженер;
заступники директора з виробництва, соціальних питань,
заступник директора з економіки;
Основні техніко-економічні показники діяльності ТОВ "Комфорт" за 2006-2008 роки представлені в таблиці 2.1.
Як видно з таблиці, власний капітал ТОВ "Комфорт" у 2006 році складав 1529421,7 грн. За рахунок чистого прибутку, отриманого за звітній період власний капітал зріс на відповідну суму і став складати 1807144,7 грн. Відповідно до вище викладеного, власний капітал на кінець 2008 року став складати 1807144,7 грн. За три звітних періоди не відбувалося ніяких змін у статутному капіталі, тобто як на початок 2006 року так і на кінець 2008 року він складає 1182,5 грн.
За рахунок отримання за 2006 рік чистого доходу від реалізації у розмірі 820125,2 грн., при значенній собівартості 562056,2 грн., валовий прибуток підприємства складав 245222,2 грн..
В результаті фінансової діяльності за 2007 рік валовий прибуток збільшився до 374877,2 грн. Це відбулося за рахунок збільшення чистого доходу від реалізації до 970496,4грн., при збільшенні собівартості реалізованої продукції до 582085,4 грн.
На кінець 2008 року валовий прибуток підприємства складав 212543,2 грн.. Він був сформований в результаті отримання чистого доходу від реалізації у розмірі 785248,9 грн. при собівартості реалізованої продукції у 572705,7 грн.
Таблиця 2.1 Основні техніко-економічні показники діяльності ТОВ "Комфорт" за 2006-2008 роки
| Показники | Роки | ||
| 2006 | 2007 | 2008 | |
| Статутний капітал, тис. грн. | 1,18 | 1,18 | 1,18 |
| Власний капітал, тис. грн. | 1529,42 | 1755,40 | 1807,14 |
|
Фінансові результати Чистий доход від реалізації, тис. грн. |
820,13 | 970,50 | 785,25 |
| Собівартість реалізованої продукції, тис. грн. | 562,06 | 582,09 | 572,71 |
| Валовий прибуток, тис. грн. | 245,22 | 374,88 | 212,54 |
| Капіталовіддача | 1,27 | 1,45 | 2,15 |
| Рівень витрат на одну гривню реалізованої продукції | 0,77 | 0,89 | 0,83 |
| Рентабельність реалізації, % | 23,46 | 10,82 | 17,17 |
Показник капіталовіддачі на кінець 2006 року дорівнював 1,27. За наступні два звітні періоди він збільшився до 2,15. Збільшення цього показника у динаміці відбувалося на рахунок того, що сукупний капітал підприємства зменшувався інтенсивніше ніж чистий дохід від реалізації продукції (товарів, робіт, послуг).
На кінець 2006 року рівень собівартості на одну гривню реалізованої продукції складав 0,77 грн. За 2007 рік рівень собівартості зріс, а за 2008 рік зменшився. За рахунок зменшення (збільшення) рівня собівартості продукції відповідно збільшується (зменшується) валовий прибуток підприємства.
Значення показників рентабельності реалізації знаходяться на дуже низькому рівні. На кінець 2006 року вона дорівнювала 23,46%, за 2007 рік зменшилася до 10,82%, а за 2008 рік підвищилася до 17,17%. Збільшення (зменшення) рентабельності реалізації відбувається за рахунок двох факторів: збільшення (зменшення) валового прибутку підприємства та збільшення (зменшення) чистого доходу від реалізації продукції. Тобто рентабельність реалізації залежить від збільшення (зменшення) собівартості реалізованої продукції.
2.2 Аналіз майна підприємства
Оцінка майнового стану підприємства дає можливість визначити абсолютні і відносні зміни статей балансу за певний період, відстежити тенденції їх зміни і визначити структуру фінансових ресурсів підприємства.
Аналіз майна підприємства передбачає проведення аналізу складу майна та його структури, вивчення джерел формування майна, зміни складових майна і джерел його формування.
Основними методами аналізу майна є вертикальний і горизонтальний методи, які застосовуються до аналізу балансу, а також метод фінансових коефіцієнтів.
За даними балансу (Форма №1) визначається вартість усього майна підприємства (валюта балансу) на певну звітну дату.
Доцільним є проведення горизонтального та вертикального аналізу структури активів ТОВ "Комфорт" за 2006 – 2007 роки (табл. 2.2.).
З даних нищенаведеної таблиці слід відмітити, що на кінець 2007 року спостерігалося зменшення майна ТОВ "Комфорт" на 97559,3 грн. Це є негативним моментом, бо свідчить про згортання виробничої діяльності. Але на кінець 2008 року майно підприємства збільшилось на 296790,1 грн.. Це говорить про розширення фінансової діяльності і в цілому являється позитивною характеристикою діяльності підприємства.
Вартість запасів підприємства у 2006 року складала в абсолютних величинах 21416,9 грн. За звітний період вони збільшились на 36354,0 грн., і на кінець 2008 року склали 57770,9 грн. Збільшення вартості запасів має позитивний характер тільки у тому випадку, якщо не відбувалося зниження оборотності запасів. У протилежному випадку це є негативним явищем.
Таблиця 2.2 Аналіз активу балансу ТОВ "Комфорт"(тис.грн.)
| № | Актив | 2006 | 2007 | 2008 | Відхилення 2007-2006рр. | Відхилен ня 2008-2007рр. |
| 1 | Необоротні активи | |||||
| Основні засоби і нематеріальні активи | 1426,7 | 1383,2 | 1386,1 | -43,4 | 2,8 | |
| Довгострокові фінансові інвестиції | 81,1 | 97,0 | 135,0 | 15,9 | 38,0 | |
| Всього за розділом 1 | 1509,2 | 1504,0 | 1564,5 | -5,2 | 60,4 | |
| 2 | Оборотні активи | |||||
| виробничі запаси та незав. вир-во | 21,4 | 30,0 | 57,8 | 8,6 | 27,8 | |
| готова продукція | 0,2 | 0,3 | 0,3 | +0,1 | 0,0 | |
| товари | 37,8 | 35,5 | 33,5 | -2,3 | -2,0 | |
| інші запаси і витрати | 2,0 | 3,9 | 3,4 | 1,8 | -0,5 | |
| грошові кошти | 0,4 | 0,9 | 0,9 | 0,5 | -0,1 | |
| короткострокові фінансові вкладення | ||||||
| Дебіторська заборгованість за товари, роботи, послуги | 37,9 | 35,7 | 33,6 | -2,2 | -2,2 | |
| Дебіторська заборг-ть за рахунками | 274,1 | 233,4 | 548,4 | -40,7 | 315,0 | |
| Інша поточна дебіторська заборгованість | 258,3 | 78,1 | 39,0 | -180,2 | -39,1 | |
| інші активи | 261,1 | 200,8 | 97,0 | -60,3 | -103,8 | |
| Всього за розділом 2 | 596,9 | 504,5 | 74,1 | -92,4 | -430,4 | |
| БАЛАНС | 2106,1 | 2008,5 | 2305,3 | -97,6 | 296,8 | |
Стаття грошові кошти та поточні інвестиції на протязі трьох звітних періодів має найменшу питому вагу у складі валюти балансу. Структура активів з високою питомою вагою заборгованості та низькою вагою грошових коштів свідчить о проблемах , які пов’язані з маркетинговою політикою підприємства, а також про не грошовий характер розрахунків.
У 2007 року найбільший внесок у формування оборотних активів підприємства внесли кошти у розрахунках, а саме дебіторська заборгованість. На кінець звітного періоду при зменшенні абсолютного значення на 40660,3 грн., зменшення дебіторської заборгованості свідкує про поліпшення розрахунків підприємства з покупцями та іншими дебіторами. Але на протязі 2008 року вона збільшилась на 314980,7 грн і складає в абсолютних величинах 548384,5 грн.
Для більш повного аналізу майна "Комфорт" необхідно також оцінити стан основних засобів за допомогою показників оцінки майнового стану підприємства (табл. 2.3).
Таблиця 2.3 Показники оцінки майнового стану "Комфорт" за 2006 – 2008 роки
| № з/п | Показник | 2006 | 2007 | 2008 | Відхилення 2007-2006 | Відхилення 2008-2007 |
| 1 | Частка основних засобів в активах | 0,67 | 0,68 | 0,60 | +0,01 | -0,08 |
| 2 | Коефіцієнт зносу основних засобів | 0,69 | 0,70 | 0,70 | -0,01 | 0,00 |
| 3 | Коефіцієнт оновлення основних засобів | 0,00 | 0,01 | 0,04 | +0,01 | +0,03 |
| 4 | Коефіцієнт вибуття основних засобів | 0,03 | 0,02 | 0,01 | -0,01 | -0,01 |
Відповідно до розрахунку коефіцієнту зносу основних засобів можна побачити, що за рахунок того, що первісна вартість основних засобів за три звітних періоди постійно зменшувалась, то їх знос за час експлуатації теж зменшувався. Це призвело до зростання рівня зносу на кінець 2007 року на 0,01, що свідчить про погіршення їх технічного стану. При значенні коефіцієнту зносу більше ніж 0,5 є негативним моментом.
Технічний стан і відповідальність основних засобів науково-технічним досягненням формується у процесі їх оновлення. Коефіцієнт вибуття основних засобів залежить від темпів оновлення основних засобів: що більше коефіцієнт вибуття основних засобів наближається до коефіцієнту оновлення, то нижчим є рівень зносу засобів і ліпшим є технічний стан. Це стосується і ТОВ "Комфорт", де на кінець 2007 року коефіцієнт оновлення збільшився на 0,01, а коефіцієнт вибуття зменшився на 0,01. За період 2008 року відбулися такі зміни: коефіцієнт оновлення збільшився на 0,03, а коефіцієнт вибуття зменшився на 0,01.
Отже, для підвищення ефективності основних засобів потрібно провести заміну і модернізацію застарілого обладнання, використовуючи нові види верстатів і машин (автоматичні, напівавтоматичні, а також з програмним управлінням), які забезпечують високу досконалість та економічність технологічних процесів.
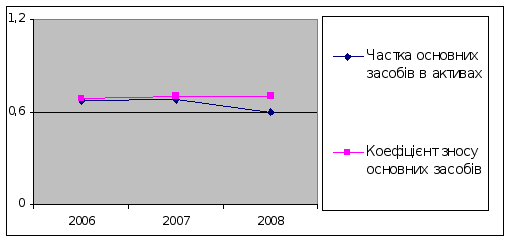
Рис. 2.1. Динаміка показників оцінки майнового стану ТОВ "Комфорт" протягом 2006-2008 рр.
На графічному відображенні динаміки показників оцінки майнового стану ТОВ "Комфорт" можна побачити негативну тенденцію збільшення на протязі 2006 – 2008 років коефіцієнту зносу основних засобів, а також тенденцію зростання частки основних засобів в активах станом на 2007 рік та її зменшення у 2008 році (рис. 2.1).
Фінансовий стан підприємства безпосередньо залежить від того, наскільки засоби, що вкладені в активи підприємства, трансформуються в реальні грошові кошти, а також залежить від того, як ефективно на підприємстві використовують його активи. Тому доцільним є розрахунок показників ефективності використання майна наведені (табл. 2.4).
Аналіз ефективності використання майна підприємства показав, що середній термін обороту поточних активів у 2006 році складав 188 діб. За наступні два періоди спостерігається зменшення в динаміці цього показника: за 2007 рік на 32 доби; за 2008 рік на 65 діб. Тобто на кінець 2008 року середній термін обороту поточних активів став дорівнювати 91 добу. Ці зміни привели до збільшення в динаміці коефіцієнта оборотності поточних активів з 1,94 до 4,02. Це відбулося за рахунок двох факторів: зміни обсягу чистого доходу від реалізації та зміни середніх залишків оборотних активів. Основною причиною прискорення було зростання середніх залишків з усіх видів оборотних засобів.
Таблиця 2.4 Показники ефективності використання майна ТОВ "Комфорт" за 2006-2008 роки
| № | Показники | 2006 | 2007 | 2008 | Відхилення 2007-2006рр. | Відхилення 2008-2007 рр. |
| 1. | Коефіцієнт оборотності активів | 1,27 | 1,45 | 2,15 | +0,18 | +0,70 |
| 2. | Тривалість одного обороту активів, дні | 287,40 | 251,72 | 169,77 | -35,68 | -81,95 |
| 3. | Коефіцієнт оборотності поточних активів | 1,94 | 2,34 | 4,02 | +0,40 | +1,68 |
| 4. | Період обороту поточних активів, дні | 188,14 | 155,98 | 90,80 | -32,16 | -65,18 |
| 5. | Рентабельність всіх активів, % | 11,88 | -23,79 | -30,71 | -35,67 | -54,50 |
| 6. | Рентабельність поточних активів, % | 18,12 | -38,39 | -57,40 | -56,51 | -95,79 |
| 7. | Рентабельність основних засобів, % | 12,97 | -22,33 | -20,08 | -35,30 | -42,41 |
Аналогічна ситуація відбувається і з коефіцієнтом оборотності активів, який за три звітних періоду збільшився з 1,27 до 2,15. Тривалість одного обороту цих активів на початок 2006 року була 287 діб. За 2007 рік тривалість обороту зменшилась на 36 діб, а за 2008 рік на 82 доби. На кінець 2008 року стала дорівнювати 170 діб. Тривалість обороту загального капіталу залежить від його органічної будови - співвідношення основного та оборотного капіталу. Чим більша частка основного капіталу в загальній величині, тим повільніше він обертається, та навпаки, за умов збільшення питомої ваги оборотних активів прискорюється загальне обертання капіталу. Тобто за звітний період 2006 року повний цикл виробництва та оборотності підприємства дорівнював 1,27 раз або 287 діб на один цикл. За рахунок збільшення цих коефіцієнтів повний цикл виробництва та оборотності став 2,15 раз або 170 діб на один цикл. Економічний ефект в результаті прискорення обертання виражається у відносному вивільненні коштів з обороту, а також у збільшенні суми прибутку. Однак, слід мати на увазі, що показник оборотності активів буде тим вище, чим швидше будуть зношені основні засоби підприємства.
Загальну структуру активів характеризує коефіцієнт співвідношення оборотних і необоротних активів (табл. 2.5).
Спостерігається тенденція збільшення коефіцієнту співвідношення оборотних і необоротних активів на протязі 2006 – 2008 років. Зростання валюти балансу "Комфорт"зв’язане по-перше з ростом оборотних активів, також спостерігається зріст необоротних активів станом на 2007 рік.
Таблиця 2.5 Підсумок розрахунку коефіцієнта співвідношення оборотних і необоротних активів "Комфорт" за 2006 – 2008 роки
| Показник | Абсолютна величина | Зміни в абсолютних величинах | |||
| 2006 | 2007 | 2008 |
Відхилення 2007-2006рр. |
Відхилення 2007-2008рр. | |
|
Співвідношення оборотних і необоротних активів |
0,040 | 0,046 | 0,061 | 0,005 | 0,014 |
Збільшення необоротних активів – позитивна тенденція в діяльності підприємства, але з іншого боку це може вказувати на заморожування капіталу в основних засобах або на його втрату у зв’язку із фізичним і моральним зносом, що в кінцевому результаті підвищує ризик неліквідності підприємства. Зміна структури активів підприємства в напрямку збільшення частки оборотних активів може вказувати на створення надлишкових виробничих запасів.
Можна зробити висновок, що у структурі активів підприємства станом на 2007 рік відбулися позитивні зміни, внаслідок яких активи підприємства збільшились на 296790,1 тис. грн.
Проаналізувавши актив балансу, необхідно проаналізувати пасив балансу, а саме провести аналіз структури і динаміки капіталу (табл.2.6).
Аналізуючи дані пасиву балансу досліджуваного підприємства, можна зробити такі висновки: статутний капітал протягом трьох