Анализ порядка расчета уплаты налогов на доходы физических лиц на современном этапе в Беларуси
В целях обеспечения безубыточной работы государственных организаций принят Указ Президента Республики Беларусь от 25 февраля 2008 г. №113 «О порядке и условиях продажи юридическим лицам предприятий как имущественных комплексов убыточных государственных организаций».
Указом Президента Республики Беларусь от 6 марта 2008 г. №145 «Об отдельных вопросах уплаты налогов, сборов, арендной платы и представления налоговых деклараций (расчетов)» в целях упрощения порядка расчетов с бюджетом установлены ежеквартальные сроки уплаты организациями земельного налога, арендной платы за земельные участки, находящиеся в государственной собственности, налога за использование природных ресурсов (экологического налога) и налога на недвижимость.
20 марта 2008 г. принят Декрет Президента Республики Беларусь №5 «О внесении изменений и дополнений в Декрет Президента Республики Беларусь от 23 декабря 1999 г. №43». Декрет предусматривает снижение ставки налога на доходы от операций с ценными бумагами с 40 до 24 процентов и предоставление права юридическим лицам уменьшать налогооблагаемую базу на суммы доходов, полученных от операций с корпоративными облигациями, выпущенными в период с 1 января 2008 г. по 1 января 2013 г., а также освобождение от налогообложения доходов физических лиц, полученных от реализации и погашения таких облигаций.
В целях обеспечения более активной реализации инвестиционных проектов, финансируемых за счет внешних государственных займов (кредитов), направленных на инновационное развитие экономики Республики Беларусь, принят Указ Президента Республики Беларусь от 21 марта 2008 г. №168 «О некоторых мерах по реализации инвестиционных проектов, финансируемых за счет внешних государственных займов (кредитов)». Указ предусматривает для юридических лиц-резидентов Республики Беларусь, реализующих инвестиционные проекты, финансируемые за счет внешних государственных займов (кредитов), включенных в перечень таких проектов, утверждаемый Советом Министров Республики Беларусь, освобождение от таможенных пошлин и налога на добавленную стоимость при ввозе на таможенную территорию Республики Беларусь технологического оборудования и запасных частей к нему (за исключением ввозимых из Российской Федерации), предназначенных для реализации таких инвестиционных проектов.
3.2 Налогообложение организации ИП «Штотц Агро-Сервис»
Сельскохозяйственные организации являются плательщиками налогов в бюджет. ИП «Штотц Агро-Сервис» с 2008 года перешел на уплату единого налога для производителей сельскохозяйственной продукции, поэтому сейчас он уплачивает следующие виды налогов: налог на добавленную стоимость, подоходный налог с физических лиц, единый налог для производителей сельскохозяйственной продукции и таможенные платежи. Динамика этих налогов по ИП приведена в таблице 3.1.
Таблица 3.1. Платежи в бюджет за 2008–2009 годы
| Виды платежей | 2007 | 2008 | 2009 | |||
| Сумма, млн. руб. | Структура % | Сумма, млн. руб. |
Структура % |
Сумма, млн. руб. | Структура % | |
| НДС | 856 | 74,2 | 892 | 74,8 | 1210 | 74,5 |
| Подоходный налог с физических лиц | 119 | 9,8 | 128 | 10,1 | 178 | 11,0 |
| Единый налог для производителей сельскохозяйственной продукции | 179 | 10,5 | 182 |
12,4 |
189 |
11,6 |
| Прочие налоги и сборы | 36 | 2,0 | 33 | 2,6 | 51 | 2,4 |
| ИТОГО | 1190 | 100 | 1265 | 100 | 1625 | 100 |
Анализ данных таблицы 3.1 показывает, что в течение 2007–2009 гг. наибольший удельный вес в структуре платежей в бюджет ИП «Штотц Агро-Сервис» занимал налог на добавленную стоимость. А наименьший удельный вес – таможенные платежи. В период с 2007 по 2008 год произошел номинальный рост платежей в бюджет на 14,5%, подоходного налога с физических лиц на 58%, единого налога для производителей сельскохозяйственной продукции на 19,8%. В период с 2008 по 2009 год произошел номинальный рост платежей в бюджет на 18,3%, в том числе НДС – 21,2%, подоходного налога с физических лиц на 74%, единого налога для производителей сельскохозяйственной продукции на 24,6%.
Основное место в налоговой системе Республики Беларусь занимают косвенные налоги. Наиболее значимым в структуре налоговых платежей в ИП «Штотц Агро-Сервис» является налог на добавленную стоимость (НДС) в 2008 году его доля составила – 74,5%.
Объектом налогообложения признаются:
– обороты по реализации объектов на территории Республики Беларусь
В оборот по реализации, признаваемый объектом налогообложения, не включаются:
обороты по реализации объектов за пределы Республики Беларусь, включая:
– обороты по реализации товаров, приобретенных за пределами Республики Беларусь без ввоза на таможенную территорию Республике Беларусь и реализованных за пределами Республики Беларусь;
– обороты по реализации транспортных услуг, если частичное оказание этих услуг не происходит на территории Республики Беларусь;
– обороты по реализации объектов, за исключением товаров и транспортных услуг, за пределами Республики Беларусь организациями (структурными подразделениями организаций) зарегистрированными в качестве плательщиков за пределами Республики Беларусь;
– прочее выбытие приобретенных до 1 января 2000 г. основных средств и нематериальных активов.
Оборотами по реализации признаются также недостача, хищение и порча товаров сверх норм естественной убыли; продажа, обмен и прочее выбытие основных средств, нематериальных активов, неустановленного оборудования и объектов незавершенного капитального строительства; начисление амортизационных отчислений, обороты по реализации услуг по изготовлению товаров из давальческого сырья, принятие на учет по результатам инвентаризации основных средств и нематериальных активов, за исключением приобретенных основных средств и нематериальных активов.
При реализации товаров объектов налогообложения являются обороты по реализации всех товаров, как собственного производства, так и приобретенных на стороне.
Цена приобретения объектов определяется путем суммирования фактически произведенных расходов на их покупку, за исключением налогов, не относимых на увеличение стоимости объектов. Цена приобретения безвозмездно полученных объектов определяется исходя из рыночной стоимости на дату их оприходования.
При реализации объектов незавершенного капитального строительства балансовая стоимость является ценой приобретения.
При реализации амортизируемых нематериальных активов ниже остаточной стоимости налоговая база определяется исходя из остаточной стоимости. При реализации амортизируемых нематериальных активов ниже цены приобретения налоговая база определяется исходя из цены приобретения.
Налоговая ставка в размере 10 процентов применяется только при налогообложении товаров (работ, услуг), реализуемых на территории Республики Беларусь. При реализации указанных товаров (работ, услуг), за пределы Республики Беларусь их налогообложение производится с применением налоговой ставки в размере 18 процентов.
Плательщик имеет право уменьшить общую сумму налога по реализации объектов на установленные налоговые вычеты.
Вычету подлежат суммы налога:
предъявленные продавцами плательщику при приобретении им объектов вне зависимости от периода погашения задолженности после их отражения в бухгалтерском учете и книге покупок, которая является регистром налогового учета;
фактически уплаченные плательщиком суммы налога при приобретении либо при ввозе объектов на таможенную территории Республики Беларусь после их отражения в бухгалтерском учете и книге покупок, которая является регистром налогового учета;
уплаченные в бюджет Республики Беларусь при приобретении объектов на территории Республики Беларусь у иностранных организаций, не состоящих на учете в налоговых органах Республики Беларусь.
Вычеты сумм налога при реализации экспортируемых товаров осуществляется только при наличии документального подтверждения фактов вывоза этих товаров за пределы Республики Беларусь.
Вычетом подлежат фактически уплаченные плательщиком суммы налога при ввозе на таможенную территорию Республики Беларусь объектов после отражения их в бухгалтерском учете. Суммы налога, уплаченные при приобретении объектов, за исключением основных средств и нематериальных активов, подлежат вычету после получения и оплаты объектов. Суммы налога, уплаченные при ввозе на таможенную территорию Республики Беларусь объектов, за исключением основных средств и нематериальных активов, подлежат вычету после оформления таможенных деклараций по указанным объектам. Суммы налога, уплаченные при приобретении либо ввозе на таможенную территорию Республики Беларусь основных средств и нематериальных активов, подлежат вычету после принятия их на учет в качестве основных средств и нематериальных активов.
Вычеты сумм налога при реализации экспортируемых товаров осуществляется только при наличии документального подтверждения фактов вывоза этих товаров за пределы Республики Беларусь.
ИП «Штотц Агро-Сервис» как покупатель объектов для осуществления налоговых вычетов ведет книгу покупок. Она хранится у покупателя в течение полных 5 лет с даты последней записи при условии проведения проверки налоговыми органами.
Сумма налога, подлежащая уплате в бюджет по товарам, реализуемым по регулируемым розничным ценам, определяется как разница между общей суммой налога, исчисленного по итогам налогового периода, и суммами налоговых вычетов.
Плательщиками подоходного налога с физических лиц являются физические лица.
Объектом налогообложения признаются доходы, полученные плательщиками:
от источников в Республике Беларусь и (или) от источников за пределами Республики Беларусь – для физических лиц;
от источников в Республике Беларусь – для физических лиц, не признаваемых налоговыми резидентами Республики Беларусь.
К доходам, полученным от источников в Республике Беларусь, относятся:
1.1. дивиденды и полученные от них проценты;
1.2. страховое возмещение;
1.3. доходы, полученные от использования объектов авторского права и смежных прав;
1.4. доходы, полученные от сдачи в аренду или иного использования имущества;
1.5. доходы, полученные от реализации недвижимого имущества;
1.6. вознаграждения за выполнение трудовых или иных обязанностей, выполненную работу, оказанную услугу;
1.7. пенсии, пособия, стипендии и иные аналогичные выплаты;
иные доходы, получаемые плательщиком в результате осуществления им деятельности на территории Республики Беларусь.
Не относятся к доходам, полученным от источников в Республике Беларусь, доходы физического лица, полученные им в результате проведения внешнеторговых операций, связанных с ввозом товаров на территорию Республики Беларусь.
Налоговая база определяется отдельно по каждому виду доходов, в отношении которых установлены различные налоговые ставки, нарастающим итогом с начала налогового периода как денежное выражение таких доходов, подлежащих налогообложению, уменьшенных на сумму налоговых вычетов. Налоговым периодом признается календарный год.
Стандартный налоговый вычет предоставляется с месяца рождения ребенка или появления иждивенца и сохраняется до конца месяца, в котором ребенок достиг восемнадцатилетнего возраста либо был объявлен полностью дееспособным, студенты и учащиеся дневной формы обучения, получающие среднее, первое высшее или среднее специальное образование, окончили обучение, физическое лицо перестало быть иждивенцем, а также до конца месяца, в котором наступила смерть ребенка или иждивенца.
Итак, первый этап, расчет налогооблагаемой прибыли, выполнен, и вторым этапом определения налога на прибыль является нахождение суммы прибыли, облагаемой по основной ставке. Она определяется путем описанным выше и в нашем случае составляет 467569,2. Теперь непосредственно расчет суммы налога. Она рассчитывается по следующей формуле:
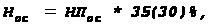 (1)
где Нос – сумма налога на прибыль, исчисленного по основной ставке,
Пос – налогооблагаемая прибыль для расчета налога по основной ставке.
Ставка
налога на прибыль
представлена
в двух вариантах,
так как на
предприятии
расчеты производились
еще по ставке
35%, а в настоящее
время действует
ставка 30%. Таким
образом, сумма
налога на прибыль,
рассчитанная
по основной
ставке на ИП
«Штотц Агро-Сервис»
составила:
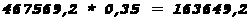 .
При расчете налоговой нагрузки на ИП «Штотц Агро-Сервис» с учетом льгот для примера рассмотрим применение только федеральных льгот. Исследуемое в работе предприятие в отчетном периоде израсходовало на благотворительные цели, а точнее на ремонт Пионерской городской больницы 47 800 рублей. Эти средства, так как они перечислены учреждению здравоохранения, освобождаются от налога на прибыль на уровне 3%.
Также предприятием осуществлены капитальные вложения в собственное развитие в размере 298 00000 руб., то есть величина облагаемой налогом прибыли уменьшится на эту сумму.
3.3 Порядок исчисления и уплаты подоходного налога, взимаемого с дохода работников ИП «Штотц Агро-Сервис»
Положения, регулирующие порядок исчисления и сроки уплаты подоходного налога с физических лиц налоговыми агентами в 2010 г., определены в гл. 16 Особенной части Налогового кодекса Республики Беларусь (далее – НК), введенной в действие с 1 января 2010 г.
Согласно п. 1 ст. 175 НК белорусские организации, белорусские индивидуальные предприниматели, иностранные организации, осуществляющие деятельность на территории Республики Беларусь через постоянное представительство, постоянные представительства международных организаций в Республике Беларусь, дипломатические представительства и консульские учреждения иностранных государств в Республике Беларусь, от которых плательщик получил доходы, указанные в п. 2 ст. 175 НК, обязаны исчислить, удержать у плательщика и перечислить в бюджет исчисленную сумму подоходного налога с физических лиц с учетом особенностей, предусмотренных настоящей статьей.
Указанные белорусские организации, белорусские индивидуальные предприниматели, иностранные организации, осуществляющие деятельность на территории Республики Беларусь через постоянное представительство, постоянные представительства международных организаций в Республике Беларусь, дипломатические представительства и консульские учреждения иностранных государств в Республике Беларусь признаются налоговыми агентами, имеют права и несут обязанности, установленные ст. 23 Общей части Налогового кодекса Республики Беларусь и гл. 16 НК.
Пунктом 2 ст. 175 НК определено, что исчисление и уплата подоходного налога с физических лиц в соответствии с ст. 175 НК производятся в отношении доходов плательщика, источником которых является налоговый агент, за исключением доходов, в отношении которых исчисление и уплата подоходного налога с физических лиц производятся в соответствии со ст. 160 НК (т.е. с учетом особенностей определения налоговой базы и налогообложения доходов, полученных по операциям по реализации ценных бумаг и операциями с финансовыми инструментами срочного рынка) и ст. 176 НК (т.е. с учетом особенностей исчисления, порядка и сроков уплаты подоходного налога с физических лиц белорусскими индивидуальными предпринимателями (частными нотариусами)).
В соответствии со ст. 23 НК налоговым агентом признается юридическое или физическое лицо, хозяйственная группа, простое товарищество, которое является источником выплаты доходов плательщику и (или) на которое в силу Налогового кодекса и других актов налогового законодательства возлагаются обязанности по исчислению, удержанию у плательщика и перечислению в бюджет налогов, сборов (пошлин).
Налоговый агент имеет те же права, что и плательщик, если иное не установлено Налоговым кодексом.
За невыполнение или ненадлежащее выполнение возложенных на налогового агента обязанностей он несет ответственность в соответствии с законодательными актами.
С 1 января 2010 г. согласно п. 3 ст. 175 НК исчисление подоходного налога с физических лиц применительно ко всем доходам, в отношении которых применяются налоговые ставки, установленные п. 1 (12%) и 3 (9%) ст. 173 НК, производится налоговыми агентами ежемесячно с учетом следующих особенностей:
доходы (за период нахождения плательщика в отпуске, пособия по временной нетрудоспособности, перерасчеты доходов за выполнение трудовых или иных обязанностей), исчисленные в одном месяце, но приходящиеся на другие месяцы (в т.ч. предыдущего или следующего календарного года), включаются в доходы месяца, за который они начислены;
в случае, если в установленные законодательством сроки налоговому агенту не представлены документы и отчеты о расходовании сумм, полученных под отчет, не сданы неизрасходованные остатки таких сумм и в пределах 30-дневного периода со дня истечения этого срока источником выплаты не принято распоряжение об удержании задолженности по ним, такие суммы включаются в доходы месяца, следующего за месяцем истечения указанных сроков;
доходы, выплачиваемые по решению суда, а также доходы, выплачиваемые в виде индексации заработной платы и денежного довольствия в связи с повышением цен на товары (работы, услуги), в виде премий и вознаграждений любого характера и периодичности, включаются в доходы того месяца, в котором осуществляется их начисление, независимо от того, за какие периоды времени такие суммы выплачиваются;
из начисленного дохода производится вычитание стандартных налоговых вычетов в размерах, действовавших в месяце, за который исчисляется подоходный налог с физических лиц.
Отметим, что ранее такие правила с учетом некоторых вышеперечисленных особенностей частично были определены п. 3 ст. 20 Закона Республики Беларусь от 21 декабря 1991 г. №1327-ХII «О подоходном налоге с физических лиц» (с изменениями и дополнениями; далее – Закон «О подоходном налоге с физических лиц»), утратившего силу с 1 января 2010 г.
Рассмотрим на примерах отдельные случаи правильности определения налоговой базы за месяц для исчисления подоходного налога для предприятия ИП «Штотц Агро-Сервис».
Нанимателем ИП «Штотц Агро-Сервис» издан приказ о направлении работника в командировку с 28 апреля по 4 мая 2010 г. Командированному работнику 28 апреля 2010 г. выданы деньги под отчет на командировочные расходы. По возвращении из командировки работником 6 мая 2010 г. представлен в бухгалтерию авансовый отчет о фактически произведенных расходах и приложены документы, подтверждающие понесенные расходы: билеты на проезд до места назначения и обратно, расходы по найму жилого помещения. Суточные данному работнику были выплачены в пределах норм, установленных постановлением Министерства финансов Республики Беларусь от 21 декабря 2007 г. №197. Согласно подп. 1.3 ст. 163 НК суммы расходов освобождаются от подоходного налога и не включаются в налоговую базу при исчислении налога. Однако если бы работником не были приложены документы к авансовому отчету, например, подтверждающие оплату по найму жилого помещения, или размер выплаченных суточных расходов превысил установленные законодательством нормы, то сумму оплаты за жилое помещение (сверх нормы 4500 руб. за сутки без представления документа) и сумму превышения норм суточных расходов (сверх нормы 15000 руб. за каждый день командировки) следовало бы включить в налоговую базу при исчислении налога за май 2010 г.
Работнику ИП «Штотц Агро-Сервис» организации за февраль 2010 г. начислена заработная плата в размере 1 100 000 руб. и 13-я зарплата по итогам работы за 2009 г. в размере 2 000 000 руб. Плательщик имеет двух детей: одного ребенка в возрасте до 18 лет и второго ребенка в возрасте до 18 лет, являющегося инвалидом с детства. В данном случае работник не будет иметь права на получение стандартного налогового вычета на себя в сумме 270 000 руб., т. к. его доход равен 3 100 000 руб. (1 100 000 + 2 000 000), что превышает сумму 1 635 000 руб., являющуюся основанием для применения стандартного налогового вычета. Стандартный налоговый вычет на детей ему положен в следующем размере: 75 000 руб. на первого ребенка и 150 000 руб. на второго ребенка-инвалида с детства, т. к. ограничений для применения вычета на детей Налоговым кодексом не предусмотрено.
Налог исчисляется в следующем порядке:
1) определяем облагаемую налоговую базу за февраль 2010 г.:
3 100 000 – 75 000 – 150 000 = 2 875 000 руб.;
2) исчисляем налог:
2 875 000 Ч 12 / 100 = 345 000 руб.
Работником ИП «Штотц Агро-Сервис» организации по месту основной работы представлен листок нетрудоспособности на период с 22 марта по 6 апреля 2010 г. При этом начисленная сумма за время болезни составила 650 000 руб., в т.ч. за март – 400 000 руб. и за апрель – 250 000 руб. Начисленная заработная плата за март равна 1 200 000 руб., за апрель – 1 300 000 руб. В апреле по итогам работы за март работнику была начислена и выплачена премия в размере 350 000 руб. Кроме того, в апреле ему начислены отпускные в сумме 900 000 руб., в т.ч. за апрель – 550 000 руб. и за май – 350 000 руб. Всего начисленный доход в апреле составил 3 200 000 руб. (650 000 + 1 300 000 + 350 000 + 900 000).
В данном случае в доход за март включается заработная плата за этот месяц (1 200 000 руб.) и сумма больничного (400 000 руб.), всего – 1 600 000 руб.
С доходов за март следовало исчислить подоходный налог в сумме 159 600 руб. ((1 600 000 – 270 000) Ч 12 / 100), где 270 000 руб. – это вычет на работника, т. к. размер его месячного дохода не превысил установленный предел в сумме 1 635 000 руб. в месяц для вычета при определении налоговой базы.
В доход за апрель включается заработная плата за этот месяц (1 300 000 руб.), премия (350 000 руб.), сумма отпускных (550 000 руб.) и больничного (250 000 руб.), всего – 2 450 000 руб. Подоходный налог с доходов за март составит 294 000 руб. (2 450 000 Ч 12 / 100).
Сумма отпускных, начисленных в апреле за май (350 000 руб.), включается в состав доходов мая. При начислении и выплате в апреле отпускных за май следовало исчислить и удержать подоходный налог в сумме 9600 руб. ((350 000 – 270 000) Ч 12 / 100), который подлежит зачету при исчислении и удержании налога с общей суммы фактического дохода за май 2010 г.
В соответствии с п. 6 ст. 175 НК при получении плательщиком – собственником унитарного предприятия, учреждения доходов от реализации имущества, приобретенного за счет средств унитарного предприятия, учреждения, подоходный налог с физических лиц исчисляется, удерживается и перечисляется в бюджет с суммы разницы между ценой реализации этого имущества и его остаточной стоимостью.
Пунктом 7 ст. 175 НК определено, что сумма подоходного налога с физических лиц в отношении доходов, по которым применяются налоговые ставки, установленные пунктами 1 (12%) и 3 (9%) ст. 173 НК, исчисляется налоговым агентом отдельно по каждой сумме указанного дохода, начисленного плательщику.
Исчисление подоходного налога с физических лиц производится без учета доходов, полученных плательщиком от других налоговых агентов, и удержанных другими налоговыми агентами сумм подоходного налога с физических лиц.
Согласно п. 8 ст. 175 НК налоговые агенты обязаны удержать исчисленную сумму подоходного налога с физических лиц непосредственно из доходов плательщика при их фактической выплате.
Удержание у плательщика исчисленной суммы подоходного налога с физических лиц производится налоговым агентом за счет любых денежных средств, выплачиваемых налоговым агентом плательщику, при фактической выплате указанных денежных средств плательщику либо по его поручению третьим лицам.
В целях упрощения порядка удержания и перечисления в бюджет подоходного налога для налоговых агентов отменена обязанность по удержанию и перечислению в бюджет подоходного налога непосредственно из доходов при их фактической выплате, полученных в виде премий. С 1 января 2010 г. установленная п. 8 ст. 175 НК обязанность по удержанию подоходного налога с физических лиц не распространяется на случаи выплаты доходов в виде оплаты труда за первую половину месяца и премий, т.е. теперь удержание и перечисление налога с таких доходов должно производиться при выплате доходов в виде оплаты труда за вторую половину месяца.
Пунктом 9 ст. 175 НК определено, что налоговые агенты обязаны перечислять в бюджет суммы исчисленного и удержанного подоходного налога с физических лиц не позднее дня фактического получения в банке наличных денежных средств на выплату дохода и (или) дня перечисления дохода со счетов налоговых агентов в банке на счета плательщика либо по его поручению на счета третьих лиц в банках.
В иных случаях, не предусмотренных п. 8 ст. 175 НК, налоговые агенты обязаны перечислять в бюджет исчисленные и удержанные суммы подоходного налога с физических лиц не позднее:
дня, следующего за днем фактического получения плательщиком дохода, – для доходов, выплачиваемых в денежной форме;
дня, следующего за днем фактического удержания исчисленных сумм подоходного налога с физических лиц, – для доходов, полученных плательщиком в натуральной форме.
Кроме того, налоговым агентам следует иметь в виду, что согласно п. 9 Инструкции об организации исполнения платежей с текущих (расчетных) счетов в белорусских рублях в очередности, установленной законодательством, утвержденной постановлением Правления Национального банка Республики Беларусь от 29 марта 2001 г. №63 (с изменениями и дополнениями; далее – Инструкция №63), банки выдают субъектам предпринимательской деятельности или перечисляют с их текущих счетов денежные средства на заработную плату в расчете за месяц при одновременном представлении ими в банки платежных инструкций на перечисление:
подоходного налога;
обязательных страховых взносов и (или) взносов на профессиональное пенсионное страхование в Фонд социальной защиты населения (далее – Фонд);
страховых взносов по обязательному страхованию от несчастных случаев на производстве и профессиональных заболеваний (далее – страховые взносы страховщику);
денежных средств, удержанных из заработной платы работников на основании их письменных заявлений.
При отсутствии обязательств по уплате подоходного налога, обязательных страховых взносов и (или) взносов на профессиональное пенсионное страхование в Фонд, страховых взносов страховщику субъекты предпринимательской деятельности при получении заработной платы в расчете за месяц вместо платежных инструкций на перечисление указанных платежей представляют в банк справки об отсутствии или исполнении обязательств по указанным платежам. В одной справке может быть указано об отсутствии или исполнении обязательств по нескольким вышеназванным платежам. Справки об отсутствии или исполнении обязательств должны быть заверены оттиском печати и подписями должностных лиц субъекта предпринимательской деятельности согласно заявленным в банк образцам подписей и оттиска печати и помещаются соответственно в мемориальные или кассовые документы дня вместе с платежным поручением на перечисление или чеком из чековой книжки для получения наличных денег на получение заработной платы.
Платежные поручения на перечисление обязательных страховых взносов и (или) взносов на профессиональное пенсионное страхование в Фонд либо справка об отсутствии или исполнении обязательств по данным платежам представляются субъектом предпринимательской деятельности в банк при каждой выдаче или перечислении с их текущих счетов денежных средств на заработную плату. Справка об отсутствии или исполнении обязательств по уплате взносов на профессиональное пенсионное страхование в Фонд не представляется субъектом предпринимательской деятельности при наличии в банке документов с отметкой об отсутствии обязательств по уплате указанных взносов.
При получении заработной платы в расчете за месяц субъект предпринимательской деятельности в расчетных документах и чеках должен указывать месяц, за который выдается (перечисляется) заработная плата.
Согласно п. 10 ст. 175 НК уплата подоходного налога с физических лиц за счет средств налоговых агентов, если иное не установлено ч. 2 настоящего пункта и ч. 2 п. 6 ст. 181 НК, не допускается. При заключении договоров (сделок) запрещается включение в них условий, в соответствии с которыми выплачивающие доход налоговые агенты принимают на себя обязательства нести расходы, связанные с уплатой подоходного налога с физических лиц, за физических лиц.
При выдаче физическим лицам, в т.ч. индивидуальным предпринимателям (частным нотариусам), займов, кредитов (за исключением займов, кредитов, указанных в ч. 3 п. 10 ст. 175 НК) налоговыми агентами (кроме банков, выдающих кредиты на общих основаниях, а также ломбардов, выдающих физическим лицам займы под залог (в виде заклада) имущества, которое составляют предметы личного (домашнего, семейного) пользования, а также под залог ценных бумаг) подоходный налог с физических лиц исчисляется и уплачивается в бюджет за счет средств налоговых агентов не позднее дня, следующего за днем выдачи займа, кредита. По мере погашения физическими лицами займов, кредитов ранее уплаченная сумма налога в размере, пропорциональном погашенной задолженности по соответствующему договору, подлежит возврату уплатившему налог налоговому агенту. Возврат осуществляется налоговым агентом самостоятельно за счет общей суммы налога, удержанного с доходов физических лиц, путем уменьшения перечисляемой в бюджет суммы налога на сумму, причитающуюся к возврату.
3.4 Анализ подоходного налогообложения
Важной особенностью 2010 г. является установление Налоговым кодексом ряда обязанностей для налоговых агентов.
Положения, касающиеся обязанности представления налоговыми агентами в налоговый орган по месту постановки на учет сведений о доходах, выплаченных на территории Республики Беларусь гражданам (подданным) иностранных государств, лицам без гражданства (подданства), не являются новыми, просто ранее они содержались в статьях Закона «О подоходном налоге с физических лиц». Новые два вида доходов, по которым налоговым агентам также необходимо представлять сведения:
доходы, выплачиваемые физическим лицам в виде возврата взносов, в т.ч. проиндексированных в порядке, установленном законодательством, при прекращении ими строительства квартир и (или) индивидуальных жилых домов, а также при их выбытии из членов организаций застройщиков до завершения строительства;
доходы, выплачиваемые физическим лицам в виде возврата страховых взносов при расторжении до истечения пятилетнего периода договоров добровольного страхования жизни и дополнительной пенсии, заключавшихся сроком на пять и более лет.
Согласно п. 11 ст. 175 НК срок представления таких сведений установлен единый – ежегодно не позднее 1 апреля года, следующего за истекшим календарным годом, на магнитных носителях в порядке и по форме, утвержденным Министерством по налогам и сборам Республики Беларусь. При численности физических лиц, получивших доходы, до десяти человек налоговые агенты могут представлять такие