Анализ финансового состояния предприятия
VA = ±150/633*100%=23,7%;
VБ = ±105/626*100%=16,8%
Результаты расчета показывают, что наименьшее значение коэффициента вариации - по проекту «Б», а наибольшее – по проекту «А». Таким образом, уровень риска, определяемый коэффициентом вариации, выше на 6,9% (23,7-16,8).
Следовательно, при сравнении уровней рисков по отдельным инвестиционным проектам предпочтение при прочих равных условиях следует отдавать тому из них, по которому значение коэффициентов вариации самое низкое (что свидетельствует о наилучшем соотношении доходности и риска).
Задача 4
По данным финансовой отчетности рассчитайте и проанализируйте показатели, характеризующие финансовое состояние предприятия.
БУХГАЛТЕРСКИЙ БАЛАНС на 31 декабря 2005 г. (тыс. руб.)
| Актив | Код показателя |
На начало отчетного года |
На конец отчетного периода |
|
I. ВНЕОБОРОТНЫЕ АКТИВЫ Нематериальные активы |
110 |
77 |
84 |
| Основные средства | 120 |
452858 |
498143 |
| Незавершенное строительство | 130 |
26123 |
29475 |
| Долгосрочные финансовые вложения | 140 |
7402 |
7402 |
|
Итого по разделу I |
190 |
486460 |
535106 |
|
II. ОБОРОТНЫЕ АКТИВЫ Запасы |
210 |
258878 |
281081 |
| Налог на добавленную стоимость по приобретенным ценностям | 220 | 14970 |
20151 |
|
Дебиторская задолженность (платежи по которой ожидаются более чем через 12 месяцев после отчетной даты) |
230 | - | - |
|
Дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев после отчетной даты) |
240 | 106297 |
116926 |
| Краткосрочные финансовые вложения | 250 |
391 |
430 |
| Денежные средства | 260 |
2206 |
2426 |
| Прочие оборотные активы | 270 |
- |
- |
|
Итого по разделу II |
290 |
382742 |
421016 |
|
БАЛАНС |
300 |
869202 |
902560 |
| Пассив | Код показателя |
На начало отчетного года |
На конец отчетного периода |
|
III. КАПИТАЛ И РЕЗЕРВЫ Уставный капитал |
410 |
10690 |
11759 |
| Добавочный капитал | 420 |
271990 |
297608 |
| Резервный капитал | 430 |
2885 |
4754 |
| Целевые финансирование и поступления | 450 |
250951 |
276047 |
| Нераспределенная прибыль (непокрытый убыток) | 470 | 15148 | 16662 |
|
Итого по разделу III |
490 |
551664 |
606830 |
|
IV. ДОЛГОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА Займы и кредиты |
510 |
- |
- |
| Прочие долгосрочные обязательства | 520 | - | - |
|
Итого по разделу IV |
590 |
- |
- |
|
V. КРАТКОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА Займы и кредиты |
610 | 52771 |
67048 |
| Кредиторская задолженность | 620 |
264631 |
291094 |
| Задолженность перед участниками (учредителями) по выплате доходов | 630 |
13 |
359 |
| Доходы будущих периодов | 640 | 1 493 | 1 361 |
| Резервы предстоящих расходов | 650 |
5037 |
5669 |
|
Прочие краткосрочные обязательства |
660 |
2593 | 1760 |
|
Итого по разделу V |
690 |
317538 |
349291 |
|
БАЛАНС |
700 |
869202 |
902560 |
ОТЧЕТ О ПРИБЫЛЯХ И УБЫТКАХ за 12 месяцев 2005 г.
|
Показатель |
код |
За отчетный период |
За аналогичный период предыдущего года |
|
|
Доходы и расходы по обычным видам Деятельности |
||||
| Выручка (нетто) от продажи товаров, продукции, работ, услуг (за минусом налога на добавленную стоимость, акцизов и аналогичных обязательных платежей) | 010 |
382481 | 187323 | |
|
Себестоимость проданных товаров, продукции, работ, услуг |
020 |
(324713) | (172849) |
| Валовая прибыль | 029 | 57768 | 14474 |
| Коммерческие расходы | 030 | (1569) | (686) |
| Управленческие расходы | 040 | (1125) | (854) |
|
Прибыль (убыток) от продаж |
050 |
55074 |
12934 |
|
Прочие доходы и расходы |
|||
| Проценты к получению | 060 | - | - |
| Проценты к уплате | 070 | - | - |
| Доходы от участия в других организациях | 080 | - | - |
| Прочие операционные доходы | 090 | 14168 | 8015 |
| Прочие операционные расходы | 100 | (11057) | (11575) |
| Внереализационные доходы | 120 | 7123 | 3794 |
| Внереализационные расходы | 130 | (4679) | (5588) |
|
Прибыль (убыток) до налогообложения |
140 | 60629 | 7580 |
| Текущий налог на прибыль | 150 | (16913) | (1277) |
|
Чистая прибыль (убыток) отчетного периода |
190 |
42715 |
6303 |
Решение
Анализ ликвидности и платежеспособности предприятия.
а) Платежеспособность (зависит от ликвидности активов)
Показатели платежеспособности предприятия:
| Коэффициенты | На начало периода | На конец периода | Отклонения |
| 1. Коэффициент текущей ликвидности |
Ст.290/ст.690 382742/317538=1,21 |
421016/349291=1,21 | 0 |
| 2.Коэффициент быстрой ликвидности |
Ст.260+ст.250+ст.240/ст690 2206+391+106297/317538=0,34 |
2426+430+116926/349291=0,34 | 0 |
| 3.Коэффициент абсолютной ликвидности |
Ст.260+ст.250/ст.690 2206+391/317538=0,008 |
2426+430/349291= 0,008 | 0 |
| 4.Величина собственных оборотных средств |
Ст.450+ст.590-ст.190 или ст.290-ст.390 382742-317538=65204 |
421016-349291=71725 | 6521 |
Вывод:
Данные показывают, что за анализируемый период показатели ликвидности остались на том же уровне. При этом коэффициент текущей и быстрой ликвидности, чуть ниже нормативных значений, что свидетельствует о том что у предприятия не повышалась прибыль за весь отчетный период.
Повышение величины собственных оборотных средств на 6521 т.р., является положительным моментом в работе предприятия, поскольку свидетельствует о повышении доли собственного капитала предприятия, которые направлены на покрытие его текущих активов.
Анализ финансовой устойчивости предприятия.
| Коэффициенты | На начало периода | На конец периода | Отклонения |
|
1. Коэффициент концентрации собственного капитала |
Ст.490/ст.700 551664/869202=0,63 |
606830/902560=0,67 |
0,04 |
|
2.Коэффициент концентрации заемного капитала |
Ст.590+ст.690 /ст.700 0+317538/869202=0,37 |
0+349291/902560=0,39 |
0,02 |
|
3.Коэффициент маневренности собственного капитала |
Ст.290-ст.690/ст.490 382742-317538/551664=0,12 |
421016-349291/606830= 0,12 |
0 |
|
4.Коэффициент обеспеченности собственными средствами |
Ст.290-ст.690/ст.290 382742-317538/382742=0,17 |
421016-349291/421016=0,17 |
0 |
| 5.Коэффициент соотношения заемных и собственных средств. |
Ст.590+ст.690/ст.490 0+317538/551664=0,58 |
0+349291/606830= 0,58 | 0 |
Вывод:
Их данных таблицы видно, что значение коэффициента концентрации собственного капитала повысилось на 0,04%. А доля концентрации заемных средств увеличилась на 0,02 %, в структуре капитала предприятия. Коэффициент маневренности собственного капитала и обеспеченности собственными средствами не изменились за весь отчетный период. Коэффициент соотношения заемных и собственных средств подтверждает независимость предприятия от внешних источников финансирования.
Таким образом, значение рассмотренных показателей приближены к нормативным и свидетельствуют об устойчивом положении предприятия и его независимости от внешних источников.
Анализ прибыли и рентабельности предприятия.
Анализ прибыли предприятия
| Показатели | |||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
| 1 | |||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
| Выручка от реализации | |||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
| Себестоимость проданной продукции | |||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
| Валовая прибыль | |||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
| Коммерческие расходы(686)0,36 | |||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
| Управленческие расходы | (854)0,45(1125)0,29271 | ||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
| Прибыль от продаж | 12934 |
6,95507414,39421407,49425,81 |
|||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
| Прочие операционные доходы | |||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
| Прочие операционные расходы(11575)6,18 | |||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
| Внереализационные доходы | 37942,0271231,863329 | ||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
| Внереализационные расходы | (5588) |
2,98(4679)1,22-909-1,7683,73 |
|||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
| Прибыль до налогообложения | 7580 | 4,04 |
6062915,855304911,81799,85 |
||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
| Текущий налог на прибыль | |||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
| Чистая прибыль | |||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
Вывод:63033,364271511,17364127,81677,69(1277)0,68(16913)4,42156363,741324,43-1,06187,74(11057)2,89-518-3,2995,5280154,28141683,76153-0,58176,76-0,16131,73(1569)0,418830,05228,71147747,725776815,1432947,38399,11(172849)92,27(324713)84,89151864-7,38187,861873231003824811001951580204,1823456=4-27=5-38=4/2*100%Тыс.руб.Уд. вес, %Тыс.руб.Уд. вес, %Тыс.руб.Уд. вес, %Предыдущий период (2004г)Отчетный период (2005г)ИзмененияТемп роста,%
По данным таблицы видно, что выручка от реализации продукции в отчетном периоде (2005 г.) по сравнению с предыдущим периодом (2004 г.) увеличилась на 195 158 т.р., или на 104,18% (темп роста составил 204,18%). Данное обстоятельство обусловлено увеличением объема продаж, проданной продукции.
Себестоимость проданной продукции в 2005 г. увеличилась на 151864 т.р. по сравнению с 2004 г. или на 87,86%. Валовая прибыль в отчетном периоде составила 57768 т.р., что по сравнению с предыдущим годом больше на 299,11%. Её изменение произошло за счет увеличения выручки и себестоимости.
Коммерческие и управленческие расходы в течение отчетного периода увеличились на 883 т.р. и 271 т.р., что на 128,71 % и 31,73% больше по сравнению с предыдущим годом. Эти расходы незначительно зависят от изменения объема продаж и изменения цен на потребляемые материальные ресурсы.
Увеличение коммерческих расходов связано с ростом затрат на маркетинговые исследования, рекламу, транспортировку. Увеличение управленческих расходов обусловлено не рациональной организацией управления предприятием, увеличением суммы общехозяйственных расходов.
В результате прибыль от продаж увеличилась на 42140 т.р. (на 325,81%). При этом доля прибыли от продаж в выручке от реализации увеличилась на 7,49%.
Величина операционных расходов на предприятии уменьшилась. А величина внереализационных доходов увеличилась.
В итоге прибыль до налогообложения увеличилась на 53049 т.р. или на 699,85%. Увеличение чистой прибыли составило 36412 т.р. или на 577,69%, следовательно это явилось следствием увеличения прибыли до налогообложения.
Анализ рентабельности предприятия
| Показатели | Предыдущий период 2004г. | Отчетный период 2005г. | Отклонения |
| 1. Рентабельность продаж |
Ст.050/ст.010*100% 12934/187323*100%=6,9 |
55074/382481*100%= 14,4 | 7,5 |
| 2.Рентабельность продукции |
(Ст.050/ст.020+ст.030+ст.040)*100% 12934/(172849)+(686)+(854)*100% =7,41 |
55074/(324713)+(1569)+(1125)*100% =16,8 | 9,39 |
| 3.Рентабельность активов |
Ст.190/ст.300*100% 6303/869202*100%=0,73 |
42715/869202+902560/2*100%=4,82 | 4,09 |
| 4.Рентабельность собственного капитала |
Ст.190/ст.490*100% 6303/551664*100%=1,14 |
42715/551664+606830/2*100%=7,37 |
6,23 |
| 5.Фондорентабельность |
Ст.050/ст.120*100% 12934/452858*100%=2,85 |
55074/498143+452858/2*100%=11,58 | 8,72 |
Вывод:
Из данных таблицы видно, что показатели рентабельности продаж и рентабельности продукции за отчетный период увеличились на 7,5% и 9,39%. Увеличение рентабельности продаж обусловлено понижением темпов роста выручки от реализации по сравнению с темпами роста прибыли от продаж. Повышение рентабельности продукции явилось следствием понижения темпов роста себестоимости проданной продукции по сравнению с темпами роста прибыли от продаж. Данное обстоятельство свидетельствует о повышении эффективности деятельности предприятия. На увеличение показателей рентабельности активов на 4,09% и собственного капитала на 6,23% повлияло снижение величины совокупных активов и собственного капитала за анализируемый период. Увеличение данных показателей рентабельности отражает увеличение доходности вложения совокупного и собственного капитала предприятия.
Увеличение рентабельности основных фондов (фондорентабельности) на 8,72% произошло за счет снижения величины основных средств из-за продажи значительной их части.
Повышение показателей фондорентабельности свидетельствует о повышении эффективности использования основных фондов предприятия.
Анализ деловой активности предприятия.
| Показатели | Предыдущий период 2004г. | Отчетный период 2005г. | Отклонения |
| 1. Оборачиваемость совокупных активов (оборотов) |
Ст.010/ст.300 187323/869202=0,21 |
382481/869202+902560/2= 0,43 | 0,22 |
| 2.Оборачивамость собственного капитала (оборотов) |
Ст.010/ст.490 187323/551664=0,34 |
382481/551664+606830/2= 0,66 | 0,32 |
| 3.Фондоотдача (оборотов) |
Ст.010/ст.120 187323/452858=0,41 |
382481/452858+498143/2=0,80 |
0,39 |
| 4.Оборчиваемость текущих активов (оборотов) |
Ст.010/ст.290 187323/382742=0,49 |
382481/382742+421016/2=0,95 | 0,46 |
| 5.Оборачиваемость дебиторской задолженности (оборотов) |
Ст.010/(ст.230+ст.240) 187323/106297=1,76 |
382481/106297+1169262=3,43 | 1,76 |
| 6.Оборачиваемость дебиторской задолженности (дней) |
360 дн./пок.5 360/1,76=205 |
360/3,43=105 |
-100 |
| 7.Оборчиваемость кредиторской задолженности (оборотов) |
Ст.020+ст.030+ст040/ст.620 (172849)+(686)+(854)/264631=0,65 |
(324713)+(1569)+(1125)/264631+291094/2=1,18 | 0,53 |
| 8. Оборачиваемость кредиторской задолженности (дней) |
360 дн./пок.7 360/0,65=554 |
360/1,18 =305 | -249 |
Вывод:
Анализ данных показывает, что оборачиваемость совокупных активов за анализируемый период ускорилась на 0,22 оборота. Скорость оборота собственных средств, отражает эффективность их использования в 2005 году, возросла на 0,32 оборота, что вызвано увеличением выручки от продаж и значительным снижением величины собственного капитала.
На увеличение показателей фондоотдачи и оборачиваемости текущих активов на 0,36 и 0,46 оборотов соответственно, также повлияло увеличение выручки от реализации, и кроме того, снижение стоимости основных и оборотных средств предприятия. На ускорение оборачиваемости дебиторской задолженности на 1,67 оборотов повлияло снижение величины дебиторской задолженности на 10629 т.р. В следствие этого период дебиторской задолженности сократился на 100 дней и составил 105 дней.
Снижение средней величины Кредиторской задолженности на 26463 т.р. в 2005 г., способствовало ускорению оборачиваемости на 0,53 оборота и сокращению периода погашения кредиторской задолженности на 249 дней по сравнению с 2004 г. Увеличение коэффициентов оборачиваемости свидетельствует о повышении эффективности финансово-хозяйственной деятельности предприятия.
Задача 5
Имеются следующие данные (тыс.руб.).
| Показатель | |||||
| 1-й год | 2-й год | 3-й год | 4-й год | ||
| Размер инвестиций | 4000 | - | - | - | - |
| Выручка от реализации | - | 3000 | 3500 | 4000 | 4500 |
| Амортизация | - | 500 | 500 | 500 | 500 |
| Текущие расходы, налоги | - | 620 | 650 | 670 | 690 |
Ставка банковского процента – 19% годовых.
Определите: чистую дисконтированную стоимость, индекс рентабельности и срок окупаемости капитальных вложений.
Решение:
Расчет чистого дисконтированного дохода проводится по формуле:
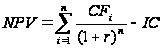 ,
где:
 - поток денежных
средств или
доход;
 - сумма инвестиций
(капитальных
вложений) в
осуществление
проекта;
 - ставка
дисконтирования,
доли единицы;
 - номер частного
периода в расчетном
периоде времени
n (i = 1, 2, …,n);
 - расчетный
период, число
лет (месяцев).
NPV=3000/(1+0,19)+3500/(1+0,19)2+4000/(1+0,19)3+4500/(1+0,19)4 - 4000=
=2521+2472+2374+2244-4000 = 5611 т.р.
Поскольку величина NPV>0, по проекту положительная, следовательно, проект является эффективным и может быть принят к реализации и чем больше будет величина NPV, тем выше его эффективность, что значит, что в течение всего жизненного цикла проекта будут возмещены и превышены первоначальные капитальные затраты.
Расчет индекса рентабельности инвестиций проводится по формуле:
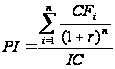 ,
PI=3000/(1+0,19)+3500/(1+0,19)2+4000/(1+0,19)3+4500/(1+0,19)4 /4000 = 2,4,
Поскольку PI=2,4, что >1, значит такой проект долен быть принят к реализации, как экономически эффективный.
Дисконтированный срок окупаемости, рассчитывается
1) рассчитать накопленный дисконтированный поток денежных средств:
| Показатель | 0-ой год | 1 год | 2 год | 3 год | 4 год |
| Дисконтированный поток денежных средств, тыс. руб. | -4000 | 2521 | 2472 | 2374 | 2244 |
| Накопленный дисконтированный поток денежных средств, тыс. руб. | -4000 | -1479 | 993 | 3367 | 5611 |
2) определить, на каком году жизни накопленный дисконтированный поток денежных средств принимает положительное значение (в данном случае по инвестиционному проекту это 2-й год);
3) найти часть суммы инвестиций, не покрытой денежными поступлениями, в период, предшествующий году, определенному на предыдущем шаге = 4000 т.р.
4) разделить этот непокрытый остаток суммы инвестиций на величину денежных поступлений в периоде, в котором накопленный дисконтированный денежный поток принимает положительное значение:
4000/2472= 1,61, результат характеризует, долю периода, которая в сумме с предыдущими целыми периодами и образует общую величину срока окупаемости (0+1,61=1,61 года);
Заключение
Финансовое планирование охватывает важнейшие стороны деятельности предприятия; оно обеспечивает необходимый предварительный контроль за образованием и использованием материальных, трудовых и денежных ресурсов, создает необходимые условия для улучшения финансового состояния предприятия.
Основными задачами финансового планирования на предприятии являются: обеспечение необходимыми финансовыми ресурсами производственной, инвестиционной и финансовой деятельности; определение путей эффективного вложения капитала, оценка степени рационального его использования; выявление внутрихозяйственных резервов увеличения прибыли за счет экономного использования денежных средств; установление рациональных финансовых отношений с бюджетом, банками и контрагентами; соблюдение интересов акционеров и других инвесторов; контроль за финансовым состоянием, платежеспособностью и кредитоспособностью предприятия.
Анализ теоретических аспектов финансового планирования показал, что планирование представляет собой:
- систематическую постановку целей и разработку мероприятий по их достижению;
- моделирование (проектирование) основных параметров деятельности предприятия, взаимосвязей между ними и определение условий и сроков их достижения;
- систематическую подготовку управленческих решений, связанных с будущими событиями (подготовка к будущему).
Процесс планирования начинается с анализа сложившегося на последнюю отчетную дату финансового состояния предприятия. Основное назначение этого анализа состоит в том, чтобы:
оценить по совокупности заранее определенных параметров сложившийся уровень финансовой устойчивости предприятия в кратко-, средне- и долгосрочном временных разрезах на основе его сопоставления с нормальным для данного предприятия уровнем финансовой устойчивости;
выявить основные тенденции изменения финансовой устойчивости и их причины;
определить приоритетные направления и задачи повышения финансовой устойчивости предприятия (нормализации его финансового состояния).
Главным объектом анализа финансового состояния предприятия является баланс его активов и пассивов.
Вторым шагом процесса финансового планирования деятельности предприятия является проектирование его желаемого («нормального») финансового состояния на конец планового периода, а именно, построение реалистичного, с учетом фактического финансового состояния предприятия. проекта баланса активов и пассивов на последнюю отчетную дату. Данный проект должен отражать будущее финансовое состояние предприятия, соответствующее основным предполагаемым интересам и ожиданиям акционеров и кредиторов предприятия, т.е. владельцев предоставляемых предприятию ресурсов.
Одновременно с проектированием желаемого финансового состояния предприятия на конец планового периода осуществляется прогнозирование этого состояния путем проведения необходимых финансово-экономических расчетов.
Следующим шагом процесса финансового планирования является сравнение прогнозируемого (расчетного) финансового состояния предприятия с желаемым (нормальным) состоянием, включая анализ возможных отклонений.
После достижения (методом последовательных приближений) приемлемого соответствия расчетных параметров баланса активов и пассивов предприятия желаемым (нормальным) параметрам, определяемым в процессе проектирования баланса и возможных корректировок проекта, утверждается финансовый план предприятия. В данной курсовой работе, были представлены задачи на определение анализа безубыточности, порога рентабельности также запаса финансовой прочности предприятия. Также были рассмотрены задачи на определение финансового риска по определенным проектам, была проведена оценка и анализ финансового состояния предприятия, которая характеризует финансовую конкурентоспособность предприятия, основным источником информации для проведения анализа финансового состояния предприятия служила финансовая (бухгалтерская) отчетность.
Библиографический список
Алексеева М.М. Планирование деятельности фирмы: Учеб.-мет. пос. – М.: ФиС, 2001. - 248 с.
Амосов А. Планирование производственного аппарата//Экономист. 2000. №8. с. 28-30.
Балабанов И.Т. Основы финансового менеджмента: Учеб. пособие. – М.: Финансы и статистика, 2004. – 480с.
Бобылева А.З. Финансовый менеджмент: Пособие по финансам для менеджеров. – М.: Издательство РОУ, 2003. – 152с.
Вольтер О.Э., Понеделкова Е.Н. Финансовый менеджмент.Учеб. и учеб. пособия для студентов вузов – М.: Колос. 2006. - 358с.
Горемыкин В.А., Богомолов О.А. Экономическая стратегия предприятия: Учебн. – М.: Филинъ, 2001. – 507 с.
Егоров Ю.Н., Варакута С.А. Планирование на предприятии: Учеб. пос. – М.: ИНФРА-М, 2001