Инвестиционный проект создания предприятия оптовой торговли
постоянные издержки
2.2 Финансовый план
Финансовый план составлен на перспективу 5 лет. Информация для расчета подготовлена по годам.
Методика оценки, используемая в расчетах, соответствует принципам бюджетного подхода. В соответствии с принципами бюджетного подхода горизонт исследования (срок жизни проекта) разбивается на временные интервалы (интервалы планирования), каждый из которых рассматривается с точки зрения притоков и оттоков денежных средств. На основании потоков денежных средств определяются основные показатели эффективности и финансовой состоятельности проекта.
Расчеты выполнены в постоянных ценах, принимаемых на момент формирования бизнес-плана.
ДОХОДЫ
Источниками доходов проекта является реализация всего комплекса услуг предприятия по реализации продукции бытовой химии, включая интеграционные проекты.
Формирование цены осуществляется маржинальным способом с поправкой на рыночную конъюнктуру.
ТЕКУЩИЕ (ПРОИЗВОДСТВЕННЫЕ) ЗАТРАТЫ
В составе текущих затрат проекта выделяются и обосновываются:
материальные затраты, включая затраты на приобретение различного хозяйственного инвентаря;
затраты на оплату труда;
общепроизводственные и общехозяйственные расходы.
ИНВЕСТИЦИОННЫЕ ЗАТРАТЫ
Инвестиционные затраты проекта складываются из капитальных вложений, направленных на создание предприятия и приобретения необходимого оборудования, а также средств, необходимых для формирования чистого оборотного капитала проекта.
Капитальные вложения
Общая величина капитальных вложений, необходимых для осуществления проекта составляет 130 тыс. руб. на приобретение основных средств (серверное оборудование, программное обеспечение и разработка Интернет портала). Капитальные вложения осуществляются в первом интервале планирования.
Оборотный капитал
Помимо инвестиций в постоянные активы организации необходимо создать запас оборотных средств, обеспечивающий бесперебойную работу проекта.
Потребность в оборотном капитале определена с учетом планируемых периодов оборота основных составляющих текущих активов и текущих пассивов. В частности:
расчет суммы хозяйственного инвентаря, находящегося постоянно в обороте, производится на основании нормативов списания затрат по каждой позиции указанного актива и периодичности его обновления;
условием поставки оборудования и услуг является предоплата;
условием закупки оборудования на продажу является предоплата;
частота выплат заработной платы составляет 1 раз в месяц.
Кроме того, необходимо учесть следующие основные моменты, касающиеся НДС, поскольку обороты по данному налогу являются немаловажной частью формирования оборотного капитала компании:
НДС к складским запасам выставляется к зачету по факту приобретения указанных оборотных активов;
НДС по предметам, относящимся к прочему хозяйственному инвентарю, выставляется к зачету на полную сумму в момент ввода соответствующего актива в эксплуатацию;
НДС по постоянным активам выставляется к зачету в полной мере в момент ввода основных средств в эксплуатацию и подлежит возмещению за счет сумм НДС по текущей деятельности, подлежащих уплате в бюджет.
ИСТОЧНИКИ ФИНАНСИРОВАНИЯ
В качестве привлекаемого источника финансирования инвестиционных затрат по проекту в части постоянных активов, в расчетах рассматривается первоначальное вложение собственных средств в размере 400 тыс. руб., обеспечивающие первоначальные затраты и деятельность компании в течение первого года деятельности, когда в силу отсутствия эффекта масштаба не обеспечивается прибыльность деятельности организации.
Вложение собственных средств в проект предусматривается по следующим направлениям:
разработка и поддержка интернет-сайта;
приобретение специального программного обеспечения для управления фирмой (1С Предприятие);
приобретение лицензионного программного обеспечения;
открытие расчетного счета и оформление регистрационных документов предприятия.
Указанная схема финансирования проекта полностью покрывает инвестиционные затраты при его реализации, обеспечивая положительное сальдо денежных потоков в течение всего горизонта планирования.
2.3 Эффективность проекта
При заложенном в расчетах уровне доходов и затрат проект необходимо признать как эффективный. Рассматриваемая инвестиционная идея характеризуется следующими показателями:
Простой срок окупаемости полных инвестиционных затрат составляет два года.
Дисконтированный срок окупаемости с учетом реальной ставки сравнения 12% годовых составляет также два года от начала реализации проекта.
В качестве ставки сравнения принята существующая на момент проведения оценки ставка рефинансирования ЦБ РФ, очищенная от инфляционной составляющей (поскольку оценка проекта производится в постоянных ценах, т.е. без учета влияния фактора инфляции на результаты проекта).
Чистая текущая стоимость проекта (NPV) при ставке сравнения 20% годовых и интервале планирования 5 лет составляет:
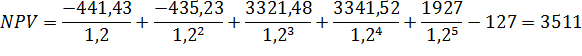
Положительная величина NPV подтверждает целесообразность вложения средств в рассматриваемый проект.
Доходность полных инвестиционных затрат определяется как отношение чистой текущей стоимости проекта (NPV) к дисконтированной величине инвестиционных затрат и составляет:
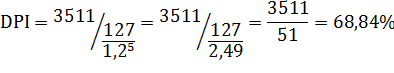
Внутренней нормой доходности (ВНД, internal rate of return – IRR) называют значение нормы дисконта, при котором NPV обращается в ноль. То есть IRR – это ставка дисконтирования, при которой доход от капиталовложений в ИП равен расходам, поэтому внутреннюю норму доходности можно рассматривать как решение уравнения:
| е (Rt – Зt) / (1 + IRR) = еКt / (1 + IRR) |
IRR часто определяют методом итерационного подбора значений нормы дисконта при вычислении ЧДД проекта. Можно использовать также графический метод определения ВНД.
В процессе расчета значения ВНД было проделано 25 итераций, результаты которых занесены в таблицу 2.3.
Таблица 2.3. Расчет IRR проекта
| Значение ставки дисконта | Накопленный ЧДД |
| 0,25 | 2942 |
| 0,35 | 2477 |
| 0,4 | 2093 |
| 0,45 | 1774 |
| 0,5 | 1507 |
| 0,55 | 1093 |
| 0,6 | 932 |
| 0,65 | 793 |
| 0,7 | 674 |
| 0,75 | 572 |
| 0,8 | 483 |
| 0,85 | 406 |
| 0,9 | 339 |
| 0,95 | 280 |
| 1,0 | 228 |
| 1,05 | 182 |
| 1,1 | 142 |
| 1,15 | 106 |
| 1,2 | 74 |
| 1,25 | 46 |
| 1,3 | 21 |
| 1,35 | -1,2 |
| 1,4 | -21,3 |
| 1,45 | -39 |
| 1,5 | -55 |
По данным таблицы видно, что значение IRR находится между числами 1,3 и 1,35.
Иногда IRR называют поверочным дисконтом, так как этот показатель позволяет найти граничное значение нормы дисконта, разделяющее инвестиции на приемлемые и невыгодные. Финансовый смысл показателя ВНД в нашем случае состоит в следующем: это то значение нормы дисконта, при котором при реинвестировании денежных поступлений будет получена такая же сумма, какая могла бы быть получена при помещении средств в банк по той же схеме и начислении на них сложных процентов по ставке, равной IRR. Показатель IRR в определенной степени характеризует также уровень риска, связанный с проектом: чем в большей степени IRR превышает принятый предприятием барьерный уровень доходности, тем больше запас прочности ИП. В нашем случае D = 1,3 – 0,2 = 1,1, а, следовательно, запас прочности проекта достаточно значителен.
IRR можно рассматривать как качественный показатель, характеризующий доходность единицы вложенного капитала, а NPV является абсолютным показателем, отражающим масштабы ИП и получаемого дохода.
ХАРАКТЕРИСТИКА ФИНАНСОВОЙ СОСТОЯТЕЛЬНОСТИ ПРОЕКТА
При заложенном в расчетах уровне доходов, текущих и инвестиционных затрат проект необходимо признать как финансово состоятельный.
Финансовую состоятельность проекта подтверждает положительный остаток свободных денежных средств на протяжении всего горизонта планирования.
В целом проект характеризуется как потенциально кредитоспособный.
2.4 Анализ рисков
АНАЛИЗ ЧУВСТВИТЕЛЬНОСТИ ПОКАЗАТЕЛЕЙ ПРОЕКТА К ИЗМЕНЕНИЮ ИСХОДНЫХ ПАРАМЕТРОВ
Цель проведения анализа чувствительности – установить границы изменения основных параметров, при которых проект сохраняет приемлемый уровень эффективности и финансовой состоятельности.
Параметром, наиболее подверженным возможному изменению при реализации данного проекта является объем реализации.
В таблице 2.4 представлен анализ чувствительности проекта к изменениям указанного показателя. В качестве результирующих показателей рассмотрены варианты простого срока окупаемости и чистой текущей стоимости проекта для различного уровня цен на реализуемую продукцию, объёмов производства и продаж и инвестиционных затрат.
Таблица 2.4. Анализ чувствительности проекта при различном уровне объемов реализации
| Уровень цен на услуги, % от базового варианта | (80%) | (90%) |
(100%) |
(110%) | (120%) |
| Чистая текущая стоимость (NPV), тыс. руб. | -102723 | -49606 |
3511 |
56628 | 109745 |
| Простой срок окупаемости, лет | – | – |
2,5 |
0,9 | 0,5 |
Из приведенной таблицы видно, что проект является неустойчивым к изменению указанного внешнего фактора.
Колебания данного параметра, как в сторону уменьшения, так и в сторону его увеличения, существенно влияют на конечные показатели эффективности проекта, поэтому снижение уровня цен на осуществляемые услуги является одним из рисков данного проекта.
Проведем анализ проекта к изменению ставки дисконтирования в таблице 2.5.
Как видим, изменение ставки дисконтирования существенно на показатели проекта не влияет и не является фактором риска для данного проекта.
Таблица 2.5. Чувствительность проекта к изменению ставки дисконтирования
| Ставка дисконтирования, % | 12 | 15 |
20 |
25 | 27 |
| Чистая текущая стоимость (NPV), тыс. руб. | 4713 | 4212 |
3511 |
2942 | 2744 |
| Простой срок окупаемости, лет | 1,7 | 2,3 |
2,5 |
2,9 | 3,1 |
Таким образом, приведенные результаты финансово-экономической оценки данного инвестиционного проекта свидетельствуют о высокой степени его привлекательности с точки зрения потенциальных инвесторов и целесообразности дальнейшей реализации для ООО «Хозяюшка».
3. Специальная часть
3.1 Инвестиционные проекты, их сущность
В современной экономической науке разработана система научно-практических знаний, связанная с проблемами инвестиций и инвестиционной политики, получившая название инвестиционный менеджмент.
Сущность инвестиционного менеджмента заключается в постановке грамотной работы с инвестициями, направленной на получение прибыли и расцвета компании.
Основной целью инвестиционного менеджмента принято считать положительные желаемые конечные результаты, которых требуется достичь в процессе управления инвестициями компании в виде ряда промежуточных или конечных результатов ее деятельности.
Основные цели и задачи инвестиционного менеджмента приведены на рис. 1.1.
Главными направлениями инвестирования компаний-лидеров являются:
рост конкурентоспособности. Это главное направление инвестирования, потому что неконкурентоспособные компании становятся банкротами;
рост доходности инвестируемого капитала;
развитие производственного, кадрового и экономического потенциалов компании.
В российских условиях применяют упрощенные расчеты, которые приводят к выбору неэффективных вариантов из имеющихся немногочисленных альтернатив. Во многих организациях крупные инвестиции на покупку оборудования, реконструкцию часто реализуются вслепую, наугад, с расчетами по устаревшим методикам, которые дают ложный ответ о реальной отдаче и эффективности капиталовложений.
Инвестиции – вложения денежных средств в различного рода активы для дальнейшего получения доходов от них. Инвестициями называют покупку предприятиями нового оборудования, физическими лицами – ценных бумаг на фондовой бирже и прямые инвестиции в предприятия на конкретные производственные проекты.
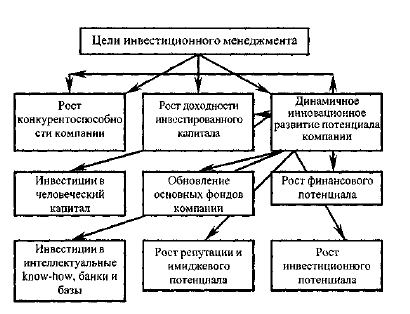
Рис. 1.1 – Цели и задачи инвестиционного менеджмента3
В коммерческой практике принято различать три типа инвестиций с точки зрения объекта, на который они направлены4:
Инвестиции в физические (реальные) активы (производственные здания, сооружения, любые виды машин и оборудования со сроком службы более одного года).
Инвестиции в нематериальные активы (ценности, получаемые фирмой в результате приобретения лицензий, разработки торговых знаков, переобучение или повышение квалификации персонала).
Инвестиции в денежные активы, или портфельные инвестиции (права на получение денежных сумм от других физических и юридических лиц в виде депозитов в банке, облигаций, акций или, другими словами, контракты, записанные на бумаге).
Инвестиции могут быть внешними и внутренними. Внутренние инвестиции предприятия – это инвестиции, осуществляемые за счет собственных источников, в частности нераспределенной прибыли. Внешние инвестиции привлекают извне посредством продажи акций и облигаций предприятия, получения банковских ссуд.
По срокам действия инвестиции разделяются на долгосрочные (более 12 месяцев) и краткосрочные (менее 12 месяцев).
Сегодня мощный инструмент инвестиционного планирования в России сведен к бизнес-планам, которые часто рассчитаны с ошибками, выполнены формально, для получения кредитов, а не для эффективного управления ими. Срок жизни среднего бизнес-плана не более 10 дней, но и устаревшие планы продолжают упорно использовать в практике управления компаниями месяцами и даже годами. В бизнес-план встроены десятки и сотни взаимозависимых показателей, которые быстро изменяются, но большая часть этих изменений чаще всего не учитывается.
Во многих компаниях руководители и многие менеджеры не могут проверить правильность и корректность сделанных расчетов, так как не владеют технологиями расчета основных показателей. Бизнес-планы многих российских компаний вместо инструмента планирования стали многостраничными, бюрократизированными и неуправляемыми документами. Часто ошибочный бизнес-план ведет к банкротству руководство, которое слышать не хочет о планировании затрат на науку и исследования, обучение своего персонала новым методам5.
Существуют два основных теоретико-экономических подхода: нормативный (предписывающий инвестору, что и как делать) и позитивный (описывающий модели ценообразования и динамики рынков). Самыми важными их представителями являются соответственно две работы (получившие каждая Нобелевскую премию по экономике) – подход Гарри Марковица к проблеме оптимального портфеля и модель оценки финансовых активов (Capital Asset Pricing Model, САРМ) Уильяма Шарпа6.
В качестве основных понятий теории инвестиций выделяют инвестиционную среду и инвестиционный процесс, которые и определяют выбор инвесторов. Основными компонентами инвестиционной среды являются ценные бумаги, обращающиеся на финансовом рынке, условия их продажи и приобретения; структура финансовых рынков, а также финансовые посредники, функционирующие на этих рынках и связывающие покупателей и продавцов.
Инвестиционный процесс состоит из выбора инвестиционной политики, или стратегии инвестора, анализа рынка ценных бумаг; формирования портфеля ценных бумаг; оценки эффективности портфеля и его пересмотра. Инвестиционная политика подразумевает выбор инвестором цели, объема инвестируемых средств, приблизительной структуры портфеля. Инвестор планирует, какой тип бумаг он будет покупать, на какой срок, на каком рынке. Разные инвесторы ставят перед собой различные цели в зависимости от индивидуальных предпочтений. Коротко этапы инвестиционного процесса заключаются в следующем:
1. Выбор инвестиционной политики (ответ на вопрос «что есть» и «что нужно»).
2. Анализ рынка – фундаментальное и техническое прогнозирование рисков и доходностей на рынке.
3. Формирование портфеля активов – распределение капитала между выбранными активами в определенной пропорции для достижения заданной цели.
4. Реструктурирование портфеля – изменение состава портфеля при изменении целей и внешних условий.
5. Оценка эффективности портфеля – сравнение качества управления портфелем с эталоном7.
Инвестиционный портфель – это комбинация различных ценных бумаг, составленная инвестором в соответствии с его предпочтениями относительно риска и доходности.
На рис. 1.2 приведена схема классификации инвестиций по формам. Фонд накопления как сберегаемая часть национального дохода является основным источником инвестиций. Условно он может быть подразделен на фонд возмещения и фонд обновления. За счет этих фондов осуществляются соответственно валовые и чистые (в их составе) инвестиции.
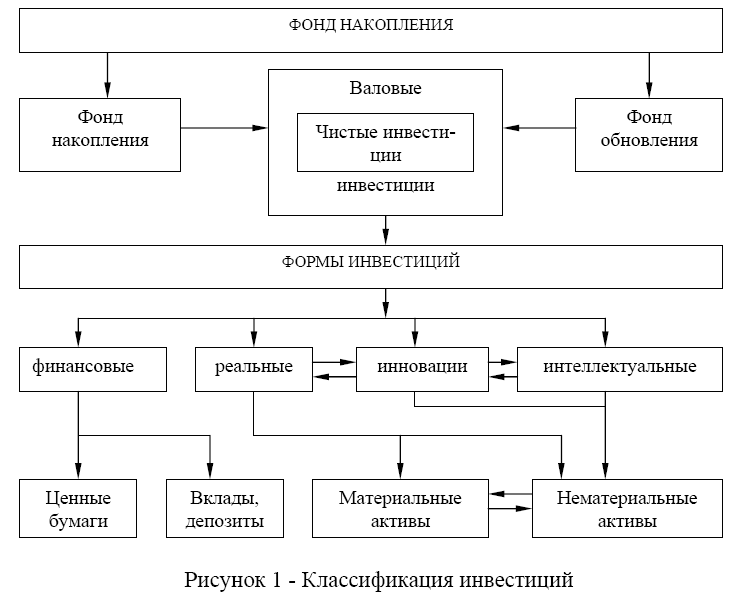
Рис. 1.2 – Классификация инвестиций8
Финансовые инвестиции – это вложения средств в различные финансовые инструменты: фондовые (инвестиционные) ценные бумаги, специальные (целевые) банковские вклады, депозиты, паи и т.д.9
Реальные инвестиции – это вложения в производственные фонды (основные и оборотные). В основном, это вложения в материальные активы – здания, сооружения, оборудование и другие товароматериальные ценности, а также нематериальные активы (патенты, лицензии, «ноу-хау», техническая, научно-практическая, инструктивная, технологическая, проектно-сметная и другая документация).
Инновационная форма инвестиций (вложения в новшества) – это, в основном, вложения в нематериальные активы, обеспечивающие развитие НТП и успешное противодействие конкурентам на товарных рынках.
Инвестиционная деятельность – это последовательная совокупность действий ее субъектов (инвесторов и участников) по осуществлению инвестиций с целью получения дохода или прибыли. Каждое государство как субъект инвестиционной деятельности определяет правовые, экономические, социальные условия этой деятельности в своем законодательстве. В более узкой трактовке этого понятия употребляют термин «инвестиционный процесс». Это понятие обычно связывается с обоснованием и реализацией реальных инвестиций, т.е. с осуществлением реальных инвестиционных проектов.
В связи с тем что правовые нормы, регулирующие весь комплекс проблем, возникающих в процессе привлечения и использования инвестиций, выходят за рамки какой-либо одной отрасли права, все относящееся к регулированию инвестиционной деятельности национальное законодательство подразделяется на специальное и гражданское. Специальное законодательство составляют предметные (или рамочные) законодательные и подзаконные акты, специально ориентированные на регламентацию правового режима собственно инвестиционной деятельности или ее конкретных организационных и правовых форм, легализованных в Российской Федерации. К подобным актам относятся прежде всего Федеральные законы «Об инвестиционной деятельности в РСФСР10«, «Об инвестиционной деятельности в РФ, осуществляемой в форме капитальных вложений11«, «Об иностранных инвестициях в РФ12«, «О рынке ценных бумаг13«, «О лизинге14«, «О соглашениях о разделе продукции15«, и некоторые другие законодательные акты, а также правовые акты Президента Российской Федерации, правовые акты Правительства Российской Федерации (например, Постановление «О комплексной программе стимулирования отечественных и иностранных инвестиций в экономику РФ16« и др.) и отдельные ведомственные нормативные акты Министерства финансов, Федеральной налоговой службы, Государственного таможенного комитета и т.д. Перечисленные и многие другие нормативные акты содержат нормы различных отраслей права и регулируют различные по своему характеру правоотношения в инвестиционной сфере.
Гражданское законодательство составляют комплексные законодательные и подзаконные акты, носящие универсальный характер и устанавливающие основные принципы и общие положения правового регулирования деятельности на территории Российской Федерации отечественных и зарубежных инвесторов наряду с другими субъектами хозяйственной деятельности либо комплексно регулирующие правоотношения в отдельных сферах экономики и составляющие отдельные отрасли или подотрасли российского законодательства. К таким актам относятся прежде всего Гражданский кодекс Российской Федерации17, законодательные акты в сфере приватизации, Федеральные законы «Об акционерных обществах18«, «Об обществах с ограниченной ответственностью19«, «Об основах государственного регулирования внешнеторговой деятельности20«, «О валютном регулировании и валютном контроле21« и др., Таможенный кодекс РФ22 и иные акты таможенного законодательства, Налоговый кодекс РФ23 наряду с комплексом отраслевых актов, Указы Президента Российской Федерации (например, «О государственной программе приватизации государственных и муниципальных предприятий в Российской Федерации24« и др.), правовые акты Правительства Российской Федерации (например, Постановления «О порядке лицензирования отдельных видов деятельности», «О ввозных таможенных тарифах» и т.д.), некоторые акты Центрального банка Российской Федерации и отдельные нормативные акты федеральных органов исполнительной власти. Гражданское законодательство опосредует взаимоотношения по поводу различного рода сделок, договоров, вещных прав, вопросов представительства, исковой давности.
Субъекты Федерации принимают собственные законодательные акты по отдельным вопросам инвестиционной деятельности. Например, в г. Москве действуют: Постановления Правительства Москвы от 12 декабря 2006 г. №968-ПП «О мерах по совершенствованию подготовки и реализации инвестиционных градостроительных проектов в городе Москве», «О совершенствовании порядка организации проведения инвестиционных торгов», приложение к Постановлению Правительства Москвы от 28 декабря 2005 г. №1089-ПП «Порядок оформления и учетной регистрации инвестиционных контрактов, заключенных между Правительством Москвы и инвесторами…», распоряжения Правительства Москвы от 12 января 2006 г. №3-РП «О порядке финансового обеспечения реализации инвестиционных проектов на территории города Москвы», от 7 декабря 2004 г. №2450-РП «О мерах по повышению эффективности системы координации и контроля за реализацией инвестиционных проектов на территории города Москвы» и др.
Проблемы иерархии национальных нормативных актов в нашем праве нет. Нормы специальных законов превалируют над общегражданскими. Обычно подобная оговорка содержится в самих специальных законах, например, в п. 4 ст. 1 Закона о соглашениях о разделе продукции: «В случае, если законодательными актами Российской Федерации установлены иные правила, чем те, которые предусмотрены настоящим Федеральным законом, в сфере регулирования отношений, указанных в пункте 1 настоящей статьи, применяются правила настоящего Федерального закона». Что же касается соотношения норм международных договоров, заключенных Российской Федерацией, и национального права, то оно также однозначно решено и закреплено в первую очередь в Конституции РФ25. Так, ч. 4 ст. 15 Конституции РФ гласит: «Общепризнанные принципы и нормы международного права и международные договоры Российской Федерации являются составной частью ее правовой системы. Если международным договором Российской Федерации установлены иные правила, чем предусмотренные законом, то применяются правила международного договора».
Аналогичный подход содержит ст. 7 ГК РФ: «1. Общепризнанные принципы и нормы международного права и международные договоры Российской Федерации являются, в соответствии с Конституцией Российской Федерации, составной частью правовой системы Российской Федерации».
Существует множество норм международных актов, содержащихся в многосторонних и двусторонних международных договорах, конвенциях, договорах, заключаемых в каждом конкретном случае, которые регулируют вопросы инвестиционных отношений, например, таких документах, как: Конвенция об учреждении Многостороннего агентства по гарантиям инвестиций (Сеул, 11 октября 1985 г.), Конвенция об урегулировании инвестиционных споров между государствами и физическими или юридическими лицами других государств (Вашингтон, 18 марта 1965 г.), Конвенция УНИДРУА о международном финансовом лизинге26. Большую группу международных актов составляют соглашения о поощрении и взаимной защите капиталовложений между Россией и другими государствами27.
К числу основных понятий, которыми оперируют действующее инвестиционное законодательство и отечественная наука, относятся «инвестиционная деятельность», «инвестирование», «инвестиционный процесс». С первого взгляда все они отражают одно явление – деятельность инвестора и тем самым являются синонимичными. С другой стороны, законодатель, возможно, хотел провести различие между ними и потому ввел их в оборот не случайно.
В юридической науке первые две категории обычно рассматриваются как синонимы и определяются как вложение объектов или действия инвестора по вложению объектов28, т.е. как процесс. Это позволяет отграничить их от другой категории – инвестиции.
К примеру, В.А. Бублик предлагает следующую дефиницию. Инвестирование – это долгосрочное вложение любых видов имущественных и интеллектуальных ценностей в предпринимательскую деятельность с целью извлечения прибыли либо достижения экономического либо иного положительного социального эффекта29. Ю.В. Потапова полагает, что инвестиционная деятельность – это вложение объектов гражданских прав, за исключением предусмотренных законодательством, в объекты предпринимательской и (или) иной не запрещенной законом деятельности и осуществление практических действий с целью получения прибыли и (или) достижения иного полезного эффекта30. По мнению В.В. Бочарова, инвестиционная деятельность представляет собой совокупность практических действий юридических лиц, государства и граждан по реализации инвестиций31.
А.А. Горягин определяет инвестиционную деятельность как коммерческую деятельность инвестиционных учреждений, направленную на получение прибыли путем систематического осуществления инвестиционных операций на основании лицензии Центрального банка Российской Федерации, полученной после государственной регистрации кредитной организации в соответствии с действующим федеральным законодательством32. К последней дефиниции есть справедливый вопрос. Неясно, почему ее автор сужает инвестиционную деятельность до деятельности только инвестиционных учреждений – банков, которые имеют лицензию Центрального банка Российской Федерации на осуществление банковских операций. Осуществлять вложения инвестиций могут и иные лица, например застройщики (индивидуальные предприниматели и коммерческие организации).
Федеральный закон от 25 февраля 1999 г. №39-ФЗ «Об инвестиционной деятельности в Российской Федерации, осуществляемой в форме капитальных вложений» (далее – Закон о капитальных вложениях) в ст. 1 предусматривает, что инвестиционная деятельность – это вложение инвестиций и осуществление практических действий в целях получения прибыли и (или) достижения иного полезного эффекта. Согласно п. 2 ст. 1 Закона РСФСР от 26 июня 1991 г. №1488–1 «Об инвестиционной деятельности в РСФСР» инвестиционная деятельность также включает в себя, во-первых, вложение инвестиций, или инвестирование, а во-вторых, совокупность практических действий по реализации инвестиций33.
Таким образом, в настоящее время в основном создана нормативная база деятельности инвесторов. Осуществление инвестиционной деятельности на территории Российской Федерации, полученный правоприменительный опыт выявили многочисленные недостатки, пробелы в инвестиционном законодательстве РФ. Несовершенство нормативной базы, отсутствие единого доктринального и законодательного подхода по вопросам инвестиционных правоотношений являются благодатной почвой для возникновения инвестиционных споров как между самими инвесторами, так и между государством и инвесторами. Поэтому, для того чтобы иметь правовые возможности для защиты прав и законных интересов инвесторов, необходим надлежащий механизм для решения возникающих споров. Для решения указанных задач исключительно важное значение имеет судебно-арбитражная практика. Согласно Конституции РФ только суд, а не какой-либо иной орган государственной власти или управления вправе принимать на себя функции и полномочия, находящиеся в компетенции судов, указанных в Конституции и федеральных конституционных законах.
3.2 Порядок разработки инвестиционного проекта
В процессе инвестиционной деятельности инвестиционные ресурсы в своем движении на различных этапах развития производства проходят все стадии кругооборота капитала. В обращении все инвестиционные ресурсы (финансовые, производственные, человеческие, природные, информационные) функционируют как различные способы существования самой стоимости инвестиционного капитала. Однако финансовые ресурсы образуют исходный и заключительный этап любого процесса возрастания стоимости инвестиционного капитала. Поэтому целью инвестиционного капитала является обращение финансовых ресурсов, которое обеспечивает возрастание стоимости объекта вложения, а, соответственно, и всего инвестиционного капитала.
Ресурсное обеспечение инвестиционного проекта является необходимым условием ведения успешной инвестиционной деятельности. Именно наличие инвестиционных ресурсов, их организационное и техническое строение, качество определяют возможности формирования инвестиционного капитала на промышленных предприятиях. На первоначальном этапе формирования инвестиционного капитала необходимо определиться с источниками и объемами привлечения инвестиционных ресурсов, затем производится оценка эффективности определенного источника привлечения инвестиционных ресурсов, оптимизация форм привлечения, оценка риска, связанного с формированием капитала.
Механизм формирования инвестиционного капитала предприятия отражает систему экономических отношений по поводу финансирования воспроизводства инвестиционного капитала. Их субъектами являются непосредственно участники инвестиционной деятельности: предприятия различных форм собственности и организационно-правовых форм, нуждающиеся в финансовых средствах, и владельцы финансовых средств, готовые вложить их в инвестиционные объекты. Субъекты формирования инвестиционного капитала и отношения между ними представляют собой организационную структуру данного механизма. Основными формами проявления экономических отношений по поводу формирования инвестиционного капитала являются финансовые отношения между конкретным предприятием и субъектами кредитно-банковской сферой, юридическими и физическими лицами, различными хозяйствующими субъектами34.
Механизма формирования инвестиционного капитала предприятия обеспечивается реализацией ряда принципов, основными из которых являются: принцип обусловленности – существует непосредственная связь между финансовыми решениями при формировании инвестиционного капитала предприятия и эффективностью его инвестиционной деятельности; принцип динамизма – быстрая адаптация политики формирования инвестиционным капиталом к изменениям факторов внешней и внутренней среды бизнеса; принцип вариантности – выбор формы и условий привлечения источников финансирования инвестиционного капитала предприятия в результате сопоставления альтернативных вариантов.
В основе процесса формирования инвестиционного капитала лежат противоречия, которые проявляются, с одной стороны, в существовании потребностей у предприятия в финансовых ресурсах для воспроизводства своего инвестиционного капитала, с другой стороны, в наличии свободных денежных средств у субъектов финансового рынка.
Реализуется механизм формирования инвестиционного капитала путем осуществления определенных функций: активизирующей – приводит в активное состояние инвестиционный потенциал предприятия; обеспечивающей – снабжает инвестиционную деятельность предприятия необходимыми финансовыми ресурсами (собственными, привлеченными, заемными); регулирующей – включает разработку мероприятий, направленных на повышение эффективности форм и условий реализации займовых операций предприятия и распределения собственных средств; стимулирующей – обеспечивает получение дохода от инвестиционной деятельности (прибыли, процентов, дивидендов и др.); координирующей – анализ потребности в заемных средствах, их структурирование по форме и условиям привлечения35.
Эффективный механизм формирования инвестиционного капитала предприятия должен представлять собой отлаженную систему управления данным процессом, включающую в себя целевую, информационно-аналитическую, контроллинговую подсистемы.
Целевая подсистема направлена на решение задач выбора наиболее рациональных источников финансирования инвестиционного капитала с учетом неопределенностей факторов внешней среды. Реализация этих задач возможна при качественном выполнении всех вышеперечисленных функций данного механизма.
Информационно-аналитическая подсистема предназначена для сбора необходимой информации: маркетинговой, правовой, о финансовом состоянии предприятия, материалоемкости, фондоемкости, сроках окупаемости, рентабельности проекта и др. В ее рамках должна быть произведена оценка инвестиционной привлекательности проекта.
Контроллинговая подсистема призвана своевременно, полно, достоверно анализировать эффективность использования финансовых ресурсов инвестиционного капитала, устанавливать соответствие достигнутых показателей запланированным.
Среди источников финансирования инвестиционного капитала выделяют: 1) собственные – прибыль, амортизационные отчисления; внутренние резервы; средства, выплачиваемые страховыми организациями в виде возмещения разных потерь и др.; 2) заемные – кредиты, займы, средства от эмиссии облигаций; целевой государственный кредит; налоговый инвестиционный кредит; займы от иностранных партнеров и др.; 3) привлеченные – средства, полученные от размещения обыкновенных акций; взносы инвесторов в уставной капитал; безвозмездно переданные средства и др.36
Исходя из финансовых источников формирования инвестиционного капитала, целесообразно различать инвестиционный капитал, сформированный из собственных источников предприятия, – собственный инвестиционный капитал предприятия, и из заемных источников – заемный инвестиционный капитал предприятия. При этом заметим, что все привлеченные средства в результате формируют собственный капитал предприятия, поэтому все привлеченные средства рассматриваются как источник формирования собственного инвестиционного капитала предприятия. В связи с этим в работе при анализе структуры источников финансирования инвестиционного капитала предприятия особое внимание уделялось анализу именно соотношения собственных и заемных средств, задействованных в его инвестиционной деятельности.
Вопросы выбора рациональной структуры источников финансирования инвестиционного капитала предприятия приобретают все большую актуальность в связи сокращением предложения кредитных ресурсов на рынке капиталов, а также дефицита собственных средств предприятия.
Эффективное управление структурой источников финансирования инвестиционного капитала предприятия является залогом его успешного функционирования и заключается в создании такого соотношения собственных и заемных средств, при котором достигается максимальная стоимость собственного инвестиционного капитала. Однако расчет стоимости собственного инвестиционного капитала методом дисконтирования денежных потоков представляет собой трудоемкий процесс и не дает возможности понять степень эффективности инвестиционного решения. Поэтому, с нашей точки зрения, основным критерием рациональной структуры инвестиционного капитала для отечественных предприятий должна стать максимизация прироста его экономической добавленной стоимости. Поиск рациональной структуры источников финансирования, согласно предложенному критерию, позволит учесть «избыточную» стоимость, созданную инвестициями, определить нормы возврата капитала, выделяя при этом денежный поток только от инвестиционной деятельности, учесть средневзвешенное значение цены различных видов финансовых инструментов, используемых для финансирования инвестиций37.
Обращение инвестиционного капитала предприятия начинается с момента приобретения инвестиционных ресурсов и заканчивается продажей готовой продукции. Следовательно, инвестор авансирует финансовые ресурсы только с целью извлечения прибыли или дохода от реализации инвестиционного проекта, что отличает инвестиционный капитал от простого инвестиционного вложения (инвестиционные вложения отдельных видов имущества и / или ресурсов в своем целевом использовании не дают возможности получения дохода, а только косвенным образом создают условия для функционирования инвестиционного капитала и текущей деятельности производства продукции, работ и услуг. К подобным инвестиционным вложениям, как правило, относятся инфраструктурные объекты федерального и регионального назначения, такие, как мосты, дороги и другие объекты, которые в случае бесплатного использования являются затратными, но необходимыми для развития экономики).
Обратный приток финансовых ресурсов и возрастание стоимости объекта вложения обусловлены креативным характером инвестиционных затрат, направленным на удовлетворение потребностей экономической системы. Процесс обращения инвестиционного капитала имеет смысл только в случае приращения стоимости объекта вложения, что и образует доход инвестора. В результате инвестиционного процесса извлекается большее количество финансовых ресурсов, чем было авансировано. Заканчивая движение, финансовые ресурсы образуют начало нового кругооборота инвестиционного капитала.
Хозяйствующие субъекты не всегда могут осуществить финансирование своих инвестиционных проектов только за счет собственных средств, поэтому они вынуждены обращаться к различным финансово-инвестиционным посредникам. Однако отсутствие развитого фондового рынка приводит к объективным трудностям в выпуске корпоративных облигаций, сложно прогнозировать приток капитала и в случае дополнительной эмиссии акций. Поэтому наиболее распространенными вариантами привлечения финансовых ресурсов являются кредитование и вложение средств на условиях долевого участия в денежной выручке или в готовой продукции после реализации инвестиционного проекта. В настоящее время запуск инвестиционных проектов «в складчину» (на основе долевого участия в конечной продукции), как правило, широко применяется только в жилищном строительстве, когда желающим предлагают купить квартиру в строящемся (или в намеченном к строительству доме) по существенно более низкой цене при условии, что они заранее оплатят эту квартиру. Во всех остальных случаях для большинства отечественных предприятий, которым не выделяются бюджетные средства, традиционным остается участие организаций кредитно-банковской сферы в формировании инвестиционного капитала предприятий. Однако заметим, что в 2005 г. доля банков в кредитовании инвестиций составила 6,5% и снизилась на 1,4 п.п. по сравнению с предшествующим годом (табл. 1.1).
Таблица 1.1. Структура инвестиций в основной капитал по источникам финансирования, (в процентах к итогу)38
| 2003 г. | 2004 г. | 2005 г. | 2006 г. | 2007 г. | |
|
Инвестиции в основной капитал, всего в том числе по источникам финансирования |
100 | 100 | 100 | 100 | 100 |
| собственные средства | 49,4 | 48,0 | 46,2 | 46,8 | 47,7 |
|
привлеченные средства из них: |
50,6 | 52,0 | 53,8 | 52,6 | 52,3 |
| кредиты банков | 4,4 | 4,8 | 5,2 | 7,3 | 6,5 |
| заемные средства других организаций | 4,9 | 6,0 | 8,6 | 7,3 | 7,3 |
| бюджетные средства | 20,4 | 19,6 | 18,8 | 17,4 | 20,1 |
Таким образом, в настоящее время на фоне сдержанного поведения банковского сектора наблюдается тенденция повышения участия страховых и инвестиционных компаний, торговых предприятий в финансировании инвестиционной деятельности промышленных предприятий, при этом заметим, что последними, как правило, финансируется инвестиционная деятельность только при их участии в управлении объектами вложений, что, в свою очередь, является непринципиально важным для коммерческих банков39.
3.3 Методы оценки инвестиционного проекта
В последнее время многие управленческие решения, касающиеся принятия каких-либо проектов, в большинстве своем основываются на результатах экономического анализа с использованием показателей оценки эффективности капитальных вложений. Предлагается следующая классификация показателей оценки эффективности инвестирования, которые являются наиболее популярными на практике и используются как российскими предприятиями, так и компаниями в странах с развитой рыночной экономикой (рис. 1.3).
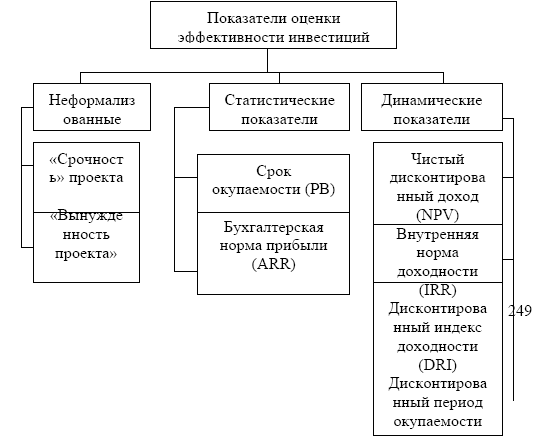
Рис. 1.3 – Классификация показателей оценки инвестиционных проектов40
Данная классификация допускает деление показателей эффективности капитальных вложений на три основные группы: неформализованные (качественные), статические (простые) и динамические (основанные на дисконтировании).
К качественным показателям относят критерии «срочности» (отбираются проекты, требующие немедленной реализации; их непринятие может привести к нежелательным финансовым и иным последствиям) и «вынужденности» (данный критерий может использоваться при необходимости осуществления инвестиций, например, в случае вмешательства государства в