Налогообложение России (анализ, реформы, планирование)
В мировой практике налогообложения и построения используются такие принципы и правила: презумпция невиновности, правила совершившегося факта, принцип обложения реально полученного дохода, принцип достаточной информированности налогоплательщика, принцип обложения чистых доходов налогоплательщика, принцип стабильности налогового законодательства, принцип создания максимальных удобств для налогоплательщиков, принцип доступности и открытости информации по налогообложению.
Налоговая политика и налоговое планирование
Налоговая политика – система мероприятий, проводимых государством в области налогов, составная часть фискальной политики. Проведение конкретной налоговой политики связана с реализацией фискальной и регулирующей функций налогов. С помощью централизованных ресурсов государство способствует сбалансированному производству и благоприятным структурным сдвигам, поддерживает социальную сферу и сохраняет политическую стабильность. Изымаемые из производства средства направляются на финансирование непроизводственных отраслей и в значительной своей части расширяют совокупный спрос и двигают производство. Стимулирующее значение фискальной составляющей налоговой политики выражается в снижении общего налогового бремени и расширении потенций экономического роста. На каждом конкретном историческом отрезке налоговая политика участвует в решении и тактических задач, проявляясь в отклонении от общего порядка обложения. Исходя из классических принципов налогообложения, справедливость налогов изначально состоит в их равенстве. Поэтому только с проведением определенной налоговой политики возникает необходимость в дифференциации налогообложения. Налоговое регулирование сводится, таким образом, к налоговым льготам. Активная налоговая политика предполагает широкое использование льгот. Однако налоговые льготы имеют негативные стороны – освобождение от налогов одних ведет к переобложению других. Современные теории налогообложения рекомендуют ограничить налоговые привилегии, полностью отказаться от индивидуальных льгот. Практическая реализация той или иной налоговой политики в зависимости от ее целей включает маневрирование соотношением прямых и косвенных налогов, использование налогов разной степени прогрессии, применение различных моделей фискального федерализма и др. История налогов знает примеры ярко выраженного профессионального, сословного, классового, национального характера обложения. Налоговая политика может иметь и межгосударственный аспект: протекционизм, фритредерство, таможенные союзы. Налоговая политика во многом обуславливается общеэкономической политикой государства и часто подвергается незаслуженной критике. В частности, в России на налоги возлагается вся вина за экономический кризис, развал производства, рост цен, бедность. Тесная связь налогов с доходами населения и самыми острыми гранями жизни общества делает их ареной политического противоборства, в ходе которого налогам часто вменяются несвойственные им функции. Поэтому для налоговой политики всегда актуальны проблемы сохранения научной обоснованности тех или иных мер и предотвращения сползания ее в русло популизма и субъективизма.
Составной частью системы бюджетного планирования, формирования налоговой политики является налоговое планирование. Основная задача налогового планирования – определение на заданный временной период экономически обоснованного размера поступлений налогов в соответствующий или консолидированный бюджет, а также объема налогов, подлежащих уплате конкретным юридическим лицом – налогоплательщиком.
Налоговое планирование на уровне государства и органов местного самоуправления служит основой для выработки прогноза социально-экономического развития страны, субъектов Федерации и муниципальных образований на среднесрочный и долгосрочный периоды, для своевременного и обоснованного составления проектов федерального, региональных и местных бюджетов на предстоящий год, для принятия необходимых политических, экономических и социальных решений.
Налоговое планирование проводится в соответствии с прогнозом важнейших социально-экономических показателей развития экономики и ее ведущих отраслей (ВВП, прибыль в целом по народному хозяйству и в разрезе отраслей), а также показателями развития экономики субъектов Федерации. Различают оперативное, краткосрочное, среднесрочное и долгосрочное налоговое планирование.
Оперативное налоговое планирование осуществляется Минфином России и финансовыми органами на месяц или квартал. Оно призвано обеспечить реальную оценку поступления налогов на ближайшее время для определения лимитов финансирования (в рамках утвержденного бюджета) в разрезе экономической классификации, а также министерств, ведомств, территорий и государственных программ (при этом одновременно решается задача подготовки аналитических материалов для осуществления краткосрочного – на год – налогового планирования, поскольку в ходе его выявляются позитивные и негативные стороны исполнения доходной части утвержденного на текущий год бюджета, уровень налоговых изъятий, состояние расчетов в хозяйстве и их влияние на рост или снижение недоимки).
Краткосрочное налоговое планирование осуществляется в целях составления проектов федерального, регионального и местного бюджетов на очередной год. Основой для него служат показатели социально-экономического прогноза страны на предстоящий год, вырабатываемые Минэкономразвития России и экономическими органами субъектов Федерации, а также анализ налоговых поступлений в текущем году, как в целом, так и по отдельным видам налогов. Краткосрочное налоговое планирование осуществляется непосредственно Минфином России и финансовыми органами (по региональным и местным бюджетам) при непосредственном участии налоговых и других экономических органов (в частности, соответствующих департаментов и управлений экономики в регионах).
Процесс краткосрочного налогового планирования состоит из ряда взаимосвязанных последовательных действий экономических ведомств: детального анализа позитивных и негативных сторон действующего на момент составления прогноза налогового законодательства; разработки предложений по внесению в налоговое законодательство дополнений и изменений, направленных на ликвидацию негативных элементов, расширение налоговой базы, повышение стимулирующей роли налогов и увеличение на этой основе доходов бюджетов всех уровней; анализа народнохозяйственных факторов, позитивно и негативно влияющих на поступление налогов в текущем году, и разработки мер по устранению негативных факторов и закреплению позитивных тенденций; расчета суммы поступлений по каждому виду налогов и всех налоговых поступлений (на основе проведенного анализа хода поступлений по каждому виду налогов за истекший период и ожидаемых оценок поступлений до конца текущего года с учетом предстоящих изменений налогового законодательства и всех факторов изменения экономических показателей на предстоящий год); рассмотрения в органах исполнительной власти проектировки налоговых поступлений в составе бюджета (совместно с показателями прогноза социально-экономического развития страны и каждого субъекта Федерации на предстоящий год и проектами законодательных актов об изменениях и дополнениях в налоговое законодательство) и предоставления после одобрения в органы законодательной власти, где эти документы детально рассматриваются, анализируются, в них вносятся необходимые изменения и дополнения, а затем они утверждаются в форме соответствующих законов.
В условиях перехода к рыночным отношениям, ликвидации централизованного планирования и управления экономикой налоговое планирование носит вероятностный характер, вместе с тем налоговые показатели в целом по соответствующему бюджету, а также по отдельным видам налогов включаются в доходную часть бюджета и утверждаются в виде статей закона о бюджете.
Оперативное и краткосрочное налоговое планирование – две составляющие единого процесса текущего планирования. При этом решаются в основном тактические задачи и создаются важнейшие предпосылки для выработки стратегии налоговой политики, которая определяется в процессе среднесрочного и долгосрочного (перспективного) налогового планирования.
При прогнозе социально-экономического развития страны перспективное налоговое планирование используется как метод экономического предвидения. Перспективное налоговое планирование не получило в РФ достаточно полного развития и является составной частью стратегии бюджетного процесса на 3 года, разрабатываемой в основном на федеральном уровне. При этом долгосрочное налоговое планирование на 5-10 лет не осуществляется.
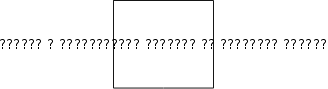
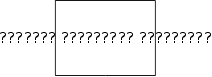
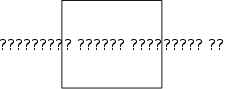
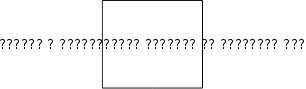
Процесс планирования налоговых поступлений можно представить в виде схемы:






Важной составляющей налогового планирования является анализ факторов, влияющих на формирование налогооблагаемой базы по отдельным видам налогов. Однако следует иметь в виду, что при государственном налоговом планировании сложно учесть все особенности налогооблагаемой базы. Это приводит к погрешностям в определении реальных сумм налоговых поступлений в бюджет и более доступно при налоговом планировании на уровне хозяйствующих субъектов. Например, реальность поступления в бюджет налога на прибыль зависит не только от объема производства, ценовой политики, уровня инфляции, определяющих величину прибыли от реализации произведенной продукции, но и влияния на конечный результат операционных внереализационных доходов и расходов. В частности, курсовых разниц, налогов, относимых на финансовые результаты и др., способных привести к потере или значительному сокращению объекта налогообложения и, соответственно, к потерям бюджетных доходов. Очевидно, решение этих задач невозможно без широкого использования прогрессивных компьютерных технологий при обработке информации, которой располагают налоговые и другие государственные органы. Главным шагом в этом направлении является создание единого реестра налогоплательщиков и общей информационной системы налоговых, финансовых и иных органов, отвечающих за исполнение доходной части бюджета.
Некоторые итоги анализа налогообложения предпринимателей в РФ до 2000 года
Анализ налогообложения предпринимательской деятельности до 2000 года позволяет подвести некоторые итоги.
Налоговая политика велась таким образом, что для налоговой системы России были характерны большое количество налогов, сборов, отчислений и тяжелое их бремя на предпринимателей. Это подтверждается высоким удельным весом совокупных налоговых выплат в прибыли юридических лиц (по разным оценкам эта доля колеблется от 74 до 85% прибыли). Обусловлено это было не столько ставками налога на прибыль, которые были доведены до среднемировых, сколько принятой системой расчета налогооблагаемой базы в результате невозможности исключить необходимые для ведения бизнеса расходы.
Налоговое бремя предпринимателя стало еще ощутимее в результате косвенных налогов – НДС (основная ставка которого 20%), акцизов, таможенных пошлин, которые затрагивают предприятия, если они выступают конечными потребителями товаров (работ, услуг), облагаемых этими налогами. Кроме того, к ним добавился налог с продаж в размере 5%, в результате которого возникло не только двойное, но и тройное обложение.
Указанные налоги увеличиваются на сумму взносов в социальные внебюджетные фонды. В конечном счете, косвенные налоги вместе со страховыми взносами вели к росту цен на продукцию и ослабляли конкурентоспособность. Предприниматель при налогообложении сталкивался со сложностью расчетов, обусловленной нечеткостью формулировок в законе, противоречивостью отдельных статей, а также частыми изменениями в налогообложении, которые не всегда вовремя становились известными налогоплательщику. Права юридических лиц в области налогообложения были ограничены, им тотчас сложно было получить необходимую информацию о налогообложении. Наблюдалось увеличение недополучения бюджетами огромных налоговых сумм в связи с кризисом неплатежей предприятий и широкими масштабами отклонений.
Несовершенная налоговая система РФ, непомерная тяжесть налогового обложения сфер хозяйственной деятельности сдерживали экономическое развитие страны, требовали пересмотра налоговой системы.
Началом налоговой реформы стало вступление в силу первой части Налогового кодекса РФ с 1 января 1999 года. Главным направлением реформирования налоговой системы являлось поэтапное (в течение 4 – 5 лет) решение наиболее волнующих бизнес следующих вопросов:
Сокращение количества налогов (прежде всего с юридических лиц), достигающего в ряде регионов нескольких десятков, что осложняло работу финансовых служб предприятий и налоговых органов, путем отмены ряда налогов и объединения других со снижением ставок. Отмена должна была коснуться прежде всего налогов дорожных фондов (которые утратили силу с 1.01.2003 г.) и сбора за использование наименований «Россия» и «РФ». Предполагалось осуществить объединение налога на имущество предприятий и налога на имущество физических лиц, а позднее к ним присоединить земельный налог, в результате чего будет функционировать единый налог на недвижимость.
Отмена многочисленных и особенно редко используемых налоговых льгот, которые затрудняли расчеты налогов и приносили значительный урон бюджетам (12 – 15 млрд. руб. в год), и расширение практики предоставления инвестиционного налогового кредита при обеспечении подотчетности его использования и своевременности возврата.
Пересмотр правил формирования налогооблагаемой базы налога на прибыль и других налогов. Планировалось ликвидировать ограничения при определении налоговой базы при исчислении налога на прибыль всех обоснованных и необходимых для ведения бизнеса расходов, в том числе расходов на рекламу, выплаты процентов, взносов на страхование, обучение персонала, затраты на НИОКР и др.
Пересмотр правил амортизации в сторону их повышения. Шире использовать методы ускоренной амортизации, особенно в первые годы службы основных фондов.
Сохранение НДС и налога с продаж, поскольку они обеспечивают большее поступление доходов: первый – федерального бюджета, второй – регионального бюджета, но при понижении налога с продаж до 3%.
Улучшение работы налоговых органов в целях обеспечения полного и своевременного получения налоговых доходов в бюджет, а также недопущение налоговых уклонений.
Все эти изменения позволили бы налогоплательщику быть уверенным в соблюдении его прав и в конечном итоге способствовали бы большей привлекательности предпринимательской деятельности в России.
Проведение ответственной налогово-бюджетной политики было наиболее важным вкладом органов власти в поддержание устойчивого роста в период после 1998 года. Начиная с 2000 года федеральный бюджет составлялся так, чтобы быть профицитным даже при консервативных оценках цен на нефть. Такой подход обеспечил не только заметный профицит бюджета, но и его сбалансированность независимо от колебаний цен на нефть. Правительству в основном удалось преодолеть искушение потратить дополнительные доходы и направить значительную их часть на погашение внешнего долга и создание резервов, в частности, стабилизационного фонда. Оно также сумело воспользоваться благоприятной бюджетной ситуацией для проведения комплексной реформы налоговой системы, а также ряда институционных реформ, призванных улучшить процесс выработки финансовой политики и управление государственными расходами.
Жесткая налогово-бюджетная политика тоже способствовала стерилизации части притока иностранной валюты, обусловленного положительным сальдо внешнеторгового баланса. В противном случае он привел бы к более существенному повышению курса рубля или к более быстрому росту денежной массы. Налоговая реформа сыграла важную роль в восстановлении экономики. Упрощение механизма налогообложения содействовало повышению его эффективности, уменьшив искажения хозяйственной деятельности. Многие ставки налогов были значительно снижены, а их налоговая база расширена. В результате были ослаблены стимулы к уклонению от уплаты налогов и ограничены возможности подобного поведения. Кроме того, налоговая система была сориентирована на изъятие большей части налоговой ренты, в частности, дополнительной прибыли, обусловленной высокими ценами на нефть. Наряду с сокращением ставки налога на прибыль и введением единого социального налога это стало первым шагом по уменьшению общей налоговой нагрузки на производственный сектор при одновременном повышении налогообложения ресурсного сектора.
С целью прекращения роста внутренних цен и обеспечения условий для их существенного снижения по сравнению с мировыми возможно и необходимо:
предельно отрегулировать состав затрат, относимых на себестоимость, под жестким контролем налоговых органов(это элемент так называемого налогового администрирования);
провести ревизию цен монополистов, включая цены на электро и теплоэнергию;
обеспечить налоговые преференции режиму накопления и установить санкции за утрату прибыли.
Для реализации перечисленных мер необходимо было изменить налоговое законодательство и ужесточить налоговое администрирование. Однако в проведении экономической политики правительство продолжает ориентироваться на пассивную стабилизацию, используя ограниченный набор довольно примитивных методов. При этом даже Банк России продолжает ориентироваться на сохранение ограничительной фискальной политики, проводимой правительством.
Принципы и направления налоговой реформы России
начала XXI в.
В своем «Послании Федеральному собранию РФ» от 26.05.2004 года В.В. Путин говорил о необходимости реформирования налоговой системы. Он постарался ответить на вопрос: «Какой должна стать налоговая система после завершения реформы».
Во-первых, необременительной для бизнеса. И не только по уровню налоговых ставок, но и в части процедур расчета и уплаты налогов, упорядочения налоговых проверок и налоговой отчетности.
Во-вторых, она должна быть справедливой для всех экономических агентов. Условия налогообложения должны быть равными для предприятий, работающих в одной сфере. Налоговая система должна быть такой, которая не позволяла бы уклоняться от уплаты налогов.
В-третьих, налоговую систему России нужно сделать более благоприятной для инвестирования и развития бизнеса, - боле благоприятной, чем в странах-конкурентах.
Президент говорил и о необходимости снижение единого социального налога, о том, что необходимо вывести из «тени» значительную часть оплаты труда, защитить социальные права работников и стимулировать заботу граждан о собственном пенсионном обеспечении, снизив нагрузку на бизнес.
Еще один немаловажный вопрос, отмеченный в послании Президента – дальнейшее снижение ставки налога на добавленную стоимость, решение вопроса о своевременном возмещении НДС по экспортным операциям и при осуществлении капитальных вложений, а также исключение налогообложения авансовых платежей.
Масштабная налоговая реформа в Российской Федерации проходит уже несколько лет. Приняты и вступили в силу большинство глав Налогового кодекса РФ. Реформа ориентирована при одновременном сокращении налоговых льгот на снижение номинального налогового бремени, упрощение всей налоговой системы.
В результате можно говорить о том, что налоговая система в Российской Федерации в основном упорядочена и приспособлена к условиям рыночной экономики.
Среди уже сделанного особо следует отметить осуществленное в ходе налоговой реформы снижение налоговой нагрузки на экономику. Достигается этот эффект как за счет резкого сокращения числа «оборотных» налогов, так и за счет снижения налоговых ставок.
Начиная с 2000 г. были приняты решения об отмене большинства налогов с оборота, таких как налог на реализацию горюче-смазочных материалов, налог на содержание жилищного фонда и социально-культурной сферы, налог на пользователей автомобильных дорог, налог с продаж и др.
Снижение налогового бремени стало возможным благодаря упорядочению структуры налогов и изменению акцентов налоговой политики.
С 1 января 2005 года вступили в силу законы, которые внесли существенные изменения в части первую и вторую Налогового кодекса Российской Федерации.
Самые важные поправки в часть первую НК РФ касаются перечня налогов и сборов, действующих на территории Российской Федерации.
Осталось:
десять федеральных налогов –
налог на добавленную стоимость,
акцизы,
налог на доходы физических лиц,
единый социальный налог,
налог на прибыль организаций,
налог на добычу полезных ископаемых,
налог на наследование и дарение,
водный налог,
сборы за пользование объектами животного мира и за пользование объектами водных биологических ресурсов,
государственная пошлина;
три региональных налога –
налог на имущество организаций,
налог на игорный бизнес,
транспортный налог;
два местных налога –
земельный налог,
налог на имущество физических лиц.
Перечень специальных налоговых режимов остался прежним:
система налогообложения для сельскохозяйственных товаропроизводителей (единый сельскохозяйственный налог);
упрощенная система налогообложения;
система налогообложения в виде отдельного налога на вмененный доход для отдельных видов деятельности;
система налогообложения при выполнении соглашений о разделе продукции.
Не все перечисленные налоги имеют свои главы в Кодексе. Если учесть, что с 1 января 2005 г. введены новые главы НК РФ – 252 «Водный налог» и 253 «Государственная пошлина», то остались без своих глав один федеральный налог и местные налоги: налог на наследование или дарение, налог на имущество физических лиц. Порядок исчисления этих налогов регулируется законами, принятыми до вступления в силу части первой НК РФ.
С 1 января 2005 г. потерял силу Закон Российской Федерации от 27.12.91 № 2118-1 «Об основах налоговой системы в Российской Федерации», соответственно с этого времени налоги не установленные НК РФ не взимаются (налог на рекламу, налог на операции с ценными бумагами, сбор за использование наименования «Россия», «Российская Федерация», сборы за выдачу лицензий и право на производство алкогольной продукции).
Платежи за пользование природными ресурсами и таможенная пошлина также не вошли в перечень налогов, определенных Кодексом, так как указанные платежи носят неналоговый характер. Но начисляют и уплачивают их по-прежнему.
Изменениями в часть первую НК РФ определено, что с 2005 г. региональные и местные власти могут устанавливать порядок, сроки уплаты налога, льготы по ним в рамках, предусмотренных НК РФ.
Подробнее можно остановиться на изменениях, которые произошли при исчислении конкретных налогов.
1. Налог на прибыль организаций. При неизменности ставки налога на прибыль – 24% - распределяется между бюджетами разных уровней он по измененным ставкам: в федеральный бюджет 6,5% (вместо 5% в 2004г.); в региональный – 17,5% (вместо 17% в 2004г.), а ставка в местные бюджеты не предусмотрена. Ставка налога на прибыль, подлежащего зачислению в бюджеты субъектов Российской Федерации может быть понижена для отдельных категорий налогоплательщиков. При этом не может быть ниже 13,5%.
Повышена ставка по налогу на прибыль организаций по доходам, полученным в виде дивидендов от российских организаций российскими организациями и физическими лицами – налоговыми резидентами Российской Федерации. С 2005 г. она согласно Федеральному закону от 29.07.04 № 95-ФЗ составляет 9% при 6% в 2004 году.
Федеральным законом установлены особенности налогообложения эмитентов облигаций с ипотечным покрытием, которыми в соответствии с Федеральным законом «Об ипотечных ценных бумагах» являются ипотечные агенты и кредитные организации.
В связи с этим из состава дохода эмитента облигаций с ипотечным покрытием, признаваемых таковыми в целях формирования налоговой базы налога на прибыль, исключены процентные доходы по видам деятельности, непосредственно связанным с выпуском облигаций с ипотечным покрытием, каковыми являются деятельность по приобретению прав требований по кредитам (займам), обеспеченными ипотекой и (или) закладных и выпуск облигаций под обеспечение ипотечным покрытием.
Кроме того, установлено, что доходы ипотечного агента в виде имущества, включая денежные средства, и (или) в виде имущественных прав, полученные им в связи с его уставной деятельностью, не учитываются при определении налоговой базы по налогу на прибыль.
В новой редакции изложен пункт 4 статьи 284 части второй НК РФ, устанавливающий ставки по налогу на прибыль, которые применяются к налоговой базе, определяемой по операциям с отдельными видами долговых обязательств.
В соответствии с этими изменениями ставка налога в размере 15% распространена на доходы в виде процентам по облигациям с ипотечным покрытием, эмитированным после 1 января 2007 года, и доходы учредителей доверительного управления ипотечным покрытием, полученные на основании приобретения ипотечных сертификатов участия, выданных управляющим ипотечным покрытием после 1 января 2007 года.
Кроме того, Федеральным законом от 20.08.04 № 107-ФЗ установлена новая ставка в размере 9% по доходам в виде процентов по муниципальным ценным бумагам, эмитированным на срок не менее трех лет до 1 января 2007 года, а также по облигациям с ипотечным покрытием, эмитированным до 1 января 2007 года.
Федеральным законом от 20.08.04 № 110-ФЗ глава 25 «налог на прибыль организаций» НК РФ дополнена положением, устанавливающим, что амортизируемое имущество, полученное от собственника организацией-инвестором в соответствии с законодательством об инвестированных соглашениях в сфере оказания коммунальных услуг, подлежит амортизации у данной организации в течении срока действия инвестиционного соглашения.
2. Налог на добавленную стоимость.
В перечень операций, не подлежащих налогообложением налогом на добавленную стоимость (НДС), Федеральным законом от 20.08.04 № 109-ФЗ включены операции по реализации жилых домов, жилых помещений, долей в них, операции по передаче доли в праве на общее имущество в многоквартирном доме при реализации квартир. Не являются объектом налогообложения и операции по реализации земельных участков (долей в них).
Таким образом, с 1 января 2005 г. все операции на вторичном рынке жилья не облагаются НДС. Но здесь следует учесть, что и входной НДС нельзя засчитывать. Налогоплательщику стоит помнить, что он может отказаться от этой льготы, представив в налоговый орган соответствующее заявление.
К товарам, налогообложение которых производится по налоговой ставке 0%, отнесены нефть, включая стабильный газовый конденсат, и природный газ, экспортируемые на территории государств – участников СНГ.
Отменен особый порядок применения Российской Федерации НДС при ввозе и вывозе нефти, включая стабильный газовый конденсат, природного газа с территории и на территории стран СНГ.
Кроме того, с 1 января 2005 г. вступило в силу изменение, внесенное в НК РФ Федеральным законом от 31.12.02 № 195-ФЗ, согласно которому облагаются по основной ставке НДС (18%) услуги по экспедированию и доставке периодических печатных изданий и книжной продукции; редакционные и издательские работы (услуги), связанные с их производством4 услуги по размещению рекламы и информационных сообщений в периодических печатных изданиях.
3. Налог на доходы физических лиц.
В 2005 году изменен ранее существующий порядок предоставления имущественного вычета при налогообложении доходов физических лиц при приобретении жилья, в том числе и с помощью кредитов (займов), а также при его последующей реализации.
Указанный имущественный налоговый вычет может быть представлен налогоплательщику до окончания налогового периода при его обращении к работодателю при условии подтверждения права налогоплательщика на имущественный налоговый вычет налоговым органом.
Установлена ставка в размере 13% по налогообложению доходов в виде материальной выгоды, полученной от экономии на процентах за пользование целевыми кредитами (займами), израсходованными на приобретение или строительство жилья, на основании документов, подтверждающих целевое использование кредитов (займов).
Увеличилось с 2005 года до 9% (с 6%) налоговая ставка в отношении доходов от долевого участия в деятельности организаций, полученных в виде дивидендов.
Расширен перечень доходов, не подлежащих налогообложению налогом на доходы физических лиц, за счет включении я в него сумм материальной помощи, оказываемой инвалидам, в том числе в форме оплаты за их лечение и медицинское обслуживание, оказываемой им общественными организациями инвалидов за счет собственных средств.
Указанные выше изменения учтены в последней редакции главы 23 «Налог на доходы физических лиц» НК РФ.
4. Единый социальный налог.
Для всех категорий налогоплательщиков снижен размер базовых налоговых ставок.
Установлен новый порог налоговой базы для применения регрессии, он составит 280000 рублей. Изменена и регрессивная шкала ставки налога. Для организаций (а также индивидуальных предпринимателей, физических лиц, не признаваемых индивидуальными предпринимателями), осуществляющих выплаты физическим лицам, устанавливается следующая шкала налоговых ставок при величине выплат:
до 280000 руб. в год – 26%;
от 280001 руб. до 600000 руб. в год – 72800 руб. + 10% с суммы, превышающей 280000 руб.
свыше 600000 руб. в год – 104800 руб. + 2% с суммы, превышающей 600000 руб.
При этом налогоплательщикам не нужно подтверждать право на применение регрессии.
Распределяется сумма исчисленного ЕСН следующим образом: федеральный бюджет – 20%, Фонд социального страхования РФ – 3,2%, фонды обязательного медицинского страхования – 2,8% (в том числе в федеральный – 0,8%, территориальный фонды – 2%).
Расширена сфера применения налоговых льгот, установленных НК РФ. С 1 января 2005 г. от уплаты ЕСН освобождены выплаты и иные вознаграждения в части, не превышающей 100000 руб.