Фінансова санація та банкрутство підприємств
Частка довгострокової заборгованості скоротилася з 4,23% до 2,58%; частка ж поточних зобов'язань збільшилась з 49,34% до 57,59%, що є негативною тенденцією, оскільки свідчить про погіршення ліквідності та платоспроможності підприємства
Таким чином, у фінансовому стані відбулися як позитивні, так і негативні зміни, виявити масштабність яких допоможе наступний аналіз.
На наступному етапі фінансової діагностики розраховується система показників-індикаторів кризового стану підприємства. Розрахунок цих показників представлений у таблиці 3.
Таблиця 3 – Система показників-індикаторів кризового стану підприємства
| Назва показника | Алгоритм розрахунку | Економічна характеристика | Значення | |||
| на початок року | на кінець року | нормативне | ||||
| 1 | 2 | 3 | 4 | 5 | 6 | |
| 1. Показники платоспроможності | ||||||
| Коефіцієнт абсолютної (негайної) ліквідності | Грошові кошти, поточні фінансові інвестиції : Поточні пасиви* | Оцінка негайної готовності підприємства ліквідувати короткострокову заборгованість | 0 | 0,000649351 | > 0,2, не дотримується, але спостерігається позитивна тенденція | |
| Коефіцієнт поточної ліквідності (загальний коефіцієнт покриття) | Оборотні активи : Поточні пасиви | Оцінка достатності всіх обігових коштів для погашення короткострокових зобов’язань | 0,44359 | 0,401190476 | > 1,не дотримується;тенденція до зменшення | |
| Проміжний коефіцієнт покриття | (Обігові активи – Товарно-мате-ріальні запаси) : Поточні пасиви | Оцінка достатності покриття короткострокових зобов’язань за рахунок грошових коштів та дебіторської заборгованості | 0,299939 | 0,255714286 | > 0,5умова не дотримується, тенденція до погіршення ситуації | |
| Коефіцієнт забезпечення власними коштами | (Власний капітал – Необоротні активи) : Оборотні активи | Оцінка забезпечення підприємства власними коштами | -1,447839 | -1,60372269 | > 0,1умова не дотримується, тенденція до зменшення | |
| Робочий капітал (власні оборотні кошти) | Оборотні активи – Поточні зобов’язання | Оцінка здатності продовження діяльності та інвестування після сплати поточних боргів | -4557 | -5482 | підприємство не взмозі сплатити поточні борги | |
| Маневреність робочого капіталу | Запаси : Робочий капітал | Оцінка ступеня матеріалізації робочого капіталу | -0,258174 | -0,24520248 | збільшення, умова не дотримується | |
| 2. Показники фінансової стійкості та стабільності | ||||||
| Коефіцієнт автономії (незалежності) | Власний капітал : Загальний обсяг капіталу | Оцінка фінансової незалежності від зовнішніх джерел | 0,464213 | 0,395010656 | > 0,5, умова не дотримується | |
| Коефіцієнт фінансової стабільності (фінансування) | Власний капітал : Позиковий капітал | Оцінка фінансової стійкості | 0,866412 | 0,652921674 | > 1,умова не дотримується | |
| Показник фінансового лівериджу | Довгострокові зобов’язання : Власний капітал | Оцінка залежності від довгострокових зобов’язань | 0,091239 | 0,065376071 | зменшення, умова дотримується | |
| 3. Показники ділової активності | ||||||
| Коефіцієнт оборотності оборотних коштів | Виручка від реалізації : Середній обсяг обігових активів | Оцінка швидкості обороту оборотних коштів | 13,49536785 | збільшення | ||
| Час обороту оборотних коштів | Кількість днів у періоді : Коефіцієнт оборотності оборотних коштів | Оцінка тривалості одного періоду обороту оборотних коштів | 26,67581974 | зменшення | ||
| Коефіцієнт оборотності запасів | Собівартість реалізованої продукції : Вартість запасів | Кількість разів поповнення запасів протягом аналізованого періоду | 37,9116912 | збільшення | ||
| Час обороту запасів | Кількість днів у періоді : Коефіцієнт оборотності запасів | Оцінка тривалості одного періоду обороту запасів | 9,495751538 | зменшення | ||
| 4. Показники оцінки майнового стану | ||||||
| Коефіцієнт зносу основних засобів | Знос : Первинна вартість основних засобів | Оцінка частки зношених основних засобів у загальній їх вартості | 0,346561 | 0,449024874 | зменшення, умова не дотримується | |
| Фондовіддача | Виручка від реалізації : Середня вартість основних фондів | Ефективність використання основних фондів | 5,281296652 | збільшення | ||
Поточні пасиви – це сукупність поточних зобов'язань, забезпечення наступних витрат і платежів, доходів майбутніх періодів.
Аналізуючи таблицю 3 можна зробити висновок про те, що на кінець звітного періоду значення деяких показників-індикаторів погіршується.
Так, майже всі показники фінансової стійкості і стабільності підприємства не відповідають нормативним значенням.
Коефіцієнт забезпечення власними коштами як на початок, так і на кінець періоду нижче за нормативний, що свідчить про те, що розмір необоротних активів підприємства перевищує розмір коштів, які беруть участь у обороті.
2.1.2 Діагностика на підґрунті балансових моделей
Балансові (агрегатні) моделі базуються на абсолютних оціночних показниках, розрахованих у спеціальний спосіб на підставі звітності підприємства, що дають змогу зробити висновок стосовно фінансово-майно-вого стану в іншій, ніж коефіцієнтна, формі.
Реалізація цього методичного підходу передбачає визначення показників, наведених в таблиці 4.
Таблиця 4 – Показники джерел формування запасів
| № | Назва показника | Алгоритм | Значення | |
| на початок року | на кінець року | |||
| 1 | Власні обігові кошти (ВОК) | Власний капітал – Необоротні активи | 7705-12965=-5260 | 6302-12247=-5945 |
| 2 | Довгострокові джерела формування запасів (ДДФЗ) | Власні обігові кошти + Довгострокові зобов’язання | -5260+703=-4557 | -5945+412=-5533 |
| 3 |
Загальні джерела формування запасів (ЗДФЗ) |
Довгострокові джерела формування запасів + Короткострокові кредити | -4557+0=-4557 | -5533+0=-5533 |
| 4 | Запаси та витрати (ЗВ) | Запаси + Витрати майбутніх періодів | 1176,5 | 1344,2 |
Значення джерел формування запасів свідчить про те, що підприємство не має власних обігових коштів для формування виробничих запасів. Цей показник на початок року становить -5260тис. грн., а на кінець –-5945тис. грн. Хоча величина запасів збільшилась порівняно із базовим періодом, проте це не є позитивною тенденцією, адже це свідчить про те, що готова продукція не реалізується, а залишається на складах підприємства. Складемо порівняльну таблицю основних типів фінансової стійкості підприємства і на основі отриманих даних визначимо, до якого з типів можна віднести аналізоване підприємство.
Таблиця 5 – Типи фінансової стійкості підприємства
| Тип стійкості | Співвідношення показників | Джерела фінансування запасів | Стисла характеристика фінансової стійкості |
| Абсолютна фінансова стійкість | ЗВ < ВОК | Власні оборотні кошти | Високий рівень платоспроможності. Незалежність підприємства від зовнішніх кредиторів |
| Нормальна фінансова стійкість | ВОК < ЗВ < ДДФЗ | Власні оборотні кошти та довгострокові кредити | Нормальна платоспроможність. Ефективне використання залучених позикових коштів |
| Нестійке фінансове становище | ВОК < ДДФЗ < ЗВ < ЗДФЗ |
Власні оборотні кошти, довгострокові та короткострокові кредити |
Порушення нормальної платоспроможності. Необхідність залучення додаткових джерел фінансування |
| Критичне фінансове становище | ЗВ > ЗДФЗ | Власні оборотні кошти, довгострокові та короткстрокові кредити, не погашені в строк | Повна неплатоспроможність. Підприємство на грані банкрутства |
Розрахунки показали, що фінансовий стан підприємства можна назвати критичним.
2.1.3 Оцінка і прогнозування показників задовільності структури балансу
В сучасних умовах для виявлення ознак неплатоспроможності підприємства та для своєчасного виявлення формування незадовільної структури балансу в цілях здійснення випереджувальних заходів щодо запобігання банкрутства застосовані затверджені Мінекономіки України Методичні рекомендації.
Згідно до них, оцінка і прогнозування показників задовільності структури балансу відбувається на основі аналізу нижче перерахованих показників.
Поточна неплатоспроможність – це фінансовий стан підприємства, коли на певний момент через випадковий збіг обставин тимчасово суми
наявних коштів і високоліквідних активів недостатньо для погашення поточного боргу.
Показник поточної неплатоспроможності підприємства визначається за формулою:
ПП = ДФІ + ПФІ + ГКЕ – ПЗ,
де ДФІ – довгострокові фінансові інвестиції;
ПФІ – поточні фінансові інвестиції;
ГКЕ – грошові кошти та їх еквіваленти;
ПЗ – поточні зобов’язання.
Показник поточної неплатоспроможності підприємства:
Пп0= 0+0+0-8190=-8190 тис. грн.
Пп1 = 1384+0+6-9189 = -7799 тис. грн.
Від'ємний результат свідчить про поточну неплатоспроможність підприємства.
Критична неплатоспроможність – це фінансовий стан підприємства, що відповідає потенційному банкрутству, коли на початок і кінець звітного періоду мають місце поточна неплатоспроможність, а коефіцієнт покриття і коефіцієнт забезпечення власними коштами наприкінці звітного періоду менші від їх нормативних значень 1,5 і 0,1.
Коефіцієнт покриття характеризує достатність оборотних коштів підприємства для погашення своїх боргів і визначається:
КП = ОА : ПЗ,
де ОА – загальна сума оборотних активів;
ПЗ – загальна сума поточних зобов’язань.
Коефіцієнт покриття дорівнює:
Кп0 = 3633:8190 =0,44;
Кп1 = 3707:9189 = 0,40
Коефіцієнт покриття менше нормативного значення надкритичної неплатоспроможності.
Коефіцієнт забезпечення власними коштами характеризує наявність оборотних коштів у підприємства, необхідних для його фінансової стійкості, і визначається за формулою:
КЗ = (ВК – НОА) : ОА,
де ВК – джерела власних та прирівняних до них коштів (власний капітал);
НОА – необоротні активи.
1. Якщо значення обох коефіцієнтів нижче нормативних, але є тенденція до їх зростання, розраховують коефіцієнт відновлення платоспроможності:
КВП
=
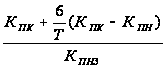 ,
де КПК, КПН, КПНЗ – значення коефіцієнтів покриття на кінець і початок звітного періоду та його нормативне значення;
6 – кількість місяців, що становлять нормативний період відновлення платоспроможності;
Т – звітний період, місяців.
Коефіцієнт забезпечення власними коштами дорівнює:
Кз0 = (7705-12965):3633 = -1,448;
Кз1 = (6302-12247):3707 = -1,6.
Значення обох коефіцієнтів нижче нормативних. Розрахуємо коефіцієнт відновлення платоспроможності:
Квп = (-1,6+6:12(-1,6+1,448)):1,5 = 0,111
Коли КВП > 1, то підприємство має реальну спроможність відновити свою платоспроможність, а коли < 1, то, навпаки, не має можливості відновити свою платоспроможність на протязі півріччя.
Отже, на підприємстві має місце поточна неплатоспроможність, коефіцієнт відновлення платоспроможності говорить про відсутність у підприємства можливості протягом 6 місяців відновити платоспроможність.
Щоб своєчасно виявити тенденції формування незадовільної структури балансу у підприємства та вжити застережних заходів, спрямованих на запобігання банкрутству, здійснюється систематичний експрес-аналіз
фінансового стану підприємства за допомогою коефіцієнта Бівера, яких розраховується:
КБ = (ЧП + А) : (ДЗ + ПЗ),
де (ЧП + А) – показник cash-flow;
ЧП – чистий прибуток;
А – нарахована за звітний період амортизація;
ДЗ – довгострокові зобов’язання.
Незадовільна структура балансу – це такий фінансовий стан підприємства, коли коефіцієнт Бівера не перевищує 0,2, що свідчить про небажане скорочення частки прибутку, яка спрямовується на розвиток виробництва; підприємство починає працювати в борг і його коефіцієнт забезпечення власними коштами менш 0,1.
КБ = (49528-47782+7690) : (412+9189) = 9436 : 9601 = 0,98
За результатами розрахунків, коефіцієнт Бівера становить 0,98, що є більшим за нормативне значення,
Залежно від значення розрахованих показників визначають ступень неплатоспроможності підприємства (таблиця 6).
Таблиця 6 – Ступінь неплатоспроможності підприємства
| Показник |
Норма-тивне значення |
Ступінь неплатоспроможності | |||
| назва | формула | пото-чна | кри-тична |
надкри- тична |
|
| Показник поточної неплатоспроможності |
ДФІ + ПФІ + + ГКЕ – ПЗ |
> 0 | < 0 | < 0 | < 0 |
| Коефіцієнт покриття | ОА : ПЗ | 1,5 | > 1,5 | < 1,5 | < 1 |
| Коефіцієнт забезпечен-ня власними коштами | (ВК – НОА) : ОА | 0,1 | > 0,1 | < 0,1 | < 0,1 |
Отже підприємство характеризується надкритичною неплатоспроможністю.
Надкритична неплатоспроможність – це фінансовий стан підприємства, коли за підсумками року коефіцієнт покриття менше одиниці й підприємство не отримало прибутку; в цьому випадку повинна застосовуватись ліквідаційна процедура.
2.2 Діагностика банкрутства підприємства
Для діагностики ймовірності банкрутства використовуються різні підходи, що передбачають застосування трендового аналізу численної системи критеріїв та ознак, обмеженого кола показників, інтегральних показників, рейтингових оцінок на базі ринкових критеріїв фінансової стійкості підприємств, факторних регресій них і дискримінант них моделей.
Проте жоден з методів не дає надійного результату і тому не може бути застосований як універсальний. Тому доцільно відсліджувати динаміку змін показників по цілому ряду методик.
2.2.1 Моделі Альтмана
1) Двофакторна модель Альтмана:
Z = - 0,3877 – 1,0736 КП + 0,0579 КАВТ,
де Z – інтегральний показник рівня загрози банкрутства;
КП – коефіцієнт покриття;
КАВТ – коефіцієнт автономії (фінансової незалежності).
Для підприємств, у яких Z = 0, імовірність банкрутства становить 50%. Від'ємні значення Z свідчать про зменшення ймовірності банкрутства. Якщо Z > 0, імовірність банкрутства підприємства перевищує 50% і зростає зі збільшенням Z.
Розрахунок:
Z0 = - 0,3877 – 1,0736 0,44 + 0,0579 0,464=-0,3877-0,472+0,027=-0,8327
Z1 = - 0,3877 – 1,0736 0,40 + 0,0579 0,395=-0,3877-0,429+0,023=-0,7937.
Отже, імовірність банкрутства зменшується.
2) П'ятифакторна модель Альтмана 1968 року:
Z68 = 1,2 К1 + 1,4 К2 + 3,3 К3 + 0,6 К4 + К5,
де К1 – відношення власного оборотного капіталу до суми всіх активів підприємства;
К2 – відношення нерозподіленого прибутку до суми всіх активів;
К3 – рівень доходності активів, тобто відношення загального прибутку до суми активів;
К4 – відношення власного капіталу до суми залученого капіталу;
К5 – коефіцієнт оборотності активів, тобто відношення виручки від реалізації до середньої суми активів.
В залежності від значення Z прогнозується імовірність банкрутства: до 1,8 – дуже висока; від 1,81 до 2,675 – висока; від 2,676 до 2,99 – можлива; більш 3,0 – дуже низька.
Проведемо необхідні розрахунки:
К1=3707:15954 = 0,2324
К2=-3211:15954 = -0,2013
К3=(49528+516+1249):15954 = 3,215
К4=6302:(15954-6302) = 6302:9652 = 0,6529
К5=49528:15954 = 3,1044
Z68 = 1,2*0,2324- 1,4*0,2013+ 3,3*3,215+ 0,6*0,6529+3,1044 = 0,27888-0,28182+1,06095+0,39174+3,1044 = 14,103
Отже, імовірність банкрутства підприємства дуже низька.
3) П'ятифакторна модель Альтмана 1983 року:
Z83 = 0,717 К1 + 0,847 К2 + 3,107 К3 + 0,42 К4 + 0,995К5
Проведемо необхідні розрахунки, користуючись отриманими даними:
Z83 = 0,717*0,2324- 0,847*0,2013 + 3,107*0,3215 + 0,42*0,6529 + 0,995*3,1044 = 0,1666-0,1705+0,9989+0,2742+3,0889 = 4,3581
Якщо Z83 < 1,23, підприємству загрожує банкрутство; якщо Z83 > 1,23, це свідчить про стабільний фінансовий стан.
Фінансовий стан підприємства є стабільним.
2.2.2 Модель Лиса
ZЛ = 0,063 К1 + 0,092 К2 + 0,057 К3 + 0,001 К4,
де К1 – відношення оборотних активів до суми всіх активів;
К2 – відношення прибутку від реалізації до суми всіх активів;
К3 – відношення загального прибутку до суми всіх активів;
К4 – відношення власного капіталу до залученого капіталу.
Граничне значення ZЛ = 0,037.
Якщо ZЛ < 0,037, підприємству загрожує банкрутство; якщо ZЛ > 0,037, це свідчить про стабільний фінансовий стан.
Проведемо розрахунки:
К1=3707:15954 = 0,2324
К2=49528:15954 = 3,1044
К3=(49528+516+1249):15954 = 3,215
К4=6302:(15954-6302) = 6302:9652 = 0,6529
ZЛ =0,063*0,2324+ 0,092*3,1044 + 0,057*3,215 + 0,001*0,6529 = 0,01464+0,2856+0,1833+0,00065 = 0,4842
Показник свідчить про стабільний фінансовий стан.
Граничне значення ZЛ = 0,037.
2.2.3 Модель Таффлера
ZТ = 0,03 К1 + 0,13 К2 + 0,18 К3 + 0,16 К4,
де К1 – відношення прибутку від реалізації до короткострокових зобов’язань;
К2 – відношення оборотних активів до суми зобов’язань;
К3 – відношення короткострокових зобов’язань до суми всіх активів;
К4 – відношення виручки від реалізації до суми всіх активів.
Якщо ZТ > 0,3, підприємство має добрі довгострокові перспективи; якщо ZТ < 0,2, є ймовірність банкрутства.
К1=1746 :9189 = 0,19
К2=3707 : (15954-6302) = 3707 : 9652 = 0,3841
К3=9189 : 15954 = 0,5759
К4=49528 : 15954 = 3,1044
ZТ = 0,03*0,19 + 0,13*0,3841 + 0,18*0,5759 + 0,16*3,1044 = 0,0057 + 0,0499 + 0,1037 + 0,4967 = 0,656
Підприємство має добрі довгострокові перспективи
2.2.4 Модель Спрингейта
ZС = 1,03 К1 + 3,07 К2 + 0,66 К3 + 0,4 К4,
де К1 – відношення робочого капіталу до суми всіх активів;
К2 – відношення загального прибутку до суми всіх активів;
К3 – відношення загального прибутку до короткострокових зобов’язань;
К4 – відношення виручки від реалізації до суми всіх активів.
Якщо ZС < 0,862, підприємство є потенційним банкрутом.
Проведемо необхідні розрахунки:
К1=(3707-9189) : 15954 = -0,3436
К2=(49528-47782+516+1249) : 15954 = 3511 : 15954 =0,22
К3=(49528-47782+516+1249) : 9189 = 3511 : 9189 = 0,3821
К4=49528 : 15954 = 3,1044
ZС = 1,03*(-0,3436) + 3,07*0,22 + 0,66*0,3821 + 0,4*3,1044 = -0,3539 + 0,6754+ 0,2522+ 1,2418 = 2,0853
Підприємство має стабільне фінансове становище
2.2.5 Російська R-модель ІДЕА
R = 8,38 К1 + К2 + 0,054 К3 + 0,63 К4,
де К1 – відношення власного оборотного капіталу до суми всіх активів;
К2 – відношення чистого прибутку до суми власного капіталу;
К3 – відношення виручки від реалізації до суми всіх активів;
К4 – відношення чистого прибутку до собівартості продукції.
В залежності від значення R прогнозується імовірність банкрутства підприємства: до 0 – максимальна (90 – 100 %); від 0 до 0,18 – висока (60 –
80 %); від 0,18 до 0,32 – середня (35 – 50 %); від 0,32 до 0,42 – низька (15 – 20 %); більше 0,42 – мінімальна (до 10 %).
Розрахунок показника:
К1=(3707-9189) : 15954 = -0,3436
К2=(49528-47782) : (3707-9189) = 1746 : (-5482) = -0,3185
К3=49528 : 15954 = 3,1044
К4=(49528-47782) : 47782 = 1746 : 47782 = 0,0365
R = 8,38*(-0,3436)-0,3185 + 0,054*3,1044 + 0,63*0,0365 = -2,8794-0,3185+0,1676+0,023 = -3,0073
Імовірність банкрутства максимальна.
2.2.6 Модель Сайфулліна і Кадикова
ZСК = 2 К1 + 0,1 К2 + 0,08 К3 + 0,45 К4 + К5,
де К1 – коефіцієнт забезпечення власними коштами;
К2 – коефіцієнт поточної ліквідності;
К3 – коефіцієнт оборотності активів;
К4 – рентабельність реалізованої продукції;
К5 – рентабельність власного капіталу.
Якщо ZСК > 1, підприємство має задовільний фінансовий стан; а якщо ZСК < 1, підприємство має ймовірність банкрутства.
Розрахунок:
К1=-1,6
К2=0,4012
К3=13,4954
К4=49528 : 15954 = 3,1044
К5=(3707-9189) : 15954 = -0,3436
ZСК = 2 *(-1,6) + 0,1*0,4012 + 0,08*13,4954 + 0,45*3,1044 -0,3436 = -3,2+0,401+1,0796+1,3969-0,3436 = -0,6661
Існує імовірність банкрутства.
2.2.7 Універсальна дискримінантна функція Терещенка
ZТЕР = 1,5 К1 + 0,08 К2 + 10 К3 + 5 К4 + 0,3 К5 + 0,1 К6,
де К1 – відношення показника cash-flow до зобов’язань;
К2 – відношення валюти балансу до зобов’язань;
К3 – відношення загального прибутку до валюти балансу;
К4 – відношення прибутку від реалізації до виручки від реалізації;
К5 – відношення виробничих запасів до виручки від реалізації;
К6 – оборотність основного капіталу, тобто відношення виручки від реалізації до валюти балансу.
К1=(49528-47782+7690) : (15954-6302) = 9436 : 9652 = 0,9776
К2 =15954: (15954 – 6302) = 159554 : 9652 = 1,6529
К3=(49528-47782+516+1249) : 15954 = 0,22
К4=(49528-47782) : 49528 = 1746 : 49528 = 0,0352
К5=891,2 : 49528 = 0,0179
К6=49528 : 15954 = 3,1044
ZТЕР = 1,5*0,9776 + 0,08*1,6529 + 10*0,22 + 5*0,0352 + 0,3*0,0179 + 0,1*3,1044 = 1,4664 + 0,1322 + 2,2 + 0,176 + 0,0053 = 3,9799
Якщо ZТЕР > 2, підприємству банкрутство не загрожує; якщо 1 < ZТЕР < 2, фінансова стійкість підприємства порушена, проте якщо своєчасно запровадити антикризові заходи, банкрутство не загрожуватиме; якщо
0 < ZТЕР < 1, існує загроза банкрутства при відсутності заходів щодо санації; якщо ZТЕР < 0, підприємство вже майже збанкрутило
Підприємству банкрутство не загрожує.
Результати розрахунків зводимо до таблиці
| Модель | Значення показника | Імовірність банкрутства |
| 1 | 2 | 3 |
| Двофакторна модель Альтмана | -0,7937 | Низька імовірність банкрутства |
| П’ятифакторна модель Альтмана (1968 р.) | 14,103 | Дуже низька імовірність банкрутства |
| П’ятифакторна модель Альтмана (1983 г.) | 4,3581 | Стабільний фінансовий стан підприємства |
| Модель Лисса | 0,4842 | Показник свідчить про стабільний фінансовий стан |
| Модель Таффлера | 0,656 |
Підприємство має добрі довгострокові перспективи |
| Модель Спрингейта | 2,0853 |
Підприємство має стабільне фінансове становище |
| R-модель ІДЕА | -3,0073 |
Імовірність банкрутства максимальна. |
| Модель Сайфулліна и Кадикова | -0,6661 |
Існує імовірність банкрутства. |
| Модель Терещенко |
3,9799 |
Підприємству банкрутство не загрожує |
Таким чином, результати розрахунків суперечливі, однак переважна більшість моделей свідчать про те, що фінансовий стан підприємства є стабільним, а імовірність збанкрутіння підприємства є низькою.
2.3 Санація балансу
Санація балансу полягає в покритті відображених у балансі збитків та створенні необхідних резервних фондів за рахунок одержання санаційного прибутку. Зазначений прибуток утворюється в результаті зменшення статутного фонду підприємства, добровільних доплат власників його корпоративних прав або у разі списання кредиторами своїх вимог.
В цілях отримання санаційного прибутку власники підприємства прийняли рішення:
- реалізувати 25 % основних фондів, що значаться на балансі підприємства на кінець року, по ціні в півтори рази вище їх балансової вартості;
- виручку від реалізації основних фондів використати на придбання власних акцій за ціною, що становить 80 % від їх номінальної вартості;
- викуплені підприємством власні акції надалі анулювати з одночасним зменшенням статутного капіталу.
Необхідно визначити суму санаційного прибутку, що отримає підприємство від наведеної операції, і чи вистачить її для покриття збитків підприємства і формування резервних фондів.
Проведемо необхідні розрахунки:
Вартість основних фондів, що реалізуються, складає:
12247*0,25 = 3061,75 (тис. грн)
3061,75 *1,5 = 4592,63 (тис. грн)
Таким чином, реальна вартість придбаних акцій складе 4592,63 тис. грн.
Номінальна вартість акцій, відображена у балансі становить:
4592,63*100/80 = 5740,79 (тис. грн.)
Баланс підприємства перед проведенням санації має вигляд:
| Актив | Пасив | ||
| Розділ балансу | Вартість, тис грн | Розділ балансу | Вартість, тис грн |
| Необоротні активи | 12247 | Власний капітал | 6302 |
| Оборотні активи | 3707 | Непокриті збитки | -3211 |
| 0 |
Зобов’язання |
12863 | |
| Баланс | 15954 | Баланс | 15954 |
Розрахуємо санаційний прибуток від реалізації основних фондів:
СП1 = ОФр – ОФб
СП1 = 4592,63 - 3061,75 = 1530,88 (тис. грн.)
Зменшуємо непокриті збитки на суму санаційного прибутку:
НЗ = -3211+1530,88 = -1680,12
Тоді баланс після реалізації основних фондів та придбання власних акцій матиме вигляд:
| Актив | Пасив | ||
| Розділ балансу | Вартість, тис грн | Розділ балансу | Вартість, тис грн |
| Необоротні активи | 12247-3061,75 = 9185,25 | Власний капітал | 6302 |
| Оборотні активи | 3707 | Непокриті збитки | -1680,12 |
| СА | 4592,63 |
Зобов’язання |
12863 |
| Баланс | 17484,88 | Баланс | 17484,88 |
Розрахуємо санаційний прибуток після анулювання акцій:
СП2 = Ан - Ар
СП2 = 5740,79 - 4592,63 = 1148,16 (тис. грн.)
Зменшуємо непокритий збиток на суму санаційного прибутку від анулювання акцій:
-1680,12 + 1148,16 = -531,96
Загальний санаційний прибуток становить:
СП = СП1 + СП2 = 1530,88 + 1148,16 = 2679,04 (тис. грн.)
Баланс після анулювання акцій:
| Актив | Пасив | ||
| Розділ балансу | Вартість, тис грн | Розділ балансу | Вартість, тис грн |
| Необоротні активи | 9185,25 | Власний капітал | 561,21 |
| Оборотні активи | 3707 | Непокриті збитки | -531,96 |
|
Зобов’язання |
12863 | ||
| Баланс | 12892,25 | Баланс | 12892,25 |