Розрахунок й оцінка фінансової стійкості підприємства
2006
рік
2007
рік
Дані аналізу свідчать, що вартість майна протягом року зменшилась на 57,8 тис. грн., що склало 11,13% від його вартості на 2006 рок. Зменшення відбувались у складі як основних засобів (на 35,4 тис. грн.), так і оборотних активів (на 32,4 тис. грн.). При цьому значно меншилась вартість основних засобів – на 17,7 тис. грн. або на 8,06%.
У складі оборотних активів відбулися наступні зміни: вартість запасів значно знизилась на 26 тис. грн. (на 64,04%), величина дебіторської заборгованості зменшилась на 6 тис. грн. (на 47,62%), а сума грошових коштів збільшилась на 5,6 тис. грн.
Ці зміни привели до зрушень структури активів. У 2006 році найбільшу частку займали необоротні активи, тобто структура активів була важкою. Питома вага основних засобівів складала 84,59%, а оботних – 15,41%. На 2007 рік частка необоротних активів збільшилась на 8,17 процентних пункти та склала 92,76%, а частка оборотних активів – 7,24%, тобто структура активів стала більш важкою. Така структура активів відображає специфіку діяльності досліджуваного підприємства – відсутність виробничої діяльності.
Зменшилась частка запасів на 4,66 процентних пункти, дебіторської заборгованості на – на 1,99 процентних пункти, а питома вага грошових коштів збільшилась на 1,21 процентний пункт, що є позитивною тенденцією.
Після аналізу усіх засобів проведемо оцінку окремих елементів засобів підприємства.
Спочатку проведемо аналіз складу, наявності, структури та динаміки необоротних активів підприємства (табл. 2.2).
Таблиця 2.2 – Аналіз наявності, складу та структури довгострокових і нематеріальних активів
| Статті довгострокових активів |
2006 рік |
2007 рік |
Зміни за звіт-ний період | Зміни в струк-турі, % п. | |||
| Сума, тис. грн | Питома вага, % | Сума, тис. грн | Питома вага, % | у тис. грн | у % | ||
| Основні засоби: | |||||||
| первісна вартість | 1057,8 | 240,85 | 1057,8 | 247,15 | 0 | 0,00 | 6,30 |
| знос | 618,6 | 140,85 | 654 | 152,80 | 35,4 | 5,72 | 11,96 |
| коефіцієнт зносу | 0,585 | 0,618 | 0,033 | 5,72 | 0,00 | ||
| залишкова вартість | 439,2 | 100,00 | 403,8 | 94,35 | -35,4 | -8,06 | -5,65 |
| Довгострокові фінансові інвестиції | 0 | 0,00 | 0 | 0,00 | 0 | - | 0,00 |
| Незавершене будівництво | 0 | 0,00 | 24,2 | 5,65 | 24,2 | - | 5,65 |
| Довгострокова дебіторська заборгованість | 0 | 0,00 | 0 | 0,00 | 0 | - | 0,00 |
| Відстрочені податкові активи | 0 | 0,00 | 0 | 0,00 | 0 | - | 0,00 |
| Інші необоротні активи | 0 | 0,00 | 0 | 0,00 | 0 | - | 0,00 |
| Разом довгострокових активів | 439,2 | 100,00 | 428 | 100,00 | -11,2 | -2,55 | 0,00 |
| Нематеріальні активи (залишкова вартість) | 0 | 0,00 | 0 | 0,00 | 0 | - | 0,00 |
| Всього довгострокових та нематеріальних активів | 439,2 | 100,00 | 428 | 100,00 | -11,2 | -2,55 | 0,00 |
За результатами аналізу можна зробити наступні висновки: загальна вартість необоротних активів зменшилась на 11,2 тис. грн, що скдало 2,55%; необоротні активи підприємства представлені лише основними засобами та незавершеним будівництвом; залишкова вартість основних засобів на 2007 рік зменшилась на 35,4 тис. грн. (8,06%) за рахунок їхнього зносу; коефіцієнт зносу більше 0,5 та має тенденцію до зростання, що свідчить про моральне та фізичне старіння основних засобів; основні засоби займають левову частку вартості необоротних активів (100% та 94,35% на початок та кінець досліджуємого відповідно); у 2007 році з’явилось незавершене будівництво.
Від ефективного використання оборотних активів, їхнього розміщення та ефективності великою мірою залежить результат роботи підприємства. Тому насамперед потрібно дати оцінку змін у наявності та структурі оборотних активів підприємства по найважливіших групах (табл. 2.3).
Як показують розрахунки, загальна вартість оборотних активів зменшилась на 46,6 тис. грн., що склало 41,75% їхньої вартості на початок року. По усіх статтях, окрім грошових коштів, спостерігалось зниження їхньої вартості протягом року. При цьому зменшилась частка матеріальних оборотних засобів на 7,04 % п., витрат майбутніх періодів – на 17,75 % п., а грошових коштів та їх еквівалентів – збільшилась на 16,77% п., дебіторської заборгованості – на 8,02% п.. Найбільші темпи росту спостерігалися у дебіторської заборгованості за розрахунками (200%). Найменші темпи росту мали місце у товарів (50%).
Таблиця 2.3 – Аналіз наявності, складу і структури оборотних засобів
| Статті оборотних засобів |
2006 рік |
2007 рік |
Зміни за звітний період | Зміни в структурі, % п. | |||
| Сума, тис. грн | Питома вага, % | Сума, тис. грн | Питома вага, % | у тис. грн | у % | ||
| Оборотні засоби разом, у т.ч. | 80,0 | 100,00 | 33,4 | 100,00 | -46,6 | -58,25 | 0,00 |
| Виробничі запаси | 37,4 | 46,75 | 13,0 | 38,92 | -24,4 | -65,24 | -7,83 |
| Незавершене виробництво | 0 | 0,00 | 0 | 0,00 | 0 | - | 0,00 |
| Готова продукція | 0 | 0,00 | 0 | 0,00 | 0 | - | 0,00 |
| Товари | 3,2 | 4,00 | 1,6 | 4,79 | -1,6 | -50,00 | 0,79 |
| Разом матеріальні оборотні засоби | 40,6 | 50,75 | 14,6 | 43,71 | -26 | -64,04 | -7,04 |
| Грошові кошти та їх еквіваленти | 0 | 0,00 | 5,6 | 16,77 | 5,6 | - | 16,77 |
| Поточні фінансові інвестиції | 0 | 0,00 | 0 | 0,00 | 0 | - | 0,00 |
| Разом грошові кошти і поточні фінансові інвестиції | 0 | 0,00 | 5,6 | 16,77 | 5,6 | - | 16,77 |
| Векселі видані | 0 | 0,00 | 0 | 0,00 | 0 | - | 0,00 |
| Дебіторська заборгованість за товари, роботи послуги | 20,8 | 26,00 | 7,2 | 21,56 | -13,6 | -65,38 | -4,44 |
| Дебіторська заборгованість за розрахунками | 2 | 2,50 | 6 | 17,96 | 4 | 200,00 | 15,46 |
| Інша поточна дебіторська заборгованість | 2,4 | 3,00 | 0 | 0,00 | -2,4 | -100 | -3,00 |
| Інші оборотні активи | 0 | 0,00 | 0 | 0,00 | 0 | - | 0,00 |
| Разом дебіторська заборгованість | 25,2 | 31,50 | 13,2 | 39,52 | -12 | -47,62 | 8,02 |
| Витрати майбутніх періодів | 14,2 | 17,75 | 0 | 0,00 | -14,2 | -100 | -17,75 |
Далі доцільно провести аналіз оборотних коштів за їх розміщенням у сферах виробництва та обігу (табл. 2.4).
Таблиця 2.4 – Аналіз розміщення поточних активів у сфері виробництва й у сфері обігу
| Статті оборотних засобів |
2006 рік |
2007 рік |
Зміни за звітний період | Зміни в струк-турі, % п. | |||
| Сума, тис. грн | Питома вага, % | Сума, тис. грн | Питома вага, % | у тис. грн | у % | ||
| 1. Оборотні засоби у виробничій сфері, всього | 51,6 | 100,00 | 13 | 100,00 | -38,6 | -74,81 | 0,00 |
| 1.1. Виробничі запаси | 37,4 | 72,48 | 13 | 100,00 | -24,4 | -65,24 | 27,52 |
| 1.2. Незавершене виробництво | 0 | 0,00 | 0 | 0,00 | 0 | - | 0,00 |
| 1.3. Витрати майбутніх періодів | 14,2 | 27,52 | 0 | 0,00 | -14,2 | -100 | -27,52 |
| 2. Оборотні засоби у сфері обігу, всього | 28,4 | 100,00 | 20,4 | 100,00 | -8 | -28,17 | 0,00 |
| 2.1. Готова продукція | 0 | 0,00 | 0 | 0,00 | 0 | - | 0,00 |
| 2.2. Товари | 3,2 | 11,27 | 1,6 | 7,84 | -1,6 | -50,00 | -3,42 |
| 2.3. Дебіторська заборгованість | 25,2 | 88,73 | 13,2 | 64,71 | -12 | -47,62 | -24,03 |
| 2.4. Грошові кошти та поточні фінансові інвестиції | 0 | 0,00 | 5,6 | 27,45 | 5,6 | - | 27,45 |
За результатами аналізу видно, що оборотні активи у сфері виробництва у 2006 році були представлені виробничими запасами (72,48%) та витратами майбутніх періодів (27,52%), а у 2007 році – на 100% виробничими запасами. У обігових коштах найбільшу частку займає дебіторська заборгованість (88,73% та 64,71% на початок та кінець року відповідно), зросла частка грошових коштів і склала 27,45%, частка товарів зменшилась на 3,42% п..
Велика увага при аналізі оборотних активів приділяється аналізу дебіторської заборгованості, її складу, структури та динаміки (табл. 2.5).
Таблиця 2.5 – Аналіз складу і структури дебіторської заборгованості
| Розрахунки з дебіторами |
2006 рік |
2007 рік |
Зміни за звітний період | |||
| Сума, тис. грн. | Пито-ма ва-га, % | Сума, тис. грн. | Пито-ма ва-га, % | Сума, тис. грн. | Струк-тури, % п. | |
| 1. Дебіторська заборгованість за товари, роботи, послуги | ||||||
| 1.1. Чиста реалізаційна вартість | 20,8 | 82,54 | 7,2 | 54,55 | -13,6 | -27,99 |
| 1.2. Первісна вартість | 20,8 | 82,54 | 7,2 | 54,55 | -13,6 | -27,99 |
| 1.3. Резерв сумнівних боргів | 0 | 0,00 | 0 | 0,00 | 0 | 0,00 |
| 2. Дебіторська заборгованість за розрахунками | ||||||
| 2.1. З бюджетом | 2 | 7,94 | 6 | 45,45 | 4 | 37,52 |
| 2.2. За авансами виданими | 0 | 0,00 | 0 | 0,00 | 0 | 0,00 |
| 2.3. З нарахованих доходів | 0 | 0,00 | 0 | 0,00 | 0 | 0,00 |
| 2.4. Із внутрішніх розрахунків | 0 | 0,00 | 0 | 0,00 | 0 | 0,00 |
| 3. Векселі одержані | 0 | 0,00 | 0 | 0,00 | 0 | 0,00 |
| 4. Інша поточна дебіторська заборгованість | 2,4 | 9,52 | 0 | 0,00 | -2,4 | -9,52 |
| Разом дебіторська заборгованість | 25,2 | 100,00 | 13,2 | 100,00 | -12 | 0,00 |
Як видно, сума дебіторської заборгованості у 2007 році зменшилась на 12 тис. грн. Найбільшу частку займає дебіторська заборгованість за товари, роботи, послуги (82,54% та 54,55% на початок та кінець періоду відповідно), але у 2007 році значно скоротилась (на 27,99% п.). Частка дебіторської заборгованості з розрахунків з бюджетом збільшилась на 37,52% п. Резерв сумнівних боргів не формувався, що означає що у підприємства немає проблемної дебіторської заборгованості.
Показником якості і ліквідності дебіторської заборгованості є її оборотність. Для цього визначається коефіцієнт оборотності дебіторської заборгованості:
КДЗ=В/ДЗСЕР,
де В – виручка від реалізації продукції;
ДЗСЕР – вередньорічна велачина дебіторської заборгованості.
Коефіцієнт оборотності дебіторської заборгованості для досліджуваного підприємства склав:
КДЗ=657,6/((25,2+13,2)/2)=34,25 раз.
Тобто, за період дослідження дебіторска заборгованість зробила 34,25 оборотів.
Оборотність дебіторської заборгованості може бути розрахована у днях:
ОДЗ=Д/КДЗ,
де Д – тривалість аналізованого періоду у днях.
Період обороту дебіторської заборгованості для досліджуваного підприємства склав:
ОДЗ=365/34,25=10,7 днів.
Тобто, від моменту створення до моменту оплати дебіторської заборгованості проходить 10,7 днів, значить вона обертається досить швидко.
2.2. Аналіз пасивів підприємства
Підприємства фінансують придбання необоротних та оборотних коштів за рахунок власних та позикових джерел. Для їх попередньої оцінки доцільно скласти табл. 2.6.
Таблиця 2.6 – Оцінка власних і позикових джерел засобів підприємства
| Джерела засобів |
2006 рік |
2007 рік |
Зміни за звітний період | |||
| Сума, тис. грн. | Пито-ма ва-га, % | Сума, тис. грн. | Пито-ма ва-га, % | Сума, тис. грн. | Струк-тури, % п. | |
| Всього джерел | 519,2 | 100,00 | 461,4 | 100,00 | -57,8 | 0,00 |
| 1. Власні джерела | 346,2 | 66,68 | 243,2 | 52,71 | -103,0 | -13,97 |
| 1.1. Статутний капітал | 58,4 | 11,25 | 58,4 | 12,66 | 0 | 1,41 |
| 1.2. Пайовий капітал | 0 | 0,00 | 0 | 0,00 | 0 | 0,00 |
| 1.3. Додатковий вкладений капітал | 323,4 | 62,29 | 323,4 | 70,09 | 0 | 7,80 |
| 1.4. Інший додатковий капітал | 0 | 0,00 | 0 | 0,00 | 0 | 0,00 |
| 1.5. Резервний капітал | 0 | 0,00 | 0 | 0,00 | 0 | 0,00 |
| 1.6. Нерозподілений прибуток (непокриті збитки) | -35,6 | -6,86 | -138,6 | -30,04 | -103,0 | -23,18 |
| 1.7. Неоплачений капітал | 0 | 0,00 | 0 | 0,00 | 0 | 0,00 |
| 1.8. Вилучений капітал | 0 | 0,00 | 0 | 0,00 | 0 | 0,00 |
| 1.9.Забезпечення виплат з персоналу | 0 | 0,00 | 0 | 0,00 | 0 | 0,00 |
| 1.10 Інші забезпечення | 0 | 0,00 | 0 | 0,00 | 0 | 0,00 |
| 1.11 Цільове фінансування | 0 | 0,00 | 0 | 0,00 | 0 | 0,00 |
| 2.Позикові джерела | 0,00 | 0,00 | 0 | 0,00 | ||
| 2.1.Довгострокові зобов'язання | 0 | 0,00 | 0 | 0,00 | 0 | 0,00 |
| 2.2. Короткострокові зобов'язання | 173,0 | 33,32 | 218,2 | 47,29 | 45,2 | 13,97 |
| 2.2.1.Кредити банків | 0 | 0,00 | 0 | 0,00 | 0 | 0,00 |
| 2.2.2.поточна заборгованість за довгостроковими зобов'язаннями | 0 | 0,00 | 0 | 0,00 | 0 | 0,00 |
| 2.2.3.Векселя видані | 0 | 0,00 | 0 | 0,00 | 0 | 0,00 |
| 2.2.4.Кредиторська заборгованість за товари, роботи, послуги | 132,8 | 25,58 | 195,0 | 42,26 | 62,2 | 16,68 |
| 2.2.5.Поточні зобов'язання за розрахунками | 40,2 | 7,74 | 23,2 | 5,03 | -17,0 | -2,71 |
| 2.2.6.Інші поточні зобов'язання | 0 | 0,00 | 0 | 0,00 | 0 | 0,00 |
| 3.Доходи майбутніх періодів | 0 | 0,00 | 0 | 0,00 | 0 | 0,00 |
У пасиві балансу звертає на себе увагу зменшення суми власного капіталу на 103 тис. грн. (зі 346,2 до 243,2 тис. грн.), тобто на 29,75% порівняно з 2006 роком.
Позиковий капітал підприємства представлений лише кредиторською заборгованістю, сума якої на 2007 рік збільшилась на 45,2 тис. грн. і склала 218,2 тис. грн. Темп її зростання склав 126,13%.
У 2006 році структура пасивів була задовільною: питома вага власного капіталу складала 66,68%. Але на 2007 рік внаслідок скорочення власного капіталу його питома вага зменшилась на 13,97 процентних пункти і склала 52,71%. Це негативна тенденція, тому що для забезпечення фінансової автономності частка власного капіталу не повинна опускатися нижче 50%.
Для глибокого аналізу процесів формування капіталу підприємства та оцінки ефективності його фінансової політики доцільно вивчати окремо джерела формування необоротних та оборотних активів.
Результати оцінки джерел необоротних активів наведено у табл. 2.7.
Таблиця 2.7 – Аналіз джерел довгострокових і нематеріальних активів
| Довгострокові і нематеріальні активи |
2006 рік |
2007 рік |
Зміни за період | Джерела покриття довгострокових і нематеріальних активів |
2006 рік |
2007 рік |
Зміни за період |
| 1. Довгострокові активи (ДА) | 439,2 | 428,0 | -11,2 | 1. Довгострокові фінансові зобов'язання | 0 | 0 | 0,0 |
| 2. Нематеріальні активи | 0 | 0 | 0,0 | 2. Власні засоби | 346,2 | 243,2 | -103,0 |
| 3. Разом довгострокових і нематеріальних активів (ДНМА) | 439,2 | 428,0 | -11,2 | 2.1. Використані на покриття довгострокових нематеріальних активів (ДНМА - ДФЗ) | 439,2 | 428,0 | -11,2 |
| 3. Разом (р.1+р2.1) | 439,2 | 428,0 | -11,2 | ||||
| 4. Власні джерела, використані на покриття оборотних активів (р2 - р.2.1) | -93,0 | -184,8 | -91,8 |
Як видно з розрахунки, власних джерел не вистачає для покриття необоротних активів підприємства, тому власні оборотні засоби мають від’ємне значення (відповідно –93,0 та –184,8 тис. грн на 2006 та 2007 роки), яке протягом року зросло майже удвічі.
Розглянемо відповідність необоротних активів джерелам їхнього покриття (табл. 2.8).
Таблиця 2.8 – Аналіз відповідності довгострокових і нематеріальних активів джерелам їхнього покриття, тис. грн.
| Довгострокові і нематеріальні активи |
2006 рік |
2007 рік |
Зміни за період | Джерела покриття довгострокових і нематеріальних активів |
2006 рік |
2007 рік |
Зміни за період |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| Незавершене будівництво | 0,0 | 24,2 | 24,2 | 1. Довгострокові фінансові зобов'язання | 0 | 0 | 0,0 |
| Основні засоби | 439,2 | 403,8 | -35,4 | 1.1. Кредити банків | 0 | 0,0 | 0 |
| Довгострокові фінансові інвестиції | 0,0 | 0,0 | 0,0 | 1.2. Інші довгострокові зобов'язання | 0 | 0 | 0,0 |
| Інші необоротні активи | 0,0 | 0,0 | 0,0 | 2. Власні джерела, використані на покриття довгострокових і нематеріальних активів | 346,2 | 243,2 | -103,0 |
| Нематеріальні активи | 0,0 | 0,0 | 0,0 | Всього | 346,2 | 243,2 | -103,0 |
| Довгострокова дебіторська заборгованість | 0,0 | 0,0 | 0,0 | ||||
| Відстрочені податкові активи | 0,0 | 0,0 | 0,0 | ||||
| Всього | 439,2 | 403,8 | -35,4 |
З розрахунків видно, що величина джерел фінансування недостатня для покриття величини необоротних активів, що негативно позначається на фінансовій стійкості підприємства.
Важливим напрямком аналізу є вивчення джерел фінансування оборотних активів. Використовуються дані фінансової звітності, на підставі яких складено табл. 2.9.
Таблиця 2.9 – Аналіз джерел оборотних коштів, тис. грн.
| Довгострокові і нематеріальні активи |
2006 рік |
2007 рік |
Зміни за період | Джерела покриття довгострокових і нематеріальних активів |
2006 рік |
2007 рік |
Зміни за період |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| 1. Запаси і витрати | 40,6 | 14,6 | -26 | 1. Власні джерела | 346,2 | 243,2 | -103,0 |
| 1.1. Виробничі запаси | 37,4 | 13 | -24,4 | 1.1. Використані на покриття довгострокових і нематеріальних активів | 439,2 | 428,0 | -11,2 |
| 1.2. Незавершене виробництво | 0 | 0 | 0 | 1.2. Використані на покриття оборотних активів | -97,0 | -184,8 | -91,8 |
| 1.3. Готова продукція | 0 | 0 | 0 | 2. Короткострокові зобов’язання | 173,0 | 218,2 | 45,2 |
| 1.4. Товари | 3,2 | 1,6 | -1,6 | 2.1. Короткострокові кредити банків | 0 | 0 | 0,0 |
| 2. Грошові кошти, розрахунки та інші активи | 25,2 | 18,8 | -6,4 | 2.2. Поточна заборгованість за довгостроковими зобов’язаннями | 0 | 0 | 0,0 |
| 2.1. Дебіторська заборгованість за товари, роботи, послуги | 20,8 | 7,2 | -13,6 | 2.3. Кредиторська заборгованість за товари, роботи, послуги | 132,8 | 195,0 | 62,2 |
| 2.2. Дебіторська заборгованість за розрахун-ками | 2 | 6 | 4 | 2.4. Векселі видані | 0 | 0 | 0,0 |
| 2.3. Інша поточ-на дебіторська заборгованість та інші оборот-ні активи | 2,4 | 0 | -2,4 | 2.5. Поточні зобов’язання за розрахунками та інші пасиви | 40,2 | 23,2 | -17,0 |
| 2.4. Поточні фінансові інвестиції | 0 | 0 | 0 | Разом | 519,2 | 461,4 | -57,8 |
| 2.5. Грошові кошти | 0,0 | 5,6 | 5,6 | ||||
| Довгострокові і нематеріальні активи | На початок року | На кінець року | Зміни за звітний період | Джерела покриття довгострокових і нематеріальних активів | На початок року | На кінець року | Зміни за звітний період |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| 2.6. Векселі отримані | 0,0 | 0 | 0 | ||||
| Разом | 65,8 | 33,4 | -32,4 |
За результатами аналізу, можна зробити висновок, що величина джерел значно більша за величину оборотних активів, значить залишок джерел використовується для формування необоротних активів.
Доцільно вивчити склад, структуру та зміни кредиторської заборгованості, для чого побудовано табл. 2.10.
Таблиця 2.10 – Аналіз складу і структури кредиторської заборгованості і поточних зобов'язань за розрахунками
| Заборгованість і зобов'язання |
2006 рік |
2007 рік |
Зміни за звітний період | |||
| Сума, тис. грн. | Питома ва-га, % | Сума, тис. грн. | Питома ва-га, % | Сума, тис. грн. | Структури, % п. | |
| 1. Кредиторська заборгованість за товари, роботи, послуги | 132,8 | 76,76 | 195,0 | 89,37 | 62,2 | 12,60 |
| 2. Поточні зобов'язання за розрахунками | 40,2 | 23,24 | 23,2 | 10,63 | -17,0 | -12,60 |
| 2.1. За авансами отриманими | 0 | 0,00 | 0 | 0,00 | 0 | 0,00 |
| 2.2. З бюджетом | 0,8 | 0,46 | 1,6 | 0,73 | 0,8 | 0,27 |
| 2.3. З позабюджетних платежів | 0,6 | 0,35 | 0 | 0,00 | -0,6 | -0,35 |
| 2.4. Зі страхування | 10,8 | 6,24 | 6,8 | 3,12 | -4 | -3,13 |
| 2.5. З оплати праці | 28 | 16,18 | 14,8 | 6,78 | -13,2 | -9,40 |
| 2.6. З учасниками | 0 | 0,00 | 0 | 0,00 | 0 | 0,00 |
| 2.7. Зі внутрішніх розрахунків | 0 | 0,00 | 0 | 0,00 | 0 | 0,00 |
| 3. Векселі видані | 0 | 0,00 | 0 | 0,00 | 0 | 0,00 |
| Разом | 173,0 | 100,00 | 218,2 | 100,00 | 45,2 | 0,00 |
Як видно, сума кредиторської заборгованості заборгованості зросла на 45,2 тис. грн., при цьму на 12,6% п. збільшилась питома вага кредиторської заборгованості за товари, роботи, послуги, а частка поточних зобов’язань за розрахунвами відповідно зменшилась.
2.3. Аналіз прибутковості активів
Одним з найбільш вірних, визнаних і широко застосовуваних узагальнюючих показників оцінки ефективності при використанні засобів підприємства є коефіцієнт прибутковості, що представляє собою відношення прибутку до капіталу, інвестованому для одержання цього прибутку.
КПР=П/І,
де П – прибуток (доход)
І – інвестиції.
Оскільки немає загальноприйнятого показника інвестицій для розрахунку коефіцієнта прибутковості, то в розрахунках можуть використовуватися як активи, так і пасиви. З активів аналізуються загальні активи (довгострокові + нематеріальні + поточні) і уточнені.
Прибуток на загальні активи є найбільш узагальнюючим показником, тому що він дозволяє вимірити прибуток на всі активи, що знаходяться у розпорядженні підприємства. Приватними показниками є коефіцієнти прибутковості на: довгострокові і нематеріальні активи, оборотні активи.
При розрахунку коефіцієнта прибутковості в якості інвестиції можуть використовуватися і дані пасиву балансу. У цьому випадку можуть бути розраховані коефіцієнти прибутковості загального капіталу, власного капіталу, перманентного капіталу й інших.
Коефіцієнт прибутковості власного капіталу характеризує рівень прибутковості для власників підприємства, а коефіцієнт, розрахований на перманентний капітал, – прибутковість власного капіталу і довгострокового позикового.
При розрахунку коефіцієнтів прибутковості беруться середні показники інвестицій за звітний період.
Основні розраховані показники прибутковості активів по досліджуваному підприємству наведені у табл. 2.11.
Таблиця 2.11 – Аналіз показників прибутковості активів (капіталу)
| Показники | Значення |
| 1. Чистий прибуток, тис. грн. | 51,5 |
| 2. Середньорічна вартість загальних активів, тис. грн. | 245,15 |
| 3. Середньорічна вартість поточних активів, тис. грн. | 24,8 |
| 4. Середньорічна вартість загального капіталу, тис. грн. | 245,15 |
| 5. Середньорічна вартість власного капіталу, тис. грн. | 147,35 |
| 6. Середньорічна вартість перманентного капіталу, тис. грн. | 147,35 |
| 7. Прибутковість загальних активів | 21,01 |
| 8. Прибутковість оборотних активів | 207,66 |
| 9. Прибутковість загального капіталу | 21,01 |
| 10. Прибутковість власного капіталу | 34,95 |
| 11. Прибутковість перманентного капіталу | 34,95 |
| 12. Виручка від реалізації | 328,8 |
| 13. Прибутковість реалізації | 15,66 |
З розрахунків видно, що у підприємства достатньо високі показники рентабельності активів, які можуть забезпечити його сталу діяльність.
2.4. Абсолютні показники фінансової стійкості
Для оцінки рівня фінансової стійкості підприємства використовуються абсолютні та відносні показники фінансової стійкості.
Абсолютні показники фінансової стійкости підприємства розраховуються на основі виявлення відповідності величини запасів джерелам їхнього формування.
Показики, що характеризують джерела формування запасів:
наявність власних джерел формування запасів (Ec):
Ec = Іc – F;
де F – необоротні фонди;
Іc – власний капітал;
2) наявність власних та довгострокових джерел формування запасів (EТ):
EТ = (Іc + КТ) – F;
де KТ – довгострокові кредити й позики;
3) загальна величина джерел формування запасів(EУ):
EУ = (Іc + КТ) – F + Kt;
де Kt – короткостроові кредити й позики.
На основі цих показників розраховуються показники забезпеченості запасів джерелами фінансування:
1) надлишок (+) або нестача (–) власних джерел формування запасів (±Ec):
±Ес = Ес – Z;
де Z – запаси та витрати;
2) надлишок (+) або нестача (–) власних та довгострокових джерел формування запасів (±EТ):
±ЕТ = ЕТ – Z;
3) надлишок (+) або нестача (–) загальної величини джерел формування запасів(±EУ):
±EУ = EУ – Z.
Для визначення типу фінансової стійкості використовується трьохмірний показник:
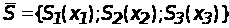 ,
х1=±Ес,
х2=±ЕТ,
х3=±EУ.
Функція S(x) визначається наступним чином:
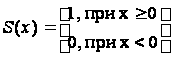 .
У відповідності з забезпеченням запасів певними джерелами фінансування їхнього фінансування виділяють чотири типи фінансової стійкості (табл. 2.12).
Таблиця 2.12 – Типи фінансової стйкості підприємства
| Типи фінансової стійкості | Трьохмірний показник | Джерела покриття витрат | Характеристика |
| Абсолютна фінансова стійкість |
|
Власні оборотні засоби | Висока платоспроможність |
| Нормальна фінансова стійкість |
|
Власні оборотні засоби, довгострокові кредити | Нормальна платоспроможність; ефективне використання позикових коштів; висока прибутковість виробничої діяльності |
| Нестійкий фінансовий стан |
|
Власні оборотні засоби, довгострокові та короткострокові кредити | Порушення платоспроможності; необхідність залучення додаткових джерел; можливість поліпшення ситуації |
| Кризовий фінансовий стан |
|
– | Неплатоспроможність; риск банкротства |

 ;


Проведемо розрахунок абсолютних показників фінансової стійкості для досліджуваного підприємства (табл. 2.13).
Таблиця 2.13 – Аналіз фінансової стійкості підприємства
| Показники |
2006 рік |
2007 рік |
| Джерела власних засобів | 346,2 | 243,2 |
| Необоротні активи | 439,2 | 428 |
| Наявність власних оборотних засобів | -93,0 | -184,8 |
| Довгострокові кредити і позикові засоби | 0 | 0 |
| Власні і довгострокові позикові джерела формування запасів і витрат | -93,0 | -184,8 |
| Короткострокові кредити та позикові засоби | 0 | 0 |
| Загальна величина основних джерел формування запасів і витрат | -93,0 | -184,8 |
| Загальна величина запасів і витрат | 51,6 | 13,0 |
| Надлишок (нестача) власних оборотних засобів | -144,6 | -197,8 |
| Надлишок (нестача) власних і довгострокових позикових джерел формування запасів і витрат | -144,6 | -197,8 |
| Надлишок (нестача) загальної величини основних джерел формування запасів і витрат | -144,6 | -197,8 |
| Трьохмірний показник типу фінансової стійкості | (0,0,0) | (0,0,0) |
Як показують розрахунки трьохмірного показнику типу фінансової стійкості, у період 2006-2007 досліджуване підприємство знаходилось у кризовому стані, тобто для формування запасів було недостатньо нормальних джерел фінансування як на 2006, так і на 2007 періоду(нестача загальної суми джерел фінансування запасів склала 144,6 та 197,8 тис. грн. на 2006 та 2007 року відповідно).
Мала місце неплатоспроможність та ризик банкрутства.
2.5. Відносні показники фінансової стійкості
Фінансова стійкість підприємства може бути оцінена більш детально за допомогою фінансових коефіцієнтів, наведених у табл. 2.14.
Таблиця 2.14 – Фінансові коефіцієнти, що застосовуються для оцінки фінансової стійкості підприємства
| Коефіцієнт | Що характеризує | Розрахунок |
| Коефіцієнт автономії | Незалежність від позикових коштів, показує частку власного капіталу у загальній величині капіталу підприємства |
КА=ІС/ВЕ КА>0,5 |
| Коефіцієнт співвідношення позикових та власних засобів | Показує скільки позикових коштів приходиться на 1 грн. власних засобів |
КЕС=(КТ+Кt)/ІС КЕС<0,7 |
| Коефіцієнт забезпеченості власними засобами | Показує співвідношення власного оборотного капіталу та оборотних активів |
КО=ЕС/АО КО≥0,1 |
| Коефіцієнт маневрування | Відношення власного оборотного капіталу до власного капіталу підприємства |
КМ=ЕС/ІС 0,2-0,5 |
| Коефіцієнт співвідношення мобільних та іммобілізованих активів | Скільки оборотних засобів припадає на 1 грн. необоротних активів | КМІ=АО/F |
| Коефіцієнт майна виробничого призначення | Частка майна виробничого призначення у загальній вартості активів |
КПИМ=(F+Z)/ВЕ КПИМ≥0,5 |
| Коефіцієнт прогнозу банкрутства | Частка чистих оборотних активів у загальній вартості активів | КПБ=(АО-КТ)/ВЕ |
Результати розрахунків коефіцієнтів фінансової стійкості наведено у табл. 2.15.
За результатами розрахунків можна сказати, що коефіцієнт автономії на 2006 і 2007 року відповідав нормативу (0,667 та 0,527 відповідно), але на 2007 рок він наблизився до нижньої межі нормативних значень, що є негативною тенденцією. Аналогічним чином змінювався і коефіцієнт фінансового ризику (0,500 та 0,897 відповідно), що говорить про зниження рівня фінансової стійкості підприємства. Коефіцієнти забезпеченості власними засобами та маневрування мають негативне значення, що має тенденцію до зменшення. Це означає, що у підприємства немає власного оборотного капіталу, до того ж величина його нестачі зростає.
Таблиця 2.15 – Розрахунок і аналіз коефіцієнтів фінансової стійкості
| Показник |
2006 рік |
2007 рік |
Абсо-лютні зміни | Темп росту, % |
| Майно підприємства, тис. грн. | 519,2 | 461,4 | -57,8 | 88,87 |
| Джерела власних засобів, тис. грн. | 346,2 | 243,2 | -103,0 | 70,25 |
| Короткострокові пасиви, тис. грн. | 173,0 | 218,2 | 45,2 | 126,13 |
| Довгострокові пасиви, тис. грн. | 0 | 0 | 0 | - |
| Разом позикові кошти, тис. грн. | 173,0 | 218,2 | 45,2 | 126,13 |
| Необоротні активи, тис. грн. | 439,2 | 428 | -11,2 | 97,45 |
| Оборотні активи, тис. грн. | 65,8 | 33,4 | -32,4 | 50,76 |
| Запаси, тис. грн. | 54,8 | 14,6 | -40,2 | 26,64 |
| Власні оборотні засоби, тис. грн. | -93,0 | -184,8 | -91,8 | 198,71 |
| Коефіцієнт автономії | 0,667 | 0,527 | -0,140 | 79,05 |
| Коефіцієнт співвідношення позикових та власних засобів | 0,500 | 0,897 | 0,397 | 179,54 |
| Коефіцієнт забезпеченості власними засобами | -1,413 | -5,533 | -4,120 | 391,47 |
| Коефіцієнт маневрування | -0,269 | -0,760 | -0,491 | 282,87 |
| Коефіцієнт співвідношення мобільних та іммобілізованих засобів | 0,150 | 0,078 | -0,072 | 52,09 |
| Коефіцієнт майна виробничого призначення | 0,951 | 0,959 | 0,008 | 100,82 |
| Коефіцієнт прогнозу банкрутства | -0,206 | -0,401 | -0,194 | 193,98 |
2.6. Аналіз ліквідності та платоспроможності підприємства
Тому оцінку рівня платоспроможності досліджуваного підприємства слід розпочати з аналізу ліквідності балансу.
Аналіз ліквідності балансу полягає в порівнянні засобів (актив балансу), згрупованих за ознакою ліквідності, з капіталом та обов’язками (пасив балансу), згрупованими за ознакою терміновості їхнього погашення.
В залежності від ступеню ліквідності виділяють групи активів:
– найбільш ліквідні активи (А1) – грошові кошти та їх еквіваленти;
– швидкореалізовувані активи (А2) – дебіторська заборгованість;
– повільнореалізовувані активи (А3) – виробничі запаси та витрати;
– важкореалізовувані активи (А4) – необоротні активи.
Пасиви підприємства підрозділяються на групи в залежності від термінів погашення:
– термінові пасиви (П1) – кредиторськя заборгованість та позики, не погашені у строк;
– короткострокові пасиви (П2) – краткосрокові кредити й позики;
– довгострокові пасиви (П3) –довгосрокові кредити й позики;
– постійні пасиви (П4) – власний капітал та забезпечення.
За результатами такого групування будується баланс ліквідності (табл. 2.16).
Таблиця 2.16 – Аналіз ліквідності балансу підприємства
| Актив |
2006 рік, тис. грн. |
2007 рік, тис. грн. |
Пасив |
2006 рік, тис. грн. |
2007 рік, тис. грн. |
Платіжний над-лишок (+), неста-ча (-), тис. грн. | Відсоток покриття зобов'язань, % | ||
|
2006 рік |
2007 рік |
2006 рік |
2007 рік |
||||||
| Л1 | 0 | 5,6 | Р1 | 173,0 | 218,2 | -173,0 | -212,6 | 0,00 | 2,57 |
| Л2 | 25,2 | 13,2 | Р2 | 0 | 0 | 25,2 | 13,2 | - | - |
| Л3 | 54,8 | 14,6 | Р3 | 0 | 0 | 54,8 | 14,6 | - | - |
| Л4 | 439,2 | 428 | Р4 | 346,2 | 243,2 | 93,0 | 184,8 | 126,86 | 175,99 |
| Баланс | 519,2 | 461,4 | Баланс | 519,2 | 461,4 | 0 | 0 | 100,00 | 100,00 |
Як видно з таблиці, на підприємстві у 2006 і 2007 роках Л1<Р1, що говорить про неплатоспроможність у найбільш короткостроковому періоді (до 3 місяців), при чому сума платіжної нестачі на 2007 рік зросла на 37,6 тис. грн., а ступінь покриття зобов’язань складає всього 2,57% на 2007 рік.
До того ж Л4>Р4, що говорить про відсутність власного оборотного капіталу як на початок, так і на кінець аналізованого періоду. Це свідчить про певні проблеми з фінансовою стійкістю даного підприємства.
Співвідношення Л2 та Р2, а також Л3 та Р3 співпадають з нормативними завдяки відсутності короткострокових та довгострокових кредитів та позик.
Для якісної оцінки платоспроможності і ліквідності підприємства крім аналізу ліквідності балансу необхідно розраховувати наступні коефіцієнти ліквідності:
коефіцієнт абсолютної ліквідності (КАЛ) – показує, у якій частці короткострокові зобов’язання підприємства можуть бути погашені за рахунок найбільш ліквідних активів (нормативне значення 0,2-0,25):
Кал = Л1/(Р1+Р2);
коефіцієнт термінової (швидкої) ліквідності (Кшл) – показує здатність підприємства своєчасно розраховуватися по своїх короткострокових зобов’язаннях за умови своєчасного повернення дебіторської заборгованості (нормативне значення 1):
КШл = (Л1+Л2)/(Р1+Р2);
коефіцієнт поточної ліквідності (покриття) (КПЛ) – показує, у якій частці короткострокові зобов’язання підприємства можуть бути погашені за рахунок його поточних активів (нормативне значення 2-2,5):
КШл = (Л1+Л2+Л3)/(Р1+Р2).
Розрахуємо коефіцієнти ліквідності для досліджуваного підприємства у 2005 році (табл. 2.4).
Як показують розрахунки, на досліджуваному підприємстві усі три коефіцієнти ліквідності значно нижчі за нормативні значення, що свідчить про низький рівень платоспроможності.
Оскільки досліджуване підприємство за результатами проведеного аналізу є неплатоспроможним та фінансово нестійким, доцільно провести додатковий аналіз можливостей відновлення його платоспроможності. Висновок про неплатоспроможність підприємства може бути зроблений за визнанням структури балансу незадовільною.
Таблиця 2.17 – Коефіцієнти ліквідності підприємства
| Показник | Нормативне значення | Розрахункове значення | Відхилення від максимального значення | ||
|
2006 рік |
2007 рік |
2006 рік |
2007 рік |
||
| Коефіцієнт абсолютної ліквідності | 0,2-0,25 | 0,000 | 0,026 | -0,250 | -0,224 |
| Коефіцієнт термінової (критичної) ліквідності | 1 | 0,146 | 0,086 | -0,854 | -0,914 |
| Коефіцієнт покриття | 2-2,5 | 0,462 | 0,153 | -2,038 | -2,347 |
Підставою для визнання структури балансу незадовільною, а підприємства – неплатоспроможним є одна з наступних умов:
коефіцієнт поточної ліквідності (покриття) на кінець звітного періоду має значення менше за 2;
коефіцієнт забезпеченості власними засобами на кінець звітного періоду має значення менше за 0,1.
Якщо хоча б один з даних коефіцієнтів є меншим за норматив, то розраховується коефіцієнт відновлення платоспроможності за період, який дорівнює 6 місяцям:
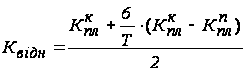 ,
де Кплп та Кплк – коефіцієнти поточної ліквідності на початок та кінець звітного періоду;
Т – тривалість звітного періоду у місяцях;
2 – нормативне значення коефіцієнту поточної ліквідності.
Коефіцієнт відновлення платоспроможності, що приймає значення більше за 1, свідчить про наявність реальної можливості у підприємства відновити свою платоспроможність протягом 6 місяців. Коефіцієнт відновлення платоспроможності менший за 1 свідчить про те, що у підприємства немає реальної можливості відновити протягом 6 місяців свою платоспроможність.
Якщо коефіцієнти поточної ліквідності та забезпеченості власними засобами мають значення більше нормативного, але зменшуються на кінець періоду, то розраховується коефіцієнт втрати платоспроможності за період, рівний 3 місяцям:
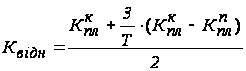 .
Коефіцієнт втрати платоспроможності, що приймає значення більше за 1, свідчить про наявність реальної можливості у підприємства не втратити свою платоспроможність протягом 3 місяців.
Коефіцієнт втрати платоспроможності менший за 1 свідчить про те, що у підприємства немає реальної можливості не втратити протягом 3 місяців свою платоспроможність.
Оскільки обидва коефіцієнти менше нормативних значень, то слід розраховувати коефіцієнт відновлення платоспроможності:
Квідн=(0,153+6/12(0,153-0,462)/2=-0,0008.
Значення коефіцієнту відновлення платоспроможності нижче 1, тому у досліджуваного підприємства немає можливості відновлення його платоспроможності протягом 6 місяців.
Оскільки підприємство має значні проблеми з платоспроможністю, доцільно визначити вірогідність його банкрутства, для чого можна скористатися моделлю Z-рахунку Альтмана:
Z=1,2*К1+1,4*К2+3,3*К3+0,6*К4+0,999К5,
де К1=власні оборотні кошти/всього активів;
К2=нерозподілений прибуток/всього активів;
К3=чистий прибуток/всього активів;
К4=власний капітал/короткострокові зобов’язання;
К5=чиста виручка від реалізації/всього активів.
Ступінь ймовірності банкрутства
| Значення Z-рахунку | Ймовірність банкрутства |
| ≤1,8 | Дуже висока |
| 1,81-2,7 | Висока |
| 2,71-2,9 | Існує ймовірність |
| ≥3 | Дужее низька |
Для досліджуваного підприємства Z-рахунок Альтмана складає:
Z=-0,29778-0,17765+0,21008+1,50665+1,34122=2,33108.
Це означає високу ймовірність банкрутства підприємства, що підтверджує результати попередніх розрахунків.
Розділ 3. Шляхи підвищення фінансового стану підприємства
3.1 Проектування заходів, спрямованих на поліпшення фінансово-господарського стану підприємства
В стратегічному плануванні виділяються чотири основні напрямки подальшого розвитку підприємства:
1) розроблення (створення) нових видів продукції, тобто розробка, виробництво і продаж нових товарів на вже існуючих для підприємства ринках;
2) розширення ринків збуту, тобто продаж виготовлених товарів на нових ринках;
3) диверсифікація виробничо-збутової діяльності, тобто розробка і виробництво нових товарів з послідуючим продажем їх на нових ринках.
Якщо, наприклад, підприємство поставило перед собою завданих дальшого росту, а виготовлена ним продукція добре себе зарекомендувала серед споживачів і користується достатньо гнучким попитом, то таке підприємство може вибрати для себе стратегію - просування на ринок і тактику - зниження ціни.
Завдання подальшого розвитку підприємства може бути також вирішене шляхом розроблення (створення) нових видів продукції, що потребує витрат на технологічні дослідження, або розширення ринків збуту, що потребує витрат на маркетинг цих ринків. Якщо оточення даного підприємства представлено порівняно невеликими фірмами, які відрізняються за своїм орієнтуванням на ринок і технологічними можливостями, то можна вибрати стратегію диверсифікації, намагаючись придбати або контролювати інші фірми.
Треба також мати на увазі ще такі особливості поведінки підприємств.
Щоб вижити, вони застосовують різні варіанти стратегії, які передбачають:
- розпорошення ризику, тобто здійснення своїх операцій не на одному, а на кількох ринках, а також виробництво цілого ряду товарів широкого асортименту;
- адаптацію до умов, що змінюються, тобто інвестування в маркетинг, пошук можливостей випуску нових товарів для того, щоб оперативно реагувати на зміну зовнішнього середовища;
- пасивний маркетинг, тобто відмова від наступу на позиції конкурента, а звідси - відсутність ризику зустрічного удару;
- цільові відрахування з прибутку, тобто створення відповідних резервів в результаті успішної комерційної діяльності на "чорний день".
Після того, як стратегія подальшого розвитку підприємства остаточно вибрана, вона мас бути перетворена в конкретний оперативний план по маркетингу, виробництву, інвестиціям, прибутку.
Якщо фінансово-господарський стан підприємства визнано поганим, розробляються пропозиції стосовно його санації.
Санація підприємства може здійснюватись шляхом:
- погашення боргів підприємства;
- злиття збиткового підприємства з фінансове міцним підприємством;
- переоформлення короткотермінових кредитів у довготермінові;
- випуску і розміщення цінних паперів для мобілізації фінансових ресурсів;
- продажу майна підприємства-боржника іншому підприємству. При цьому враховуються соціальні наслідки можливого припинення діяльності підприємства або його окремого виробництва.
Заходи щодо поліпшення фінансового стану ВАТ «РАДСАД» .
Так само, як аналіз фінансової підсистеми підприємства припускає комплексну оцінку діяльності всіх аспектів його діяльності, заходи щодо поліпшення фінансового стану припускають вироблення рекомендацій, що стосуються всіх сторін виробничо - господарської діяльності підприємства, включаючи виробничу, маркетингову, і власне фінансову підсистему.
Реорганізація всіх сторін діяльності ВАТ «РАДСАД» припускає :
1) Серйозну постановку маркетингової діяльності підприємства по глибокому і всебічному дослідженню ринків збуту по видах продукції, просування зазначених товарів