Сущность и роль Web-денег в современной экономике
МИНИСТЕРСВО ОБРАЗОВАНИЯ РЕСПУБЛИКИ БЕЛАРУСЬ
УО “БЕЛОРУССКИЙ ГОСУДАРСТВЕННЫЙ ЭКОНОМИЧЕСКИЙ УНИВЕРСИТЕТ"
Кафедра банковского дела
Курсовая работа
на тему "Сущность и роль Web-денег в современной экономике"
БГЭУ 2009
Содержание
Введение
1. Предпосылки возникновения Web-денег
3. Функции и роль Web-денег
3. Развитие Web-денег на территории России и Украины
Сфера применения
Мультивалютность
Комиссионные, взимаемые системой
Микроплатежи
Правовое пространство
Состыковка с бухгалтерией
Работа с кредитными картами
Удостоверение системой подлинности участников сделки
Шлюзы в зарубежные банки
Двухфазные платежи с протекцией сделки
Кредитование
Сохранность денег
Криптография и надежность
Ввод и вывод денег из системы
Заключение
Список использованных источников
Введение
В Интернете есть уже почти все, что надо. Книги, энциклопедии, газеты и журналы, всевозможные справочники, дистанционное обучение, общение практически на любую тему, возможность самовыражения, игры и прочее. Так много, что иногда не хочется отрываться от компьютера, чтобы пойти в магазин за карточкой провайдера или в сберкассу платить за квартиру.
Для того, чтобы все было так, как описано выше, долгое время не хватало только общей системы платежей, то есть такой валюты, которую бы принимали все - и Интернет-магазины, и коммунальные службы, и операторы сотовой связи. Очевидно, что развитие денег не должно было останавливаться на достигнутом и, рано или поздно, должна была возникнуть такая система.
Актуальность этой темы заключается в том, что этот вид денег появился не так давно и сейчас только, скажем так, становится на ноги. Интересным представляется также то, что эта тема мало изучена и открывается достаточно большое поле деятельности, анализа, размышлений и оценки.
Целью этой работы является определение правомерности отнесения Web-money к категории "деньги". Для достижения этой цели необходимо решить ряд задач, таких как:
определить на базе чего возникли Web-деньги, а также выяснить причины возникновения этого явления;
рассмотреть эволюцию платежных систем в Интернете;
определить функции Web-денег и сопоставить их с функциями "обычных денег";
определить ликвидность Web-денег;
выяснить возможности перехода денег из Web-денег в другие безналичные и наличные виды денег;
выяснить особенности Web-денег;
попытаться спрогнозировать перспективу развития Web-денег и их роль в экономике в будущем.
Учитывая слабую разработанность этой темы, следует отметить, что основными источниками информации являются Интернет-ресурсы, ключевыми из которых следует признать официальные сайты платёжных систем Яндекс. Деньги, PayCash, а также WebMoney.
Также следует отметить разницу в терминологии, которой будем придерживаться в работе. Речь идёт о понятиях Web-деньги и Web-money или WebMoney. Дело в том, что Web-деньги - это все платёжные системы, находящиеся в Интернете в совокупности, а WebMoney - это всего лишь вид Web-денег, то есть одна из валют, присутствующих во всемирной паутине.
1. Предпосылки возникновения Web-денег
На рубеже тысячелетий развитие телекоммуникационных систем на территории СНГ, а в большей мере на территории России, получило новый импульс. Это, конечно, можно отобразить в цифрах - по скорости роста числа пользователей, толщине каналов и тому подобным данным. Однако есть и другие, менее строгие с технической точки зрения, экономические показатели. В конце 1999 - начале 2000-го года началось реальное акционирование Интернет-проектов, сопровождавшееся вливание в них инвестиционного капитала. В этот период все осознали потенциал глобальной сети, как экономической и финансовой силы. Законодательная и исполнительная власти стали заниматься проработкой законов, с целью легализовать Интернет-коммерцию. Но для того, чтобы добиться такого признания, пришлось пройти немалый путь в развитии. Но обо всём по порядку. [1]
Первыми электронными деньгами, появившимися в Интернете, стали банковские карты. Это связано с тем, что для жителей США и Европы, уже не представляющих себе жизнь без пластиковых карточек, оказался естественным процесс переноса карточной торговли в Интернет. Сейчас можно смело говорить, что львиная доля платежей в Интернете осуществляется именно с помощью банковских карт. Большинство сделок, проводимых через мировую паутину, относится к сделкам, классифицируемым в международной практике как сделки типа MO/TO (mail order/telephone order). Именно в том, что платежи протекают по такой схеме и кроется главная отрицательная черта такого рода сделок. При оформлении сделок MO/TO у продавца всегда есть возможность провести аутентификацию (определение личности) клиента при доставке товара. Правила карточной торговли предполагают обязательную аутентификацию покупателя как держателя предъявленной карты. При предъявлении карточки в обыкновенном магазине кассир обязан убедиться в том, что берёт оплату именно с её держателя. При доставке товара по заказу, сделанному по телефону или по почте, служба доставки несёт ответственность за передачу товара именно заказчику, передавшему данные о банковской карте. Что же касается Интернета, то здесь в полной мере соблюсти все эти правила не представляется возможным. Особенно с его главным специфическим товаром - информацией, которая может быть получена непосредственно в момент платежа. Проблема аутентификации человека в Интернете не может быть решена. Интернет-магазин способен лишь провести авторизацию (проверку платёжеспособности) карты, но не аутентификацию человека предоставившего информацию о карте.
При предъявлении карты через Интернет все операции, описанные ниже, с точки зрения продавца, выглядят совершенно одинаково.
Вы предъявляете свою карту для оплаты товара;
Вы предъявляете карту своего родственника или знакомого с его согласия;
Вы предъявляете карту, данные которой Вам почему-то оказались известны, без согласия её держателя.
При получении информации о карте продавцом её данные будут переданы в процессинговый центр, откуда будет получен ответ о платёжеспособности карты, затем будет проведена операция по съёму денег с соответствующего карточного счёта в банке, выпустившем карту. Последствия же этих операций будут различны. В первых двух случаях держатель карты в течение месяца получит выписку по карточному счёту и согласится с проведённой операцией. В последнем же случае держатель карты опротестует операцию, которую он не совершал. По правилам карточных платёжных систем, опротестованные денежные средства безакцептно снимаются с магазина, совершившего операцию. Теперь уже магазин обязан доказывать факт совершения покупки банку, в этом случае при личном визите покупателя у магазина остаётся подпись под чеком или аналогичные документы службы доставки товара, по которым можно определить покупателя. При продаже товара через Интернет, особенно в случае продажи виртуального товара, подобных документов не остаётся. Доказательство факта совершения покупки и доставки товара становится весьма хлопотным и дорогостоящим мероприятием. В большинстве случаев мошенничество с банковскими картами основные потери несёт продавец, вынужденный компенсировать их, как это принято в мировой практике, из различных страховых фондов, что, в конечном итоге, увеличивает риск и стоимость торговых операций через Интернет и уменьшает их привлекательность для магазинов. Чаще всего это приводит к сужению географического региона, обслуживаемого данным Интернет-магазином или платёжной системой.
Кроме неприятностей, приносимых продавцам, подобные мошенничества оказываются чувствительными и для держателей карт. Необходимость оспаривать платёж отнимает время и силы держателя карты. Большое количество отказов может повлечь за собой необходимость досрочного перевыпуска карты и даже в некоторых случаях быть причиной отказа в обслуживании недобросовестного, по мнению банка, клиента.
Не будем останавливаться на способах получения информации о картах, рассмотрим пути решения этой проблемы.
Некоторым промежуточным решением, позволяющим снизить риск карточных операций в Интернете, стало создание закрытых клубных систем приёма карточных платежей. Характерный пример - система "Ассист" банка "Платина" и решение от Internet Billing Company и др. Обычно все участники такой системы должны зарегистрироваться специальным образом или разместить средства в некоем фонде, которым может служить, например, средства на обыкновенном банковском счёте с тем, чтобы платёжная система смогла Вас легко найти для разрешения возникшей спорной ситуации. То есть, фактически, платёжная система предлагает раскрыть персональные данные своим участникам, давая взамен гарантии совершения более безопасных операций через Интернет и обязательство по неразглашению полученной информации. В таких системах владельцам карточек могут присваиваться особые постоянные или временные идентификаторы, которые предъявляются в платежную систему и уже она производит далее расчёты через карточный или иные счета участников, или же непосредственно в момент платежа происходит перенаправление пользователя на сайт клубной системы, обладающей всеми необходимыми атрибутами защиты. [1]
Кроме того, одним из решений стал выпуск специализированных интернет-карт. Идея состоит в выпуске карты, аналогичной обычной с нулевым кредитным остатком, но не имеющей пластикового исполнения. Но это - полнофункциональная карта, имеющая все атрибуты обыкновенной: номер, срок действия, данные пользователя. Что касается результата внедрения такой технологии, то следует признать, что, несмотря на некоторое количественное улучшение характеристик, все качественные недостатки у этих карт такие же, как и у пластика.
Различными аналитиками в качестве решения проблемы мошенничества с пластиковыми картами в Интернете предлагалась концепция одноразовых карточек. В рамках описанной схемы под каждый платёж эмитируется карта с лимитом, равным сумме платежа. После платежа или через короткое время карта блокируется. Тем самым затрудняется мошенничество. Но, к сожалению, существующие карточные системы не поддерживают быстрой и дешёвой эмиссии карт, что делает схему неработоспособной в существующей карточной среде.
Описанные выше недостатки простого переноса платежей по карточкам в Интернет привели к необходимости разработки альтернативных способов оплаты через Интернет. Возможные способы оплаты можно условно разделить на два основных вида:
управление счётом через Интернет;
выпуск электронных денежных обязательств и использование их в качестве средств платежа.
К числу первых относятся системы "банк-клиент", работающие через Интернет. Следует отметить, что любая система такого вида заменяет лишь только личный визит владельца счёта или бухгалтера в банк для совершения операции. Все остальные операции совершаются со скоростью обыкновенной банковской платёжной операции.
Большинство систем "банк-клиент" является самостоятельными разработками отделов автоматизации того или иного банка. В этом, казалось бы, незначительном факте и кроется главный недостаток этой системы. Дело в том, что в качестве защиты информации применяются либо самостоятельные разработки, не прошедшие проверки на криптостойкость, либо доступные для всех механизмы криптографической защиты. Поэтому такие системы также могут быть взломаны, особенно если максимально возможная сумма подложной транзакции будет достаточно велика.
Механизм работы данной системы заключается в том, что интернет-магазин выставляет клиенту счета, в котором правильно отображены реквизиты магазина, суммы по каждому виду товаров, а также итоговая сумма. Естественно, что счёт должен соответствовать текущему законодательству, в частности в нём отдельной строкой должна быть отражена сумма налога на добавленную стоимость. Далее клиент магазина (покупатель) может, например, выписать платёжное поручение и передать его в банк, где оно будет обработано, как любое другое.
В итоге можно сказать, что система "банк-клиент" несколько экономит время клиентов банка, её применение наиболее эффективно в случае обслуживания и покупателя и продавца в одном и том же банке, но она всё ещё слабо защищена от постороннего вмешательства.
Теперь перейдём ко второму типу оплаты через Интернет - эмиссии электронных денежных обязательств. Пионерами в этой области стала система Mondex, которая работает на основе использования чиповых смарт-карт. Первый крупномасштабный пилотный проект системы Mondex был реализован в городе Суиндон в Великобритании в июле 1995 года. Смарт-карта представляет собой микрокомпьютер с определёнными характеристиками. Электронные деньги Mondex загружаются на карточку с помощью специализированных банкоматов для загрузки электронной наличности, посредством телефонов, совместимых с Mondex. Для передачи денег с карты на карту было разработано специальное устройство - бумажник. Кроме того, существует карманный считыватель для определения остатков на карте. Безопасность системы Mondex обеспечивается комплексом защитных мер на программно-аппаратном уровне за счёт использования криптозащиты и аутентификации. Алгоритмы и принципы действия механизмов защиты секретны и не опубликованы, что позволяет относиться к этой системе с большим доверием, нежели ко всем вышеперечисленным.
Следующим этапом в развитии Интернет-денег стала система eCash - действующая программная реализация системы электронных платежей DigiCash, с помощью которой осуществляются платежи через Интернет. Система разработана на основе патентов Дэвида Чаума и предназначена для представления денежных знаков различного достоинства в цифровой форме. В этом виде электронная монета (как последовательность символов) может быть послана по Интернету, продиктована по телефону или отправлена письмом или факсом. Однако основное применение этой системы - платежи в Интернете. Для защиты информации используется процедура слепой подписи, что позволяет пользователям платёжной системы приватно получать электронные монеты, которые не могут быть не признаны банком. Продавец, получив посредством Интернета цифровую монету, предъявляет её в банк для авторизации. После авторизации цифровая монета помещается в список использованных монет (то есть запрещённых к повторному применению), и соответствующая цифровой монете сумма зачисляется на расчётный счёт продавца. Главным недостатком платёжной системы eCash можно считать необходимость клиентов доверять банку. В это платёжной системе нет механизмов, позволяющих независимо от банка проверить, использовалась ли ранее цифровая монета или нет. Клиент вынужден полагаться на правдивость ответа банка, что подспудно указывает на возможность обмана клиентов путём присвоения банком цифровых денег клиента. [3]
Надо отметить, что при несомненной оригинальности заложенных в систему идей, защищённых рядом патентов, неуклюжая маркетинговая стратегия компании DigiCash, заключающаяся в политике уполномоченных банков (одна страна - один электронный банк), сузила привлекательность платёжной системы и, в конце концов, привела компанию к банкротству. В настоящее время продолжатель дела DigiCash компания eCash осуществляет операции через Deutsche Bank, хотя в 1997-1999 годах систему цифровых монет поддерживали около десятка банков в Западной Европе и США.
Можно сказать, что платёжная система DigiCash стала непосредственным предшественником современных Web-денег, которые как раз и базируются на технологии Дэвида Чаума, но в новых платёжных системах преодолены основные недостатки предыдущих попыток создания таких систем.
О современных электронных платёжных системах через Интернет поговорим в третьем разделе, а сейчас попробуем сделать вывод и выделить из всего вышесказанного основные причины появления и развития Web-денег.
В конце 20-го века между развитием информационных и криптографических технологий, с одной стороны, и развитием платежных систем, с другой стороны, образовался существенный разрыв или, по-другому, рыночная ниша. Если ранее усовершенствование информационных и криптографических технологий влекло за собой практически немедленное усовершенствование платежных систем, то с появлением и стремительным развитием информационной сети Интернет, а также современных средств криптографии, разрыв между информационными и криптографическими системами, с одной стороны, и платежными системами, с другой стороны, не только не компенсируется, но и стремительно разрастается.
Традиционные платежные системы перестают отвечать большинству требований, предъявляемых к ним, как только эти системы начинают применяться в Интернете. Можно выделить шесть главных недостатков традиционных платежных систем применительно к Интернету:
низкая безопасность;
отсутствие приватности;
низкая скорость транзакции в сравнении со средней скоростью передачи в Интернете обычной информации;
сложность;
высокая себестоимость транзакции;
существенные ограничения: традиционные платежные системы делают осуществление микроплатежей, а значит и ведение определенных видов электронной коммерции, основанных на микроплатежах, абсолютно нерациональным в силу убыточности таких операций.
Результаты попыток модификации традиционных платежных систем посредством создания "интернет-гибридов" не выдерживают ни экономической, ни технической критики:
даже после модификации безопасность систем остается неприемлемо низкой в сравнении с возможными финансовыми потерями;
приватность не может быть обеспечена в должной мере;
не может быть достигнута высокая скорость осуществления платежей;
алгоритм осуществления платежей остается слишком сложным;
себестоимость транзакции в модифицированных системах остается крайне высокой;
осуществление микроплатежей продолжает оставаться нерациональным по причине убыточности таких операций.
В силу доминирования в Интернете традиционных платежных систем, электронная коммерция ежемесячно теряет миллионы долларов упущенной прибыли; в том числе по следующим причинам:
неприемлемая рискованность: пользователи Интернета предпочитают не рисковать, а потому осуществляют платежи гораздо реже и в меньшем объеме, нежели если бы к их услугам существовала безопасная платежная система;
отсутствие приватности: многие пользователи Интернета предпочитают не осуществлять платежи, поскольку опасаются, что информация об осуществленных платежах может быть собрана третьими лицами и использована против самих пользователей;
низкая скорость транзакции заставляет пользователей Интернета прибегнуть к альтернативным способам получения товаров и услуг;
сложность манипуляций, необходимых для осуществления платежей, также делает покупки через Интернет недостаточно привлекательными;
высокая себестоимость транзакции неизбежно отражается на цене товаров и услуг, что делает их не настолько привлекательными в глазах потребителя чтобы последний мог пренебречь первыми четырьмя вышеперечисленными недостатками;
существенные ограничения, а именно отсутствие путей безубыточного приема микроплатежей делает ведение множества видов интернет-коммерции принципиально невозможным.
Вышеизложенные предпосылки свидетельствуют о том, что на рынке электронной коммерции существует осознанный или неосознанный спрос на новое поколение платежных систем, а также о том, что традиционные платежные системы - даже в случае их модификации - не только не в состоянии удовлетворить этот спрос, но также являются препятствием на пути развития определенных видов коммерческой деятельности в Интернете. Таким образом, становится крайне насущной необходимость качественного прорыва в развитии платежных систем, а именно - создания и распространения систем цифровой наличности, которые способны компенсировать образовавшийся разрыв. [4]
3. Функции и роль Web-денег
Как известность сущность любого явления раскрывается через его функции. Поэтому необходимо тщательнейшим образом проанализировать функции Web-денег и сравнить их с обычными деньгами.
Как известно обычные деньги выполняют следующие функции:
мера стоимости;
средство обращения;
средство платежа;
средство накопления;
мировые деньги.
Теперь проанализируем эти функции в преломлении на Web-деньги. Итак - мера стоимости. С помощью этой функции денег можно измерить стоимость любого товара, то есть деньги являются посредником при совершении той или иной операции. Применительно к Web-деньгам можно сказать, что последние выполняют эту функции, потому что Web-деньги в большинстве своём функционируют на базе той или иной валюты и клиентам, ориентируясь в мире цен, не составит труда оценить тот или иной товар, продаваемый за Web-деньги посредством интернет-магазина. Что же касается платёжных систем, основанных на своих собственных валютах, то есть таких которых никогда не было и никогда не появятся в наличном обращении, то они, как правило, имеют привязку к той или иной валюте, что облегчает процесс соотнесения стоимостей.
Деньги в функции средства обращения служат посредником в товарообороте, основой которого лежит эквивалентность обмена. Это означает, что когда товар обменивается на деньги, то и покупатель, и продавец должны быть уверены в том, что деньги не потеряют своей ценности. В данной функции деньги чаще всего выступают при наличных расчётах. Исходя из того, что деньги выполняют эту функцию только в случае их реального наличия, то есть пребывания их в наличном виде, то выполнение этой функции Web-деньгами несколько затруднено, т.к расчёты через платёжные системы Интернета носят почти всегда безналичный характер и происходят в виде записей на счетах. Что же касается возможности вывода денег из системы, то в данном случае они переходят из состояния Web к обычному своему виду. Таким образом, можно сказать, что Web-деньги не выполняют функцию средства обращения.
Что качается функции денег как средства платежа, то здесь речь идёт, в первую очередь о безналичных расчётах, то есть когда момент передачи товара и момент оплаты различны во времени. Web-деньги реализуют эту функцию в полном объёме по следующим причинам: во-первых, операции с Web-деньгами носят чаще всего безналичный характер, во-вторых, момент передачи товара и момент оплаты действительно расходятся во времени (исключение составляют лишь операции по продаже информации или оплата телекоммуникационных услуг, когда момент оплаты и передачи товара практически совпадают).
Кроме того, функция денег как средства платежа способствует выполнению деньгами своей кредитной роли. Что касается Web-денег, то выдача ими кредитов столь же реальна, как и кредитование обычными деньгами. Наиболее полно кредитование в Интернете реализовано системой WebMoney, где организованы специальные кредитные торги, позволяющие кредиторам получить кредит, а заёмщикам наиболее выгодно вложить свои деньги.
Функция денег как средства накопления состоит в их способности быть особого рода активом, сохраняющимся на протяжении определённого периода времени и обеспечивающими его владельцу покупательную способность в будущем. Web-деньги довольно неплохо справляются с реализацией этой функции, так как существует возможность пополнения своего счёта в Процессинговом центре с помощью различных процедур зачисления денег. Кроме того, всё та же платёжная система WebMoney позволяет хранить деньги в ценных бумагах, называемых инструментами. Эта возможность реализуется путём участия в торгах и на аукционах INDX (Интернет-биржа с прямым доступом), возможность участвовать на которой даёт регистрация в системе WebMoney.
Выполнение деньгами функции мировых денег обусловлено обслуживанием ими международного денежного обращения. Кроме того, функция мировых денег способствует развитию международного кредита. И с этой функцией Web-деньги справляются довольно успешно. Во-первых, это обусловлено тем, что в Интернете понятия гражданство и резидентство довольно условны, если не сказать, - отсутствуют. Во-вторых, это связано с отсутствием различного рода ограничений, устанавливаемых государством на передвижение капитала. Хотя следует признать, что в Интернете существуют, скажем так, принципиально законопослушные системы, которые работают на принципах и по правилам, предусмотренными для банковских организаций. В то же время есть системы, которые принципиально отказываются следовать тем или иным "обычным законам" и прислушиваются только тех правил, которые установлены для интернет-коммерции.
Таким образом, можно сказать, что Web-деньги успешно выполняют четыре из пяти функций обычных денег. Это - мера стоимости, средство платежа, средство накопления и мировые деньги. Выполнение же деньгами функции средства обращения физически невозможно.
Выяснив, какие функции выполняют Web-деньги, попробуем определить их роль в современной экономике, а также оценить эффективность их использования в качестве альтернативы обычным платёжным системам.
В начале попробуем определить возможности платёжных систем через Интернет. Какие же сделки позволяют совершать эти системы? Как оказалось, таких сделок - масса, среди которых можно выделить следующие:
Оплата мобильной связи;
Оплата услуг провайдеров;
Оплата услуг спутниковых телевизионных систем;
Оплата проживания в некоторых гостиницах;
Заказ билетов;
Приобретение информации;
Оплата коммунальных услуг;
Выдача и погашение кредитов;
Приобретение ценных бумаг;
Возможность обмена валюты;
Приобретение книг, аудио - и видеокассет, а также компакт-дисков
прочие… [5,6,7,10]
Как видно, спектр возможностей довольно широк, начиная от совсем обычных платежей и заканчивая возможностью осуществления серьёзных финансов операций не отходя от компьютера.
Что касается абсолютных показателей, то для характеристики роли Web-денег в современной экономике можно привести следующие официальные данные WebMoney Transfer по результатам за 2003 год. На графике 1 отображены обороты и количество операций, так называемых, WMR - WebMoney, выраженных в российских рублях, по месяцам. По суммарным показателям за год:
Оборот WMR составил 434 953 988 российских рублей,
Количество операций WMR - 907 641,Средняя сумма одной операции приблизительно равна 480 рублям.
Исходя из вышеприведённых данных, можно сказать, что большинство операций носит мелкий и средний характер. Это можно объяснить несколькими причинами. Во-первых, это - проблема доверия клиентов платёжной системе и нежелание рисковать крупными суммами. Во-вторых, большинство операций носили бытовой характер, то есть оплата телефона, спутникового телевидения и т.д. Также, такой огромный показатель мог получиться в результате активной игры клиентов на бирже IDNX, когда происходила многократная продажа одного и того же пакета ценных бумаг, а система каждый раз вносила сумму сделки в состав оборота.
График 1. [8]
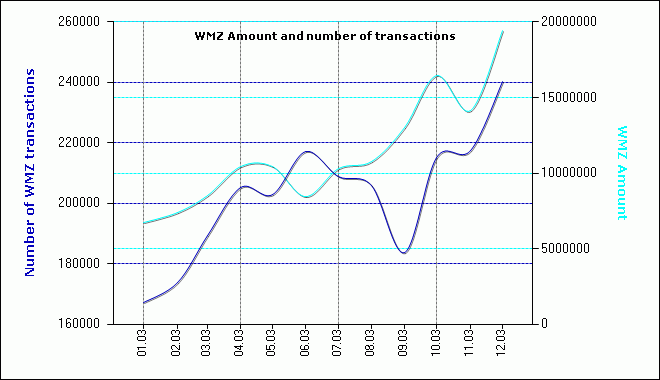
На втором графике отображены те же показатели: количество операций и обороты по месяцам применительно к WMZ - WebMoney, выраженных в долларах США. Что удивительно, но годовой оборот по WMZ намного превысил рублёвый. Вот итоговые годовые цифры:
Оборот WMZ составил 135 960 796 долларов США,
Количество операций WMR - 2 427 013,Средняя сумма одной операции приблизительно равна 56 долларам.
В сравнении долларовых и рублёвых операций бросается в глаза значительное преимущество американской валюты, что в принципе тоже объяснимо. Здесь, в первую очередь, надо отметить присутствие психологического момента. Дело в том, что все расценки в системе WebMoney Transfer приведены в долларах США, и большинство клиентов, несмотря на мультивалютность, предпочитают регистрировать свои кошельки (WebMoney Keeper) именно в WMZ.
График 2. [8]
Таким образом, можно сказать, что стремительное развитие Web-денег, а также их всё возрастающая роль обусловлены определёнными преимуществами, которые дают такие платёжные системы, а именно:
Беспрецедентный уровень безопасности, а также абсолютная приватность, обеспечиваемая благодаря использованию в алгоритма "слепой" подписи: сбор, анализ и использование третьими лицами в тех или иных целях информации о действиях пользователей принципиально невозможен.
Уникальное быстродействие и возможность мгновенных платежей "Person to Person" (P2P, C2C).
Электронный документооборот: с целью максимальной защиты прав пользователей при осуществлении тех или иных платежных операций Система автоматически протоколирует не только факт совершения платежа, но и факт обмена сторонами транзакции юридическими обязательствами в виде контрактов или договоров, подписываемых электронными цифровыми подписями (ЭЦП) контрагентов и сохраняемых в электронных кошельках пользователей.
Простота и доступность. Осуществление платежей полностью автоматизируется с сохранением лишь минимального контроля со стороны пользователя. От клиента требуется минимум манипуляций, которые, в свою очередь, не требуют специального обучения. Для работы в системе не требуется ничего, кроме компьютера, соединения с Интернетом и бесплатного программного обеспечения, устанавливаемого с интернет-сервера системы.
Крайне низкая себестоимость транзакции и, как следствие, бесплатное обслуживание для физических лиц, низкая стоимость обслуживания для юридических лиц (интернет-магазинов и пр.), составляющая 1-2% от суммы транзакции в зависимости от формы сотрудничества.
Мультивалютность: система может поддерживать потенциально бесконечное число различных валют и прочих финансовых единиц (электронные векселя, электронные акции и т.п.) одновременно.
3. Развитие Web-денег на территории России и Украины
На данный момент на территории СНГ Web-деньги получили развитие на территории России и Украины. В этих странах появились свои собственные системы, а также получили продолжение мировые платёжные системы. Кроме того, в результате взаимодействия некоторых российских и украинских систем появились совместные платёжные системы. Наиболее крупными из них являются следующие: CyberPlat, PayCash и WebMoney Transfer. Чтобы проанализировать их выделим определённые критерии и попытаемся сравнить эти системы с их помощью.
Сфера применения
В системе CyberPlat все пользователи делятся на две категории: юридические лица, которые могут платить и получать платежи, и физические, которые могут только платить. Таким образом, одно физическое лицо не может перевести в рамках системы деньги другому физическому лицу. Впрочем, справедливости ради, надо отметить, что последнее все же возможно, если физические лица имеют расчетные счета в банках-участниках.
Что касается PayCash и WebMoney, то в этих системах все пользователи обладают равными правами и могут свободно передавать деньги друг другу.
Мультивалютность
Собственно говоря, "мультивалютность" в применении к платежным системам вещь довольно относительная. Поскольку каждая система, провозглашающая свою "мультивалютность", может понимать ее по-разному. Под этим термином может пониматься и возможность конвертации в рамках системы одной мировой валюты в другую, и возможность свободного обмена условных денежных единиц системы на разные мировые валюты и обратно, и существование в рамках одной системы платежных единиц разного типа. Или сочетание нескольких таких свойств.
С системой CyberPlat все предельно ясно. Она работает только в российском правовом пространстве и выполняет по сути лишь роль транспортного протокола для банковских транзакций. Все конвертации валюты происходят за пределами системы.
Что касается PayCash и WebMoney, то обе эти системы работают со своей "внутренней" валютой, собственными денежными единицами и поддерживают конвертацию в любую существующую валюту на входе и на выходе, за счет своей открытости. Эта открытость состоит в том, что любой предприниматель, независимо от своей дислокации и от того, юридическое он лицо или физическое (в этом принципиальное отличие этих систем от CyberPlat), может открыть в рамках системы обменный пункт и обменивать "системную" валюту на валюту любой страны мира.
Хотя, надо заметить, возможность работы с любой валютой, кроме рублей, в рамках системы PayCash предусмотрена технологически, но на практике пока не реализована из-за "законопослушности" системы. Что, впрочем, не исключает возможности существования частных "обменников", не зарегистрированных в системе.
Что касается WebMoney, то в настоящее время в системе официально предусмотрен обмен на WM и обратно долларов США, чешских крон, российских рублей, казахских тенге и украинских гривен через обменные пункты на территориях этих стран. Все остальные валюты могут конвертироваться в WM и обратно через шлюз в банке IMB (Черногория). Другой особенностью WebMoney, которой нет ни у одной системы, является наличие в рамках системы не одной денежной единицы, а сразу двух - WMZ и WMR. Первая по стоимости соответствует одному доллару, вторая - одному рублю. Что интересно, "рублевая" единица появилась в системе относительно недавно и ее появление, по-видимому, служит цели придать большую гибкость в отношениях между WebMoney и российскими законодательством и обычаями делового оборота. Косвенно это подтверждается и тем, что именно вслед за появлением WMR российским бухгалтерам была предоставлена возможность выбора из нескольких схем учета WM.
Обмен WMR на WMZ и обратно осуществляется на интернет-бирже, где всегда можно найти приемлемое предложение. Курс обмена колеблется в пределах пары процентов вокруг курса ЦБ.
Комиссионные, взимаемые системой
Это то, за счет чего, собственно говоря, система существует. Комиссионные снимаются с каждой транзакции в системе. Например, если комиссионные системы составляют 1%, то, переведя кому-то 100 денежных единиц, вы теряете 101, поскольку 100 система переводит вашему партнеру, а 1 забирает себе.
Микроплатежи
Вообще-то микроплатежи - это самая сильная сторона независимых платежных систем. Это именно тот конек, за счет которого они конкурируют с традиционными платежными средствами. Обработка чека в 1 доллар обойдется вам дороже, чем его стоимость. Карточный платеж в 1