Налог на добавленную стоимость в системе налоговых платежей организаций на примере РГ УП "Усть-Джегутинский ДРСУч"
Размер уставного капитала не изменился.
Величина добавочного и резервного капиталов не изменилась.
Произошло уменьшение общей величины капиталов и резервов на 53 т.р. т.е. собственных средств предприятия.
Уменьшается величина заемных средств на 617 т.р. – тенденция положительная, если не снижается деловая активность.
Увеличивается величина собственных средств в обороте на 483 т.р. Тенденция положительная, направлена на повышение деловой активности предприятия.
В анализируемом периоде имущество уменьшились на 670 т.р. Снижается потенциал предприятия, исчисленный по имуществу, на 2.32%.
17. В анализируемом периоде на изменение активов оказали влияние следующие факторы
1. изменение внеоборотных активов: -80%
2. изменение оборотных активов: -20%
Баланс факторов:- 100%
Степень влияния частных факторов на изменение активов в анализируемом периоде:
1) влияние изменения основных средств:-80%
2) влияние изменения нематериальных активов:0%
3) влияние изменения прочих внеоборотных активов:0%
4) влияние изменения запасов:-0,15%
5)влияние изменения дебиторской задолженности (платежи после 12мес.): 0%
6) влияние изменения дебиторской задолженности (платежи до12 мес.):79,1%
7) влияние изменения краткосрочных финансовых вложений:0%
8) влияние изменения денежных средств:-98,96%
9) влияние изменения прочих оборотных активов: 0%
Баланс факторов: -100%
18. В анализируемом периоде на изменение источников средств (пассивов) оказали влияние следующие факторы:
изменение капиталов и резервлв:-7.91%
изменение долгосрочных пассивов:0%
изменение краткосрочных пассивов:-92.09%
Баланс факторов:-100%
Степень влияния частных факторов на изменение источников средств (пассивов) в анализируемом периоде:
влияние изменения уставного капитала:0%
влияние изменения добавочного капитала:0%
влияние изменение резервного капитала:0%
влияние изменения нераспределенной прибыли (непокрытого убытка):-7.91%
влияние изменения долгосрочных пассивов:0%
влияние изменения заемных средств:0%
влияние изменения кредиторской задолженности:-92.09%
влияние изменения задолженности перед участниками (учредителями) по выплате доходов:0%
влияние изменения доходов будущих периодов:0%
влияние изменения доходов будущих периодов:0%
влияние изменения прочих краткосрочных пассивов:0%
Баланс факторов:-100%
Таблица 4 – Анализ прибыли КЧ РГУП «Усть-Джегутинский ДРСУ» на 01.01.2008
| Наименование показателей |
Код Стр. |
За 2007 | За 2006 | Отклонение (+,-) | Темп прироста% | Удельный вес выручки, % | Откл.удел.веса,% | |
| За 2007 | За 2006 | |||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| Выручка (нетто) от продажи товаров, продукции, работ, услуг | 010 | 10380 | 30806 | -20426 | -66,3 | 100 | 100 | 0 |
| Себестоимость проданных товаров, продукции, работ, услуг | 020 | 10219 | 30524 | -20305 | -66,5 | 98,4 | 99,1 | -0,7 |
| Валовая прибыль | 029 | 161 | 282 | -121 | -42,9 | 1,6 | 0,9 | 0,7 |
| Коммерческие расходы | 030 | 0 | 0 | 0 | х | 0 | 0 | 0 |
| Управленческие расходы | 040 | 0 | 0 | 0 | х | 0 | 0 | 0 |
| Прибыль (убыток) от продаж | 050 | 161 | 282 | -121 | -42,9 | 1,6 | 0,9 | 0,7 |
| Проценты к получению | 060 | 0 | 0 | 0 | х | 0 | 0 | 0 |
| Проценты к уплате | 070 | 0 | 0 | 0 | х | 0 | 0 | 0 |
| Доходы от участия в других организациях | 080 | 0 | 0 | 0 | х | 0 | 0 | 0 |
| Прочие операционные доходы | 090 | 1638 | 1063 | 575 | 54,1 | 15,8 | 3,5 | 12,3 |
| Прочие операционные расходы | 100 | 1644 | 1047 | 597 | 57,0 | 15,8 | 3,4 | 12,4 |
| Внереализационные доходы | 120 | 0 | 0 | 0 | х | 0 | 0 | 0 |
| Внереализационные расходы | 130 | 0 | 0 | 0 | х | 0 | 0 | 0 |
| Прибыль (убыток) до налогообложения | 140 | 155 | 298 | -143 | -47,9 | 1,5 | 1 | 0,5 |
| Отложенные налоговые активы | 141 | 0 | 0 | 0 | х | 0 | 0 | 0 |
| Отложенные налоговые обязательства | 142 | 0 | 0 | 0 | х | 0 | 0 | 0 |
| Текущий налог на прибыль | 150 | 37 | 72 | -35 | -48,6 | 0,4 | 0,2 | 0,2 |
| Прибыль(убыток) от обычной деятельности | 160 | 118 | 226 | -108 | -47,7 | 1,1 | 0,7 | 0,4 |
| Чистая прибыль (убыток) отчетного периода | 190 | 118 | 226 | -108 | -47,7 | 1,1 | 0,7 | 0,4 |
Выводы:
В отчетном периоде на каждый рубль выручки от продажи товаров, продукции, работ, услуг (за минусом НДС, акцизов и аналогичных обязательных платежей) приходилось:
98.45 копеек себестоимости реализации товаров, продукции, работ, услуг;
0 копеек коммерческих расходов;
0 копеек управленческих расходов;
1.55 копеек прибыли
В предыдущем периоде на каждый рубль выручки от продаж товаров, продукции, работ, услуг (за минусом НДС, акцизов и аналогичных обязательных платежей) приходилось:
1. 99.08 копеек себестоимости реализации товаров, продукции, работ, услуг;
2. 0 копеек коммерческих расходов;
3. 0 копеек управленческих расходов;
4 0.92 копеек прибыли
В отчетном периоде по сравнению с предыдущим периодом произошли изменения в структуре 1 рубля выручки от продажи товаров, продукции, работ, услуг на: -0,63 копеек;
- за счет изменения себестоимости коммерческих расходов на: 0 копеек;
- за счет изменения управленческих расходов на: 0 копеек;
- за счет изменения прибыли на: 0,63 копеек;
В отчетном периоде на формирование прибыли до налогообложения оказывали влияние следующие факторы:
1. – прибыли от продаж: 103,87%
2. – полученные проценты: 0%
3. – уплаченные проценты: -0%
4. – доходы от участия в других организациях: 0%
5. – прочие операционные доходы: 1056,77%;
6. – прочие операционные расходы : -1060,65%;
7. – прочие внереализационные доходы: 0%
8. – прочие внереализационные расходы : -0%
Баланс факторов: 100%
В предыдущем периоде на формирование прибыли до налогообложения оказывали влияние следующие факторы:
1. – прибыли от продаж: 94,63%;
2. – полученные проценты: 0%;
3. – уплаченные проценты: -0%;
4. – доходы от участия в других организациях: 0%;
5. – прочие операционные доходы: 356,71%;
6. – прочие операционные расходы: -351,34%;
7. – прочие внереализационные доходы: 0%
8. – прочие внереализационные расходы: -0%;
Баланс факторов: 100%.
В отчетном периоде на формирование чистой прибыли оказывали влияние следующие факторы:
Прибыль до налогообложения: 131,86%;
Текущий налог на прибыль: -31,36%;
Баланс факторов: 100%.
В предыдущем периоде на формирование чистой прибыли оказывали влияние следующие факторы:
Прибыль до налогообложения: 131,86%;
Текущий налог на прибыль: -31,86%;
Баланс факторов: 100%.
АНАЛИЗ ЛИКВИДНОСТИ БАЛАНСА КЧ РГУП «Усть-Джегутинский ДРСУч» на 01.01.2008г.
Ликвидность баланса определяется как степень покрытия обязательств предприятия его активами, срок превращения которых в денежную форму соответствует сроку погашения обязательств. Анализ ликвидности баланса заключается в сравнении средств по активу, сгруппированных по степени их ликвидности и расположенных в порядке убывания ликвидности, с обязательствами по пассиву, сгруппированными по срокам их погашения и расположенными в порядке возрастания сроков.
Таблица 5
| АКТИВ |
01.01. 2007 |
01.01. 2008 |
ПАССИВ |
01.01. 2007 |
01.01. 2008 |
Излишек(+) или недостаток(-) активов на погашение обязательств | |
| 01.01.2007 | 01.01.2008 | ||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| 1. Наиболее ликвидные активы | 1941 | 1278 | 1. Наиболее сроч.обязательятва | 1083 | 466 | 858 | 812 |
| 2. Быстрореализуемые активы | 1878 | 2408 | 2. Краткосрочные пассивы | 0 | 0 | 1878 | 2408 |
| 3. Медленнореализуемые активы | 1023 | 1022 | 3. Долгосрочные пассивы | 0 | 0 | 1023 | 1022 |
| 4. Труднореализуемые активы | 3202 | 2666 | 4. Постоянные пассивы | 6961 | 6908 | -3759 | -4242 |
| БАЛАНС | 8044 | 7374 | БАЛАНС | 8044 | 7374 | х | х |
Для определения ликвидности баланса сопоставим приведенные группы. Баланс считается абсолютно ликвидным, если имеют место следующие оптимальные соотношения:
Условия абсолютной ликвидности:
А1 =>П1 (соотношение краткосрочных финансовых вложений и денежных средств с кредиторской задолженностью (сроком погашения до 3 мес.));
А2 =>П2 (соотношение дебиторской задолженности(платежи по которой ожидаются в течении 12 месяцев после отчетной даты) с краткосрочными заемными средствами и прочими краткосрочными пассивами (сроком от 3-х до 6-ти месяцев)
А3 =>П3 (соотношение запасов, НДС, дебиторской задолженности (платежи по которой ожидаются более чем через 12 месяцев после отчетной даты), а также прочих оборотных активов с долгосрочными пассивами, расчетами по дивидендам, доходами будущих периодов, фондами потребления и резервами предстоящих расходов и платежей);
А4 <= П4 (соотношение внеоборотных активов с капиталами и резервами).
В случае, когда одно или несколько неравенств системы имеют противоположный знак от рекомендуемого в оптимальном варианте (варианте абсолютной ликвидности), ликвидность баланса отличается от абсолютной.
Фактические соотношения на начало анализируемого периода:
(1941) А1>П1(1083)
(1878) А2>П2(0)
(1023) А3> П3(0)
(3202) А4< П4(6961)
На 01.01.2007г. достигались абсолютной ликвидности баланса!
Фактические соотношения на конец анализируемого периода:
(1278) А1 > П1(466)
(2408) А2 > П2(0)
(1022) А3 >П3(0)
(2666) А4 < П4(6908)
На 01.01.2008г. достигались условия абсолютной ликвидности баланса!
ОЦЕНКА КРЕДИТОСПОСОБНОСТИ ЗАЕМЩИКА (методика СберБанка России)
КЧ РГУП «Усть-Джегутинский ДРСУч» на 01.01.2008г.
Для определения кредитоспособности заемщика проводится количественный (оценка финансового состояния) и качественный анализ рисков.
Целью проведения анализа рисков – определение возможности, размера и условий предоставления кредита. Оценка финансового состояния заемщика производится с учетом тенденций в изменении финансового состояния и факторов, Влияющих на эти изменения.
С этой целью необходимо проанализировать динамику оценочных показателей, структуру статей баланса, качество активов, основные направления хозяйственно-финансовой деятельности предприятия.
Высоколиквидные краткосрочные бумаги на: 01.01.2007
01.01.2008
Таблица 6
| ПОКАЗАТЕЛЬ |
Вес показ |
01.01.207 | 01.01.2008 | ||
| значение | категория | значение | категория | ||
| 1. Коэффициент абсолютной ликвидности | 0,11 | 1.792 | 1 | 2.742 | 1 |
| 2. Промежуточный коэффициент покрытия | 0,05 | 3.526 | 1 | 7.91 | 1 |
| 3. Коэффициент текущей ликвидности | 0,42 | 4.471 | 1 | 10.103 | 1 |
| 4. Коэф. Соотношения собственных и заемных средств | 0,21 | 6.428 | 1 | 14.824 | 1 |
| 5. Рентабельность продаж | 0,21 | 0.009 | 2 | 0.016 | 2 |
| 1.21 | 1.21 |
Сумма баллов:
Оценка результатов расчетов пяти коэффициентов заключается в присвоении заемщику категории по каждому из них показателей на основе сравнения полученных значений с установленными рекомендуемыми (достаточным). Далее определяется сумма баллов по этим показателям в соответствии с их весами.
|
На 01.01.2007г. – Второй класс- кредитование требует взвешенного подхода На 01.01.2008г. – Второй класс – кредитование требует взвешенного подхода |
Качественный анализ кредитоспособности предприятия основан на использовании информации, которая не может быть выражена в количественных показателях. Для такого анализа используется сведения, представленные заемщиком и другими организациями. Рассматриваются и анализируются следующие качественные параметры:
отраслевые:
- состояние рынка по отрасли;
- тенденции в развитии конкуренции;
- уровень государственной поддержки;
- значимость предприятий в масштабах региона;
- риск недобросовестной конкуренции со стороны других банков;
акционерные:
- риск передела акционерного капитала;
- согласованность позиций крупных акционеров;
регулирование деятельности предприятия:
- подчиненность (внешняя финансовая структура);
- формальное и неформальное регулирование деятельности;
- лицензирование деятельности;
- льготы и риски их отмены;
- риски штрафов и санкций
- правоприменительные риски (возможность изменения в законодательной и нормативной базе);
производственные и управленческие:
- технологический уровень производства;
- риск снабженческой инфраструктуры (изменение цен поставщиков, срыв поставок и т.д.);
- риски. Связанные с банками, в которых открыты счета;
- деловая репутация (аккуратность в выполнении обязательств, кредитная история, участие в крупных проектах, качество товаров и услуг т.д.);
- качество управления и другие параметры.
БАЛЛЬНАЯ ОЦЕНКА ФИНАНСОВОЙ УСТОЙЧИВОСТИ
КЧ РГУП «Усть-Джегутинский ДРСУч» на 01.01.2008г.
Учитывая многообразие финансовых процессов, множественность показателя финансовой устойчивости, различие в уровне их критических оценок, складывающую степень сложности в общей оценке финансовой устойчивости предприятий, проводится интегральная балльная оценка.
Сущность методики заключается в классификации предприятий по уровню риска т.е. любое анализируемое предприятие может быть отнесено к определенному классу в зависимости от «набранного» количества баллов, исходя из фактических значений показателей финансовой устойчивости.
Таблица 7 - Критерии оценки показателей финансовой устойчивости предприятия
|
№ п.п. |
Показатели финансового состояния | Рейтинги показателей | КРИТЕРИИ | ||
| высший | низший | Условия снижения критерия | |||
| 1 | Коэффициент абсолютной ликвидности (Л2) | 20 | 0,5 и выше – 20 баллов | Менее 0,1 - 0 баллов | За каждый 0,1 пункт снижения, по сравнению с 0,5, снимается пол балла |
| 2 | Коэффициент критической оценки (Л3) | 18 | 1,5 и выше – 18 баллов | Менее 1,0 – 0 баллов | За каждый 0,1 пункт снижения, по сравнению с 1,5, снимается пол балла |
| 3 | Коэффициент текущей ликвидности (Л4) | 16,5 | 2,0 и выше – 16,5 баллов | Менее 1,0 – 0 баллов | За каждый 0,1 пункт снижения, по сравнению с 2,0, снимается пол балла |
| 4 | Коэффициент финансовой независимости (У3) | 17 | 0,6 и выше – 17 баллов | Менее 0,4 – 0 баллов | За каждый 0,1 пункт снижения, по сравнению с 0,5, снимается пол балла |
| 5 | Коэффициент обеспеченности собственными источниками финансирования (У2) | 15 | 0,5 и выше – 15 баллов | Менее 0,1 – 0 баллов | За каждый 0,1 пункт снижения, по сравнению с 1,0, снимается пол балла |
| 6 | Коэффициент финансовой независимости в части запасов и затрат(У10) | 13,5 | 1,0 и выше – 13,5 балла | Менее 0,5 – 0 баллов | |
| ИТОГО | 100,0 | 100,0 | 0 | ||
Таблица 8 - Классификация финансовой устойчивости по сумме баллов
| 1 класс | 100-94 балла | 3 класс | 64-52 балла |
| 2 класс | 93-65 балла | 4класс | 51-21 балла |
| 5 класс | 20-0 балла |
Таблица 9 - Количество набранных баллов, характеризующих финансовую устойчивость
|
Показатели финансового состояния |
01.01.2007 | 01.01.2008 | ||
| Фактические значения | Количество баллов | Фактические значения | Количество Баллов | |
| Л2 | 1.7922 | 20 | 2.7425 | 20 |
| Л3 | 3.5263 | 18 | 7.9099 | 18 |
| Л4 | 4.471 | 16.5 | 10.103 | 16.5 |
| У3 | 0.865 | 17 | 0.937 | 17 |
| У2 | 0.776 | 15 | 0.901 | 15 |
| У10 | 6.8 | 13.5 | 6.759 | 13.5 |
| ИТОГО | 100 | 100 | ||
На начало периода 01.01.2007г. 1 класс финансовой устойчивости
Предприятие имеет отличное финансовое состояние. Практически отсутствует риск взаимоотношений партнеров с данным предприятием.
На конец периода 01.01.2008г. 1 класс финансовой устойчивости
Предприятие имеет отличное финансовое состояние. Практически отсутствует риск взаимоотношений партнеров с данным предприятием.
В пределах данного класса финансовая устойчивость не изменилась.
2.2 Существующий порядок уплаты НДС в РГ УП "Усть-Джегутинский ДРСУч"
Налог на добавленную стоимость (НДС) - один из федеральных налогов, играющих значительную роль в формировании доходной части федерального бюджета и в общем экономическом развитии государства.
Будучи из самых важных, налог на добавленную стоимость, вместе с тем, и один из самых сложных для исчисления. Следуя классификации, его нельзя отнести к какой-либо одной категории налогов. Исходя из существующих условий взимания, НДС - смешанный, многообъектный.
В связи с тем, что бремя уплаты НДС переносится на конечных потребителей, он относится к разряду косвенных. Однако при реализации товаров, (работ, услуг) внутри предприятия для нужд собственного потребления, затраты по которым не относятся на издержки производства и обращения, налогообложении строительства, выполненного хозяйственным способом, и в некоторых иных случаях НДС приобретает признаки прямого налога.
Налог на добавленную стоимость, пожалуй, самый сложный налог в смысле понимания его сущности, порядка исчисления и уплаты в бюджет.
Налоговый период (в том числе для налогоплательщиков, исполняющих обязанности налоговых агентов, далее – налоговые агенты) устанавливается как квартал,
Налогообложение на предприятии производится по налоговой ставке 18 процентов при получении денежных средств, связанных с оплатой работ, предусмотренных статьей 162 НК РФ, а также при получении оплаты, частичной оплаты в счет предстоящих поставок товаров (выполнения работ, оказания услуг), передачи имущественных прав, предусмотренных пунктами 2-4 статьи 155 НК РФ, при удержании налога налоговыми агентами в соответствии с пунктами 1-3 статьи 161 НК РФ, при реализации имущества, приобретенного на стороне и учитываемого с налога в соответствии с пунктом 3 статьи 154 НК РФ, при реализации сельскохозяйственной продукции и продуктов ее переработки в соответствии с пунктом 4 статьи 154 НК РФ, при реализации автомобилей в соответствии с пунктом 51 статьи 154 НК РФ, при передаче имущественных прав в соответствии с пунктами 2-4 155 НК РФ, а также в иных случаях, когда в соответствии с НК РФ должна определяться расчетным методом, налоговая ставка определяется как процентное отношение налоговой ставки предусмотренной пунктом 2 или пунктом 3 статьи 164 НК РФ, к налоговой базе, принятой за 100 и увеличенной на соответствующий размер налоговой ставки.
РГ УП «Усть-Джегутинский ДРСУч» согласно статьи 104 НК РФ является плательщиком НДС.
Порядок исчисления налога.
1. Сумма налога при определении налоговой базы в соответствии со статьями 154-159 и 162 НК РФ исчисляется как соответствующая налоговой ставке процентная доля налоговой базы, а при раздельном учете – как сумма налога, полученная в результате сложения сумм налогов, исчисляемых отдельно как соответствующие налоговым ставкам процентные доли соответствующих налоговых баз.
2. Общая сумма налога при реализации товаров(работ, услуг) представляет собой сумму, полученную в результате сложения сумм налога, исчисленных в соответствии с порядком, установленным пунктом 1 статьи 166 НК РФ.
3. Общая сумма налога не исчисляется налогоплательщиками – иностранными организациями, не состоящими на учете в налоговых органах в качестве налогоплательщика. Сумма налога при этом исчисляется налоговыми агентами отдельно по каждой операции по реализации товаров (работ, услуг) на территории Российской Федерации в соответствии с порядком, установленным пунктом 1 статьи 166 НК РФ.
4. Общая сумма налога исчисляется по итогам каждого налогового периода применительно ко всем операциям, признаваемым объектом налогообложения в соответствии с подпунктами 1-3 пункта 1 статьи 146 НК РФ, момент определения налоговой базы которых, установленный статьей 167 НК РФ, относится к соответствующему налоговому периоду, с учетом всех изменений, увеличивающих или уменьшающих налоговою базу в соответствующем налоговом периоде.
5. Общая сумма налога при ввозе товаров на таможенную территорию РФ исчисляется как соответствующая налоговой ставке процентная доля налоговой базы, исчисленной в соответствии со статьей 160 НК РФ
Если в соответствии с требованиями, установленными пунктом 3 статьи 160 НК РФ, налоговая база определяется отдельно по каждой группе ввозимых товаров, по каждой из указанных налоговых баз сумма налога исчисляется отдельно в соответствии с порядком, установленным абзацем первым настоящего пункта. При этом общая сумма налога исчисляется как сумма, полученная в результате сложения сумм налогов, исчисленных отдельно по каждой из таких налоговых баз.
6. Сумма налога по операциям реализации товаров (работ, услуг), облагаемых соответствии с пунктом 1 статьи 164 НК РФ по налоговой ставке 0 процентов, исчисляется отдельно по каждой такой операции в соответствии с порядком, установленным пунктом 1 настоящей статьи.
7. В случае отсутствия у налогоплательщика бухгалтерского учета или учета объектов налогообложения налоговые органы имеют право исчислять суммы налога, подлежащие уплате. Расчетным путем на основании данных по иным аналогичным налогоплательщиком.
Порядок и сроки уплаты налога в бюджет.
1. Уплата налога по операциям, признаваемым объектом налогообложения в соответствии с содержанием и ремонтом дорог.
Таблица 10 - Налоговая база предприятия
| Показатели | 2007г. | 2008г. | 2009г. | Коэффициент прироста | |
| 2008-2007 | 2009-2008 | ||||
| Среднегодовая стоимость имущества предприятия, тыс. руб | 2453081 | 2843702 | 3026648 | 390621 | 182946 |
| Выручка от продажи товаров, работ, услуг, тыс. руб | 8217 | 55527 | 20782 | 47310 | -34745 |
| Прибыль до налогообложения, тыс. руб | 31 | 485 | 446 | 454 | -39 |
Таблица 11 - Динамика отчислений НДС на РГ УП «Усть-Джегутинского ДРСУч»
| Показатели | 2007г | 2008г | 2009г | Коэффициент прироста | |
| Абсолютное отклонение | Относительное отклонение | ||||
| НДС | 8217 | 55527 | 20782 | 2008-2007 | 2009-2008 |
| 47310 | -34745 | ||||
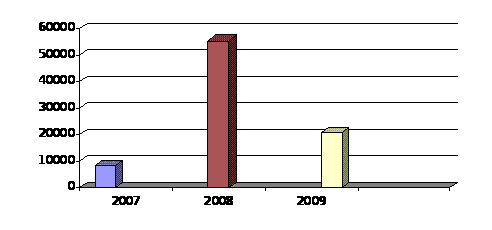
Рис. 2
Анализ данной таблицы показывает, что имеет место рост, а затем снижение налоговых отчислений по НДС. Прежде всего, это связано со снижением объема выполненных работ.
В развитых зарубежных странах существуют различные методики определения добавленной стоимости. Одна из них рассматривает ее как сумму заработной платы и получаемой прибыли. Согласно другой - добавленную стоимость можно определить как разницу между выручкой от реализации товаров и произведенными затратами. Можно заметить, что второй вариант определения добавленной стоимости значительно шире первого, так как помимо прибыли и заработной платы в расчет включаются также оперативно-хозяйственные расходы. Основываясь на этих двух методиках, можно выделить четыре механизма расчета НДС1 :
1) R * (V + M),
где R - ставка НДС;
V - величина заработной платы;
M - величина получаемой прибыли;
2) R * V + R * M;
2) R * (O - I),
где O - выручка от реализации товаров, работ, услуг;
I - произведенные затраты при производстве продукции;
4) R * O - R * I.
Как видно из формул первые две относятся к первой методике расчета добавленной стоимости на основе заработной платы и прибыли, а третья и четвертая формулы соответственно - ко второй методике исходя из выручки и произведенных затрат. Между собой первая и вторая формулы (как третья и четвертая) различаются по способу и последовательности расчета. Необходимо отметить, что порядок исчисления НДС в Российской Федерации основывается на второй методике определения добавленной стоимости, и расчет налога производится на основании четвертой формулы.
С появлением НДС и акцизов в налоговой системе РФ косвенные налоги стали открыто играть решающую роль при мобилизации доходов в бюджет. В консолидированном бюджете РФ поступления от НДС уступают только налогу на прибыль и составляют около четверти всех доходов. В то же время в федеральном бюджете РФ налог на добавленную стоимость стоит на первом месте, превосходя по размеру все налоговые доходы. Поступление в федеральный бюджет основных налоговых платежей за период с 1998 по 2002 г. можно проследить на основе данных, приведенных в таблицах №2 и №3.
Тенденции развития налога на добавленную стоимость в последнее время позволяют сделать вывод, что за ним сохранится ведущая роль среди прочих налогов и платежей в Российской Федерации.
С учетом изменения налогового законодательства сумма НДС по товарам (работам, услугам), реализуемым на территории России, планируется в размере 1 296,2 млрд руб. Доходы федерального бюджета по НДС на 2010 г. прогнозируются в сумме 2 072,3 млрд (4,63% ВВП).
Уплата налога по операциям, признаваемым объектом налогообложения в соответствии с подпунктами 1-3 пункта 1 статьи 146 настоящего Кодекса, на территории Российской Федерации производится по итогам каждого налогового периода исходя из фактической реализации (передачи) товаров (выполнения, в том числе для собственных нужд, работ, оказания, в том числе для собственных нужд, услуг) за истекший налоговый период равными долями не позднее 20-го числа каждого из трех месяцев, следующего за истекшим налоговым периодом, если иное не предусмотрено настоящей главой.
При ввозе товаров на таможенную территорию Российской Федерации сумма налога, подлежащая уплате в бюджет, уплачивается в соответствии с таможенным законодательством.
2. Сумма налога, подлежащая уплате в бюджет, по операциям реализации (передачи, выполнения, оказания для собственных нужд) товаров (работ, услуг) на территории Российской Федерации, уплачивается по месту учета налогоплательщика в налоговых органах.
3. Налоговые агенты (организации и индивидуальные предприниматели) производят уплату суммы налога по месту своего нахождения.
4. Уплата налога лицами, указанными в пункте 5 статьи 173 настоящего Кодекса, производится по итогам каждого налогового периода исходя из соответствующей реализации товаров (работ, услуг) за истекший налоговый период не позднее 20-го числа месяца, следующего за истекшим налоговым периодом.
В случаях реализации работ (услуг), местом реализации которых является территория Российской Федерации, налогоплательщиками - иностранными лицами, не состоящими на учете в налоговых органах в качестве налогоплательщиков, уплата налога производится налоговыми агентами одновременно с выплатой (перечислением) денежных средств таким налогоплательщикам.
Банк, обслуживающий налогового агента, не вправе принимать от него поручение на перевод денежных средств в пользу указанных налогоплательщиков, если налоговый агент не представил в банк также поручение на уплату налога с открытого в этом банке счета при достаточности денежных средств для уплаты всей суммы налога.
5. Налогоплательщики (налоговые агенты), в том числе перечисленные в пункте 5 статьи 173 настоящего Кодекса, обязаны представить в налоговые органы по месту своего учета соответствующую налоговую декларацию в срок не позднее 20-го числа месяца, следующего за истекшим налоговым периодом, если иное не предусмотрено настоящей главой.
2.3 Порядок применения налоговых вычетов по НДС на РГ УП «Усть-Джегутинский ДРСУч»
Порядок применения налоговых вычетов по НДС на РГ УП «Усть-Джегутинский ДРСУч» соответствует статье 172 НК РФ по декларациям налоговых вычетов.
Налоговые вычеты, предусмотренные статьей 171 настоящего Кодекса, производятся на основании счетов-фактур, выставленных продавцами при приобретении налогоплательщиком товаров (работ, услуг), имущественных прав, документов, подтверждающих фактическую уплату сумм налога при ввозе товаров на таможенную территорию Российской Федерации, документов, подтверждающих уплату сумм налога, удержанного налоговыми агентами, либо на основании иных документов в случаях, предусмотренных пунктами 3, 6-8 статьи 171 настоящего Кодекса.
На РГ УП «Усть-Джегутинский ДРСУч» применяются налоговые вычеты по следующим объектам: Вычетам подлежат,суммы налога, предъявленные предприятию при приобретении товаров (работ, услуг), имущественных прав на территории Российской Федерации, либо фактически уплаченные ими при ввозе товаров на таможенную территорию Российской Федерации, после принятия на учет указанных товаров (работ, услуг), имущественных прав с учетом особенностей, предусмотренных настоящей статьей и при наличии соответствующих первичных документов.
При приобретении за иностранную валюту товаров (работ, услуг), имущественных прав иностранная валюта пересчитывается в рубли по курсу Центрального банка Российской Федерации на дату принятия на учет товаров (работ, услуг), имущественных прав.
Вычеты сумм налога, предусмотренных пунктами 1-8 статьи 171 настоящего Кодекса, в отношении операций по реализации товаров (работ, услуг), указанных в пункте 1 статьи 164 настоящего Кодекса, производятся в порядке, установленном настоящей статьей, на момент определения налоговой базы, установленный статьей 167 настоящего Кодекса.
Вычеты сумм налога, указанных в пункте 10 статьи 171 настоящего Кодекса, производятся на дату, соответствующую моменту последующего исчисления налога по налоговой ставке 0 процентов в отношении операций по реализации товаров (работ, услуг), предусмотренных пунктом 1 статьи 164 настоящего Кодекса, при наличии на этот момент документов, предусмотренных статьей 165 настоящего Кодекса.
Вычеты сумм налога, указанных в пункте 5 статьи 171 настоящего Кодекса, производятся в полном объеме после отражения в учете соответствующих операций по корректировке в связи с возвратом товаров или отказом от товаров (работ, услуг), но не позднее одного года с момента возврата или отказа.
Вычеты сумм налога, указанных в абзацах первом и втором пункта 6 статьи 171 настоящего Кодекса, производятся в порядке, установленном абзацами первым и вторым пункта 1 настоящей статьи.
Вычеты сумм налога, указанных в абзаце третьем пункта 6 статьи 171 настоящего Кодекса, производятся на момент определения налоговой базы, установленный пунктом 10 статьи 167 настоящего Кодекса.
В случае реорганизации организации вычет указанных в абзаце третьем пункта б статьи 171 настоящего Кодекса сумм налога, которые не были приняты реорганизованной (реорганизуемой) организацией к вычету до момента завершения реорганизации, производится правопреемником (правопреемниками) по мере уплаты в бюджет налога, исчисленного реорганизованной (реорганизуемой) организацией при выполнении строительно-монтажных работ для собственного потребления в соответствии со статьей 173 настоящего Кодекса.
Вычеты сумм налога, указанных в пункте 8 статьи 171 настоящего Кодекса, производятся с даты отгрузки соответствующих товаров (выполнения работ, оказания услуг).
При определении момента определения налоговой базы в порядке, предусмотренном пунктом 13 статьи 167 настоящего Кодекса, вычеты сумм налога осуществляются в момент определения налоговой базы.
8. Вычеты сумм налога, указанных в пункте 11 статьи 171 настоящего Кодекса, производятся после принятия на учет имущества, в том числе основных средств и нематериальных активов, и имущественных прав, полученных в качестве оплаты вклада (взноса) в уставный (складочный) капитал (фонд).
Вычеты сумм налога, указанных в пункте 12 статьи 171 настоящего Кодекса, производятся на основании счетов-фактур, выставленных продавцами при получении оплаты, частичной оплаты в счет предстоящих поставок товаров (выполнения работ, оказания услуг), передачи имущественных прав, документов, подтверждающих фактическое перечисление сумм оплаты, частичной оплаты в счет предстоящих поставок товаров (выполнения работ, оказания услуг), передачи имущественных прав, при наличии договора, предусматривающего перечисление указанных сумм.
ГЛАВА 3. СОВЕРШЕНСТВОВАНИЯ ПОРЯДКА ИСЧИСЛЕНИЯ И КОНТРОЛЯ НДС
В части налога на добавленную стоимость предполагается продолжить работу по его совершенствованию, с тем чтобы этот налог оставаясь одним из наиболее важных источников доходов бюджета, не являлся слишком обременительным для налогоплательщиков с точки зрения администрирования.
1. Целесообразно внесение изменений в порядок оформления счетов-фактур, а также решение вопроса о возможности оформления счетов-фактур с отрицательными показателями (кредит -счетов) с целью урегулирования порядка применения налоговых вычетов.
В целях снижения издержек налогоплательщиков по исполнению налогового законодательства будет рассмотрен вопрос о внесении изменений в законодательство в отношении незначительных нарушений правил заполнения счета-фактуры. Указанные изменения должны определить, при незаполнении или неверном заполнении каких показателей счет-фактура может быть признан несоответствующим установленным требованиям.
2. В конце 2008 года в главу 21 Кодекса были внесены изменения, направленные на создание возможности принятия к вычету сумм налога на добавленную стоимость, уплаченного в составе авансовых платежей. С учетом практики реализации этой нормы в первой половине 2009 года в Кодекс будут внесены изменения, направленные на уточнение этого порядка - прежде всего, в части уточнения понятия "предварительной оплаты", порядка выставления счетов-фактур при получении авансовых платежей, принятия налога, уплаченного в составе авансового платежа, к вычету при осуществлении операций, облагаемых по нулевой ставке, а также прочие изменения, направленные на то, чтобы исполнение новых норм было менее обременительным для налогоплательщика[8].
Основа исчисления налога. В российском законодательстве о НДС этот термин не употребляется. Вместо него введены понятия «определение облагаемого оборота», а также «стоимость реализуемых товаров» (работ, услуг), что вносит неопределенность в определение самого объекта налогообложения.
В западной же концепции НДС объект налогообложения определяется однозначно: основой исчисления налога является вознаграждение - добавленная стоимость. Если же вознаграждение, действительное или подразумеваемое, отсутствует, оборот не подлежит обложению. При этом в рамках концепции НДС вознаграждение может осуществляться путем обмена в любой форме: «товар - деньги», «товар - товар», «товар - услуга», «услуга - товар», «услуга - деньги», «услуга - услуга» и т. п.
Под вознаграждением - основой исчисления налога - понимается вся сумма расходов потребителя, необходимая ему для получения предмета потребления, за исключением расходов на НДС. Таким образом, только НДС не входит в основу его исчисления, все