Економічна оцінка пасиву балансу підприємства
Зміст
Вступ
Розділ 1. Порядок проведення економічної оцінки пасиву балансу
1.1 Значення та джерела економічної оцінки пасиву балансу
1.2 Мета та завдання аналізу пасиву балансу підприємства
Розділ 2. Аналіз пасиву балансу ВАТ «Артон» за 2006-2007 роки
2.1 Аналіз складу, структури та динаміки пасиву балансу
2.2 Оцінка показників ефективності використання капіталу підприємства
Розділ 3. Оптимізація структури пасивів ВАТ «Aртон» на наступний період
Висновки та пропозиції
Список використаних джерел
Додатки
Вступ
Діяльність підприємства в умовах ринкової економіки будь-якої форми власності, організаційно-правового статусу і галузевої спрямованості безпосередньо залежить від фінансового капіталу та його структури. Досягнення стратегічних цілей підприємства також значно залежить від ефективності управління капіталом підприємства та його структурою, тобто визначення загальної потреби в них, формування оптимальної структури, умов їх залучення.
Сучасне економічне становище потребує від власників та фінансових менеджерів підприємств ефективного управління, уважного контролю та своєчасного коригування структури капіталу підприємства, бо оптимальна структура капіталу дозволяє отримувати максимальний прибуток, рентабельність, фінансову стійкість та високі показники ліквідності та платоспроможності. Існують певні методичні підходи, метою яких є забезпечення такого співвідношення внутрішніх та зовнішніх джерел фінансового капіталу підприємства, яке б дозволило досягти найвищих показників господарської діяльності підприємства. Для контролю за поточним станом структури капіталу необхідно регулярно визначати показники оцінки ефективності управління капіталом підприємства.
Актуальність даної теми полягає в тому, що пасиви підприємства розглядаються як одна із найважливіших категорій фінансового менеджменту, оскільки представляють капітал підприємства, який є передумовою для власне його функціонування. Тому слід постійно аналізувати склад пасивів в розрізі динаміки, оцінювати їх структурні зміни, ефективність використання по роках та розробляти їх напрямки оптимізації.
Метою даної курсової роботи є проведення економічної оцінки пасивів підприємства, дослідження основних критеріїв та показників оцінки ефективності управління капіталом підприємства та його структурою і шляхів оптимізації структури капіталу підприємства.
Для досягнення цієї мети в курсовій роботі було встановлено наступні задачі:
Визначення загального порядку проведення економічної оцінки пасиву балансу на підприємстві;
Розгляд теоретичних аспектів структурного аналізу пасиву балансу;
Дослідження складу пасивів підприємства;
Проведення аналізу пасивів в динаміці;
Оцінка структурних змін, які відбулися в складі пасивів;
Аналіз ефективності використання капіталу;
Визначення напрямків оптимізації складу пасивів підприємства.
Об’єктом дослідження є відкрите акціонерне товариство «Артон», яке розташоване в м. Чернівцях. Предметом дослідження є джерела формування капіталу ВАТ «Артон», тобто його пасив.
При написанні курсової роботи було використано теоретичну літературу з фінансового та економічного аналізу, фінансову звітність підприємства. Проблеми управління капіталом підприємства та його структурою широко висвітлюються провідними вченими-економістами: І.О. Бланком, Р.А. Герасименко В.В. Ковальовим, Є.С. Стояновою, Т.В. Тепловою та ін.
Джерелами інформації для написання даної курсової роботи і проведення економічної оцінки пасивів балансу підприємства є такі форми звітності:
1. Бухгалтерський баланс підприємства (форма № 1);
2. Звіт про фінансові результати (форма № 2);
3. Звіт про рух грошових коштів (форма № 3);
4. Звіт про власний капітал (форма № 4);
5. Примітки до річної фінансової звітності (форма № 5);
6. Оперативні дані підприємства.
Завдання роботи визначають її структуру: в першому розділі розкрито теоретичні основи економічної оцінки пасиву балансу (окреслені завдання аналізу, його зв’язок з іншими питаннями та відповідно методика економічної оцінки пасиву балансу); в другому прикладному розділі проведено аналіз джерел формування капіталу, аналіз складу, структури та динаміки пасиву балансу, здійснена оцінка показників ефективності використання капіталу ВАТ «Артон» за 2006-2007 роки; в третьому практично-прикладному розділі вказано проблеми та шляхи оптимізації структури пасиву балансу (зроблено на основі проведеного аналізу конкретні, економічно обґрунтовані пропозиції щодо вирішення проблемних питань економічної оцінки пасиву балансу та шляхи їх реалізації).
Розділ 1. Порядок проведення економічної оцінки пасиву балансу
1.1 Значення та джерела економічної оцінки пасиву балансу
Перехід до ринкової економіки жадає від підприємства підвищення ефективності виробництва, конкурентоздатності продукції і послуг на основі впровадження досягнень науково-технічного прогресу, ефективних форм господарювання і керування виробництвом, активізації підприємництва і мобілізації невикористаних резервів. Важлива роль у реалізації цієї задачі приділяється оцінці пасивів підприємств.
Для аналізу джерел формування майна підприємства застосовується матричний баланс. Матрична модель – це прямокутна таблиця, елементи (клітинки) якої відображають взаємозв’язок об’єктів. Вона зручна для фінансового аналізу, оскільки є простою та наочною формою поєднання різнорідних, але взаємопов’язаних економічних явищ. Аналіз за матричною моделлю можна формалізувати і виконувати на комп’ютері, що дає змогу оперативно змінювати та доповнювати модель.
У ринковій економіці пасив балансу показує, яка величина засобів (капіталу) вкладена в господарську діяльність підприємства, хто і якою мірою брав участь у створенні майнової маси підприємства. Він визначається як зобов'язання за отримані цінності чи як вимоги на отримані підприємством ресурсів. Зобов'язання розрізняються по суб'єктах: одні з них є зобов'язаннями перед власниками підприємства, інші - перед кредиторами, банками. Такий розподіл зобов'язань у балансі має важливе значення при визначенні терміновості їхнього погашення.
Аналіз джерел майна підприємства тобто його пасиву здійснюється за даними балансу (форма №1). Джерелами економічної оцінки пасиву балансу виступають статті пасиву балансу, які групуються по ступені терміновості повернення зобов'язань. У бухгалтерському балансі власний капітал підприємства відбивається в першому розділі пасиву "Власний капітал". Основна стаття цього розділу "Статутний капітал" показує суму засобів, інвестовану власниками для забезпечення статутної діяльності підприємства. У цьому ж розділі відбиті залишки резервних фондів, утворених на підприємстві відповідно до законодавства й установчих документів, нерозподілений прибуток.
У статті „Пайовий капітал” наводиться сума пайових внесків членів спілок та інших підприємств, що передбачена установчими документами.
У статті „Додатковий вкладений капітал” акціонерні товариства показують суму, на яку вартість реалізації випущених акцій перевищує їхню номінальну вартість.
У статті „Інший додатковий капітал” відображаються сума до оцінки необоротних активів, вартість активів, безкоштовно отриманих підприємством від інших юридичних або фізичних осіб, та інші види додаткового капіталу.
У статті „ Резервний капітал” наводиться сума резервів, створених відповідно до чинного законодавства або установчих документів за рахунок нерозподіленого прибутку підприємства.
У статті „Нерозподілений прибуток (непокритий збиток)” відображається або сума прибутку, яка реінвестована у підприємство, або сума непокритого збитку. Сума непокритого збитку наводиться в дужках та вираховується при визначенні підсумку власного капіталу.
У статті „Неоплачений капітал” відображається сума заборгованості власників (учасників) за внесками до статутного капіталу. Ця сума наводиться в дужках і вираховується при визначенні підсумку власного капіталу.
У статті „Вилучений капітал” господарські товариства відображають фактичну собівартість акцій власної емісії або часток, викуплених товариством у його учасників. Сума вилученого капіталу наводиться в дужках і підлягає вирахуванню при визначенні підсумку власного капіталу.
Другий розділ пасиву „Забезпечення наступних витрат і платежів” відображає нараховані у звітному періоді майбутні витрати на платежі (витрати на оплату майбутніх відпусток, гарантійні зобов’язання тощо), величина яких на дату складання балансу може бути визначена тільки шляхом попередніх (прогнозних) оцінок, а також залишки коштів цільового фінансування і цільових надходжень, які отримані з бюджету та інших джерел.
У третьому розділі пасиву „Довгострокові зобов’язання” показується сума заборгованості підприємства банкам за отриманими від них позиками, яка не є поточною. Наводиться заборгованість підприємства щодо зобов’язань із залучення позикових коштів (у інших суб’єктів господарювання), на які нараховуються відсотки. Показується сума податків на прибуток, що підлягають сплаті в майбутніх періодах внаслідок тимчасової різниці між обліковою ставкою та податковою базами оцінки.
Четвертий розділ "Поточні зобов'язання" включає короткострокові (до 1 року) кредити банків і позики, а також притягнуті в ході розрахунків засоби кредиторів. Вони погашаються протягом року за рахунок поточних активів. Сюди входить заборгованість за внесками до позабюджетних фондів передбачених чинним законодавством, також відображається сума заборгованості за відрахуваннями до пенсійного фонду, на соціальне страхування, страхування майна підприємства та індивідуальне страхування його працівників [2].
Загальним для 3 і 4 розділів є те, що тут відбиваються зовнішні джерела. Вони не належать підприємству, але протягом визначеного часу використовуються їм у господарській діяльності.
Отже, варто відзначити функціонування підприємства в умовах ринкової економіки та світової фінансової кризи вимагає від підприємства всебічного пожвавлення для досягнення цілей, утримання позицій на ринку та конкурентоспроможної позиції. Тому важливим є постійний аналіз та моніторинг складу пасивів тобто капіталу, яким володіє підприємство.
1.2 Мета та завдання аналізу пасиву балансу підприємства
Джерела фінансування господарської діяльності (пасиви підприємства) складаються з власного капіталу і резервів, довгострокових позикових коштів та кредиторської заборгованості. Узагальнено джерела коштів поділяються на власні і позикові.
Під капіталом підприємства розуміють матеріальні засоби і грошові кошти, які вкладені в підприємство з метою здійснення господарської діяльності, тобто капітал – це кошти, якими володіє суб’єкт господарювання для здійснення своєї діяльності з метою отримання прибутку. Від того яким капіталом володіє суб’єкт господарювання, настільки оптимальною є його структура залежить фінансова стабільність підприємства і результат його діяльності.
Основні завдання аналізу капіталу:
Вивчення вихідних умов функціонування підприємства;
Встановлення змін по наявності та структурі капіталу та оцінка змін, що відбулися;
Пошук шляхів нарощування капіталу, зростання його рентабельності та зміцнення фінансової стійкості.
Основні принципи формування капіталу:
Забезпечення мінімальних витрат для обсягу залученого капіталу і суми активів підприємства;
Визначення перспектив розвитку господарської діяльності;
Забезпечення оптимізації структури капіталу;
Важливим для аналізу джерел фінансових ресурсів підприємства є визначення показників структури капіталу. Виділяють такі показники структури капіталу:
Коефіцієнт фінансової стабільності дорівнює відношенню власного капіталу до залученого:
 ,
(1.1)
де
 — коефіцієнт
фінансової
стабільності;
ВК — власний капітал;
ЗК — залучений капітал.
Нормативне значення цього коефіцієнта для вітчизняних підприємств дорівнює одиниці. Більшість західних аналітиків уважають оптимальним значення коефіцієнта фінансової стабільності від 0,5 до 0,7. У вітчизняних сільськогосподарських підприємств останнім часом він перебуває, як правило, в межах від 4 до 6.
Коефіцієнт структури довгострокових вкладень, його розраховують як відношення довгострокових зобов'язань до необоротних активів:
 ,
(1.2)
де
 — коефіцієнт
структури
довгострокових
вкладень;
ДЗ — довгострокова заборгованість;
НА — необоротні активи.
Коефіцієнт структури довгострокових вкладень допомагає оцінити частку зовнішніх джерел фінансування необоротних , активів. На жаль, у більшості вітчизняних підприємств значення коефіцієнта структури довгострокових вкладень дорівнює нулю чи майже дорівнює. Це є свідченням відсутності довгострокових кредитів і позик у підприємства. Як наслідок більшість із них не мають можливостей до оновлення своїх виробничих потужностей та придбання нових технологій виробництва [16].
Коефіцієнт забезпеченості власним капіталом показує частку власного капіталу в загальному обсязі капіталу підприємства. Він відповідно дорівнює відношенню власного капіталу до всього капіталу підприємства:
 ,
(1.3)
де
 — коефіцієнт
забезпеченості
власним капіталом;
ВК — власний капітал;
 — загальна
величина капіталу
підприємства.
Щодо оптимального значення цього коефіцієнта існують різні думки. Багато аналітиків вважають, що він не повинен бути меншим за 0,5—0,6. Хоча, наприклад, у японських компаніях він, як правило, дорівнює 0,2—0,3. У більшості вітчизняних сільськогосподарських підприємств значення цього коефіцієнта коливається в межах 0,8—0,9.
Коефіцієнт фінансової залежності показує частку позикового капіталу в загальному обсязі капіталу підприємства. Він визначається шляхом:
 ,
(1.4)
де
 — коефіцієнт
фінансової
залежності;
ПК — сума позикового капіталу.
Цей коефіцієнт доповнює коефіцієнт фінансової незалежності, і відповідно вважається, що він не повинен перевищувати 0,4—0,5.
Коефіцієнт співвідношення поточних зобов'язань і власного капіталу дає змогу порівняти суму короткострокових кредитів, позикових коштів, довгострокових зобов'язань, належних до виплати у поточному році, та кредиторської заборгованості з власним капіталом підприємства. Формула його розрахунку відповідно така:
 ,
(1.5)
де
 — коефіцієнт
співвідношення
поточних зобов'язань
і власного
капіталу;
ПЗ — поточні зобов'язання.
Співвідношення поточних зобов'язань і власного капіталу не повинно перевищувати одиниці. З фінансової точки зору більш сприятливим є низький рівень співвідношення поточних пасивів і власного капіталу.
Співвідношення необоротних активів і власного капіталу. Цей показник дає можливість оцінити загальний фінансовий стан підприємства через співвідношення необоротних активів з джерелами їхнього фінансування. Формула його розрахунку така:
 ,
(1.6)
де
 — коефіцієнт
співвідношення
необоротних
активів і власного
капіталу.
У практиці західних компаній найбільш поширені значення цього коефіцієнта коливаються в межах від 0,5 до 1,3. Якщо значення зазначеного коефіцієнта перевищує одиницю, це означатиме, що підприємству не вистачає власних коштів для фінансування придбання основних засобів та інших необоротних активів і воно залучає для цього зовнішнє фінансування. При цьому важливо звернути увагу, за рахунок яких зовнішніх джерел фінансується інша частина необоротних активів. Якщо це довгострокові зобов'язання, то це цілком нормальна ситуація. Коли ж джерелом фінансування виступають поточні пасиви, це може бути свідченням критичного фінансового стану підприємства.
Ефективність використання капіталу підприємства характеризується показниками:
Рентабельність
всього вкладеного
капіталу ( ):
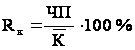 ,
(1.7)
де ЧП — чистий прибуток підприємства;
 — середня
величина авансованого
капіталу.
Рентабельність
капіталу після
сплати податків
( ):
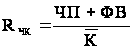 ,
(1.8)
де ФВ — фінансові витрати.
Рентабельність
власного капіталу
( ):
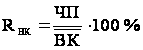 ,
(1.9)
де
 — середня величина
авансованого
власного капіталу.
Рентабельність
залученого
капіталу ( ):
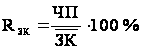 ,
(1.10)
де
 — середня величина
залученого
капіталу.
Рентабельність
перманентного
капіталу ( ):
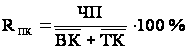 ,
(1.11)
де
 — середня величина
довгострокового
залученого
капіталу [10].
Коефіцієнт
оборотності
власного капіталу
( ):
 ,
(1.12)
де
 — чистий дохід
від реалізації
продукції;
— середня
величина власного
капіталу.
Якщо цей коефіцієнт дуже високий, то це означає значне перевищення рівня продаж над вкладеним капіталом, що спричиняє збільшення кредитних ресурсів і можливість досягнення того рівня, коли кредитори більше беруть участь у підприємницькій діяльності, ніж власники. У такому разі відношення зобов’язань до власного капіталу збільшується, знижується безпека кредиторів і у підприємства можуть виникнути труднощі, пов’язані зі зменшенням доходів. Навпаки, низький коефіцієнт означає бездіяльність частини власних коштів. У такому випадку цей коефіцієнт виявляє необхідність вкладання власних коштів у інші джерела доходів.
Тривалість
обороту капіталу
визначається
( ):
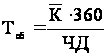 ,
(1.13)
де ЧД — чистий дохід від реалізації продукції.
Коефіцієнт
віддачі капіталу
( ):
 ,
(1.14)
Оптимальне значення більше 1.
Коефіцієнт
завантаження
капіталу ( ):
 , (1.15)
Оптимальне значення цього коефіцієнта менше одиниці.
Цей коефіцієнт є оберненим до коефіцієнта віддачі капіталу, і він показує скільки капіталу використовується для одержання 1 грн. виручки від реалізації. Оптимальне значення менше одиниці.
Якщо підприємство використовує лише власні кошти для покриття активів, то воно обмежує їхню рентабельність приблизно половинним рівнем економічної рентабельності:
 ,
(1.16)
де
 — рентабельність
власних коштів
підприємства,
%;
 — рентабельність
усіх авансованих
коштів підприємства
для покриття
активів, %.
Якщо підприємство використовує залучені кошти, то воно збільшує або зменшує рентабельність власних коштів залежно від співвідношення власних і залучених коштів у пасиві і від процентної ставки. Тоді й виникає ефект важеля:
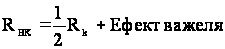 (1.17)
Отже, ефект важеля визначається двома складовими:
Різницею економічно рентабельності та середньої процентної ставки на позичковий капітал (СЗ);
Співвідношенням залучених (ПК) і власних (ВК) коштів [10].
Об’єднавши дві складові, отримаємо:
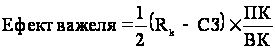 .
(1.18)
Зазначені вище показники характеризують джерела фінансових ресурсів підприємств, їх ефективність використання і частку у забезпеченості ними основної діяльності підприємства. До методики аналізу джерел фінансових ресурсів належить розрахунок ефекту фінансового левериджу, особливо при визначенні доцільності залучення позикових ресурсів.
Термін "леверидж" — запозичення американського терміна "Leverage". В буквальному розумінні леверидж означає дію невеликої сили (важеля), за допомогою якої можна переміщати доволі важкі предмети. Стосовно до економіки він трактується як деякий фактор, невелика зміна якого може призвести до суттєвої зміни низки результатних показників. Для того, щоб зрозуміти сутність показника левериджу представимо модель чистого прибутку як різницю між виторгом від реалізації продукції та витратами (умовно-постійними і умовно-змінними) виробничого і фінансового характеру.
Взаємозв'язок між прибутком і витратами підприємства для одержання цього прибутку виражається за допомогою показника "леверидж".
Фінансовий леверидж - це взаємозв'язок між прибутком і співвідношенням позикового та власного капіталів, потенційна можливість впливати на прибуток шляхом зміни обсягу і структури власного та позикового капіталу. Фінансовий леверидж означає включення в структуру капіталу підприємства позикового капіталу, який дає постійний прибуток. Цей показник розглядають як важіль, за допомогою якого можна значною мірою змінити результати виробничо-фінансової діяльності підприємства.
Рівень фінансового левериджу вимірюється відношенням темпів зростання чистого прибутку (∆ЧП%) до темпів зростання валового прибутку (∆П%):
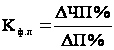 .
(1.19)
Він показує, у скільки разів темпи зростання чистого прибутку перевищують темпи зростання валового прибутку. Це перевищення забезпечується за рахунок ефекту фінансового важеля, складовою якого є його плече, тобто відношення позикового капіталу до власного. Залежно від конкретних умов підприємство має можливість збільшувати чи зменшувати плече важеля і тим самим впливати на прибуток і рентабельність.
Рівень фінансового левериджу прямо пропорційно впливає на ступінь фінансового ризику підприємства та норму прибутку, яку вимагають акціонери. Чим вищою є сума відсотків до виплати (а вони, до речі, є постійними обов'язковими витратами), тим менший чистий прибуток. Таким чином, чим вищий рівень фінансового левериджу, тим вищим е фінансовий ризик.
Ті підприємства, фірми, котрі мають значну частку позикового капіталу, мають назву підприємств, фірм з високим рівнем фінансового левериджу, або фінансове залежного підприємства; підприємства, фірми, які фінансують свою діяльність тільки за рахунок власного капіталу, називаються фінансово незалежними. Зарубіжні економісти рекомендують вимірювати ефект фінансового левериджу. Вплив левериджу на результати діяльності буде позитивним у тому разі, якщо прибуток на власний капітал перевищує прибуток на загальну суму активів [15].
Ефект фінансового левериджу обчислюється за формулою:
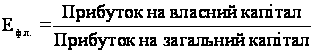 ,
(1.20)
Однак інші вчені для більш точного визначення ефекту фінансового левериджу застосовують іншу формулу, яка враховує більше чинників при обрахунку ефекту фінансового левериджу:
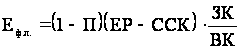 ,
(1.21)
де П — ставка податку на прибуток;
ЕР — економічна рентабельність;
ССК — середня ставка за кредит;
ЗК — обсяг залучених коштів;
ВК — обсяг власних коштів.
Ця формула містить такі складові:
Диференціал фінансового левериджу (ЕР – ССК),який характеризує різницю між рівнем рентабельності активів підприємства і рівнем ставки відсотка за кредит.
Коефіцієнт фінансового левериджу ЗК/ВК, який характеризує обсяг позичкового капіталу на одиницю власного капіталу. Уважають, що коефіцієнт фінансового левериджу не повинен перевищувати одиниці, інакше фінансовий ризик буде значним, і підприємство може потрапити у залежність від зовнішнього джерела фінансування.
Якщо диференціал фінансового левериджу має позитивне значення, то будь-яке збільшення коефіцієнта фінансового левериджу буде вести до його зростання [3, 48].
На жаль, фінансовий леверидж як показник переваги рентабельності власного капіталу над рентабельністю всіх активів у вітчизняній практиці фінансового аналізу майже не застосовується. Із встановленням ринкових відносин, стабілізацією кредитної політики цей важливий показник фінансового аналізу посяде своє місце серед показників, що характеризують фінансовий стан підприємства.
За допомогою поданої у цьому розділі методики дослідження джерел фінансових ресурсів підприємства дослідимо структуру і забезпеченість джерелами утворення майна ВАТ «Артон».
Відзначимо, що економічна оцінка пасиву балансу та порядок її проведення відіграють одну із вирішальних ролей в комплексному аналізі підприємства. Саме оцінка пасиву балансу дозволяє сформувати оптимальну структуру капіталу на підприємстві, визначити необхідний обсяг власного та позикового капіталу, визначити вартість капіталу. Використовуючи показники фінансової стійкості можна проаналізувати ефективність використання капіталу, фінансову незалежність, автономію, доцільність залучення позикових ресурсів.
Розділ 2. Аналіз пасиву балансу ВАТ «Артон» за 2006-2007 роки
2.1 Аналіз складу, структури та динаміки пасиву балансу
Економічна оцінка пасиву балансу проводиться на прикладі відкритого акціонерного товариства «Артон», що знаходиться за адресою м. Чернівці, пр. Незалежності, 106. ВАТ «Артон» засновано у 1995 році. Дане товариство зареєстроване у ліцензійно-реєстраційні палаті Чернівецької міської ради 16.10.1995 р. та взято на облік у всіх відповідних інстанціях (Державна податкова інспекція у місті Чернівці, Фонд соціального страхування України, Шевченківський районний відділ Чернівецького обласного управління Пенсійного фонду України, Чернівецьке обласне управління статистики). Метою завданням даного товариства є задоволення потреб населення, підприємств та організацій в товарах та послугах, одержання прибутків від фінансово-господарської діяльності і задоволення на їх основі інтересів акціонерів та членів трудового колективу. Завданням товариства є виготовлення пожежних сигналізацій та димових сповіщувачів. Підприємство працює дещо нестабільно, як бачимо із балансу та звіту про фінансові результати (додаток А,Б,Е,Ж) основні фінансові показники мають негативну тенденцію. Зокрема результатом діяльності ВАТ «Артон» в 2005 та 2006 роках був прибуток відповідно 1186,6 та 74,8 тис. грн., однак в 2007 році підприємство отримало збиток в розмірі 2398,8 тис. грн. Негативна тенденція має також валюта балансу, яка в 2007 році зменшилась на 2482,4 тис.грн. порівняно із 2006 і становила 9222,0 тис.грн.
Аналіз джерел фінансових ресурсів підприємства здійснюється за даними балансу. Для того, щоб ефективніше дослідити джерела формування фінансових ресурсів ВАТ “Артон” необхідно визначити структуру пасиву балансу цього підприємства. Потрібно також проаналізувати на якому переважно капіталі працює підприємство – власному чи позиковому, чи не прихований у структурі, що склалася, ризик для інвесторів, чи ця структура сприятлива для ефективного використання капіталу, визначити в якому напрямку рухається товариство (розширюється чи згортається). Про це все можна сказати, дослідивши зміни які відбулися в структурі пасиву балансу в 2006 та 2007 роках.
Таблиця 2.1 Склад і структура джерел коштів ВАТ “Артон” в 2006 р.
| Джерела коштів | На початок року | На кінець року | Відхилення | Темп приросту | |||
| тис. грн | % до підсумку | тис. грн | % до підсумку | тис.грн (+, -) | % до початку року | ||
| Власний капітал | 8213,0 | 82,2 | 8163,3 | 69,8 | -49,7 | -0,6 | -0,6 |
| Статутний капітал | 3618,7 | 36,2 | 3618,7 | 30,9 | - | - | - |
| Додатковий капітал | 7,7 | 0,1 | 6,1 | 0,1 | -1,6 | -20,8 | -20,8 |
| Резервний капітал | 70,3 | 0,7 | 74,1 | 0,6 | +3,8 | +5,4 | +5,4 |
| Нерозподілений прибуток | 4516,3 | 45,2 | 4464,4 | 38,2 | -51,9 | -1,1 | -1,1 |
| Позикові кошти | 1780,2 | 17,8 | 3538,3 | 30,2 | 1758,1 | +98,8 | +98,8 |
| Короткострокові кредити | 300,0 | 3,0 | 861,2 | 7,4 | +561,2 | +187,1 | +187,1 |
| Кредиторська заборгованість та поточні зобов'язання | 1480,2 | 14,8 | 2677,1 | 22,9 | 1196,9 | +80,9 | +80,9 |
| Доходи майбутніх періодів | |||||||
| ВСЬОГО | 9993,2 | 100,0 | 11701,6 | 100,0 | 1708,4 | +17,1 | +17,1 |
Як бачимо з наведеної таблиці розмір власного капіталу зменшився на 49,7 тис. грн. або на 0,6 % відносно валюти балансу. Це насамперед пов’язано із зменшенням у структурі власного капіталу нерозподіленого прибутку, він зменшився на кінець 2006 р. порівняно з його початком на 51,9 тис. грн. або на 2,9 % відносно валюти балансу. В 2006 р. також проводилися відрахування до резервного фонду в сумі 3,8 тис. грн., що становить 5% від отриманого річного прибутку підприємства (74,8 тис. грн.).
Незначне зменшення відбулося у статті пасиву “інший додатковий капітал”, яке становило в абсолютній величині 1,6 тис. грн. та у відносній 1,6%, відносно початку року.
Сума позикових коштів у 2006 році збільшилася на 1578,1 тис. грн. або на 102,9 % відносно валюти балансу. Це насамперед пов’язано із залученням короткострокового банківського кредиту – 561,2 тис. грн. та збільшенням кредиторської заборгованості за товари, роботи та послуги - 99,9 тис. грн.
Як бачимо з таблиці поточні зобов’язання за розрахунками з одержаних авансів збільшилися на 783,4 тис. грн. або на 7,8 % відносно валюти балансу. Це означає, що товариство почало більше отримувати авансів під виконання роботи, а також суми попередньої оплати покупцями і замовниками за продукцію і виконані роботи.
Поточні зобов’язання за розрахунками з бюджетом збільшилися на 402,5 тис. грн. або на 4,0 % відносно валюти балансу. Зменшились поточні зобов’язання за розрахунками: зі страхування на 2,6 тис. грн., з оплати праці на