Теоретические аспекты оценки текущего финансового состояния предприятия
Таблица 6
Показатели ликвидности и платежеспособности
| Показатель |
2007 год |
2008 год |
2009 год |
|
Величина собственных оборотных средств (функционирующий капитал) тыс. руб. |
315757 | 2111168 | 2234796 |
|
Коэффициент покрытия (общий) |
2,82 | 5,39 | 1,23 |
|
Коэффициент быстрой ликвидности |
2,12 | 2,47 | 0,72 |
|
Коэффициент абсолютной ликвидности |
1,06 | 0,38 | 0,23 |
|
Доля оборотных средств в активах |
0,67 | 0,60 | 0,73 |
|
Коэффициент покрытия запасов |
6,44 | 3,95 | 3,29 |
Коэффициент абсолютной ликвидности в 2007 году – 1,06, в 2008 году – 0,38, в 2009 году – 0,23. В 2007 и 2008 годах коэффициент входит в нормативное значение, что говорит о благоприятной тенденции для предприятия. Но в 2009 году коэффициент снижается это говорит об ухудшении положения предприятия.
Коэффициент покрытия запасов предприятия в 2007 году – 6,44, в 2008 году – 3,95. Эти значения входят в норматив, что говорит о благоприятной тенденции. В 2009 году – 3,29 Положение на предприятие стабильно, т.к. показатели коэффициента далеки от критического.
Финансовая устойчивость является отражением стабильного превышения доходов над расходами, обеспечивает свободное маневрирование денежными средствами предприятия и путем эффективного их использования способствует бесперебойному процессу производства и реализации продукции. Поэтому финансовая устойчивость формируется в процессе всей производственно – хозяйственной деятельности и является главным компонентом общей устойчивости предприятия.
Одна из важнейших характеристик финансового состояния предприятия – стабильность его деятельности в свете долгосрочной перспективы. Она связана с общей финансовой структурой предприятия, степенью ее зависимости от кредиторов и инвесторов. Поэтому в мировой и отечественной учетно-аналитической практике разработана система показателей.
Коэффициент концентрации собственного капитала характеризует долю владельцев предприятия в общей сумме средств, авансированных в его деятельность. Чем выше значение этого коэффициента, тем более устойчиво, стабильно и независимо от внешних кредиторов предприятие. Минимальное значение показателя должно быть 60%, т.е., если доля собственного капитала меньше, предприятие рассматривается как рисковое для кредиторов и инвесторов.
Коэффициент маневренности собственного капитала показывает какая часть собственного капитала используется для финансирования текущей деятельности, т.е. вложено в обороте средства, а какая часть капитализирована.
Коэффициент долгосрочного привлечения заемных средств характеризует структуру предприятия. Рост показателя – негативная тенденция, означающая, что предприятие все сильнее зависит от внешних инвесторов.
Коэффициент соотношения собственных и привлеченных средств дает наиболее общую оценку финансовой устойчивости предприятия. Рост показателя в динамике свидетельствует об усилении зависимости предприятия от внешних кредиторов и инвесторов.
Расчет коэффициентов в таблице 7.
Таблица 7
Показатели финансовой устойчивости
| Показатель | Формула расчета |
Коэффициент концентрации собственного капитала |
собственный капитал всего хозяйственных средств (нетто) |
| Коэффициент маневренности собственного капитала |
собственные оборотные средства собственный капитал |
| Коэффициент долгосрочного привлечения заемных средств |
долгосрочные обязательства долгосрочные обязательства + собственный капитал |
| Коэффициент соотношения привлеченных и собственных средств |
привлеченный капитал собственный капитал |
|
Показатель |
Год | ||
| 2007 | 2008 | 2009 | |
| Коэффициент концентрации собственного капитала | 0,76 | 0,89 | 0,41 |
| Коэффициент маневренности собственного капитала | 0,57 | 0,55 | 0,34 |
| Коэффициент долгосрочного привлечения заемных средств | 0,00 | 0,00 | 0,00 |
| Коэффициент соотношения привлеченных и собственных средств | 0,32 | 0,12 | 1,44 |
Приведенные данные в таблице 7 показывают, что в 2007 году и в 2008 году устойчивое финансовое положение ухудшилось.
Коэффициент маневренности. В 2007 году на рубль собственного капитала приобретено – 0,57, в 2008 году – 0,55, в 2009 году – 0,34, т.е. до 2009 года происходит снижение вложений в оборотные средства.
Коэффициент концентрации собственного капитала составляет в 2007 году – 0,76, в 2008 году – 0,89. Это говорит о том, что предприятие находится в устойчивом финансовом положении и не зависит от внешних кредиторов. В 2009 году – 0,41. Это свидетельствует об ухудшении финансового положения предприятия.
Коэффициент соотношения собственных и привлеченных средств дает общую оценку финансовой устойчивости. Этот коэффициент показывает сколько на каждый рубль собственных средств вложенных в активы предприятия приходится заемных средств. В 2007 году – 32 коп., в 2008 году – 12 коп., что говорит о хорошем положении, в 2009 году – 144 коп., это не благоприятно и свидетельствует об усилении зависимости от внешних кредиторов и инвесторов.
Оценка деловой активности
Показатели этой группы характеризуют результаты и эффективность текущей основной деятельности. Оценка деловой активности на качественном уровне может быть получена в результате сравнения деятельности предприятия.
Таблица 8
Показатели деловой активности
| Формула расчета | |
| Выручка от реализации, тыс. руб. | - |
| Балансовая прибыль, тыс. руб. | - |
| Производительность труда, тыс. руб./чел. |
Выручка от реализации среднесписочная численность |
| Оборачиваемость средств в расчетах (оборотах) |
выручка от реализации средняя дебиторская |
|
Оборачиваемость средств в расчетах (в днях) |
360 дней оборачиваемость средств в расчетах (оборотах) |
| Оборачиваемость производственных запасов (в оборотах) |
затраты на производство продукции средние производственные запасы |
| Оборачиваемость производственных запасов (в днях) |
360 дней оборачиваемость производственных запасов (в оборотах) |
|
Продолжительность операционного цикла (в днях) |
оборачиваемость средств в расчетах + оборачиваемость производственных запасов |
| Коэффициент погашаемости дебиторской задолженности |
средняя дебиторская задолжность выручка от реализации |
| Оборачиваемость собственного капитала (в оборотах) |
выручка от реализации средняя величина собственного капитала |
|
Оборачиваемость капитала (в оборотах) |
выручка от реализации итог среднего баланса-нетто |
| Показатель | ГОД | ||
| 2007 | 2008 | 2009 | |
|
Выручка от реализации, тыс. руб. |
1214018 | 8464271 | 33508170 |
|
Балансовая прибыль, тыс. руб. |
580545 | 3717113 | 3212566 |
|
Производительность труда, тыс. руб./чел. |
57810 | 108516 | 338466 |
| Оборачиваемость средств в расчетах (оборотах) | 6,6 | 8,4 | 7,3 |
|
Оборачиваемость средств в расчетах (в днях) |
54,5 | 42,8 | 49,3 |
|
Оборачиваемость производственных запасов (в оборотах) |
8,8 | 4,26 | 4,51 |
|
Оборачиваемость производственных запасов (в днях) |
40,9 | 84,5 | 79,8 |
|
Продолжительность операционного цикла (в днях) |
95,4 | 127,3 | 129,1 |
| Коэффициент погашаемости дебиторской задолжности | 0,15 | 0,12 | 0,14 |
|
Оборачиваемость собственного капитала (в оборотах) |
2,22 | 2,21 | 5,05 |
| Оборачиваемость капитала (в оборотах) | 1,68 | 1,97 | 2,07 |
Из приведенных данных видно, что выручка от реализации с каждым годом росла – это положительный момент для предприятия. Балансовая прибыль в 2007 году составила 580545 тыс. рублей, в 2008 году – 3717113 тыс. рублей, в 2009 году – 3212566 тыс. рублей. Производительность труда в 2008 году – 108516 тыс. рублей, это больше чем в 2007 году – 57810 тыс. рублей, в 2009 году – 338466 тыс. рублей, это значительно больше по сравнению с 2007 годом.
Оборачиваемость средств в расчетах (оборотах) составила в 2007 году – 6,6 оборотов, в 2008 году – 8,4 оборотов, в 2009 году – 7,3 оборотов. Это говорит о благоприятной тенденции.
Оборачиваемость производственных запасов в 2008 году составляет – 4,26 оборотов, это значительно меньше по сравнению с 2007 годом – 8,8 оборотов. В 2009 году – 4,51 оборотов, это тоже меньше чем в 2007 году. Это говорит о том, что предприятие не успевает оборачивать производственные запасы в 2008 и 2009 годах, что говорит о неблагоприятной тенденции
Коэффициент погашаемости дебиторской задолженности составляет в 2007 году – 0,15, в 2008 году – 0,12, в 2009 году – 0,14. Это говорит о том, что предприятие справляется с погашением дебиторской задолженности.
Для характеристики рентабельности вложений в деятельности того или иного вида относятся – рентабельность собственного капитала. Экономическая интерпретация этого показателя – сколько рублей прибыли приходится на один рубль собственного капитала. Для расчетов будем использовать чистую прибыль.
Расчет показателей предоставлен в таблице 9.
Таблица 9
Показатели рентабельности работы
| Показатель | Формула расчета |
| Чистая прибыль, тыс. руб. |
балансовая прибыль – платежи в бюджет |
| Рентабельность основной деятельности |
прибыль (результат) от реализации затраты на производство продукции |
| Рентабельность основного капитала |
чистая прибыль итог среднего баланса-нетто |
| Рентабельность собственного капитала |
чистая прибыль средняя величина собственного капитала |
| Период окупаемости капитала |
сред. Величина собств-го капитала чистая прибыль |
| Показатель | ГОД | ||
| 2007 | 2008 | 2009 | |
| Чистая прибыль, тыс. руб. | 530490 | 3181304 | 3212566 |
| Рентабельность основной деятельности, % | 92,0 | 114,0 | 17,0 |
| Рентабельность основного капитала, % | 73,0 | 74,0 | 19,0 |
| Рентабельность собственного капитала, % | 97,0 | 83,0 | 48,0 |
| Период окупаемости капитала, лет | 1,03 | 1,20 | 2,06 |
Из приведенных данных видно, что чистая прибыль предприятия с каждом годом росла. В 2007 году – 530490 тыс. рублей, в 2008 году – 3181304 тыс. рублей в 2009 году 3212566 тыс. рублей.
Рентабельность основной деятельности в 2008 году составила 114%, то есть 1,14, рублей прибыли на рубль собственного капитала, что значительно больше, чем в 2007 году, в 2009 году 17%, - это очень мало по сравнению с 2007 годом.
Рентабельность собственного капитала имеет тенденцию к снижению это говорит о том, что с каждым годом все меньше приходиться прибыли на рубль собственного капитала. В 2007 году – 97%, в 2008 году – 83%, в 2009 году –48%.
Прогнозирование возможности банкротства
Рассчитаем индекс кредитоспособности. Этот метод предложен в 1968 году известным западным экономистом Альтманом. Индекс Альтмана представляет собой функцию от некоторых показателей, характеризующих экономический потенциал предприятия и результаты его работы за истекший период. В общем виде индекс кредитоспособности (Z) имеет вид:
Z = 3.3 К1 + 1.0 К2 + 0,6 К3 + 1.4 К4 + 1,2 К5, (9)
где показатели К1, К2, К3, К4, К5, рассчитываются последующим алгоритмам, см. таблицу 10.
Таблица 10
Алгоритм расчета показателей банкротства
| Показатель | Формула расчета |
| К1 |
Прибыль до выплаты процентов Всего активов (бал. на конец года) |
| К2 |
Выручка от реализации Всего активов |
| К3 |
Собственный капитал (рыночная оценка) Привлеченный капитал |
| К4 |
Реинвестированная прибыль Всего активов |
| К5 |
Собственные оборотные средства Всего активов |
| Показатель | Год | ||
| 2007 | 2008 | 2009 | |
| К1 | 0,80 | 0,86 | 0,31 |
| К2 | 1,68 | 1,96 | 2,10 |
| К3 | 0,0 | 0,0 | 0,0 |
| К4 | 0,59 | 0,81 | 0,17 |
| К5 | 0,68 | 0,60 | 0,73 |
Индекс Альтмана характеризуется следующим неравенством:
Z - счет
меньше 1,8 - вероятность банкротства очень высока;
от 1,8 до 2,7 - очень высокая;
от 2,7 до 2,9 - возможно;
от 3 и больше -очень низкая.
Расчет индекса кредитоспособности для 2007 года:
Z - счет =3,3 0,80 +1,0 1,68 + 0 + 1,4 0,59 +1,2 0,68 = 5,96
Индекс кредитоспособности для 2008 года:
Z счет = 6,31.
Индекс кредитоспособности для 2009 года:
Z счет =4,23
Из расчетов видно, что за анализируемый период (2007, 2008, 2009г.г.) вероятность банкротства очень низкая и финансовое положение предприятия устойчивое.
Глава 3 Рекомендации по улучшению финансового состояния на ООО "Челяоблстрой"
Продолжительное эффективное использование материальных и энергетических ресурсов требует организации экономии сырья, материалов и энергетических ресурсов, которые должны охватить все сферы деятельности предприятия. Основой для организации этой экономии является ориентированное на нее технологическое развитие предприятия, которое охватывает четыре комплексные задачи:
1) Экономия сырья, материалов и энергетических ресурсов, заложенная в процессе разработки изделий:
а) Экономия сырья и материалов при выпуске уже разработанных изделий при конструировании новых изделий и при дифференциации изделий по ассортименту в тыс. руб.;
б) Экономия сырья, материалов и энергетических ресурсов в результате оптимизации технологического процесса при производстве изделий в тыс. руб.;
в) Переориентация ранее оформленных изделий на экономически более выгодные сырье, материалы, узлы и детали, а также энергетически более экономные технологические процессы производства готовой продукции в тыс. руб.;
г) Относительное уменьшение претензий у клиентов в результате повышения качества изделий, создания новых потребительских изделий и улучшение внешнего оформления систем изделий (с точки зрения конкурентоспособности изделий) в тыс. руб.;
д) Экономия сырья и материалов, энергетических ресурсов и технических средств в процессе осуществления упаковки, транспортировки, погрузки-разгрузки и складирования готовой продукции в тыс. руб.
2) Экономия сырья и материалов посредством улучшения аппликации изделия:
а) Экономия сырья и материалов посредством использования общепринятых или специфических (специально приспособленных для клиента) рецептур, предписаний по обработке и технике применения изделий в тыс. руб.;
б) Оптимизация ассортимента изделий с осуществлением экономии сырья и материалов и энергетических ресурсов посредством изменения (расширения или сужения) областей применения выпускаемых в настоящее время изделий в тыс. руб.;
в) Проведение консультаций с заказчиками изделий по дальнейшей обработке и, соответственно, по применению поставляемых изделий, а также по решению проблем, которые возникают в процессе обработки и применения изделий в тыс. руб.;
г) Исследование отказов работы изделий у заказчиков, обусловленных применением того или иного сырья (или материалов), и устранение причин, вызывающих отказы в работе изделий в тыс. руб.;
3) Экономия сырья и материалов посредством усовершенствования технологического процесса:
а) Разработка и использование технологических процессов, которые гарантируют высокое и стабильное качество изделий в тыс. руб.;
б) Сокращение, обусловленное использованием того или иного технологического процесса, расходов сырья и материалов, энергетических ресурсов на единицу выпускаемой продукции, а также потерь сырья и материалов и энергетических ресурсов в тыс. руб.;
в) Повышение способности приспосабливаемости разработанных технологических процессов к измененным видам сырья и материалов и материально - существенным специфическим требованиям потребителей готовой продукции в тыс. руб.;
г) Разработка технологических решений для продолжительного или оперативного замещения (взаимозаменяемости) сырьевых и вспомогательных материалов, а также энергетических ресурсов в тыс. руб.;
д) Сокращение потребности в сырье и материалах для настройки и внедрения технологических процессов в тыс. руб.
4) Экономия сырья и материалов и энергетических ресурсов посредством осуществления исследований и разработок в областях использования сырья и материалов и энергетических ресурсов.
а) Исследование и использование конструктивных и технологических свойств сырья и материалов в тыс. руб.
б) Поиск новых и расширение области использования известных конструктивных и технологических решений, пригодных для использования первичного и вторичного сырья и материалов в тыс. руб.
в) конструктивных и технологических возможностей взаимозаменяемости материальных ресурсов в тыс. руб.
г) Исследование и разработка конструктивных и технологических экономических решений, а также решений, которые могут быть использованы для взаимозаменяемости энергоносителей и применяемых источников энергии, среди которых немаловажное значение занимают источники энергии, осуществляемые посредством отвода тепла в тыс. руб.
Поскольку вторичное использование отходов производства предписано законом, то затраты, необходимые для осуществления этого мероприятия, тоже следует уменьшать. То же самое следует делать и с точки зрения предпринимательской этики.
В целях снижения себестоимости и повышения рентабельности товарной продукции, на данном предприятии предлагается внедрить следующие мероприятия:
- применить ресурсосберегающую технологию – экономический эффект составит 169987 тыс.руб. в год;
В настоящее время на предприятии следует более полно использовать возможности ремонтного и инструментального цехов, в частности, необходимо освоить изготовление запасных частей к дорогостоящему импортному оборудованию, такие прецеденты уже есть на московских аналогичных предприятиях. В данный момент на предприятии установлено импортное оборудование на сумму 1800 млн. рублей. При этом ежемесячные затраты на запчасти составляют 1% от общей стоимости оборудования. Следовательно, сумма затрат на запасные части по импортному оборудованию в месяц можно рассчитать по формуле:
Ззг = Соб х 0,01х 12 мес. (10)
где Ззг – сумма затрат на запасные части в год, тыс. руб.;
Соб – стоимость импортного оборудования, тыс. руб.;
12 мес. – 12 месяцев.
1800 млн. руб. х 0,01 = 18 млн. руб. в месяц, следовательно, за год затраты составляют: 18 млн. руб. х 12 мес. = 216 млн. руб.
Стоимость новой ремонтной линии "Unido" (Швейцария), включая ее установку, обойдется предприятию в 60130 тыс. рублей. Следует учесть что на данном предприятии списание амортизации производится линейным способом. Учитывая, что срок службы ремонтной линии "Unido" составляет 10 лет подсчитаем амортизационные отчисления за год.
Агод = Срл /10 лет (11)
где Агод – амортизационные отчисления на ремонтную линию "Unido" в год.
Срл – стоимость ремонтной линии, включая ее установку.
Агод = 60130 тыс. руб. / 10 лет = 6013 тыс. руб.
Затраты в год на перепрофилирование и заработную плату рабочих составят – 8200 тыс. рублей (Зр). Затраты на материалы, потребляемые для восстановительного ремонта и обслуживание данного оборудования составят – 31800 тыс. рублей (Зм). Структура расходов на производство запчастей на новой ремонтной линии за 1 год представлена в таблице 11.
Таблица 11
Структура расходов на производство запчастей на новой ремонтной линии за 1 год
|
№ п/п |
Статья расходов за 1 год |
Сумма за год (тыс. руб.) |
| 1. | амортизационные отчисления на ремонтную линию "Unido" (Агод) | 6013 |
| 2. | Затраты на перепрофилирование и заработную плату рабочих (Зр) | 8200 |
| 3. | Затраты на материалы, потребляемые для восстановительного ремонта и обслуживание данного оборудования (Зм) | 31800 |
| 4. | ИТОГО: (Агод+ Зр+ Зм) | 46013 |
Таким образом, при использовании новой ремонтной линии "Unido" (Швейцария), ежегодная экономия (ЭГОД) составит:
ЭГОД = Ззг – ( Агод+ Зр+ Зм) (12)
где, ЭГОД - ежегодная экономия за счет работы ремонтной линии;
Ззг – сумма затрат на запасные части в год, тыс. руб.;
Агод - амортизационные отчисления на ремонтную линию "Unido", тыс. руб.;
Зр - затраты на перепрофилирование и заработную плату рабочих, тыс. руб.;
Зм - затраты на материалы, потребляемые для восстановительного ремонта и обслуживание данного оборудования, тыс. руб.
ЭГОД = 216000 тыс. руб. – (6013 тыс. руб. + 8200 тыс. руб. + 31800 тыс. руб.) = 169987 тыс. руб.
Итак, экономический эффект от данного мероприятия составил 169987 тыс. руб.
Организация автосервиса грузовых автомобилей в транспортном цехе – 21740,5 тыс. руб. в год;
На данном предприятии есть возможность организации автомастерской, для этого есть свободные площади с необходимым оборудованием. Причем, автосервис целесообразно сделать направленным на ремонт автомобилей типа КАМАЗ, МАЗ, так как есть специальное оборудование и необходимый опыт. Прогнозируемый объем заказов на капитальный ремонт подвески и двигателя составляет 47 автомобилей. Средняя прибыль с каждого заказа 38546 рублей. Прибыль за год от предлагаемого мероприятия рассчитаем по формуле:
Пгод = VЗ х П1 х 12 мес. (13)
где VЗ – среднемесячный объем заказов (в капитальных ремонтах автомобилей), тыс. руб.;
П1 – средняя прибыль с одного заказа, тыс. руб.;
12 мес. – 12 месяцев
Следовательно, ежемесячная прибыль составит 38546 руб. х 47 шт. = 1811,38 тыс. рублей.
Прибыль за год от внедрения данного мероприятия (Пгод) составит
1811,38 тыс. руб. х 12 мес. = 21740,5 тыс. руб.
вывести из эксплуатации излишние производственные площади – 10512 тыс.руб. в год.
На предприятии есть в наличии не используемые производственные помещения площадью 4380 м2. Эти площади можно сдать в аренду крупнейшему дилеру "АСТАНА-МОТОРС" по продаже автомобилей импортного производства. Стоимость арендной платы по предварительным оценкам составляет 200 рублей за 1м2 за 1 месяц.
Следовательно, можно подсчитать сумму прибыли за год от аренды указанных площадей.
ПА = См х S х 12 мес. (14)
где ПА - сумму прибыли за год от аренды указанных площадей, тыс. руб. См – стоимость аренды 1 м2 в месяц, руб. S – площадь помещения сдаваемого в аренду, м2.
12 мес. – 12 месяцев
ПА = 200 руб. x 4380 м2 х 12 мес. = 10512 тыс. рублей
Совокупность предлагаемых мероприятий и суммы экономических эффектов представлены в таблице 12.
Таблица 12
Совокупность предлагаемых мероприятий и суммы экономических эффектов
| п/п | Мероприятие | Экономический эффект за год в тыс. руб. |
| 1. | Применить ресурсосберегающую технологию (ЭГОД) | 169987 |
| 2. | Организация автосервиса грузовых автомобилей в транспортном цехе (Пгод) | 21740,5 |
| 3. | Вывести из эксплуатации излишние производственные площади (ПА) | 10512 |
| 4. | ИТОГО: Эобщ = ЭГОД + Пгод+ ПА | 202239,5 |
Таким образом, суммарный эффект должен составить Эобщ:
Эобщ = ЭГОД + Пгод+ ПА =169987+21740,5+10512 = 202239,5 тыс.руб.
Учитывая, что за 2009 год затраты на производство и сбыт продукции составили (ЗПР) 18897447 тыс.руб., а чистая прибыль (ВР) 3212566 тыс.руб., следовательно, рентабельность товарной продукции найдем по формуле:
RТП = ЧП/ ЗПР (15)
где, RТП - рентабельность товарной продукции, %;
ЧП – чистая прибыль, тыс. руб.;
ЗПР - затраты на производство и сбыт продукции, тыс. руб.
RТП = 3212566/ 18897447 = 17%
Следовательно, рентабельность товарной продукции на данном предприятии составила 17%.
Теперь подсчитаем рентабельность товарной продукции при условии внедрения вышеуказанных технологий:
RТПТ = ЧП/ (ЗПР - Эобщ)
3212566 / (18897447 тыс.руб. – 202239,5 тыс.руб.) = 17,2%
Итак, рентабельность товарной продукции составила 17,2%, следовательно, произошел рост рентабельности товарной продукции на 0,2%.
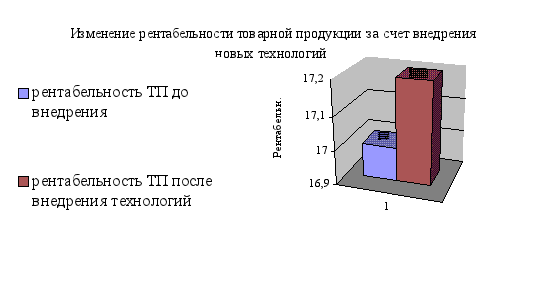
Рис. 4 Рост рентабельности товарной продукции за счет технологических мероприятий
На рисунке 4 графически изображен рост рентабельности товарной продукции, увеличенный в результате применения мероприятий в таблице 14.
Заключение
Общая характеристика и анализ финансово-хозяйственной деятельности ООО "Челябоблстрой" показали, что предприятие во многом успешно преодолевает трудности мирового финансового кризиса.
В финансово-хозяйственной деятельности предприятия наметились положительные тенденции.
В 2009 году увеличилась прибыль по сравнению с 2007, 2008 годами. Стабилизируются потоки денежных средств. Их структура становится более рациональной.
Вместе с тем, еще существуют негативные стороны в финансово-хозяйственной деятельности ООО "Челябоблстрой":
- увеличилась себестоимость и произошло снижение рентабельности;
- следует обратить внимание на статью эксплуатации машин и механизмов;
Улучшить финансовое состояние и создать условия развития можно, сосредоточив усилие на снижении убыточности и повышение прибыльности и рентабельности предприятия.
Финансовое состояние предприятия нуждается в улучшении. Однако достижение этого за счет повышения платы за оказываемые услуги или снижение расходов на эксплуатацию машин и механизмов нельзя признать целесообразным.
С учетом вышеизложенного для ООО "Челябоблстрой" разработан комплекс мер по совершенствованию системы управления рентабельностью и ликвидностью:
с целью использования возможностей ремонтного и инструментального цехов необходимо освоить восстановление запасных частей к дорогостоящему импортному оборудованию с помощью приобретения новой ремонтной линии “Unido” (Швейцария). Затраты на реализацию этого мероприятия с учетом амортизации ремонтной линии, материальных затрат для ремонта, затрат на перепрофилирование оборудования и заработную плату рабочих составляет 46013 тыс.руб. в год. Учитывая, что в настоящее время на закуп аналогичных материалов (без восстановления материалов) предприятие тратит 216 млн. руб. в год, экономический эффект от данного мероприятия составит 169980 тыс.руб в год.
Учитывая, что на предприятии имеются свободные площади в транспортном цехе, а так же не задействованное на полную мощность оборудование для ремонта автомобилей типа КАМАЗ и МАЗ предлагается организовать на базе транспортного цеха автомастерскую, осуществляющую капитальный ремонт подвески и двигателя. Ожидаемый экономический эффект от данного мероприятия рассчитан исходя из предполагаемого объема заказов – 47 автомобилей, что соответствует числу обращений потенциальных заказчиков к руководству предприятия за предыдущий год. Сумма экономического эффекта составит 21740, 5 тыс.руб.
учитывая, что на предприятии имеются неиспользуемые производственные помещения площадью 4380 м.кв. предлагается сдать эти площади в аренду крупнейшему в Казахстане дилеру по продаже автомобилей “АстанаМоторс”. Стоимость арендной платы предлагается установить 200р. за 1 м.кв. и сумма выручки за год от аренды указанных площадей составит 10512 тыс.руб.
Указанные мероприятия позволят увеличить выручку от продаж и снизить себестоимость продукции. До внедрения указанных мероприятий рентабельность товарной продукции составляла 17%. По нашим расчетам после внедрения предложенных мероприятий произойдет рентабельности товарной продукции на 0,2%:
Список использованной литературы
Абрамов А.Е. Основы анализа финансовой, хозяйственной и инвестиционной деятельности предприятия в 2-х ч. М.: Экономика и финансы АКДИ, 2007.
Анташов В., Уварова Г. Многофакторный анализ и оценка финансовых результатов. // Экономика и жизнь. – 2009. - № 17 (апр). – с.9.
Астахов В.П. Анализ финансовой устойчивости и процедуры, связанные с банкротством. М.: Ось - 89, 2005. 80 с.
Баканов М.И., Шеремет А.Д. Теория экономического анализа. - М.: Финансы и статистика, 2009. – 385 с.
Гиляровская Л.Т., Ендовицкий Д.А. Финансово – инвестиционный анализ и аудит коммерческих организаций. – Воронеж: ВГУ, 2005. – 384 с.
Донцова Л.В., Никифоров Н.А. Анализ финансовой отчетности: Учебное пособие. – М.: Издательство "Дело и Сервис", 2009. – 336 с.
Ефимова О.В. Финансовый анализ: Учеб. пособие. – 5-е изд., перераб. и доп. – М.: Бухгалтерский учет, 2009. – 354 с.
Карлин Т.Р. Анализ финансовых отчетов: учебник. – М.: ИНФРА – М, 2007. – 361 с.
Купчина Л.А. Анализ финансовой деятельности с помощью коэффициентов. // Бухгалтерский учет, 2009, № 2. - с.51-55.
Литвин М.И. О факторном методе планирования прибыли и рентабельности. // Финансы, 2009, № 2.
Любушин Н.П., Лещева В.Б. Анализ финансово – экономической деятельности предприятия. ЮНИТИ, М. – 2009. – 99.
Савицкая Г.В. Анализ хозяйственной деятельности предприятия: 3-е изд., Новое издание, 2007.
Симачев Ю.Р. Финансовое состояние и финансовая политика производственных предприятий. // Российский экономический журнал, 2008, №8. - 33-41.
Финансы предприятий. /Под ред. проф. Колчиной Н.В. – М.: ЮНИТИ, 2008.
Шеремет А.Д., Сайфулин Р.С. Финансы предприятий. – М.: ИНФРА-М, 2007. – 343 с.
Размещено на