Прогнозный алгоритм управления внеоборотными активами фирмы
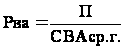 (1.18)
где П – прибыль (убытки) до налогообложения;
СВАср.г. – среднегодовая стоимость внеоборотных активов.
При наличии отчетных данных за ряд периодов проводится трендовый анализ, т.е. рассчитывают абсолютные и относительные отклонения по отношению к предшествующим периодам, а также определяют средние отклонения.
Абсолютное отклонение рассчитывается по формуле:
Оабс = Дотч. года – Дпред.года, (1.19)
где Оабс – абсолютное отклонение;
Дотч. года – данные отчетного года;
Дпред.года – данные предыдущего года.
Относительное отклонение рассчитывается по формуле:
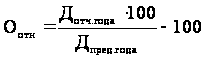 (1.20)
где Оотн – относительное отклонение.
Или по формуле:
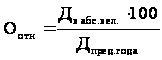 (1.21)
где Д в абс.вел. – данные в абсолютной величине.
Среднее отклонение рассчитывается по формуле:
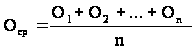 (1.22)
где Оср – среднее отклонение;
О1 + О2 +…+ Оn– общая сумма отклонений за весь изучаемый период;
n – количество данных.
Таким образом, на основе выше рассмотренных показателей оценки управления внеоборотными активами фирмы сформирован следующий алгоритм расчета показателей управления внеоборотными активами фирмы, разделенный на три блока.
Блок 1. Анализ динамики и структуры внеоборотных активов фирмы.
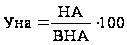
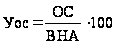
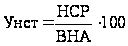
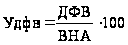
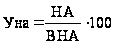
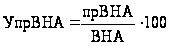
DП= ПСвнак- ПСвнан
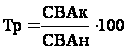
Таблица 1.1.
Структура внеоборотных активов фирмы.
| Показатель | 2004 год | 2005 год | 2006 год | 2007 год | 2008 год | |||||
| Тыс. руб. | % к итогу | Тыс. руб. | % к итогу | Тыс. руб. | % к итогу | Тыс. руб. | % к итогу | Тыс. руб. | % к итогу | |
| НЕМАТЕРИАЛЬНЫЕ АКТИВЫ | ||||||||||
| ОСНОВНЫЕ СРЕДСТВА | ||||||||||
| Незавершенное строительство | ||||||||||
| Долгосрочные финансовые вложения | ||||||||||
| Отложенные налоговые активы | ||||||||||
| Прочие внеоборотные активы | ||||||||||
| ИТОГО | 100 | 100 | 100 | 100 | 100 | |||||
Таблица 1. 2
Динамика внеоборотных активов фирмы.
| Показатель | 2005 год | 2006 год | 2007 год | 2008 год | За весь рассматриваемый период | |||||
| +/- тыс. руб | Темп роста % | +/- тыс. руб | Темп роста % | +/- тыс. руб | Темп роста % | +/- тыс. руб | Темп роста % | +/- тыс. руб | Темп роста % | |
| НЕМАТЕРИАЛЬНЫЕ АКТИВЫ | ||||||||||
| ОСНОВНЫЕ СРЕДСТВА | ||||||||||
| Незавершенное строительство | ||||||||||
| Долгосрочные финансовые вложения | ||||||||||
| Отложенные налоговые активы | ||||||||||
| Прочие внеоборотные активы | ||||||||||
| ВСЕГО | ||||||||||
Блок 2. Анализ показателей, характеризующих состояние внеоборотных активов и их эффективное использование.
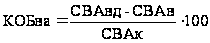
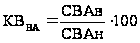
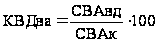
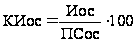
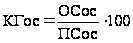
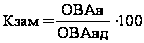
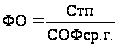
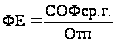
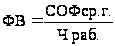
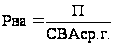
Таблица 1.3.
| Коэффициент | Период | За весь рассматриваемый период | ||||||
| 2004 г. | 2005 г. | 2006 г. | 2007 г. | 2008 г. | min | сред | max | |
| Коэффициент обновления, % | ||||||||
| Коэффициент выбытия, % | ||||||||
| Коэффициент ввода, % | ||||||||
| Коэффициент износа, % | ||||||||
| Коэффициент годности, % | ||||||||
| Коэффициент замены, % | ||||||||
| Фондоотдача, руб. | ||||||||
| Фондоемкость,руб | ||||||||
| Фондовооруженность, руб. | ||||||||
| Рентабельность, руб. | ||||||||
Анализ состояния и эффективности управления внеоборотными активами фирмы.
Блок 3. Трендовый анализ
Оабс = Дотч. года – Дпред.года
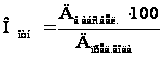
Таблица 1.4
Абсолютные и относительные отклонения по отношению к предыдущим периодам.
| Показатель | 2005 год | 2006 год | 2007 год | 2008 год | Среднее | |||||
| абс. руб | отн % | абс. руб | отн. % | абс. руб | отн. % | абс. руб | отн. % | абс. руб | отн. % | |
| Фондоотдача | ||||||||||
| Фондоемкость | ||||||||||
| Фондовооруженность | ||||||||||
| Рентабельность | ||||||||||
Таким образом, рассмотрев теоретическую и методологическую основу управления внеоборотными активами фирмы, выбран расчетный алгоритм оценки эффективности управления внеоборотными активами фирмы, который включает в себя три блока. Он лежит в основе экспресс - диагностики управления внеоборотными активами в Открытом акционерном обществе «Завод СТАРТ».
2. Экспресс-диагностика управления внеоборотными активами ОАО «Завод СТАРТ»
2.1 Расчет показателей эффективности управления внеоборотными активами фирмы
В настоящее время ОАО «Завод СТАРТ» расположен по юридическому адресу Курганская область, город Далматово, улица Рукманиса, дом 31.
За время многолетнего развития накоплен огромный опыт в изготовлении высококачественных емкостей любых объемов с использованием передовых технологий.
Основные направления деятельности предприятия в настоящее время различны: автоцистерны для перевозок пищевых жидкостей (молоко, вода, спирт и т.д.) на любых видах шасси, прицепов и полуприцепов; специальные транспортные средства для перевозки нефтепродуктов и топливозаправщики; вакуумные машины; контейнер - цистерны; резервуары вертикальные марки Я-ОСВ и Р4-ОХР; резервуары горизонтальные марки Р4-ОХР.
На предприятии находится в эксплуатации 34 корпуса общей площадью 72008м2; подъездные железнодорожные пути 180 п/м; автодорога с асфальтовым покрытием и с покрытием железобетонными плитами 17346,8м2 или 2396,5 п/м. За последние 5лет осуществлялся ремонт зданий и сооружений. Корпусы, железнодорожные пути и автодороги находятся в хорошем состоянии.
Из-за низкой загрузки основных фондов корпус № 110 производственной площадью 13720м2 выведен из эксплуатации и законсервирован. По той же причине сдана в аренду с правом выкупа складская площадка площадью 17002м2.
В незавершенном строительстве числится производственный корпус № 116 - 22097м2 и магазин 2838,5м2.
На заводе находится в эксплуатации металлорежущего оборудования 262 единицы; кузнечнопрессового оборудования 89 единиц; деревообрабатывающего - 14 единиц; подъемно-транспортного 114 единиц; сварочного оборудования - 182 единицы; специального технологического оборудования - 127 единиц. Возраст оборудования с 10 до 30 лет и выше, но в связи с низкой загрузкой и ежегодным проведением ППР оборудование находится в удовлетворительном состоянии.
Произведем расчет основных показателей управления внеоборотными активами фирмы в соответствии с выбранным алгоритмом на основе данных бухгалтерской отчетности ОАО «Завод СТАРТ» за 2004 – 2008 годы. В связи с тем, что с 2004 по 2006 годы нематериальные активы на балансе предприятия не числились, расчет будет производиться с 2007 года.
Доля нематериальных активов:
2007 год = 185:126514·100=0,15%
2008 год = 162:132313·100=0,12%
Доля основных средств:
2004 год = 11988: 127637· 100= 93,69%
2005 год = 116028: 122197· 100= 94,95%
2006 год = 113291: 120281· 100= 94,19%
2007 год = 118241: 126514· 100= 93,46%
2008 год = 123441: 132313· 100= 93,3%
Доля незавершенного строительства:
2004 год = 4873: 127637· 100= 3,82%
2005 год = 3795: 122197· 100= 3,11%
2006 год = 4413: 120281· 100= 3,67%
2007 год = 5695: 126514· 100= 4,5%
2008 год = 6497: 132313· 100= 4,91%
Доля долгосрочных финансовых вложений:
год =1898: 127637· 100= 1,49%
2005 год = 1898: 122197· 100= 1,55%
2006 год = 1898: 120281· 100= 1,58%
2007 год = 1882: 126514· 100= 1,49%
2008 год = 1883: 132313· 100= 1,42%
Доля отложенных налоговых активов:
2004 год = 113: 127637· 100= 0,1%
2005 год = 200: 122197· 100= 0,16%
2006 год = 165: 120281· 100= 0,14%
2007 год = 332: 126514· 100= 0,26%
2008 год = 297: 132313· 100= 0,22%
Доля прочих внеоборотных активов:
2006 год = 514: 120281· 100= 0,42%
2007 год = 179: 126514· 100= 0,14%
год = 33: 132313· 100= 0,03%
Согласно таблицы 1 Блока 1 расчетного алгоритма полученные результаты расчета сведены в таблицу 2.1.
Таблица 2.1.
Структура внеоборотных активов ОАО «Завод СТАРТ» за 2004 – 2008 годы
| Показатель | 2004 год | 2005 год | 2006 год | 2007 год | 2008 год | |||||
| Тыс. руб. | % к итогу | Тыс. руб. | % к итогу | Тыс. руб. | % к итогу | Тыс. руб. | % к итогу | Тыс. руб. | % к итогу | |
| НЕМАТЕРИАЛЬНЫЕ АКТИВЫ | - | - | - | - | - | - | 185 | 0,15 | 162 | 0,12 |
| ОСНОВНЫЕ СРЕДСТВА | 119588 | 93,69 | 116028 | 94,95 | 113291 | 94,19 | 118241 | 93,46 | 123441 | 93,3 |
| Незавершенное строительство | 4873 | 3,82 | 3795 | 3,11 | 4413 | 3,67 | 5695 | 4,5 | 6497 | 4,91 |
| Долгосрочные финансовые вложения | 1898 | 1,49 | 1898 | 1,55 | 1898 | 1,58 | 1882 | 1,49 | 1883 | 1,42 |
| Отложенные налоговые активы | 113 | 0,1 | 200 | 0,16 | 165 | 0,14 | 332 | 0,26 | 297 | 0,22 |
| Прочие внеоборотные активы | 1165 | 0,9 | 276 | 0,23 | 514 | 0,42 | 179 | 0,14 | 33 | 0,03 |
| ВСЕГО | 127637 | 100 | 122197 | 100 | 120281 | 100 | 126514 | 100 | 132313 | 100 |
Согласно таблице 2 Блока 1 расчетного алгоритма результаты расчета сведены в таблицу 2.2.
Таблица 2. 2.
Динамика внеоборотных активов ОАО «Завод СТАРТ» за 2005 – 2008 годы
| Показатель | 2005 год | 2006 год | 2007 год | 2008 год | За весь рассматриваемый период | |||||
| +/-, тыс. руб. | Темп роста % | +/- тыс. руб | Темп роста % | +/- тыс. руб | Темп роста % | +/- тыс. руб | Темп роста % | +/- тыс. руб | Темп роста % | |
| НЕМАТЕРИАЛЬНЫЕ АКТИВЫ | - | - | - | - | 185 | - | -23 | 87,6 | - | - |
| ОСНОВНЫЕ СРЕДСТВА | -3560 | 97,0 | -2737 | 97,6 | 4950 | 104,4 | 5200 | 104,4 | 3853 | 103,2 |
| Незавершенное строительство | -1078 | 77,9 | 618 | 116,3 | 1282 | 129 | 802 | 114 | 1624 | 133,3 |
| Долгосрочные финансовые вложения | 0 | 100 | 0 | 100 | -16 | 99,2 | 1 | 100 | -14 | 99,2 |
| Отложенные налоговые активы | 87 | 177 | -35 | 82,5 | 167 | 201,1 | -35 | 89,5 | 184 | 262,8 |
| Прочие внеоборотные активы | -889 | 23,7 | 238 | 186,2 | -335 | 34,8 | -146 | 18,4 | -1132 | 2,8 |
| ВСЕГО | -5440 | 95,7 | -1916 | 98,4 | 6233 | 105,2 | 5799 | 104,6 | 4676 | 103,7 |
Согласно Блоку 2 выбранного расчетного алгоритма проведем оценку состояния внеоборотных активов фирмы и их эффективного использования. Рассчитаем выбранные показатели за каждый период.
Коэффициент обновления основных средств:
2004 год = 6167 – 4460: 204505·100= 0,8%
2005 год = 5583 – 2851: 207237·100= 1,3%
2006 год = 6348 – 3853: 209732·100= 1,2%
2007 год = 14218 – 1580: 222470·100= 5,7%
2008 год = 16788 – 400: 238858·100= 6,9%
Коэффициент ввода основных средств:
2004 год = 6167: 204505·100= 3 %
2005 год = 5583: 207237·100= 2,7%
2006 год = 6348: 209732·100= 3 %
2007 год = 14218: 222470·100= 6,4%
2008 год = 16788: 238858·100= 7 %
Коэффициент выбытия основных средств:
2004 год = 4460: 202798·100= 2,2%
2005 год = 2851: 204505 ·100= 1,4%
2006 год = 3853: 207237·100= 1,9%
2007 год = 1580: 209732·100= 0,8%
2008 год = 400: 222470·100= 0,2%
Коэффициент износа основных средств:
2004 год =56034: 204505· 100=27,4%
2005 год =63829: 207237· 100=30,8%
год = 62290: 209732· 100=29,7%
2007 год = 64739: 222470· 100=29,1;%
2008 год =67597: 238858· 100=28,3%
Коэффициент годности основных средств:
2004 год = 148471: 204505· 100= 72,6%
2005 год = 143408: 207237· 100= 69,2%
2006 год = 147442: 209732· 100= 70,3%
2007 год = 157731: 222470· 100= 70,9%
2008 год = 171261: 238858· 100= 71,7%
Коэффициент замены основных средств:
2004 год = 4460: 6167 · 100= 72,3%
2005 год =2851: 5583 · 100= 51,1%
2006 год = 3853: 6348 · 100= 60,7%
2007 год = 1580: 14218 · 100= 11,1%
2008 год = 400: 16788 · 100= 2,4%
Фондоотдача:
2004 год = 647985: 204505 = 3,17
2005 год = 344631: 207237 = 1,66
2006 год = 413640: 209732 = 1,97
2007 год = 587291: 222470 = 2,64
2008 год = 812170: 238858 = 3,4
Фондоемкость:
2004 год = 204505: 647985 = 0,32 руб.
2005 год = 207237: 344631 = 0,6 руб.
2006 год = 209732: 413640 = 0,5 руб.
2007 год = 222470: 587291 = 0,38 руб.
2008 год = 238858: 812170 = 0,29 руб.
Фондовооруженность:
2004 год = 204505: 628 = 325,6 руб.
2005 год = 207237: 637 = 325,3 руб.
2006 год = 209732: 605 = 346,7 руб.
2007 год = 222470: 640 = 347,6 руб.
2008 год = 238858: 699 = 341,7 руб.
Полученные результаты расчетов приведены в таблице 2.3.
Таблица 2.3
Анализ эффективности управления внеоборотными активами фирмы.
| Коэффициент | Период | За весь рассматриваемый период | ||||||
| 2004 | 2005 | 2006 | 2007 | 2008 | min | сред | max | |
| Коэффициент обновления основных средств, % | 0,8 | 1,3 | 1,2 | 5,7 | 6,9 | 0,8 | 3,18 | 6,9 |
| Коэффициент выбытия основных средств, % | 2,2 | 1,4 | 1,9 | 0,8 | 0,2 | 0,2 | 1,3 | 2,2 |
| Коэффициент ввода основных средств, % | 3 | 2,7 | 3 | 6,4 | 7 | 2,7 | 4,42 | 6,4 |
| Коэффициент износа основных средств, % | 27,4 | 30,8 | 29,7 | 29,1 | 28,3 | 27,4 | 29,16 | 30,8 |
| Коэффициент годности основных средств, % | 72,6 | 69,2 | 70,3 | 70,9 | 71,7 | 69,2 | 70,84 | 72,6 |
| Коэффициент замены основных средств, % | 72,4 | 51,1 | 60,7 | 11,1 | 2,4 | 2,4 | 39,54 | 72,4 |
| Фондоотдача, руб. | 3,17 | 1,66 | 1,97 | 2,64 | 3,4 | 1,66 | 2,57 | 3,4 |
| Фондоемкость. руб. | 0,32 | 0,6 | 0,5 | 0,38 | 0,29 | 0,29 | 0,42 | 0,6 |
| Фондовооруженность, руб. | 325,6 | 325,3 | 346,7 | 347,6 | 341,7 | 325,3 | 337,38 | 347,6 |
| Рентабельность основных средств, руб. | 0,3 | 0,7 | 0,15 | 0,3 | 0,5 | 0,15 | 0,39 | 0,7 |
Согласно Блоку 3 выбранного расчетного алгоритма проведем трендовый анализ.
Фондоотдача:
Абсолютное отклонение:
2005 год = 1,66 – 3,17 = -1,51 руб.
год = 1,97 – 1,66 = +0,31 руб.
год = 2,64 – 1,97 = +0,67 руб.
год = 3,4 – 2,64 = +0,76 руб.
Среднее абсолютное отклонение:
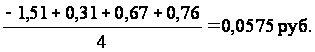
Относительное отклонение:
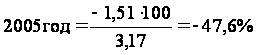
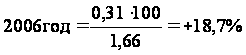
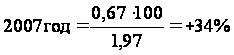
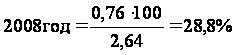
Среднее относительное отклонение:
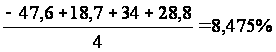
Фондоемкость:
Абсолютное отклонение:
2005 год = 0,6-0,32 = +0,28
2006 год = 0,5 – 0,6 = -0,1 руб.
2007 год = 0,38 – 0,5 = - 0,12 руб.
2008 год = 0,29 – 0,38 = - 0,09 руб.
Среднее абсолютное отклонение:
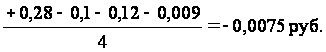
Относительное отклонение:
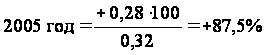
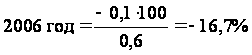
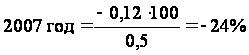
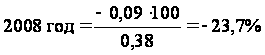
Среднее относительное отклонение:
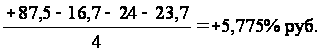
Фондовооруженность:
Абсолютное отклонение:
2005 год = 325,3 – 325,6 = -0,3 руб.
2006 год = 346,7 – 325,3 = +21,4 руб.
2007 год = 347,6 – 346,7 =+0,9 руб.
2008 год = 341,7 – 347,6 = - 5,9 руб.
Среднее абсолютное отклонение:
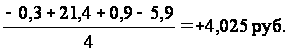
Относительное отклонение:
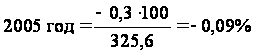
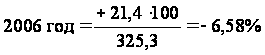
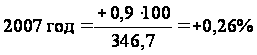
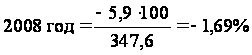
Среднее относительное отклонение:
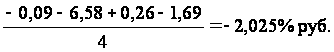
Рентабельность:
Абсолютное отклонение:
2005 год = 0,7 – 0,3 = +0,4 руб.
2006 год = 0,15 – 0,7 = -0,55 руб.
2007 год = 0,3 – 0,15 = +0,15 руб.
2008 год = 0,5 – 0,3 = +0,2 руб.
Относительное отклонение:
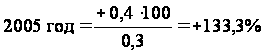
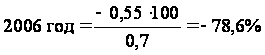
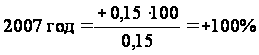
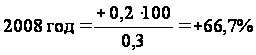
Среднее относительное отклонение:
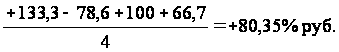
Полученные результаты расчетов приведены в таблице 2.4.
Таблица 2.4
Абсолютные и относительные отклонения по отношению к предыдущим периодам.
| Показатель | 2005 год | 2006 год | 2007 год | 2008 год | Среднее | |||||
| абс. руб | отн % | абс. руб | отн. % | абс. руб | отн % | абс. руб | отн. % | абс. руб | отн. % | |
| Фондоотдача | -1,51 | -47,6 | +0,31 | +18,7 | +0,67 | +34 | +0,76 | +28,8 | +0,0575 | +8,475 |
| Фондоемкость | +0,28 | +87,5 | -0,1 | -16,7 | -0,12 | -24 | -0,09 | -23,7 | -0,0075 | +5,775 |
| Фондовооруженность | -0,3 | -0,09 | +21,4 | +6,58 | +0,9 | +0,26 | -5,9 | -1,69 | +4,025 | -2,025 |
| Рентабельность | +0,4 | +133 | -0,55 | -78,6 | +0,15 | +100 | +0,2 | +66,7 | +0,05 | +80,35 |
Таким образом, на основе сформированного алгоритма оценки управления внеоборотными активами фирмы рассчитаны показатели управления внеоборотными активами фирмы ОАО «Завод СТАРТ» за 2004-2008 гг. Необходимо определить тенденции расчетных показателей.
2.2 Анализ тенденции расчетных показателей управления внеоборотных активов фирмы
Произведен расчет показателей управления внеоборотными активами фирмы ОАО «Завод СТАРТ» на основе данных бухгалтерской отчетности за 2004 – 2008 годы.
Для того чтобы судить об эффективности использования внеоборотных активов фирмы, нужно сначала провести анализ тенденций расчетных показателей.
Проведем анализ структуры внеоборотных активов ОАО «Завод СТАРТ» по результату расчетов, сведенных в таблицу 2.1. На рис. 2.1 приведена структура внеоборотных активов фирмы в 2004 году:
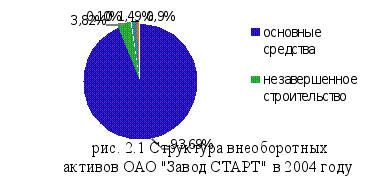
За рассматриваемый период в структуре внеоборотных активов произошли определенные изменения. Рассмотрим структуру внеоборотных активов ОАО «Завод СТАРТ» в 2008 году (рис. 2.2):
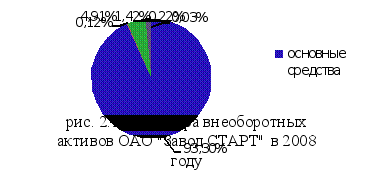
Анализ структуры внеоборотных активов ОАО «Завод СТАРТ» показал, что в его составе основные средства занимают значительную долю по сравнению с другими объектами исследования. Так же необходимо обратить внимание на рост незавершенного строительства, за анализированный период он увеличился с 3,82% до 4,91%. Одновременно произошло незначительное сокращение доли долгосрочных финансовых вложений на 0,07% и прочих внеоборотных активов на 0,87%. Долгосрочные финансовые вложения остаются почти без изменения, их показатель сдвинулся с 0,1 до 0,22 процентных пункта. Необходимо заметить появление к 2008 году незначительной доли (всего 0,12%) нематериальных активов.
На представленном ниже графике (рис.2.3) можно проследить изменение структуры наиболее значимых для предприятия внеоборотных активов по долям за каждый анализируемый год.
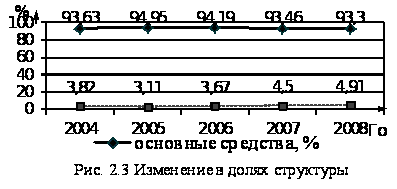
Анализируя график на рис. 2.3 необходимо заметить, что когда повышаются доли незавершенного строительства, одновременно уменьшаются доли основных средств. Таким образом, показатель незавершенного строительства ведет к ухудшению структуры внеоборотных активов, поскольку, начиная с 2005 года, наблюдается постепенное повышение его доли процентного пункта.
Проведем анализ динамики внеоборотных активов ОАО «Завод СТАРТ» за 2005 – 2008 годы. Рисунок 2.4 составлен на основании показателей из таблицы 2.2.
Анализируя график на рис. 2.4 следует отметить, что в динамике происходили следующие изменения: темп роста внеоборотных активов фирмы уменьшался в 2005 году до 98,4%, но с 2006 года он начал постепенно возрастать и к концу анализируемого периода увеличился на 10%. Таким образом, за весь анализируемый период темп роста вырос до 103,2%. Все это свидетельствует о правильной экономической политике, проводимой на предприятии к концу анализированного периода.
Проведем анализ эффективности использования внеоборотных активов ОАО «Завод СТАРТ» за анализированный период.
Абсолютный показатель коэффициента износа и коэффициента годности основных средств предприятия представлены на рис. 2.5 на основании показателей из таблицы 2.3.
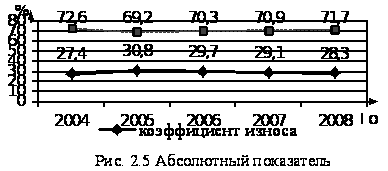
Анализируя график на рис. 2.5 следует отметить, что основные средства предприятия находятся в удовлетворительном состоянии, то есть коэффициент износа за анализируемый период (кроме 2005 года) не превышал 30%, а коэффициент годности основных средств не опускался ниже допустимой нормы.
Абсолютный показатель коэффициента обновления и коэффициента выбытия основных средств предприятия представлены на рис. 2.6 на основании показателей из таблицы 2.3
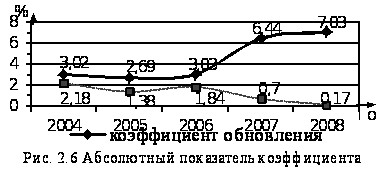
Анализируя график рис. 2.6 необходимо отметить, что коэффициент обновления основных средств повышается, а коэффициент выбытия наоборот уменьшается, то есть предприятие больше обновляет основные фонды, чем придает их к списанию. Все это свидетельствует об эффективном использовании основных средств.
Абсолютный показатель фондоотдачи и фондоемкости представлены на рис. 2.7 на основании показателей из таблицы 2.3.
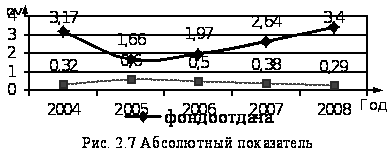
Фондоотдача в динамике показывает, что основные фонды за анализированный период используются эффективно, кроме того наблюдается повышение данного показателя. Фондоемкость в динамике уменьшается, что ведет к уменьшению затрат в основных фондах в каждом рубле товарной продукции. Такие изменения показателей носят позитивный характер, так как говорят об эффективном использовании основных средств.
Абсолютный показатель рентабельности основных средств представлены на рис. 2.8 на основании показателей из таблицы 2.3.
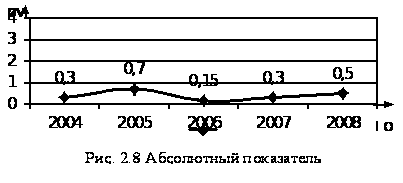
Анализируя график рис. 2.8 необходимо отметить, что максимальная рентабельность основных средств была в 2005 году и составляла 70 копеек прибыли на 1 рубль внеоборотных активов. Затем показатель рентабельности уменьшился до 15 копеек за счет увеличения расходов на улучшение состояния основных средств. Затем показатель рентабельности постепенно возрастал и к концу анализированного периода составлял 50 копеек прибыли на 1 рубль внеоборотных активов.
Проведенный анализ тенденций расчетных показателей управления внеоборотными активами фирмы показал, что показатель незавершенного строительства ведет к ухудшению структуры внеоборотных активов.
Основные средства предприятия находятся в удовлетворительном состоянии, о чем свидетельствует коэффициент износа, то есть за весь анализируемый период (кроме 2005 года) не превышал 30%. Коэффициент обновления выше по отношению к коэффициенту выбытия, то есть предприятие больше обновляет основные фонды, чем придает их