Совершенствование налогового учета в сельскохозяйственных предприятиях (на примере ООО "Юбилейное" Хохольского района Воронежской области)
В целях оказания помощи сельскохозяйственным производителям по переходу на единый сельскохозяйственный налог и в ведении налогового учета Министерство сельского хозяйства Российской Федерации утвердило «Методические рекомендации по бухгалтерскому обеспечению исчисления единого сельскохозяйственного налога».
Ведение бухгалтерского учета сельскохозяйственных товаропроизводителей с переходом на уплату единого сельскохозяйственного налога осуществляется в общеустановленном порядке в соответствии с Федеральным законом "О бухгалтерском учете" и иными нормативно-правовыми актами по бухгалтерскому учету.
При этом во всех случаях сельскохозяйственные товаропроизводители - плательщики соответствующих налогов формируют в системе бухгалтерского учета информацию о доходах и расходах, себестоимости продукции (работ, услуг) и финансовых результатах по установленным правилам. В частности «Методические рекомендации по бухгалтерскому учету доходов, расходов и финансовых результатов сельскохозяйственных организаций», утвержденные Приказом Минсельхоза РФ от 29 января 2002 г. № 88, и Методические рекомендации по бухгалтерскому учету затрат на производство и калькулированию себестоимости продукции (работ, услуг) в сельскохозяйственных организациях, утвержденные Приказом Минсельхоза России от 6 июня 2003 г. № 792.
Исчисление единого сельскохозяйственного налога производится на основании данных налогового учета доходов и расходов в соответствии с главой 26.1 Налогового Кодекса РФ.
Доходом от реализации для целей ЕСХН признаются выручка от реализации товаров (работ, услуг) как собственного производства, так и ранее приобретенных, выручка от реализации имущественных прав.
Выручка признается исходя из всех поступлений, связанных с расчетами за реализованные товары (работы, услуги) или имущественные права, выраженные в денежной и (или) натуральной формах.
Внереализационные доходы для целей ЕСХН представляют собой все иные доходы, не относящиеся к доходам от реализации.
Датой получения доходов и расходов признается день поступления (списания) средств на счета в банках или в кассу организации, а также получения имущества (имущественных прав) — т. е. кассовый метод.
Расходами налогоплательщика для целей ЕСХН признаются затраты после их фактической оплаты. Налогоплательщики единого сельскохозяйственного налога уменьшают полученные ими доходы на следующие расходы.
1) расходы на приобретение основных средств признаются в последний день отчетного (налогового) периода в полном объеме;
2) расходы на приобретение нематериальных активов принимаются в порядке, аналогичном основным средствам;
3) расходы на ремонт основных средств (в том числе арендованных);
4) арендные (в том числе лизинговые) платежи за арендуемое (том числе принятое в лизинг) имущество;
5) материальные расходы;
6) расходы на оплату труда; пособия по временной нетрудоспособности в соответствии с законодательством РФ;
7) расходы на обязательное страхование работников и имущества, включая страховые взносы на обязательное пенсионное страхование, взносы на обязательное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний, производимые в соответствии с законодательством РФ;
8) суммы НДС по приобретаемым товарам (работам, услугам);
9) проценты, уплачиваемые за пользование кредитами и займами, а также оплаченные услуги кредитных организаций;
10) расходы на обеспечение пожарной и охранной безопасности налогоплательщика;
11) суммы таможенных платежей, уплачиваемые при ввозе товаров на таможенную территорию РФ и не подлежащие возврату налогоплательщикам в соответствии с таможенным законодательством Российской Федерации и другие.
Если в предыдущие налоговые периоды расходы превысили доходы, то полученную сумму убытка налогоплательщик вправе зачесть в течение 10 налоговых периодов в размере, не превышающем 30% налоговой базы.
Убыток, полученный налогоплательщиком при применении общего режима налогообложения, не принимается при переходе на уплату единого сельскохозяйственного налога. Убыток, полученный при уплате единого сельскохозяйственного налога, не принимается при переходе на общий режим налогообложения.
При систематизации данных о доходах и расходах для целей ЕСХН необходимо с учетом следующих особенностей:
а) общая сумма доходов от реализации за отчетный (налоговый) период определяется на основании данных аналитического учета по счетам 90, 91, 62, 76 с учетом оплаты проданной продукции (выполненных работ, оплаченных услуг);
б) общая сумма внереализационных доходов за отчетный (налоговый) период определяется на основании данных аналитического учета по счетам 91, 99, 62, 76 с учетом оплаты (поступления) этих доходов;
в) общая сумма производственных расходов за отчетный (налоговый) период определяется на основании данных аналитического учета по счетам 19, 20, 23, 25, 26, 28, 29 (за исключением убытков по обслуживающим производствам и хозяйствам) и 44 с учетом оплаты соответствующих видов расходов (оплаты труда, отчислений на социальные нужды, материальных затрат, расходов на ремонт основных средств и т.д.);
г) общая сумма внереализационных расходов за отчетный налоговый период определяется на основании данных аналитического учета по счетам 91 и 99 с учетом оплаты этих расходов:
д) общая сумма расходов в отношении введенных в эксплуатацию основных средств и нематериальных активов за отчетный (налоговый) период определяется на основании данных аналитического учета по счетам 08 и 01 с учетом оплаты всех расходов по их приобретению (изготовлению, строительству);
е) общая сумма расходов в отношении приобретенных до перехода на ЕСХН основных средств и нематериальных активов определяется по их остаточной стоимости и срокам полезного использования по соответствующим амортизационным группам, на основании данных аналитического учета по счету 01 и соответствующей классификации основных средств для указанных целей [].
Как и все специальные режимы, Единый сельскохозяйственный налог имеет преимущества и недостатки, которые сформулировал кандидат экономических наук Мичуринского ГАУ Н.П. Касторнов [].
К положительным сторонам изучаемого режима налогообложения относятся:
Снижение величины налоговой нагрузки на предприятие за счет отмены НДС и единого социального налога;
Заинтересованность предприятий в обновлении основных производственных фондов, так как стоимость приобретаемых основных средств и нематериальных активов более быстрыми темпами списывается на основное производство;
Более широкое применение методов налоговой оптимизации с учетом того, что объектом налогообложения ЕСХН являются доходы, уменьшенные на величину расходов, и у предприятий появляется реальная возможность снизить налоговую базу законными способами;
Реальная возможность повышения заработной платы работников предприятий и, соответственно, отчислений в пенсионный фонд, поскольку эти расходы уменьшают налоговую базу для расчета ЕСХН.
Наряду с отмеченными положительными моментами возможны отрицательные последствия, к которым может привести применение системы налогообложения единым сельскохозяйственным налогом:
Ограничение рынка сбыта готовой продукции, поскольку большей части оптовых покупателей, являющихся плательщиками НДС, будет невыгодно закупать ее у сельскохозяйственных предприятий, которые плательщиками НДС не являются, и из-за чего не будет возможности произвести налоговые вычеты по данному виду налогов;
Отсутствие возможности отражения в бухгалтерской и налоговой отчетности сумм налоговых вычетов по НДС, не учтенных до момента перехода на уплату ЕСХН;
Опасность снижения конкурентоспособности продукции в результате повышения ее себестоимости и отпускных цен в связи с тем, что предприятия с целью снижения налоговой базы будут увеличивать расходы, связанные с производством и реализацией готовой продукции;
Снижение рентабельности предприятий, так как объектом налогообложения ЕСХН является прибыль (разница между доходами и расходами).
С точки зрения Н.П. Касторного необходимо постепенно переносить центр тяжести налоговых поступлений в бюджеты всех уровней с преимущественного обложения труда и капитала на налоги за пользование природными ресурсами [].
Важнейшим условием обоснованной системы налогообложения для сельского хозяйства должны стать ликвидация множественности видов налогов и платежей, снижение налогового бремени, повышение роли налогообложения земли как основного средства производства и природного ресурса.
Сейчас земельный налог не является действенным стимулом к улучшению использования земли и весомым источником средств для повышения почвенного плодородия. На его долю приходится всего около 6% общей суммы налогов, начисленных сельскохозяйственными предприятиями. Ставку земельного налога целесообразно устанавливать в твердых процентах от цены земли, определенной на основе дифференциальной ренты. Земельный налог, по его мнению, должен составлять не менее 70% общей суммы налогов и платежей.
С целью стимулирования развития сельскохозяйственного производства и повышения его экономической эффективности необходимо совершенствовать налоговый механизм с учетом специфики отдельных отраслей. Специальный налоговый режим, как одна из организационных форм налогового регулирования, должен быть построен таким образом, чтобы механизм налогообложения, с одной стороны, обеспечивал налоговые поступления в бюджет, а с другой - стимулировал тот вид деятельности, который государство решило перевести на особые условия налогообложения.
М. В. Пизенгольц [] считает, что ЕСХН — наиболее приемлемая система налогообложения для аграрных предприятий.
По мнению большинства специалистов, основная выгода предприятий, перешедших на его уплату, — значительное снижение налогового бремени. Отмена льгот по налогу на прибыль в 2006 г. привела к росту числа плательщиков ЕСХН.
За время действия этого налогового режима не отмечено существенного роста закупок организациями АПК техники, удобрений, сортовых семян, элитного скота, прочих материалов. Несмотря на отсутствие недоимок по ЕСХН кредитные учреждения все также неохотно выдают сельхозпредприятиям займы и ссуды, а государственные дотации слишком малы.
Введение новой системы налогообложения сельскохозяйственных товаропроизводителей имеет важное значение для отрасли. Во всем мире крестьянство дотируется из госбюджетов и имеет множество льгот по уплате налогов. И Россия не должна быть исключением [].
Изучаемому специальному режиму налогообложения сельскохозяйственных предприятий необходимы некоторые изменения по следующим направлениям:
1. Максимальное освобождение сельскохозяйственных производителей от множественности видов налогов, за исключением земельного, налогооблагаемая база которого должна уменьшаться на величину собственных средств, вкладываемых в восстановление почвенного плодородия, улучшение земельных угодий и др.
2. Шире вводить налоговые льготы для сельскохозяйственных и перерабатывающих предприятий, вкладывающих средства в модернизацию и расширение производства, выпуск новых продуктов, внедрение наиболее прогрессивных технологий.
Анализ современного состояния бухгалтерского учета и сельскохозяйственного производства в ООО “Юбилейное” Хохольского района Воронежской области
Природные и экономические условия хозяйствования ООО “Юбилейное” Хохольского района Воронежской области
ООО “Юбилейное” Хохольского района Воронежской области расположено в северо-западной микрозоне северной (лесостепной) природной сельскохозяйственной зоне области в 45 км от города Воронежа и в 5 км от районного центра. Связь с городом Воронежем и райцентром осуществляется по автодорогам, имеющим твердое покрытие и находящимся в удовлетворительном состоянии.
ООО “Юбилейное” было реорганизовано в августе 2004 года. Начало деятельности с 1 января 2005 года.
Уставный капитал ООО “Юбилейное” составляет 10 тыс. руб. Основными учредителями являются:
ОАО “Юбилейное” - 1800 руб. (18%);
Мещеряков Виктор Михайлович – 4400 руб. (44%);
Рязанцев Юрий Петрович – 1800 руб. (18%);
Бухтояров Виктор Николаевич – 2000 руб. (20%).
Место нахождения и юридический адрес предприятия совпадают.396844, Воронежская область, Хохольский район, п.г.т. Хохольский, ул. Дорожная, 8.
Основным видом деятельности предприятия является производство продукции растениеводства.
В конце июня 2007 года ООО “Юбилейное” включено в список участников инвестиционного проекта по программе экономического и социального развития Воронежской области на 2002-2007 годы “Расширение производственной деятельности в растениеводстве”. Целью данного проекта является увеличение производства продукции растениеводства и повышение качества данной продукции. В результате приобретения основных средств для возделывания сельскохозяйственных культур предприятие будет получать продукцию растениеводства в наибольшем количестве, в целях продажи животноводческим предприятиям в последующем используемое для откорма скота.
Ради увеличения масштабов производства и как следствие, роста полученной прибыли предприятию необходимо иметь рынки сбыта, отвечающие спросу и потребностям:
Продовольственное зерно – ООО “Слобода-Агро”, ООО “Слобода-Зерно”, ООО “Титан”, ОАО “Латненский элеватор” Семилукского района, фуражное зерно – ОАО “Юбилейное”;
Подсолнечник – “Латненский элеватор” Семилукского района;
Сахарная свекла – ОАО “Хохольский сахарный комбинат”;
Кормовая база - ОАО “Юбилейное”.
С целью ознакомления масштаба производственной деятельности ООО “Юбилейное” рассмотрим показатели размера хозяйства, представленные в следующей таблице.
Таблица 7. Показатели размера ООО “Юбилейное” Хохольского района Воронежской области
| Показатели | 2005 год | 2006 год | 2007 год | Отклонение 2007г. | |
| 2005г. | 2006г. | ||||
| 1. Стоимость валовой продукции в сопоставимых ценах, тыс. руб. | 804 | 1241 | 1277 | 473 | 36 |
| 2. Выручка от реализации продукции, всего, тыс. руб. | 13398 | 31205 | 42859 | 29461 | 11654 |
| 3. Среднегодовая стоимость основных производственных средств, тыс. руб. | 23 | 466 | 7798 | 7775 | 7333 |
| 4. Среднегодовая численность работников, чел. | 37 | 36 | 33 | -4 | -3 |
| 5. Количество тракторов, шт. | - | 19 | 24 | - | 5 |
| 6. Площадь сельскохозяйственных угодий, га | 3358 | 3358 | 2999 | -359 | -359 |
| в том числе пашни | 3358 | 3358 | 2999 | -359 | -359 |
На основе данных таблицы 1 можно сделать вывод об устойчивой тенденции роста размеров предприятия за анализируемый период. В частности первый показатель оборота валовой продукции ООО “Юбилейное” в сопоставимых ценах в 2007 года по сравнению с уровнем 2005 года хоть незначительно, но вырос в 1,6 раза. При этом в 2007г. рост составил 8,2 % в сравнении с значением аналогичного показателя прошлого года. В 2007 году наблюдается рост выручки от продажи продукции, работ, услуг на 37,3% в сравнении с 2006 годом и составляет 42 859 тыс. руб.
Изучаемое предприятие считается малым по величине рабочих мест, т.к. среднегодовая численность работников в сравнении с другими сельскохозяйственными производителями на порядок ниже. В 2007 году численность работников ООО “Юбилейное” ниже и составляет 33 человека, что говорит о непопулярности данной отрасли.
ООО “Юбилейное” хорошо обеспечено тракторами, их количество в 2007 году составило 24 шт. В сочетании с небольшой численностью работников это достаточно высокий показатель.
Собственных земель ООО “Юбилейное” не имеет, и они арендуются у ОАО «Юбилейное”. Но площадь сельскохозяйственных угодий в 2007 году ниже на 359 га. Орошаемых и осушаемых земель на территории хозяйства нет.
Таблица 7. Структура выручки за реализованную продукцию ООО “Юбилейное” Хохольского района Воронежской области
| Продукция, отрасли | 2005 год | 2006 год | 2007 год | |||
| тыс. руб. | % к итогу | тыс. руб. | % к итогу | тыс. руб. | % к итогу | |
| Зерновые | 3868 | 28,9 | 5211 | 16,7 | 13996 | 32,7 |
| Сахарная свекла | 7303 | 54,5 | 9157 | 29,3 | 9767 | 22,8 |
| Подсолнечник | 1637 | 12,2 | 2204 | 7,1 | 4820 | 11,2 |
| Продукция растениеводства, реализованная в переработанном виде | - | - | 272 | 0,9 | - | - |
| Прочая продукция растениеводства | 212 | 1,6 | 11390 | 36,5 | 9603 | 22,4 |
| Итого по растениеводству: | 13020 | 97,2 | 28234 | 90,5 | 38186 | 89,1 |
| Прочее | 378 | 2,8 | 2971 | 9,5 | 4673 | 10,9 |
| Всего | 13398 | 100,0 | 31205 | 100,0 | 42859 | 100,0 |
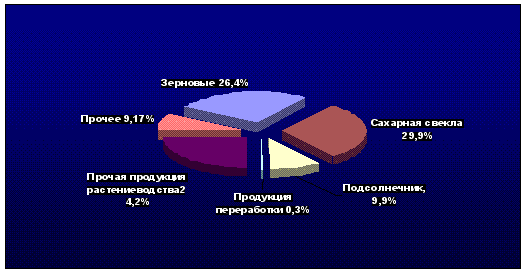
Анализ структуры товарной продукции свидетельствует, что в растениеводстве ООО “Юбилейное” специализируется на производстве зерна, сахарной свеклы и подсолнечника. В целом хозяйство зерно – свекловичное направление с развитым производством подсолнечника (табл. 2).
Так, в 2006 году в ООО “Юбилейное” большая доля выручки получена от реализации сахарной свеклы – 9157 тыс. руб., в 2007 году 32,7% выручки составили средства, полученные от продажи зерновых. Весомая часть выручки – 22,4% приходится на прочую продукцию растениеводства (в основном это кормовые). На рисунке 1 четко прослеживается основная специализация организации. Хотя в последнее время значительную часть выручки (22,4%) предприятие получает от реализации кормовых культур, что на рисунке не наблюдается.
Рис. 8 Структура выручки от реализации продукции ООО “Юбилейное” Хохольского района Воронежской области в среднем за 2005-2007 г.г.
Проведем анализ интенсивности и эффективности производства в ООО “Юбилейное”.
Таблица 7. Интенсивность и эффективность сельскохозяйственного производства ООО “Юбилейное” Хохольского района Воронежской области
| Показатели | 2006 год | 2007 год | В среднем по обл. |
| 1. Показатели уровня интенсивности | |||
| 1. Приходится на 1 га сельхозугодий | |||
| а) Основных производственных средств и текущих затрат за минусом амортизации (совокупные вложения), тыс. руб. | 8,1 | 12,2 | 13,0 |
| б) Основных производственных средств, тыс. руб. | 0,14 | 2,60 | 5,81 |
| в) энергетических мощностей, л. с. | 0,01 | 1,19 | 1,5 |
| 2. Результативные показатели | |||
| 1. Стоимость валовой продукции на 1 га сельхозугодий, тыс. руб. | 0,37 | 0,43 | 0,41 |
| 2. Получено на 100 га пашни, ц | |||
| Зерна | 731,3 | 816,7 | 769,6 |
| сахарной свеклы | 2831,3 | 3323,2 | |
| Подсолнечника | 132,0 | 160,7 | 181,9 |
| 5. Прибыль на 1 га пашни, руб. | 2212,0 | 4987,7 | 458,9 |
| 3. Показатели эффективности интенсивности | |||
| 1. Фондоотдача, руб. | 2,67 | 0,16 | 0,1 |
| 2. Годовая производительность труда одного работника, руб. | 34468 | 38686, | 16713 |
Показатели уровня интенсивности характеризуют, сколько основных средств и мощностей приходится на 1га. сельхозугодий. Основные средства и текущие затраты в расчете на 1га сельхозугодий в 2007 году составляют 12,2 тыс. руб., что больше в сравнении с прошлым годом в 1,5 раза и незначительно отличаются от среднеобластного значения.
В 2006 году из-за недостаточной обеспеченности энергетическими мощностями на 1га сельхозугодий приходилось 0,01л.с., в отчетном году этот же показатель составил уже 1,19л.с./1га. сельхозугодий и на 0,3л.с. ниже среднего значения по области.
Стоимость валовой продукции на 1га сельхозугодий в 2006г составила 0,37 и почти однозначна значению 2007 года 0,43 тыс. руб./га. сельхозугодий и среднему по области.
Следует проанализировать показатели эффективности интенсивности. Фондоотдача снизилась в 16 раз вследствие существенного роста доли основных средств, хотя стоимость валовой продукции также немного увеличилась.
Годовая же производительность на 1работника в отчетном году повысилась на 4218 тыс. руб. Норма рентабельности производственной деятельности ООО “Юбилейное” поднялась почти в два раза благодаря более высокому темпу увеличения прибыли, нежели совокупных вложений.
В хозяйстве эффективно используются земельные ресурсы, а точнее на каждые 100га. сельскохозяйственных угодий приходится достаточный объем прибыли. Все, рассчитанные в таблице 4, показатели использования рабочей силы в 2007 году увеличились. Особенно заметно возросло значение получено прибыли на 100 га. пашни.
Производительность на 1-го человека выросла совсем несущественно, что касается производительности на 1 отработанный человекодень также незаметно увеличился. Заработная плата на одного среднегодового работника повысился на 17%.
Фондоотдача в 2007 году составляет 0,16 руб. этот показатель значительно снизился, вследствие существенного увеличения в 2007 году стоимости основных средств. Фондоемкость наоборот выросла, т.к. является обратным показателем фондоотдачи.
ООО “Юбилейное” рентабельное предприятие, которое получает стабильную прибыль от реализации растениеводческой продукции. В 2007году показатель рентабельности составил 48,8%, что выше прошлого года на 20,9%. Что говорит о существенных результатах производства в отчетном году.
Проанализируем показатели производственного потенциала ООО “Юбилейное” – таблицу 4.
Таблица 7 – Показатели использования составляющих производственного потенциала ООО “Юбилейное” Хохольского района Воронежской области
| Показатели | 2006 год | 2007 год | В ср. по области | Отклонение (+;-) | |
| от прошлого года | от среднего по области | ||||
| Показатели использования земли | |||||
| 1. Произведено валовой продукции на 100 га сельскохозяйственных угодий, тыс. руб. | 37,0 | 42,6 | 41,2 | 5,6 | 1,4 |
| 2. Реализовано продукции на 100 га сельскохозяйственных угодий, тыс. руб. | 929,3 | 1429,1 | 649,5 | 499,8 | 779,6 |
| 3. Получено прибыли на 100 га пашни, тыс. руб. | 221,2 | 498,8 | 45,9 | 277,6 | 452,9 |
| 6. Произведено зерна на 1 га пашни, ц | 7,3 | 8,2 | 7,7 | 0,9 | 0,5 |
| Показатели использования рабочей силы | |||||
| 1. Производительность труда – выход валовой продукции: а) на 1-го среднегодового работника, тыс. руб. | 34,5 | 38,7 | 16,7 | 4,2 | 22,0 |
| б) на один отработанный ч-день, руб. | 44,3 | 45,6 | 59,7 | 1,3 | -14,1 |
| 2. Заработная плата 1-го среднегодового работника, т.руб. | 135,7 | 158,7 | 45,9 | 23,1 | -45770,3 |
| Показатели использования основных средств | |||||
| 1. Фондоотдача, руб. | 2,67 | 0,16 | 0,07 | -2,50 | 0,09 |
| 2. Фондоемкость, руб. | 0,375 | 6,11 | 14,08 | 5,73 | -7,97 |
| Инвестиции рентабельность производства | |||||
| 1. Объем освоенных капиталовложений на 100 га пашни, тыс. руб. | - | - | - | - | - |
| 2. Рентабельность производства, % | |||||
| а) по хозяйству в целом | 27,9 | 48,8 | 12,0 | 20,9 | 16,0 |
| б) в растениеводстве | 27,9 | 48,8 | 18,0 | 20,9 | 9,9 |
В 2007 году наблюдается рост показателей использования земли по сравнению с предыдущим годом, и превышают средние значения по области. Что касается использования рабочей силы в ООО «Юбилейное” производительность труда в 2,3 раза выше по сравнению со среднеобластными данными, хотя и выход продукции на 1 отработанный день ниже. Причем заработная плата одного работника более, чем в три раза превышает средние значения по области.
Использование основных средств в значительной степени снизилось из-за резкого их роста в 2007 году. Рентабельность производства на предприятии почти в два раза выше в сравнении с прошлым годом.
Таким образом, на ООО “Юбилейное” степень использования производственного потенциала в 2007 году увеличилась, что говорит о его благоприятном развитии, правильности принимаемых управленческих решений, адаптации предприятия к экономическим условиям в стране.
Важным пунктом анализа хозяйственной деятельности является изучение показателей финансового состояния предприятия ООО “Юбилейное”.
Таблица 7 – Показатели финансового состояния ООО “Юбилейное” Хохольского района Воронежской области
| Показатели | На 01.01.06 г. | На 01.01.07 г. | На 01.01.08 г. | Оптим значение |
| 1. Собственный капитал | 2845 | 9971 | 24730 | - |
| 2.Собственный оборотный капитал | 2803 | 9192 | 11266 | - |
| 3. Заемный капитал без кредиторской задолженности | - | - | - | - |
| 4. Кредиторская задолженность | 668 | 500 | 196 | - |
| 5. Дебиторская задолженность | 1540 | 6335 | 7208 | - |
| Коэффициенты 6. Абсолютной ликвидности | 0,85 | 0,71 | 0,69 | >0,2 |
| 7. Покрытия промежуточный | 3,15 | 13,38 | 37,47 | >0,7 |
| 8. Покрытия общий | 5,20 | 19,38 | 58,48 | 1,5-2 |
| 9. Обеспеченности собственными оборотными средствами | 0,81 | 0,95 | 0,98 | - |
| 10. Маневренности капитала | 0,80 | 0,88 | 0,45 | - |
| 11. Соотношение привлеченных и собственных средств | 0,23 | 0,05 | 0,01 | - |
Собственный капитал ООО «Юбилейное” за 2007г повысился почти на 14759руб., значит, у хозяйства есть возможности его увеличения за счет собственных средств и необходимо обратить внимание на то, что предприятие не так давно функционирует. Ежегодно наблюдается рост значения собственного капитала: за 2006г. в 4,4 раза, а за 2007г.- в 2,5 раза. За период деятельности происходило увеличение оборотных средств, приобретенных за счет собственных источников на 8463 тыс. руб.
В 2007 году на предприятии наблюдается погашение большей части кредиторской задолженности - 304 тыс. руб. и увеличение дебиторской. Причем задолженность дебиторов в 37 раз превышает сумму долгов хозяйства и значительно превышает значение этого показателя в начале деятельности ООО “Юбилейное”. Это является отрицательным моментом, так как такая сумма задолженности дебиторов не позволяет ООО “Юбилейное” с большей эффективностью их использовать превышает значение этого показателя в начале деятельности ООО “Юбилейное”.
Коэффициенты платежеспособности и ликвидности дают представление о возможностях ООО “Юбилейное” в критической ситуации расплатиться с долгами и обеспечивать производственную деятельность необходимыми средствами. Так, при отклонении от них определяется, какие процессы на него влияют и, каким образом это отражается на эффективности работы предприятия.
Коэффициент абсолютной ликвидности принимает оптимальное значение и показывает, какая часть краткосрочных обязательств может быть погашена имеющимися денежными средствами и краткосрочными финансовыми вложениями. Этот коэффициент в ООО “Юбилейное” снизился в отчетном году. На это оказало влияние снижение денежных средств, но при этом несущественно снизилось и значение краткосрочных обязательств (в 2,5 раза).
Промежуточный коэффициент покрытия показывает, есть ли у предприятия возможность погасить краткосрочные обязательства денежными средствами, краткосрочными финансовыми вложениями и мобилизацией дебиторской задолженности. В ООО “Юбилейное” данный коэффициент существенно выше норматива и в 2007 году составил 37,5. Причиной является незначительная по сравнению с дебиторскими обязательствами сумма кредиторской задолженности.
Коэффициент текущей ликвидности показывает, насколько краткосрочные обязательства обеспечены оборотными активами. В ООО “Юбилейное” этот коэффициент намного выше оптимального значения. Что в свою очередь говорит о неэффективном использовании своих средств.
ООО “Юбилейное” также неплохо обеспечивается собственными основными средствами, т.к. коэффициент обеспеченности собственными оборотными средствами подрос на 0,03 и составил 0,98.
Коэффициент маневренности капитала наоборот снизился в два раза из-за более быстрых темпов роста активов предприятия в сравнении с собственным капиталом. А вот коэффициент соотношения привлеченных и собственных средств снизился до 0,04, на что оказал влияние существенный рост доли заемных средств дебиторов.
На протяжении периода деятельности организации наблюдается постепенное увеличение собственного капитала, оборотных средств, значительное улучшение платежеспособности, хотя есть неблагоприятные значения таких показателей как дебиторская задолженность, которая почти в 37 раз превышает задолженность ООО «Юбилейное” кредиторам.
Невозможно представить картину функционирования предприятия без анализа начисленных и уплаченных налогов. Вследствие этого рассмотрим размеры уплаченных налогов и сборов за три года.
Таблица 6. Уплата налогов и сборов в ООО “Юбилейное” за 2005-2007 г.г.
| Виды налогов и сборов | 2005 г. | 2006 г. | 2007 г. |
| ЕСХН | 170 | 292 | 338 |
| НДФЛ | 25 | 700 | 846 |
| Взносы на пенсионное страхование | 58 | 666 | 660 |
| Плата за негативное воздействие на окружающую среду | 7 | 9 | 10 |
| Другие налоги и сборы | - | 9 | 109 |
| Всего налогов, сборов и обязательных платежей | 260 | 1676 | 1963 |
В течение 2005-2007 г.г. суммы уплаченных налогов возрастали. Наиболее резкий скачок наблюдается в 2006 году. В 2007 году значение каждого из видов налоговых обязательств повысились в среднем на 15-20%, кроме прочих налогов и сборов.
Для более наглядного сравнения величин налоговых выплат по каждому их виду проанализируем рисунок 2.
Рисунок 8 Диаграмма уплаченных налогов ООО “Юбилейное” за 2005-2007 г.г.
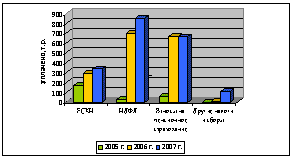
На представленном выше рисунке 2 значительную часть в структуре уплаченных налогов имеет налог на доход физических лиц, немного ему уступает единый социальный налог. Несколько ниже сумма уплаченного единого сельскохозяйственного налога. Доля других налогов и сборов в структуре уплаченных налогов на фоне остальных налогов незначительна.
Оценка современного состояния бухгалтерского и налогового учета ООО “Юбилейное”
Проанализируем состояние и организацию бухгалтерского учета, используемую документацию, применяемую на ООО “Юбилейное” по разделам учета.
Ведение бухгалтерского учета производится с помощью автоматизированной программы “1С: Предприятие 7.7”. Благодаря удобству применяемого программного продукта большинство документов формируется посредством заполнения лишь отдельных реквизитов и распечатывается, за любой интервал времени можно сформировать отчеты по выбранному участку учета, произвести анализ счета, а также сформировать карточку по конкретному счету.
ООО “Юбилейное” недавно реорганизовано, и приобретение собственных основных средств происходило по большей части в 2006 - 2007 годах. Еще в 2005 году продукция производилась с использованием только арендованной техники. Благодаря покупкам с привлечением кредита, целевого финансирования и других способов на конец 2007 года в собственности хозяйства находятся – 14711тыс. руб., причем 67% составляют транспортные средства.
На собственные основные средства заведены инвентарные карточки, а на арендованные взяты у арендодателя. Арендодателем является основной учредитель ОАО “Юбилейное”, с долей в уставном капитале 18%. Приход основных средств регистрируется оформлением актом о приеме-передаче основных средств типовой формы ОС-1. Размер арендной платы установлен в договоре аренды.
Учет основных средств ведется в соответствии с Положением по ведению бухгалтерского учета “Учет основных средств (ПБУ 6/01), утвержденному приказом Минфина России от 30.03.2001 г. № 26н.
Каждому принятому к бухгалтерскому учету объекту основных средств присваивается соответствующий инвентарный номер, выписывается акт на оприходование, и подкрепляется подтверждающимися документами. На объект или группу объектов основных средств ведется инвентарная карточка типовой формы, которая хранится в бухгалтерии.
В хозяйстве в конце года обязательно проводится инвентаризация основных средств, результаты которой оформляются инвентаризационной описью основных средств. Все основные средства обладают материально-ответственное лицо, отвечающее за их сохранность и состояние. Амортизация начисляется линейным методом.
Все документы по учету, движению, начислению амортизации основных средств и других разделов учета формируются в базе программы «1С: Предприятие», распечатываются и подшиваются в отчеты за соответствующий период. Благодаря удобству автоматизизации учета за любой интервал времени можно сформировать оборотно-сальдовую ведомость по счету 01, либо произвести анализ счета, а также сформировать карточку по конкретному объекту основных средств.
Ремонт основных средств осуществляется, как правило, хозяйственным способом, но имели место и услуги со стороны специализированных предприятий. Расходы на обслуживание и все виды ремонтов основных средств включаются в себестоимость продукции.
Согласно учетной политике ООО “Юбилейное” амортизация основных средств начисляется линейным методом, что избавляет от формирования разниц бухгалтерского и налогового учета, а также соответствует требованию законодательства.
В ООО “Юбилейное” используется несколько видов форм оплаты труда. Основанием для начисления основной оплаты и премий являются данные бухгалтерского и первичного учета.
Оплата труда работников цеха растениеводства производится по Единой тарифной сетке (ЕТС), установленной по видам работ для каждой категории работников. В зависимости от важности профессии, обеспеченности кадрами устанавливаются профессиональные повышающие коэффициенты к основной заработной плате.
Заработная плата состоит из основной оплаты и дополнительной. У специалистов основной зарплатой является оклад, для механизаторов используются расценки в зависимости от вида работ, которые умножаются на время выполнения данной работы.
Дополнительная оплата работникам цеха растениеводства, а также механизаторам и водителям производится за своевременное и качественное выполнение работ от основной платы, специалистам до 100%.
По итогам работы за год коллективу ООО “Юбилейное” производятся выплаты натуральной продукцией в размере 3% от валового производства всей сельскохозяйственной продукции и 6% от сверхплановой, которая распределяется на заработанный рубль с учетом имеющихся нарушений, либо по соглашению сторон оплата может производиться деньгами. Расчет производиться по кормовым единицам и стоимости фуражного ячменя.
Ежемесячно работники премируются за добросовестное отношение к труду, и для такой оценки используется коэффициент трудового участия (КТУ). Каждому работнику выставляется КТУ по пятибалльной шкале и соответственно доплата равна от 20% при 5 баллах, 16% - при «4» и т.д. Ежедневно специалисты производят оценку труда из расчета среднего балла работников и специалистов по подчиненности, которая утверждается генеральным директором.
Каждый рабочий день ведется учет явки на работу. Такие сведения отражаются агрономом-учетчиком в табеле по учету использования рабочего времени. В данном документе ежедневно отмечается выход на работу, количество отработанных часов, дни неявки не работу (по причинам) всех работников. В конце месяца его сдают в бухгалтерию.
Бухгалтер заполняет учетные листы трактористов, в которых присутствуют данные о виде и времени выполнения каждого вида работ, расход ГСМ, семян, удобрений и других затрат. Затем программа автоматически формирует ведомости по заработной плате и распределяет затраты по каждому их виду на соответствующие счета.
Согласно рассчитанной основной и дополнительной заработной плате, размере премий, сумме НДФЛ формируется расчетная ведомость на группу работников, а также на каждого индивидуально с подробной расшифровкой, сколько начислено денежных средств, перечислено в Пенсионный Фонд, и НДФЛ.
Для учета затраченного труда, объема выполненных работ и начисления заработка используют формы различных типовых документов. Трактористам-машинистам, водителям грузовых и легковых автомобилей ежедневно выписываются путевые листы, где отражается расход топлива и наименование выполненных работ. Учетный лист