Проблемы функционирования налоговой системы России. Основные направления налоговой политики
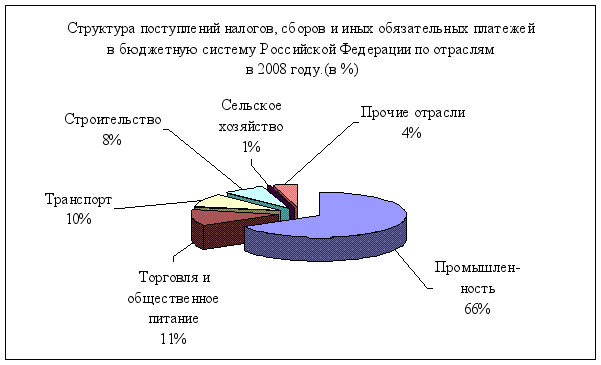
Поступление налогов, сборов и других обязательных платежей в бюджетную систему Российской Федерации по отраслям в 2008 году составило: промышленность – 546,3 млрд. рублей, это на 12,36% больше, чем в 2007 году; торговля и общественное питание – 91,6 млрд. рублей, это на 8,66% больше, чем в 2007 году; транспорт – 81,3 млрд. рублей, это на 16,48% больше, чем в 2007 году; строительство – 62,3 млрд. рублей, это на 21,41% больше, чем в 2007 году. Произошло уменьшение поступления налогов и сборов в бюджетную систему Российской Федерации в 2008 году по сельскому хозяйству на 11,11%, и по прочим отраслям на 12.92%. (прил. 7)
Основную долю налоговых поступлений в бюджетную систему Российской Федерации в 2008 году обеспечила промышленность – 66%, торговля общественного питания – 11%, транспорт – 10%, строительство – 8%, сельское хозяйство – 1% и прочие отрасли – 4%. (прил. 7)
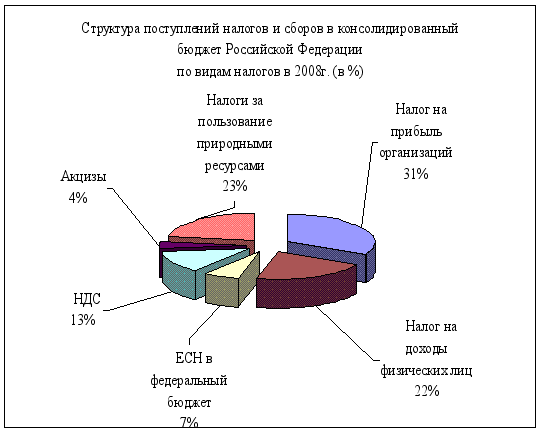
Можно сделать вывод, что основная часть доходов бюджетной системы РФ в 2008 году за счет поступлений видов налогов: налог на прибыль организаций, налог на доходы физических лиц, налог ни пользование природными ресурсами. В совокупности эти налоги обеспечили 76% в общем объеме поступлений. Незначительное поступление НДС обусловлено тяжелым финансовым положением организаций и уменьшение объемов продукции.
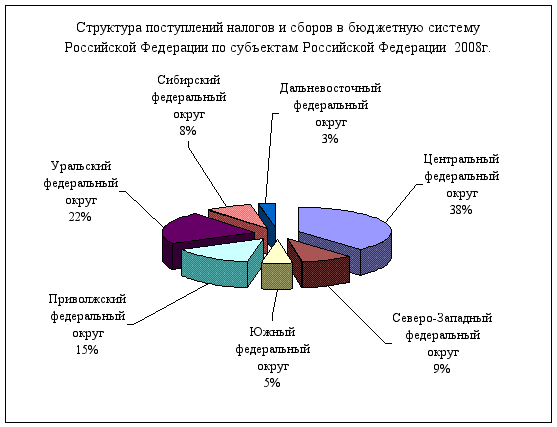
По субъектам РФ основную долю поступлений налоговых платежей приходится на Центральный и Уральский федеральные округа.
Наибольшее поступление налогов в бюджетную систему РФ по отраслям приходится на промышленность, транспорт и строительство.
Глава 3. Налоговая политика России на современном этапе
3.1 Результаты налоговой реформы России
В течение последних семи лет в России была проведена масштабная налоговая реформа, начатая с принятием первых глав второй части Налогового кодекса в 2000 году.
Принятые в 1991г. законы были подготовлены в тяжелых экономических и политических условиях, потому не отличались глубиной проработки. Совместно с международными финансовыми организациями разрабатывались проекты законодательных и нормативно-правовых актов. Однако отсутствие единства мнений по поводу необходимости налоговой реформы решали лишь некоторые частные проблемы, не затрагивая при этом основ налоговой системы.
В результате, в рамках осуществления налоговой реформы были частично или полностью решены следующие проблемы:
1. Повышение уровня справедливости и нейтральности налоговой системы за счет:
- выравнивания условий налогообложения для всех налогоплательщиков (прежде всего за счет отмены имеющихся необоснованных льгот и освобождений);
- отмены неэффективных и оказывающих наиболее негативное влияние на экономическую деятельность хозяйствующих субъектов налогов и сборов (прежде всего так называемых «оборотных» налогов);
- исправления деформаций в правилах определения налоговой базы по отдельным налогам, искажающих экономическое содержание этих налогов;
- улучшение налогового администрирования и повышение уровня собираемости налогов.
2. Снижение общего налогового бремени на законопослушных налогоплательщиков, что включает в себя:
- более равномерное распределения налоговой нагрузки между налогоплательщиками;
- снижение налоговой нагрузки на фонд оплаты труда;
- снижение ставок налогообложения прибыли предприятий.
3. Упрощение налоговой системы за счет:
- установления закрытого перечня налогов и сборов;
- сокращения числа налогов и сборов;
- максимальной унификации налоговых баз и правил их исчисления по отдельным налогам, а также порядка их уплаты.
4. Обеспечение стабильности и предсказуемости налоговой системы.
Принципиальное значение при проведении налоговой реформы имел вопрос равномерного и справедливого распределения налоговой нагрузки на всех налогоплательщиков при сокращении уровня номинальных налоговых ставок. Это было реализовано, прежде всего, за счет сокращения многочисленных и бессистемных налоговых льгот и освобождений, нарушающих принцип справедливости по отношению к тем участникам экономической деятельности, которые не пользуются налоговыми преференциями, поскольку льготный режим для одних налогоплательщиков неизбежно означает дополнительное налоговое бремя для других.
При осуществлении налоговой реформы была создана такая конструкция налога на прибыль, при которой налогоплательщик получает возможность в разумные сроки компенсировать все свои расходы на расширение производства, внедрение результатов научно-исследовательских и опытно-конструкторских работ, на природоохранные мероприятия и некоторые другие цели.
Были приняты изменения в налоговом законодательстве, направленные на изменение порядка акцизного налогообложения. Так, акциз на табачные изделия взимается не только по комбинированной ставке, но адвалорная компонента акцизной ставки исчисляется от максимальной розничной цены, определяемой производителем.
Прочие налоги и сборы. Проведенная налоговая реформа затрагивала и прочие составные части налоговой системы. В частности, были осуществлены нововведения по следующим основным направлениям:
а) Налог на имущество организаций. В рамках реформирования данного налога были выведены из-под налогообложения денежные средства, товарные запасы и некоторые другие счета актива баланса организации, значительно сокращено количество налоговых льгот, устанавливаемых на федеральном уровне.
б) Налог на имущество физических лиц. Данный налог, который предлагалось также преобразовать в налог на недвижимость, должен в перспективе стать основным источником формирования собственных налоговых доходов муниципальных бюджетов.
в) Налоги, являющиеся источниками формирования дорожных фондов. Основной источник средств на финансирование строительства и ремонта автомобильных дорог – налог на пользователей автомобильных дорог, взимаемый в зависимости от оборота налогоплательщика.
Также был введен региональный транспортный налог, объединивший действовавшие налог на владельцев транспортных средств и налог на отдельные виды транспортных средств. При этом ставки налога были заметно увеличены и поставлены в зависимость от мощности автомобиля.
г) Налогообложение малого предпринимательства.
Создана система специальных налоговых режимов для малого предпринимательства, состоящая из упрощенной системы налогообложения и системы налогообложения в виде единого налога на вмененный доход для отдельных видов деятельности, которая не показала свою эффективность.
Можно сделать вывод, что проведенная налоговая реформа в целом привела не только к повышению экономической эффективности и нейтральности налоговой системы, но и создала возможности для увеличения доходной базы бюджетной системы.
3.2 Налоговая культура как важный элемент совершенствования налоговой системы России
В настоящее время в России в сфере налогообложения сложился негативный стереотип поведения, имеют место достаточно низкая налоговая культура общества, стремление уклониться от уплаты налогов.
В этой связи необходимо формировать и развивать налоговую культуру населения. Налоговая культура - это часть общенациональной культуры страны, связанная с деятельностью участников отношений, отражающая уровень знания и соблюдения налогового законодательства, правильность исчисления, полноты и своевременности уплаты (перечисления) в бюджетную систему РФ налогов, сборов и иных обязательных платежей.
Процесс формирования налоговой культуры сталкивается со многими проблемами:
- несовершенство, нестабильность налогового законодательства РФ;
- недостаточные информирование, консультирование граждан, рекламно-информационные мероприятия;
- неудовлетворительное качество исполнения налоговых процедур;
- недоверие населения к налоговым органам;
- проблема взаимной социальной ответственности гражданина, бизнеса и государства;
- непрестижность работы в налоговых органах, низкая социальная мотивация, большая текучесть кадров.
Налоговая система - важнейший инструмент в обеспечении экономического, социального и культурного развития страны. Основной акцент в налоговом администрировании возложен на фискальную функцию. Постоянные изменения налогового законодательства связаны с принятием подзаконных актов, часто содержащих ложное толкование закона. Все это оказывает отрицательное влияние на рост доверия граждан к налоговой системе.
Процесс формирования и развития налоговой культуры - это постоянная деятельность государства и граждан, которая имеет воздействие на эффективность налоговой политики.
Приоритетными направлениями повышения уровня налоговой культуры являются:
- упрощение налогового законодательства РФ, совершенствование механизма разрешения налоговых споров;
- существенное повышение эффективности взаимодействия налоговых органов с налогоплательщиками;
- повышение информирования, развитие налогового консультирования граждан, рекламно-информационные мероприятия, использование каналов СМИ, пропаганда налоговой культуры, дисциплины и ответственности;
- повышение качества исполнения налоговых процедур;
- повышение имиджа и престижа работы в налоговых органах.
Для достижения финансовой стабильности государства и обеспечения экономической безопасности страны совершенствование налогового администрирования необходимо проводить во взаимосвязи с формированием налоговой культуры общества. Главным показателем нового уровня сотрудничества государства и налогоплательщиков должны стать профессионализм и взаимная ответственность, высокая налоговая культура и налоговая дисциплина.
В условиях России нужна детально проработанная долгосрочная федеральная программа по воспитанию законопослушного налогоплательщика.
Рекламно-информационные мероприятия (например, реклама под лозунгами "Заплати налоги и спи спокойно", "Требуйте "белую" зарплату!"), а также стимулирующие кампании ("налоговые амнистии"), несмотря на то что они широко проводились в нашей стране, оказались малоэффективны по причине недоверия населения к органам государственной власти. Эти акции успешны лишь в том случае, если государство способно обеспечить неизменность налоговой системы, жесткость контроля над уплатой налогов, а также, что немаловажно, собственное социально ответственное поведение (включая соблюдение закона государственными чиновниками).
Россияне еще не до конца принимают фундаментальные и общепринятые в рыночном обществе политические ценности, налоги - основа благосостояния государства и общества. Люди не понимают, ради чего их принуждают платить налоги, лишая значительной части заработанных средств. Граждане считают нынешнюю систему налогообложения социально несправедливой. В РФ неуплата налогов практически не влияет на имидж, деловую репутацию
Многие предприятия не показывают в отчетах реальную заработную плату, вследствие чего в будущем люди остаются без пенсии. Молодежь, общаясь со своими родителями, которые сталкиваются с налогами на практике, делает вывод о том, что налоги - это зло. Все это говорит о недоверии населения к налоговым органам.
Остро встает и проблема коррупционности аппарата органов управления. А это, в свою очередь, значительно дискредитирует налоговые органы в глазах населения.
Для достижения финансовой стабильности государства и обеспечения экономической безопасности страны совершенствование налогового администрирования необходимо проводить во взаимосвязи с формированием налоговой культуры общества. Главным показателем нового уровня сотрудничества государства и налогоплательщиков должны стать профессионализм и взаимная ответственность, высокая налоговая культура и налоговая дисциплина.
3.3 Основные направления налоговой политики
К настоящему времени в Российской Федерации в целом закончено формирование основ современной налоговой системы. В ходе проведенной в Российской Федерации налоговой реформы был отменен ряд налогов, снижены ставки основных налогов, созданы условия для более низкой налоговой нагрузки на малый бизнес.
Современный этап развития российской экономики характеризуется наличием множества специфических проблем, среди которых можно выделить недостаточный уровень развития базовых институтов, уровень развития судебной системы, защиты прав собственности. В этих условиях проведенная в последние годы налоговая реформа является лишь одной из составных частей реформ, направленных на повышение конкурентоспособной налоговой системы.
Таким образом, предстоит реализовать следующие меры долгосрочной стратегии в области налоговой политики:
Повышение эффективности налогового администрирования. Собираемость основных налогов может быть обеспечена за счет сокращения возможностей уклонения от уплаты налогов.
Реформирование единого социального налога и введение страховых взносов для работодателя. Реформа этого налога будет направлена на предотвращение дальнейшего снижения эффективной налоговой ставки.
На решение перечисленных выше задач будут направлены следующие изменения в законодательство, которые вступят в силу с 1 января 2010г.:
В условиях 2010г. эффективная ставка взносов в Фонд социального страхования остается неизменной, ставка в Фонд медицинского страхования увеличивается на 2 процентных пункта.
Налоговый кодекс РФ будет содержать положения, предусматривающие автоматическую ежегодную индексацию указанных выше порогов регрессии на величину, соответствующую прогнозируемому приросту номинальной заработной платы.
Будут установлены единые шкалы ставок взносов для всех налогоплательщиков, за исключением налогоплательщиков, имеющих статус резидента технико-внедренческой особой экономической зоны, и налогоплательщиков, осуществляющих деятельность в области информационных технологий.
Организации и индивидуальные предприниматели, применяющие налоговые режимы в виде единого сельскохозяйственного налога, в виде единого налога на вмененный доход, будут уплачивать страховые взносы по общим правилам.
С 2010г. следует перейти на общий порядок взимания страховых взносов в рамках всех специальных налоговых режимов.
Кроме того, предлагается ввести взносы, уплачиваемые работниками 1967 года рождения и моложе, по ставке 3% от налогооблагаемой зарплаты в пределах до 1100 тыс. руб. в год. Взносы будут зачисляться на индивидуальные счета для формирования накопительной части трудовой пенсии.
В 2020г. в связи с ухудшением соотношения численности работников и пенсионеров ставка пенсионных взносов, уплачиваемая работодателями с зарплаты, должна быть увеличена в первом диапазоне на 3%. Эти средства будут направлены на финансирование страховой части пенсий.
Совершенствование налогообложения добычи нефти. В частности, для учета существенных различий в условиях добычи нефти, а также повышения эффективности системы предоставления подобных льгот возможно принятие новых мер, стимулирующих разработку выработанных месторождений и месторождений, разработка которых связана с повышенными затратами (мелкие месторождения).
Переход на новые принципы налогообложения добычи природного газа, которые будут направлены на выравнивание налоговой нагрузки при добыче природного газа и нефти.
Введение налога на недвижимость. В долгосрочной перспективе предполагается создать эффективную систему налогообложения недвижимости как один из важнейших источников доходов региональных местных бюджетов.
Среди прочих, менее значимых мер, которые будут направлены на повышение эффективности налоговой системы в долгосрочной перспективе, можно отметить:
Создание эффективной системы контроля за трансфертным ценообразованием с целью недопущения использования этого инструмента для минимизации налоговых обязательств.
Повышение нейтральности налога на добавленную стоимость: совершенствование процедур исчисления и возмещения налога.
Повышение эффективности налога на прибыль организаций, для чего следует построить систему налогового администрирования таким образом, чтобы все необходимые для ведения бизнеса и документально подтвержденные расходы принимались к вычету, за исключением тех видов расходов, в отношении которых установлен прямой запрет.
Постепенное повышение ставок акцизов. Нужно внедрять дифференциацию ставок акцизов на моторное топливо в зависимости от его экологического класса. Необходимо добиться гармонизации ставок акцизов на табачные изделия с сопредельными странами.
Совершенствование налогообложения операций с ценными бумагами.
Сокращение масштабов использования специальных налоговых режимов в налоговой системе, являющихся исключением из общих правил налогообложения.
В заключение хочется отметить, что лучше идти вперед, чем стоять на месте. Поэтому предложения Минфина России – это серьезный прогресс в налоговых реформах. Может быть, и у нас в России будет налогообложение, как в развитых странах Запада.
Заключение
Налоги являются необходимым звеном экономических отношений в обществе с момента возникновения государства. Развитие и изменение форм государственного устройства всегда сопровождаются преобразованием налоговой системы. Особую роль приобретает значение налоговой системы государства и принципы ее организации и функционирования.
Последние реформы показывают стремление Российского правительства к коренному изменению ситуации в стране.
По итогам анализа поступлений налогов и сборов в бюджетную систему Российской Федерации можно сделать вывод, что в 2008 году произошло увеличения поступления налогов на 16,1%, по сравнению с 2007 годом.
Структура поступлений налогов, сборов и других обязательных платежей показывает, что основную долю поступлений составляет налог на прибыль – 31%, налог на доходы физических лиц – 22%, налоги за пользованием природными ресурсами – 23% и налог на добавленную стоимость - 13%.
Задолженность в консолидированной бюджет Российской Федерации по налогам и сборам в 2008 году сократилась на 24,1%, по сравнению с 2007 годом.
Поступления налогов и сборов по субъектам Российской Федерации составляет в 2008 году 6955,2 млрд. рублей, что на 28% больше, чем в 2007 году.
Подводя итог, следует отметить, что основной функцией налоговой системы является обеспечение достаточного объема ресурсов, необходимых для финансирования расходов бюджетной системы, не создавая при этом избыточного налогового бремени для экономических субъектов. Для этого требуется обеспечить должный контроль за исполнение налогоплательщиками своих обязательств, повышать собираемость налогов и снижать задолженность по уплате налогов в бюджетную систему Российской Федерации, одновременно поддерживая относительно низкие налоговые ставки.
Список использованной литературы
Аронов А. В. Налоговая система: реформы и эффективность // Налоговый вестник. - № 5 – с. 33 - 35
Астапов К. Л. О реформе налоговой политики // Финансы. – 2000г. - № 10 – с. 29 – 31
Брызгалин А.В. Современное налоговое законодательство: особенности и проблемы правоприменения - Финансы, №1-1995.
Булатова А. С. Экономика. Учебник для вузов. - М.: Бек, 2001.
Гулаев В.И. Налоги - состояние, проблемы и решения - Финансы, №6-1995.
Жевакин С.Н. Общие проблемы налоговой системы Российской Федерации - Государство и право, №1-1995.
Караваева И. В Направления и причины современных налоговых реформ // Финансы. – 2000г. - № 10 – с. 26 – 28
Караваева И. В, Налоговая политика в ХХ столетии // ЭКО. – 2000г. - № 8 – с. 117 – 133
Налоговое право России: Учебник / Под ред. И. И. Кучерова. – М. Юр Инфо Р, 2000г., с. 279 – 284
Налоги и налогообложение: Учебник Под ред. Т. Ф. Юткиной. – М.: Инфра – М, 1998г., с. 128 – 133
Налоговый кодекс Российской Федерации. М, 2003
Основы налогообложения и налогового права: Учебное пособие / Под ред. Е. Н. Евтигнеева. – М.: ИНФРА – М, 2000г.
Основы налоговой системы России: нормативные документы. Комментарии. / Сост. Фигурнов Э.Б. М.,1993.
Пансков В. Налоги и налоговая политика-96 - РЭЖ, №1-1996.
Перов А.В., Толкушкин А.В. Налоги и налогообложение. – М.: ЮРЛАЙТ 2001
Пеньков Б. Оптимизация налоговой системы - Экономист, №5-1996.
Пономаренко Е. О бюджетно – налоговой политике на 2001г. // Экономист. - № 11 – с. 59 – 66
Самохвалов А., Куникеев Б. Об основных тенденциях и результатах налоговой политики // Финансист. – 2001г. - № 3 – с. 42 – 48
Самсонов Н.Ф., Баранникова Н.П., Стокова И.И. Финансы на макроуровне: Учебное пособие для вузов. – М.: 1998, С.61-64
Сорокина Е.Л. Налоговая система России - ЭКО, №3-1994.
Химичева Н.И. Налоговое право: Учебник. М.: 1997. – С.10
Черник Д.Г., Воронков В.А., Глинкин А.А. и др. Налоги: учеб. пособие для вузов. М.,1994.
Черник Д. Г. Налоги. Учебное пособие. - М.: Финансы и кредит, 1999.
Экономист. 2007. N 9. С. 29, 34.
Юткина Т.Ф. Налоги и налогообложение. Учебник. – М.:ИНФРА-М.:2001.
Юткина Т.Н. Налоги и налогообложение: Учебник. – М.: 1999, С.59
www1.minfin.
Приложение 1
Таблица 1.2.1
Классификация налогов Российской Федерации (по Налоговому кодексу)
| Федеральные | Региональные | Местные |
|
налог на добавленную стоимость; акцизы на отдельные виды товаров (слуг) налог на прибыль (доход) организаций; налог на доходы от капитала; налог на доходы от капитала; подоходный налог с физических лиц; взносы в государственные, социальные, внебюджетные фонды; государственная пошлина; таможенная пошлина и таможенные сборы; налог на пользования недрами; налог на воспроизводство минерально-сырьевой базы; налог на дополнительный доход от добычи углеводородов; сбор за право пользования объектами животного мира и водными биологическими ресурсами; лесной налог; водный налог; экологический налог; федерально-лицензионные сборы; |
налог на имущество организаций; налог на недвижимость; дорожный налог; транспортный налог; налог с продаж; налог на игорный бизнес; региональные лицензионные сборы, |
земельный налог; налог на имущество физических лиц; налог на рекламу; налог на наследование или дарения; местные лицензионные сборы; |
Приложение 2
Таблица 2.3.2
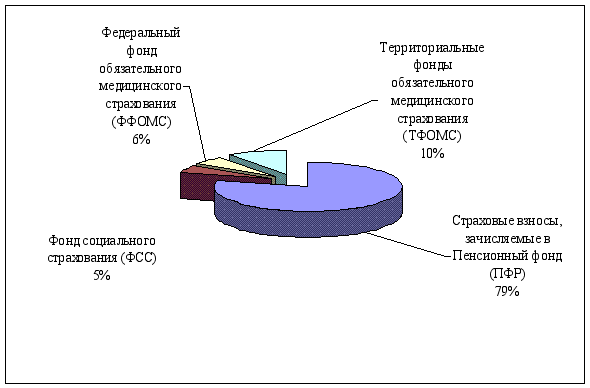
Поступление налогов, сборов и иных обязательных платежей в бюджетную систему Российской Федерации по видам налогов (млрд. рублей)
| 2007 год | 2008 год | В % к 2007 году | |
| Всего поступило в бюджетную систему РФ | 8 643,4 | 10 032,8 | 116,1 |
| в том числе: | |||
| Налоги и сборы в консолидированный бюджет РФ (вкл. ЕСН) | 7 360,2 | 8 455,7 | 114,9 |
| Государственные внебюджетные фонды | 1 283,2 | 1 577,1 | 122,9 |
| Налоги и сборы - всего (вкл. ЕСН) | 7 360,2 | 8 455,7 | 114,9 |
| в федеральный бюджет (вкл. ЕСН) | 3 747,6 | 4 078,7 | 108,8 |
| в консолидированные бюджеты субъектов РФ | 3 612,6 | 4 377,0 | 121,2 |
| из них: | |||
| Налог на прибыль организаций | 2 172,2 | 2 513,0 | 115,7 |
| в федеральный бюджет | 641,3 | 761,1 | 118,7 |
| в консолидированные бюджеты субъектов РФ | 1 530,9 | 1 751,9 | 114,4 |
| Налог на доходы физических лиц | |||
| в консолидированные бюджеты субъектов РФ | 1 266,1 | 1 665,6 | 131,6 |
| Единый социальный налог в федеральный бюджет | 405,0 | 506,8 | 125,1 |
| Налог на добавленную стоимость | |||
| на товары (работы, услуги), реализуемые на территории Российской Федерации | 1 390,4 | 998,4 | 71,8 |
| на товары, ввозимые на территорию Российской Федерации из Республики Беларусь | 34,3 | 40,3 | 117,4 |
| Акцизы | 289,9 | 314,7 | 108,6 |
| в федеральный бюджет | 108,8 | 125,2 | 115,1 |
| в консолидированные бюджеты субъектов РФ | 181,0 | 189,4 | 104,6 |
| Налоги и сборы и регулярные платежи за пользование природными ресурсами | 1 235,1 | 1 742,6 | 141,1 |
| в федеральный бюджет | 1 157,4 | 1 637,5 | 141,5 |
| в консолидированные бюджеты субъектов РФ | 77,8 | 105,1 | 135,2 |
| Государственные внебюджетные фонды - всего | 1 283,2 | 1 577,1 | 122,9 |
| в том числе: | |||
| Страховые взносы, зачисляемые в Пенсионный фонд (ПФР) | 1 014,9 | 1 251,4 | 123,3 |
| Фонд социального страхования (ФСС) (без учета суммы расходов, произведенных налогоплательщиками на цели государственного социального страхования) | 64,1 | 74,0 | 115,5 |
| Федеральный фонд обязательного медицинского страхования (ФФОМС) | 71,8 | 89,3 | 124,4 |
| Территориальные фонды обязательного медицинского страхования (ТФОМС) | 132,5 | 162,4 | 122,6 |
Приложение 3
Таблица 2.3.3
Задолженность по налогам и сборам в консолидированный бюджет Российской Федерации по видам налогов в 2008 году (млрд. рублей)
| 2007 | 2008 | В % к 2007г. | |
| Всего | 757,4 | 574,9 | 75,9 |
| в том числе: | |||
| по федеральным налогам и сборам | 662,5 | 481,9 | 72,74 |
| из них: | |||
| налог на прибыль организаций | 170,2 | 102,5 | 60,22 |
|
налог
на добавленную
стоимость на
товары (работы,
услуги), реализуемые
|
354,3 | 249,6 | 70,45 |
|
акцизы
по подакцизным
товарам |
25,2 | 26,4 | 104,76 |
| из них на: | |||
| автомобильный бензин | 4,3 | 4,5 | 104,65 |
|
алкогольную
продукцию с
объемной |
5,8 | 5,0 | 86,2 |
| дизельное топливо | 2,2 | 3,2 | 145,45 |
| налоги, сборы и регулярные платежи за пользование природными ресурсами | 35,7 | 35,7 | |
| из них налог на добычу полезных ископаемых | 26,3 | 27,1 | 103,04 |
| остальные федеральные налоги и сборы | 77,1 | 67,7 | 87,81 |
| по региональным налогам и сборам | 52,9 | 53,6 | 101,32 |
| по местным налогам и сборам | 31,4 | 28,4 | 90,44 |
| по налогам со специальным налоговым режимом | 10,7 | 10,9 | 101,86 |
Приложение 4
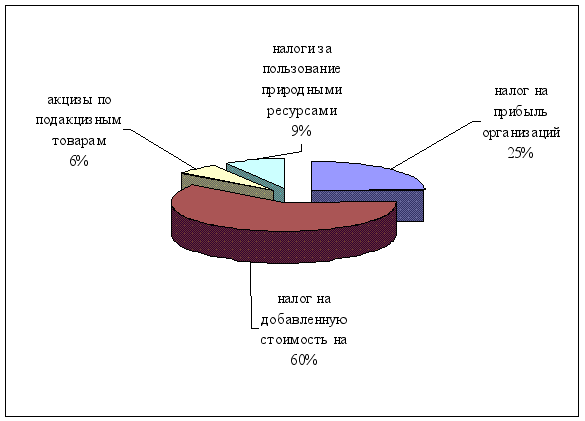
Структура задолженность по налогам и сборам в консолидированный бюджет Российской Федерации по видам налогов в 2008 году (В %)
Приложение 5
Таблица 2.3.4
Поступление налогов, сборов и других обязательных платежей в бюджетную систему Российской Федерации по субъектам в 2008г. (млрд. рублей)
| 2007 | 2008 | В % к 2007г. | |
| Российская Федерация, млрд. руб. | 5432,4 | 6955,2 | 128 |
| в том числе: | |||
| Центральный федеральный округ | 1583,6 | 2662,3 | 168,1 |
| Северо-Западный федеральный округ | 534,5 | 640,7 | 119,9 |
| Южный федеральный округ | 282,8 | 362,6 | 128,21 |
| Приволжский федеральный округ | 846,9 | 1024,8 | 121 |
| Уральский федеральный округ | 1559,4 | 1498,6 | 96,1 |
| Сибирский федеральный округ | 463,9 | 560,8 | 120,9 |
| Дальневосточный федеральный округ | 161,3 | 205,4 | 127,34 |
ПРИЛОЖЕНИЕ 6
Структура поступлений налогов, сборов и иных обязательных платежей в бюджетную систему Российской Федерации по отраслям в 2008 году.(в %)
ПРИЛОЖЕНИЕ 7
Таблица 2.3.5
Поступления налогов, сборов и иных обязательных платежей в бюджетную систему Российской Федерации по отраслям в 2008г. (в млрд. рублей)
| 2007 год | 2008 год | В % к 2007 году | |
| Всего | 738,8 | 822,7 | 111,36 |
| Промышленность | 486,2 | 546,3 | 112,36 |
| Торговля и общественное питание | 84,3 | 91,6 | 108,66 |
| Транспорт | 69,8 | 81,3 | 116,48 |
| Строительство | 51,3 | 62,3 | 121,44 |
| Сельское хозяйство | 5,4 | 4,8 | 88,89 |
| Прочие отрасли | 41,8 | 36,4 | 87,08 |