Налоги и налогообложение
Главный бухгалтер является инвалидом II группы, поэтому в соответствии со ст. 239 НК РФ до величины дохода 100 000 р. он освобождается от уплаты ЕСН. В январе выданное главному бухгалтеру пособие на погребение не облагается ЕСН (ст.238 п.3).
Расчет ЕСН на доходы инженера по сбыту
| Месяц | Налоговая база | Федеральный бюджет | Социальное страхование | Медицинское страхование | ||||||
| ФФОМС | ТФОМС | |||||||||
| ставка,% | сумма | ставка,% | сумма | ставка,% | сумма | ставка,% | сумма | |||
| январь | за месяц | 15 900 | 20,0 | 3 180 | 3,2 | 509 | 0,8 | 127 | 2,0 | 318 |
| на н.г. | 15 900 | ─ | 3 560 | ─ | 570 | ─ | 142 | ─ | 356 | |
| февраль | за месяц | 16 695 | 20,0 | 3 339 | 3,2 | 534 | 0,8 | 134 | 2,0 | 334 |
| на н.г. | 32 595 | ─ | 6 899 | ─ | 1 104 | ─ | 276 | ─ | 690 | |
| март | за месяц | 17 530 | 20,0 | 3 506 | 3,2 | 561 | 0,8 | 140 | 2,0 | 351 |
| на н.г. | 50 125 | ─ | 10 405 | ─ | 1 665 | ─ | 416 | ─ | 1 040 | |
| апрель | за месяц | 18 406 | 20,0 | 3 681 | 3,2 | 589 | 0,8 | 147 | 2,0 | 368 |
| на н.г. | 68 531 | ─ | 14 086 | ─ | 2 254 | ─ | 563 | ─ | 1 409 | |
| май | за месяц | 19 327 | 20,0 | 3 865 | 3,2 | 618 | 0,8 | 155 | 2,0 | 387 |
| на н.г. | 87 858 | ─ | 17 952 | ─ | 2 873 | ─ | 718 | ─ | 1 795 | |
| июнь | за месяц | 20 293 | 20,0 | 4 059 | 3,2 | 649 | 0,8 | 162 | 2,0 | 406 |
| на н.г. | 108 150 | ─ | 22 010 | ─ | 3 522 | ─ | 880 | ─ | 2 201 | |
| июль | за месяц | 27 808 | 20,0 | 5 562 | 3,2 | 890 | 0,8 | 222 | 2,0 | 556 |
| на н.г. | 135 958 | ─ | 27 572 | ─ | 4 412 | ─ | 1 102 | ─ | 2 757 | |
| август | за месяц | 25 047 | 20,0 | 5 009 | 3,2 | 801 | 0,8 | 200 | 2,0 | 501 |
| на н.г. | 161 005 | ─ | 32 581 | ─ | 5 213 | ─ | 1 303 | ─ | 3 258 | |
| сентябрь | за месяц | 26 299 | 20,0 | 5 260 | 3,2 | 842 | 0,8 | 210 | 2,0 | 526 |
| на н.г. | 187 304 | ─ | 37 841 | ─ | 6 055 | ─ | 1 513 | ─ | 3 784 | |
| октябрь | за месяц | 27 614 | 20,0 | 5 523 | 3,2 | 884 | 0,8 | 221 | 2,0 | 552 |
| на н.г. | 214 918 | ─ | 43 364 | ─ | 6 939 | ─ | 1 734 | ─ | 4 336 | |
| ноябрь | за месяц | 28 995 | 20,0 | 5 799 | 3,2 | 928 | 0,8 | 232 | 2,0 | 580 |
| на н.г. | 243 912 | ─ | 49 162 | ─ | 7 866 | ─ | 1 966 | ─ | 4 916 | |
| декабрь | за месяц | 30 444 | 20,0 / 7,9 | 4 900 | 3,2 / 1,1 | 768 | 0,8 / 0,5 | 214 | 2,0 / 0,5 | 461 |
| на н.г. | 274 357 | ─ | 54 062 | ─ | 8 634 | ─ | 2 180 | ─ | 5 378 | |
Расчет ЕСН на доходы I работника
| Месяц | Налоговая база | Федеральный бюджет | Социальное страхование | Медицинское страхование | ||||||
| ФФОМС | ТФОМС | |||||||||
| ставка,% | сумма | ставка,% | сумма | ставка,% | сумма | ставка,% | сумма | |||
| январь | за месяц | 13 200 | 20,0 | 2 640 | 3,2 | 422 | 0,8 | 106 | 2,0 | 264 |
| на н.г. | 13 200 | ─ | 3 560 | ─ | 570 | ─ | 142 | ─ | 356 | |
| февраль | за месяц | 13 860 | 20,0 | 2 772 | 3,2 | 444 | 0,8 | 111 | 2,0 | 277 |
| на н.г. | 27 060 | ─ | 6 332 | ─ | 1 014 | ─ | 253 | ─ | 633 | |
| март | за месяц | 14 553 | 20,0 | 2 911 | 3,2 | 466 | 0,8 | 116 | 2,0 | 291 |
| на н.г. | 41 613 | ─ | 9 243 | ─ | 1 479 | ─ | 369 | ─ | 924 | |
| апрель | за месяц | 15 281 | 20,0 | 3 056 | 3,2 | 489 | 0,8 | 122 | 2,0 | 306 |
| на н.г. | 56 894 | ─ | 12 299 | ─ | 1 968 | ─ | 492 | ─ | 1 230 | |
| май | за месяц | 16 045 | 20,0 | 3 209 | 3,2 | 513 | 0,8 | 128 | 2,0 | 321 |
| на н.г. | 72 938 | ─ | 15 508 | ─ | 2 482 | ─ | 620 | ─ | 1 551 | |
| июнь | за месяц | 16 847 | 20,0 | 3 369 | 3,2 | 539 | 0,8 | 135 | 2,0 | 337 |
| на н.г. | 89 785 | ─ | 18 877 | ─ | 3 021 | ─ | 755 | ─ | 1 888 | |
| июль | за месяц | 24 189 | 20,0 | 4 838 | 3,2 | 774 | 0,8 | 194 | 2,0 | 484 |
| на н.г. | 113 975 | ─ | 23 715 | ─ | 3 795 | ─ | 948 | ─ | 2 371 | |
| август | за месяц | 25 047 | 20,0 | 5 009 | 3,2 | 801 | 0,8 | 200 | 2,0 | 501 |
| на н.г. | 139 021 | ─ | 28 724 | ─ | 4 596 | ─ | 1 149 | ─ | 2 872 | |
| сентябрь | за месяц | 26 299 | 20,0 | 5 260 | 3,2 | 842 | 0,8 | 210 | 2,0 | 526 |
| на н.г. | 165 320 | ─ | 33 984 | ─ | 5 438 | ─ | 1 359 | ─ | 3 398 | |
| октябрь | за месяц | 27 614 | 20,0 | 5 523 | 3,2 | 884 | 0,8 | 221 | 2,0 | 552 |
| на н.г. | 192 934 | ─ | 39 507 | ─ | 6 321 | ─ | 1 580 | ─ | 3 951 | |
| ноябрь | за месяц | 28 995 | 20,0 | 5 799 | 3,2 | 928 | 0,8 | 232 | 2,0 | 580 |
| на н.г. | 221 929 | ─ | 45 306 | ─ | 7 249 | ─ | 1 812 | ─ | 4 531 | |
| декабрь | за месяц | 30 444 | 20,0 / 7,9 | 4 900 | 3,2 / 1,1 | 768 | 0,8 / 0,5 | 214 | 2,0 / 0,5 | 461 |
| на н.г. | 252 373 | ─ | 50 206 | ─ | 8 017 | ─ | 2 026 | ─ | 4 992 | |
Расчет ЕСН на доходы II работника
| Месяц | Налоговая база | Федеральный бюджет | Социальное страхование | Медицинское страхование | ||||||
| ФФОМС | ТФОМС | |||||||||
| ставка,% | сумма | ставка,% | сумма | ставка,% | сумма | ставка,% | сумма | |||
| январь | за месяц | 13 500 | 20,0 | 2 700 | 3,2 | 432 | 0,8 | 108 | 2,0 | 270 |
| на н.г. | 13 500 | ─ | 3 560 | ─ | 570 | ─ | 142 | ─ | 356 | |
| февраль | за месяц | 14 175 | 20,0 | 2 835 | 3,2 | 454 | 0,8 | 113 | 2,0 | 284 |
| на н.г. | 27 675 | ─ | 6 395 | ─ | 1 024 | ─ | 255 | ─ | 640 | |
| март | за месяц | 14 884 | 20,0 | 2 977 | 3,2 | 476 | 0,8 | 119 | 2,0 | 298 |
| на н.г. | 42 559 | ─ | 9 372 | ─ | 1 500 | ─ | 374 | ─ | 937 | |
| апрель | за месяц | 15 628 | 20,0 | 3 126 | 3,2 | 500 | 0,8 | 125 | 2,0 | 313 |
| на н.г. | 58 187 | ─ | 12 497 | ─ | 2 000 | ─ | 499 | ─ | 1 250 | |
| май | за месяц | 16 409 | 20,0 | 3 282 | 3,2 | 525 | 0,8 | 131 | 2,0 | 328 |
| на н.г. | 74 596 | ─ | 15 779 | ─ | 2 525 | ─ | 631 | ─ | 1 578 | |
| июнь | за месяц | 17 230 | 20,0 | 3 446 | 3,2 | 551 | 0,8 | 138 | 2,0 | 345 |
| на н.г. | 91 826 | ─ | 19 225 | ─ | 3 076 | ─ | 769 | ─ | 1 923 | |
| июль | за месяц | 24 591 | 20,0 | 4 918 | 3,2 | 787 | 0,8 | 197 | 2,0 | 492 |
| на н.г. | 116 417 | ─ | 24 143 | ─ | 3 863 | ─ | 965 | ─ | 2 414 | |
| август | за месяц | 25 047 | 20,0 | 5 009 | 3,2 | 801 | 0,8 | 200 | 2,0 | 501 |
| на н.г. | 141 464 | ─ | 29 153 | ─ | 4 665 | ─ | 1 166 | ─ | 2 915 | |
| сентябрь | за месяц | 26 299 | 20,0 | 5 260 | 3,2 | 842 | 0,8 | 210 | 2,0 | 526 |
| на н.г. | 167 763 | ─ | 34 413 | ─ | 5 506 | ─ | 1 376 | ─ | 3 441 | |
| октябрь | за месяц | 27 614 | 20,0 | 5 523 | 3,2 | 884 | 0,8 | 221 | 2,0 | 552 |
| на н.г. | 195 377 | ─ | 39 935 | ─ | 6 390 | ─ | 1 597 | ─ | 3 994 | |
| ноябрь | за месяц | 28 995 | 20,0 | 5 799 | 3,2 | 928 | 0,8 | 232 | 2,0 | 580 |
| на н.г. | 224 372 | ─ | 45 734 | ─ | 7 318 | ─ | 1 829 | ─ | 4 573 | |
| декабрь | за месяц | 30 444 | 20,0 / 7,9 | 4 900 | 3,2 / 1,1 | 768 | 0,8 / 0,5 | 214 | 2,0 / 0,5 | 461 |
| на н.г. | 254 816 | ─ | 50 634 | ─ | 8 086 | ─ | 2 043 | ─ | 5 035 | |
Расчет ЕСН на доходы III работника
| Месяц | Налоговая база | Федеральный бюджет | Социальное страхование | Медицинское страхование | ||||||
| ФФОМС | ТФОМС | |||||||||
| ставка,% | сумма | ставка,% | сумма | ставка,% | сумма | ставка,% | сумма | |||
| январь | за месяц | 12 700 | 20,0 | 2 540 | 3,2 | 406 | 0,8 | 102 | 2,0 | 254 |
| на н.г. | 12 700 | ─ | 3 560 | ─ | 570 | ─ | 142 | ─ | 356 | |
| февраль | за месяц | 13 335 | 20,0 | 2 667 | 3,2 | 427 | 0,8 | 107 | 2,0 | 267 |
| на н.г. | 26 035 | ─ | 6 227 | ─ | 997 | ─ | 249 | ─ | 623 | |
| март | за месяц | 14 002 | 20,0 | 2 800 | 3,2 | 448 | 0,8 | 112 | 2,0 | 280 |
| на н.г. | 40 037 | ─ | 9 027 | ─ | 1 445 | ─ | 361 | ─ | 903 | |
| апрель | за месяц | 14 702 | 20,0 | 2 940 | 3,2 | 470 | 0,8 | 118 | 2,0 | 294 |
| на н.г. | 54 739 | ─ | 11 968 | ─ | 1 915 | ─ | 478 | ─ | 1 197 | |
| май | за месяц | 15 437 | 20,0 | 3 087 | 3,2 | 494 | 0,8 | 123 | 2,0 | 309 |
| на н.г. | 70 176 | ─ | 15 055 | ─ | 2 409 | ─ | 602 | ─ | 1 506 | |
| июнь | за месяц | 16 209 | 20,0 | 3 242 | 3,2 | 519 | 0,8 | 130 | 2,0 | 324 |
| на н.г. | 86 384 | ─ | 18 297 | ─ | 2 928 | ─ | 731 | ─ | 1 830 | |
| июль | за месяц | 23 519 | 20,0 | 4 704 | 3,2 | 753 | 0,8 | 188 | 2,0 | 470 |
| на н.г. | 109 904 | ─ | 23 001 | ─ | 3 681 | ─ | 920 | ─ | 2 300 | |
| август | за месяц | 25 047 | 20,0 | 5 009 | 3,2 | 801 | 0,8 | 200 | 2,0 | 501 |
| на н.г. | 134 950 | ─ | 28 010 | ─ | 4 482 | ─ | 1 120 | ─ | 2 801 | |
| сентябрь | за месяц | 26 299 | 20,0 | 5 260 | 3,2 | 842 | 0,8 | 210 | 2,0 | 526 |
| на н.г. | 161 249 | ─ | 33 270 | ─ | 5 324 | ─ | 1 330 | ─ | 3 327 | |
| октябрь | за месяц | 27 614 | 20,0 | 5 523 | 3,2 | 884 | 0,8 | 221 | 2,0 | 552 |
| на н.г. | 188 863 | ─ | 38 793 | ─ | 6 207 | ─ | 1 551 | ─ | 3 879 | |
| ноябрь | за месяц | 28 995 | 20,0 | 5 799 | 3,2 | 928 | 0,8 | 232 | 2,0 | 580 |
| на н.г. | 217 858 | ─ | 44 592 | ─ | 7 135 | ─ | 1 783 | ─ | 4 459 | |
| декабрь | за месяц | 30 444 | 20,0 / 7,9 | 4 900 | 3,2 / 1,1 | 768 | 0,8 / 0,5 | 214 | 2,0 / 0,5 | 461 |
| на н.г. | 248 302 | ─ | 49 491 | ─ | 7 903 | ─ | 1 997 | ─ | 4 921 | |
3. ЗЕМЕЛЬНЫЙ НАЛОГ
Необходимо рассчитать земельный налог. Кадастровая стоимость земли, занятой производственными фондами организации составляет 1335000 руб.
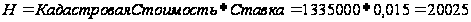 руб.
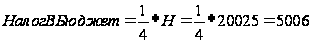 руб.
4. ТРАСПОРТНЫЙ НАЛОГ (глава 28 НК РФ)
Транспортный налог является налогом, включаемым в затраты на производство продукции.
Налогоплательщиками (ст. 357)признаются юридические и физические лица, на которых в соответствии с законодательством РФ зарегистрированы транспортные средства, признаваемые объектом налогообложения.
Объектом налогообложения (ст. 358) признаются автомобили, мотоциклы, мотороллеры, автобусы, и другие самоходные машины и механизмы на пневматическом и гусеничном ходу, самолеты, вертолеты, теплоходы, яхты, парусные суда, катера, снегоходы, мотосани, моторные лодки, гидроциклы, несамоходные (буксируемые суда) и другие водные и воздушные транспортные средства, зарегистрированные в установленном порядке в соответствии с законодательством РФ.
Не является объектом налогообложения:
весельные лодки, а также моторные лодки с мощностью двигателя до 5 лошадиных сил;
автомобили легковые, специально оборудованные для использования инвалидами, а также автомобили легковые с мощностью двигателя до 100 лошадиных сил, полученные через органы социальной защиты населения;
промысловые морские и речные суда;
пассажирские и грузовые морские, речные и воздушные суда, находящиеся в собственности организаций, основным видом деятельности которых является осуществление пассажирских и (или) грузовых перевозок;
самолеты и вертолеты санитарной авиации и медицинской службы.
Налоговая база (ст.359) определяется как мощность двигателя транспортного средства в лошадиных силах, как паспортная статистическая тяга реактивного двигателя (в отношении воздушных транспортных средств), как валовая вместимость в регистрированных тоннах (в отношении водных несамоходных транспортных средств).
Налоговым периодом (ст.360) признается календарный год.
Налоговые ставки (ст.361) устанавливаются законами субъектов РФ соответственно в зависимости от мощности двигателя, тяги реактивного двигателя или валовой вместимости транспортных средств и т.п.
Организации – юридические лица – налог исчисляют самостоятельно по транспортным средствам, числящимся у них на начало налогового периода и уплачивают его в виде авансовых платежей в 2 срока равными долями (до 1.06 и до 1.08 августа текущего года).
В случае приобретения юридическими лицами транспортных средств в течение налогового периода уплата налога осуществляется авансовым платежом до момента регистрации транспортных средств. Налог определяется как произведение ставки налога (в рублях), мощности двигателя (в лошадиных силах) и коэффициента, который равен отношению количества месяцев нахождения транспортного средства у налогоплательщика на количество месяцев в году.
В нашей работе мы исчисляем транспортный налог за год по имеющимся транспортным средствам: Н = М дв (л.с.) * С нал; и по приобретенным: Н = (М дв (л.с.) * С нал * Т) / 12, где Т-число месяцев с момента приобретения транспорта до конца года.
Расчет транспортного налога
На балансе предприятия находятся два легковых автомобиля – Жигули 2107 (76 л/с), Волга 31106 (156 л/с) и шесть грузовых – КамАЗ (3 шт. по 210 л/с) и МАЗ (3 шт. по 180 л/с). Расчеты проводим в соответствии со ст. 361 п.1 НК ч.II., в которой определены ставки налога (РФ) в зависимости от мощности транспортного средства.
Таблица 22
| Наименование транспортного средства | Мощность (л.с.) | Ставка налога по РФ (р/л.с.) |
| Жигули 2107 | 76 | 25 |
| Жигули 2107 | 76 | 25 |
| КамАЗ | 210 | 65 |
| КамАЗ | 210 | 65 |
| КамАЗ | 210 | 65 |
| КамАЗ | 210 | 65 |
| КамАЗ | 210 | 65 |
| КамАЗ | 210 | 65 |
Легковые автомобили:
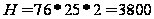 р.
– Жигули 2107 (2 шт.)
Грузовые автомобили:
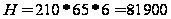 р.
– КамАЗ 4310 (6 шт.)
Приобретены в августе 3 грузовых автомобиля:
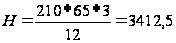 р.
– КамАЗ 4310 (3 шт.)
5. НАЛОГ НА ДОБАВЛЕННУЮ СТОИМОСТЬ (ГЛАВА 21 НК РФ)
НДС является налогом, включаемым в цену продукции. Он представляет собой форму изъятия в бюджет части добавленной стоимости, созданной на всех стадиях производства и определяемая как разница между стоимостью реализованных товаров, работ, услуг и стоимостью материальных затрат, отнесенных на издержки производства и обращения.
Налогоплательщиками (ст.143)налога на добавленную стоимость признаются:
организации;
индивидуальные предприниматели;
лица, признаваемые налогоплательщиками НДС в связи с перемещением товаров через таможенную границу Российской Федерации.
Объектом налогообложения (ст.146) признаются следующие операции:
реализации товаров (работ, услуг) на территории Российской Федерации, в том числе реализация предметов залога;
передача на территории Российской Федерации товаров (выполнение работ, оказание услуг) для собственных нужд организации, расходы на которые не принимаются к вычету (в том числе через амортизационные отчисления) при исчислении налога на прибыль организации;
выполнение строительно-монтажных работ для собственного потребления;
ввоз товаров на таможенную территорию Российской Федерации.
Местом реализации товаров, работ, услуг признается территория РФ при наличии одного или нескольких обстоятельствах (ст.147):
товар находится на территории РФ и не отгружается и не транспортируется;
товар в момент отгрузки или транспортировки находится на территории РФ.
Операции, не подлежащие налогообложению (ст.249):
предоставление арендодателем в аренду на территории РФ помещений иностранным гражданам или организациям, аккредитованным в РФ;
реализация важнейшей и жизненно необходимой медицинской техники, протезно-ортопедических изделий, сырья и материалов для их изготовления и полуфабрикатов к ним, технических средств, включая автомототранспорт, материалы, которые могут быть использованы исключительно для профилактики инвалидности или реабилитации инвалидов, очков (за исключением солнцезащитных), линз и оправ для очков (за исключением солнцезащитных);
медицинских услуг, оказываемых медицинскими организациями, а также услуги скорой медицинской помощи, оказываемой населению, услуги, оказываемые населению, по диагностике, профилактике и лечению независимо от формы;
услуг по перевозке пассажиров городским транспортом общего пользования (за исключением такси), морским, речным, железнодорожным или автомобильным транспортом и др.
При определении налогооблагаемой базы (ст.153) выручка от реализации товаров (работ, услуг) определяется исходя из всех доходов налогоплательщика, связанных с расчетами по оплате товаров (работ, услуг), полученных им в денежной и (или) натуральной формах, включая оплату ценными бумагами.
Налоговый период (ст.163) устанавливается как календарный месяц. Для налогоплательщиков с ежемесячными суммами выручки от реализации товаров (работ, услуг) без учета налога, не превышающим один миллион рублей, налоговый период устанавливается как квартал.
Ставки налога (ст.164) устанавливаются законодательными органами РФ и являются едиными на всей территории государства. Налогообложение производится:
по ставке 0 % для товаров, работ, услуг на экспорт по некоторым операциям, связанным с освоением космоса, с реализацией товаров, работ, услуг государству и др.;
по ставке 10% при реализации продовольственных товаров и товаров детского ассортимента, перечень которых приведен в законе;
по ставке 18% по всем остальным.
Налоговая база определяется плательщиком самостоятельно на основании данных бухгалтерского учета за истекший налоговый период согласно положениям, установленным соответствующими статьями этой главы.
Налогоплательщики обязаны (ст.169) вести учет выставленных к получению счетов-фактур, а также книгу покупок, книгу продаж по установленным формам, которые должны хранится у налогоплательщика не менее 5 лет с даты последней записи.
Уплата налога (ст.174) производится плательщиком самостоятельно не позднее 20 числа следующего месяца за истекшим налоговым периодом. Налоговые декларации представляются в те же сроки.
В нашей работе НДС полученный мы рассчитываем как произведение ставки налога (18%) на объем реализованной продукции (в рублях). Показатель реализации продукции каждый месяц увеличивается на 4% (в январе - 875 т.р.)
НДС уплаченный можно представить в виде суммы НДС, уплаченный за приобретение материалов и комплектующих изделий, за оплату электроэнергии, по прочим затратам, связанные с производством продукции, за приобретение нового оборудования в сентябре месяце.
Стоимость материалов и комплектующих изделий определяется величиной 30% от объема реализованной продукции и ежемесячно увеличивается на 6%. Стоимость электроэнергии определяется величиной 25% от объема реализованной продукции и ежемесячно увеличивается на 5%. Стоимость прочих затрат, связанных с производством продукции, равна 60000 р. и ежемесячно увеличивается на 5%.
НДС в бюджет мы исчисляем как разность (НДС полученный – НДС уплаченный)
.Расчет налога на добавленную стоимость
| месяц | отгружено | реализовано | ндс пол | метериалы | ндс упл | энергия | ндс упл | оборудование | ндс упл | проч затраты | ндс упл | ндс упл | ндс в бюджет |
| январь | 875000 | 741525 | 133475 | 262500 | 40042 | 218750 | 33369 | - | - | 60000 | 9153 | 82564 | 50911 |
| февраль | 910000 | 771186 | 138814 | 278250 | 42445 | 229688 | 35037 | - | - | 63000 | 9610 | 87092 | 51721 |
| март | 946400 | 802034 | 144366 | 294945 | 44992 | 241172 | 36789 | - | - | 66150 | 10091 | 91871 | 52495 |
| апрель | 984256 | 834115 | 150141 | 312642 | 47691 | 253230 | 38628 | - | - | 69458 | 10595 | 96915 | 53226 |
| май | 1023626 | 867480 | 156146 | 331400 | 50553 | 265892 | 40560 | - | - | 72930 | 11125 | 102237 | 53909 |
| июнь | 1064571 | 902179 | 162392 | 351284 | 53586 | 279187 | 42588 | - | - | 76577 | 11681 | 107855 | 54537 |
| июль | 1107154 | 938266 | 168888 | 372361 | 56801 | 293146 | 44717 | - | - | 80406 | 12265 | 113783 | 55105 |
| август | 1151440 | 975797 | 175643 | 394703 | 60209 | 307803 | 46953 | - | - | 84426 | 12879 | 120041 | 55603 |
| сентябрь | 1197498 | 1014829 | 182669 | 418385 | 63821 | 323193 | 49301 | 180000 | 27458 | 88647 | 13522 | 154102 | 28567 |
| октябрь | 1245398 | 1055422 | 189976 | 443488 | 67651 | 339353 | 51766 | - | - | 93080 | 14199 | 133615 | 56361 |
| ноябрь | 1295214 | 1097639 | 197575 | 470098 | 71710 | 356321 | 54354 | - | - | 97734 | 14909 | 140972 | 56603 |
| декабрь | 1347022 | 1141544 | 205478 | 498303 | 76012 | 374137 | 57072 | - | - | 102620 | 15654 | 148738 | 56740 |
6. НАЛОГ НА ИМУЩЕСТВО
Налог на имущество является налогом, относимым на финансовые результаты деятельности организации.
Налогоплательщиками признаются:
российские организации;
иностранные организации, осуществляющие деятельность в РФ через постоянные представительства и (или) имеющие в собственности недвижимое имущество на территории РФ, на континентальном шельфе РФ.
Объектом налогообложения (ст.374) для российских организаций признается движимое и недвижимое имущество (включая имущество, переданное во временное владение, пользование, распоряжение или доверительное управление, внесенное в совместную деятельность), учитываемое на балансе в качестве объектов основных средств в соответствии с установленным порядком ведения бухгалтерского учета; для иностранных организаций, не осуществляющих деятельности в РФ, объектом налогообложения признаются находящиеся на территории РФ недвижимое имущество, принадлежащее этим организациям на праве собственности.
Не признаются объектами налогообложения земельные участки и иные объекты природопользования (водные объекты и другие природные ресурсы), имущество, принадлежащее на праве хозяйственного ведения или оперативного управления федеральными органами исполнительной власти.
Налоговая база (ст. 375) определяется как среднегодовая стоимость имущества, признаваемая объектом налогообложения. При определении налоговой базы имущество, признаваемое объектом налогообложения, учитывается по его остаточной стоимости, сформированной в соответствии с установленным порядком ведения бухгалтерского учета, утвержденным в учетной политике организации. Среднегодовая стоимость имущества, признаваемого объектом налогообложения, за налоговый (отчетный) период определяется как частное от деления суммы, полученной в результате сложения величин остаточной стоимости имущества на 1-е число каждого месяца налогового (отчетного) периода и 1-е число следующего за налоговым (отчетным) периодом месяца, на количество месяцев в налоговом (отчетном) периоде, увеличенное на единицу.
Налоговая база определяется налогоплательщиками самостоятельно, ежеквартально нарастающим итогом с начала года.
Налоговым периодом (ст.379) признается календарный год, а отчетными периодами – первый квартал, полугодие и девять месяцев календарного года.
Освобождаются от налогообложения (ст.381):
организации и учреждения уголовно-исполнительной системы – в отношении имущества, используемого для осуществления возложенных на них функций;
религиозные организации – в отношении имущества, используемого ими для осуществления религиозной деятельности;
общероссийские общественные организации инвалидов, среди членов которых инвалиды и их законные представители составляют не менее 80%, - в отношении имущества, используемого ими для осуществления их уставной деятельности;
организации, основным видом деятельности которых является производство фармацевтической продукции, - в отношении имущества, используемого ими для производства ветеринарных иммунобиологических препаратов, предназначенных для борьбы с эпидемиями и эпизоотиями; и др.
Налоговые ставки (ст.380) устанавливают субъекты РФ с учетом ставки, установленной в Федеральном законе, которая не может превышать 2,2%.
Налог исчисляется плательщиком самостоятельно и уплачивается в бюджет в виде авансовых платежей. Сумма авансового платежа по налогу исчисляется по итогам каждого отчетного периода в размере ј произведения соответствующей налоговой ставки и среднегодовой стоимости имущества, определяемой за отчетный период.
В нашей работе первоначальная стоимость (ПС) основных производственных фондов на начало года равна 3290000 р., остаточная стоимость (ОС) имущества: ОС = ПС – И (А), где А - износ (амортизация) основных фондов на начало года. Среднегодовая норма амортизации (На) равна 12%, поэтому На ежемесячная = 1%. В сентябре мы приобретаем новое оборудование, его стоимость без НДС равна 180000 р.
Поквартально рассчитаем налог на имущество организации:
1 квартал:
3290 - 100%
ОС1.01 – 100-20=80%
ОС1.01 = 2632 тыс. руб.
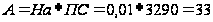 тыс.
руб.
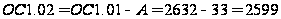 тыс. руб.
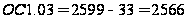 тыс. руб.
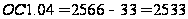 тыс. руб.
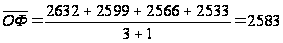 тыс.
руб.
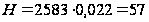 тыс. руб.
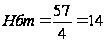 тыс. руб.
2 квартал:
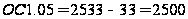 тыс.
руб.
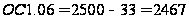 тыс. руб.
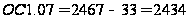 тыс.
руб.
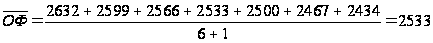 тыс.
руб.
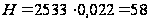 тыс. руб.
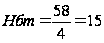 тыс. руб.
3 квартал:
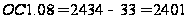 тыс.
руб.
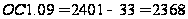 тыс. руб.
Так как оборудование приобретено в сентябре, то
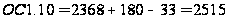 тыс.
руб.
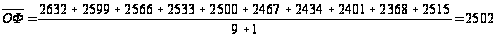 тыс.
руб.
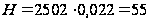 тыс. руб.
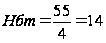 тыс. руб.
4 квартал:
Так как оборудование приобретено в сентябре, то амортизация в октябре будет составлять:
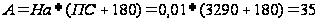 тыс.
руб.
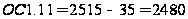 тыс.
руб.
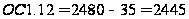 тыс. руб.
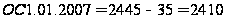 тыс.
руб.
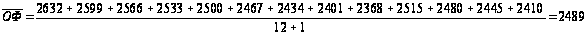
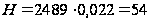 тыс. руб.
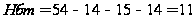 тыс. руб.
В IV квартале: приобретенное оборудование мы ставим на учет с 1.10; а с 1.11 начисляем на него новую амортизацию.
Налог за I квартал будет равен ОФ Iср.год * С нал (2,2%). Остальные кварталы аналогично.
За каждые 3 квартала мы выплачиваем в бюджет ј часть налога, а в четвертом квартале - налог за четвертый квартал за вычетом суммарного налога в бюджет за три предыдущих квартала.
7. НАЛОГ НА ПРИБЫЛЬ ОРГАНИЗАЦИЙ (ГЛАВА 25 НК РФ)
Налогоплательщиками (ст. 246) признаются российские организации, иностранные организации, осуществляющие свою деятельность в РФ через постоянные представительства и (или) получающие доходы от источников в РФ.
Объектом налогообложения (ст.247) признается прибыль, получаемая налогоплательщиком. Прибылью в целях налогообложения признается полученный доход, уменьшенный на величину произведенных расходов.
В целях налогообложения могут применяться два метода признания или определения даты получения дохода:
метод начисления (ст.271, 272). При использовании этого метода доходы признаются в том отчетном (налоговом) периоде, в котором они имели место независимо от фактического поступления денежных средств и нового имущества и (или) имущественных прав. Для доходов от реализации признается день отгрузки, передачи работ, услуг, имущественных прав. Расходы признаются таковыми в том отчетном налоговом периоде, которому они относятся независимо от времени фактической выплаты денежных средств и (или) иной формы оплаты.
кассовый метод (ст.273), который может применяться, если в среднем за предыдущие 4 квартала сумма выручки от реализации (без НДС) не превысила 1 миллион рублей за каждый квартал. При данном методе датой поступления дохода признается день поступления средств на расчетный счет банка и (или) в кассу, поступление иного имущества и (или) имущественных прав. Расходами налогоплательщиков признаются затраты после их фактической оплаты.
Выбранный налогоплательщиком метод, как порядок формирования расходов отражаются в приказе по учетной политике организации.
Налоговым периодом (ст.285) признается календарный год, а отчетным периодом – первый квартал, полугодие, девять месяцев. Для налогоплательщиков, исчисляющих ежемесячные авансовые платежи, исходя из фактически полученной прибыли, отчетным периодом признается 1 месяц, 2 месяц и т.д.
Налоговая база (ст.274) определяется налогоплательщиком самостоятельно как денежное выражение налогооблагаемой прибыли. Налоговая база по прибыли, облагаемой по различным ставкам определяется налогоплательщиком отдельно.
Ставки налога установлены дифференцировано по видам доходов и категориям налогоплательщиков. Основная ставка налога на прибыль составляет 24%, при этом 6,5% налога зачисляется в федеральный бюджет, 17,5% налога зачисляется в бюджеты субъектов РФ. Налоговая ставка налога, подлежащая зачислению в бюджеты субъектов РФ, законами субъектов РФ может быть понижена для отдельных категорий налогоплательщиков. При этом указанная налоговая ставка не может быть ниже 13,5%.
Налог рассчитывается налогоплательщиком самостоятельно по окончании отчетного периода нарастающим итогом с начала года и уплачивается в бюджет в виде авансовых платежей в следующие сроки: организации, у которых за предыдущие 4 квартала доходы от реализации, определенные в соответствии со ст. 249 не превышали в среднем 3 млн р. за каждый квартал, а также бюджетные учреждения, занимающиеся коммерческой деятельностью, иностранные организации, осуществляющие свою деятельность в РФ через постоянные представительства, участники простого товариществ в