Налогообложение предприятий малого и среднего бизнеса (на примере ООО "Таганка")
Важным элементом этапа предварительной оценки финансового состояния предприятия является формирование аналитического баланса или уплотненного аналитического баланса – нетто, который будет использоваться во всех дальнейших расчетах финансовых показателей ООО «Таганка».
Представим баланс ООО «Таганка» за 2003 – 2005 гг. в укрупненном виде. (Таблица 2.1.)
Таблица 2.1.
Анализ баланса ООО «Таганка» за 2003 – 2005 гг.
| АКТИВ | 01.01.04 | 01.01.05 | Изменение | 01.01.06 | Изменение | |||||
| Тыс. руб. | % | Тыс. руб. | % | Тыс. руб. | % | Тыс. руб. | % | Тыс. руб. | % | |
| Внеоборотные активы | - | - | 1000 | 56,50 | - | - | 913 | 36,8 | -97 | - |
| в том числе | - | - | - | - | - | - | - | - | - | - |
| Нематириальные активы | - | - | - | - | - | - | 13 | 0,52 | 13 | 0,52 |
| Основные средства | - | - | 1000 | 56,50 | 1000 | 56,50 | 900 | 36,28 | -100 | -20,22 |
| Оборотные активы | 859 | 100,00 | 770 | 43,50 | -89 | -56,5 | 1568 | 63,2 | 798 | 19,7 |
| Сырье, материалы | 169 | 19,67 | 169 | 9,55 | 0 | -10,12 | 169 | 6,81 | 0 | -2,74 |
| Готовая продукция и товары для перепродажи | 518 | 60,30 | 270 | 15,25 | -248 | -45,05 | 336 | 13,54 | 66 | -1,71 |
|
Дебиторская задолженность (платежи по которой ожидаются более чем через 12 месяцев после отчетной даты) |
171,8 | 20,00 | 12 | 0,68 | -159,8 | -19,32 | - | - | -12 | -0,68 |
| в том числе | ||||||||||
| покупатели и заказчики | 29 | 3,38 | 12 | 0,68 | -17 | -2,7 | - | - | -12 | -0,68 |
|
Денежные средства |
0,2 | 0,03 |
- |
- | -0,2 | -0,03 | - | - | - | - |
| Прочие оборотные активы | - | - | 319 | 18,02 | 319 | 18,02 | 1063 | 42,85 | 744 | 24,83 |
| БАЛАНС | 859 | 100,00 | 1770 | 100,00 | 911 | 0,0 | 2481 | 100,00 | 711 |
0,0 |
продолжение таблицы 2.1.
|
ПАССИВ |
01.01.04 | 01.01.05 | Изменение | 01.01.06 | Изменение | |||||
| Тыс. руб. | % | Тыс. руб. | % | Тыс. руб. | % | Тыс. руб. | % | Тыс. руб. | % | |
| Капитал | 302 | 35,16 | 974 | 55,03 | 672 | 19,87 | 1686 | 67,96 | 712 | 12,93 |
| в том числе: | ||||||||||
| Уставный капитал | 40 | 4,66 | 40 | 2,26 | 0 | -2,4 | 40 | 1,61 | 0 | -0,65 |
| Резервный капитал | 43 | 5,01 | 246 | 13,90 | 203 | 8,89 | 935 | 37,69 | 689 |
23,79 |
| Нераспределенная прибыль | 219 | 25,49 | 688 | 38,87 | 469 | 13,38 | 711 | 28,66 | 23 | -10,21 |
| Долгосрочные обязательства | - | - | - | - | - | - | - | - | - | - |
| Займы и кредиты | - | - | - | - | - | - | - | - | - |
- |
| Краткосрочные обязательства | 557 | 64,84 | 796 | 44,97 | 239 | -19,87 | 795 | 32,04 | -1 |
-12,93 |
| Займы и кредиты | - | - | - | - | - | - | - | - | - |
- |
| Кредиторская задолженность | 557 | 64,84 | 796 | 44,97 | 239 | -19,87 | 795 | 32,04 | -1 |
-12,93 |
| Поставщики и подрядчики | 542 | 63,10 | 752 | 42,49 | 210 | -20,61 | 758 | 30,55 | 6 |
-11,94 |
| Перед персоналом | - | - | 15 | 0,85 | 15 | 0,85 | 1 | 0,04 | -14 |
-0,81 |
|
Перед государственными внебюджетными фондами |
15 | 1,75 | 7 | 0,4 | -8 | -1,35 | 7 | 0,28 | 0 |
-0,12 |
| Задолженность по налогам и сборам | - | - | 22 | 1,23 | 22 | 1,23 | 29 | 1,17 | 7 | -0,06 |
| БАЛАНС | 859 | 100,00 | 1770 | 100,00 | 911 | 0,0 | 2481 | 100,00 | 711 | 0,0 |
Как видим из данных таблицы 2.1., за 2005 г. активы ООО «Таганка» возросли на 711 тыс. руб., или на 40,2 %, в том числе за счет прироста оборотных средств – на 798 тыс. руб. таким образом, имущественная масса в 2005 г. увеличилась, в основном за счет роста оборотных активов. Сказанное подтверждается данными об изменениях в составе имущества ООО «Таганка». Так, если в начале 2005 г. структура активов характеризовалась значительным превышением имущества длительного использования (56,50 %) над остальными его видами, то к концу 2005 г. удельный вес долгосрочных активов сократился до 36,8 %. Соответственно возрос объем оборотных средств.
Прирост оборотных активов в 2005 г. был связан в первую очередь с увеличением запасов (на 2073 тыс. руб.) и прочих оборотных активов (на 1063 тыс. руб.).
Дебиторской задолженности в 2005 г. не наблюдается.
Анализ пассивной части баланса показывает, что дополнительный приток средств в 2005 г. в сумме 711 тыс. руб. был связан с увеличением собственного капитала (резервный капитал увеличился на 689 тыс. руб.). иными словами, увеличение объема финансирования деятельности ООО «Таганка» было на 100 % обеспечено собственным капиталом.
Далее проведем анализ эффективности использования основных средств. (Таблица 2.2.)
Таблица 2.2.
Анализ эффективности использования основных средств
| Показатели | Фактически | Изменение | ||
| За 2004 год | За 2005 год | Тыс. руб. | % | |
| 1.Среднегодовая стоимость основных средств, тыс. руб. | 1000 | 950 | -50 | -5 |
| 2.Выручка, тыс. руб. | 5568 | 5258 | -310 | -5,57 |
| 3.Чистая прибыль, тыс. руб. | 688 | 711 | 23 | +3,34 |
| 4.Фондоотдача, коп. | 556,8 | 553,5 | - | -0,6 |
| 5.Рентабельность основных средств, % | 68,8 | 74,8 | - | +8,72 |
Как видим, анализ показателей, проведенный на основе данных бухгалтерской отчетности, свидетельствует об увеличении эффективности использования основных средств. Необходимо отметить, что выручка в 2005 г. снизилась на 5,57 %, но, несмотря на это, чистая прибыль увеличилась на 23 тыс. руб. (или на 3,34 %). Среднегодовая стоимость основных средств снизилась на 5 %, а выручка – на 5,57 %. Следствием этого стало снижение фондоотдачи основных средств. В связи с ростом чистой прибыли, рентабельность основных средств увеличилась на 8,72 %.
Проведем анализ «Отчета о прибылях и убытках».
Представим уплотненный аналитический отчет о прибылях и убытках ООО «Таганка» за 2003 – 2004 гг. и за 2004 – 2005 гг.
Таблица 2.3.
Уплотненный аналитический отчет о прибылях и убытках ООО «Таганка» за 2003 – 2004 гг.
| Показатели | В тыс. руб |
Темп прироста, % | Структура, % | ||||
| 2003г. | 2004г. | Отклонение | 2003г. | 2004г. | Отклонение | ||
| Прибыль от продаж | 277 | 742 | 465 | 167,87 | 100,0 | 100,0 | 0 |
| Прибыль до налогообложения | 277 | 742 | 465 | 167,87 | 100,0 | 100,0 | 0 |
| Чистая прибыль | 219 | 688 | 469 | 214,16 | 79,06 | 92,72 | 13,66 |
Таблица 2.4.
Уплотненный аналитический отчет о прибылях и убытках ООО «Таганка» за 2004 – 2005 гг.
| Показатели | В тыс. руб |
Темп прироста, % | Структура, % | ||||
| 2004г. | 2005г. | Отклонение | 2004г. | 2005г. | Отклонение | ||
| Прибыль от продаж | 742 | 769 | 27 | 3,64 | 100,0 | 100,0 | 0 |
| Прибыль до налогообложения | 742 | 769 | 27 | 3,64 | 100,0 | 100,0 | 0 |
| Чистая прибыль | 688 | 711 | 23 | 3,34 | 92,72 | 92,46 | -0,26 |
В 2004 г. прибыль до налогообложения увеличилась на 167,87 % по сравнению с 2003 г. В 2005 г. прибыль до налогообложения увеличилась на 3,64 % по сравнению с 2004 г.
Проследи динамику соотношения доходов и расходов за три года.
Проведем горизонтальный и вертикальный анализ доходов и расходов ООО «Таганка» за 2003-2004 гг. и за 2004 – 2005 гг.
Таблица 2.5.
Горизонтальный и вертикальный анализ доходов и расходов ООО «Таганка» за 2003-2004 гг.
| Показатели | В тыс. руб |
Темп прироста, % | Структура, % | ||||
| 2003г. | 2004г. | Отклонение | 2003г. | 2004г. | Отклонение | ||
| Доходы по обычной деятельности | 5145 | 5568 | 423 | 8,22 | 100,0 | 100,0 | 0 |
| Расходы по обычной деятельности | 4704 | 4539 | -165 | -3,51 | 96,63 | 94,05 | -2,58 |
| Коммерческие расходы | 164 | 287 | 123 | 75 | 3,37 | 5,95 | 2,58 |
| Всего расходов | 4868 | 4826 | -42 | 0,86 | 100,0 | 100,0 | 0 |
Таблица 2.6.
Горизонтальный и вертикальный анализ доходов и расходов ООО «Таганка» за 2004-2005 гг.
| Показатели | В тыс. руб |
Темп прироста, % | Структура, % | ||||
| 2004г. | 2005г. | Отклонение | 2004г. | 2005г. | Отклонение | ||
| Доходы по обычной деятельности | 5568 | 5258 | -310 | -5,57 | 100,0 | 100,0 | 0 |
| Расходы по обычной деятельности | 4539 | 4065 | -474 | -10,44 | 94,05 | 90,55 | -3,5 |
| Коммерческие расходы | 287 | 424 | 137 | 47,74 | 5,95 | 9,45 | 3,5 |
| Всего расходов | 4826 | 4489 | -337 | 6,98 | 100,0 | 100,0 | 0 |
В 2004 г. темп прироста доходов (8,22 %) значительно опередил темп прироста расходов (0,86 %), при чем расходы по обычной деятельности снизились на 3,51 %, а коммерческие расходы возросли на 75 %.
В 2005 г. снижение доходов составило 5,57 %. Прирост расходов составил 7 %, при чем расходы по обычной деятельности снизились на 10,44 %, а коммерческие расходы возросли на 47,74 %. Таким образом, существенное увеличение коммерческих расходов как в 2004, так и в 2005 г. является неблагоприятной тенденцией.
Анализ формирования финансовых результатов дополним оценкой показателей рентабельности, рассчитываемых по данным отчета о прибылях и убытках. Кроме рентабельности текущей деятельности и рентабельности продукции (по прибыли от продаж) определим показатель рентабельности продаж, рассчитанной по чистой прибыли (чистая прибыль: выручка от продажи). В таблице 2.7. представим показатели рентабельности ООО «Таганка» за 2003 – 2005 гг.
Таблица 2.7.
Коэффициенты рентабельности ООО «Таганка» за 2003 – 2005 гг.
| Показатели | Алгоритм расчета | 2003г. | 2004г. | 2005г. |
| Коэффициент валовой прибыли | Валовая прибыль : Выручка от продажи | 8,57 | 18,48 | 22,69 |
| Рентабельность текущей деятельности | Прибыль от продажи : Расходы по обычным видам деятельности | 5,69 | 15,38 | 17,13 |
продолжение таблицы 2.7.
| Рентабельность продаж по прибыли от продажи | Прибыль от продажи : Выручка от продажи | 5,89 | 13,33 | 18,92 |
| Общая рентабельность | Прибыль до налогообложения : Выручка от продажи | 5,89 | 13,33 | 18,92 |
| Рентабельность продаж по чистой прибыли | Чистая прибыль : Выручка от продажи | 4,26 | 12,36 | 13,52 |
Таким образом, все рассмотренные в таблице 2.7. коэффициенты рентабельности за период 2003 – 2005 гг. имеют тенденцию к увеличению, что говорит о высокой эффективности деятельности ООО «Таганка». Рентабельность продаж по чистой прибыли за период 2003 – 2005 гг. увеличилась в 3 раза и в 2005 г. составила 13,52 %.
Применим маржинальный подход к оценке финансовых результатов и структуре затрат при данном объеме продаж.
Маржинальный анализ предполагает расчет операционного рычага. Использование операционного рычага в анализе позволяет прогнозировать изменение прибыли в зависимости от изменения объема продаж при данном уровне постоянных затрат. Чем больше уровень постоянных издержек, тем больше сила воздействия операционного рычага. Поскольку маржинальный доход, исключая переменные расходы, оставляет в своем составе расходы постоянные, его соотношение с прибылью будет отражать силу воздействия операционного рычага:
L = СМ : Р /4/
где L – сила воздействия операционного рычага;
СМ – маржинальный доход;
Р – прибыль от продаж.
Рассчитаем силу воздействия операционного рычага.
Для этого разграничим переменные и постоянные затраты. Коммерческие и управленческие затраты будем рассматривать как условно – постоянные расходы. К числу постоянных расходов также отнесем амортизацию основных средств, обслуживание и работу холодильного оборудования (ООО «Таганка использует 22 холодильные установки), коммунальные услуги и др.
К переменным затратам отнесем покупную себестоимость продукции, а также затраты на упаковку (1 %).
За анализируемый период операционный рычаг снизился с 3,19 до 1,72, а запас прочности ООО «Таганка» увеличился с 31,35 до 58,14, что свидетельствует о благоприятной тенденции в формировании финансовых результатов. Коэффициент покрытия постоянных расходов увеличился с 0,17 до 0,25, что признается положительной тенденцией, т.к. произошло увеличение
Таблица 2.8.
Оценка тенденций формирования прибыли от продаж
| Показатели | 2003 г. | 2004 г. | 2005 г. | Прогноз на 2006 г. |
| 1 Выручка от продажи продукции | 5145 | 5568 | 5258 | 5326 |
| 2 Переменные затраты | 4259 | 4326 | 3934 | 3787 |
| 3 Маржинальный доход | 886 | 1242 | 1324 | 1539 |
| 4 Постоянные расходы, всего | 609 | 500 | 555 | 562 |
| в том числе | ||||
| Коммерческие расходы | 164 | 287 | 424 | 430 |
| Управленческие расходы | 445 | 213 | 131 | 132 |
| 5 Прибыль от продажи (п.3 – п.4) | 277 | 742 | 769 | 977 |
| 6 Коэффициент покрытия постоянных расходов (п.3 : п.1) | 0,17 | 0,22 | 0,25 | 0,29 |
| 7 Критический объем продаж (п.4 : п.6) | 3582 | 2273 | 2220 | 1938 |
| 8. Операционный рычаг, коэффициент (п.3 : п.5) | 3,19 | 1,67 | 1,72 | 1,58 |
| 9 Запас прочности, % (1 : п.8 х 100) | 31,35 | 59,88 | 58,14 | 63,29 |
доли прибыли в структуре маржинального дохода. (Таблица 2.9.).
Данные таблицы 2.9. свидетельствуют об увеличении доли прибыли в структуре маржинального дохода. Так, в 2003 г. доля прибыли в маржинальном доходе составляла 31,3 %, а в 2005 г. – 58,1 %. Таким образом, структура маржинального дохода ООО «Таганка» улучшилась – доля постоянных расходов уменьшилась с 68,7 до 41,9 %.
Таблица 2.9.
Структура маржинального дохода
| Показатели | 2003 г. | 2004 г. | 2005 г. | |||
| Тыс. руб. | % | Тыс. руб. | % | Тыс. руб. | % | |
| Маржинальный доход | 886 | 100,0 | 1242 | 100,0 | 1324 | 100,0 |
| в том числе | ||||||
| постоянные расходы | 609 | 68,7 | 500 | 40,3 | 555 | 41,9 |
| прибыль | 277 | 31,3 | 742 | 59,7 | 769 | 58,1 |
| Темпы роста к предыдущему году: | ||||||
| постоянные расходы | 82,1 | 111 | ||||
| прибыль | 267,9 | 103,6 | ||||
Проведем анализ показателей текущей платежеспособности и ликвидности. Результаты занесем в таблицу 2.10.
Таблица 2.10.
Анализ коэффициентов ликвидности
| Показатели | Расчетная формула | 2003 г. | 2004 г. | 2005 г. |
| Коэффициент текущей ликвидности | Оборотные активы: краткосрочные обязательства | 859 : 557 = 1,54 | 770 : 796 = 0,97 | 1568 : 795 = 1,97 |
| Промежуточный коэффициент ликвидности | (Краткосрочная дебиторская задолженность + Краткосрочные финансовые вложения + Денежные средства): Краткосрочные обязательства | 172 : 557 = 0,31 | 12 : 796 = 0,02 | - |
| Коэффициент абсолютной ликвидности | (Денежные средства + Высоколиквидные ценные бумаги) : Краткосрочные обязательства | - | - | - |
| Чистые оборотные активы | Оборотные активы – краткосрочные обязательства | 859 – 557 = 302 | 770 – 796 = -26 | 1568 – 795 = 773 |
По данным таблицы 2.10. можно сделать вывод о том, что за анализируемый период произошли существенные изменения в соотношениях оборотных активов и краткосрочных обязательств. Так, в 2005 г. соотношение оборотных активов и обязательств в 2 раза выше, чем в 2004 г. Высокое значение коэффициента текущей ликвидности в 2005 г. позволяет предположить, что в данном году ООО «Таганка» располагало достаточным объемом средств для обеспечения погашения своих обязательств. То есть, в 2005 г. ООО «Таганка» обеспечила превышение оборотных активов над краткосрочными обязательствами, однако окончательные выводы о платежеспособности могут быть сделаны после более глубокого изучения скорости оборота дебиторской и кредиторской задолженности, а также условий привлечения кредитов и займов.
Проведем анализ показателей деловой активности и оборачиваемости средств. Результаты занесем в таблицу 2.11.
Таблица 2.11.
Анализ оборачиваемости активов
| Показатели | 2003 г. | 2004 г. | Изменение | 2005 г. | Изменение |
| 1. Выручка, тыс.руб. | 5145 | 5568 | 423 | 5258 | -310 |
| 2. Активы на начало периода, тыс. руб. | 719 | 859 | 140 | 1770 | 911 |
| 3. Активы на конец периода, тыс. руб. | 859 | 1770 | 911 | 2481 | 711 |
| 4. Средняя величина активов, тыс. руб. | 789 | 1314,5 | 525,5 | 2125,5 | 811 |
| 5. Оборотные активы на начало периода, тыс. руб. | 712 | 859 | 147 | 770 | -89 |
| 6. Оборотные активы на конец периода, тыс. руб. | 859 | 770 | -89 | 1568 | 798 |
| 7. Средняя величина оборотных активов, тыс. руб. | 785,5 | 814,5 | 29 | 1169 | 354,5 |
| 8. Коборачиваемости активов, кол-во раз (стр. 1: стр.4) | 6,5 | 4,2 | -2,3 | 2,5 | -1,7 |
| 9. Коборачиваемости оборотных активов, кол-во раз (стр.1: стр.7) | 6,5 | 6,8 | 0,3 | 4,5 | -2,3 |
| 10 Период оборота активов, дни 365: (стр.1: стр.4) | 56,2 | 86,9 | 30,7 | 146 | 59,1 |
| 11 Период оборота оборотных активов, дни 365 : (стр.1 : стр.7) | 56,2 | 53,7 | -2,5 | 81,1 | 27,4 |
Таблица 2.12.
Анализ оборачиваемости запасов и дебиторской задолженности
| Показатели | 2003 г. | 2004 г. | Изменение | 2005 г. | Изменение |
| 1. Выручка, тыс.руб. | 5145 | 5568 | 423 | 5258 | -310 |
| 2. Себестоимость, тыс.руб. | 4704 | 4539 | -165 | 4065 | -474 |
продолжение таблицы 2.12.
| 3. Запасы на начало периода, тыс.руб. | 186 | 687 | 501 | 439 | -248 |
| 4. Запасы на конец периода, тыс.руб. | 687 | 439 | -248 | 505 | 66 |
| 5. Средняя величина запасов, тыс. руб. | 436,5 | 563 | 126,5 | 472 | -91 |
| 6. Дебиторская задолженность на начало периода, тыс. руб. | 525 | 172 | -353 | 12 | -160 |
| 7. Дебиторская задолженность на конец периода, тыс. руб. | 172 | 12 | -160 | - | -12 |
| 8. Средняя величина дебиторской задолженности, тыс. руб. | 348,5 | 92 | -256,5 | 12 | -80 |
| 9. Коборачиваемости запасов, количество раз (стр.2 : стр.5) | 10,8 | 8,1 | -2,7 | 8,6 | 0,5 |
| 10. Коборачиваемости дебиторской задолженности, количество раз (стр.1 : стр.8) | 14,8 | 60,5 | 45,7 | 438,2 | 377,7 |
| 11. Период оборота запасов, дни (365 х стр.5 : стр.2) | 33,9 | 45,3 | 11,4 | 42,4 | -2,9 |
| 12. Период оборота дебиторской задолженности, дни (365 х стр.8 : стр.1) | 24,7 | 6,0 | -18,7 | 0,8 | -5,2 |
Рассмотрим показатели финансовой структуры и долгосрочной платежеспособности.
Таблица 2.13.
Показатели, характеризующие финансовую структуру
| Показатели | 2003 г. | 2004 г. | Изменение | 2005 г. | Изменение |
| 1. Собственный капитал, тыс. руб. | 302 | 974 | 672 | 1686 | 712 |
| 2. Долгосрочные обязательства, тыс. руб. | - | - | - | - | - |
| 3. Краткосрочные обязательства, тыс. руб. | 557 | 796 | 239 | 795 | -1 |
| 4. Заемный капитал, тыс. руб. | 557 | 796 | 239 | 795 | -1 |
| 5. Совокупные пассивы, тыс. руб. | 859 | 1770 | 911 | 2481 | 711 |
| 6. Коэффициент независимости {(стр.1 : стр.5) х 100%} | 35,2 | 55,0 | 19,8 | 68,0 | 13 |
| 7. Коэффициент финансовой устойчивости {(стр.1 + стр.2) : стр.5 х 100%} | 35,2 | 55,0 | 19,8 | 68,0 | 13 |
| 8. Коэффициент финансирования (стр.1 : стр.4) | 0,54 | 1,22 | 0,68 | 2,12 | 0,9 |
| 9. Коэффициент финансового рычага (стр.4 : стр.1) | 1,84 | 0,82 | -1,02 | 0,47 | -0,35 |
Рассмотрим показатели оценки эффективности бизнеса.
Таблица 2.14.
Оценка влияния оборачиваемости активов и рентабельности продаж на эффективность использования активов
| показатели | 2003 г. | 2004 г. | изменение | 2005 г. | изменение |
| 1. Рентабельность продаж, % | 4,26 | 12,36 | 8,1 | 13,52 | 1,16 |
| 2. Оборачиваемость активов, кол-во оборотов | 6,5 | 4,2 | -2,3 | 2,5 | -1,7 |
| 3. Рентабельность активов, % | 27,69 | 51,91 | 24,22 | 33,8 | -18,11 |
продолжение таблицы 2.14.
| 4. Влияние на изменение рентабельности активов: | |||||
| а) оборачиваемости активов | -9,798 | -21,01 | |||
| б)рентабельности продаж | 34,02 | 2,9 |
Рассчитаем рентабельность активов:
Рактивов 2003г. = 5145 : 789 х 219 : 5145 х 100 %= 6,5 х 4,26 = 27,69%
Рактивов 2004г. = 5568 : 1314,5 х 688 : 5568 х 100 % = 4,2 х 12,36 = 51,91 %
Рактивов 2005г. = 5258 : 2125,5 х 711 : 5258 х 100 % = 2,5 х 13,52 = 33,8 %
Изменение рентабельности активов на 24,22 % в 2004 г. было связано с ростом рентабельности продаж. Замедление оборачиваемости несколько снизило величину рентабельности активов. Количественная оценка влияния факторов на изменение рентабельности активов будет следующей:
За счет изменения рентабельности продаж:
(12,36 – 4,26) х 4,2 = 34,02;
за счет оборачиваемости активов:
(4,2 – 6,5) х 4,26 = -9,798.
Общее изменение рентабельности активов:
34,02 + (-9,798) = 24,22
Снижение рентабельности активов на 18,02 % в 2005 г. было связано с ростом рентабельности продаж. Замедление оборачиваемости несколько снизило величину рентабельности активов. Количественная оценка влияния факторов на изменение рентабельности активов будет следующей:
За счет изменения рентабельности продаж:
(13,52 – 12,36) х 2,5 = 2,9;
за счет оборачиваемости активов:
(2,5 – 4,2) х 12,36 = -21,01
Общее изменение рентабельности активов:
2,9 + (-21,01) = - 18,11
Таблица 2.15.
Система показателей рентабельности деятельности ООО «Таганка»
| Показатели | 2003 г. | 2004 г. | Отклонение | 2005 г. | Отклонение |
| 1. Рентабельность активов | 27,69 | 51,91 | 24,22 | 33,8 | -18,11 |
| 2. Рентабельность продаж | 4,26 | 12,36 | 8,1 | 13,52 | 1,16 |
| 3. Рентабельность собственного капитала | 58,2 | 108,18 | 49,98 | 53,45 | -54,73 |
Таблица 2.16.
Сводная оценка финансового состояния ООО «Таганка»
| Показатели | 2003 г. | 2004 г. | 2005 г. |
|
Ликвидность и платежеспособность: отношение оборотных активов к краткосрочным обязательствам |
1,54 | 0,97 | 1,97 |
|
Оборачиваемость, дни: совокупных активов оборотных активов дебиторской задолженности запасов |
56,2 56,2 24,7 33,9 |
86,9 53,7 6 45,3 |
146 81,1 0,8 42,4 |
|
Рентабельность, %: продаж совокупных активов собственного капитала |
4,26 27,69 58,2 |
12,36 51,91 108,18 |
13,52 33,8 53,45 |
В целом необходимо отметить положительную динамику в деятельности ООО «Таганка». Предприятие по итогам хозяйственной деятельности получает стабильную прибыль, которая зачисляется в резервный фонд и направляется на развитие предприятия.
В 2004 г. выручка от продажи товаров увеличилась на 8,2 % по сравнению с 2003 г., а в 2005 г. – уменьшилась по сравнению с 2004 г. на 5,6 % (или на 310 тыс. руб.).
Результаты деятельности ООО «Таганка» в 2004 и 2005 гг. оказались намного успешней, чем в 2003 г. В 2005 г. чистая прибыль выше в 3,2 раза, чем в 2003 г., и на 3,3 % выше, чем в 2004 г.
2.3 Анализ динамики вмененного дохода и единого налога на вмененный доход ООО «Таганка» за 2003-2005 гг.
В соответствии с Налоговым Кодексом РФ общество с ограниченной ответственностью «Таганка», осуществляющее свою деятельность в сфере розничной торговли продовольственными и непродовольственными товарами, обязано применять специальный режим налогообложения в виде единого налога на вмененный доход для определенных видов деятельности. Данный режим налогообложения изначально вводился законодательными актами для улучшения и облегчения хозяйственной деятельности предприятий малого бизнеса, для развития частного сектора экономики, для сокращения оборота «теневого» капитала. Но практика применения данного режима налогообложения показала, что данный режим не решает проблем малого бизнеса, а, в некоторых случаях даже тормозит его, не позволяя развиваться малому бизнесу.
Рассмотрим, как применяется налоговый режим в виде ЕНВД обществом с ограниченной ответственностью «Таганка».
Как было сказано выше, единый налог на вмененный доход рассчитывается исходя из соответствующей базовой доходности, физического показателя, корректирующих коэффициентов и налоговой ставки.
Деятельность ООО «Таганка» относится к сфере розничной торговли. Базовая доходность в 2003 и 2004 гг. составляла 1200 рублей, а в 2005 г. увеличилась до 1800 руб.
Физическим показателем является площадь торгового зала.
Налоговая ставка – 15 %.
В 2003 и 2004 гг. для расчете ЕНВД применялись корректирующие коэффициенты К1, К2, К3:
К1 – корректирующий коэффициент базовой доходности, учитывающий совокупность особенностей ведения предпринимательской деятельности в различных муниципальных образованиях (равен 1).
К2 – коэффициент, учитывающий ассортимент товаров, сезонность, время работы и иные особенности.
К3 – коэффициент – дефлятор.
В 2005 г. применяются только два коэффициента: К1-коэффициент-дефлятор и К2 - коэффициент, учитывающий совокупность особенностей ведения предпринимательской деятельности.
В Таблицах 2.17., 2.19., 2.21. приведен расчет единого налога на вмененный доход за 2003, 2004, 2005 гг. соответственно.
ЕНВД в 2003 г. рассчитывался исходя из площади торгового зала равной 29,85 кв.м. Корректирующие коэффициенты составляли: К1=1, К2=1, К3=1.
Рассчитаем налоговую базу за квартал:
29,85кв.м.х1200руб.х3мес.х1х1х1=107460 руб.
В таблице 2.17. представлен расчет ЕНВД за 2003 г.
Таблица 2.17.
Расчет ЕНВД за 2003 г. в рублях
|
Налоговая база (S торгового зала х базовая доходность х 3мес.хК1хК2) |
ЕНВД (налоговая база х 15%) |
Отчисления в ПФ | Отчисления в ПФ, уменьшающие ЕНВД, но не более 50% ЕНВД | Сумма ЕНВД, подлежащая уплате за налоговый период | |
| 1 квартал | 107460 | 16119 | 1013 | 1013 | 15106 |
| 2 квартал | 107460 | 16119 | 1420 | 1420 | 14699 |
| 3 квартал | 107460 | 16119 | 1710 | 1710 | 14409 |
| 4 квартал | 107460 | 16119 | 1988 | 1988 | 14131 |
| Итого ЕНВД за год | 64476 | 6131 | 6131 | 58345 |
Таблица 2.18.
Общая сумма налогов, уплаченных ООО «Таганка» в 2003 г.
в рублях
| Налоги | Сумма |
| ЕНВД | 58345 |
| Отчисления в ПФ | 6131 |
| Отчисления в ФСС и иные налоги | 18824 |
| Общая сумма налогов, уплаченных ООО «Таганка» за 2003 г. | 83300 |
В 2004 г. ЕНВД рассчитывался исходя из площади торгового зала равной в I квартале 29,85 кв.м., II и III кварталах – 30 кв.м., а в IV – 28 кв.м. Корректирующие коэффициенты составляли: К1=1, К2=1, К3=1,133
Рассчитаем налоговую базу за квартал:
29,85кв.м.х1200руб.х3мес.х1х1х1,133=121752,18руб.(I квартал)
30кв.м.х1200руб.х3мес.х1х1х1,133=122364руб.(II и III квартал)
28кв.м.х1200руб.х3мес.х1х1х1,133=114206,4руб.(IV квартал)
В таблице 2.19. представлен расчет ЕНВД за 2004 г.
Таблица 2.19.
Расчет ЕНВД за 2004 г.
в рублях
| S торгового зала |
Налоговая база (S торгового зала х базовая доходность х 3мес.хК1хК2) |
ЕНВД (налоговая база х 15%) |
Отчисления в ПФ, уменьша-ющие ЕНВД | Отчисле-ния в ФСС | Отчисления в ФСС, уменьшающие ЕНВД | Сумма ЕНВД, подлежащая уплате за налоговый период | |
| 1 кв. | 29,85 | 121752,18 | 18263 | 6008 | - | - | 12255 |
| 2 кв. | 30 | 122364 | 18355 | 2949 | 1943 | 961 | 14445 |
| 3 кв. | 30 | 122364 | 18355 | 7540 | 411 | 74 | 10741 |
| 4 кв. | 28 | 114206,4 | 17131 | 5082 | - | - | 12049 |
| Итого ЕНВД | 72104 | 21579 | 1035 | 49490 |
Таблица 2.20.
Общая сумма налогов, уплаченных ООО «Таганка в 2003 г.
в рублях
| Налоги | Сумма |
| ЕНВД | 49490 |
| Отчисления в ПФ | 21579 |
| Отчисления в ФСС и иные налоги | 24971 |
| Общая сумма налогов, уплаченных ООО «Таганка» за 2003г. | 96040 |
В 2005 г. ЕНВД рассчитывался исходя из площади торгового зала равной 28 кв. м. Корректирующие коэффициенты составляли: К1=1, К2=0,85, К3=1,104.
Базовая доходность составляла 1800 руб. за 1 кв.м.
Рассчитаем налоговую базу за квартал:
28кв.м.х1800руб.х3мес.х1х0,85х1,104=141886,08руб.
В таблице 2.21. представлен расчет ЕНВД за 2005 г.
Таблица 2.21.
Расчет ЕНВД за 2005 г.
в рублях
|
Налоговая база (S торгового зала х базовая доходность х 3мес.хК1хК2) |
ЕНВД (налоговая база х 15%) |
Отчисления в ПФ | Отчисления в ПФ, уменьшающие ЕНВД, но не более 50% ЕНВД | Сумма ЕНВД, подлежащая уплате за налоговый период | |
| 1 квартал | 141885 | 21283 | 10641 | 10641 | 10642 |
| 2 квартал | 141885 | 21283 | 6679 | 6679 | 14604 |
| 3 квартал | 141885 | 21283 | 5264 | 5264 | 16019 |
| 4 квартал | 141885 | 21283 | 5432 | 5432 | 15851 |
| Итого ЕНВД за год | 85132 | 28016 | 28016 | 57116 |
Таблица 2.22.
Общая сумма налогов, уплаченных ООО «Таганка» в 2005 г.
в рублях
| Налоги | Сумма |
| ЕНВД | 57116 |
| Отчисления в ПФ | 28016 |
| Отчисления в ФСС и иные налоги | 16868 |
| Общая сумма налогов, уплаченных ООО «Таганка» за 2003г. | 102000 |
Таким образом, общая сумма налогов, уплаченных ООО «Таганка» при применении режима налогообложения в виде единого налога на вмененный доход составила: в 2003 г. - 83300 руб., в 2004 г. – 96040 руб., в 2005 г. – 102000 руб.
2.4 Сравнение налоговой нагрузки ООО «Таганка» при различных системах налогообложения
Для того, чтобы оценить, выгоден ли ООО «Таганка» рассматриваемый режим налогообложения, необходимо сравнить его с другими режимами, такими, как упрощенная система налогообложения - по двум схемам («Доходы» и «Доходы-расходы»), а также общая система налогообложения.
Результаты сравнения занесем в таблицу 2.23.
Таблица 2.23.
Сравнение режимов налогообложения на примере ООО «Таганка»
в тысячах рублей
Ставка н/о |
2003г. | 2004г. | 2005г. | |||||
| Сумма налога за год | Чистая прибыль | Сумма налога за год | Чистая прибыль | Сумма налога за год | Чистая прибыль | |||
| УСН | 6% (доходы) | 308,7 | -31,7 | 334,08 | 407,92 | 315,48 | 453,52 | |
| 15%(доходы-расходы) | 41,55 | 235,45 | 111,3 | 630,7 | 115,35 | 653,65 | ||
| Общая система н/о (налог на прибыль) | 24% | 66,48 | 210,52 | 178,08 | 563,92 | 184,56 | 584,44 | |
| ЕНВД | 15% (доходы) | 58,3 | 219 | 49,5 | 688 | 57,1 | 711 | |
Таким образом, данные таблицы свидетельствуют, что самым выгодным для ООО «Таганка» режимом налогообложения из рассмотренных в таблице 2.23., является ЕНВД.
Результаты сравнения режимов налогообложения показывают, что применяя ЕНВД, ООО «Таганка» в 2005 гг. уплатило налогов в 2 раза меньше, чем по упрощенной системе налогообложения по ставке 15%, в 3 раза меньше, чем по общему режиму и в 5,5 раза меньше, чем по УСН с объектом налогообложения «Доходы». Такая же ситуация наблюдается и в 2004 г.
В 2003 г. товарооборот ООО «Таганка» был низким. Но так как расчет единого налога не зависит от фактических результатов деятельности, то ООО «Таганка» уплатило налог исходя из базовой доходности, физического показателя и налоговой ставки. В результате доля налогов в чистой прибыли в 2003 г. составила 27%. Доля налога в чистой прибыли, рассчитанной по УСН с объектом налогообложения «Доходы-расходы» составила 18%. Таким образом, применение ЕНВД выгодно в том случае, если у ООО «Таганка» будет стабильно высокий товарооборот. Если же товарооборот низкий, то применений ЕНВД может привести предприятие к банкротству и в этом случае лучше применять УСН по ставке 15%.
Упрощенная система налогообложения (с объектом налогообложения «Доходы – расходы») связывает результаты хозяйственной деятельности и размер налога: чем выше прибыль от продаж, тем выше сумма уплачиваемого налога и, наоборот.
Безусловно, если финансовые результаты хозяйствующего субъекта оказываются успешными (увеличивается выручка, снижается себестоимость), то выгоднее применять ЕНВД, так как сумма налога при этом режиме не зависит от размера полученной прибыли, а, следовательно, все, что ООО «Таганка» заработает сверх фиксированной суммы налога, остается в его распоряжении. В условиях нестабильной экономической и политической обстановки применение ЕНВД оказывается рискованным, так как нельзя надеяться на то, что у ООО «Таганка» будет стабильно высокий товарооборот.
Необходимо отметить ежегодное увеличение единого налога на вмененный доход. При чем темпы роста налога превышают темпы роста товарооборота. В связи с этим можно сделать вывод о том, что при сохранении этой тенденции единый налог на вмененный доход просто «задавит» предпринимателей.
Рассмотрим показатели товарооборота и уплаченных налогов ООО «Таганка» за 2001-2005 гг. и составим прогноз на пять предстоящих лет (2006-2010 г.).
Таблица 2.24.
Показатели товарооборота и уплаченных налогов ООО «Таганка» за 2001-2006 гг. (2006 г. – прогноз)
| Показатели | 2001 | 2002 | 2003 | 2004 | 2005 | Прогноз 2006 |
| Товарооборот, тыс. руб. | 2616 | 3674 | 5145 | 5568 | 5258 | 6351 |
| Налоги (с учетом отчислений в ПФ и ФСС), тыс. руб. | 39,433 | 61,374 | 83,3 | 96,04 | 102,0 | 130,78 |
| Процентное соотношение налогов в товарообороте, % | 1,51 | 1,67 | 1,62 | 1,75 | 1,93 | 2,06 |
Рассчитаем прогноз товарооборота и налоговых отчислений на 2006-2010 гг. Для этого найдем средний темп роста товарооборота и налогов за 2001-2005 гг.
Таблица 2.25.
Расчет среднего темпа роста товарооборота и налоговых отчислений за 2001-2005 гг.
в процентах
| Показатели |
Тр 2002/2001 |
Тр 2003/2002 |
Тр 2004/2003 |
Тр 2005/2004 |
Тр (средний) |
| Товарооборот | 140,44 | 140,04 | 108,22 | 94,43 | 120,78 |
| Налоги | 155,64 | 135,73 | 115,29 | 106,21 | 128,22 |
На основании данных таблицы 2.24. построим графики:
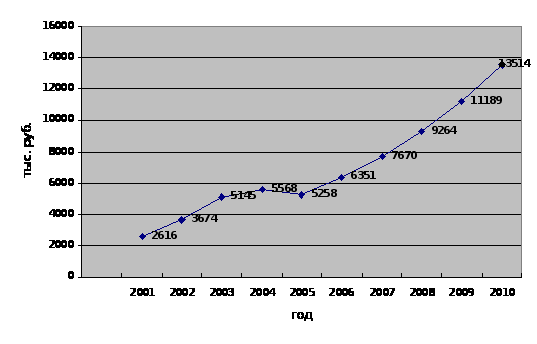
Рисунок 2.1 – Динамика товарооборота ООО «Таганка» за
2001-2010 гг. (2006-2010 гг.