Налогообложение субъектов малого предпринимательства: проблемы и пути их решения
Приступая к реформе налоговой системы, правительство учло исключительную болезненность для большинства бывших государственных предприятий процесса коренной ломки сложившегося хозяйственного уклада. Кардинально изменились вся система экономических приоритетов и стимулов, сопровождающихся падением производства и платежеспособного спроса. Резко уменьшился государственный заказ, открылись внешние границы для товарной интервенции из-за рубежа. Производители сырья и энергии установили ценовой диктат.
В связи с этим в рамках новой налоговой системы были временно сохранены определенные элементы старого хозяйственного механизма, включая некоторые нерыночные инструменты: налогообложение расходов предприятий, использованных на оплату труда работников сверх законодательно установленного уровня. В качестве базы налогообложения искусственно рассчитывались «рыночные цены». Облагалась НДС так называемая «финансовая помощь» и штрафы. Были сохранены малооправданные с точки зрения создания эффективной конкурентной среды налоговые льготы).
Для действующей в Российской Федерации в 90-е годы налоговой системы характерны были следующие особенности. Весьма высокий удельный вес косвенных налогов, в частности, пошлин и акцизных сборов. Относительно небольшая доля прямых налогов и сборов. Ориентация при выборе приоритетов между объектами налогового изъятия, прежде всего на обложение предприятий и организаций и в меньшей степени — на физических лиц. Расширялась база налогообложения в результате привлечения к уплате налогов ранее освобожденных юридических и физических лиц. Введен ряд новых налоговых платежей, вовлекших в орбиту обложения такие объекты, как имущество, наследства, операции с ценными бумагами, особые виды деятельности, использование престижных наименований и некоторые другие. На федеральном уровне введен широкий перечень разнообразных налоговых льгот, ориентированных преимущественно на стимулирование производства жизненно важных товаров для населения, и т.п.
Естественно, накопившиеся проблемы потребовали очередных шагов в направлении совершенствования российской налоговой системы, которые нашли отражение в Налоговом кодексе РФ. В современных условиях все промышленные предприятия всех форм собственности должны платить налог на прибыль по единой ставке 20% (до того ставка налога на прибыль составляла 35%). Одновременно отменены многочисленные налоговые льготы.
Введена единая ставка подоходного налога с физических лиц — 13%. Сторонники этого подхода считают это большим прогрессом и фактором, который будет сдерживать увод доходов «в тень». Противники утверждают, что вопрос о снижении налоговой нагрузки в условиях России не является очевидным. В странах с высокой налоговой нагрузкой на крупные доходы обеспечиваются более высокие социальные стандарты. С этим связаны появившиеся предложения о введении в России корпоративного социального налога, то есть перенесении налоговой нагрузки, связанной с образованием, здравоохранением и т.п. с физических лиц на предпринимательский сектор.
Налоговая система России в настоящее время по своей общей структуре, принципам формирования и перечню налоговых платежей в основном соответствует системам налогообложения, действующим в странах с рыночной экономикой. Основным ее недостатком являются устойчивые тенденции увеличения доли косвенного налогообложения.
Особенности налогообложения субъектов малого предпринимательства в Российской Федерации
Под субъектами малого предпринимательства понимаются хозяйствующие субъекты (юридические лица и индивидуальные предприниматели), отнесенные к малым предприятиям, в том числе к микро предприятиям, и средним предприятиям.
Для того чтобы организация считалась субъектом малого предпринимательства, должны быть выполнены следующие условия:
- организация должна быть только коммерческой;
- доля участия Российской Федерации, субъектов Российской Федерации, общественных и религиозных организаций, благотворительных и иных фондов в уставном капитале организации не должна превышать 25%;
- доля в уставном капитале, принадлежащая одному или нескольким юридическим лицам, не являющимся субъектами малого предпринимательства, так же не должна превышать 25%;
- средняя численность работников за отчетный период не должна превышать допустимую среднюю численность для соответствующего вида деятельности.
Если организация не будет соответствовать хотя бы одному из условий, она не может быть признана субъектом малого предпринимательства.
Коммерческими организациями признаются: «организации, преследующие извлечение прибыли в качестве основной цели своей деятельности».
Коммерческие организации могут создаваться в виде:
- хозяйственных товариществ и обществ;
- производственных кооперативов;
- государственных и муниципальных унитарных предприятий.
Гражданский кодекс РФ предусматривает возможность создания:
- хозяйственных товариществ в форме:
а. полного товарищества;
б. товарищества на вере;
- хозяйственных обществ в форме:
а. общества с ограниченной ответственностью;
б. акционерного общества;
в. общества с дополнительной ответственностью.
Как было отмечено выше, для каждого вида деятельности предусмотрена допустимая средняя численность работников в отчетном периоде. Средняя численность работников определяется в этом случае с учетом всех работников малого предприятия, в том числе работающих по договорам гражданско-правового характера и по совместительству с учетом реально отработанного времени, а так же работников представительств, филиалов и других обособленных подразделений указанного юридического лица.
Таким образом, организация с численностью 100 человек, имеющая огромную выручку, сточки зрения законодательства будет относиться к малым предприятиям и вправе претендовать на государственную поддержку.
Если малое предприятие осуществляет несколько видов деятельности (многопрофильное), то оно относится к таковым критериям того вида деятельности, доля которого является наибольшей в годовом объеме оборота или годовом объёме прибыли.
Кроме организаций под субъектами малого предпринимательства понимаются так же физические лица, занимающиеся предпринимательской деятельностью без образования юридического лица.
Для того чтобы начать предпринимательскую деятельность, субъекту малого предпринимательства необходимо, прежде всего, зарегистрироваться и получить лицензию на отдельные виды деятельности (если выбранный вид деятельности подлежит лицензированию).
В России действуют два вида налоговых режимов для субъектов малого предпринимательства: общий и специальный.
Юридические лица, имеющие статус субъектов малого предпринимательства, могут применять общий режим налогообложения, так же как и предприниматели, в добровольном порядке. Исключение составляют виды деятельности, подлежащие обложению единым налогом на вменённый доход.
Общую систему налогообложения юридические лица вправе применять в отношении, как всех видов деятельности организации, так и отдельных видов в случае, когда по одному из видов деятельности субъект уплачивает ЕНВД.
Под общим режимом налогообложения понимаются федеральные, региональные, местные налоги и сборы, предусмотренные для налогоплательщиков Налоговым кодексом Российской Федерации.
К федеральным налогам и сборам относятся:
1. Налог на добавленную стоимость;
2. акцизы;
3. налог на доходы физических лиц;
4. единый социальный налог;
5. налог на прибыль организаций;
6. налог на добычу полезных ископаемых;
7. водный налог;
8. сборы за пользование объектами животного мира и за пользование объектами водных биологических ресурсов;
9. государственная пошлина.
К региональным налогам относятся:
1. налог на имущество организаций;
2. налог на игорный бизнес;
3. транспортный налог.
К местным налогам относятся:
1. земельный налог;
2. налог на имущество физических лиц.
Можно отметить, что если в отношении индивидуальных предпринимателей законодательство не требует ведения бухгалтерского учёта, то в отношении организаций такое требование является обязательным.
Основным нормативным документом, регулирующим бухгалтерский учёт, является Закон о бухгалтерском учёте.
Бухгалтерский учёт представляет собой упорядоченную систему сбора, регистрации и обобщения информации в денежном выражении об имуществе, обязательствах организаций и их движении путем сплошного, непрерывного и документального учёта всех хозяйственных операций.
Бухгалтерский учёт обязаны вести все организации независимо от организационно – правовой формы. В настоящее время от обязанности ведения бухгалтерского учёта освобождены только организации, перешедшие на упрощённую систему налогообложения (за исключением учёта основных средств и нематериальных активов), которые ведут учёт доходов и расходов и физические лица, осуществляющие предпринимательскую деятельность без образования юридического лица, которые ведут только учёт доходов и расходов в порядке, установленном налоговым законодательством Российской Федерации.
Кроме того, в учётной политике организации должны быть утверждены:
- рабочий план счетов бухгалтерского учёта;
- формы первичных документов, применяемые организацией для оформления хозяйственных операций;
- порядок проведения инвентаризацией и методы оценки имущества и обязательств;
- правила документооборота и порядок обработки учётной информации;
- другие решения, необходимые для организации бухгалтерского учёта.
Специальные налоговые режимы введены Федеральным законом от 29 декабря 2001 г. и включены в раздел VIII Налогового кодекса РФ. Они предусматривают особый порядок исчисления и уплаты налогов, в том числе замену совокупности налогов одним налогом.
Малого бизнеса непосредственно касаются главы 26.2 «Упрощенная система налогообложения» (введена Федеральным законом от 24.07.2002 г. № 104-ФЗ), 26.3 «Система налогообложения в виде единого налога на вмененный доход для отдельных видов деятельности (введена тем же Федеральным законом), 26.1 «Система налогообложения для сельскохозяйственных товаропроизводителей (единый сельскохозяйственный налог)» (введена Федеральным законом от 11 ноября 2003 г. № 147-ФЗ).
Специальные налоговые режимы – это особый порядок налогообложения и (или) особый вид федерального налога, переход на исчисление и уплату которых освобождает от обязанности по уплате отдельных федеральных налогов и сборов, региональных и местных налогов.
Специальные налоговые режимы получили право на освобождение от налогов:
- для организации – на прибыль организаций, на имущество организаций, а также ЕСН и НДС (кроме НДС при ввозе товаров на таможенную территорию РФ), которые им заменены единым налогом, исчисленным по результатам хозяйственной деятельности за налоговый период;
- для индивидуальных предпринимателей – на доходы физических лиц (в отношении доходов, полученных от осуществления предпринимательской деятельности), на имущество физических лиц (в отношении имущества, используемого для осуществления предпринимательской деятельности), а также ЕСН (с доходов, полученных от предпринимательской деятельности, выплат и иных вознаграждений, исчисляемых ими в пользу физических лиц) и НДС (за исключением НДС при ввозе товаров на таможенную территорию РФ). Указанные налоги заменены единым налогом, исчисленным по результатам хозяйственной деятельности за налоговый период.
Кроме того, индивидуальные предприниматели уплачивают страховые сборы на обязательное пенсионное страхование.
Все остальные действующие налоги и сборы оплачиваются субъектами в соответствии с общим режимом налогообложения.
Упрощенная система налогообложения. Упрощенная система налогообложения (УСН) действует с 1 января 2003 г. и регулируется ст. 346.11-346.25 гл. 26.2 НК РФ.
При переходе организаций и индивидуальных предпринимателей установлены следующие ограничения:
1. Для организаций их доход от реализации за 9 месяцев того года, когда подается заявление о переходе, не должен превышать 11 млн руб. (без НДС).
2. Средняя списочная численность работников организаций и индивидуальных предпринимателей за отчетный (налоговый) период не должна превышать 100 человек.
3. Остаточная стоимость основных средств и нематериальных активов у организаций, определяемых в соответствии с законом о бух. учете, не должна превышать 100 млн руб.
Налогоплательщики УСН – организации, в том числе предприятия малого бизнеса, и индивидуальные предприниматели, перешедшие на упрощенную систему налогообложения и применяющие её в установленном порядке.
Объектом налогообложения признаются либо доходы, либо доходы, уменьшенные на величину расходов. Налогоплательщики самостоятельно выбирают объект налогообложения.
К доходам организации для целей налогообложения относят доходы от реализации и внереализационные. При определении объектов налогообложения индивидуальные предприниматели учитывают доходы от предпринимательской деятельности.
Для всех плательщиков единого налога, работающих по УСН, датой получения дохода признается день поступления средств на счета в банках и (или) в кассу, получения иного имущества (работ, услуг) и (или) имущественных прав (кассовый метод).
Расходами признаются обоснованные, экономически оправданные и документально подтвержденные затраты, осуществленные налогоплательщиком; по общему правилу расходами налогоплательщиков признаются затраты после их фактической оплаты.
Налоговая база зависит от выбранного объекта налогообложения. Если объектом являются доходы организации и индивидуальных предпринимателей, то налоговой базой признается денежное выражение этих доходов. Если объектом выбраны доходы, уменьшенные на величину расходов, то налоговой базой признается денежное выражение доходов, уменьшенных на величину расходов.
Налоговым периодом признается календарный год, а отчетным периодом – первый квартал, полугодие и 9 месяцев календарного года.
Налоговые ставки по единому налогу для налогоплательщика, применяющего УСН, установлены: 6% на доходы и 15% на доходы, уменьшенные на величину расходов.
По истечении налогового периода налог уплачивается не позднее подачи декларации:
- налогоплательщиками-организациями не позднее 31 марта
- налогоплательщиками – индивидуальными предпринимателями по месту жительства не позднее 30 апреля года, следующего за налоговым периодом.
Единый налог на вмененный доход. Вмененный доход – это потенциально возможный доход налогоплательщика, рассчитанный с учетом совокупности факторов, непосредственно влияющих на его получение, и используемых для расчета единого налога по установленной ставке. Единый налог на вмененный доход (ЕНВД) с 1 января 2003 г. регулируется гл. 26.3 НК РФ.
В соответствии с законодательством с 1 января 2006 г. порядок введения ЕНВД, виды предпринимательской деятельности и коэффициент К устанавливается нормативно-правовыми актами представительных органов муниципальных районов, городских округов, законами городов федерального значения Москвы и Санкт-Петербурга.
Налогоплательщиками ЕНВД признаются организации и индивидуальные предприниматели, которые осуществляют на территории муниципального района, городского округа, городов федерального значения Москвы и Санкт-Петербурга, где введен ЕНВД.
Объектом налогообложения признается вмененный доход налогоплательщика. Для исчисления суммы ЕНВД в зависимости от вида предпринимательской деятельности, используются физические показатели, характеризующие определенный вид предпринимательской деятельности, и базовая доходность в месяц. Установленная базовая доходность умножается на корректирующие коэффициенты, которые показывают степень влияния того или иного фактора на результат предпринимательской деятельности, облагаемой единым налогом.
Налоговая ставка составляет 15% вмененного дохода.
Налогоплательщики обязаны уплачивать ЕНВД по итогам налогового периода (квартала) не позднее 25 числа первого месяца следующего налогового периода.
Налоговая декларация представляется налогоплательщиком по итогам налогового периода (квартала) в налоговые органы не позднее 20 числа первого месяца следующего налогового периода.
Суммы налога зачисляются на счета органов Федерального казначейства.
Единый сельскохозяйственный налог. Единый сельскохозяйственный налог (ЕСХН) вступил в силу с 1 января 2004 г.
Налогоплательщиками ЕСХН признаются организации и индивидуальные предприниматели, перешедшие на уплату ЕСХН, которые производят сельскохозяйственную продукцию и (или) выращиваю рыбу, осуществляют последующую ее промышленную переработку и реализацию.
Объектом налогообложения признаются доходы, уменьшенные на величину расходов. Расчет доходов и расходов аналогичен расчету доходов и расходов по налогу на прибыль организаций.
Датой получения доходов признается день поступления средств на счета в банках и (или) в кассу, получения иного имущества (работ, услуг) и имущественных прав (кассовый метод). Расходы налогоплательщика – это затраты после их фактической оплаты.
Налоговой базой признается денежное выражение доходов, уменьшенных на величину расходов. При определении налоговой базы доходы / расходы учитываются нарастающим итогом с начала налогового периода.
Налоговым периодом признается календарный год, отчетным периодом – полугодие.
Налоговая ставка устанавливается в размере 6%.
По истечении налогового периода представляют в налоговые органы налоговые декларации:
- организации – по своему местонахождению в срок не позднее 31 марта, следующего за истекшим налоговым периодом.
- индивидуальные предприниматели – по месту своего жительства не позднее 30 апреля, следующего за истекшим налоговым периодом.
Налоговые декларации организациями и индивидуальными предпринимателями по итогам отчетного периода представляются не позднее 25 дней со дня окончания отчетного периода.
Таким образом, резюмируя вышеизложенное, можно сделать вывод о том, что субъекты малого предпринимательства в Российской Федерации имеют право на применение как общего, так и специального режима налогообложения, правильный выбор которого влияет как на порядок ведения бухгалтерского учета, так и на общую налоговую нагрузку предприятия.
2. АНАЛИЗ ВЛИЯНИЯ УРОВНЯ НАЛОГООБЛОЖЕНИЯ, НАЛОГОВАЯ НАГРУЗКА ООО «АВТОПРОМСТРОЙ»
ОБЩАЯ ХАРАКТЕРИСТИКА ОРГАНИЗАЦИИ И ОСНОВНЫХ ВИДОВ ЕЕ ДЕЯТЕЛЬНОСТИ
Общество с ограниченной ответственностью «АвтоПромСтрой», создано для оказания услуг и выполнения работ в целях удовлетворения общественных потребностей. Полное фирменное наименование – Общество с ограниченной ответственностью «АвтоПромСтрой», сокращенное фирменное наименование ООО «АвтоПромСтрой». Общество создано в соответствии с гражданским кодексом РФ. ФЗ Российской Федерации об Обществах с ограниченной ответственностью, другими законодательными актами РФ и настоящим Уставом.
ООО «АвтоПромСтрой» приобретает права юридического лица с момента его государственной регистрации, обладает самостоятельным балансом, имеет расчетный счет в банке, круглую печать со своим наименованием, бланки со своим фирменным наименованием и другие необходимые для его функционирования реквизиты, может создавать филиалы и открывать представительства как на территории Российской Федерации, так и за ее пределами.
Общество имеет арендованное имущество (офисное помещение), может от своего имени приобретать и осуществлять имущественные и личные неимущественные права, нести обязанности, быть истцом и ответчиком в суде. ООО «АвтоПромСтрой» имеет гражданские права и несет гражданские обязанности необходимые для осуществления любых видов деятельности, не запрещенных федеральными законами, если это не противоречит предмету и целям деятельности, определено ограниченным Уставом Общества.
Место нахождения органа управления и почтовый адрес: 620089, г. Екатеринбург, ул.Онежская, 9, 226.
Участники Общества отвечают по его обязанностям и несут риск убытков, связанных с деятельностью Общества, в пределах стоимости внесенных ими вкладов. Участники Общества, внесшие вклады в Уставный капитал Общества полностью несут солидарную ответственность по его обязательствам в пределах стоимости оплаченной части каждого из участников Общества. Участники общества имеют право:
- участвовать в управлении делами общества;
- получать информацию о деятельности общества и знакомиться с его бухгалтерскими книгами и иной документацией;
- принимать участие в распределении прибыли;
- продать или иным образом уступить свою долю в уставном капитале общества либо ее часть одному или нескольким участникам данного общества в порядке, установленном Уставом общества;
- в любое время выйти из общества независимо от согласия других его участников;
- получить в случае ликвидации часть имущества общества, оставшегося после расчета с кредиторами, или его стоимость.
Участники общества обязаны:
- вносить вклады в уставный капитал общества;
- не разглашать конфиденциальную информацию о деятельности общества.
Учредителями Общества являются: Большаков Александр Сергеевич.
Предмет и цели деятельности общества:
Общество создано для удовлетворения общественных потребностей, а также для получения прибыли в соответствии с действующим законодательством. В соответствии с поставленными перед собой целями Общество осуществляет следующие виды деятельности:
Возведение несущих и ограждающих конструкций зданий и сооружений
Работы по устройству наружных инженерных сетей и оборудования
Работы по защите конструкций и оборудования
Работы по отделке конструкций и оборудования
Работы по благоустройству территории
Контроль качества работ
Осуществление функций генерального подрядчика
ООО «АвтоПромСтрой» обладает полной хозяйственной самостоятельностью в вопросах принятия хозяйственных решений, оказания услуг, установления цен, оплаты труда, и распределения чистой прибыли. Общество вправе совершать на территории России и за её пределами сделки и иные юридические акты с юридическими и физическими лицами, а также участвовать в аукционах, торгах, ярмарках, конкурсах, на рынке ценных бумаг, биржах как на территории России, так и за её пределами.
Целью деятельности ООО «АвтоПромСтрой» является создание высокоэффективного производства общестроительных работ и получение прибыли от нее.
Численность работающего персонала в момент организации предприятия составляла 15 человек, на сегодняшний день она составляет 23 человека. Рост численности обусловлен расширением производства, а также увеличением клиентской базы.
Административный комплекс предприятия находится на арендованной площади офисного здания в г. Екатеринбурге общей площадью 50 кв. метров.
Структура предприятия – это состав и соотношение его внутренних звеньев: отделов, подразделений и других компонентов, составляющих единый хозяйственный объект. Структура предприятия определяется следующими основными факторами:
- размером предприятия;
- отраслью производства;
- уровнем технологии и специализации предприятия.
Какой-либо устойчивой стандартной структуры не существует. Она постоянно корректируется под воздействием производственно – экономической конъектуры, научно – технического прогресса и социально – экономических процессов.
Наряду с этим при всем многообразии структур все производственные предприятия имеют идентичные функции, главные из которых – оказание услуг и выполнение работ. Чтобы каждый работник в любой отрезок времени делал именно то, что необходимо остальным и всему предприятию в целом, нужны управляющие органы, на которые возлагаются определение долгосрочной стратегии, координация и контроль текущей деятельности персонала, а также найма, оформление и расстановка кадров. Все структурные звенья предприятия, таким образом, связанны между собой с помощью системы управления, которая становится его головным органом.
Организационная структура управления на предприятии обеспечивает маневренность производства, необходимость которой может быть обусловлена изменением уровня спроса или действием конкурентов: снижением цен, падением доли организации на рынке.
В ООО “АвтоПромСтрой” существует линейно – штабная структура управления. Данная структура образуется путем создания специальных служб при каждом линейном руководителе.
Структура управления на предприятии ООО «АвтоПромСтрой» выглядит следующим образом:
Директор
Строительный отдел:
2.1. Заместитель директора по строительству
2.2. Специалист по организации труда
2.3. Инженер по снабжению
2.4. Бригадир
2.5. Плотник
2.6. Штукатур – маляр
2.7. Электрик
2.8. Сварщик
2.9. Плиточник
2.10. Маляр
Бухгалтерия
3.1. Экономист
3.2. Бухгалтер
Коммерческий отдел
4.1. Коммерческий директор
Управление предприятием осуществляется в соответствии с законодательством и Уставом. Высшим органом управления ООО “АвтоПромСтрой” является его руководитель (директор). Директор представляет интересы ООО, заключает договора, трудовые соглашения, открывает в банках расчетные счета, распоряжается средствами организации, утверждает штаты и должностные инструкции, издает приказы и дает обязательные для всех работников указания.
Коммерческий директор организует обеспечение предприятия всеми необходимыми для его производственной деятельности материальными ресурсами (строительными материалами, сырьем, топливом и т.п.), также занимается формированием пакета заказов.
Заместитель директора по строительству обеспечивает рациональную организацию производства, качество выполняемых работ и обеспечение их техническими условиями, нормами и требованиями технической эстетики. Осуществляют руководство и организацию конструкторско-технологических работ.
Начальники подразделений (специалист по организации труда, бригадир) осуществляют руководство производственно-хозяйственной деятельностью подразделения. Обеспечивают выполнение заданий в установленные сроки, эффективное использование основных и оборотных фондов. Проводят работу по совершенствованию организации производства, его технологии, механизации и автоматизации производственных процессов, а также по повышению производительности труда и рентабельности производства, снижению трудоемкости и себестоимости продукции.
Бухгалтерский учет в ООО «АвтоПромСтрой» ведется уполномоченной бухгалтерией на основании договора по ведению бухгалтерского учета, возглавляемой директором, на которого возложены функции главного бухгалтера. Уполномоченная бухгалтерия несет ответственность за формирование учетной политики, ведение бухгалтерского финансового учета, своевременное представление полной и достоверной бухгалтерской отчетности. Также договором предусматривается обеспечение ООО «АвтоПромСтрой» уполномоченной бухгалтерией потребности в кадрах. На бухгалтера, числящегося в штате ООО «АвтоПромСтрой» возложена ответственность за своевременное и качественное оформление учетных документов, передачу их в установленные сроки для принятия к бухгалтерскому учету, достоверность содержащихся в документах данных, составление, визирование и утверждение учетных документов. Контроль за соответствием учетной документации требованиям учетных стандартов осуществляется директором Уполномоченной бухгалтерии и директором ООО «АвтоПромСтрой».
Наиболее многочисленной категорией работников предприятия, принимающих непосредственное участие в производственном процессе, являются рабочие (плотники, маляры, штукатуры-маляры, электрик, сварщик, плиточник). Работники каждой профессии и специальности различаются по квалификации. Уровень квалификации рабочих определяется разрядами, которые им присваиваются в зависимости от теоретической и практической подготовки.
Эффективность использования трудовых ресурсов предприятия характеризует производительность труда, которая определяется затратами труда на единицу выполненной работы.
За период с 01.01.2007г. по 31.12.2008г. масштабного увольнения работников или вновь принятых не наблюдалось.
Отсутствие текучести кадров на предприятии говорит о том, что работа с кадрами поставлена хорошо, это связано с:
- хорошие условия труда и его оплаты;
- максимально полное использование способностей работников;
- совершенствование коммуникаций и обучения;
- проведение эффективной политики социальных (корпоративных льгот);
- постоянный анализ и корректировка кадровой политики и заработной платы.
Заработная плата является формой вознаграждения за труд и важным стимулом работников предприятия, поскольку выполняет воспроизводственную и стимулирующую (мотивационную) функции.
В основу организации оплаты труда на предприятии положены следующие основные принципы:
- осуществление оплаты в зависимости от количества и качества труда;
- дифференциация заработной платы в зависимости от квалификации работника, условий труда, отраслевой и региональной принадлежности предприятия;
- систематическое повышение реальной заработной платы, т. е. превышение темпов роста номинальной заработной платы над инфляцией;
- превышение темпов роста производительности труда над темпами роста средней заработной платы.
Организация оплаты труда непосредственно на предприятии состоит из следующих основных элементов:
• формирование фонда оплаты труда;
• нормирование труда;
• установление тарифной системы;
• определение формы и системы заработной платы.
На ООО «АвтоПромСтрой» в 2005 г. было утверждено положение об оплате труда работников.
Настоящее положение вводится с 1 июля 2005 года с целью повышения материальной заинтересованности работников в увеличении объема производства и качества выпускаемой продукции. В положении определяется оплата труда для рабочих-сдельщиков в виде сдельных расценок на единицу продукции с корректированием заработной платы до средней, также определяется оплата труда для административно-управленческого персонала, как оплата по должностным окладам. Предусмотрено премирование работников (в зависимости от вида выполняемых работ), а также различные надбавки, компенсации, районные коэффициенты к заработной плате.
Анализ финансового состояния ооо «Автопромстрой»
Предварительная оценка финансового состояния и анализ баланса предприятия. Для того чтобы сформировать первоначальное представление о деятельности организации, проведем предварительную оценку ее финансового состояния по бухгалтерскому балансу. Для этого проанализируем изменения по основным статьям бухгалтерского баланса этого предприятия.
Увеличение стоимости основных средств в отчетном периоде свидетельствует об расширенных возможностях и сильной заинтересованности предприятия во вложениях в свои основные фонды для дальнейшего расширения масштабов своей деятельности.
Уменьшение затрат на незавершенное строительство можно оценить положительно, т.к. оно характеризует увеличение затрат на приобретение зданий и иных материальных объектов длительного пользования, а также об увеличении объектов, строительство которых завершено.
В отчётном периоде произошло увеличение объёмов запасов сырья и материалов. В данном случае этот факт можно оценить как положительно, так и отрицательно, поскольку они занимают значительную долю в имуществе предприятия и, возможно, речь идет о увеличении излишков производственных запасов.
Рост дебиторской задолженности в отчетном периоде отчасти может быть связан с увеличением числа покупателей вследствие расширения деятельности предприятия. Однако оценивается этот рост отрицательно, т.к. средства извлечены из оборота и переданы дебиторам «бесплатно», а это может привести к неплатежеспособности предприятия.
Снижение денежных средств на снегах в банке оценивается отрицательно и свидетельствует об ослаблении финансового состояния предприятия, поскольку их сумма должна быть такой, чтобы обеспечить погашение всех первоочередных платежей.
В отчетном году произошло уменьшение нераспределенной прибыли, этот факт оценивается отрицательно, т.к. указывает на снижение эффективности деятельности предприятия.
Долгосрочные обязательства в отчетном периоде отсутствуют.
За отчётный период образовались краткосрочные кредиты и займы. Это с одной стороны, свидетельствует о доверии банков (предприятий) данной организации, но, с другой стороны, возрастает финансовая зависимость предприятия, снижается устойчивость его финансового положения, возрастают затраты по выплате процентов.
Отрицательным моментом является увеличение кредиторской задолженности предприятия перед поставщиками и подрядчиками, задолженности организации перед бюджетом, по уплате налогов и сборов, а также прочими кредиторами. Необходимо отметить снижение задолженности предприятия перед своим персоналом по оплате труда, перед государственными внебюджетными фондами.
Положительной оценки заслуживает увеличение валюты баланса предприятия.
Увеличение источников имущества предприятия было обеспечено увеличением собственного капитала и снижением обязательств предприятия.
Больший объём собственного капитала по сравнению с внеоборотными активами предприятия означает, что в наличии у предприятия имеются собственные источники средств для авансирования их в оборотные активы. Поэтому можно говорить, что организация обладает определённой степенью финансовой устойчивости и независимости.
Превышение оборотных активов предприятия над его краткосрочными обязательствами свидетельствует о ликвидности организации, т.е. её способности рассчитаться по своим краткосрочным обязательствам, что позволяет оценить анализируемую организацию как платёжеспособную.
После предварительного рассмотрения баланса предприятия, необходимо провести горизонтальный и вертикальный анализ его активов и пассивов, т.е. проанализируем показатели, характеризующие наличие имущества и источников его формирования, выявим изменения, происшедшие в стоимости и структуре имущества и финансового капитала предприятия.
Вначале дадим общую оценку имущественного состояния предприятия. Структура и динамика активов ООО "АвтоПромСтрой" представлена в таблице 2:
Таблица 2.
Анализ структуры актива
|
Активы |
2007 год |
2008 год |
Изменение |
Темп роста. % |
|||
|
тыс.р. |
% к итогу |
тыс.р. |
% к итогу |
тыс.р. |
% к итогу |
||
|
А |
1 |
2 |
3 |
4 |
5 |
6 |
7 |
|
1.Внеоборотные активы: |
39 | 0,87 | 61 | 0,86 | 22 | -0,01 | 156,41 |
| в т.ч.: - основные средства | 39 | 0,87 | 61 | 0,86 | 22 | -39 | 156,41 |
|
2.Оборотные активы: |
4443 | 99,13 | 7042 | 99,14 | 2599 | 0,01 | 158,50 |
| в т.ч.: 2.1 запасы: | 2845 | 63,48 | 6125 | 86,23 | 3280 | 22,75 | 215,29 |
| - сырьё, материалы и др. | 2646 | 59,04 | 6108 | 85,99 | 3462 | 26,95 | 230,84 |
| - затраты в незавершенном производстве | 186 | 4,15 | - | - | -186 | -4,15 | - |
| - расходы буд. периодов | 13 | 0,29 | 17 | 0,24 | 4 | -0,05 | 130,77 |
| 2.2. Дебиторская задолженность | 629 | 14,03 | 753 | 10,6 | 124 | -3,43 | 119,71 |
| 2.3 денежные средства: | 969 | 21,62 | 164 | 2,31 | -805 | -19,31 | 16,92 |
| Баланс | 4482 | 100.00 | 7103 | 100.00 | 2621 | - | 158,48 |
Валюта баланса к 2008 году повысилась на 2,621 млн.р.(58,48%) и составила 7 103 млн. руб. Изменение структуры активов произошло за счет:
- увеличения внеоборотных активов на 56,41% (22 тыс.р.), что обусловлено увеличением основных средств в 2007г., в связи с выполненными и принятыми по фактической себестоимости работами по неотделимым улучшениям (реконструкция, модернизация;
- увеличения оборотных активов на 58,50 % (2,6 млн.р.) в основном за счет статьи «сырье, материалы и др.».
Таким образом, имущественная масса увеличилась в основном за счет увеличения внеоборотных активов. В разрезе вертикального анализа нужно отметить, что доля внеоборотных средств в структуре значительно увеличилась. В 2007 году структура активов характеризовалась высокой долей оборотных средств (99,13%), в 2008 году продолжилась положительная динамика, и удельный вес этих активов увеличился до 99,14%.
Резкий отток денежных средств (805 тыс.р.) указывает на то, что в дальнейшем у предприятия могут появиться проблемы с мгновенной ликвидностью. Кроме того, имело место увеличение дебиторской задолженности на 19,71%, что является следствием недостижения 100% уровня реализации.
Стоит также сказать, что величина оборотных активов изменялась более высокими темпами, чем внеоборотные активы, что может являться признаком «хорошей» структуры баланса.
После анализа актива баланса предприятия необходимо изучить изменение источников средств, вложенных в его имущество, с целью оценки рациональности формирования источников финансирования деятельности организации и её рыночной устойчивости.
В таблице 3 представлена структура и динамика пассивов ООО «АвтоПромСтрой»
Таблица 3
Анализ структуры пассива
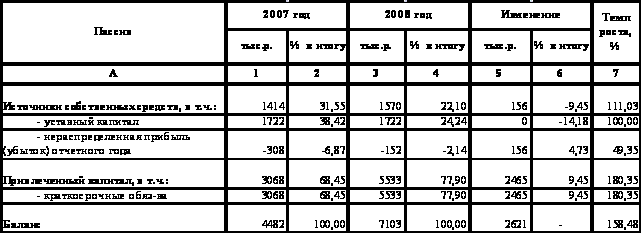
Анализ пассивной части баланса показывает, что валюта баланса увеличилась на 58,48%, данное изменение произошло за счет:
резкого увеличения доли привлеченного капитала на 80,35% (2,465 млн.р.);
увеличения доли собственных средств на 11,03% (156 тыс.р.).
Увеличение привлеченных средств в 2008 году было связано с притоком краткосрочных заемных источников на 2,465 млн.р. (80,35%). Удельный вес источников собственных средств к 2008 году понизился на 9,45% , в том числе за счет увеличения нераспределенной прибыли на 4,73%. В 2008 году доля собственного капитала в структуре составляла 22,1% при нормативе не менее 50%, а доля привлеченного капитала составила 77,90%. Иными словами, увеличение объема финансирования деятельности предприятия было обеспечено увеличением привлечении заемных средств, что говорит о недостаточной независимости предприятия от внешних ресурсов и об уменьшении его финансовой устойчивости. Таким образом, определив, что предприятие существенно увеличило присутствие привлеченного капитала, в таблице 4 проведем подробный анализ состава и структуры заемных средств.
Таблица 4
Анализ состава и структуры заемных средств
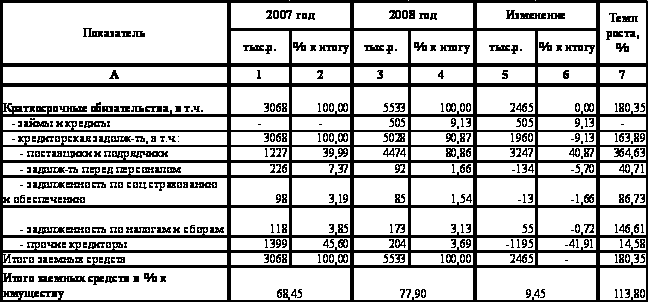
Из приведенной выше таблицы видно,