Финансовое планирование в организации ООО "Пегас-Турист"
Подобное взаимодействие позволит предприятию-заемщику снизить издержки по привлечению кредитов за счет снижения платы за кредит (вследствие более точного определения необходимой суммы кредита и соответственно отсутствия переплаты за избыточные кредитные ресурсы).
Используя в оценке платежеспособности предприятия сведения о возможностях мобилизации предприятием денежных потоков, сумма кредита может быть увеличена по сравнению с той, которая может быть определена традиционными методиками. Следовательно, будет достигнута область пересечения интересов предприятия и банка (максимизация дохода для банка за счет большего объема кредита, для предприятия – увеличение объема привлекаемых денежных средств).
3.3 Экономическая эффективность внесенных предложений
По результатам анализа эффективности использования и распределения чистого денежного потока в ООО «Пегас-Турист» были выявлено, что рентабельность собственного капитала ООО «Пегас-Турист» снижается, а доля заемного капитала ничтожно мала, что свидетельствует о присутствии производственного риска, т.е. риска недополучения дополнительных доходов. Данное состояние обусловлено отсутствием формирования фонда накопления. Поэтому ООО «Пегас-Турист» для повышения внутренних резервов эффективности использования чистого денежного потока, и повышения рентабельности собственного капитала следует пересмотреть политику распределения чистого денежного потока.
ООО «Пегас-Турист» необходимо найти оптимальное соотношение между использованием средств на потребление (нормой распределения) и процентом увеличения собственных средств (внутренними темпами роста).
Для достижения высоких темпов роста оборота нужно повышать возможности увеличения рентабельности собственных средств предприятия.
Если представить фонд потребления как произведение чистого денежного потока и нормы распределения чистого денежного потока, рентабельность собственных средств может быть рассчитана так:
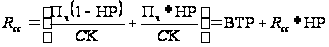 ,
(3.1)
где НР— норма распределения чистого денежного потока;
ВТР— внутренние темпы роста.
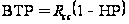 (3.2)
Для ООО «Пегас-Турист» следует предложить следующий порядок распределения чистого денежного потока: 15% - на формирование резервного капитала; 35% - на осуществление финансовой деятельности; 50%- на осуществление инвестиционной деятельности.
При данном порядке распределения чистого денежного потока предприятия внутренние темпы роста составят:
ВТР0 = 3,1 * (1- 0,85) = 0,46
ВТР1 = 3,1 * (1-0,50) = 1,55
Рентабельность собственного капитала ООО «Пегас-Турист» составит:
Rcc1 = 3,1 + 1,55 = 4,7
Таким образом, эффективность предлагаемых мероприятий можно представить в табл. 3.5.
При распределении чистого денежного потока предприятия в размере 35%- на финансовую деятельность, 50% - на инвестиционную деятельность, рентабельность собственного капитала увеличится с 3,1 до 4,7, т.е. на 1,6%. Внутренние темпы роста активов предприятия составят 1,6 , т.е на 1,1% выше чем при настоящей политике распределения чистого денежного потока.
Таблица 3.5
Оценка эффективности оптимизации распределения чистого денежного потока ООО «Пегас-Турист»
| Наименование показателя | До введения мероприятия | После введения мероприятий | Отклонение (+,-) |
|
Ставка распределения чистого денежного потока, %: - финансовая деятельность, - инвестиционная деятельность |
85 - |
35 50 |
-50 +50 |
| Рентабельность собственного капитала | 3,1 | 4,7 | +1,6 |
| Внутренние темпы роста (темпы роста активов) | 0,46 | 1,55 | +1,09 |
Рассчитано автором по материалам ООО «Пегас-Турист»
Предлагаемая нами схема распределения и использования прибыли ООО «Пегас-Турист» повысит эффективность формирования собственного капитала предприятия, внутренние темпы роста активов составят 1,09% и увеличит рентабельность собственного капитала на 1,6%.
Заключение
На основе проведенного в дипломной работе исследования установлено, что эффективная деятельность ООО «Пегас-Турист» невозможна без грамотного финансового планирования. Упорядочение финансового плана помогает не только кредиторам разобраться в том, куда они вкладывают средства и оценить риски, а и для самого предприятия финансовый план является одним из основных документов. Ведь план дает возможность скоординировать и организовать деятельность всех подразделений предприятия для достижения максимального результата.
Перспективы деятельности ООО «Пегас-Турист» невозможны без внедрения системы бюджетирования.
Основой бюджетирования является бюджет продаж, так как производство ориентировано в первую очередь на то, что будет продаваться, т.е. пользоваться спросом на рынке. Объем сбыта определяет объем производства, которое в свою очередь, определяет планирование всех видов ресурсов, в том числе трудовых ресурсов, сырьевых запасов и других.
Планирование должно осуществляться по строгому регламенту, использовать расчеты многих количественных показателей.
Для того, чтобы план был реальным и не содержал невыполнимых пунктов используется система бюджетов, которая помогает, рассчитать насколько ООО «Пегас-Турист» готово к выполнению данного проекта, а потом проанализировать, достигло ли предприятие намеченных целей, если нет, то можно определить какие причины повлияли на это. Все это решается с помощью финансово-экономических показателей, которые являются неотъемлемой частью бюджетирования.
Предложенная методология бюджетирования предназначена для организации системы анализа и планирования денежных потоков, основанной на разработке и контроле выполнения системы бюджетов ООО «Пегас-Турист». Она позволит установить текущий и оперативный контроль за поступлением и расходованием средств.
Внедрение системы бюджетного планирования является эффективным средством снижения рисков на деятельность ООО «Пегас-Турист».
Эффективность процедуры бюджетирования в ООО «Пегас-Турист» значительно повысится при внедрении комплексной автоматизированной системы бюджетного планирования деятельности предприятия (на базе компьютерной локальной сети), что позволит оперативно получать информацию о выполнении бюджетов и, соответственно, вносить необходимые коррективы в бюджеты с целью повышения эффективности оперативного управления финансовыми ресурсами предприятия.
Опыт практической разработки бюджетов показал, что действенность предлагаемой системы повышается благодаря применению регламентов бюджетирования в виде предложенного положения о бюджетировании.
Список использованной литературы
Конституция Российской Федерации.
Гражданский кодекс Российской Федерации. Часть первая от 30 ноября 1994 г. № 51-ФЗ (с изменениями и дополнениями);
Гражданский кодекс Российской Федерации. Часть вторая от 26 января 1996 г. № 14-ФЗ (с изменениями и дополнениями);
Налоговый Кодекс Российской Федерации - часть первая от 31 июля 1998 г. № 146-ФЗ (ред. от 19.07.2009) и часть вторая от 5 августа 2001 г. № 117-ФЗ (ред. от 27.09.2009).
Трудовой Кодекс Российской Федерации от 30.12.2001 № 197-ФЗ // Собрание законодательства РФ, 07.01.2002, № 1 (ч. 1).
Федеральный закон Российской Федерации от 18 июля 2009 г. № 190-ФЗ "О кредитной кооперации".
Федеральный закон от 23.12.2003 № 185-ФЗ "О внесении изменений в законодательные акты Российской Федерации в части совершенствования процедур государственной регистрации и постановки на учет юридических лиц и индивидуальных предпринимателей" (принят ГД ФС РФ 28.11.2003) // Собрание законодательства РФ, 29.12.2003, № 52 (часть I).
Федеральный закон от 08.08.2001 № 129-ФЗ (ред. от 02.07.2005) "О государственной регистрации юридических лиц и индивидуальных предпринимателей" (принят ГД ФС РФ 13.07.2001) // Собрание законодательства РФ, 13.08.2001, № 33 (часть I).
Федеральный закон от 08.02.1998 № 14-ФЗ "Об обществах с ограниченной ответственностью".
Федеральный закон от 14.11.2002 № 161-ФЗ «О государственных и муниципальных унитарных предприятиях» (с изм. от 08.12.2003 г., 18.12.2006 г.);
Положение по бухгалтерскому учету «Бухгалтерская отчетность организации» (ПБУ 4/99). Утверждено приказом Минфина России от 6 июля 1999 г. № 43н;
Приказ Минфина России от 22 июля 2003 г. № 67н «О формах бухгалтерской отчетности организаций» (с изм. и доп. от 31 декабря 2004 г., 18 сентября 2006 г.);
Положение по бухгалтерскому учету «Доходы организации» (ПБУ 9/99). Утверждено приказом Минфина России от 6 мая 1999 г. № 32н;
Положение по бухгалтерскому учету «Расходы организации» (ПБУ 10/99). Утверждено приказом Минфина России от 6 мая 1999 г. № 33н;
МСФО 7 «Отчет о движении денежных средств»
Аверчев И.В., Международные стандарты финансовой отчетности в задачах и примерах/ И.В. Аверчев. – М.: Эксмо, 2007. – 400 с. – (Справочник: руководителю и главному бухгалтеру);
Адамайтис Л.А. Анализ финансовой отчетности. Практикум: учебное пособие. М.: КНОРУС, 2007.
Алборов Р.А. Аудит в организациях промышленности, торговли и АПК. Учебное пособие - М: «Дело и Сервис», 2003. – С.86
Анализ финансовой отчетности: учеб. пособие для студентов, обучающихся по специальности «Финансы и кредит», «Бухгалтерский учет, анализ и аудит»/[Е.И. Бородина и др.]; под ред. О.В. Ефимовой и М.В. Мельник. – 3-е изд., испр. и доп. – Москва: Омега-Л, 2007. – 451 с.: табл. – (Высшее финансовое образование);
Баканов М.И. Теория экономического анализа: учебник для ВУЗов. 3-е издание. – М.: Финансы и статистика, 2003.
Белов В.А. Денежные обязательства. - М.: Центр ЮнИнфоР, 2005.
Белоглазова
Г.Н. Денежное
обращение и
банки. - М.: Финансы
и
статистика,
2004.
Бланк И.А. Управление денежными потоками. - К.: Ника-Центр, Эльга, 2004, с.671.
Бланк И.А., Основы финансового менеджмента: В 2 т. – Т.2. – 3-е изд., стер. – Киев: Эльга: Ника-Центр, 2006. – 618 с.
Бойделл Т. Как улучшить управление организацией. М.: Экономика, 2005.
Боровиков
В.И.. Денежное
обращение,
кредит и финансы.
— М.:
Центр, 2003.
Бочаров В.В., Комплексный финансовый анализ. – СПб.: Питер, 2005. – 432 с.: ил. – (Серия «Академия финансов»)
Бочаров В.В., Финансовый анализ. Краткий курс. 2-е изд. – СПб.: Питер, 2008. – 240 с.: ил. – (Серия «Краткий курс»);
Бреддик У. Менеджмент в организации. М.: Финансы и статистика, 2003.
Бригхэм Ю.Ф., Гапенски Л. Финансовый менеджмент, СПб: Питер, 2004.
Булавина
Л., Пипко В., Гаглазов
М. Денежные
средства и
расчеты:
учет,
анализ, аудит.-М.:
Феникс, 2003.
Бурлачков
В.К. Денежная
теория и динамичная
экономика:
выводы
для
России. - М.: Эдиториал
УРСС, 2004.
Володина Н.В., Анализ движения денежных средств. М., 2007
Галицкая С.В. Денежное обращение. Кредит. Финансы. - М.: Международные отношения, 2004.
Гмошинский В.Г. Прогнозные возможности маркетинга. // Приборы и системы управления - 2004. - № 1.
Грибанова Н. И., Солодков В. Т. Планирование и прогнозирование деятельности предприятия. Иркутск: Изд-во Иркутского университета, 2004.
Деревянко О.В. Экономическое содержание внутрифирменного финансового планирования и контроля, их место в системе финансового менеджмента // Вестник ОГУ, №4-2007
Долбунов А.А. Маркетинговая концепция управления предприятием. - М.: ПРИОР, 2003.
Дробозинов Л.А. Теория финансов. М.: Финансы и статистика, 2005.
Дудченко В. Маркетинговое управление. // Деловая жизнь. - 2005. - № 3.
Езерская О., Как не захлебнуться в водовороте денежных потоков? // «Консультант», №7, апрель 2007 г.
Елисова И.Н. Кассовые операции. М.: Главбух, 2006.
Елфимов Г. Маркетинг - рыночная организация микроэкономики. // Ориентир. - 2004. - № 1, № 2.
Жарылгасова Б.Т., Анализ движения денежной наличности в соответствии с российскими и международными стандартами, «Консультант бухгалтера», №8, август 2006 г.
Завьялов П. Конкурентоспособность и маркетинг. // Российский экономический журнал. - 2005. - № 12.
Ионова А.Ф., Селезнева Н.Н., Финансовый анализ: учеб. – М.: ТК Велби, Изд-во Проспект, 2008. – 624 с.
Капустин В.Н. Планирование ресурсов производства – новый “русский хит” для менеджеров. (Что это такое, почему нужно этому учиться и как это внедрить). М.: ИНФРА-М, 2004.
Кизилов, Карасева М.Н. Учет денежных средств. М.: Экономика, 2006.
Кириченко Т.В., Финансовый менеджмент: Учебное пособие/Под ред. А.А. Комзолова. – М.: Издательско-торговая компания «Дашков и Ко», 2007. – 626 с.
Ковалев А.И. Управление финансами. Москва: Финансы и статистика, 2005.
Ковалев В.В. Финансовый анализ. М.: Экономика. 2004.
Ковалев В.В., Управление денежными потоками, прибылью и рентабельностью: учебно-практ. пособие. – М.: ТК Велби, Изд-во Проспект, 2008. – 336 с.
Ковалева А.М., Лапуста М.Г., Скамай Л.Г. Финансы фирмы: учебник. М.: ИНФРА-М, 2007.
Козлов В.К., Уваров С.А., Щербаков В.В. Содержание и организация коммерческой деятельности. - М.: Финансы, 2004.
Коласс Б. Управление финансовой деятельностью предприятия. Проблемы, концепции, методы, М.: Финансы, 2004, с. 100.
Кондраков Н.П. Бухгалтерский учет. Учебное пособие. - М: ИНФРА-М, 2002. – Стр. 345.
Леонтьев В.Е., Бочаров В.В., Радковская Н.П., Финансовый менеджмент: Учебник – М.: «ООО «Издательство Элит» - 2005» - 560 с.;
Лытнева Н.А., Малявкина Л.И., Федорова Т.В. Бухгалтерский учет: Учебник. – М.: ФОРУМ: ИНФРА-М, 2006. – 496 с.
Организация, планирование и управление производством: Учеб. пособие / Под общ. ред. Б.Н. Родионова. - М.: Машиностроение, 2009. - 328 с.
Палий В.Ф. Основы калькулирования. - М.: Финансы и статистика, 2009. - 288 с.
Пожидаева Т.А., Анализ финансовой отчетности: учебное пособие / Т.А. Пожидаева. – М.: КНОРУС, 2007. – 320 с.;
Попов В.М., Ляпунов С.И., Воронова Т.А. Бизнес фирмы и бюджетирование потока денежных средств. - М.: Финансы и статистика, 2003.
Репин В.В. Управление финансами предприятия: ключевые проблемы // Консультант, №4, 2005, с.12.
Самочкин В.Н., Пронин Ю.Б. и др. Гибкое развитие предприятия: Эффективность и бюджетирование. - М.: Дело, 2005. - 352 с.
Сорокина Е.В. Анализ денежных потоков предприятия: теория и практика в условиях реформирования российской экономики. — М.: Финансы и статистика, 2003.
Сорокина Е.М., Анализ денежных потоков предприятия: теория и практика в условиях реформирования российской экономики. – 2-е изд., перераб. и доп. – М.: Финансы и статистика, 2004. – 176 с.: ил.;
Управление использованием капитала / И.А. Бланк. – 2-е изд., стер. – М.: Издательство «Омега-Л», 2008. – 656 с. – (Библиотека финансового менеджера; вып. 5)
Хруцкий В. Е., Гамаюнов В. В. Внутрифирменное бюджетирование. Настольная книга по постановке финансового планирования. М.: Финансы и статистика, 2006
Приложение
Год: 2008
Единица измерения: тыс. руб.
Бухгалтерский баланс
АКТИВ |
Код стр. | На начало отчетного периода | На конец отчетного периода |
| 1 | 2 | 3 | 4 |
| I. ВНЕОБОРОТНЫЕ АКТИВЫ | |||
| Нематериальные активы | 110 | 2911 | 2388 |
| Основные средства | 120 | 333551 | 423784 |
| Незавершенное строительство | 130 | 140687 | 620152 |
| Доходные вложения в материальные ценности | 135 | 0 | 13107 |
| Долгосрочные финансовые вложения | 140 | 142875 | 24945 |
| Отложенные налоговые активы | 145 | 2451 | 2377 |
| Прочие внеоборотные активы | 150 | ||
| ИТОГО по разделу I | 190 | 622475 | 1086753 |
| II. ОБОРОТНЫЕ АКТИВЫ | |||
| Запасы | 210 | 323085 | 482260 |
| сырье, материалы и другие аналогичные ценности | 211 | 263414 | 381653 |
| животные на выращивании и откорме | 212 | ||
| затраты в незавершенном производстве (издержках обращения) | 213 |
4582 |
7078 |
| готовая продукция и товары для перепродажи | 214 | 29211 | 9730 |
| товары отгруженные | 215 | ||
| расходы будущих периодов | 216 | 25878 | 83799 |
| прочие запасы и затраты | 217 | 0 | 0 |
| Налог на добавленную стоимость по приобретенным ценностям | 220 |
44938 | 35184 |
| Дебиторская задолженность (платежи по которой ожидаются более чем через 12 месяцев после отчетной даты) | 230 |
||
| Дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев после отчетной даты) | 240 |
638251 | 1221738 |
| покупатели и заказчики | 241 | 379056 | 936712 |
| Краткосрочные финансовые вложения | 250 | 600940 | 584408 |
| Денежные средства | 260 | 192293 | 145194 |
| Прочие оборотные активы | 270 | 1245 | 1245 |
| ИТОГО по разделу II | 290 | 1800752 | 2470028 |
| БАЛАНС | 300 | 2423227 | 3556781 |
ПАССИВ |
Код стр. | На начало отчетного периода | На конец отчетного периода |
| 1 | 2 | 3 | 4 |
| III. КАПИТАЛ И РЕЗЕРВЫ | |||
| Уставный капитал | 410 | 134488 | 134488 |
| Собственные акции, выкупленные у акционеров | |||
| Добавочный капитал | 420 | 36983 | 36983 |
| Резервный капитал | 430 | 20211 | 20211 |
| резервы, образованные в соответствии с законодательством | 431 | 20211 | 20211 |
| резервы, образованные в соответствии с учредительными документами | |||
| Нераспределенная прибыль отчетного года | 470 | 1861494 | 2348670 |
| ИТОГО по разделу III | 490 | 2053176 | 2540352 |
| IV. ДОЛГОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА | |||
| Займы и кредиты | 510 | 0 | 374997 |
| Отложенные налоговые обязательства | 515 | 41980 | 55702 |
| Прочие долгосрочные обязательства | 520 | ||
| ИТОГО по разделу IV | 590 | 41980 | 430699 |
| V. КРАТКОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА | |||
| Займы и кредиты | 610 | 0 | 107572 |
| Кредиторская задолженность | 620 | 327728 | 477770 |
| поставщики и подрядчики | 621 | 183323 | 389857 |
| задолженность перед персоналом организации | 622 | 36556 | 56951 |
| задолженность перед государственными внебюджетными фондами | 623 | 12660 | 12449 |
| задолженность по налогам и сборам | 624 | 87497 | 13309 |
| прочие кредиторы | 625 | 7691 | 5206 |
| Задолженность участникам (учредителям) по выплате доходов | 630 | 343 | 388 |
| Доходы будущих периодов | 640 | ||
| Резервы предстоящих расходов | 650 | ||
| Прочие краткосрочные обязательства | 660 | ||
| ИТОГО по разделу V | 690 | 328071 | 585730 |
| БАЛАНС (сумма строк 490 + 590 + 690) | 700 | 2423227 | 3556781 |
СПРАВКА О НАЛИЧИИ ЦЕННОСТЕЙ, УЧИТЫВАЕМЫХ НА ЗАБАЛАНСОВЫХ СЧЕТАХ
Наименование показателя |
Код стр. | На начало отчетного периода | На конец отчетного периода |
| 1 | 2 | 3 | 4 |
| Арендованные основные средства | 910 | 0 | 4700 |
| в том числе по лизингу | 911 | 0 | 0 |
| Товарно-материальные ценности, принятые на ответственное хранение | 920 | 899 | 1516 |
| Товары, принятые на комиссию | 930 | ||
| Списанная в убыток задолженность неплатежеспособных дебиторов | 940 | 15506 | 11266 |
| Обеспечения обязательств и платежей полученные | 950 | 92000 | 105095 |
| Обеспечения обязательств и платежей выданные | 960 | 501089 | 4798876 |
| Износ жилищного фонда | 970 | 2724 | 2771 |
| Износ объектов внешнего благоустройства и других аналогичных объектов | 980 | ||
| МПЗ со сроком полезного использования свыше 12 месяцев | 990 | 21104 | 22963 |
ОТЧЕТ О ПРИБЫЛЯХ И УБЫТКАХ
| Наименование показателя | Код стр. | За отчетный период | За аналогичный период предыдущего года |
| 1 | 2 | 3 | 4 |
| Доходы и расходы по обычным видам деятельности | |||
| Выручка (нетто) от продажи товаров, продукции, работ, услуг (за минусом налога на добавленную стоимость, акцизов и аналогичных обязательных платежей) | 010 | 5383534 | 4579940 |
| Себестоимость проданных товаров, продукции, работ, услуг | 020 | (3960906) | (3245792) |
| Валовая прибыль | 029 | 1422628 | 1334148 |
| Коммерческие расходы | 030 | (203257) | (166990) |
| Управленческие расходы | 040 | (441738) | (387935) |
| Прибыль (убыток) от продаж | 050 | 777633 | 779223 |
| Прочие доходы и расходы | |||
| Проценты к получению | 060 | 28436 | 29451 |
| Проценты к уплате | 070 | (72) | 0 |
| Доходы от участия в других организациях | 080 | 0 | 0 |
| Прочие операционные доходы | 090 | 197867 | 274778 |
| Прочие операционные расходы | 100 | (316815) | (381130) |
| Внереализационные доходы | 120 | ||
| Внереализационные расходы | 130 | ||
| Прибыль до налогообложения | 140 | 687099 | 702322 |
| Отложенные налоговые активы | 141 | (74) | (74) |
| Отложенные налоговые обязательства | 142 | (13721) | (7141) |
| Текущий налог на прибыль | 150 | (182662) | (190012) |
| налог на прибыль прошлых лет | 180 | (735) | (106) |
| Налоговые санкции по налогу на прибыль | 181 | 0 | 0 |
| Чистая прибыль отчетного периода | 190 | 489907 | 504989 |
|
СПРАВОЧНО. |
200 | 31554 | 28671 |
| Базовая прибыль на акцию | 201 | 1 | 2 |
| Разводненная прибыль на акцию | 202 | 1 |
РАСШИФРОВКА ОТДЕЛЬНЫХ ПРИБЫЛЕЙ И УБЫТКОВ
| Наименование показателя | Код стр. | За отчетный период | За аналогичный период предыдущего года | ||
| прибыль | убыток | прибыль | убыток | ||
| 1 | 2 | 3 | 4 | 5 | 6 |
| Штрафы, пени и неустойки признанные или по которым получены решения суда (арбитражного суда) об их взыскании | 210 | 9 | 435 | 0 | 864 |
| Прибыль (убыток) прошлых лет | 220 | 1409 | 368 | 1162 | 297 |
| Возмещение убытков, причиненных неисполнением или ненадлежащим исполнением обязательств | 230 | - | 0 | 71 | 0 |
| Курсовые разницы по операциям в иностранной валюте | 240 | 21580 | 32071 | 10865 | 10956 |
| Отчисления в оценочные резервы | 250 | Х | 0 | Х | 0 |
| Списание дебиторских и кредиторских задолженностей, по которым истек срок исковой давности | 260 | 419 | 410 | 288 | 0 |
ОТЧЕТ ОБ ИЗМЕНЕНИЯХ КАПИТАЛА
I. ИЗМЕНЕНИЕ КАПИТАЛА
Наименование показателя |
Код | Уставный капитал | Добавочный капитал | Резервный капитал | Нераспределенная прибыль (непокрытый убыток) | Итого |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Остаток на 31 декабря года, предшествующего предыдущему | 010 |
134488 |
36983 |
20211 |
1359169 |
1550851 |
| Остаток на 1 января предыдущего года | 030 |
134488 |
36983 |
20211 |
1359169 |
1550851 |
| Чистая прибыль | 032 | Х | Х | Х | 504988 | 504988 |
| Дивиденды | 033 | Х | Х | Х | ( 2663) | (2663) |
| Остаток на 31 декабря предыдущего года | 70 |
134488 |
36983 |
20211 |
1861494 |
2053176 |
| 2007 | 71 |
х | х | х | (68) | (68) |
| (отчетный год) | ||||||
| Изменение в учетной политики | ||||||
| Остаток на 1 января отчетного года | 100 |
134488 |
36983 |
20211 |
1861426 |
2053108 |
| Чистая прибыль | 102 | Х | Х | Х | 489907 | 489907 |
| Дивиденды | 103 | Х | Х | Х | (2663) | (2663) |
| Остаток на 31 декабря отчетного года | 140 |
134488 |
36983 |
20211 |
2348670 |
2540352 |
II. РЕЗЕРВЫ
| Наименование показателя | Код | Остаток на начало отчетного года | Поступило в отчетном году | Израсходовано в отчетном году |
Остаток на конец отчетного года |
| 1 | 2 | 3 | 4 | 5 | 6 |
|
Оценочные резервы: Резерв по сомнительным долгам |
|||||
| данные предыдущего года | 171 | 206 | 0 | (58) | 148 |
| данные отчетного года | 172 | 148 | 0 | (21) | 127 |
СПРАВКИ
| Наименование показателя | Код | Остаток на начало года | Остаток на конец года |
| 1 | 2 | 3 | 4 |
| 1) Чистые активы | 600 | 2053176 | 2540352 |
ОТЧЕТ О ДВИЖЕНИИ ДЕНЕЖНЫХ СРЕДСТВ
| Наименование показателя | Код | За отчетный период | За аналогичный период предыдущего года |
| 1 | 2 | 3 | 4 |
| Остаток денежных средств на начало отчетного года | 010 | 192293 | 194931 |
| Движение денежных средств по текущей деятельности | |||
| Средства, полученные от покупателей, заказчиков | 020 | 5914762 | 5127661 |
| Прочие доходы | 110 | 47176 | 17314 |
| Денежные средства направленные: | (6055654) | (4732681) | |
| на оплату приобретенных товаров, работ, услуг, сырья и иных оборотных активов | 150 | (4462974) | (3411006) |
| на оплату труда | 160 | (700142) | (568891) |
| на выплаты дивидендов, процентов | 170 | (2353) | (2435) |
| на расчеты по налогам и сборам | 180 | (796782) | (695500) |
| на прочие расходы | 190 | (93403) | (54849) |
| Чистые денежные средства от текущей деятельности | 200 |
(93716) |
412294 |
| Движение денежных средств по инвестиционной деятельности | |||
| Выручка от продажи объектов основных средств и иных внеоборотных активов | 210 | 3337 | 30571 |
| Выручка от продажи ценных бумаг и иных финансовых вложений | 220 | 552000 | 1088868 |
| Полученные дивиденды | 230 | 0 | 0 |
| Полученные проценты | 240 | 18507 | 21664 |
| Поступления от погашения займов, предоставленных другим организациям | 250 |
744930 |
468969 |
| Получение займов от других организаций | 260 | 363539 | - |
| Приобретение объектов основных средств, доходных вложений в материальные ценности и нематериальных активов | 290 |
(555191) |
(305346) |
| Приобретение ценных бумаг и иных финансовых вложений | 300 |
(427000) |
(846368) |
| Займы, предоставленные другим организациям | 310 | (750967) | (871290) |
| Проценты по займам от других организаций | 320 | (10038) | - |
| Чистые денежные средства от инвестиционной деятельности | 340 |
(60883) |
(412932) |
| Движение денежных средств по финансовой деятельности | |||
| Поступление от займов и кредитов, предоставленных другими организациями | 360 | 107500 | - |
| Чистые денежные средства от финансовой деятельности | 430 | 107500 | - |
| Чистое увеличение (уменьшение) денежных средств и их эквивалентов | 440 |
(47099) |
(638) |
| Остаток денежных средств на конец отчетного периода | 450 |
145194 |
194293 |
| Величина влияния изменений курса иностранной валюты по отношению к рублю | 440 |
(3826) |
482 |
ПРИЛОЖЕНИЕ К БУХГАЛТЕРСКОМУ БАЛАНСУ
Нематериальные активы
| Наименование показателя |
Код строки |
Наличие на начало отчетного года | Поступило | Выбыло | Наличие на конец отчетного года |
| 1 | 2 | 3 | 4 | 5 | 6 |
| Объекты интеллектуальной собственности (исключительные права на результаты интеллектуальной собственности) | 010 |
2073 | 75 | (1) | 2147 |
|
в том числе: у патентообладателя на изобретение, промышлен. образец, полезную модель. |
011 |
271 | 5 | - | 276 |
| у владельца на товарный знак и знак обслуживания, наименование места происхождения товаров | 014 |
1802 | 70 | (1) | 1780 |
| Прочие | 040 | 2717 | 498 | - | 3215 |
| Наименование показателя |
Код строки |
На начало отчетного года | На конец отчетного года |
| 1 | 2 | 3 | 6 |
| Амортизация нематериальных активов - всего | 050 | 1880 | 2974 |
|
в том числе: амортизация патентов |
051 | 107 | 120 |
| амортизация товарных знаков | 052 | 375 | 573 |
| амортизация прочих НМА | 053 | 1398 | 2281 |
Основные средства
| Наименование показателя |
Код строки |
Наличие на начало отчетного года | Поступило | Выбыло | Наличие на конец отчетного года |
| 1 | 2 | 3 | 4 | 5 | 6 |
| Здания | 070 | 160911 | 4251 | (56) | 165109 |
| Сооружения и передаточные устройства | 075 |
12297 |
2827 | (368) | 14755 |
| Машины и оборудование | 080 | 560210 | 160549 | (10271) | 710489 |
| Транспортные средства | 085 | 9993 | 2737 | (2442) | 10288 |
| Производственный и хозяйственный инвентарь | 090 |
14232 |
7309 | (658) | 20883 |
| Другие виды основных средств | 110 |
27435 |
8261 | (21293) | 14403 |
| ИТОГО | 130 | 785079 | 185937 | (35088) | 935928 |
| Наименование показателя |
Код строки |
На начало отчетного года | На конец отчетного года |
| 1 | 2 | 3 | 4 |
| Амортизация основных средств – всего | 140 |
451526 | 512144 |
|
в том числе: зданий и сооружений |
141 |
52742 | 55385 |
| машин, оборудования, транспортных средств | 142 |
376627 | 429593 |
| других | 143 | 22157 | 27165 |
| Передано в аренду объектов основных средств - всего | 150 |
23473 | 14330 |
| в том числе: | |||
| здания | 151 | 7557 | - |
| сооружения | 152 | - | 292 |
| транспортные средства, машины, оборудование | 153 |
2312 | 14038 |
| Переведено объектов основных средств на консервацию | 155 | 2312 | 3001 |
| Получено объектов основных средств в аренду – всего | 160 |
425 | 4700 |
| в том числе : лизинг | 161 | ||
| На начало отчетного года | На конец отчетного периода | ||
| Справочно: | |||
| Изменение стоимости объектов основных средств в результате достройки, дооборудования, реконструкции, частичной ликвидации | 180 |
421713 | 8972 |
Доходные вложения в материальные ценности
| Наименование показателя |
Код строки |
Наличие на начало отчетного года | Поступило | Выбыло | Наличие на конец отчетного года |
| 1 | 2 | 3 | 4 | 5 | 6 |
| Имущество, переданное по договору аренды | 230 | - | 16377 | - | 16377 |
| Итого | 250 |
- |
16377 | - | 16377 |
| Наличие на начало отчетного года | На конец отчетного периода | ||
| 1 | 2 | 3 | 4 |
| Амортизация доходных вложений в материальные ценности | 260 | 7 | 3270 |
5. ФИНАНСОВЫЕ ВЛОЖЕНИЯ
Наименование показателя |
Код стро ки |
Долгосрочные | Краткосрочные | ||
| на начало отчетного года | на конец отчетного года | на начало отчетного года | на конец отчетного года | ||
| 1 | 2 | 3 | 4 | 5 | 6 |
| Вклады в уставные (складочные) капиталы других организаций - всего | 510 |
1682 | 1682 | 0 | 0 |
| в том числе дочерних и зависимых хозяйственных обществ | 511 |
1682 | 1682 | 0 | 0 |
| Государственные и муниципальные ценные бумаги | 515 |
12 | 12 | 0 | 0 |
| Ценные бумаги других организаций - всего | 520 |
0 | 0 | 23500 | 150500 |
| в том числе долговые ценные бумаги (облигации, векселя) | 521 |
0 | 0 | 23500 | 150500 |
| Предоставленные займы | 525 | 115000 | - | 325440 | 433908 |
| Депозитные вклады | 530 | 0 | 0 | 252000 | - |
| Прочие | 535 | 26181 | 23251 | 0 | 0 |
| ИТОГО | 540 | 142875 | 24945 | 600940 | 584408 |
| Из общей суммы финансовые вложения, имеющие текущую рыночную стоимость: | |||||
| государственные и муниципальные ценные бумаги | 555 |
12 | 12 | 0 | 0 |
| ИТОГО | 570 | 12 | 12 | 0 | 0 |
ДЕБИТОРСКАЯ И КРЕДИТОРСКАЯ ЗАДОЛЖЕННОСТЬ
| Наименование показателя |
Код строки |
Остаток на начало отчетного года | Остаток на конец отчетного года |
| 1 | 2 | 3 | 4 |
| Дебиторская задолженность: | |||
| Краткосрочная - всего | 610 | 638251 | 1221738 |
| в том числе: | |||
| расчеты с покупателями и заказчиками | 611 | 379056 | 936712 |
| авансы выданные | 612 | 216044 | 158527 |
| прочая | 613 | 43151 | 126499 |
| ИТОГО | 630 | 638251 | 1221738 |
| Кредиторская задолженность: | |||
| Краткосрочная – всего | 640 | 327728 | 585342 |
| в том числе: | |||
| расчеты с поставщиками и подрядчиками | 641 | 183323 | 389857 |
| авансы полученные | 642 | 5596 | 2525 |
| расчеты по налогам и сборам | 643 | 100157 | 25757 |
| займы | 645 | - | 107572 |
| прочая | 646 | - | 596631 |
| долгосрочная - всего | 650 | - | 374997 |
|
в том числе кредиты |
- | 374997 | |
| ИТОГО | 660 | 433481 | 960339 |
РАСХОДЫ ПО ОБЫЧНЫМ ВИДАМ ДЕЯТЕЛЬНОСТИ (ПО ЭЛЕМЕНТАМ ЗАТРАТ)
Наименование показателя |
Код строки |
За отчетный год |
За предыдущий год |
| 1 | 2 | 3 | 4 |
| Материальные затраты | 710 | 3162244 | 2618214 |
| Затраты на оплату труда | 720 | 797566 | 607380 |
| Отчисления на социальные нужды | 730 | 181917 | 147170 |
| Амортизация | 740 | 69891 | 56697 |
| Прочие затраты | 750 | 394283 | 371256 |
| Итого по элементам затрат | 760 | 4605901 | 3800717 |
| Изменение остатков (прирост (+), уменьшение(-): | |||
| незавершенного производства | 765 | 2496 | (2026) |
| расходов будущих периодов | 766 | 57921 | (659) |
ОБЕСПЕЧЕНИЯ
Наименование показателя |
Код строки |
Остаток на начало отчетного года | Остаток на конец отчетного года |
| 1 | 2 | 3 | 4 |
| Полученные – всего | 810 | 92000 | 105095 |
| Выданные – всего | 830 | 501089 | 4798876 |
Год: 2009
Единица измерения: тыс. руб.
Бухгалтерский баланс на 31.12.2009 г.
АКТИВ |
Код стр. | На начало отчетного периода | На конец отчетного периода |
| 1 | 2 | 3 | 4 |
| I. ВНЕОБОРОТНЫЕ АКТИВЫ | |||
| Нематериальные активы | 110 | 2388 | 2433 |
| Основные средства | 120 | 423784 | 1186199 |
| Незавершенное строительство | 130 | 620152 | 53995 |
| Доходные вложения в материальные ценности | 135 | 13107 | 10669 |
| Долгосрочные финансовые вложения | 140 | 24945 | 723443 |
| Отложенные налоговые активы | 145 | 2377 | - |
| ИТОГО по разделу I | 190 | 1086753 | 1976738 |
| II. ОБОРОТНЫЕ АКТИВЫ | |||
| Запасы | 210 | 482260 | 572578 |
| сырье, материалы и другие аналогичные ценности | 211 | 381653 | 494634 |
| затраты в незавершенном производстве (издержках обращения) | 213 |
7078 | 8915 |
| готовая продукция и товары для перепродажи | 214 | 9730 | 2039 |
|
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |