Упрощенная система налогообложения, учета и отчетности для малых предприятий
До начала ведения Книгу учета доходов необходимо правильно оформить, ее следует прошнуровать и пронумеровать. На последней странице Книги учета доходов указывается количество содержащихся в ней страниц, которое подтверждается подписью налогоплательщика и скрепляется его печатью (при наличии), а также заверяется подписью должностного лица налогового органа и скрепляется печатью налогового органа. После этого в Книге учета доходов можно вести записи.
При ведении Книги учета доходов в электронном виде налогоплательщики обязаны по окончании календарного года вывести ее на бумажные носители - распечатать; после этого Книгу необходимо пронумеровать и прошнуровать. На последней странице Книги учета доходов указывается количество содержащихся в ней страниц, которое подтверждается подписью налогоплательщика и скрепляется его печатью (при наличии), а также заверяется подписью должностного лица налогового органа и скрепляется печатью налогового органа.
Затем Книгу учета доходов необходимо представить в налоговый орган для заверения.
При заполнении Книги учета доходов в любом виде налогоплательщики должны соблюдать следующие правила.
В Книге отражаются все хозяйственные операции за налоговый период в хронологической последовательности.
Хозяйственные операции отражаются в Книге на основе первичных документов, иначе говоря, каждая запись должна подтверждаться первичными учетными документами.
Хозяйственные операции оформляются в Книге позиционным способом, то есть все необходимые данные отражаются в отдельной строке по каждой операции.
Книга ведется на русском языке. Первичные учетные документы, составленные на иностранном языке или на языках народов Российской Федерации, должны иметь построчный перевод на русский язык.
Исправление ошибок в Книге должно быть обоснованно и подтверждено подписью налогоплательщика с указанием даты исправления и печатью налогоплательщика (при ее наличии).
Индивидуальные предприниматели, работающие на основе патента, обязаны вести только учет доходов. Учет расходов, в том числе на приобретение основных средств и нематериальных активов, ими не ведется.
В Книге учета доходов необходимо приводить следующие данные:
1) порядковый номер регистрируемой операции;
2) дату и номер первичного документа, на основании которого осуществлена регистрируемая операция;
3) содержание регистрируемой операции;
4) доходы, полученные в связи с осуществлением предпринимательской деятельности, указанной в патенте.
В графе 1 указывается порядковый номер регистрируемой операции.
В графе 2 указывается дата и номер первичного документа, на основании которого осуществлена регистрируемая операция.
В графе 3 указывается содержание регистрируемой операции.
В графе 4 согласно пункту 1 статьи 346.15 Налогового кодекса отражаются доходы, в которые включаются суммы полученные от реализации, определяемые в соответствии со статьей 249 Налогового кодекса, и внереализационные доходы, определяемые в соответствии со статьей 250 Налогового кодекса. Порядок признания и учета доходов при определении налоговой базы по налогу, уплачиваемому в связи с применением упрощенной системы налогообложения, установлен пунктами 1 и 3 статьи 346.17, пунктами 1 – 5, 8 статьи 346.18, пунктом 1 статьи 346.25 Кодекса.
В графе 4 не учитываются:
доходы, указанные в статье 251 Налогового кодекса;
доходы организации, облагаемые налогом на прибыль организаций по налоговым ставкам, предусмотренным пунктами 3 и 4 статьи 284 Налогового кодекса, в порядке, установленном главой 25 Налогового кодекса;
в порядке, установленном главой 23 Налогового кодекса РФ, предусмотренным пунктами 2, 4 и 5 статьи 224 Налогового кодекса, облагаемые налогом на доходы физических лиц по налоговым ставкам доходы индивидуального предпринимателя.
В соответствии с подпунктом 1 пункта 1 статьи 346.25 Налогового кодекса, организации, которые до перехода на упрощенную систему налогообложения при исчислении налога на прибыль организаций использовали метод начислений, при переходе на упрощенную систему налогообложения в графе 4 на дату перехода, на упрощенную систему налогообложения отражают в доходах суммы денежных средств, полученные до перехода на упрощенную систему налогообложения в оплату по договорам, исполнение которых налогоплательщик осуществляет после перехода на упрощенную систему налогообложения.
В соответствии с подпунктом 3 пункта 1 статьи 346.25 НК РФ не включаются в налоговую базу доходы денежные средства, полученные после перехода на упрощенную систему налогообложения, если по правилам налогового учета по методу начислений указанные суммы были включены в доходы при исчислении налоговой базы по налогу на прибыль организаций.
В графе 5 налогоплательщик отражает расходы, указанные в пункте 1 статьи 346.16 Кодекса. Порядок учета и признания расходов при определении налоговой базы по налогу, уплачиваемому в связи с применением упрощенной системы налогообложения, установлен пунктами 2 – 4 статьи 346.16, пунктами 2 – 4 статьи 346.17, пунктами 2, 3, 5, 7 и 8 статьи 346.18 и пунктами 1, 2.1, 4 и 6 статьи 346.25 Кодекса.
Графа 5 в обязательном порядке заполняется налогоплательщиком, применяющим упрощенную систему налогообложения с объектом налогообложения в виде доходов, уменьшенных на величину расходов.
Налогоплательщик, применяющий упрощенную систему налогообложения с объектом налогообложения в виде доходов вправе по своему усмотрению отражать в графе 5 расходы, связанные с получением доходов, налогообложение которых осуществляется в соответствии с упрощенной системой налогообложения [28].
Налогоплательщиками, выбравшими в качестве объекта налогообложения "доходы, уменьшенные на величину расходов", заполняется справочная часть раздела I .
Суммы полученных налогоплательщиком доходов за налоговый период (раздел I Книги учета доходов и расходов, графы 4, значение показателя строки "Итого за год") отражаются по коду строки 010.
Суммы фактически произведенных налогоплательщиком за налоговый период расходов (раздела I Книги учета доходов и расходов, графы 5, значение показателя строки "Итого за год") отражаются по коду строки 020.
Суммы разницы между суммами исчисленного за предшествующий налоговый период минимального налога и суммой уплаченного за этот же период времени в общем порядке налога, отражаются по коду строки 030.
Налоговая база за налоговый период (код строк 010 – код строк 020 – код строк 030) отражается по коду строки 040.
Если значение отрицательное, то по коду строки 040, поле остается пустым и не заполняется.
Полученные налогоплательщиком за налоговый период суммы убытков (код строки 020 + код строки 030 – код строки 010), отражаются в строке 041. Если значение строки 041 является отрицательным, то данная строка не заполняется.
Согласно пп. 8 п. 1 ст. 23 НК РФ все налогоплательщики в течение четырех лет обязаны обеспечивать сохранность данных налогового и бухгалтерского учета и других документов, необходимых для исчисления и уплаты налогов, в том числе документов, подтверждающих осуществление расходов, получение доходов, а также удержание или уплату налогов.
В случае отсутствия у налогоплательщика книги учета доходов, организация или индивидуальный предприниматель могут быть привлеченными к ответственности, на основании п. 1 ст. 126 НК РФ за непредставление в установленный законодательством срок, в налоговые органы сведений или документов, предусмотренных НК РФ, а также иными законодательными актами о налогах и сборах, в виде штрафа в размере 50 руб. за каждую не представленную в срок книгу учета. Это правило касается как налогоплательщиков, применяющих УСН на основе патента, так и всех остальных.
В Книге учета доходов и расходов все налогоплательщики, применяющие УСН, ведут налоговый учет своих доходов и расходов. Эта обязанность закреплена за налогоплательщиком ст. 346.24 НК РФ.
В этой же норме уточняется, что учет ведется для целей исчисления налоговой базы по "упрощенному" налогу. Это значит, что в Книге учета доходов и расходов отражаются только те доходы и расходы, которые учитываются при исчислении "упрощенного" налога. Об этом свидетельствуют и нормы п. п. 2.4 и 2.5 Порядка заполнения Книги учета доходов и расходов организаций и индивидуальных предпринимателей, применяющих упрощенную систему налогообложения, утвержденного Приказом Минфина России от 31.12.2008 N 154н (далее – Порядок заполнения).
Следовательно, если получено имущество, деньги и т.д., которые не признаются доходами для целей УСН согласно ст. 346.15 НК РФ, они не отражаются их в Книге учета доходов и расходов.
Пример оформления Книги учета доходов и расходов приведен в таблице 2.2.
Таблица 2.2 – Пример книги учета доходов и расходов
| Регистрация | Сумма | |||
| N п/п | дата и номер первичного документа | содержание операции | доходы, учитываемые при исчислении налоговой базы | расходы, учитываемые при исчислении налоговой базы |
| 1 | 2 | 3 | 4 | 5 |
| Итого за I квартал | ||||
Если объект налогообложения по "упрощенному" налогу доходы, то не отражается в Книге учета доходов и расходов ничего, кроме своих доходов.
Это следует из правила ст. 346.24 НК РФ: налоговому учету подлежат только показатели, необходимые определения налоговой базы. А налоговую базу по "упрощенному" налогу в таком случае формируют только доходы.
При этом перейти с бумажной формы ведения Книги учета доходов и расходов на электронную, можно как с начала года, так и в течение налогового периода. Такие разъяснения давал ранее Минфин России в Письме от 16.01.2007 N 03-11-05/4 для Книги учета доходов и расходов, утвержденной Приказом Минфина России от 30.12.2005 N 167н.
Все суммы доходов и расходов, отраженные в книге учета, необходимы для исчисления единого налога. Но так как сама книга учета доходов и расходов, после ее заверения в налоговой инспекции, хранится у налогоплательщика, в налоговую инспекцию предоставляется налоговый расчет по утвержденной форме. Данный расчет необходим, для исчисления единого налога при применении упрощенной системы налогообложения.
Форма налоговой декларации по налогу (см. приложение Г), уплачиваемому в связи с применением УСН (форма по КНД 1152017) (далее - декларация), и порядок ее заполнения (далее - Порядок заполнения декларации) утверждены Приказом Минфина России от 22.06.2009 N 58н. С 2009 г. эта форма представляется по итогам налогового периода (п. 3 ст. 346.23 Налогового кодекса РФ, п. 1.2 Порядка заполнения декларации). Сдавать декларацию за отчетные периоды не нужно.
Декларацию представляют налогоплательщики, которые применяют упрощенную систему налогообложения (п. 1.1 Порядка заполнения декларации). Это организации и индивидуальные предприниматели (п. 1 ст. 346.12 НК РФ).
Однако из данного правила есть исключение, которое касается индивидуальных предпринимателей [39], применяющих УСН на основе патента. Эта категория налогоплательщиков освобождена от обязанности, представлять декларацию (п. 11 ст. 346.25.1 НК РФ, Письма Минфина России от 14.08.2007 N 03-11-02/230, от 09.02.2006 N 03-11-02/34).
С 1 января 2009 г. налоговая декларация представляется только по итогам налогового периода - календарного года. Подавать декларации за I квартал, полугодие и 9 месяцев больше не нужно. Такие поправки внесены в ст. 346.23 НК РФ. На это обращают внимание и контролирующие органы (Письма Минфина России от 06.11.2009 N 03-02-08/81, от 22.12.2008 N 03-11-04/2/200, УФНС России по г. Москве от 10.04.2009 N 20-18/034924@).
Сроки представления декларации установлены в п. п. 1, 2 ст. 346.23 НК РФ:
до 31 марта года, следующего за истекшим налоговым периодом, организации представляют в налоговую инспекцию налоговую декларацию (абз. 2 п. 1 ст. 346.23 НК РФ, п. 1.2 Порядка заполнения декларации);
до 30 апреля года, следующего за истекшим налоговым периодом подают декларацию индивидуальные предприниматели (п. 2 ст. 346.23 НК РФ, п. 1.2 Порядка заполнения декларации).
Если последний день подачи налоговой декларации приходится на выходной или праздничный нерабочий день, то необходимо представить декларацию не позднее ближайшего следующего за ним рабочего дня (п. 7 ст. 6.1 НК РФ).
До 2009 г. налогоплательщики были обязаны представлять декларации и по итогам отчетных периодов (I квартал, полугодие, 9 месяцев). Организации должны были подавать налоговые декларации по итогам отчетного периода не позднее 25 календарных дней со дня окончания соответствующего отчетного периода (абз. 3 п. 1 ст. 346.23 НК РФ). Индивидуальные предприниматели – не позднее 25 дней со дня окончания соответствующего отчетного периода (абз. 2 п. 2 ст. 346.23 НК РФ).
ГЛАВА 3.Расчёт единого налога уплачиваемого в связи с применением упрощенной системы налогообложения на примере ООО «ПротивоПожарная Защита 001»
3.1 Характеристика предприятия
Общество с ограниченной ответственностью «ПротивоПожарная Защита 001» зарегистрированное 7 марта 2007 года в Инспекции Федеральной Налоговой службы по Заельцовскому району города Новосибирска, где предприятию присвоен основной государственный регистрационный номер, о чем свидетельствует запись, о внесении в единый государственный реестр юридических лиц за номером 1075402003380, подтвержденная свидетельством серия 54 №003321938.
Общество находится по адресу: 630049, город Новосибирск, улица Галущака, 4.
Учредителями ООО «ПротивоПожарная Защита 001» являются четыре физических лица, которые на сегодняшний день занимают руководящие должности в организации. Размер уставного капитала составляет двенадцать тысяч рублей. Основным видом деятельности организации является: производство работ по монтажу, ремонту и обслуживанию средств обеспечения пожарной безопасности зданий и сооружений. Деятельность общества, не ограничивается оговоренной в уставе, оно может иметь гражданские права и нести гражданскую ответственность, необходимые для осуществления любых видов деятельности не запрещенных федеральными законами.
Организация применяет упрощенную систему налогообложения с объектом налогообложения «Доходы 6%», о чем свидетельствует уведомление № 3928 от 27.03.2007г. выданное ИФНС по Заельцовскому району города Новосибирска.
Численность работающих в организации согласно данным бухгалтерской отчетности за 2009 год, составляет 39 человек.
Уставный капитал общества составляет 12 тыс.руб.
Фонд оплаты труда за 2009 год, по организации составил 2678 тыс.руб.
Предприятие ведет бухгалтерский учет в полном объеме, все регистры бухгалтерского учета. Бухгалтерский учет на предприятии ведет бухгалтерская служба, возглавляемая главным бухгалтером. По итогам налогового периода, предоставляет в налоговую инспекцию по месту нахождения бухгалтерскую отчетность, Баланс (см. приложение Д) и Отчет о прибылях и убытках (см. приложение Е).
Проанализировав баланс предприятия на 01.01.2010 года, можно отметить следующее:
у организации имеются основные средства, балансовая стоимость которых на отчетную дату составляет 8246 тыс.руб.
дебиторская задолженность в сумме 7912 тыс.руб., в т.ч. покупатели и заказчики 7713 тыс.руб.
кредиторская задолженность составляет 6118 тыс.руб., в т.ч. прочие дебиторы и кредиторы 5795 тыс.руб.
нераспределенная прибыль предприятия на отчетную дату составляет 10751 тыс.руб.
Нераспределенная прибыль на начало 2009 года, составляла 8978 тыс.руб.
Рассчитаем процент прироста прибыли ООО «ПротивоПожарная Защита 001» за 2009 год по формуле (3.1).
Тпр= БПкон /БПнач х 100%(3.1)
где Тпр – процент прироста прибыли;
БПкон – сумма балансовой прибыли на конец периода;
БПнач – сумма балансовой стоимости на конец периода;
10751 / 8978 х 100% = 19.75%
Прирост прибыли за 2009 год, составил 19,75%.
Просмотрев расшифровку основных средств, имеющихся на балансе, (Таблца 3.1) можно отметить, что основную часть балансовой стоимости ОС, занимает офисное помещение, находящееся в собственности организации, а также офисное оборудование и мебель.
Таблица 3.1 – Основные средства на 01.01.2010 года. В тыс.руб.
| Субконто | Сальдо на начало периода | Оборот за период | Сальдо на конец периода | |||
| Дебет | Кредит | Дебет | Кредит | Дебет | Кредит | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 01.01 | 8 952 955,31 | 8 952 955,31 | ||||
| Брифинг-приставка (130*80*76) | 15 542,03 | 15 542,03 | ||||
| Гардероб узкий (44-46*211) | 11 291,97 | 11 291,97 | ||||
| Дверь стеклянная в раме левая ( к шкафу 3-х дверно | 2 489,00 | 2 489,00 | ||||
| Дверь стеклянная в раме права ( к шкафу 3-х дверно | 2 489,00 | 2 489,00 | ||||
| Кресло СН420 белая кожа | 14 535,00 | 14 535,00 | ||||
| Ноутбук ASUS F5RL Pentium Dual Core T2310 1.46G | 24 880,35 | 24 880,35 | ||||
| Офисное помещение 175,1 кв.м. | 8 840 824,31 | 8 840 824,31 | ||||
| Стол рабочий криволинейный (180*100*76) | 20 035,25 | 20 035,25 | ||||
| Тумба мобильная (42*58*63) | 8 344,32 | 8 344,32 | ||||
| Шкаф средний 3-х дверный | 12 524,08 | 12 524,08 | ||||
| Итого | 8 952 955,31 | 8 952 955,31 | ||||
Можно отметить, что основную часть балансовой стоимости ОС, занимает офисное помещение, находящееся в собственности организации. Затраты предприятия связанные с производством работ приведены в таблице 3.2.
Таблица 3.2 – Оборотно – сальдовая ведомость по счету 20 (основное производство) В тыс.руб.
| Субконто | Сальдо на начало периода | Оборот за период | Сальдо на конец периода | |||
| Дебет | Кредит | Дебет | Кредит | Дебет | Кредит | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 20.01 | 4 696 442,62 | 4 696 442,62 | ||||
| Основное производство | 4 696 442,62 | 4 696 442,62 | ||||
| Проектно-монтажные работы | 4 696 442,62 | 4 696 442,62 | ||||
| 33 694,00 | 4 696 442,62 | |||||
| Материальные расходы | 4 381 346,91 | |||||
| Расходы на содержание зданий | 54 303,81 | |||||
| Расходы связанные с производством работ | 227 097,90 | |||||
| Итого | 4 696 442,62 | 4 696 442,62 | ||||
Согласно приведенным данным в таблице 3.2, можно отметить, что общую долю затрат, связанных с основным производством работ, занимают материальные расходы, к ним относятся все материалы используемые при производстве работ, транспортные операции по доставке материалов из других регионов РФ.
Так как на балансе предприятия находится собственное здание, в котором оно и располагается, расходы, связанные с его обслуживанием, так же относятся к прямым расходам.
В статье расходов связанных с производством работ, отнесены только расходы, связанные с услугами генерального подряда. ООО «ПротивоПожарная Защита 001», не имеет лицензии на право выступать в качестве генерального подрядчика, поэтому строительные организации, которым выполняют работы по монтажу, ремонту и обслуживанию средств обеспечения пожарной безопасности зданий и сооружений, оказывают услуги генерального подрядчика, которые в последствии закрываются проведением взаимозачета с заказчиком.
На статьи затрат общехозяйственных расходов, относятся расходы по амортизации основных средств, начисленные взносы по договорам обязательного страхования, взносы в Фонд социального страхования. Все начисления с Фонда оплаты труда, командировочные расходы, расходы на обслуживание компьютерной техники.
Общехозяйственные расходы приведены в таблице 3.3
Таблица 3.3 – Общехозяйственные расходы за 2009 год. В тыс.руб.
| Субконто | Сальдо на начало периода | Оборот за период | Сальдо на конец периода | |||
| Дебет | Кредит | Дебет | Кредит | Дебет | Кредит | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Амортизация | 332 071,20 | 332 071,20 | ||||
| Взносы по договорам обязательного страхования | 370 147,71 | |||||
| Взносы ФСС от несчастных случаев | 18 542,70 | |||||
| Материальные расходы | 1 255 599,49 | |||||
| Налоги и сборы | 18 083,18 | |||||
| Оплата труда | 2 655 909,75 | |||||
| Прочие расходы | 1 117 729,08 | |||||
| Расходы на содержание зданий | 112 167,82 | |||||
| Расходы, связанные с производством работ | 2 000,00 | |||||
| Администрация | 19 620,00 | |||||
| Материальные расходы | 19 620,00 | |||||
| Основное производство | 5 530 559,73 | |||||
| Взносы по договорам обязательного страхования | 370 147,71 | |||||
| Взносы ФСС от несчастных случаев | 18 542,70 | |||||
| Материальные расходы | 1 235 979,49 | |||||
| Налоги и сборы | 18 083,18 | |||||
| Оплата труда | 2 655 909,75 | |||||
| Прочие расходы | 1 117 729,08 | |||||
| Расходы на содержание зданий | 112 167,82 | |||||
| Расходы связанные с производством работ | 2 000,00 | |||||
| Итого | 5 882 250,93 | 5 882 250,93 | ||||
3.2 Особенности организации УСН на примере ООО «ПротивоПожарная Защита 001»
ООО «ПротивоПожарная Защита 001» применяет упрощенную систему налогообложения по ставке 6% с доходов.
Все операции по движению денежных средств, проходят через расчетный счет организации.
Наличные денежные средства, выдаются через кассу организации только на заработную плату и выплаты социального характера, а также командировочные расходы.
Весь бухгалтерский и налоговый учет ведется в автоматизированной бухгалтерской программе на базе 1С Предприяте 8.1. Все необходимые документы для бухгалтерского и налогового учета ведутся в электронном виде, и дублируются на бумажный носитель.
ООО «ПротивоПожарная Защита 001» ведет бухгалтерский учет всех доходов и расходов, в налоговом учете отражаются только операции отражающие доход организации.
Для отражения доходов используется книга учета доходов, утвержденная приказом Министерства финансов РФ от 31.12.2008 №154н. Книга ведется в электронном виде, по окончании налогового периода – это календарный год, книга распечатывается и прошивается, после чего заверяется в Налоговой инспекции по месту регистрации юридического лица. Она заносится в реестр книг доходов и расходов, на ней ставится пломба, печать и подпись инспектора заверившего книгу учета доходов.
В книге учета доходов, отражаются все полученные денежные средства на расчетный счет организации, которые являются ее доходом. Если от покупателя получена денежная сумма на расчетный счет, но договор в последствии был расторгнут, в день возврата денег покупателю, запись о поступлении денежных средств в книге доходов сторнируются.
Так же, в книге отражаются операции по зачету взаимных требований, на момент подписания акта, происходит признание выручки, и такая операция является также доходом организации.
ООО «ПротивоПожарная Защита 001» ведет расчеты с контрагентами не только денежными средствами, но и векселями, которые покупатели передают в счет погашения имеющейся задолженности. Данные векселя в свою очередь передаются поставщикам за поставленные материалы и услуги. Так как вексель является только «обязательством», погасить имеющуюся задолженность, на момент его передачи поставщику, сумма векселя отражается в книге учета доходов, и признается выручка по данной операции.
Также в книге учета доходов отражаются иные поступления денежных средств, в статье внереализационные доходы, такие как: штрафы и пени, полученные, по решению суда, за нарушение сроков оплаты работ, полученные проценты по договорам займа.
По итогам квартала, исчисляются авансовые платежи по упрощенному налогу. Произведем расчет налога на примере данных ООО «ПротивоПожарная Защита 001».
Для расчета нам потребуются данные книги учета доходов за 2009 год (таблица 3.4).
Таблица 3.4 – Книга учета доходов за 2009 год, раздел 1, В тыс.руб.
| I. Доходы и расходы | ||||
| Регистрация | Сумма | |||
|
№ |
Дата и номер первичного документа | Содержание операции | Доходы, учитываемые при исчислении налоговой базы | Расходы, учитываемые при исчислении налоговой базы |
| 1 | 2 | 3 | 4 | 5 |
| Итого за I квартал | 1 964 571,33 | |||
| Итого за 1 полугодие 2009 г. | 5 481 940,92 | |||
| Итого за 9 месяцев 2009 г. | 8 503 435,68 | |||
| Итого за 2009 г. | 14 357 112,32 | |||
Авансовые платежи рассчитываются согласно полученным доходам нарастающим итогом с начала года.
Также для расчета нам необходимы данные о сумме уплаченных страховых взносов на обязательное пенсионное страхование, эти данные мы возьмем из оборотно – сальдовой ведомости (таблица 3.5) бухгалтерского учета по счету 69.
Таблица 3.5 – Оборотно–сальдовая ведомость по страховым взносам по счету 69 за 209 год. В тыс.руб.
| Субконто | Сальдо на начало периода | Оборот за период | Сальдо на конец периода | |||
| Дебет | Кредит | Дебет | Кредит | Дебет | Кредит | |
| 69.01 | 23 020,88 | 23 020,88 | ||||
| Получено от исполнительного органа ФСС РФ | 23 020,88 | 23 020,88 | ||||
| 69.02 | 367334,89 | 370 147,71 | 2 812,82 | |||
| 69.02.1 | 233189,82 | 235 084,96 | 1 895,14 | |||
| Налог (взносы): начислено / уплачено | 233189,82 | 235 084,96 | 1 895,14 | |||
| 69.02.2 | 134145,07 | 135 062,75 | 917,68 | |||
| Налог (взносы): начислено / уплачено | 134145,07 | 135 062,75 | 917,68 | |||
| 69.11 | 495,04 | 19 037,74 | 18 542,70 | |||
| Налог (взносы): начислено / уплачено | 495,04 | 19 037,74 | 18 542,70 | |||
| Итого | 10 395,87 | 419 294,34 | 411 711,29 | 2 812,82 | ||
Нам потребуются данные только по счету 69.02.1 – страховые взносы уплачиваемые в Пенсионный фонд РФ на страховую часть трудовой пенсии, 69.02.2 – страховые взносы уплачиваемы в пенсионный фонд РФ на накопительную часть трудовой пенсии.
Общая сумма за 2009 год уплаченных страховых взносов, отражена дебетовым оборотом в сумме 377235 рублей.
Для расчета налога используем формулы (3.2) и (3.3).
АПрасч = НБ x С (3.2)
где НБ – налоговая база, исчисляемая нарастающим итогом с начала года до конца отчетного периода, за который производится расчет;
С – ставка налога. Для рассматриваемого объекта налогообложения ставка налога составляет 6%.
Налог за 1 квартал 2009 года, составит:
14357112,32 руб. * 6 / 100 = 861426,74руб.
Теперь определим сумму единого налога, подлежащей к уплате за отчетный период по следующей формуле (3.3).
АП = АПрасч – НВ – АПисч, (3.3)
где АПрасч – авансовый платеж, приходящийся на налоговую базу, определенную с начала года до конца отчетного периода, за который производится расчет;
НВ – налоговый вычет в размере уплаченных взносов на обязательное пенсионное страхование, но не более чем на 50%;
АПисч – сумма авансовых платежей, исчисленных (подлежащих уплате) по итогам предыдущих отчетных периодов (в текущем налоговом периоде).
Рассчитаем сумму налога, подлежащего уплате в бюджет:
861426,74 руб.– 367334,8руб. = 494091,85 ~ 494092руб.
Таким образом, сумма к уплате в бюджет за налоговый период 2009 год, составила 494092 рубля.
По итогам налогового периода – это год, составляется налоговая декларация, в которой так же указываются сумма полученного дохода, сумма уплаченных страховых взносов за налоговый период, и суммы исчисленных авансовых платежей за каждый квартал нарастающим итогом с начала года.
3.3 Динамика налогообложения за 2008 -2009 годы. Рекомендации по организации ведения системы налогообложения на данном предприятии
Согласно данным бухгалтерской отчетности за 2008-2009 годы, доля выручки от реализации выросла, соответственно и налоговая нагрузка возросла на предприятие.
Процент роста выручки составил 57,23 % за год, это довольно не плохой показатель для организации, относящейся к малому бизнесу, с численностью менее 100 человек.
Как видно из ниже приведенных данных (таблица 3.6) и (таблица 3.7), сумма выручки возросла практически вдвое.
Таблица 3.6 – Динамика выручки ООО «ПротивоПожарная Защита 001» за 2008-2009гг.
| Год | Сумма выручки, руб. |
| 2008 | 8 497 155.10 |
| 2009 | 13 360 127,13 |
Процент роста составил 57,23 % за год, это довольно не плохой показатель для организации, относящейся к малому бизнесу, с численностью менее 100 человек.
Таблица 3.7 – Доход, полученный ООО «ПротивоПожарная Защита 001» за 2008-2009 годы нарастающим итогом, в руб.
| Годдоход | 1 квартал | 2 квартал | 3 квартал | 4 квартал |
| 2008 | 838185 | 1940617 | 4200554 | 5947502 |
| 2009 | 1964571 | 5481940 | 8503435 | 14357112 |
Вместе с ростом доходности организации, возросла и налоговая нагрузка (таблица 3.8). Динамику роста налогообложения, по единому налогу, уплачиваемому, в связи с применением упрощенной системы отследим на рисунке 3.1.
Таблица 3.8 – Начисление авансовых платежей по налогу УСН, в руб.
| год | 1 квартал | 2 квартал | 3 квартал | 4 квартал |
| 2008 | 25707 | 59403 | 106980 | 75142 |
| 2009 | 97911 | 105521 | 90645 | 200015 |

Рисунок 3.1 – Динамика роста налоговой нагрузки на примере авансовых платежей по налогу УСН
Как видно на рисунке 3.1, налоговая нагрузка в 2009 году, возросла практически на порядок, по сравнению с 2008 годом.
Также проанализируем динамику начислений страховых взносов в организации за 2008-2009 годы (таблица 3.9 и 3.10).
Таблица 3.9 – Оборотно – сальдовая ведомость по страховым взносам за 2008 год, в руб.
| Счет | Сальдо на начало периода | Обороты за период | Сальдо на конец периода | |||
| Дебет | Кредит | Дебет | Кредит | Дебет | Кредит | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 69.11 Фонд социального страхования | 249,27 | 4,235.17 | 4,480.94 | 495,04 | ||
| 69.21 Страховая часть трудовой пенсии | 3,560.95 | 55,319.92 | 58,185.34 | 6,426.37 | ||
| 69.22 Накопительная часть трудовой пенсии | 1,424.38 | 29,382.67 | 31,432.75 | 3,474.46 | ||
| Итого | 5,234.60 | 88,937.76 | 94,099.03 | 10,395.87 | ||
Таблица 3.10 – Оборотно–сальдовая ведомость по страховым взносам за 2009 год, в руб.
| Счет | Сальдо на начало периода | Оборот за период | Сальдо на конец периода | |||
| Дебет | Кредит | Дебет | Кредит | Дебет | Кредит | |
| 69.02.1 Страховая часть трудовой пенсии | 6426,37 | 239616,19 | 235084,96 | 1895,14 | ||
| 69.02.2 Накопительная часть трудовой пенсии | 3474,46 | 137619,53 | 135062,75 | 917,68 | ||
| 69.11 Фонд социального страхования | 495,04 | 19037,74 | 18542,7 | |||
| Итого | 10395,87 | 396273,46 | 388690,41 | 2812,82 | ||
На основе данных оборотно-сальдовой ведомости за 2008 и 2009 годы, начисленных и уплаченных страховых взносов, составим таблицу, начислений страховых взносов.
Начисленные суммы страховых взносов отражены кредитовым оборотом ведомости (таблица 3.10), сведем суммы исчисленных авансовых платежей за 2008 – 2009 годы в единую таблицу (таблица 3.11).
Таблица 3.11 – Суммы начисленных страховых взносов за 2008-2009 годы, в руб.
| ФСС | ПФ страховая | ПФ накопительная | |
| 2008 | 4480,94 | 58185,34 | 31432,75 |
| 2009 | 18542,7 | 235084,96 | 135062,75 |
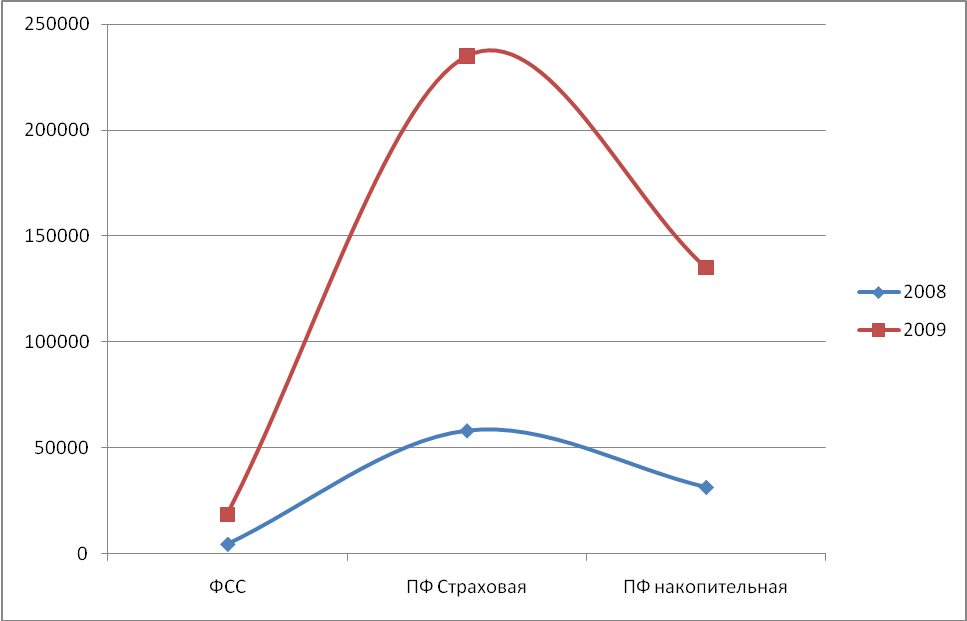
Рисунок 3.2 – Динамика начисления страховых взносов.
На рисунке 3.2 очень хорошо видно, как с изменением количества работающих в организации возросли начисления страховых взносов, суммы исчисленных платежей за 2009 год больше чем в 4 раза возросли, с начислениями 2008 года.
Проанализировав показатели динамики, можно отметить, что налоговая нагрузка возросла в 2009 году, по сравнению с 2008 годом. Суммы начисленных авансовых по единому налогу уплачиваемому в связи с применением упрощенной системы налогообложения, выросли на порядок, но это и закономерно, так как доходы организации возросли практически в двое за 2009 год.
Увеличение суммы