Интеграция финансовых институтов. Финансовые супермаркеты
Усиление процессов слияний и поглощений
Рисунок 1.1 – Классификация финансовых инсттутов по степени специализации19
В условиях глобализации международных финансовых рынков укрупнение финансовых институтов является решающим условием их выживания. По итогам 2004 – 2006 годов сектор финансовых институтов стал одним из лидеров мирового рынка сделок слияний и поглощений.
Упразднение законодательной базы, запрещавшей ранее совмещать ведение коммерческой банковской деятельности с инвестиционной и страховой деятельностью.
В США в 1999 г. вступил в силу закон Грема-Лич-Блайли, отменяющий положения закона Гласа - Стигала. Аналогичные процессы произошли в Японии, где отменен Закон о ценных бумагах и биржах 1948 г. ст. 65. В Европе после принятия директивы об инвестиционных услугах банки получили доступ на фондовые рынки тех стран, где раньше этого не допускалось (Франция, Испания). После снятия этих ограничений банки начали создавать мощнейших интегрированных финансовых институтов, предоставляющих весь спектр финансовых операций.
Финансовые супермаркеты всё чаще выбирают стратегию развития розничного бизнеса из-за снижения процентной маржи и усиления конкуренции за корпоративного клиента.
Сегодня в домашних условиях у россиян может находиться до $100 млрд.20 В то же время потребительским кредитованием сегодня пользуются лишь 10% российских граждан, у 55% россиян даже нет банковского счета, и порядка 70% - не пользуются финансовыми услугами на постоянной основе21.
За получение лояльности клиентов финансовые институты начинают позиционировать себя как финансовые супермаркеты.
Финансовые супермаркеты предоставляют комплексный подход к обслуживанию клиентов (максимальное увеличение объема перекрестных продаж банковских и небанковских финансовых услуг), развивают большие розничные сети, повышают качество обслуживания клиентов.
Сотрудники финансовых супермаркетов обязательно должны обладать знаниями маркетолога и задатками психолога, так как они должны не продавать услуги клиенту, а решать проблему клиента – именно в этом заключается новый качественный подход в получении конкурентного преимущества финансового института.
К мотивам создания финансовых супермаркетов можно отнести следующие факторы: стремление получить синергетический эффект от объединения лучших составляющих бизнеса сторон, входящих в супермаркет; обмен клиентскими базами и повышение качества обслуживания клиентов; финансовая экономия, обусловленная масштабами деятельности (за счет устранения дублирования функций различных работников, централизации ряда услуг, таких как бухгалтерский учет, финансовый контроль, делопроизводство, повышение квалификации персонала и общее стратегическое управление компанией, за счет снижения транзакционных издержек); минимизация издержек по маркетингу (через объединение усилий и придание гибкости сбыту, возможности предлагать дистрибьюторам более широкий ассортимент продуктов) и рекламе (использование общих рекламных материалов). В результате объединенная структура обладает большей степенью надежности и имиджа, что очень важно для финансовых организаций. Финансовый супермаркет - это модель клиентоориентированного бизнеса, представляющего собой единый интегрированный канал доступа потребителей к финансовым услугам.
От создания финансового супермаркета преимущества получают не только клиенты, но и стороны – участники этого альянса: получение синергетического эффекта от объединения лучших составляющих бизнеса каждого финансового института, входящего в интегрированную финансовую структуру; рост объемов продаж финансовых услуг через развитые розничные сети, получение дополнительных комиссионных доходов, рост клиентской базы, расширение продуктовой линейки, что положительно сказывается на имидже финансового института и повышает его капитализацию.
Важно отметить, что при создании финансовых супермаркетов, как правило, происходит объединение лидеров рынка, напр., слияние Citibank (лидер банковского рынка) с Travellers Group (лидер страхового и консалтингового рынков), т.е. «сильный» объединяется с «сильным», происходит синергия успешных брендов.
Второй важный момент заключается в том, что постепенно стирается понятие «финансовый институт», поскольку такие финансовые монстры как Citigroup, JP Morgan, становятся глобальными игроками, маркет-мейкерами: они определяют правила игры, устанавливают ценообразование на рынке, а также влияют на законодательную базу и макроэкономическую конъюнктуру или финансовый рынок в целом.
2 Методика исследования деятельности финансовых институтов в современной экономике
2.1 Основные показатели, характеризующие эффективность деятельности финансовых институтов
Конкурентоспособность финансового супермаркета – это его способность обеспечить коммерческий успех в условиях конкуренции. Обладание конкурентными преимуществами позволяет занять прочную позицию на рынке. Основные направления достижения конкурентных преимуществ финансовыми институтами - это дифференциация осуществляемой деятельности, расширение спектра предоставляемых финансовых услуг и снижение величины затрат, а также "пионерная стратегия" - ранний выход на рынок с новой услугой.
Используемые при оценке конкурентоспособности показатели могут быть качественными и количественными.
К количественным критериям конкурентоспособности финансовых институтов можно отнести: размер собственного капитала, объем активов в управлении, валюту баланса, объем торгов, доходы, прибыль на акцию, размер дивидендов. Важно то, чтобы в динамике эти показатели демонстрировали постоянный рост.
К качественным критериям конкурентоспособности финансовых супермаркетов относят обязательное наличие лицензий (генеральной банковской лицензии, лицензии профессионального участника рынка ценных бумаг, лицензии на право осуществления различных видов страхования), деловая репутация и имидж финансовой организации, степень доверия со стороны клиентов, квалификация и профессионализм менеджмента (как топ-менеджмента, так менеджеров среднего звена и тех, кто непосредственно обслуживает клиента), высокие рейтинги надежности, тарифная политика, наличие качественного программного обеспечения и внутрифирменного электронного документооборота, совершенствование и модернизация технологической базы, месторасположение финансового института, диверсифицированная клиентская база, комплекс услуг (полный, специализированный), срок деятельности, высокое качество оказываемых услуг и удобство обслуживания, применение новых технологий (система удаленного обслуживания "Банк-Клиент", Интернет системы для торговли на бирже), наличие и расширение корреспондентской и розничной сети, культура обслуживания, доступ к дешевым финансовым средствам, ведение бухгалтерского учет по международным стандартам, участие в системе страхования вкладов, прозрачность и раскрытие информации о структуре собственников.
Все эти показатели сравниваются с аналогичными показателями других финансовых супермаркетов. Выделяют два базовых подхода к оценке конкурентоспособности финансовых институтов:
1)Метод идентичности (дифференциальный), который основан на сопоставлении единичных идентичных параметров конкурентов (например, пакет услуг, собственный капитал, валюта баланса, активы). Данный метод вполне корректен на ненасыщенных рынках, когда подражание лучшему аналогу на рынке может иметь коммерческий успех.
2)Маркетинговый метод (комплексный), который является более корректным в условиях насыщенного рынка. В отличие от дифференциального, маркетинговый метод оценки конкурентоспособности основывается на применении групповых, интегральных, смешанных показателей.
Необходимо учесть, что улучшение характеристик работы финансового института вовсе не гарантирует появление конкурентных преимуществ — решающую роль следует отдавать потребителю в оценке преимуществ или недостатков.
Сегодня именно качество обслуживания клиентов предопределяет успех в конкуренции. Финансовая услуга как товар - это неосязаемое, нематериальное действие или выполнение работы, не ведущее к владению определенным материальным. Качество финансовой услуги имеет отношение к интерактивному процессу, происходящему между финансовым институтом и клиентом. Восприятие качества финансовой услуги потребителем в момент ее потребления происходит по двум главным аспектам: что потребитель получает от финансовой услуги (технический аспект качества) и как потребитель получает финансовой услугу (функциональный аспект качества)22. К критериям качества финансовой услуги относят материальность (оснащенность финансового института: оргтехника, интерьеры помещений, внешний вид персонала, информационные материалы), надежность (выполнение обещанной банком/компанией услуги точно, основательно и в срок), отзывчивость (искреннее желание помочь потребителю и быстрое обслуживание), убежденность (компетентность, ответственность, уверенность и вежливость обслуживающего персонала финансового института), сочувствие (выражение заботы и индивидуальный подход к потребителю финансовой услуги). Ожидания потребителей относительно качества либо подтверждаются, либо нет. В последнем случае происходит отток потребителей к финансовым институтам - конкурентам и, следовательно, к возникновению более высоких затрат на маркетинг для привлечения новых потребителей взамен ушедших. Подтверждение ожиданий ведет к долгосрочной лояльности потребителя к финансовому институту, что обеспечивает долгосрочный успех последнего за счет стабильной прибыльности и за счет сокращения расходов на маркетинг для привлечения новых клиентов.
Оценка собственной ликвидности и ликвидности своих банков-партнеров является одной из актуальнейших задач управления банками и их финансовой безопасности. В неустановившихся, быстроизменяющихся условиях переходных экономик активные и пассивные операции банков носят зачастую нерегулярный, случайный характер, которые создают значительные сложности в управлении банковской ликвидностью.
Ресурсная база по своей финансовой природе является неустойчивой. Эта неустойчивость связана с тем, что в состав ресурсной базы входят клиентские средства до востребования: списание и поступление которых являются случайными событиями. Текущее управление активами и пассивами обычно связано не со всей ресурсной базой, а лишь с ее частью - со свободными ресурсами, которые соответствуют остаткам корсчета. Очевидно, что свободные ресурсы банка являются также неустойчивыми.
Продемонстрируем важность учета изменчивости при оценке риска ликвидности
Пусть банки А и Б выполняют требования экономических нормативов и формирования обязательных резервов: средние остатки корсчета превышают требования нормативов. Банк А имеет низкую изменчивость остатков на корсчете и поэтому не подвергается риску ликвидности: остатки корсчета - дебетовые. Банк Б имеет высокую изменчивость остатков и поэтому риск ликвидности существует: при выполнении всех платежных требований клиентов произойдет овердрафт корсчета. В эти дни Банк Б сможет своевременно выполнить поступившие платежные требования клиентов только путем привлечения недостающих средств, например, на рынке межбанковских кредитов. Ведь коммерческие банки должны осуществлять активные операции по корреспондентским счетам лишь в пределах наличных средств на этих счетах.
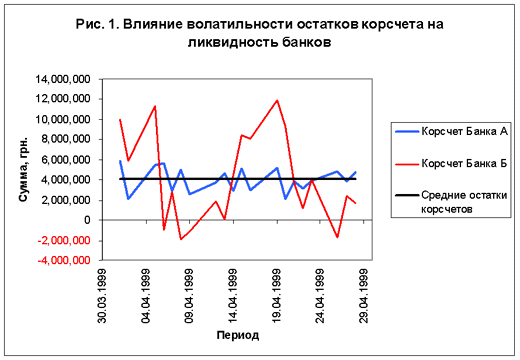
Рис. 2.1 – Влияние волатильности остатков корсчета на ликвидность банков23
Рассмотрим вопрос: могут ли такие традиционные методы контроля ликвидности, как:
коэффициентный анализ;
анализ активов и пассивов по срокам погашения (maturity ladder);
учитывать изменчивость ресурсной базы банков.
Установлены три коэффициента ликвидности, которые необходимо соблюдать в среднем за отчетный период. Это экономический норматив мгновенной ликвидности Н5 - отношение средств на корсчете и в кассе к средствам на текущих счетах клиентов (не менее 20%), норматив общей ликвидности Н6 - отношение общих активов к общим обязательствам (не менее 100%) и отношение высоколиквидных активов к рабочим активам банка Н7 (не менее 20%). К ним необходимо добавить требование формирования обязательных резервов, которое также контролирует способность банка своевременно проводить клиентские платежи.
Экономические нормативы ликвидности и формирования обязательных резервов рассчитывают как среднеарифметические за отчетный период. Поэтому коэффициенты ликвидности не могут учитывать изменчивость (волатильность) активов и пассивов, связанную с тем, что остатки на счетах изменяются изо дня в день.
Остановимся на оценке риска ликвидности с помощью анализа активов и пассивов по срокам погашения. Анализ сроков погашения оценивает позицию ликвидности как разность объемов активов и пассивов со сроками погашения, принадлежащими определенным образом выбранному периоду. Так для периода погашения "до востребования" риск ликвидности существует лишь тогда, когда активы до востребования меньше пассивов до востребования. Как только банк "забрался" в клиентские средства, он сразу же открывает себя риску ликвидности, связанного с возможным внезапным оттоком клиентских средств.
К преимуществам анализа сроков погашения можно отнести возможность прогноза будущих балансов, позиций ликвидности и корсчета. Основной недостаток этого метода является то, что анализ активов и пассивов по срокам погашения не учитывает изменчивость средств до востребования. Анализ сроков погашения фиксирует объем средств до востребования на дату составления прогнозов. Этот объем относительно своего среднего значения может быть как завышенным, так и заниженным. В результате риск ликвидности может быть так же, как занижен, так и завышен.
Пусть для некоторого банка с помощью анализа сроков погашения построен прогноз корсчета. При этом банк открыл позицию ликвидности путем выдачи кредита с выбранным сроком размещения
Как видно из данных, представленных на рисунке, при закрытой (нулевой) позиции ликвидности состояние корсчета дебетовое и риск ликвидности отсутствует. В случае, когда банк "забрался" в клиентские средства, например, для финансирования операции кредитования и, таким образом, открыл короткую позицию ликвидности, он подвергается риску ликвидности. Ежедневный риск ликвидности банка может быть охарактеризован следующими вероятностными показателями:
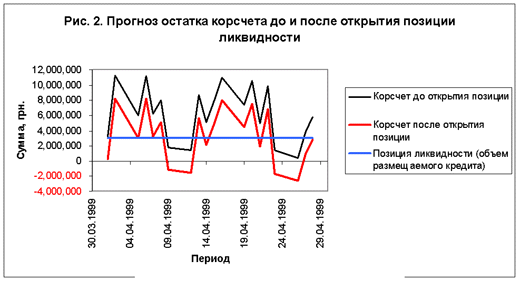
Рис. 2.2 – Прогноз остатка корсчета до и после открытия позиции ликвидности
Наибольшим количеством дней овердрафта корсчета в течение всего периода размещения кредита;
Максимальным объемом привлечения недостающих в течение одного дня средств. Отметим, что этот объем контролирует доступность денежных ресурсов на рынке МБК. Он должен быть меньше или равен тому объему МБК, который банк может легко привлечь на рынке (исходя из объема установленных на банк неиспользованных лимитов или из максимального объема привлечения за предыдущие периоды);
Максимальными расходами на привлечение МБК за весь период размещения кредита24.
В настоящей работе предлагается метод оценки риска ликвидности, вызванного изменчивостью ресурсной базы банка. Этот метод позволяет находить вышеприведенные показатели ликвидности и определять общий финансовый результат операции кредитования.
Метод базируется на анализе активов и пассивов по срокам погашения, который дополнен технологией учета изменчивости ресурсной базы. В свою очередь учет изменчивости основывается на предположении, что случайное поведение ресурсной базы в будущем будет подобным ее поведению в прошлом. Считается, что случайные изменения ресурсной базы подчиняются закону нормального распределения. Косвенным обоснованием этого предположения является то, что платежи, которые проходят через текущие счета клиентов, являются независимыми, а их количество - достаточно большим. Тогда мерой изменчивости ресурсной базы в будущем может служить стандартное отклонение ресурсной базы в прошлом.
В подходе рассматриваются предельные характеристики поддержания ликвидности банка, соответствующие наихудшему случаю, который может произойти с выбранным уровнем доверия (обычно 95%). Для уровня доверия 95% теоретически непредвиденные события могут произойти один раз в двадцать дней. В этом разработанная технология соответствует известному подходу Value-at-Risk. При этом величиной value at risk являются затраты на поддержание ликвидности в течение всего срока размещения или ликвидные издержки.
Схема расчетов представлена на следующем рисунке.
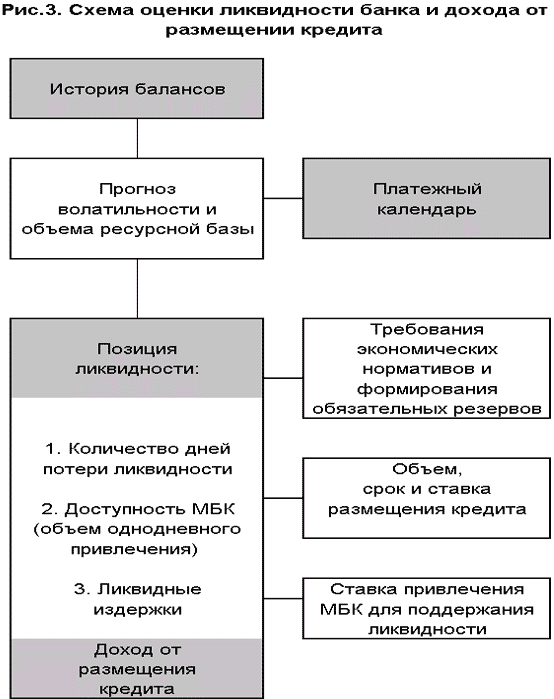
Рис. 2.3 – Схема оценки ликвидности банка и дохода от размещения кредита
Входными данными для расчетов являются:
Основные статистические характеристики ресурсной базы банка, а именно:
Средний объем ресурсной базы;
Стандартное отклонение;
Уровень доверия (95%);
Объем размещаемого кредита;
Срок размещения;
Объем резервирования.
Результатами расчета являются предельные вероятностные характеристики ликвидности банка и прибыльности операции кредитования:
Наибольший срок потери ликвидности банком за весь период размещения кредита;
Максимальный дневной объем привлечения межбанковских кредитов для покрытия дефицита средств;
Наибольшие расходы на привлечение МБК при прогнозированной ставке привлечения;
Общий результат от операции кредитования с учетом ликвидных издержек25.
На основе разработанного подхода получены универсальные зависимости для основных показателей ликвидности. Для примера на рис. 2.4 представлена зависимость максимального однодневного привлечения недостающих ресурсов от объема свободных ресурсов. Все величины, представленные на рис. 2.4, являются безразмерными. Размерные величины отнесены к стандартному отклонению.
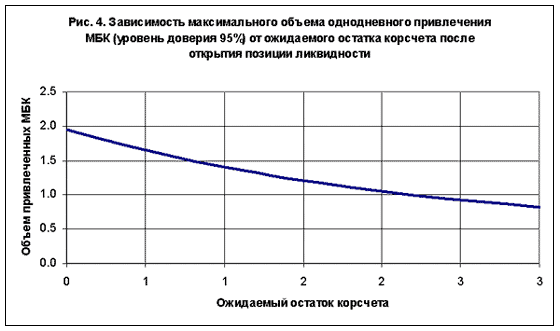
Рис. 2.4 – Зависимость максимального объема однодневного привлечения МБК (уровень доверия 95%) от ожидаемого остатка корсчета после открытия позиции ликвидности
С увеличением изменчивости ресурсной базы, открытой позиции ликвидности, длительности поддержания открытой позиции показатели ликвидности ухудшаются.
Практическое применение разработанной технологии служит следующим целям:
Управленческая информация. Информация о риске ликвидности является составной частью общей управленческой информации о рисках банка.
Управление свободными ресурсами. Технология является высококачественным инструментом для профессионального управления свободными ресурсами банка. Используя ее, руководство банка может принимать более эффективные решения по торговым стратегиям - решения, которые строго обоснованы количественным расчетом. Рациональное использование свободных ресурсов банка достигается путем размещения ресурсов в больших, чем обычно, объемах, а при благоприятной рыночной конъюнктуре и на более длительные, чем обычно, сроки. При этом риски ликвидности и ликвидные издержки остаются контролируемыми.
Установление лимитов. Данный подход устанавливает строгую количественную связь между операционными лимитами и риском ликвидности.
Регуляторные функции. Технология обеспечивает принятие управленческих решений с учетом требований экономических нормативов и формирования обязательных резервов. Она может быть использована при анализе финансового состояния банков органами банковского надзора.
Оценка эффективности управления свободными средствами. Технология позволяет оценить эффективность управления свободными средствами в банке.
Дистанционный анализ ликвидности банков-контрагентов. Подход позволяет оценить состояние ликвидности банка-контрагента в произвольно выбранном период времени.
Остановимся подробнее на перспективах дистанционной оценки ликвидности банков-контрагентов, которые открывает разработанная технология. Если в расчетах использовать балансы банков-контрагентов, то на выходе мы получим основные показатели ликвидности соответствующих банков-контрагентов. Упомянем об одном важном показателе, который позволяет рассчитывать разработанный подход. Это вероятность потери ликвидности банком-контрагентом. Естественно, что вероятность зависит от срока погашения МБК, который банк-кредитор собирается выдавать своему партнеру. Фактически это вероятность того, что банк не возвратит МБК по крайней мере вовремя (а может быть и вовсе). Следующим логическим шагом является разработка рейтинга ликвидности, который связывает вероятность задержки возврата МБК с буквенным кодом ликвидности. Такая таблица соответствия может выглядеть следующим образом26:
Возможная таблица соответствия рейтинга ликвидности и вероятности потери ликвидности банком-контрагентом:
|
Рейтинг Вероятность потери ликвидности АAA 0,01% АA 0,4% A 1,6% BBB 5,4% BB 9,9% B 26,2% CCC 41,0% |
Предлагаемый метод установления рейтингов отличается от ныне существующих тем, что он свободен от субъективных мнений экспертов. Отметим, что рейтинг ликвидности отличается от кредитного рейтинга. Кредитный рейтинг дает оценку вероятности дефолта банка, его неплатежеспособности. В то время как рейтинг ликвидности определяет вероятность потери ликвидности и является средством ранней диагностики проблем у банка-контрагента. Ведь банк не сразу теряет свою платежеспособность. Проблемы с платежеспособностью начинаются с потери ликвидности, с задержек платежей на один день, на два дня, на неделю и т.д. На наш взгляд в условиях стран с переходной экономикой особенно важно уметь диагностировать именно потерю ликвидности.
2.2 Обоснование выбора методов исследования, ход исследования
В качестве объекта анализа был выбран АКБ «Юнистрим», который представляет собой финансовый супермаркет, осуществляющий большинство из допустимых финансовых услуг.
ОАО КБ «ЮНИСТРИМ» является ядром международной системы денежных переводов UNIStream, которая начала свое функционирование как департамент Юниаструм Банка в 2001 году. Тогда руководство приняло решение войти в сегмент денежных переводов, предложив рынку качественно новую философию и подходы.
Сделав анализ ситуации на рынке, специалисты UNIStream пришли к заключению, что сам сектор являлся на тот момент практически недоступным для основной массы клиентов ввиду чрезвычайно высоких тарифов. Учитывая высокий уровень нарастания миграционных потоков и экономический рост в целом, система вошла в рынок, предложив клиентам самые низкие ставки: всего от 1% – при этом уровень обслуживания совершенно не проигрывал в качестве, ведь клиентское портфолио росло из месяца в месяц самыми высокими темпами.
Прошло всего несколько лет. Система набирала обороты уверенными темпами:
2004 год – $250 миллионов, 2005 – $750 миллионов, а в 2006 – $1млрд. 850 миллионов.
В 2005 году, учитывая значительный успех, продемонстрированный на протяжении всего периода своего существования, руководство Юниаструм Банка приняло решение о преобразовании системы в отдельный бизнес. Так в ноябре 2005 года было принято решение о создании ОАО КБ «ЮНИСТРИМ» с центральным офисом в Москве. Преобразованию в самостоятельный бизнес был еще один важный резон: учитывая темпы развития и стремительный рост объемов самого рынка, руководство UNIStream видело немаловажной задачей привлечение инвестиций в этот динамичный сегмент экономики. Таким образом, трансформация системы в отдельный банк адекватно диверсифицировала бизнес и давала инвесторам возможность гибкой и более фокусной опции для маневра и выбора.
31 мая 2006 года Центральный Банк России зарегистрировал ОАО КБ «ЮНИСТРИМ» под № 3467. 16 августа 2006 года Центральный Банк России выдал ОАО КБ «ЮНИСТРИМ» лицензию на осуществление банковской деятельности.
С этого началась новая история системы UNIStream с ядром в ОАО КБ «ЮНИСТРИМ» и история самого банка. Несмотря на трансформационный период, бизнес продолжал наращивать обороты из месяца в месяц, из квартала в квартал.
В ноябре завершился процесс, которого так долго ждал рынок: ОАО КБ «ЮНИСТРИМ» успешно финализировал сделку по продаже 26%–пакета акций британской компании Aurora Russia Ltd.. Эта сделка стала первым инвестиционным проектом в этом сегменте, обеспечив приток в сектор $20 миллионов и сделав иностранную компанию со–инвестором бизнеса.
Сегодня UNIStream – эта мощная сеть, контролирующая 25% процентов рынка СНГ и имеющая разветвленную сеть пунктов в России, Казахстане, на Украине, Таджикистане, Молдове и других странах содружества. При этом бизнес уже давно вышел за рамки территории пост–советского пространства. Руководство системы упорно добивается успехов на фронте развития UNIStream как глобального проекта: начали функционировать свои собственные сети обслуживания на Кипре и в Великобритании, количество сервисных точек по всему миру выросло до 30 000, число партнеров превышает 200, а главный ориентир на 2007 год – достичь $4 млрд. в оборотах.
Профильный бизнес ОАО КБ «ЮНИСТРИМ», идущий по всему миру под брендом UNIStream, ассоциируется сегодня с самыми знаменательными международными проектами, один из которых IAMTN (International Association of Money Transfers Networks), генеральным спонсором и фактическим инициатором которой является сегодня ОАО КБ «ЮНИСТРИМ»/UNIStream. За два года ассоциация стала солидным международным форумом, сплотившим крупнейших игроков в их стремлении к созданию цивилизованного рынка денежных переводов и борьбой с отмыванием денежных средств.
Сегодня рынок денежных переводов является одним из наиболее динамичных сегментов мировой экономики. Стимулируемый нарастающими иммиграционными процессами, он демонстрирует не только увеличение объемов – а на данный момент он оценивается примерно в $300 миллиардов долларов – но и широким сектором качественных изменений: нарастанием кооперации между игроками, стандартизацией рынка услуг, введением дополнительных сервисов и чрезвычайно быстрым развитием IT-систем. Как система, контролирующая более 25% рынка СНГ, UNIStream самым активным образом участвует в этих процессах.
В 2005 году руководство приняло решение о поступательной трансформации бизнеса в международного игрока, и начать активную деятельность на основных мировых коридорах денежных переводов: таким образом, UNIStream стал активно интегрироваться в глобальный рынок с целью достичь 5% рыночной доли в перспективе ближайших 10 лет. За очень короткий период своего существования система смогла добиться не только коммерческого успеха, но и реализовать ряд интересных проектов уже как сильный и энергичный международный игрок. Сюда относится начало функционирования собственной сети на Кипре и в Великобритании, привлечение международного финансового инвестора с целью обеспечения новых вливаний в развитие бизнеса, участие в организации международного проекта IAMTN (International Association of Money Transfers Network). Наша глобальная сеть выросла до 30 тысяч сервисных точек по всему миру.
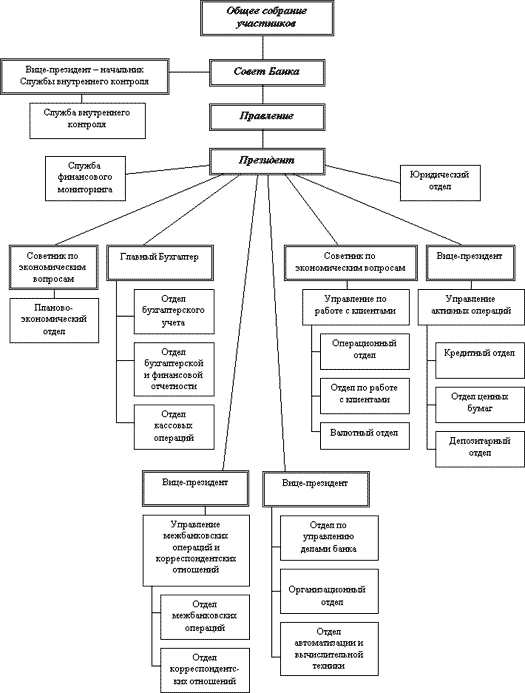
Рис. 2.5 – Организационная структура банка «КБ Юнистрим»
Сегодня, когда экономика многих стран витально зависит от денежных средств, преходящих в них через системы денежных переводов, мы как никогда понимаем ту ответственность, которая ложится на игроков глобально.
Однако у нас есть весь необходимый потенциал для выполнения поставленных задач.
Мы – одни из тех, кто изменил фундаментальные показатели рынка СНГ, сделав его доступным для простых людей, кто упорной и кропотливой работой вселил в них веру в цивилизованные методы отправки денег.
Рынок меняется чрезвычайно быстро, но мы не из тех кто, кто является лишь продуктом среды. Мы, выдвигая новые концепции, реализуя интересные проекты и предлагая кардинально новые подходы, меняем окружающую нас реальность и в этом залог нашего успеха.
Рейтинги российского КБ Юнистрима отражают по-прежнему сложные условия ведения бизнеса, рост конкуренции, а также относительно высокую концентрацию кредитного и депозитного портфелей этого банка. Негативный эффект указанных факторов практически нейтрализуют устойчиво высокие показатели коммерческой деятельности банка, сокращение доли доходов от торговой деятельности и снижение уровня кредитования связанных заемщиков. Благоприятные экономические условия в России сохраняются, что открывает для банков страны все новые деловые возможности и способствует снижению исключительно высоких кредитных рисков, связанных с их корпоративной клиентурой.
КБ Юнистрим является основной операционной единицей Финансовой группы НОВИНКОМ, входящей в число 10 крупнейших финансовых учреждений России (на 30 июня 2005 г. собственный капитал и активы группы составляли соответственно 760 млн и 4,4 млрд долл.). Доля группы в общих активах российской банковской системы, где доминируют банки с государственным участием, и в первую очередь Сбербанк (рейтинга нет), составляет 5%.
Собственниками Финансовой группы НОВИНКОМ являются два состоятельных российских бизнесмена, Андрей Мельниченко и Сергей Попов, — им принадлежит по 50% акций группы. Кроме того, оба они владеют пакетами акций предприятий угольной, энергетической и химической промышленности, а также трубных заводов. Однако при всех плюсах, которые дают банку коммерческие связи его акционеров, концентрация собственности делает банк зависимым от финансового положения владельцев, а также от коммерческой эффективности их инвестиционных проектов. За 1-е полугодие 2005 г. объем ссуд, выданных Финансовой группой НОВИНКОМ связанным заемщикам, сократился примерно на 50%, но остается значительным (порядка 30% совокупного собственного капитала).
Обе части баланса КБ Юнистрима отличаются повышенной концентрацией, что вообще характерно для частных российских банков. На 30 июня 2005 г. доля 20 крупнейших вкладчиков в общем объеме базовых клиентских депозитов равнялась 46%. Объем кредитов, выданных 20 крупнейшим заемщикам, составлял 47% ссудной задолженности и в 1,75 раза превышал величину скорректированного собственного капитала (в которую, согласно методике Standard & Poor's, не входит резерв под обесценение).
В течение ряда лет КБ Юнистрим получал исключительно высокую итоговую прибыль — в основном за счет хорошего дохода от торговых операций. Однако за последние два года его прибыльность понизилась из-за сокращения поступлений от торговых операций — примерно до того же уровня, что и у других российских банков с аналогичным рейтингом. Рентабельность основной деятельности КБ Юнистрима должна постепенно улучшиться, так как банк расширяет кредитование средних компаний (предполагающее высокий процентный доход), а также инвестиционные банковские операции, приносящие комиссионный доход. Поскольку банк планирует сдерживать рост своих активов, ожидается, что уровень капитализации останется достаточным — даже в случае повторения в 2005 г. исключительно высокой выплаты дивидендов (в 2004 г. она составила 170 млн долл.).
Последующее изменение рейтингов КБ Юнистрима (прогноз — «Позитивный») будет зависеть от того, удастся ли банку повысить рентабельность своей основной деятельности и снизить уровень рисков, которым он подвергается. При этом важное значение будет иметь эффективность недавно пересмотренной стратегии банка, предусматривающей расширение корпоративного финансирования и инвестиционной деятельности при сокращении роста объемов привлечения вкладов физических лиц, торговли финансовыми инструментами за собственный счет, а также брокерских операций. Хотя эта стратегия едва ли приведет к существенному сокращению концентрации бизнеса на отдельных контрагентах или стабилизации финансовых результатов, она представляется более реалистичной и целенаправленной. Поэтому можно ожидать, что она позволит банку улучшить свою коммерческую позицию и устойчивость бизнеса.
КБ Юнистрим – современный универсальный кредитно- финансовый институт, обслуживающий все категории клиентов. Деятельность банка ведется в 3 основных областях: корпоративный бизнес, инвестиционная деятельность и финансовые рынки, розничный бизнес.
Одно из приоритетных для КБ Юнистрима направлений деятельности — работа с корпоративными клиентами. Сегодня этот бизнес является сложной разветвленной системой, включающей более сотни банковских продуктов и множество финансовых схем. Практически весь денежный оборот КБ Юнистрима является оборотом корпоративных клиентов. Для них КБ Юнистрим предлагает все виды расчетно-кассового обслуживания (стандартные операции, автоматизированная система телефонной информации и обмен документами с помощью электронной системы «Банк-Клиент», кредитование (кредитование оборотного капитала и капитальных вложений, торговое кредитования) и инвестиционную поддержку бизнеса, корпоративное финансирование и финансовое консультирование, управление активами клиентов на рынке ценных бумах, операции с банковскими картами, зарплатное обслуживание предприятий (услуги по выплате заработной платы сотрудникам с использованием банковских карт международных платежных систем).
Проводимые КБ Юнистримом документарные операции способствуют снижению рисков внешнеторговых операций клиентов, увеличению денежных потоков, развитию и укреплению солидных доверительных отношений с иностранными банками.
Документарные операции содействуют развитию других видов бизнеса, таких как конверсионные операции на внутреннем валютном рынке, предоставление кредитных линий клиентам под документарные операции, увеличение остатков на счетах клиентов в филиалах.
КБ Юнистрим как один из крупнейших российских банков и лидеров отечественного рынка ценных бумаг обладает богатым и многосторонним опытом предоставления инвестиционно-банковских услуг. В частности, особым спросом среди корпоративных клиентов пользуются услуги КБ Юнистрима в качестве генерального агента по организации выпуска и размещения облигаций.
Инвестиционный департамент КБ Юнистрима ведет собственные операции и предоставляет клиентам широкий спектр услуг во всех секторах финансового рынка — фондовом, валютном, кредитно-денежном. За последние четыре года банк, укрепив свои позиции на всех рыночных сегментах и подняв клиентский сервис на качественно новый уровень, перешел от базового ассортимента услуг к значительно более объемному пакету инвестиционно-банковских продуктов. Выступая в функции «банка для банков» и являясь связующим звеном между банками-контрагентами, КБ Юнистрим укрепляет свои позиции на межбанковском рынке.
Инвестиционный департамент, являясь самым динамичным структурным подразделением КБ Юнистрима, предоставляет полный комплекс инвестиционно-брокерских услуг во всех сегментах финансового рынка. Политика банка ориентирована на высококачественное обслуживание всех категорий инвесторов, установление долгосрочных взаимовыгодных контактов и индивидуальный подход к каждому клиенту.
Банк предлагает разнообразные инвестиционные планы опытным финансистам и новичкам на финансовом рынке, помогая каждому клиенту полностью реализовать свой профессиональный потенциал.
КБ Юнистрим предоставляет частным клиентам весь комплекс банковских услуг на уровне мировых стандартов. Постоянно увеличиваются объемы бизнеса с физическими лицами, что говорит о росте доверия к банку частных клиентов и их высокой оценке качества услуг.
Среди продуктов банка для частных лиц — расчетно-кассовое обслуживание, открытие и обслуживание частных вкладов, различные виды кредитования, широчайший спектр операций с наличными средствами, все виды документарных расчетов, принятые в международной банковской практике, система «Банк — Клиент», позволяющая обмениваться электронными документами с подразделениями банка:
Кредитные продукты
Банковские карты
Вклады
Паевые инвестиционные фонды
Счета и переводы
Оплата товаров и услуг
Индивидуальные банковские сейфы
Операции с драгметаллами
Операции с наличной валютой
Услуги на финансовых рынках
Документарный аккредитив
Пенсионные планы