Анализ и диагностика финансово-хозяйственной деятельности компании
Коэффициент рентабельности всего капитала предприятия
Крент. (пред.г.) = 227,7 *100 = 0,13 %
170228,9
Крент. кап.04 = 3187,5 *100 = 1,23 %
260026,05
Увеличение коэффициента свидетельствует об увеличении спроса на продукцию.
3. Коэффициент рентабельности основных средств и прочих внеоборотных активов
Кр. ос. (пред.г.) = 227,7 *100 = 0,19 %
122360
Кр. ос. 04 = 3187,5 *100 = 1,6 %
196820,75
Как видим, коэффициент за 2004год значительно выше чем коэффициент за пред. год. Следовательно, эффективность использования основных средств и прочих внеоборотных активов в 2004 году увеличилась.
4. Коэффициент рентабельности собственного капитала
Кр. ск. (пред.г.) = 227,7 *100 = 0,2 %
109484,85
Кр. ск. 04 = 3187,5 *100 = 1,7 %
191913,9
Показатель за 2004 год увеличился по сравнению с пред. годом, что свидетельствует об увеличении эффективности использования собственного капитала в 2004 году.
2.2 Анализ оборачиваемости оборотных активов
1. Коэффициент общей оборачиваемости капитала.
Кобщ.обор. (пред.г.) = 119556,2 = 0,7
170228,9
Кобщ.обор. 04 = 135099,6 = 0,5
260026,05
Как видим скорость оборота капитала за пред.год выше, чем скорость оборота за 2004 год. Следовательно, в пред.году произошло ее снижение.
2. Коэффициент оборачиваемости мобильных средств
Коб.м.ср. (пред.г.) = 119566,2 = 2,5
28452,25+19416,65
Коб.м.ср.04 = 135099,6 = 2,1
44553,1+18652,2
Сравнивая полученные выше результаты можно сделать вывод, что скорость оборота всех мобильных средств за 2004 год уменьшилась по сравнению с пред.годом. Данная тенденция к снижению характеризуется отрицательно.
Рост мобильных средств характеризуется положительно.
3. Коэффициент оборачиваемости материальных оборотных средств
Коб.м.ср. (пред.г.) = 119566,2 = 4,2
28452,25
Коб.м.ср. 04= 135099,6 = 3,0
44553,1
Снижение коэффициента за 2004г. по сравнению с коэффициентом за пред.год свидетельствует об относительном увеличении производственных запасов и незавершенного производства либо о снижении спроса на готовую продукцию. 4.Коэффициент оборачиваемости готовой продукции
Коб.г.пр. (пред.г.) = 119566,2 = 9,7
12293,9
Коб.г.пр. 04 = 135099,6 = 5,4
24944,95
Снижение коэффициента за 2004 год по сравнению с пред.годом может означать затоваривание.
5. Коэффициент оборачиваемости дебиторской задолженности
Коб.д.з. (пред.г.) = 119566,2 = 6,3
19001,1
Коб.д.з. 04 = 135099,6 = 9,8
13839,45
Если сравнивать показатели за 2004 и 2003 год, то можно сделать вывод, что поскольку коэффициент за 2004 увеличился, следовательно, на предприятии произошло расширение коммерческого кредита, предоставляемого предприятием.
6. Коэффициент среднего срока оборота дебиторской задолженности
К срока.д.з. (пред.г.) = 365*19001,1 = 58 (дн)
119566,2
К срока.д.з. 04 = 365*13839,45 = 37,4 (дн)
1135099,6
Снижение коэффициента в 2004г. по сравнению с пред.годом оценивается как положительное.
7. Коэффициент оборачиваемости кредиторской задолженности
К обор.к.з. (пред.г.) = 119566,2 = 2,0
58924,8
К обор.к.з. 04 = 135099,6 = 1,9
67663,65
Снижение показателя за 2004г. по сравнению с пред.годом свидетельствует о росте покупок в кредит.
8. Коэффициент среднего роста кредиторской задолженности
К обор.к.з. (пред.г.) = 365*58924,8 = 179,9 (дн)
119566,2
К обор.к.з. 04 = 365*67663,65 = 182,8 (дн)
135099,6
Как видно из расчетов, средний срок возврата коммерческого кредита увеличился в 2004г. по сравнению с пред.годом
9. Фондоотдача основных средств и прочих внеоборотных активов
Фо.с. (пред.г.) = 119566,2 = 0,97
122360
Фо.с.04 = 135099,6 = 0,69
196820,75
Эффективность использования основных средств в 2004г. снизилась по сравнению с пред.годом.
10. Коэффициент оборачиваемости собственного капитала
Кобор.ск.о.с. (пред.г.) = 119566,2 = 1,1
109484,85
Кобор.ск.04 = 135099,6 = 0,7
191913,9
Снижение скорости оборота в 2004г. по сравнению с пред.годом отражает тенденцию к бездействию части собственных средств.
- Анализ ликвидности
Ликвидность баланса можно оценить с помощью Таблицы 8.
Таблица 8. Анализ ликвидности баланса на 2004 г.
| Составляющие актива и их условные обозначения | Источник информации | На начало периода | На конец периода | Составляющие пассива и их условные обозначения | Источник информации | На начало периода | На конец периода |
| 1. Наиболее ликвидные активы, Анл | ф.№1 сумма стр. 220-240 | 595,8 | 890,3 | 1. Наиболее срочные обязательства, Пнс | ф.№1 сумма стр. 520-610 | 73115,4 | 75469,3 |
| 2. Быстро реализуемые активы, Абр | ф.№1 сумма стр. 150-210 | 14484,4 | 16445,3 | 2. Краткосрочные пассивы, Пкс |
ф.№1 сумма стр. 500 |
11,9 | - |
| 3. Медленно реализуемые активы, Амр | ф.№1 сумма стр. 100-140б, 040, 050 | 49655 | 49616,1 | 3. Долгосрочные пассивы, Пдс | ф.№1 сумма стр. 440-450 | - | - |
| 4. Труднореализуемые активы, Атр | ф.№1 стр. 010 - 030+ 070 | 183325 | 171561,3 | 4. Постоянные пассивы, Пп |
ф.№1 итог 1, 2 раздела пассива минус стр. 270 |
183520,8 | 167121,8 |
построчное сопоставление значений отдельных сопоставляющих актива и пассива.
На начало 2004 года: На конец 2004 года:
Анл =Пнс Анл =Пнс
Абр =Пкс Абр =Пкс
Амр =Пдс Амр =Пдс
Атр =Пп Атр =Пп
Выполнив построчное сопоставление значений актива и пассива, можно сделать вывод, что баланс не ликвиден.
1. Коэффициент абсолютной ликвидности
Ка.л.нач.=-595,8 = 0,008
73127,3
Ка.л.кон.= 890,3 = 0,011
75469,3
Сравнивая полученные результаты на конец и начало 2004г. можно заменить, что произошло незначительное увеличение коэффициента и он по-прежнему остался крайне низким.
2. Коэффициент срочной ликвидности
Кср.л.нач.=23667,3 = 0,3
73127,3
Кср.л.кон.=27491,7 = 0,4
75469,3
Рассматриваемый результат на конец 2004г. увеличился по сравнению с началом незначительно и все еще не соответствует нормативному значению.
3. Коэффициент покрытия или платежеспособности
Кпл.нач.= 49680,5 + 27491,7 = 1,0
73127,3
Кпл.кон.= 49620,7 + 27491,7 = 1,0
75469,3
Если говорить о рассматриваемом предприятии, то в течение года коэффициент покрытия не изменился платежные возможности предприятия низкие. 4. Показатель чистого оборотного капитала
Чоб.к.нач. = (49680,5 + 23667,3) – 73127,3 = 220,5 тыс. грн.
Чоб.к.кон. = (49620,7 + 27491,7) – 75469,3 = 1643,1 тыс. грн.
Величина чистого оборотного капитала на конец 2004 г. увеличилась по сравнение с показателем на начало года, что оценивается положительно
2.4. Анализ показателей структуры капитала
1. Коэффициент автономии
Ка. нач. = 183546,5 = 0,7
256673,8
Ка.кон.= 167126,6 = 0,6
248673,9
Снижение показателя на конец 2004 г. по сравнению с величиной на начало года свидетельствует об уменьшении финансовой независимости предприятия, увеличении риска финансовых затруднений в будущие периоды, снижает гарантии погашения предприятием своих обязательств.
2. Соотношение заемных и собственных средств
Ксоот. нач. = 73127,3 = 0,4
183546,5
Ксоот.кон.= 75469,3 = 0,5
167126,6
Увеличение коэффициента на конец 2004г. по сравнению с показателем на начало 2004 г. может свидетельствовать о незначительном увеличении займов у предприятия. Уровень коэффициента низкий и говорит о том, что зависимость предприятия в течение года от привлеченного капитала невысока.
3. Коэффициент обеспеченности собственными источниками
К обесп. = 183546,5 – 183326,0 = 0,01
49680,5
К обесп. = 173204,6 – 171561,5 = 0,03
49620,7
Анализируя показатели на начало и конец 2004г., можно заметить, что, хотя величина обеспеченности собственными источниками на конец года возросла по сравнению с показателем на начало периода, коэффициент свидетельствует о недостатке собственных источников средств.
Заключение
Согласно выбранной теме мы определили основные теоретические аспекты анализа финансовой и хозяйственной деятельности, дали характеристику финансового и хозяйственного состояния, определили цели и задачи анализа, рассмотрели показатели деятельности, такие как:
* коэффициенты рентабельности (продаж, капитала, основных средств и прочих внеоборотных активов);
*оборачиваемости оборотных активов;
*ликвидности (абсолютной, срочной, коэффициент покрытия и платежеспособности, показатель чистого оборотного капитала);
* оборачиваемости капитала;
* показатели структуры капитала (коэффициент автономии, соотношение заемных и собственных средств, коэффициент обеспеченности собственными источниками).
На основе этих показателей провели анализ и проследили динамику хозяйственной и финансовой деятельности экономического субъекта на примере ОАО «Салан».
Анализ и оценка хозяйственной деятельности ОАО «Салан» с точки зрения его прибыльности показывает, что в целом деятельность предприятия неэффективна.
Это подтверждается следующими факторами: 1)отсутствие прибыли.
Анализ динамики уровня прибыли за последние годы показал, что, несмотря на рост выручки от реализации, на предприятии в отчетном году появился балансовый убыток. Полученной предприятием прибыли от реализации оказалось недостаточно, чтобы покрыть внереализационные расходы.
2) Крайне низкие коэффициенты рентабельности. Коэффициенты рентабельности основных средств и рентабельности собственного капитала почти одинаковы и увеличиваются одинаковыми темпами. Это объясняется тем, что большая часть основных средств сформирована за счет собственного капитала.
3) Наблюдается тенденция к замедлению оборачиваемости средств. Число оборотов запасов и затрат предприятия снижается с каждым годом, что, по всей видимости, связано с низким спросом. Данное предположение подтверждает рассчитанный коэффициент оборачиваемости готовой продукции.
Размер дебиторской задолженности предприятия намного ниже кредиторской.
Положительно оценивается снижение среднего срока погашения дебиторской задолженности.
Скорость оборота собственного капитала предприятия снижается. Очевидно, часть средств предприятия находится в бездействии.
Баланс предприятия неликвиден, и показатели ликвидности различных групп активов намного ниже нормы.
Построчное сопоставление значений отдельных составляющих актива и пассива показало, что сумма наиболее срочных обязательств (кредиторская задолженность) превышает сумму наиболее ликвидных активов (денежных средств), что говорит о низкой платежеспособности предприятия, невозможности вовремя расплачиваться с долгами.
Состояние баланса на конец анализируемого периода усугубилось превышением суммы труднореализуемых активов над величиной постоянных пассивов (капитал, фонды и резервы предприятия).
Коэффициент платежеспособности предприятия не соответствует нормативному значению.
Положительным моментом в определении ликвидности можно считать наличие у предприятия чистого оборотного капитала.
Для ОАО «Салан» характерен высокий уровень коэффициента автономии. Соотношение заемных и собственных средств говорит о том, что зависимость предприятия от привлеченного капитала в течение года невысока.
В то же время предприятие испытывает очень большую нехватку средств и почти не способно покрыть материальные затраты за счет собственных источников.
В целом ситуация на предприятии складывается неблагоприятная. Предприятие остро нуждается в инвестициях, денежных поступлениях извне.
Приложение 1

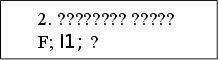
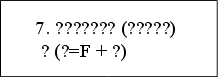
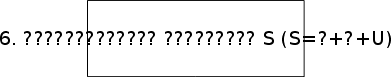




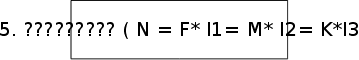



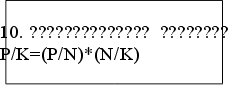



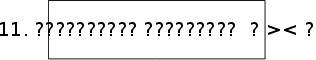
Рисунок 1. Формирование обобщающих показателей хозяйственной деятельности предприятия в условиях рыночной экономики
Условные обозначения:
F – основные производственные средства (фонда);
N – продукция;
- фондоотдача (N/F);
А – амортизация;
- материалоотдача (N/М);
R – производственный персонал;
- производительность труда (N/R);
U – оплата труда персонала;
S – себестоимость продукции;
К – авансированный капитал;
Р – прибыль;
Е – оборотные средства;
С – источники формирования оборотных средств
Приложение 2

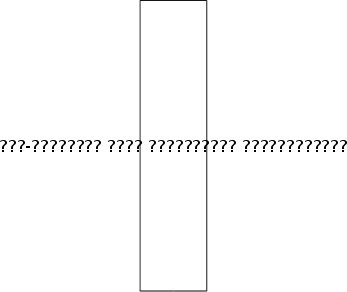
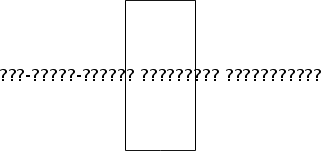
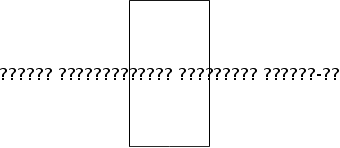
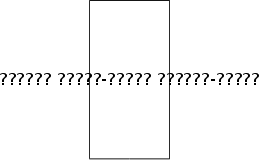
Рисунок 2. Схема анализа эффективности хозяйственной деятельности предприятия
Приложение 3
Таблица 1. Анализ динамики уровня прибыли
| Показатели | Источник информации |
| 1. Выручка от реализации продукции (работ, услуг) без НДС и акцизов | ф. № 2 стр.010 |
| 2. Прибыль от реализации продукции (работ, услуг) | ф. № 2 стр.050 |
| 3. Результат от прочей реализации | ф. № 2 стр.060 |
| 4. Балансовая прибыль | ф. № 2 стр.090 |
| 5. Чистая прибыль остающаяся в распоряжении предприятия | ф. № 2 стр.090-стр.200 |
Приложение 4
Таблица 2. Условные обозначения
| Условные обозначения | Название показателя | Источник информации |
| Пр | Прибыль от реализации продукции | ф.№ 2, стр. 050 |
| В | Выручка от реализации продукции | ф.№ 2, стр. 010 |
| ИБср | Средняя стоимость активов | ф.№ 1 (итог баланса на начало периода + итог баланса на конец периода) / 2 |
| П1ср | Средняя стоимость собственного капитала | ф.№ 1 (итог 1+2 раздела пассива на начало периода + итог 1+2 раздела пассива на конец периода) /2 |
| П2ср | Средняя стоимость долгосрочного кредита | ф.№ 1 (итог 3 раздела пассива на начало периода + итог 3 раздела пассива на конец периода) /2 |
| П3ср | Расчеты и прочие краткосрочные пассивы | ф.№ 1 (итог 4 раздела пассива на начало периода + итог 4 раздела пассива на конец периода) /2 |
| А1ср | Средняя стоимость основных средств и прочих внеоборотных активов | ф.№ 1 (итог 1 раздела актива на начало периода + итог 1 раздела актива на конец периода) /2 |
| А2ср | Средняя величина производственных запасов | ф.№ 1
(сумма стр.
100-140 и 270 актива на
начало периода
+сумма стр.100-140
и 270 актива
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |