Оцінка строків окупності кредитної позики
Таблиця 5.4-Експлуатаційні витрати на виконання транспортної роботи
| № | Найменування показникнв | Од.вим. | Позначення | Рік | Витрати | ||||
| МАЗ 504 А | ЗИЛ 433100 | ||||||||
| 1 | Перемінні витрати | грн. | Рпер |
2010 2011 2012 2013 |
82892,29453 82892,29453 82892,29453 82892,29453 |
246392,5338 289774,3375 334723,5262 516196,8257 |
|||
| 2 | Заробітна плата водіїв | грн. | ЗПв |
2010 2011 2012 2013 |
9,482419203 4,643502189 4,643502189 4,643502189 |
62,81023671 74,17217891 86,30815342 99,21816024 |
|||
| 3 | Відрахування в бюджет по фонду заробітної плати . | грн. | Офзп |
2010 2011 2012 2013 |
3,66400678 1,794249246 1,794249246 1,794249246 |
24,26987546 28,66012993 33,34947048 38,33789712 |
|||
| 4 | Накладні витрати на експлуатацію автомобіля | грн. | НР |
2010 2011 2012 2013 |
364705,9742 364705,9742 364705,9742 364705,9742 |
116145,8785 137155,8735 159597,1744 183469,7812 |
|||
| 5 | Усього: Експлуатаційних витрати | грн. | Зє |
2010 2011 2012 2013 |
370580,0598 370573,3512 370573,3512 370573,3512 |
747158,589 881125,5469 1022831,003 1307231,684 |
|||
| 6 | Собівартість 1 ткм транспортної роботи |
грн./ткм |
S1TKM |
2010 2011 2012 2013 |
166,5154167 166,5124022 166,5124022 166,5124022 |
459,9054188 459,2856954 458,1822095 509,3866505 |
|||
6. ВИЗНАЧЕННЯ ВЕЛИЧИНИ КРЕДИТУ
У цьому розділі на підставі результатів, визначених у пункті 5.2 необхідно встановити, яку частину коштів підприємство може виділити із власного резерву, а яку необхідно зайняти в кредитній установі (тобто банку).
Фінансовий резерв підприємство може створити, насамперед, за рахунок реалізації частини основних засобів виробництва (рухомого складу), що у силу змін попиту на транспортні послуги, залишаються не завантаженими. Отримані кошти можуть бути спрямовані на придбання нового рухомого складу.
Визначається кількість автомобілів, що можуть бути реалізовані на ринку, а також кількість автомобілів, які треба придбати.
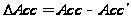 (6.1)
де
 АСС
-
облікове число
автомобілів
, що знаходяться
на балансі
підприємства,
шт.;
Асс - облікова кількість автомобілів, необхідних дня виконання транспортної роботи, шт.
∆АссМАЗ504А = 98-6=92 авто
∆АссЗИЛ433100 =12-46=-34 авто
Якщо
значення
АСС
позитивне,
то необхідно
реалізовувати
автомобілі
даної марки.
Негативне
значення свідчить
про недостачу
автомобілів.
Знаючи кількість реалізованих автомобілів і їх балансову вартість, можна визначити величину власних коштів підприємства.
Треба пам'ятати, що реалізації піддається рухомий склад який знаходиться тривалий час в експлуатації. Тому ціна реалізації буде складати, порядку 30...60% від первинної вартості автомобіля (ціна залежить від терміну служби автомобіля, технічного стану, проходження капітального ремонту тощо). Величина отриманих коштів складе:
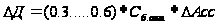 (6.2)
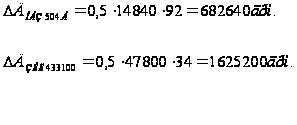
На наступному етапі визначається сума коштів , необхідних для придбання нового рухомого складу:
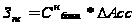 (6.3)
де Сн бавт- балансова вартість одного автомобіля, що купуються, грн.;
 -
кількість
автомобілів.,
які купуються,
шт.
ЗпсЗИЛ433100 = 47800 ∙ 34= 1626560грн
На підставі даних визначається розмір кредитної позики:
КР=Зпс
-
Д
(6.4)
КР = 1625200 –682640= 942560 грн.
Результати розрахунків приведені в таблиці 6.1
виробничий собівартість послуга кредит окупність
Таблиця 6.1-Визначення розміру кредитної позики
| Рік | Вих. К-сть | Потужність підпр. | Кількість реализ. автомобілів | Кількість купованих | Доход | Затрати | КР | ||
| 1 | 2 | 1 | 2 | ||||||
|
2010 2011 2012 2013 |
98 6 6 6 |
12 29 35 40 |
6 6 6 6 |
29 35 40 46 |
92 - - - |
17 6 5 6 |
682640 |
812600 286800 239000 286800 |
129960 286800 239000 286800 |
| 92 | 34 | 682640 | 1625200 | 942560 | |||||
Як бачимо з розрахунків ми не можемо придбати нові автомобілі за свої кошти, бо наші доход недостатній. Тому нам необхідно взяти позику на прогнозні роки у розмірі 942560 грн.
7. ВИЗНАЧЕННЯ СТРОКІВ ОКУПНОСТІ ПОЗИКИ
7.1 Визначення доходів підприємства
З огляду на складну економічну обстановку, доцільно визначити доход АТП із перспективою на 4 роки:
Дв=Wобщ* tткм (7.1)
де Wобщ - обсяг транспортної роботи, км;
tткм - тариф за Іткм транспортної роботи дрн./ткм.
Для першого автомобіля: Для другого автомобіля:
Дв,1=249,773125 Дв,2=1120737,884
Дв,1=555860,0267 Дв,2=1534246,505
Дв,1=555860,0267 Дв,2=1960847,526
Тариф за Іткм. транспортної роботи визначається за формулою :
tткм=S1ткм*1.5 (7.2)
Для першого автомобіля: Для другого автомобіля:
tткм =166,5154167*1,5=249,773125 tткм =689,8581282
tткм =249,7686033 tткм =688,9285431
tткм=249,7686033 tткм =687,2733142
tткм=249,7686033 tткм =764,0799758
Нашому підприємству доцільно взяти рентабельність замість 1.45 – 1.5, тому що доход підприємства дуже маленький для того, щоб виплатити кредит. Результати розрахунку в таблиці 7.1.
Таблиця 7.1-Доходи АТП на перспективу
|
№ п/п |
Рік |
Обсяг транспортної роботи, км |
Тариф за 1 ткм транспортної роботи |
Доход підприємства, грн |
Податок на додану вартість |
||||
|
1 |
2 |
3 |
4 |
||||||
|
1 |
2010 |
2225,5 | 1624,59 | 249,77 | 689,85 | 249,77 | 1120737,88 | 39,96 | 179318,06 |
|
2 |
2011 |
2225,5 | 1918,47 | 249,76 | 688,92 | 555860,02 | 688,92 | 88937,60 | 211470,13 |
|
3 |
2012 |
2225,5 | 2232,37 | 249,76 | 687,27 | 555860,02 | 687,27 | 88937,60 | 245479,44 |
|
4 |
2013 |
2225,5 | 2566,29 | 249,76 | 764,07 | 555860,02 | 764,07 | 88937,60 | 313735,60 |
Наступним важливим показником є визначення балансового і чистого прибутку підприємства:
Пб=Дв-Зє-НДС (7.3)
Для першого автомобіля:Для другого автомобіля:
Пб=-370370,2504 Пб=194261,2331
Пб=96349,0713 Пб=229092,6422
Пб=96349,0713 Пб=265936,0609
Пб=96349,0713 Пб=339880,2379
Чистий прибуток може бути зменшений також на величину обов’язкових виплат по іншим кредитним зобов’язанням.
НДС=0.2(1-0.2)Дв=0.16Дв (7.4)
Для першого автомобіля: Для другого автомобіля:
НДС=0,16*249,773125=39,9637 НДС=179318,0614
НДС=88937,60428 НДС=211470,1313
НДС=88937,60428 НДС=245479,4408
НДС=88937,60428 НДС=313735,6042
Результати розрахунку варто представити в таблиці 7.2.
Таблиця 7.2- Прибуток АТП
| № п/п | Рік | Балансовий прибуток АТП,грн | Податок на прибуток(0,25∙Пб) | Чистий прибуток АТП(0,75∙Пб) | |||
| 1 | 2 | 1 | 2 | 1 | 2 | ||
| 1 | 2010 | -370370,25 | 194261,23 | -92592,56 | 48565,30 | -277777,68 | 145695,92 |
| 2 | 2011 | 96349,07 | 229092,64 | 24087,26 | 57273,16 | 72261,80 | 171819,48 |
| 3 | 2012 | 96349,07 | 265936,06 | 24087,26 | 66484,01 | 72261,80 | 199452,04 |
| 4 | 2013 | 96349,07 | 339880,23 | 24087,26 | 84970,05 | 72261,80 | 254910,17 |
| Сума ЧП АТП другого авт..: | 771877,61 | ||||||
7.2 Визначення терміну позики
У даному розділі необхідно зробити оцінки періоду часу, за який підприємство зможе, погасити кредит, при цьому виплативши також і відсотки по цій позиції. При визначенні терміну погашення, необхідно виходити з умов мінімізації терміну позики. Це пояснюється, інфляційними, процесами в економіці і у високому ступені імовірності коректування процентної ставки у бік збільшення (що відбивається в кредитному договорі).
Величина процентної ставки визначається за наступною формулою:
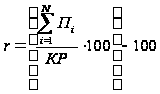 (7.5)
де r - величина річної процентної ставки, %;
N - термін у роках, на який береться кредит.

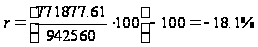
Як бачимо із розрахунків, величина процентної ставки є від’ємною. У цій ситуації допускається збільшити тариф за перевезення вантажу.
ВИСНОВОК
У цій курсовій роботі ми аналізували спроможність підприємства виплатити кредит, який потрібен, щоб реорганізувати підприємство, також робили розрахунки на який строк брати кредит та яка сума потрібна.
В умовах нестабільної економіки (наприклад, спад виробництва), високих темпів інфляції фактичні показники за минулі періоди не можуть бути єдиною базою оцінки здатності клієнта погасити свої зобов'язання, включаючи позики банку, в майбутньому. Тому ми використовуємо прогнозні дані для розрахунку. Для цього були встановлені рівняння, які змальовують тенденцію обсягів перевезень для МАЗ504 А та ЗИЛ 433100. На основі розрахунків у курсовій , ми можемо стверджувати, що автомобіль МАЗ 504 А зменшує обсяги своїх перевезень і він є нерентабельним, бо з часом витрати на його експлуатацію тільки неприривно зростають. Що ж стосується автомобіля ЗИЛ 433100, то обсяги його перевезень з кожним наступним роком збільшуються, а це свідчить про те, що він зможе покрити усі витрати та принести прибуток підприємству.
В даний час число ринків збуту послуг АТП значно скоротилося. У зв’язку з падінням великої промисловості рідко хто користується послугами автомобільного транспорту. Тому необхідно проводити переорієнтацію підприємства на розширення числа своїх замовників за рахунок надання послуг приватним і малим підприємцям. Орієнтація на потреби клієнтів, уміння працювати з ним, пошук способів задоволення їхніх потреб, техніка взаємодії з ними, процес та технологія їхнього обслуговування – усе це набуває суттєвого значення і стає вирішальним чинником успіху на ринку.
Також необхідно проводити реорганізацію ремонтної служби даного підприємства, тому що рівень організації ТО і ремонту рухомого складу істотно впливає на показники продуктивності автомобільного парку і, у кінцевому рахунку, на величину собівартості перевезень.
Аналіз залежності продуктивності рухомого складу і собівартості перевезень від факторів організації ТО і ремонту повинний допомогти виявити недоліки і намітити шляхи поліпшення роботи технічної служби автотранспортного підприємства.
Для впровадження плану виробництва до життя визначаємо розмір власних коштів підприємства,та величину кредиту, яка складає 942560грн .
Розрахунок за кредит беремо по максимальному відсотку -18.1%, після цього бачмо,що величина процентної ставки є від’ємною. У цій ситуації допускається збільшити тариф за перевезення вантажу.
З розрахунків, які ми виконали в курсовій роботі, ми можемо зробити висновок, що фірма не зможе виплатити кредит та окупити всі свої витрати. Та згідно з цим можливість повернути кредит для них в даний момент немає.
ЛІТЕРАТУРА
1 Галасюк В. Проблеми оцінки кредитоспроможності позичальників // Вісник НБУ.- 2001.- №9.- с.54-57.
2. Галасюк В. Оцінка кредитоспроможності позичальників:що оцінюємо? // Вісник НБУ.- 2001. - №5. – с.54-56
3.Демківський А.В. Гроші та кредит.:навч.посібник- К.:Дакор,2007
4. Кондраков Н.П. Методика анализа финансового состояния в условиях перехода к рынку. — Деньги и кредит. — 1992.
5. Кузьмин И.Г. и Сазонов А.Ю. — Деньги и кредит — 1997
6,Пессель М.А. Заем, кредит, ссуда // Деньги и кредит. – 1999. - №4.- с.27-29.
7. Потійко Ю. Ще раз про кредит // Вісник НБУ. – 2000. - №12. – с.47-48.
Размещено на