Анализ эффективности инвестиционного проекта жилищного строительства ООО "Каскад"
8. Рентабельность
собственного
капитала ((стр.6 [1-стр.7] - стр.5стр.3)
/ стр.2), коэффициент
9. Уровень
финансового
риска ((стр.5 -
стр.4)
стр.3
/ стр. 1), коэффициент
11. Скорость
возврата
инвестированного
капитала (срок
окупаемости)
(стр.1 / [стр.6(1-стр.7)
- стр.5
стр.3]), лет.
Таблица 3.2 - Анализ текущей и будущей структуры капитала, с учетом альтернативных вариантов финансирования инвестиционных проектов
| Источники средств финансирования основной (производственной), финансовой и инвестиционной- деятельности коммерческой организации | Текущее состояние по данным бухгалтерской отчетности на 1.01. 2006 г | Объем и структура капитала с учетом дополнительно привлеченных средств на финансирование капиталовложений (по состоянию на 1.01. 2007 г.) | ||||
| Сумма | Удельный | Вариант А | Вариант В | |||
| средств, млн. руб. | вес, % | Сумма средств, млн. руб. | Удельный вес, % | Сумма средств, млн. руб. | Удельный вес, % | |
| А | 1 | 2 | 3 | 4 | 5 | 6 |
| 1. Собственные средства финансирования | 120 000 | 63,0 | 120 000 | 32,0 | 300 000 | 80,0 |
| В том числе: Внутренние источники | 28 000 | 14,7 | 28 000 | 7,5 | 38 000 | 10,1 |
| из них: 1.1.1. Амортизация основных фондов и нематериальных активов | 8 000 | 4,2 | 8 000 | 2,1 | 8 000 | 2,1 |
| 1.1.2. Прибыль, направляемая на финансирование капвложений (в т.ч. фонд накопления) | 20 000 | 10,5 | 20 000 | 5,4 | 30 000 | 8,0 |
| 1.2. Внешние источники | 92 000 | 48,3 | 92 000 | 24,5 | 262 000 | 69,9 |
| из них: 1.2.1. Средства, полученные за счет эмиссии обыкновенных акций | 78 200 | 41,1 | 78 200 | 20,9 | 209 600 | 55,9 |
| 1.2.2. Средства, полученные за счет эмиссии привилегированных акций 1.2.3. Прочие средства | 13 800- | 7,2- | 13 800- | 3,6- | 52 400- | 14,0- |
| 2. Заемные средства финансирования | 70 500 | 37,0 | 255 000 | 68,0 | 75 000 | 20,0 |
| В том числе: 2.1. Банковские кредиты | 30 800 | 16,2 | 111 300 | 29,7 | 35 300 | 9,4 |
| 2.2. Займы прочих организаций | 39 700 | 20,8 | 39 700 | 10,6 | 39 700 | 10,6 |
| 2.3. Средства, полученные за счет эмиссии корпоративных облигаций | ---- | ---- | 80 000 | 21,3 | ---- | ---- |
| 2.4. Бюджетные ассигнования | ---- | ---- | --- | ---- | ---- | ---- |
| 2.5. Средства внебюджетных фондов | ---- | ---- | 24 000 | 6,4 | ---- | ---- |
| 2.6. Прочие средства | ---- | ---- | --- | ---- | ---- | ---- |
| 3. Итого средств финансирования | 190 500 | 100 | 375 000 | 100 | 375 000 | 100 |
Анализ изменений, происходящих в величинах показателей l и РВ, в зависимости от значения финансового рычага позволил нам сделать еще один весьма интересный вывод. Собственники компании, стремящиеся максимизировать рентабельность своих вложений за счет дополнительного привлечения заемных средств, должны быть готовы к существенному снижению скорости возврата инвестированного в проект капитала. В этом случае наглядно проявляется противоречие между желанием максимизировать свой личный доход и необходимостью неуклонного повышения (по крайней мере удержания на прежнем уровне) эффективности производственно-финансовой деятельности компании. В этой ситуации интересы собственников (акционеров) компании вступают в противоречие с экономическими интересами самой компании.
Другим обобщающим критерием, который, с одной стороны, учитывает интересы акционеров компании, а с другой стороны, влияет на изменение общей рыночной оценки предприятия - эмитента является показатель “доход на акцию” (ЕРS). Условия применения и порядок расчета этого аналитического показателя регламентируются Международными стандартами финансовой отчетности (стандарт № 33). Сфера применения EPS в целях оптимизации структуры капитала ограничивается только лишь реципиентами, акции которых имеют официально признанные котировки. Представим на конкретном примере методику оценки оптимальной структуры капитала, направленного на финансирование инвестиционного проекта, с использованием показателя EPS. На первом этапе анализа рекомендуется в специальной табл. 3.2 по данным бухгалтерской отчетности определить текущую структуру и объем всех средств финансирования основной, финансовой и инвестиционной деятельности хозяйствующего субъекта; отдельно выявить средства, которые могут быть направлены на финансирование капиталовложений; провести взаимоувязку между потребностью в средствах финансирования долгосрочных инвестиций, имеющимися на эти цели финансовыми ресурсами и дополнительно привлекаемыми средствами из различных источников; отразить предполагаемые изменения в общей структуре капитала компании с учетом нескольких альтернативных вариантов финансирования долгосрочных инвестиций.
На основании данных табл. 3.2 можно определить потребность организации в дополнительных средствах финансирования (D К). Для варианта А показатель D К определяется по стр. 3 как разница между гр. 3 и гр. 1 (375 000 млн. руб. - 190 500 млн. руб. ), что составит 184 500 млн. руб. Аналогично рассчитывается потребность в дополнительных средствах финансирования и по варианту В (стр.3: гр.5 - гр. 1). Величину показателя D К по варианту А можно разложить на следующие ее составляющие: инвестиционный кредит - 80 500 млн. руб. (по стр.2.1.: гр.3 - гр.1); размещение корпоративных облигаций - 80 000 млн. руб. (по стр.2.3.: гр.3 - гр. 1); средства внебюджетных фондов - 24 000 млн. руб. (по стр.2.5.: гр.3 - гр.1). Величину показателя D К по варианту В можно также разложить на отдельные компоненты: часть прибыли, дополнительно направленная на финансирование капвложений - 10 000 млн. руб. (по стр.1.1.: гр.5 - гр.1); средства, полученные за счет дополнительной эмиссии обыкновенных акций - 131 400 тыс. руб. (по стр.1.2.1.: гр.5 - гр.1); средства, полученные за счет дополнительной эмиссии привилегированных акций - 38 600 млн. руб. (по стр.1.2.2.: гр.5 - гр.1); инвестиционный кредит - 4 500 (по стр.2.1.: гр.5 - гр.1).
Таким образом, на основании информации бухгалтерской службы было определено, что организация в текущий момент времени располагает средствами, предназначенными на финансирование капиталовложений, в размере 28 000 млн. руб. (по гр.1: стр.1.1.1. [амортизация ОФ и НА] + стр.1.1.2. [часть прибыли и средства фонда накопления]). Таким образом, с учетом наличия в текущий момент времени средств из внутренних источников общая потребность в финансировании инвестиционного проекта составляет 212 500 тыс. руб. (184 500 тыс. руб. + 28 000 тыс. руб.).
В ходе анализа структуры капитала данные табл. 3.2 необходимо дополнять информацией об объемах дополнительно привлеченных ресурсов и уровне постоянных финансовых издержек, связанных с обслуживанием средств коммерческой организации, поступивших из внешних источников финансирования. Для этих целей лучше всего заполнить специальную аналитическую табл. 3.3. В процессе заполнения этой таблицы требуется рассмотреть методику расчета отдельных аналитических показателей. Последовательность оценки средней взвешенной ставки дивиденда по привилегированным акциям (вариант В) включает в себя следующие расчетные операции:
Ю средняя взвешенная величина годового дивидендного фонда по ПА равна:
Ю показатель “дивиденд на ПА”:
16410 млн. руб. / 3953 шт. = 4,15 млн. руб.;
Ю средняя
годовая ставка
дивиденда по
ПА: 4,15 млн. руб. /
10 млн. руб.
100%
= 41,5%.
Методика расчета средней взвешенной годовой процентной ставки по банковскому кредиту включает в себя последовательность следующих расчетных операций:
для варианта А:
Ю средняя годовая процентная ставка по банковскому кредиту составляет:
24943 млн. руб. / 84467 млн.
руб.
100%
= 29,53%;
аналогично рассчитывается средняя процентная ставка по варианту В, которая равна 21,33 %.
Наибольший интерес в табл. 3.3 вызывает показатель уровня постоянных финансовых издержек, связанных с обслуживанием привлеченных средств (rп). Этот аналитический показатель сам по себе несет важнейшую информацию, необходимую для оценки безубыточного уровня деятельности компании с учетом обязательных годовых отчислений ее собственникам и кредиторам.
Таблица 3.3 - Оценка движения средств, поступивших на финансирование долгосрочных инвестиций из внешних источников
| Показатели, характеризующие поступление средств из внешних источников финансирования | Текущее состояние на 1.01.2006 | Дополнительно привлекаемые средства на 1.05.2006 | Итого средств по состоянию на 1.01.2007 | Средняя взвешенная годовая величина показателя | |||
| Вар. А | Вар. В | Вар. А | Вар. В | Вар. А | Вар. В | ||
| 1. Средства, поступающие за счет эмиссии акций (стр.1.1. + стр.1.2.), млн. руб. | 92 000 | - | 170 000 | 92 000 | 262 000 | 92 000 | 205 333 |
| 1.1. Обыкновенных акций (ОА), млн. руб. | 78 200 | - | 131 400 | 78 200 | 209 600 | 78 200 | 165 800 |
| 1.1.1. Количество ОА, шт. | 7 820 | - | 13 140 | 7 820 | 20 960 | 7820 | 16 580 |
| 1.2. Привилегированных акций (ПА), млн. руб. | 13 800 | - | 38 600 | 13 800 | 52 400 | 13 800 | 39 533 |
| 1.2.1. Количество ПА, шт. | 1 380 | - | 3 860 | 1 380 | 5 240 | 1 380 | 3 953 |
| 1.2.2. Величина дивиденда по ПА, % | 35,0 | - | 45,0 | Х | Х | 35,0 | 41,5 |
| 2. Заемные средства финансирования (стр.2.2. + стр.2.3. + стр.2.4. + стр. 2.5.), млн. руб. | 70 500 | 184 500 | 4 500 | 255 000 | 75 000 | 193 500 | 73 500 |
| 2.1. Средняя взвешенная годовая ставка процента по всем средствам из заемных источников финансирования, % | 27,94 | 23,31 | |||||
| 2.2. Банковский кредит, млн. руб. | 30 800 | 80 500 | 4 500 | 111 300 | 35 300 | 84 467 | 33 800 |
| 2.2.1. Проценты по кредиту, % | 20,0 | 35,0 | 35,0 | Х | Х | 29,53 | 21,33 |
| 2.3. Выпуск облигаций, млн. руб. | - | 80 000 | - | 80 000 | - | 53 333 | - |
| 2.3.1. Купонный доход по облигациям, % | - | 30,0 | - | Х | Х | 30,0 | - |
| 2.4. Средства внебюджетных фондов, млн. руб. | - | 24 000 | - | 24 000 | - | 16 000 | - |
| 2.4.1. Процент за пользования средствами, % | - | 20,0 | - | Х | Х | 20 | - |
| 2.5. Займы прочих организаций, млн. руб. | 39 700 | - | - | 39 700 | 39 700 | 39 700 | 39 700 |
| 2.5.1. Процент по займам, % | 25,0 | - | - | Х | Х | 25,0 | 25,0 |
| 3. Итого привлеченных средств из внешних источников финансирования (стр.1. + стр.2), млн. руб. | 162 500 | 184 500 | 174 500 | 347 000 | 337 000 | 285 500 | 278 833 |
| 3.1. Средний уровень постоянных финансовых издержек, связанных с обслуживанием привлеченных средств, % | 20,63 | 12,03 | |||||
При этом не принимается в расчет переменный уровень дивидендных платежей по обыкновенным акциям, так как последний зависит от финансового состояния коммерческой организации и решения общего собрания акционеров о величине дивиденда на одну обыкновенную акцию.
Для варианта структуры капитала с преобладающей долей собственных средств показатель rп составит 12,03%.
По результатам анализа видно, что в случае принятия финансового плана с преобладающей долей заемного капитала данная коммерческая организация будет нести нагрузку, связанную с обязательными отчислениями средств своим инвесторам, в 1,72 раза (20,63% / 12,03%) большую, чем по альтернативному варианту финансирования инвестиционного проекта.
Все необходимые расчеты, проводимые в ходе анализа показателя EPS, предлагается осуществлять в специально разработанной для этих целей табл. 3.4. Так как оценку будущих изменений в структуре капитала хозяйствующего субъекта можно с полным основанием отнести к прогнозному финансовому анализу, то и в табл. 3.4 необходимо использовать ожидаемую величину годовой прибыли, представленную в ее пессимистической, средней и оптимистической оценках.
По результатам анализа, проведенного в табл. 3.4, можно сделать определенные выводы. С увеличением уровня постоянных финансовых издержек (вариант структуры капитала с преобладающей долей заемных средств) в благоприятных для организации условиях величина EPS существенно превысит аналогичный показатель, рассчитанный для альтернативного варианта финансирования инвестиционного проекта (для сравнения показатели EPS соответственно по вариантам А и В составят: 0,5352 млн. руб. и 0,4053 млн. руб.).
Таблица 3.4 - Расчет показателя «доход на акцию» с учетом будущих изменений в структуре капитала коммерческой организации, связанных с различными вариантами финансирования инвестиционного проекта
| Вероятностные оценки показателя | ||||||
| Показатели | Вариант А | Вариант В | ||||
| Пессим. | Средние | Оптим. | Пессим. | Средние | Оптим. | |
| 1. Годовая прибыль, млн. руб. | 70 100 | 93 300 | 155 000 | 70 100 | 93 300 | 155 000 |
| 2. Ставка налога на прибыль, коэффициент | 0,35 | 0,35 | 0,35 | 0,35 | 0,35 | 0,35 |
|
3. Чистая
прибыль после
налогообложения
(стр.1 |
45 565 | 60 654 | 100 750 | 45 565 | 60 645 | 100 750 |
| 4. Уровень постоянных финансовых издержек, связанных с обслуживанием привлеченного капитала, коэффициент. | 0,2063 | 0,2063 | 0,2063 | 0,1203 | 0,1203 | 0,1203 |
| 5. Величина привлеченного капитала, млн. руб. | 285 500 | 285 500 | 285 000 | 278 833 | 278 833 | 278 833 |
| 6. Среднее годовое число, обращающихся на рынке ЦБ обыкновенных акций, шт. | 78 200 | 78 200 | 78 200 | 165 800 | 165 800 | 165 800 |
|
7. Показатель
“доход на акцию”
([стр.3 - стр.4 |
- 0,1705 | 0,0223 | 0,5352 | 0,0725 | 0,1635 | 0,4053 |
В случае развития событий по пессимистическому сценарию одобрение варианта А будет способствовать повышению вероятности возникновения недостатка собственных финансовых ресурсов, предназначенных для покрытия обязательных платежей по дивидендам держателям привилегированных акций и по процентам различного рода кредиторам (заимодавцам), что в конечном итоге может привести организацию к банкротству. В этой ситуации EPSA будет иметь отрицательное значение (-0,1705 млн. руб.), в то время как показатель EPSB, рассчитанный по худшему сценарию, будет иметь положительное значение в размере 0,0725 млн. руб. Снова перед аналитиками возникает проблема выбора: какой вариант структуры капитала предпочесть? Для ответа на этот вопрос предлагается определять величину прибыли предприятия до налогообложения и уплаты процентов, в которой показатель «доход на акцию» будет иметь одно и тоже значение для двух альтернативных вариантов финансирования инвестиционного проекта. В практике финансового анализа искомую величину годовой прибыли принято называть точкой безразличия.
Существует следующее правило применения в финансовом анализе данного показателя: если прибыль ниже точки безразличия, то финансирование проекта преимущественно за счет собственных средств экономически более целесообразно; если выше этой точки, то замещение собственного капитала средствами, полученными из заемных источников, способствует получению более высокого EPS, следовательно, принимая решение на основе этого критерия оценки, данный вариант структуры капитала будет более предпочтителен.
В результате несложных арифметических вычислений точка безразличия составит 125 500 млн. руб. Таким образом, финансовым аналитикам остается определить наиболее вероятное значение годовой прибыли в промежутке между 70 100 млн. руб. (пессимистический сценарий развития событий) и 155 000 млн. руб. (оптимистическая оценка). От точности оценки будущей прибыли по сути дела и будет зависеть окончательный выбор оптимального варианта структуры средств финансирования долгосрочных инвестиций. Если имеется большая вероятность того, что годовая прибыль превысит 125 500 млн. руб., то администрации и собственникам компании следует одобрить изменения в структуре капитала в пользу увеличения в его составе доли средств из заемных источников финансирования (вариант А).
3.3 Оценка экономической устойчивости строительного предприятия
В условиях конкуренции важнейшей стратегией строительного предприятия является обеспечение его устойчивого развития.
Оценка устойчивости строительных предприятий основывается на сравнении экономических выгод и экономических затрат. Под экономическими выгодами здесь понимается увеличение настоящих и будущих денежных потоков, а под экономическими затратами - уменьшение настоящих и будущих денежных потоков.
Изменение конъюнктуры рынка, конкуренция и другие внутренние и внешние факторы могут привести как к положительному, так и к отрицательному изменению устойчивости предприятия. Поэтому устойчивость следует рассматривать как системное, а не случайное явление.
Теоретически условие устойчивости предприятия можно выразить следующим неравенством:
Д - 3 - (Ф + И) > 0,
где Д - доход от реализации продукции;
3 - затраты на производство продукции;
Ф - фискальные платежи;
И - сумма инвестиций на развитие.
Модель экономической устойчивости строительного предприятия, раскрывающая приведенное неравенство, приведена на рис. 3.1. Модель содержит все денежные потоки, необходимые для производственного бизнеса, и отражает три сферы деятельности, по которым принимаются решения: инвестиционную, производственную и финансовую. Инвестиционную деятельность характеризуют существующая инвестиционная база, новые инвестиции, изъятие вложений, которые более не являются необходимыми; производственную - переменные и постоянные издержки, объем реализации продукции и цена; финансовую - прибыль, собственный капитал, дивиденды, проценты по кредитам, долгосрочная задолженность и потенциал, который создается для инвестирования развития.
В основу модели положено органичное единство всех трех видов деятельности, которое обеспечивает необходимые и достаточные условия экономической устойчивости строительных организаций.
Наиболее важными направлениями повышения устойчивости предприятия являются: формирование достаточной производственной программы, организация снабжения материалами и изделиями, оперативное управление производством, организация реализации продукции, освоение конкурентоспособной продукции, управление проектами реструктуризации производства, управление инвестициями. Перечисленные направления определяют содержание инновационной стратегии внутреннего саморазвития строительного предприятия.
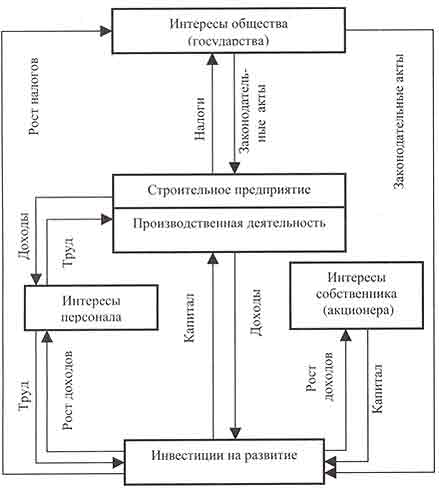
Рис. 3.1 – Деятельность строительного предприятия
Разработка инновационной стратегии должна базироваться на накопленном опыте перестройки производственной системы и системы управления предприятием в условиях рыночной экономики. Этот генерированный в определенную систему знаний и проверенный на практике предприятия опыт развития и представляет, по нашему мнению, своеобразный инновационный потенциал предприятия.
В условиях отказа государства от непосредственного регулирования и управления предприятиями инновационная составляющая деятельности предприятия является практически единственным средством повышения устойчивости его функционирования.
Цель инновационной деятельности предприятия заключается в обеспечении наиболее эффективной реализации его производственно-технологического и организационно-технического потенциалов, что является основой экономической устойчивости.
Инновации связаны с совершенствованием деятельности предприятия в сферах производства продукции, рыночного обращения, финансов и инвестиций, внутрифирменного управления, учета и контроля, которые образуют инновационное поле стратегии устойчивого развития предприятия. Целью инноваций является:
в производственной сфере - минимизация производственных затрат в рамках производственной программы, а также рационализация производственных процессов на основе минимизации страховых запасов и незавершенного производства. Способами достижения этой цели является внедрение соответствующих операционных процессов (Just-in-time и MRP-технологий);
в сфере обращения (непроизводственной сфере) - минимизация внешних транзакционных издержек, связанных, в первую очередь, с организацией снабжения строительными материалами и изделиями и реализацией продукции. Способами достижения этих целей являются создание сети малых предприятий, организующих производство и снабжение материнской фирмы всеми необходимыми материалами, а также организация собственной риэлтерской сети. Как показывает практика, реализация таких мероприятий позволяет существенно сократить издержки рыночного обращения;
в финансово-инвестиционной сфере - эффективное управление такими проектами как реструктуризация предприятия, реинжиниринг бизнес-процессов, обновление программы выпуска продукции;
в сфере управления - сокращение внутрифирменных транзакционных издержек на основе совершенствования организационной структуры предприятия, оптимизации внутрихозяйственных связей, разграничения полномочий и децентрализации системы управления; в системе учета - выделение управленческого учета, который имеет важное значение в рыночной экономике. Необходимыми условиями эффективной системы сегментарного учета и отчетности, а, следовательно, и управленческого контроля, является правильное выделение центров ответственности предприятия и формирование соответствующей им децентрализованной структуры управления.
Таким образом, повышение устойчивости строительных предприятий может быть достигнуто за счёт реализации программ активной адаптации, которые охватывают все необходимые мероприятия, содержат планы финансовой санации, ликвидности убыточных производств, создания гибкой производственной структуры, реорганизации систем снабжения и реализации продукции, эффективного использования кадрового потенциала.
Для определения динамики изменения показателя устойчивости строительного предприятия предлагается следующая методика его оценки.
Исходной предпосылкой к выбору критериев оценки устойчивости строительного предприятия является установление ключевых аспектов его деятельности. Определение видов деятельности в значительной мере зависит от размеров и положения предприятия на рынке. Прежде, чем приступить к установлению ключевых аспектов деятельности, необходимо определить миссию предприятия, т.е. представление предприятия о своем будущем.
Миссия - главная цель предприятия, ради которой оно было учреждено и которой подчинена его деятельность. Иными словами, это - смысл существования предприятия как способ удовлетворения определенной потребности общества, которую предприятие может обеспечить, выбор ниши и сегмента рынка.
Миссия предприятия включает как внутренние, так и внешние ориентиры его деятельности, выражая суть того успеха, которого должна добиться организация. Правильно сформулированная миссия служит основой выбора целей и стратегий.
Цели предприятия определяют результат деятельности и пути его достижения с помощью определенных средств. В отличие от миссии они выражают отдельные конкретные направления деятельности предприятия.
Для достижения намеченных целей разрабатывается стратегия, в которой отражается совокупность действий, позволяющих устоять предприятию в конкурентной борьбе и достичь намеченных целей. Под стратегией понимается обобщенная модель действий, необходимых для достижения поставленных целей путем координации и распределения ресурсов предприятия. По существу стратегия - это выбор правил для принятия решений, которыми организация руководствуется в своей деятельности, обеспечивая общее направление достижения устойчивости.
Рассматривая функционирование предприятия с позиции его устойчивости, можно выделить четыре ключевых аспекта деятельности: финансовая деятельность, отношения с потребителями, организация внутренних бизнес-процессов, рост и развитие. Каждый из этих аспектов является, с одной стороны, сферой влияния самого предприятия, а, с другой - сферой влияния внешней среды. Поэтому необходимо рассматривать взаимодействие и взаимовлияние этих сфер при определении для каждой из них параметров, при которых производственно-финансовая деятельность предприятия будет иметь максимальную устойчивость. По каждому ключевому аспекту деятельности предприятия необходимо определить конкретные стратегические цели и выявить наиболее существенные с точки зрения миссии факторы, способствующие достижению поставленных целей.
Для определения влияния факторов на достижение поставленных целей по каждому фактору разрабатывается система сбалансированных показателей, и определяются их значения, при которых производственно-финансовая деятельность предприятия будет иметь максимальную устойчивость. Для выявления интегрального показателя устойчивости предприятия необходимо проранжировать факторы, установить причинно-следственные связи между факторами и характеризующими их показателями. Установление факторов и характеризующих их показателей является базой для определения показателей устойчивости.
Таким образом, под устойчивостью предприятия следует понимать наличие инновационного потенциала устойчивого развития и его эффективное использование для нейтрализации внешних воздействий и факторов дестабилизации. Такое определение устойчивости предприятия позволяет оценить ее количественно, что, в свою очередь, дает возможность управлять ее уровнем.
Оценку устойчивости, по нашему мнению, следует проводить по группам показателей, относящихся к определенному фактору и характеризующих ключевые аспекты деятельности предприятия. При этом анализируемые показатели должны соответствовать следующим требованиям: экономическая обоснованность и объективность, возможность формализации численного расчета, конкретность и однозначность толкования получаемых результатов, согласованное изменение показателей взаимосвязанных групп во времени. При соблюдении данных требований возможен свод единичных показателей устойчивости предприятия в интегральный, например, по принципу средневзвешенных сумм критериев.
Реализовать указанный принцип предлагается следующим образом.
1. Исходные данные по строительному предприятию представляются в виде набора векторов Аi:
Ai = (ai1.....aiN),
где i - номер группы показателей, относящихся к определенному фактору, влияющему на устойчивость;
Ni - число анализируемых показателей в i - й группе.
2. За нормативное значение показателей Вi, целесообразно принять наилучшее значение для совокупности предприятий отрасли в динамике за определенный промежуток времени (Т лет). Число Т определяется динамичностью макроэкономической среды для предприятий строительной отрасли и может составлять 3-5 лет. Нормативные значения носят, как правило, постоянный характер или изменяются крайне редко.
3. Стандартизация показателей в группах может быть осуществлена по формулам:
 ij
= aij / bij, (3.1)
ij
= b ij / aij, i = 1,...., I; j = 1,...., N1 (3.2)
Коэффициент
ij
определяет
степень достижения
анализируемым
предприятием
наилучшего
значения j-го
показателя
в i-ой группе
для совокупности
предприятий
строительной
отрасли. Формула
(3.1) применяется
для показателей,
рост которых
сопровождается
улучшением
интегрального
показателя
устойчивости,
а формула (3.2) - в
противном
случае.
4. Интегральный показатель устойчивости строительного предприятия определяется по формуле:
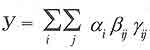 (3.3)
где
У - устойчивость
предприятия;
 i
- коэффициент
относительной
важности i-ой
группы показателей
(i = 1,..., I),
 i
= 1;
ij - коэффициент
относительной
важности j-го
показателя
в i-ой группе
(j = 1,...., N, где Ni - число
показателей
в i-ой группе),
 ij
= 1;
ij
- коэффициент
соотношения
значения j-го
показателя
i-ой группы
предприятия
с аналогичным
показателем
передовых
предприятий
отрасли, определяемый
по формулам
(1) или (2).
Значения
коэффициентов
относительной
важности
i
и
ij
определяются
экспертным
путем по усредненным
оценкам значений,
получаемых
от групп экспертов.
На основании проведенных исследований были выявлены группы показателей, характеризующих финансовую деятельность, отношения с потребителями, организацию бизнес-процессов, рост и развитие предприятия, и показатели, дающие возможность определить состояние строительного предприятия в определенный момент и его изменения. Путем обработки мнений экспертов были получены количественные характеристики коэффициентов относительной важности групп показателей и каждого показателя, входящего в состав группы. С учетом полученных значений коэффициентов формула интегрального показателя устойчивости (3.3) принимает следующий вид:
У = 0,18 (0,61
11
+ 0,39
12)
+ 0,11 (0,7321
+ 0,2722)
+ 0,48 (0,5831
+ 0,4233)
+ 0,23 (0,7241
+ 0,2842),
где 0,18; 0,11; 0,48; 0,23 - коэффициенты относительной важности групп показателей;
0,61; 0,39; 0,73; 0,27; 0,58; 0,42; 0,72; 0,28 - коэффициенты относительной важности показателей;
11 - соотношение издержек производства и объема строительно-монтажных работ;
12 - коэффициент реализации продукции;
21 - доля рынка;
22 - удовлетворенность потребителей;
31 - результативность бизнес-процессов;
32 - эффективность бизнес-процессов;
41 - рентабельность инвестиций в развитие производства;
42
- удовлетворенность
персонала.
Для интерпретации интегрального показателя устойчивости предприятия предлагается следующая градация (см. таблицу 3.5):
Таблица 3.5 - Зоны устойчивости строительного предприятия в зависимости от интегрального показателя устойчивости
| Значение показателя устойчивости | Интерпретация показателя устойчивости |
| 0,9 < У < 1 | Зона высокой устойчивости |
| 0,6 < У < 0,9 | Зона нормальной устойчивости |
| 0,35 < У < 0,6 | Зона неустойчивого экономического положения |
| У < 0,35 | Зона кризисного экономического положения |
Приведенная градация разработана на основе методики, изложенной в работе Стояновой Е. С. Как показывает практика, предложенные границы зон устойчивости являются достаточно стабильными. В этой связи важное значение имеет постоянный мониторинг интегрального показателя устойчивости, что позволяет сформулировать обоснованные выводы о траектории изменения рыночной позиции предприятия и об ослаблении или, наоборот, росте устойчивости. Блок-схема алгоритма определения интегрального показателя устойчивости приведена на рис. 3.2.
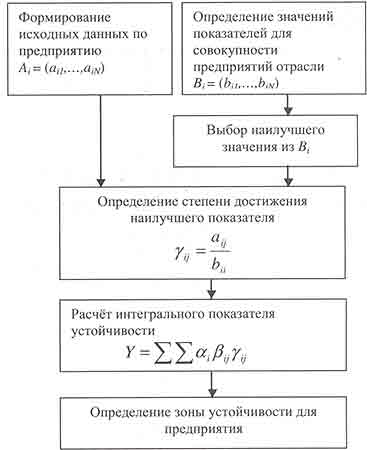
Рис. 3.2 – Определение интегрального показателя устойчивости
Введение интегрального показателя оценки устойчивости строительного предприятия подразумевает анализ всех процессов, влияющих на улучшение показателя устойчивости, а также анализ совокупности всех альтернативных вариантов мероприятий, внедрение которых в производственно-хозяйственные процессы также улучшает этот показатель.
При этом управление интегральным показателем устойчивости должно осуществляться с позиции улучшения одной из важнейших характеристик предприятия - эффективности его деятельности, т.е. соотношения затрат и результатов:
Э = Р - 3 --> max, (3.4)
где Э - эффективность деятельности предприятия;
Р - стоимостная оценка результатов производственно-хозяйственной деятельности за определенный период;
3 - затраты на производственно-хозяйственную деятельность предприятия за тот же период.
Возможность устойчивого развития предприятия определяется тем, в какой мере ему удается соответствовать требования, предъявляемым к финансовой, производственной, природной и социальной средам. Успех функционирования строительного предприятия в финансовой среде определяется его финансовой устойчивостью. Воздействие на предприятие производственной среды проявляется в двух аспектах: создание продукции, пользующейся спросом у потребителей, и создание персоналу условий для производительного и безопасного труда. Так как предприятие функционирует в конкретной среде, оно должно управлять своим воздействием на нее. И, наконец, социальная среда предъявляет к предприятию свои требования с позиций соблюдения трудового законодательства, реализации социальных гарантий, общественной активности и этики ведения бизнеса.
Заключение
Переход России к рыночным отношениям и структурная перестройка экономики привели к коренным изменениям в строительной отрасли, превратив ее в инвестиционно-строительный комплекс. В этих условиях он становится многокритериальной и многопараметрической сложной системой и характеризуется такими свойствами, как неоднородность, неопределенность функционирования под воздействием факторов внешней среды, финансово-экономическая уязвимость, эмерджентность.
При планово-административной и нормативной экономике для анализа производственно-хозяйственной деятельности строительных предприятий (или сравнительного анализа) и оценки эффективности использовались около пятидесяти показателей и удельных коэффициентов, которые можно разделить на дифференцированные, интегральные (обобщающие), сравнительные и относительные.
В настоящее время инвестиционно-строительный комплекс