Оценка финансового состояния коммерческого банка
Помимо этого, в разрезе активов, приносящих доход, наблюдается повышение доли просроченной задолженности: так за анализируемый период сумма просроченных кредитов составила 11,9 % (на 1.07.96 года - 9,5) от общей суммы активов, приносящих доход (или возросла на 2899 млн. р.) Кроме того, часть кредитов, как отмечалось ранее, пролонгируются, это говорит о том, что велика вероятность вынесения их на просрочку.
Соответственно, наблюдается рост активов, не приносящих доход, - на 42279 млн. р. (темп роста - 164,9 %).
Рост обусловлен, преимущественно, ростом:
- корсчета в ЦБ - на 77,2 % (6864,8 млн. р.)
- корсчета в других банках - в 9,35 раза (30545,6 млн. р.)
- резервного счета в ЦБ РФ - на 24,66 % (3747,2 млн. р.)
- денежных средств в кассе банка - на 10 % (352 млн. р.)
- некоторым ростом по статье основных средств - на 9 % (2252,4 млн. р.).
С одной стороны, данные тенденции свидетельствуют о повышении ликвидности, что подтверждается расчетами по Инструкции № 1, с другой - о снижении базы работающих (доходных) активов. В результате чего Условный банк имеет избыточный уровень ликвидности и недополучение доходов.
Вместе с тем, учитывая “подвижность” перечисленных статей, можно сделать вывод, что в целях выполнения обязательных экономических нормативов, баланс банка “подчищается” ближе к отчетной дате.
Положительным можно считать снижение иммобилизации ресурсов на 15,46 %, или на 1482,9 млн. р., что обусловлено безубыточностью работы банка по состоянию на 1.01.97 года; 1.07.96 года на статью убытков приходилось 35 % иммобилизованных ресурсов, что составляло 3355,6 млн. р. Вместе с тем за рассматриваемый период наблюдается возрастание отвлечений от прибыли - темп роста 130,2 % (на 1591,5 млн. р.), хотя это является неизбежным в силу банковской специфики (это накопительный счет, который обнуляется раз в год) и статьи прочей иммобилизации - на 281,2 млн. р.
Выводы:
Результаты проведенного анализа активных операций свидетельствуют о необходимости реструктуризации баланса . Для этого целесообразно:
Увеличить долю активов, приносящих доход, за счет:
увеличения объёма кредитования;
увеличения объёма операций с ценными бумагами;
расширения перечня банковских услуг, например, факторинговых операций;
расширение практики депозитных операций в ГУ ЦБ.
Определять ежемесячный лимит выдачи кредитов частным лицам по низкой ставке (в увязке с доходностью активных операций и стоимостью привлечения).
Снизить процентные и кредитные риски путём их увязки с доходностью банка, ставкой рефинансирования.
2.3.3 Анализ структуры доходов и расходов
За 1996 год (по состоянию на 1.01.97 года), банком получен доход 105153 млн. рублей (см. приложение № 18), в том числе процентные доходы составляют 97,1 %; соответственно прочие доходы - 2,9 %. Почти 63 % доходов было получено за III и IV кварталах.
Основная сумма доходов была заработана банком в результате кредитования юридических и физических лиц. Удельный вес средств, полученных в уплату за предоставленные ссуды:
предприятиям, составляет 92,2 % от суммы процентных доходов и 91,1 % от общей суммы доходов;
частным лицам - 3,8 % и3,1 % соответственно.
Расходы банка на 1.01.97 года составили 93779 млн. рублей, что больше в 2,2 раза чем на 1.07.96 года (42553,2), из них процентные расходы составляют 59,89 % (см. приложение № 19). Наибольший удельный вес в процентных расходах приходится на уплаченные проценты по вкладам граждан - 72,7 %. При этом доля денежных средств граждан составила 26,4 %. Несоответствие между расходами на выплату процентов по вкладам и их долей в привлечённых ресурсах свидетельствует об их высокой стоимости. Средняя процентная ставка по фактически уплаченным процентам сложилась в размере 86 % годовых, в том числе в IV квартале - 119 %, в декабре - 145 % годовых (отношение суммы средств по данной статье и процентных расходов по этой статье).
Операции с ценными бумагами увеличили расходы банка на 15234 млн. рублей. Наиболее активно проводились эти операции во II квартале, что привело к значительным выплатам по ним в этом периоде - 5940,3 млн. рублей (38 % от общих выплат по этой статье за год).
2.3.4 Анализ прибыльности
Динамика доходов и расходов в 1996 году представлена в таблице
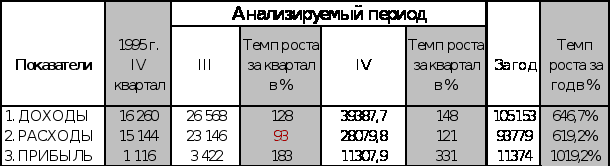
Из таблицы видно, что в 1996 году превышение доходов над расходами составило 11374 млн. рублей, в том числе, в IV квартале - 11307 млн. рублей. То есть совокупная прибыль, полученная за 1996 год на 99,4 % состоит из прибыли IV квартала. Темпы роста доходов опережали темпы роста расходов банка (646,7 и 619,2). При этом разрыв между ними составляет 27,5 % за год и 27 % в IV квартале. Это привело к увеличению прибыли банка - в 10 раз за 1996 год, в том числе в IV квартале - в 3,3 раза.
Показатели прибыльности
Показатели прибыльности работы банка представлены в таблице
Коэффициенты |
I квартал |
II квартал |
III квартал |
IV квартал |
Год |
| К1=П/К (прибыльность капитала, показывает работу банка с точки зрения пайщиков) | 5,4% |
-58,3% |
33,6% |
34% |
55,8% |
| К2=П/А (прибыльность активов) | 0,7% |
-2,6% |
1,5% |
5,7% |
7,0% |
| К3=А/К (достаточность капитала, “LEVERIGE”) | 8 р. |
22,8 р. |
21,7р. |
6р. |
10,3р. |
| К4=Д/А (эффективность размещения, возможность создавать доход) | 15,8% |
12,8% |
12,0% |
19,9% |
65,2% |
| К5=П/Д=(Д-Р-Н)/Д (способность банка контролировать свои расходы) | 4,3% |
-12,8% |
12,9% |
22,2% |
8,3% |
Расчеты произведены по формулам, на основании данных, представленных в приложениях.
Наиболее высокие показатели прибыльности наблюдались в IV квартале; в среднем в 2 раза выше, чем в III квартале. Так, прибыльность капитала в IV квартале составила 34,0 % (против 5,4 % в I квартале и 33,6 % в III квартале). Несмотря на высокую способность активов создавать доход (К4) 19,9 % в IV квартале и 65,2 % за год, прибыльность активов (К2) остаётся на относительно низком уровне - 5,7 % и 7,0 % соответственно, хотя и несколько выше, чем в предшествующем периоде. Средняя доходность всех активов (К4) является достаточно высокой и характеризуется определенной стабильностью на протяжении года несмотря на снижение ставки рефинансирования. Кроме того, средние процентные ставки по размещению ресурсов, имея тенденцию к снижению, меняются в незначительном диапазоне.
Обобщающие показатели доходности
Известно, что численность работников банка изменялась следующим образом:
1 квартал 612
2 квартал 660
3 квартал 720
4 квартал 804
среднесписочная за год 876
Тогда можно привести следующий расчет:
|
Показатели |
Формула |
Ед. изм. |
I кварт. |
II кварт. |
III кварт. |
IV кварт. |
Год |
| Средняя величина дохода на 1-го работника | Д/Чр |
млн.р. изм. % |
18412/612 = 30 95,5 |
20786/660 = 31 104,7 |
26568/720 = 37 117,2 |
39988/804 = 49 132.4 |
105153/873 = 120 - |
| Средняя величина расхода на 1-го работника | Р/Чр |
млн.р. изм. % |
17625/612 = 29 98,2 |
24928/660 = 38 131,1 |
23146/720 = 32 85,1 |
28080/804 = 34,9 109.1 |
93779/873 = 107 - |
| Эффективность работы банка в целом | П/Чр |
млн.р. |
787/612= 1,3 |
-4142/660= -6,3 |
3422/720= 4,8 |
11308/804= 14,1 |
11374/873= 13,0 |
| Прибыльность капитала | П/К |
% |
787/14508= 5,4 |
-4142/7001= -59,2 |
3422/10176= 33,6 |
11308/33360= 34 |
11374/37979= 30 |
| Соотношение прибыли и расходов банка | П/Р |
% |
787/117625= 4,5 |
-4142/24928= -16,7 |
3422/23146= 14,8 |
11308/28080= 40,3 |
11374/93779= 12,1 |
Из приведённых в таблице данных видно, что средний доход в расчете на 1 человека постоянно растет (с 30 в первом квартале, до 49 млн. рублей - в четвёртом) и составляет в среднем 36,8 млн. рублей. Наибольший размер дохода был создан в IV квартале - 49 млн. рублей. В то же время расходы в расчете на 1 работника банка сокращаются: с 38 млн. рублей до 32 млн. рубле, что и обуславливает повышение эффективности работы банка: с 1,2 % до 14,1 %, и прибыльности капитала: с 5,4 % до 34,0 %.
Данные расчетов свидетельствуют о том, что несмотря на проблемы, с которыми банк столкнулся во II квартале, финансовый год удалось закончить с прибылью, добившись тем самым выравнивания годовых показателей доходности и прибыльности.
Тем не менее, проведённый анализ свидетельствует о нестабильности положения банка. Это подтверждает анализ структуры баланса (пропорция между активами, приносящими доход, и неработающими активами имеет тенденцию в сторону увеличения последних); увеличивается доля просроченной задолженности; большое количество кредитных договоров постоянно пролонгируется, что говорит о заложенном кредитном риске: по предписаниям ЦБ такие кредиты, скорее всего, придётся вынести на просроченную задолженность; нет контроля за поступлением процентов по кредитным договорам: об этом свидетельствует резкое возрастание доходности в IV квартале, в то время как в течении года были убыточные кварталы; слабая диверсификация: более 90 % процентов доходов составляют доходы от кредитования предприятий и организаций.
Руководством банка, по результатам проведённого анализа, должны быть приняты меры к повышению управляемости банка (снижению стихийности в работе). Полученные результаты отчасти могут быть объяснены проблемами роста.
Проведённый анализ нельзя считать полным - это всего лишь попытка проанализировать финансовое состояние банка в трёх ракурсах: по методикам ЦБ, рейтинговая оценка, внутренний анализ. Не смотря на различные подходы к анализу текущего финансового состояния: Инструкция № 1, рейтинговая оценка, внутренний анализ, практически не уделено внимания анализу качества менеджмента, так как в российской банковской практике не наработан необходимый методологический аппарат. Теория и практика анализа финансового состояния коммерческого банка в России не универсальна, нет единого подхода к расчету и работе с однотипными характеристиками: в Инструкции № 1 и рейтинговой оценке надёжности банка используются некоторые однотипные характеристики финансового состояния банка (капитал, активы рисковые, обязательства до востребования и т.п.), значения которых не совпадают, и, соответственно, не совпадают значения коэффициентов, рассчитанных на основе данных величин, как следствие - различна оценка надёжности того или иного коммерческого банка. При “подключении” международных стандартов учета, расчетные показатели существенно ухудшаются, что лишний раз свидетельствует о несовершенстве действующей в настоящее время системы учета.
В третьей главе настоящей работы автор попытается привести расчет финансового состояния Условного коммерческого банка с использованием зарубежного (американского) опыта.