Теория процентов
Критическое предположение относительно использования показателя полной доходности (IPR) в качестве измерителя дохода состоит в способности инвестора получить норму доходности, равную вычисленной ставке полной доходности, на все реинвестируемые доходы за весь период владения активом. Эта концепция может быть лучше всего проиллюстрирована на простом примере.
Предположим, вы купили 1000-долларовую облигацию Казначейства США, по которой выплачивается 8% годовых (80 долл.) в течение 20-летнего срока действия. Каждый год вы получаете 80 долл. и в срок погашения — основную сумму долга 1000 долл. Не происходит ни потери капитала, ни уклонения от обязательств; все платежи осуществляются своевременно. Но если вы не сможете реинвестировать 80-долларовую годовую сумму процентов, то к концу срока получите только 5%-й доход на эти инвестиции, а не 8%-й [12. с. 210-220].
На рисунке 1 показаны элементы дохода от этих инвестиций, которые могут быть использованы, чтобы продемонстрировать такую ситуацию. Если вы совсем не реинвестируете процентный доход в 80 долл. в год, то, в конце концов, будете иметь только 5% доходности и получите через 20 лет 2600 долл.: 1000 долл. основной суммы плюс 1600 долл. процентного дохода (т.е. 80 долл. в год х 20 лет). Доходность однократного вложения денежных средств в 1000 долл. сегодня, которые будут стоить 2600 долл. через 20 лет, составит 5%.
Чтобы передвинуться на этом графике на линию, соответствующую 8%, необходимо получать 8% на ежегодные поступления текущих процентов (которые должны реинвестироваться и приносить по 8% ежегодно. Если это удастся, то вы получите к концу 20-летия 4661 долл.: 1000 долл. основной суммы плюс 3661 долл. будущей стоимости 80-долларового аннуитетного потока в течение 20 лет (т.е. 80 долл. в год х 45,762, где последняя цифра — фактор наращения при ставке 8% и периоде 20 лет из табл. 4) [10. с. 114-123].
Доходность однократного вложения денежных средств в 1000 долл. сейчас, которые будут иметь стоимость 4661 долл. через 20 лет, составляет 8%. При получении процента на текущий процентный доход будущая стоимость инвестиций будет на 2061 долл. выше (т.е. 4661 долл. - 2600 долл.), чем она была бы без реинвестирования процентных поступлений.
Из этого примера должно быть ясно, что поскольку инвестор принял решение об инвестициях в облигации со ставкой 8%, то 8% — это ставка доходности, которую ему нужно достичь при реинвестировании текущих процентов с облигации. Ставка доходности, с которой вы начали, действительно представляет собой требуемую или минимальную ставку реинвестирования [12. с. 210-220].
Добиваясь возрастания текущего дохода по этой ставке, инвестор получит такую доходность, с которой он начал инвестиции; если это не удастся, то доходность соответственно уменьшится.
Хотя в качестве примера здесь использовались облигации, тот же принцип относится к любому другому инструменту инвестирования. Он так же подходит для обыкновенных акций, взаимных фондов или Т-векселей, как и для долгосрочных облигаций. Понятие получения процента на процент известно на фондовом рынке как полностью наращенная, или капитализируемая, ставка доходности. Это важное понятие, поскольку вы не можете начать извлекать весь потенциал доходов из инвестиций, пока не начнете получать полностью капитализируемый доход.
Любой инвестор постоянно сталкивается с такими понятиями, как текущий периодический доход на инвестиции, реинвестирование этого дохода и начисление процента на процент. Причем начисление процента на процент — это наиболее важный элемент дохода для инвестиционных программ, имеющих большую сумму текущего дохода [6. с. 65-78].
| Долл. | 4661 долл. | |||||
|
4000 |
|
Процент на процент 2061 долл. 2600 долл. |
||||
|
3000 |
||||||
2000 |
|
Процентный доход 1600 долл. 1000 долл. |
||||
|
1000 |
Окупаемость номинала 1000 долл. | |||||
| 0 | 5 | 10 | 15 | 20 | 25 | |
Рис. 1. Получение процента на процент
Дело в том, что в противоположность приросту капитала текущий доход должен реинвестироваться самим индивидуальным инвестором. (В случае прироста капитала инвестиционный инструмент автоматически осуществляет реинвестирование.)
Отсюда следует, что для инвестиционных программ, направленных на ценные бумаги с ориентацией на текущий доход, принцип «процент на процент» и продолжающееся реинвестирование дохода играют важную роль в определении успешности инвестирования [6. с. 65-78].
Заключение
Стоимость денег во времени — это принцип, согласно которому до тех пор, пока существуют альтернативные возможности получения дохода, стоимость денег зависит от того момента времени, когда ожидается их получение. Любой объект инвестирования не гарантирует дохода. Например, 1000 долл., помещенная на сберегательный счет в крупном банке, может рассматриваться как надежный доход, в то время как 1000 долл., предоставленная в долг, в меньшей степени отвечает этим требованиям. Размер ожидаемого дохода является одним из важных факторов при выборе подходящего вложения капитала. Доход от инвестирования может быть получен более чем из одного источника. Наиболее распространенным источником являются регулярные платежи, такие, как проценты или дивиденды. Другим источником дохода является возрастание стоимости — возможность продать инвестиционный инструмент дороже, чем цена его приобретения. Проценты — основной доход лиц, делающих сбережения. Сберегательный счет, открытый в финансовом институте, — одна из основных форм инвестирования. Лицо, делающее сбережения, получает проценты в обмен на размещение на счете свободных средств. Получаемый доход — это, несомненно, текущий доход; но лицо, делающее сбережения, не получит прироста капитала, не понесет убытков, поскольку стоимость инвестиций (первоначальный вклад) изменяется только на величину полученных процентов. Для делающего сбережения лица проценты, полученные в течение данного периода, являются текущим доходом за этот период. Другими словами, совокупный доход проистекает из текущего дохода, полученного в виде процентов.
Текущий доход, который получают периодически, может принимать форму процентов на облигации, дивидендов по акциям, ренты с недвижимости и т.д. Чтобы рассматриваться в качестве дохода, поступления должны приходить в форме наличных денег или быть легко переводимы в них. Сложные проценты — это проценты, начисляемые не только на первоначальную сумму вклада, но также и на всю сумму процентов, накопленную за определенный период. Сложные проценты выплачиваются не только на первоначальную сумму вклада, но также на некоторую сумму процентов, накопленную от одного периода до другого. Этот метод часто используется сберегательными организациями. Непрерывное начисление процентов — это метод вычисления процентов, при котором проценты реинвестируются за самые короткие из возможных промежутки времени; приводит к получению максимальной нормы доходности при данной объявленной ставке процента. Джон Мейнард Кейнс называл это магией. Говорят, что один из Ротшильдов провозгласил это восьмым чудом света. Сегодня люди продолжают превозносить их чудодейственность. И все же понимание сложных процентов может помочь людям вычислить доход от сбережений и инвестиций так же, как и цену займа. Эти вычисления применимы почти к любому финансовому решению — от реинвестирования дивидендов до покупки облигации с нулевым купоном для индивидуального пенсионного счета. Проценты, начисленные по истечении определенного периода, например года, добавляются к основной сумме и включаются в ту сумму, на которую в следующий период будут начисляться проценты. Когда проценты выплачиваются ежегодно, вычисления по методу сложных и простых процентов приведут к одинаковому результату; в этом случае объявленная ставка процента и действительная ставка будут равны. Следует обратить внимание, что в процессе вычисления сложных процентов используется и метод простых процентов, т.е. проценты рассчитываются только на фактическую сумму за фактический период, в течение которого она находилась на депозите. Чем чаще начисляется процент, тем выше действительная ставка. Из-за того влияния, которое оказывает на доход разница в продолжительности периодов начисления процентов, инвестору следовало бы оценивать действительную ставку процента, связанную с различными альтернативами, до того, как сделать выбор.
Расчетная часть
Задача 4
Рассматривается возможность приобретения еврооблигаций МФ РФ на 09.04.03. Имеются следующие данные. Дата выпуска – 26.06.1997 г. Дата погашения – 26.06.2007 г. Купонная ставка – 10% (k = 0,1). Число выплат – 2 раза в год (m=2). Средняя курсовая цена – 99,7 (К=99,7). Требуемая норма доходности (рыночная ставка) – 12% годовых (r=0,12). Определить дюрацию этого обязательства. Как изменится цена облигации, если рыночная ставка: а) возрастет на 1,5%; б) упадет на 0,5%.
Решение:
1. Принимаем, что цена погашения равна номиналу F = N; принимаем номинал облигации за 1 (N = 1), срок облигации n = 10 лет, всего выплат: n*m = 2*10 = 20; число оставшихся выплат – 9.
2. Определим дюрацию еврооблигации:
D =
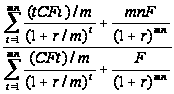 =
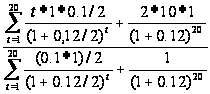 = 6,6966
3. Определим рыночную стоимость облигации:
PV =
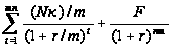 =
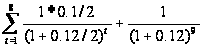 = 0,6711 или 67,11%;
4. Если рыночная ставка возрастет на 1,5%, т.е. станет равной 13,5% или r1=0,135; то рыночная цена:
PV =
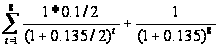 = 0,6349 или 63,49%;
4. Если рыночная ставка упадет на 0,5%, т.е. станет равной 11,5% или r2=0,115; то рыночная цена:
PV =
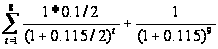 = 0,6890 или 68,9%;
Задача 8
Акции предприятия «Н» продаются по 45,00 (Р0). Ожидаемый дивиденд равен 3,00 (D). Инвестор считает, что стоимость акции в следующем году вырастет на 11,11%. Определить ожидаемую доходность инвестиции. Как изменится доходность при прочих неизменных условиях, если инвестор намеревается продать акцию через 2 года, а ее стоимость снизится на 15 % от предыдущего уровня.
Решение:
1. В случае однопериодной инвестиции стоимость акции:
Р0
=
 +
 ;
где Р1 – стоимость акции в следующем году;
Р1 = (1+0,1111)*Р0 = 1,1111*45 = 50,0
Из формулы Р0 получаем формулу для расчета ожидаемой доходности инвестиции в следующем году:
Y =
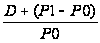 =
 = 0,178 или 17,8%
2. Если стоимость акции к концу 2 года снизится на 15%, то она будет равна:
Р2 = (1 – 0,15)*Р1 = 0,85*50 = 42,5
3. Для инвестиции сроком n=2 года ожидаемая доходность Y может быть найдена из уравнения реальной стоимости акции:
Р =
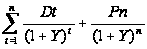 =
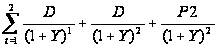 или
Р =
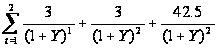 = 45
решим уравнение:
45(1 + Y) - 3(1 +Y) – 3 – 42,5 = 0
отсюда получаем квадратное уравнение:
45Y
+ 87Y – 3,5 = 0;
решению задачи удовлетворяет один корень:
Y = 0,0394 или 3,94%
Задача 15
Имеются следующие данные о значении фондового индекса и стоимости акции А (в расчетной таблице значения столбцов 1 - 3). Определить бета-коэффициент акции, построить график линии SML для акции А.
Решение:
1. Определим доходность индекса в различных периодах по формуле:
R(I)t = 100%*(It+1 – It)It и занесем полученные результаты в таблицу (столб. 4).
2. Определим доходность акций в различных периодах по формуле:
R(А)t = 100%*(Аt+1 – Аt)Аt и занесем полученные результаты в таблицу (ст. 5).
3. Произведем
расчет промежуточных
значений R(I)t
и R(I)t*R(A)t (ст.6,7);
| T | I | A | R(I)t,% | R(At),% |
R(I)t |
R(I)t*R(A)t | -1.0809 + 1.1929*R(I)t |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| 0 | 645,5 | 41,63 | 0 | 0 | 0 | 0 | 0 |
| 1 | 654,17 | 38,88 | 1,34314 | -6,6058 | 1,80404 | -8,8726 | 0,52133749 |
| 2 | 669,12 | 41,63 | 2,28534 | 7,07305 | 5,22277 | 16,1643 | 1,645280504 |
| 3 | 670,63 | 40 | 0,22567 | -3,9154 | 0,05093 | -0,8836 | -0,81169881 |
| 4 | 639,95 | 35,75 | -4,5748 | -10,625 | 20,9288 | 48,6073 | -6,538182257 |
| 5 | 651,99 | 39,75 | 1,8814 | 11,1888 | 3,53965 | 21,0506 | 1,163418462 |
| 6 | 687,31 | 42 | 5,41726 | 5,66038 | 29,3467 | 30,6637 | 5,381350648 |
| 7 | 705,27 | 41,88 | 2,61309 | -0,2857 | 6,82822 | -0,7466 | 2,036250049 |
| 8 | 757,02 | 44,63 | 7,33762 | 6,56638 | 53,8406 | 48,1816 | 7,672141388 |
| 9 | 740,74 | 40,5 | -2,1505 | -9,2539 | 4,62481 | 19,9008 | -3,646276344 |
| 10 | 786,16 | 42,75 | 6,13171 | 5,55556 | 37,5978 | 34,065 | 6,233612245 |
| 11 | 790,82 | 42,63 | 0,59275 | -0,2807 | 0,35136 | -0,1664 | -0,373802971 |
| 12 | 757,12 | 43,5 | -4,2614 | 2,04082 | 18,1595 | -8,6967 | -6,164323535 |
|
|
9155,8 |
535,53 |
16,8412 |
7,11845 |
182,295 |
199,267 |
7,119106868 |

4. Определим
 коэффициент
акции по формуле:
А
=
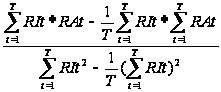 =
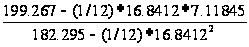 = 1,1929
5. Определим LА, представляющую собой нерыночную составляющую доходности актива А:
LА
=
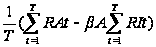 =
 (7,11845
– 1,1929*16,8412) = -1,0809;
6. Подставим найденное значение LА в модель CAPM:
R(A)t
= LА
+
АR(I)t
= -1.0809 + 1.1929*R(I)t;
занесем данные в таблицу (ст. 8) и построим график характерной линии SML ценной бумаги:
|
|
|
| 0 | R(I)t |
 R(A)t
Задача 17
Текущая цена акции В составляет S=65,00. Стоимость трехмесячного опциона «колл» с ценой исполнения Х=60,00 равна сфакт=6,20. Стандартное отклонение по акции В равно s=0,18. Безрисковая ставка составляет 10% (r=0,1). Определить справедливую стоимость опциона. Выгодно ли осуществить покупку опциона.
Решение:
1. Справедливую цену опциона определим по модели Биэка-Шоунза:
С = SN(d1)
– Х*е N(d2),
где t – время до даты истечения в долях года;
d1
=
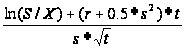 = (ln(65/60)+(0.1+0.5*0.18)*0.25)/0.18*
 ;
d1
= (0,077+0,02905)/0,09 = 1,2117; d2
= d1
- s = 1,2117 – 0,09 = 1,1217;
из таблицы нормального распределения получаем:
N(1,2117) = 0,8945; N(1,1217) = 0,8714;
С = 65*0,8945 – 60*2,718 *0,8714
= 4,5352;
Поскольку
справедливая
цена опциона
с=4,5352 сфакт=6,20
- покупка опциона
будет невыгодна.
Список используемой литературы
Бланк И.А. Инвестиционный менеджмент. – Киев.: МП «ИТЕМ», 1995. – 448 с.;
Бочаров В.В. Инвестиции: учеб. – СПб.: Питер, 2002. – 288 с.;
Вахрина П.И. Инвестиции. – М.: «Дашков и К», 2004. – 384 с.;
Гитман Л.Дж. Основы инвестирования/пер. с англ. – М.: Дело, 1999. – 1008 с.;
Зимин И.А. Реальные инвестиции: учеб. пособие. – М.: ТАНДЕМ, 2000. – 304 с.;
Игонина Л.Л. Инвестиции: учеб. пособие. – М.: Экономистъ, 2004. – 478 с.;
Инвестиционная политика: учеб. пособие. – М.:КНОРУС, 2005, - 320 с.;
Крейнина М.Н. Финансовый менеджмент: учеб. пособие. – М.: «Дело и Сервис», 2001. – 400 с.;
Курс экономики: учеб./под ред. Б.А. Райзенберга – М.: ИНФРА-М, 2001. – 716 с.;
Липсиц И.В. Экономический анализ реальных инвестиций: учеб. пособие. - М.: Экономистъ, 2004. – 347 с.;
Павлова Ю.Н. Финансовый менеджмент: Уч. – М.: ЮНИТИ-ДАНА, 2001, - 269 с.;
Шарп У. Инвестиции/ пер. с англ. – М.: ИНФРА-М, 1998. – 1028 с.;
1 Примечание. Все значения стоимостей в таблице округлены до ближайшего значения одной тысячной, так что вычисленные стоимости могут немного отличаться от табличных значений