Организация налогового учёта в организации
контрольное число, рассчитанное по специальному алгоритму, состоящее из одного знака.
В дополнение к ИНН в связи с постановкой на учет в разных налоговых органах по основаниям, предусмотренным НК РФ, для организаций применяется код причины постановки на учет (КПП), состоящий из последовательности цифр слева направо, представляющий девятизначный цифровой код. Код причины постановки на учет присваивается организации при постановке на учет:
по месту нахождения вновь созданного юридического лица (в том числе путем реорганизации) одновременно с присвоением ИНН;
при изменении места нахождения юридического лица в налоговом органе по новому месту нахождения на основании выписки из ЕГРЮЛ, поступивший из налогового органа по прежнему месту нахождения организации;
по месту нахождения обособленных подразделений на основании заявления о постановке на учет.
Постановка на учет в налоговом органе организаций и внесения сведений в ЕГРН осуществляется на основе сведений, внесенных в ЕГРЮЛ. Для постановки на учет в налоговом органе организации и внесения сведений в ЕГРН используется выписка из ЕГРЮЛ по форме № 5 к Правилам ведения ЕГРЮЛ.
Налоговый орган по месту нахождения юридического лица обязан осуществить его постановку на учет с присвоением ИНН и КПП, внести в ЕГРН не позднее пяти рабочих дней со дня представления документов для государственной регистрации и выдать (направить по почте с уведомлением о вручении) заявителю свидетельство о постановке на учет в налоговом органе одновременно со свидетельством о государственной регистрации юридического лица.
Копии документов, содержащиеся в регистрационном деле юридического лица (за исключением заявления и документа об оплате государственной пошлины) с сопроводительным письмом не позднее трех рабочих дней, следующих за днем внесения записи в ЕГРЮЛ, направляются в налоговый орган по месту нахождения организации заказным письмом с уведомлением и с приложением описи вложения или курьерской связью для формирования учетного дела налогоплательщика. При этом в регистрационное дело юридического лица подшиваются копия сопроводительного письма, которым направлен пакет документов юридического лица, и уведомление с отметкой отделения почтовой связи о дате вручения документов юридического лица налоговому органу по месту его нахождения.
В качестве документов, подтверждающих создание обособленного подразделения организации, могут быть представлены учредительные документы юридического лица с указанием в них сведений об обособленном подразделении, либо выписка из ЕГРЮЛ, либо положение об обособленном подразделении, либо распоряжение (приказ) о его создании. При отсутствии документов, подтверждающих создание обособленного подразделения, постановка на учет организации в налоговом органе осуществляется на основании заявления о постановке на учет и заверенной в установленном порядке копии свидетельства о постановке на учет организации в налоговом органе организации по месту ее нахождения. При наделении организацией обособленного подразделения по уплате налогов по месту нахождения представляется в налоговый орган документ, подтверждающий указанные полномочия. Налоговый орган обязан осуществить постановку организации на учет по месту нахождения обособленного подразделения в течение пяти дней со дня представления всех необходимых документов. Налоговый орган, осуществивший постановку на учет юридического лица, выдает ему свидетельство о постановке на учет по форме № 09-1 -2 или уведомление по форме № 09-1-3.
Налоговые органы, осуществившие постановку на учет организации по месту нахождения ее обособленного подразделения, месту принадлежащего ей недвижимого имущества, месту принадлежащих ей транспортных средств, а также по иным основаниям, предусмотренным НК РФ, обязаны сообщать по месту нахождения организации о постановке на учет и о присвоении соответствующего КПП в течение одного рабочего дня со дня постановки организации на учет в данном налоговом органе.
Регистрация организаций в качестве страхователей в территориальном органе Пенсионного фонда РФ: Регистрация организаций в качестве страхователей осуществляется в 30-дневный срок с момента государственной регистрации по месту их нахождения. Организации имеющие отдельный баланс, расчетный счет, начисляющие выплаты и иные вознаграждения в пользу физических лип, регистрируются в качестве страхователей по месту нахождения каждого подразделений, через которые эти организации выплачивают вознаграждения физическим лицам.
Регистрация организаций в качестве страхователей производится на основании Заявления о регистрации в территориальном органе Пенсионного фонда РФ страхователя-организации (см. ниже), а также представленных одновременно с ним заверенных в установленном порядке копий:
свидетельства о государственной регистрации; учредительных и иных документов, необходимых при государственной регистрации;
других документов, подтверждающих в соответствии с законодательством РФ создание организации;
свидетельства о постановке на учет в налоговом органе;
письма органа статистики о присвоении кодов и классификационных признаков.
При регистрации организации в качестве страхователя по месту нахождения обособленного подразделения к документам, перечисленным выше, дополнительно прилагаются заверенные в установленном порядке копии:
документов, подтверждающих создание обособленного подразделения (учредительных документов, в которые внесены дополнения о создании обособленного подразделения, положения об обособленном подразделении, распоряжения (приказа) о создании, доверенности, выданной организацией руководителю обособленного подразделения);
документов, подтверждающих исполнение обособленным подразделением обязанности организации по уплате страховых взносов по месту нахождения этого обособленного подразделения;
свидетельства о постановке на учет в налоговом органе по месту нахождения обособленного подразделения.
Заявление о регистрации страхователя-организации заполняется в соответствии с Порядком заполнения заявления о регистрации в территориальном органе Пенсионного фонда РФ страхователя-организации, изложенным ниже.
Сведения о страхователе-организации после ее регистрации вносятся в государственный банк данных по всем категориям страхователей. На каждого вновь зарегистрированного страхователя в территориальном органе ПФР заводится личное дело страхователя, в которое подшиваются документы, представленные организациями для их регистрации в качестве страхователей. Для учета страхователей, регистрирующихся в территориальном органе ПФР, ведется Журнал регистрации страхователей в территориальном органе ПФР.
При регистрации страхователю-организации вручается Извещение о регистрации в территориальном органе ПФР страхователя-организации, удостоверяющее регистрацию в качестве страхователя и содержащее необходимую информацию о регистрационном номере страхователя, о порядке и сроках уплаты взносов на обязательное пенсионное страхование и представлении в установленном порядке сведений о застрахованных лицах в территориальный орган ПФР. Организации при регистрации в территориальном органе ПФР в качестве страхователя по месту нахождения обособленного подразделения вручается Извещение о регистрации в территориальном органе ПФР страхователя-организации по месту нахождения обособленного подразделения в двух экземплярах, один из которых в 10-дневный срок подлежит представлению в территориальный орган ПФР по месту нахождения организации.
Порядок заполнения заявления о регистрации в территориальном органе ПФР страхователя-организации утвержден постановлением Правления ПФР от 19 марта 2003 г. № ЗЗп. В соответствии с установленным порядком заявление заполняется в одном экземпляре и представляется в территориальный орган ПФР по месту нахождения организации, при наличии обособленного подразделения — также по месту нахождения обособленного подразделения, одновременно с копиями заверенных в установленном порядке документов.
Сведения, указанные в Заявлении, должны соответствовать учредительным и иным документам, необходимым для регистрации. В адресной части заявления указываются наименование и код территориального органа ПФР, в который представляются заявление и другие документы, необходимые для регистрации. Полное и сокращенное наименование страхователя указываются в соответствии с учредительными документами страхователя.
Идентификационный номер налогоплательщика (далее — ИНН), код причины постановки на учет (далее — КПП), код налогового органа (ИМНС), в котором страхователь состоит на учете по месту своего нахождения, указываются в соответствии с документом, подтверждающим постановку организации на учет в налоговом органе. Юридический адрес включает почтовый индекс, наименование субъекта Российской Федерации, наименование района, наименование города (поселка и т.д.), наименование улицы (проспекта, переулка и т.д.), номер дома (владения), корпуса (строения), квартиры (офиса) и указывается в соответствии с учредительными документами организации или иным распорядительным документом о создании организации. Для общественных организаций и объединений приводится адрес, указанный в документе о представлении юридического адреса. В случае отсутствия у юридического лица приведенных выше адресов указывается адрес места нахождения органов организации, фактический адрес постоянно действующего исполнительного органа страхователя (администрации, дирекции, правления или иного подобного органа) указывается независимо оттого, совпадает ли он с юридическим адресом. Форма Заявления о регистрации в территориальном органе ПФР страхователя-организации утверждена постановлением Правления ПФР от 19 марта 2003 г. № ЗЗп. (Приложение 1)
§2.2. Альтернативные варианты организации налогового учета
Учитывая то, что налоговый учет является важным инструментом всей налоговой системы, анализ его принципов неотделим от правовых проблем общего состоянии налоговой системы. В связи с этим возникла необходимость углубленного исследования теоретических и практических аспектов организации и функционирования института налогового учета как составной части налогового менеджмента на производственном предприятии. Несмотря на то что проблемы организации налогового учета достаточно полно исследованы применительно к прежнему порядку налогообложения прибыли организаций, практика убедительно доказывает необходимость детального изучения их в свете ныне осуществляемой налоговой реформы.
Как уже говорилось выше, в соответствии с Налоговым кодексом РФ постановка налогового учета всецело находится в ведении налогоплательщика. Статья 313 НК РФ определяет понятие «налоговый учет» как систему обобщения информации для исчисления налоговой базы по налогу на прибыль на основе данных первичных документов. При этом основной причиной введения налогового учета признают наличие различий между правилами бухгалтерского учета и порядком формирования налоговой базы по налогу на прибыль. В соответствии с НК РФ определена также цель налогового учета — формирование полной и достоверной информации о порядке учета в целях налогообложения осуществляемых налогоплательщиком хозяйственных операций.
Одной из основных целей, стоящих перед должностными лицами, ответственными за организацию налогового учета, является точное определение категорий имущества, используемого при непосредственном производстве продукции, выполнении работ, оказании услуг, а также персонала, заработная плата которого подлежит включению в прямые расходы организации. Если при этом будет допущена ошибка, неминуем пересчет налоговой базы и задолженности перед бюджетом. Занижение базы может иметь место в том случае, когда расходы, которые должны относиться к прямым, будут включаться в состав косвенных и списываться на уменьшение налоговой базы вне зависимости от объемов реализации готовой продукции, выполненных работ или оказанных услуг и от объемов незавершенного производства.
Сумма прямых расходов, осуществленных в отчетном или налоговом периоде, также уменьшает доходы от реализации отчетного (налогового) периода, за исключением сумм прямых расходов, распределяемых на остатки незавершенного производства.
В настоящее время существует множество мнений по выбору формы ведения налогового учета, укрупненно их можно свести в несколько следующих направлений.
1. Система налогового учета, рекомендуемая Федеральная налоговая служба России (далее в тексте ФНС России), базируется на построении массива регистров промежуточных расчетов. Эти регистры предназначены для отражения и хранения информации о порядке проведения налогоплательщиком расчетов промежуточных показателей, необходимых для формирования налоговой базы в порядке, предусмотренном главой 25 НК РФ. При этом под промежуточными показателями понимаются показатели, для которых не предусмотрены соответствующие отдельные строки в декларации, т. е. их значения хоть и участвуют в формировании отчетных данных, но не в полном объеме через специальные расчеты или в составе обобщающего показателя. Постановка системы налогового учета — дело дорогостоящее и интеллектуально емкое. Не каждый бухгалтер обладает необходимой квалификацией, чтобы внедрить новую систему налогового учета. ФНС России разработала порядок ведения налогового учета для организаций, регистры налогового учета, которые доведены до налогоплательщиков. Это рекомендательные формы для предприятий, которые при желании смогут ими воспользоваться.
Использование подобной методики в настоящее время, на наш взгляд, представляется наиболее реальным. Она позволяет внесистемно, т. е. без создания параллельной учетной системы, на основе отдельных выборочных данных бухгалтерского учета определить объект налогообложения. При этом общий объем учетной работы по сравнению с остальными методиками значительно снижается, поскольку итоговые показатели по существенной части расчетов уже произведены в финансовом учете и не требуют пересчета для налогового учета. Таким образом, не происходит ненужного дублирования одних и тех же учетных операций. Основной проблемой при этом является получение необходимой налоговой информации по тем объектам учета, где требования по бухгалтерским стандартам и Налоговому кодексу не совпадают.
2. Организация налогового учета по принципу «приход-расход» с ведением книги доходов и расходов (аналогично применяющейся сейчас упрощенной системе бухгалтерского учета). Этот способ оптимален для небольших организаций, количество операций в которых невелико и которые будут определять доходы и расходы по кассовому методу. Однако в организациях с исследуемой спецификой в подавляющем большинстве случаев использование этой системы не представляется возможным, так как они, как правило, не относятся к той группе налогоплательщиков, которым разрешено применение кассового метода учета доходов и расходов.
3. При построении системы налогового учета использовать принцип двойной записи с использованием «налогового плана счетов» и разработкой «налоговых» проводок. Этот способ представляет собой автономный вариант ведения налогового учета (рис. 1), он очень трудоемок, так как в этом случае налоговый учет полностью отделяется от традиционного бухгалтерского.
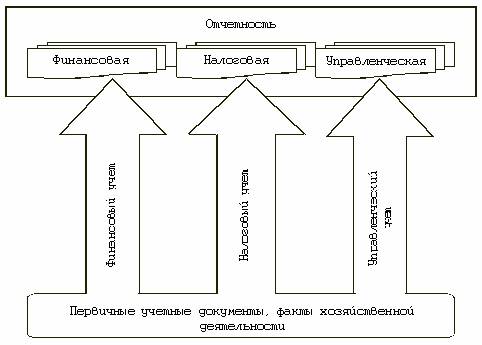
Рис. 3. Автономный вариант ведения налогового учета
На сегодняшний день рассматривать налоговый учет как нечто обособленное от бухгалтерского было бы несправедливо. Слишком тесна методическая и документальная связь между ними. Не вызывает сомнений, что бухгалтерский и налоговый учет на предприятии являются предметом деятельности одних и тех же специалистов. На основании этого можно утверждать, что налоговый учет является одним из разделов бухгалтерского учета наряду с финансовым и управленческим учетом. Остается только определить ему место в бухгалтерии предприятия.
4. Четвертый путь — адаптировать для налогового учета действующий План счетов бухгалтерского учета, утвержденный приказом Минфина России от 31.10. 2000 г., пересмотрев порядок аналитическою учета доходов и расходов, который ведется на субсчетах к счетам бухгалтерского учета, и вести в одном Плане счетов и бухгалтерский и налоговый учет. При этом налоговый учет рассматривается только во взаимодействии с финансовой и управленческой составляющей бухгалтерского учета (рис. 2). Причина этому — наличие нормативного регулирования финансового учета со стороны государства, а так как управленческий учет не регулируется законодательством России, то его рассматривают как элемент бухгалтерии, заслуживающий внимания.
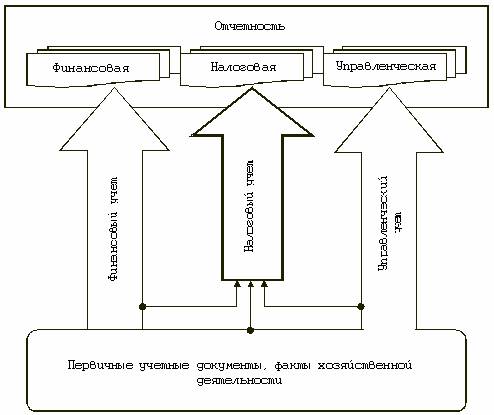
Рис. 4. Вариант ведения налогового учета во взаимодействии с финансовой и управленческой составляющей бухгалтерского учета
В рамках этого варианта специалистами предлагается организовать систему налогового учета, которая будет состоять из аналитических таблиц, таблиц промежуточных налоговых расчетов и сводных таблиц. Аналитические таблицы налогового учета — это первичные бухгалтерские документы или данные бухгалтерского учета, сгруппированные в таблицы по элементам затрат, сформированные на основании требований главы 25 НК РФ. Так, налоговый учет по материальным расходам представлен в виде аналитической таблицы, заполняемой на основании первичных бухгалтерских документов.
На основании аналитических таблиц налогового учета составляются сводные таблицы налогового учета, служащие для формирования в них конечных данных налоговой отчетности. При этом количество регистров налогового учета также велико, как и в Системе налогового учета, рекомендованной ФНС России, что исключает возможность их применения на средних и крупных предприятиях.
Одновременное использование первичных документов для целей бухгалтерского учета и для целей налогообложения в принципе возможно, но на практике вряд ли может быть реализовано. Это связано с тем, что документальное оформление бухгалтерских операций достаточно жестко регламентировано не только документами системы нормативного регулирования бухгалтерского учета, но и действующим законодательством.
Более рациональным является перегруппировка данных первичных бухгалтерских документов в соответствии с целями и задачами налогового учета и оформление их в виде бухгалтерских справок при организации налогового учета на том рабочем месте, где учитываются кассовые операции (это может быть как сам кассир, так и другой работник), целесообразно составление бухгалтерских справок по объектам бухгалтерского наблюдения.
5. Компромиссный вариант. Он заключается в использовании для налогового учета дополнительно вводимых забалансовых «налоговых» счетов к бухгалтерскому Плану счетов, на которых вести учет доходов расходов в разрезе требований главы 25 НК РФ. Обороты и остатки по этим счетам не будут отражаться в регистрах бухгалтерского учета и бухгалтерской отчетности. В этом случае бухгалтер сможет при проведении какой-либо операции в бухгалтерском учете одновременно делать запись по соответствующему субсчету налогового счета. Это будет удобно бухгалтерам, ведущим учет на компьютере с использованием бухгалтерских программ. Они должны будут добавить в алгоритм проведения некоторых хозяйственных операций дополнительные записи по счетам налогового учета и составить новые алгоритмы в тех случаях, когда бухгалтерский и налоговый учет одних и тех же операций ведутся по-разному [2].
Сторонниками данного варианта предполагаются забалансовые счета налогового учета, представленные в таблице 1, по дебету которых отражаются расходы и убытки, а по кредиту — доходы и прибыль.
Счета налогового учёта
Таблица 1
| № счета | Наименование счета |
| 012 | Доходы от реализации без НДС |
| 013 | Расходы, связанные с производством и реализацией |
| 014 | Прибыль (убыток) от реализации |
| 015 | Внереализационные доходы |
| 016 | Прибыль (убыток) от внереализационных операций |
| 017 | Налоговая база |
| 018 | Перенос убытков на будущее |
| 018 | Расходы будущих периодов |
| 036 | Внереализационные расходы |
В схеме проводок бухгалтерского учета типовых хозяйственных операций дописываются проводки, предназначенные для отражения данных на счетах налогового учета, и настраивают новые алгоритмы для случаев, когда принципы отражения той или иной операции в обоих видах учета неодинаковы. На основании накопленной на счетах налогового учета информации составляются аналитические регистры. Каждый регистр представляет собой отчет, где собрана информация, отраженная на определенном налоговом счете. Состав регистров ориентирован на соответствующие формы представления данных в декларации по налогу на прибыль организации и ее приложениях.
Записи на налоговых счетах производятся по правилам, предусмотренным для забалансовых счетов бухгалтерского Плана счетов. Обороты и остатки по этим счетам не отражаются в регистрах бухгалтерского учета и бухгалтерской отчетности. В этом случае бухгалтер может при проведении какой-либо операции в бухгалтерском учете одновременно делать запись по соответствующему субсчету налогового счета.
Фрагмент типовых хозяйственных операций представлен в таблице 2.
Таблица 2 Порядок отражения на счетах налогового учета
| № операции | Содержание операции | Корреспондирующие счета | |
| Дебет | Кредит | ||
| 1 | Отражена выручка от реализации продукции | 62 | 012 |
| 2 | Отражены расходы, связанные с производством | 013 | 10, 02, 69, 70 и т.д. |
| 3 | Отражен финансовый результат от реализации продукции:— прибыль— убыток | 01499 | 99014 |
| 4 | Отражены внереализационные доходы | 58, 50, 52, 71 и т.д. | 015 |
| 5 | Отражены внереализационные расходы | 036 | 10, 11, 40, 41, 43 и т.д. |
| 6 | Отражен финансовый результат от внереализационных операций:— прибыль— убыток | 01699 |
99016 |
В компьютерной системе «1С: Бухгалтерия 7.7» (более подробно вопросы автоматизации налогового учёта будут рассмотрены в третьей главе). для отражения данных налогового учета также применяются забалансовые счета, которые не используются для ведения бухгалтерского учета и не учитываются при формировании бухгалтерской отчетности. Номера налоговых счетов начинаются с буквы «Н»:
Н01 «Формирование стоимость объекта учета»;
2 «Движение имущества, прав»;
формируемые расходы»;
Н04 «Расходы будущих периодов»;
Н05 «Амортизируемое имущество»;
06 «Доходы от реализации имущества, работ, услуг, прав»;
Н07 «Расходы, связанные с реализацией имущества, работ, услуг, прав»;
Н08 «Внереализационные доходы»;
Н09 «Внереализационные расходы»;
Н10 «Убытки прошлых лет по объектам обслуживающих производств»;
Н11 «Убытки прошлых лет»;
Н12 «Учет целевого финансирования»;
Н13 «Движение дебиторской и кредиторской задолженности».
Важно отметить, что в основе такого варианта налогового учета лежит двойная запись операций на счетах налогового учета.
§2.3. Взаимодействие учётной и налоговой политики организации
В последнее время все больше и больше внимания уделяется налоговому и управленческому учету, при этом недооценивается значение бухгалтерского (финансового) учета. В частности, бытует мнение, что кроме как для расчета налога на имущество, он особо и не нужен. Хотя это далеко не так - финансовая отчетность просто необходима для внешних пользователей.
За последние годы роль бухгалтерского учета в хозяйственной жизни российских предприятий существенно изменилась. Прежде всего, это заключается в том, что налоговые органы перестали быть единственным реальным пользователем бухгалтерской отчетности. Мощным шагом в этом направлении стало разъединение финансового и налогового учета, произошедшее с выходом в свет главы 25 НК РФ. С этого момента прошло уже достаточно много времени. Достаточно для того, чтобы понять, что для того или иного предприятия представляет собой финансовый учет, существующий самостоятельно по отношению к учету налоговому. При этом очень важно не забывать о значимой роли управленческого учета для внутренних пользователей отчетности, показывающего реалии хозяйственной деятельности компании.
С появлением в хозяйственной практике налогового учета как самостоятельного массива информации, служащего основой налоговой отчетности, у многих счётных работников сформировалось отношение к финансовому учету как к некоему практически (за исключением целей налога на имущество) ненужному довеску к налоговому и управленческому учету, который необходимо вести только потому, что это предписывается законодательством. В особенности такое мнение характерно для представителей малого и среднего бизнеса.
Если сама необходимость ведения финансового учета воспринимается как ненужная обуза, то, что остается говорить об учетной политике для целей бухгалтерского учета. Ее составление зачастую рассматривается руководством как совершенно бесцельная трата времени.
Т.е. остро стоит вопрос о том, зачем предприятию нужен финансовый учет в совокупности с учетом управленческим и налоговым, и не проще ли вести его так, чтобы бухгалтерские проводки полностью совпадали с данными налогового учета, что снимет с бухгалтера груз необходимости ведения "двойной бухгалтерии".
Как ни странно, ответ на этот вопрос дает действующее бухгалтерское законодательство, а именно - требование рациональности, закрепленное в пункте 7 ПБУ 1/98 (утв. приказом Минфина России от 09.12.1998 № 60н), согласно которому учетная политика организации должна обеспечивать "рациональное ведение бухгалтерского учета исходя из условий хозяйственной деятельности и величины организации". Этот принцип бухгалтерского учета при комментариях ПБУ 1/98, как правило, остается незамеченным, однако для целей организации бухгалтерского учета на предприятии он имеет принципиальное значение. Его смысл можно пояснить убытки, которые предприятие будет нести из-за отсутствия соответствующей реальным информационным запросам предприятия системы учета, могут во много раз превысить затраты на ее организацию.
Следовательно, здесь очень важно понимать, что финансовый учет следует рассматривать и воспринимать, как и любое другое направление деятельности коммерческого предприятия - он должен приносить прибыль. Иначе говоря, расходы на организацию системы финансового учета не должны превышать доходы от использования формируемой в нем информации. Безусловно, доходы эти достаточно сложно исчислить, ведь организации не продают свою бухгалтерскую отчетность. Вместе с тем, управленческие решения, принимаемые пользователями отчетности на основе анализа содержащейся в ней информации, могут приносить предприятию абсолютно реальные выгоды.
Закон Российской Федерации от 21.11.1996 № 129-ФЗ "О бухгалтерском учете", в качестве внешних пользователей финансовой отчетности называет инвесторов и кредиторов (см. п. 3 ст. 1). Иными словами, внешние пользователи отчетности - это лица, которые либо уже вложили деньги в уставный капитал предприятия, либо раздумывают над тем, чтобы это сделать. Достаточно часто единственным источником информации о финансовом благополучии предприятия для этих лиц является финансовая отчетность компании.
Итак, мы видим, что у ведения финансового учета на предприятии существует (помимо предоставления отчетности в налоговые и статистические органы) достаточно значимая цель - формирование информации для внешних пользователей отчетности компании - реальных и потенциальных инвесторов (если конечно таковые у предприятия существуют и этой отчетностью интересуются).
Значение учётной политики для формирования мнения внешних пользователей нельзя недооценивать. Дело в том, что, как бы это провокационно не звучало, учётная политика фактически представляет собой законный способ манипулирования показателями отчётности: величиной прибыли, оценкой активов и т. д. Следовательно, учётная политика предприятия представляет собой реальный инструмент влияния на мнение пользователей отчетности о финансовом положении компании. От того, какой метод учёта тех или иных хозяйственных операций будет выбран в учетной политике предприятия, напрямую будет зависеть картина финансового положения компании, демонстрируемая в бухгалтерской отчетности. Например, от того, какой будет применяться метод оценки запасов, способ начисления амортизации, механизм списания условно-постоянных расходов, зависит то, как будет выглядеть организация: прибыльной или убыточной, платежеспособной или не могущей своевременно погасить свои обязательства, финансово устойчивой или чрезмерно зависящей от привлеченных источников финансирования.
Аналогично, учётная политика для целей налогообложения организации представляет собой легальный способ минимизации налогооблагаемых величин.
Формирование и утверждение учётной и налоговой политик позволяет максимизировать цели составителей отчетности - заплатить как можно меньше налогов и как можно больше "понравиться" инвесторам, и оптимизировать пути их достижения.
В том случае, если методика формирования финансовой и налоговой отчётности совпадают, цели эти начинают противоречить друг другу.
Действительно, если организация хочет показать инвесторам то, насколько привлекательно для них финансовое положение предприятия и как выгодно вкладывать в него деньги, то главной задачей составителей отчётности будет максимально завысить значения соответствующих показателей этой отчётности. Т.е. - максимально увеличить прибыль, чтобы добиться хороших показателей рентабельности и финансового левериджа, демонстрация в отчётности возможно высокой оценку активов, чтобы анализ отчётности организации показывал хорошие показатели платежеспособности и т. д.
Вместе с тем, достижение этих целей приведет к совершенно обратной ситуации в области налогообложения. Так, например, завысив свою прибыль, предприятие столкнётся с необходимостью платить высокий налог на прибыль, показав высокую оценку основных средств – организация должна будет платить большой налог на имущество.
Если же цель включает заплатить в бюджет как можно меньше налогов, то задачей будет - наоборот максимально занизить соответствующие показатели отчётности, например, показать как можно меньшее значение прибыли. За счёт этого удастся заплатить меньше налога на прибыль, однако автоматически снизятся показатели рентабельности деятельности организации и меньше станет значение финансового левериджа компании.
Таким образом, в случае совпадения методов, используемых в финансовом и налоговом учете, предприятие сталкивается с проблемой недостижимости выделенных двух целей одновременно. Т.е. возможны два варианта: либо стремится к привлечению дополнительных инвестиций через "приукрашивание" показателей финансового благополучия компании, либо к снижению налогового бремени посредством выбора в учетной политике для целей налогообложения способов учета, снижающих налогооблагаемую базу.
Как сосуществовать бухгалтерской и налоговой учетной политике?
Существующее в настоящее время положение вещей, при котором в соответствии с главой 25 НК РФ налоговый учет ведется совершенно самостоятельно от учета финансового, позволяет организациям достигать указанных целей одновременно. Сегодня предприятие можем формировать и утверждать два совершенно самостоятельных приказа об учетной политике: приказ об учетной политике для целей бухгалтерского учета и приказ об учетной политике для целей налогообложения. Первый будет разрабатываться в соответствии с ПБУ 1/98, второй - на основании главы 25 НК РФ. Первый - в целях формирования в финансовой отчетности картины финансового положения организации, второй - в целях исчисления налогооблагаемой прибыли. При этом в такой ситуации выделенные выше цели привлечения инвестиций и минимизации налогооблагаемых величин могут достигаться одновременно и совершенно параллельно друг другу.
Так, например, в соответствии с пунктами 16-22 ПБУ 5/01 "Учет материально-производственных запасов" (утв. приказом Минфина России от 09 06.2001 № 44н) организация в приказе об учётной политике для целей бухгалтерского учета может выбрать метод оценки запасов ФИФО. В условиях роста цен применение метода ФИФО позволит показать в отчетности максимально высокую прибыль от операций с запасами организации и продемонстрировать максимально высокую оценку остатка запасов на конец отчетного периода. При анализе отчетности это приведет к получению высоких показателей рентабельности, платежеспособности и финансового левериджа.
При этом в приказе об учетной политике для целей налогообложения в соответствии с пунктом 8 статьи 254 НК РФ организация может выбрать метод оценки запасов ЛИФО, что позволит в налоговом учете получить минимальное значение прибыли от операций с запасами, снизив объем перечисляемого в бюджет налога.
В итоге организация получает максимальную прибыль в финансовом учете и минимальную в налоговом, при этом платит в бюджет меньше налогов. Однако увечится объем дополнительной работы для бухгалтерии, т.к. придётся постоянно пересчитывать ЛИФО в ФИФО и обратно.
Такое замечание является абсолютно обоснованным. Действительно, параллельное ведение финансового и налогового учета, предполагающих различные методы оценки фактов хозяйственной жизни, означает дополнительную работу бухгалтерии, а в зависимости от объемов деятельности компании может предполагать и создание новых рабочих мест. Во многих организациях работает либо специалист по налоговому учету, либо целый отдел (департамент) налогового учета, также в зависимости от объемов деятельности предприятия. И вот здесь как раз и необходимо будет попытаться оценить реальные выгоды, которые может получить предприятие, полностью разграничив финансовый и налоговый учет для достижения тех целей, о которых мы говорили выше.
Если демонстрация внешним пользователям отчетности картины финансового положения компании, отличной от формируемой правилами налогового учета, приносит организации реальные выгоды в виде дополнительных инвестиций, отсутствия у инвесторов желания изъять "свои" деньги из бизнеса компании, либо просто доверия данным ее финансовой отчетности, если эти реально ощутимые выгоды перевешивают значение дополнительных затрат на организацию бухгалтерского учета, то такая политика в области соотношения финансового и налогового учета является оправданной.
Вместе с тем, обратная описанной ситуация, при которой разделение финансового и налогового учета не имеет для предприятия никакого смысла, также является довольно распространенной на практике. В особенности такое положение вещей характерно для предприятий малого и среднего бизнеса, где решения об инвестициях часто принимаются отнюдь не на основе данных финансовой отчетности. При таком положении вещей у предприятий есть возможность максимально сблизить данные финансового и налогового учета. Прежде всего, это может быть достигнуто принятием максимально схожих между собой приказов об учётной политике для целей бухгалтерского учёта и учётной политике для целей налогообложения. Так, в зависимости от выбора оценки МПЗ (ТМЗ) как в приказе об учетной политике для целей бухгалтерского учета, так и в приказе об учетной политике для целей налогообложения - выбрать метод оценки запасов ЛИФО. В этом случае данные бухгалтерского и налогового учета операций организации с запасами будут полностью идентичны.
Однако можно пойти дальше - в приказе об учётной политике для целей бухгалтерского учёта закрепить такие методы учёта конкретных хозяйственных операций, которые будут соответствовать методике их (этих операций) налогового учёта.
Так, например, в соответствии со статьей