Режимы налогообложения малых предприятий
Миссия компании заключается в стремлении к оптимальному удовлетворению потребностей клиентов и улучшению репутации фирмы как надежного, честного и выгодного поставщика систем автоматизации и консультационных услуг.
2.2 Анализ деятельности ООО «Стандарт» за 2006–2007 гг.
За 2006 год чистая прибыль фирмы составила 2 тысячи рублей, за 2007 год 14 тысяч рублей. Себестоимость проданных товаров и услуг составила в 2006 году 296 тысяч рублей, а в 2007 году всего 17 тысяч рублей. Это, в первую очередь, обусловлено непредсказуемостью рынка сбыта, т. к. консультациями и определенными программными продуктами клиенты пользуются по случаю возникновения таких потребностей.
Таблица 2. Данные из формы №2 «Отчета о прибылях и убытках» за 2006–2007 гг. (в тыс. руб.) (Приложениях 7 и 11)
| Показатель | Код | За отчетный период | |
| 2006 г. | 2007 г. | ||
|
Доходы и расходы по обычным видам деятельности Выручка (нетто) от продажи товаров, продукции, работ, услуг (за минусом налога на добавленную стоимость, акцизов и аналогичных обязательных платежей) |
010 | 630 | 344 |
| Себестоимость проданных товаров, продукции, работ, услуг | 020 | -296 | -17 |
| Валовая прибыль | 029 | 334 | 327 |
| Коммерческие расходы | 030 | -317 | -306 |
| Прибыль (убыток) от продаж | 050 | 17 | 21 |
|
Прибыль (убыток) до налогообложения |
140 | 11 | 15 |
| Налог на прибыль и иные аналогичные обязательные платежи | 180 | -9 | -1 |
|
Чистая прибыль (убыток) отчетного периода |
190 | 2 | 14 |
Сумма коммерческих расходов фирмы находится на высоком уровне и в 2006 году она составили 317 тысяч рублей (или 51% общей доли расходов), а в 2007 году 306 тысяч рублей (почти 95% всех расходов). По части последнего стоит отметить, что столь высокий процент показал результат малых закупок программных продуктов в 2007 году, а объем коммерческих расходов находится на том же уровне, что и в 2006 году.
ООО «Стандарт» в 2007 году пользовалось более крупной суммой заемных средств, почти в 2 раза больше, по сравнению с предыдущим годом. (Приложения 9 и 13). Это определяет действия фирмы, как компенсировать недостающие средства на погашение текущих обязательств, чтоб не допустить убытков.
3. Анализ налоговой нагрузки ООО «Стандарт»
Согласно оборотным ведомостям фирмы за 2006–2007 гг. (Приложения 9 и 13) все уплаченные налоги (взносы) обобщены в таблицу 3.
Таблица 3. Налоги и взносы, уплаченные ООО «Стандарт» за 2006 и 2007 гг.
| Вид налога (взноса) | Сумма уплаченного налога (взноса), руб. | |
| 2006 г. | 2007 г. | |
| Налог на добавленную стоимость | 110.091 | 58.130 |
| Сумма НДС, удержанная и уплаченная при исполнении обязанностей налогового агента | 99.948 | 36.928 |
| Налог на прибыль организаций | 8.620 | 3.508 |
| Налог на имущество организаций | 704 | 704 |
| Единый социальный налог | 11.790 | 37.567 |
| Страховые взносы на обязательное пенсионное страхование | 9.000 | 31.773 |
| Страховые взносы на обязательное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний | 187 | 90 |
|
Итого: |
240.340 |
168.772 |
3.1 Налоговая нагрузка при общем режиме налогообложения
Итак, ООО «Стандарт», использующее общий режим налогообложения, в совокупности уплатило налогов и сборов в бюджет за 2006 год 240.340 рублей, а за 2007 год 168.772 рубля, учитывая также данные Таблицы №2, можно рассчитать налоговую нагрузку:
Налоговая нагрузка = совокупная сумма уплаченных налогов и взносов / выручка от реализации
1) 2006 год: 240.340/630.000 = 0,3815;
2) 2007 год: 168.772/344.000 = 0,4906.
Т.е. налоговая нагрузка организации в 2006 году составила 38%, а в 2007 году 49%.
3.2 Налоговая нагрузка при упрощенной системе налогообложения
ООО «Стандарт» применяет общий режим. Предположим, что организация применяет упрощенную систему налогообложения при выборе объекта налогообложения – доходы и доходы минус расходы.
Объект налогообложения – доходы.
Согласно правилам исчисления, приведенным в пункте 1.3.1 дипломной работы, рассчитаем сумму налога:
1) Умножаем размер выручки за 2006 г. 630.000 рублей (налоговая база) на ставку 6% = 37.800 рублей;
2) Налогоплательщик (при объекте – доходы) вправе уменьшить сумму исчисленного налога на размер страховых взносов на обязательное пенсионное страхование (ОПС), но не более чем на 50% от суммы такого налога:
а) 37.800 • 0,50 = 18.900 рублей – предельный размер суммы налога для уменьшения на сумму взносов на ОПС;
б) 9.000 < 18.900, сумма взносов на ОПС в размере 9.000 рублей не превысила допустимой нормы и может быть полностью принята к уменьшению суммы налога;
в) 37.800 – 9000 = 28.800 рублей подлежит уплате в бюджет;
3) Определим налоговую нагрузку: 28.800 + 9.000 + 187 / 630.000 = 0,0603
Таким образом, налоговая нагрузка ООО «Стандарт», при выборе объекта налогообложения – доходы, за 2006 год составила 6%.
Аналогично рассчитаем налог за 2007 год:
1) 344.000 • 0,06 = 20.640 рублей – сумма исчисленного налога;
2) 20.640 • 0,50 = 10.320 рублей – предельный размер суммы налога для уменьшения на сумму взносов на ОПС;
3) 31.773 > 10.320, сумма взносов на ОПС превышает предельный размер суммы для уменьшения, а это означает, что сумму налога организация вправе уменьшить лишь на 10.320 рублей;
4) 20.640 – 10.320 = 10.320 рублей подлежит уплате в бюджет;
5) Определим налоговую нагрузку: 10.320 + 31.773 + 90 / 344.000 = 0,1226
Таким образом, налоговая нагрузка ООО «Стандарт» при выборе объекта налогообложения – доходы за 2007 год составила 12%.
Объект налогообложения – доходы минус расходы.
1) Определим сумму расходов организация за 2006 год: 296.000 (себестоимость проданных товаров, услуг) + 317.000 (коммерческие расходы) = 613.000 рублей;
2) Рассчитываем налоговую базу за 2006 год: 630.000 (выручка от реализации товаров и услуг) – 613.000 (произведенные расходы) = 17.000 рублей;
3) Исчисляем сумму налога: 17.000 • 0.15 = 2.550 рублей, но исходя из правил определения суммы налога при использовании объекта налогообложения – доходы минус расходы (пункт 1.3.1 дипломной работы), необходимо рассчитать размер минимального налога, который исчисляется как 1% от суммы выручки;
4) Сумма минимального налога = 630.000 • 0,01 =6.300 рублей;
5) 2.550 < 6.300, из неравенства видно, что сумма налога исчисленного меньше, чем минимальный налог, значит 6300 рублей подлежат уплате в бюджет.
6) Определим налоговую нагрузку: 6.300 + 9.000 + 187 / 630.000 = 0,0246
Таким образом, налоговая нагрузка ООО «Стандарт», при выборе объекта налогообложения – доходы минус расходы, за 2006 год составила 2,5%.
Аналогично рассчитаем налог за 2007 год:
1) Произведенные расходы за отчетный период = 17.000 + 306.000 = 323.000 рублей;
2) Налоговая база = 344.000 – 323.000 = 21.000 рублей;
3) Исчисляем сумму налога: 21.000 • 0.15 = 3.150 рублей;
4) Сумма минимального налога = 344.000 • 0,01 = 3.440 рублей;
5) 3.150 < 3.440, из неравенства видно, что сумма налога исчисленного меньше, чем минимальный налог, значит 3.440 рублей, подлежат уплате в бюджет.
6) Определим налоговую нагрузку: 3.440 + 31.773 + 90 / 344.000 = 0,1026
Таким образом, налоговая нагрузка ООО «Стандарт», при выборе объекта налогообложения – доходы минус расходы, за 2007 год составила 10%.
3.3 Анализ налоговой нагрузки ООО «Стандарт»
Таблица 4. Налоговая нагрузка при разных системах налогообложения
| Отчетный период | Общий режим налогообложения | Упрощенная система налогообложения | |
| Доходы | Доходы минус расходы | ||
| 2006 | 38% | 6% | 2,5% |
| 2007 | 49% | 12% | 10% |
Схематично это можно изобразить на диаграмме:
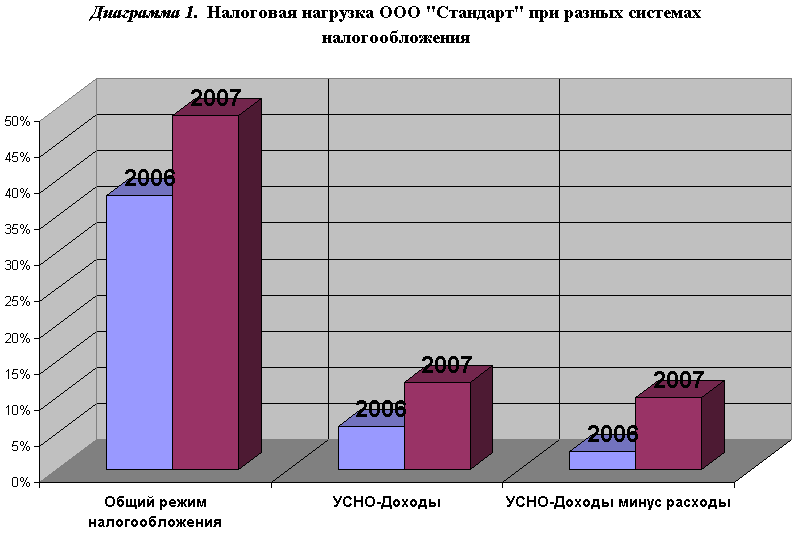
Выводы: анализируя приведенные выше данные, можно сделать вывод, что для данной организации выбор общей системы налогообложения наиболее непривлекателен, потому как налоговая нагрузка при упрощенной системе налогообложения в несколько раз меньше.
Из диаграммы видно, что фирме «Стандарт», согласно данным результатов хозяйственной деятельности за 2006–2007 гг., наиболее выгодно применять упрощенную систему налогообложения с объектом налогообложения – доходы минус расходы. Тем более, что при выборе данной системы исключается обязанность по ведению бухгалтерского учета и значительно упрощается процедура составления отчетности в виде заполнения одной декларации, вместо пяти – по налогу на прибыль, добавленную стоимость, имущество, социального и транспортного налогов.
Заключение
Я считаю, что одна из проблем развития малого бизнеса есть и остается несовершенство налогового законодательства, последствия которого, в достаточной мере, перетекают в русло нерационального налогового бремени. Налоговое законодательство, на протяжении нескольких лет, изменяется из года в год. Особенно, на себе это ощущают субъекты малого предпринимательства, которые не успевают адаптироваться к новым условиям налогообложения и отчетности. Под этим прессом руководители фирм вынуждены использовать «теневую» бухгалтерию, с целью получения более привлекательного дохода, нежели складывающегося после налогообложения, а также выдавать зарплату «в конвертах», чтоб избежать удержания единого социального налога – 26% за «свой счет» и т.д. А государство в свою очередь недополучает значительные суммы в бюджет страны.
Я полагаю, задача текущей власти должна заключаться в обеспечении сбалансированности интересов между налогоплательщиками и органами налогового контроля, в рамках рационализации налогообложения в России в целом. Тем более, когда речь идет о поддержке и развитии малого бизнеса – важной составляющей экономики страны, так как малые предприятия создают благоприятную конкурентную обстановку, при которой каждый производитель на рынке стремиться улучшить свою продукцию, работу, услугу.
Я предполагаю, что в скором будущем России, развитие малого бизнеса станет основным фактором увеличения ВВП, и считаю, что без поддержки государства этой цели не достичь. Во многих развитых странах на долю малого предпринимательства приходится до половины общего объема производства продукции, товаров, оказания услуг, в России же – около 10%.
По моему мнению, одним из барьеров для развития малого предпринимательства остается достаточно запутанная и несовершенная система налогообложения, благодаря которой, в последнее время, в стране выгодно заниматься разве что «перекупкой» товаров, приносящей предпринимателю минимум затрат и «быстрый доход».
Список использованных источников информации
Налоговый кодекс Российской Федерации I и II части (с изменениями и дополнениями на 10.02.2008 г.). – М.: ГроссМедиа, 2008 г.;
Правовая справочно-поисковая система «Консультант Плюс» (с обновлениями по состоянию на 28.04.2008 г.);
Постановление Законодательного собрания Иркутской области №17/22-ЗС от 21.12.2005 г. «Поддержка и развитие малого предпринимательства в Иркутской области на 2006–2010 гг.»;
Федеральный закон Российской Федерации №209-ФЗ от 24.07.2007 года «О развитии малого и среднего предпринимательства в Российской Федерации»;
Закон Иркутской области №75-оз от 08.10.2007 г. «О налоге на имущество»;
Закон Иркутской области №53-оз от 04.07.2007 г. «О транспортном налоге»;
Приказ Минэкономразвития РФ №357 от 22.10.2007 г.;
Панковский В.Г. «Налоги и налоговая система Российской Федерации», учебник. – М. «Финансы и статистика», 2006;
Аронов А.В., Кашин В.А. «Налоговая политика и налоговое администрирование», Учеб. пособие. – М., «Экономист», 2006;
Борисов А.Н., «Система налогообложения в виде ЕНВД для отдельных видов деятельности». Пособие. – М., «Юстицинформ», 2007;
Толмачев И.А. «Специальные налоговые режимы: ЕСХН, упрощенная система налогообложения, ЕНВД» – (Библиотека журнала «Российский бухгалтер»). – М., «ГроссМедиа», 2007;
Под ред. Феоктистова И.А. «Упрощенная система налогообложения» – 11-е изд. (серия «Малый бизнес»). – М., «ГроссМедиа», 2008;
Кочергов Д.С., Устинова Е.Е. «Упрощенная система налогообложения: Сложные вопросы применения», Пособие, 3-е изд. – М., «Омега-Л», 2008;
«Российская газета» – Центральный выпуск №4668 от 26 мая 2008 г., статья «В сборах рождается истина»;
Журнал «Российский налоговый курьер» №23’2007, статья «Поддержка малого предпринимательства»;
Журнал «Налоги и налогообложение», №4’2007, статья «Специальный доклад «Бизнес и налоги»;
Журнал «Все для бухгалтера» №4’2007, статья «Анализ практики налогообложения малого бизнеса в России и за рубежом»;
Журнал «Финансы» №12’2006, статья «Специальный налоговый режим для малого бизнеса»;
Журнал «Российский налоговый курьер» №1–2’2008, статья «Налоговый кодекс 2008 – энциклопедия поправок»;
Журнал «Российский налоговый курьер» №21’2007, статья «Фирма выбирает «упрощенку»: готовимся к переходу»;
Журнал «Российский налоговый курьер» №19’2007, статья «Двух коэффициентов-дефляторов за один и тот же год быть не может»;
Журнал «Российский налоговый курьер» №21’2007, статья «Как учитывает основные средства организация на УСН»;
Журнал «Российский налоговый курьер» №07’2008, статья «Обсуждаем проблемы налогообложения прибыли»;
Журнал «Российский налоговый курьер» №4’2008, статья «Как рассчитать налоговую базу при различных спецрежимах»;
nisse./analitics.html? id=vodsmbppnusn, Грохотова Н.В., Грудинина Е.Н., статья: «Возможности оптимизации деятельности субъектов малого бизнеса при переходе на упрощенную систему налогообложения»;
nisse./analitics.html? id=asysnalsmp Светик А.А., Арутюнян Л.Р., статья «Анализ систем налогообложения субъектов малого предпринимательства в РФ»;
nisse./analitics.html? id=dynamics_2–2007 Шестоперов А.М. статья «Динамика развития малого предпринимательства в регионах России в январе-июне 2007 года»;
rea Агапов К.Н. статья «Налогообложение малого бизнеса в РФ»;
nalog – официальный сайт Федеральной налоговой службы России;
rg – официальный сайт газетного издания «Российская газета».
Размещено на
1 Постановление Законодательного собрания Иркутской области №17/22-ЗС от 21.12.2005 г. «Поддержка и развитие малого предпринимательства в Иркутской области на 2006 - 2010 гг.»
2 Федеральный закон Российской Федерации №209-ФЗ от 24.07.2007 года «О развитии малого и среднего предпринимательства в Российской Федерации»
3 Введена Постановлением Законодательного собрания Иркутской области №17/22-ЗС от 21.12.2005 г.
4 nisse./analitics.html?id=asysnalsmp Светик А.А., Арутюнян Л.Р., статья «Анализ систем налогообложения субъектов малого предпринимательства в РФ»
5 «Российская газета» - Центральный выпуск №4668 от 26 мая 2008 г., статья «В сборах рождается истина»
6 «Российская газета» - Центральный выпуск №4668 от 26 мая 2008 г., статья «В сборах рождается истина»
7 Закон Иркутской области №53-оз от 04.07.2007 г. «О транспортном налоге»
8 nisse./analitics.html?id=asysnalsmp Светик А.А., Арутюнян Л.Р., статья «Анализ систем налогообложения субъектов малого предпринимательства в РФ»
9 Приказ Минэкономразвития РФ №357 от 22.10.2007 г.
10 nisse./analitics.html?id=asysnalsmp Светик А.А., Арутюнян Л.Р., статья «Анализ систем налогообложения субъектов малого предпринимательства в РФ»