Анализ эффективности реальных инвестиций
Учет изменения нормы дисконта во времени
Прежде всего, это связано с совершенствованием финансовых рынков России, вследствие чего ставка рефинансирования ЦБРФ снижается.
Необходимость учета изменений нормы дисконта по шагам расчетного периода может быть обусловлена также методом установления этой нормы. Так, при использовании коммерческой нормы дисконта, установленной на уровне средневзвешенной стоимости капитала(WACC), по мере изменения структуры капитала и дивидендной политики WACC будет изменяться.
Дисконтирование денежных потоков при меняющейся во времени норме дисконта отличается, прежде всего, расчетной формулой для определения коэффициента дисконтирования:
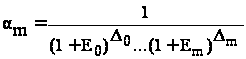 ,
(7)
где Е0, …, Еm – нормы дисконта соответственно на 0-м, …, m-м шагах,
D0,…, Dm– длительность этих шагов в годах или долях.
3. Основные показатели эффективности инвестиционных проектов
После изучения этого раздела вы можете получить представление:
о показателях эффективности инвестиционных проектов, не предполагающих использования концепции дисконтирования (простой срок окупаемости инвестиций, показатели простой рентабельности инвестиций, чистые денежные поступления, индекс доходности инвестиций, максимальный денежный отток);
показателях эффективности инвестиционных проектов, определяемых на основании использования концепции дисконтирования (чистая текущая стоимость, индекс доходности дисконтированных инвестиций, внутренняя норма доходности; срок окупаемости инвестиций с учетом дисконтирования, максимальный денежный отток с учетом дисконтирования).
3.1 Классификация показателей эффективности
Международная практика обоснования инвестиционных проектов использует несколько показателей, позволяющих подготовить решение о целесообразности (нецелесообразности) вложения средств.
Эти показатели можно объединить в две группы:
1.Показатели, не предполагающие использования концепции дисконтирования:
простой срок окупаемости инвестиций;
показатели простой рентабельности инвестиций;
чистые денежные поступления;
индекс доходности инвестиций;
максимальный денежный отток.
2.Показатели, определяемые на основании использования концепции дисконтирования:
чистая текущая стоимость;
индекс доходности дисконтированных инвестиций;
внутренняя норма доходности;
срок окупаемости инвестиций с учетом дисконтирования;
максимальный денежный отток с учетом дисконтирования.
Классификация основных показателей эффективности инвестиционных проектов приведена в табл. 3.1.
Таблица 3.1 - Основные показатели эффективности инвестиционных проектов
| Абсолютные показатели | Относительные показатели | Временные показатели | |
| Метод приведенной стоимости | Метод аннуитета | Метод рентабельности | Метод ликвидности |
| Способы, основанные на применении концепции дисконтирования | |||
| Интегральный экономический эффект (чистая текущая стоимость, NPV) | Дисконтированный годовой экономический эффект (AN PV) | Внутренняя норма доходности (JRR) Индекс доходности инвестиций | Срок окупаемости инвестиций с учетом дисконтирования |
| Упрощенные (рутинные) способы | |||
| Приблизительный аннуитет | Показатели простой рентабельности Индекс доходности инвестиций | Приблизительный (простой) срок окупаемости инвестиций | |
3.2 Показатели, не предполагающие использования концепции дисконтирования
Простые методы оценки инвестиций.
Простые (рутинные) методы оценки инвестиций относятся к числу наиболее старых и широко использовались еще до того, как концепция дисконтирования денежных потоков приобрела всеобщее признание в качестве способа получения самой точной оценки приемлемости инвестиций. Однако и по сей день эти методы остаются в арсенале разработчиков и аналитиков инвестиционных проектов. Причиной тому - возможность получения с помощью такого рода методов некоторой дополнительной информации. А это никогда не вредно при оценке инвестиционных проектов, так как позволяет снижать риск неудачного вложения денежных средств.
Простым сроком окупаемости инвестиций (payback period) называется продолжительность периода от начального момента до момента окупаемости.
Метод расчета срока окупаемости РР инвестиций состоит в определении того срока, который понадобится для возмещения суммы первоначальных инвестиций. Если сформулировать суть этого метода более точно, то он предполагает вычисление того периода, за который кумулятивная сумма (сумма нарастающим итогом) денежных поступлений сравнивается с суммой первоначальных инвестиций.
Формула расчета срока окупаемости имеет вид
 (8)
где РР - срок окупаемости инвестиций (лет);
Ко - первоначальные инвестиции;
CFcг-среднегодовые денежные поступления от реализации инвестиционного проекта.
Простой срок окупаемости является широко используемым показателем для оценки того, возместятся ли первоначальные инвестиции в течение срока их экономического жизненного цикла инвестиционного проекта.
Показатель простой окупаемости инвестиций завоевал широкое признание благодаря своей простоте и легкости расчета даже теми специалистами, которые не обладают финансовой подготовкой.
Пользуясь показателем простой окупаемости, надо всегда помнить, что он хорошо работает только при справедливости следующих допущений:
1)все сопоставляемые с его помощью инвестиционные проекты имеют одинаковый экономический срок жизни;
2)все проекты предполагают разовое вложение первоначальных инвестиций;
3)после завершения вложения средств инвестор начинает получать примерно одинаковые ежегодные денежные поступления на протяжении всего периода экономической жизни инвестиционных проектов.
Использование в Казахстане показателя простой окупаемости как одного из критериев оценки инвестиций имеет еще одно серьезное основание наряду с простотой расчета и ясностью для понимания. Этот показатель довольно точно сигнализирует о степени рискованности проекта.
Резон здесь прост: управляющие полагают, что чем больший срок нужен хотя бы для возврата инвестированных сумм, тем больше шансов на неблагоприятное развитие ситуации, способное опрокинуть все предварительные аналитические расчеты. Кроме того, чем короче срок окупаемости, тем больше денежные поступления в первые годы реализации инвестиционного проекта, а значит, и лучше условия для поддерживания ликвидности фирмы.
Наряду с указанными достоинствами метод расчета простого срока окупаемости обладает очень серьезными недостатками, так как игнорирует три важных обстоятельства:
1)различие ценности денег во времени;
2)существование денежных поступлений и после окончания срока окупаемости;
3)разные по величине денежные поступления от хозяйственной деятельности по годам реализации инвестиционного проекта.
Именно поэтому расчет срока окупаемости не рекомендуется использовать как основной метод оценки приемлемости инвестиций. К нему целесообразно обращаться только ради получения дополнительной информации, расширяющей представление о различных аспектах оцениваемого инвестиционного проекта.
Показатели простой рентабельности инвестиций
Показатель расчетной нормы прибыли (Accounting Rate of Return) является обратным по содержанию сроку окупаемости капитальных вложений.
Расчетная норма прибыли отражает эффективность инвестиций в виде процентного отношения денежных поступлений к сумме первоначальных инвестиций:
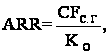 (9)
где ARR - расчетная норма прибыли инвестиций,
CFс.г - среднегодовые денежные поступления от хозяйственной деятельности,
К0 - стоимость первоначальных инвестиций.
Этому показателю присущи все недостатки, свойственные показателю срока окупаемости. Он принимает в расчет только два критических аспекта, инвестиции и денежные поступления от текущей хозяйственной деятельности и игнорирует продолжительность экономического срока жизни инвестиций.
Применение показателей расчетной рентабельности основано на сопоставлении его расчетного уровня со стандартными для фирмы уровнями рентабельности.
Использование ARR по сей день во многих фирмах и странах мира объясняется рядом достоинств этого показателя.
Во-первых, он прост и очевиден при расчете, а также не требует использования таких изощренных приемов, как дисконтирование денежных потоков.
Во-вторых, показатель ARR удобен для встраивания его в систему стимулирования руководящего персонала фирм. Именно поэтому те фирмы, которые увязывают системы поощрения управляющих своих филиалов и подразделений с результативностью их инвестиций, обращаются к ARR. Это позволяет задать руководителям среднего звена легкопонимаемую ими систему ориентиров инвестиционной деятельности.
Слабости же показателя расчетной рентабельности инвестиций являются оборотной стороной его достоинств.
Во-первых, так же, как показатель периода окупаемости, ARR не учитывает разноценности денежных средств во времени, поскольку средства, поступающие, скажем на 10 год после вложения средств, оцениваются по тому же уровню рентабельности, что и поступления в первом году.
Во-вторых, этот метод игнорирует различия в продолжительности эксплуатации активов, созданных благодаря инвестированию.
В-третьих, расчеты на основе ARR носят более «витринный» характер, чем расчеты на основе показателей, использующих данные о денежных потоках. Последние показывают реальное изменение ценности фирмы в результате инвестиций, тогда как ARR ориентирована преимущественно на получение оценки проектов, адекватной ожиданиям и требованиям акционеров и других лиц и фирм «со стороны».
Чистые денежные поступления
Чистыми денежными поступлениями (Net Value, NV) (другие названия - ЧДП, чистый доход, чистый денежный поток) называется накопленный эффект (сальдо денежного потока) за расчетный период:
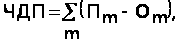 (10)
где Пm - приток денежных средств на m-м шаге;
Оm - отток денежных средств на m-м шаге.
Суммирование распространяется на все шаги расчетного периода.
Для оценки эффективности инвестиционного проекта за первые К шагов расчетного периода рекомендуется использовать показатель текущих чистых денежных поступлений (накопленного сальдо):
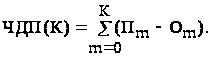 (11)
Индекс доходности инвестиций
Индекс доходности инвестиций (ИД) - отношение суммы элементов денежного потока от операционной деятельности к абсолютной величине суммы элементов денежного потока от инвестиционной деятельности. Он равен увеличенному на единицу отношению ЧДП к накопленному объему инвестиций.
Формулу для определения индекса доходности можно представить в виде:
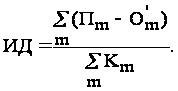 (12)
Если принять ряд допущений, то можно показать графическую интерпретацию индекса доходности (рис. 3.1).
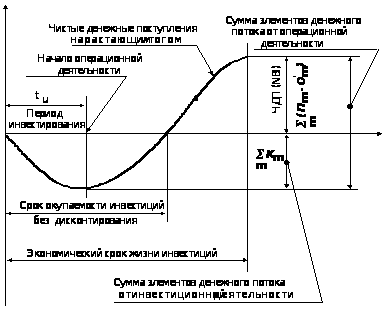
Рисунок 3.1. Графическая интерпретация ИД инвестиций
При расчете индекса доходности могут учитываться либо все капиталовложения за расчетный период, включая вложения в замещение выбывающих основных фондов, либо только первоначальные капиталовложения, осуществляемые до ввода предприятия в эксплуатацию (соответствующие показатели будут, конечно, иметь различные значения).
Индекс доходности инвестиций превышает 1, если и только если для этого потока чистые денежные поступления имеют положительные значения.
3.3 Показатели эффективности инвестиционных проектов, определяемые на основании использования концепции дисконтирования
Чистая текущая стоимость
Важнейшим показателем эффективности инвестиционного проекта является чистая текущая стоимость (другие названия – ЧТС, интегральный экономический эффект, чистая текущая приведенная стоимость, чистый дисконтированный доход, Net Present Value, NPV) - накопленный дисконтированный эффект за расчетный период. ЧТС рассчитывается по следующей формуле:
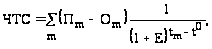 (13)
где Пm - приток денежных средств на m-м шаге;
Om - отток денежных средств на m-м шаге;
 - коэффициент
дисконтирования
на m-м шаге.
На практике часто пользуются модифицированной формулой
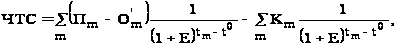 (14)
где
 -
величина оттока
денежных средств
на m-м шаге
без капиталовложений
(инвестиций)
Кm на том
же шаге.
Для оценки эффективности инвестиционного проекта за первые К шагов расчетного периода рекомендуется использовать показатель текущей ЧТС (накопленное дисконтированное сальдо):
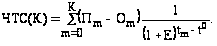 (15)
Чистая текущая стоимость используется для сопоставления инвестиционных затрат и будущих поступлений денежных средств, приведенных в эквивалентные условия.
Для определения чистой текущей стоимости прежде всего необходимо подобрать норму дисконтирования и исходя из ее значения найти соответствующие коэффициенты дисконтирования за анализируемый расчетный период.
После определения дисконтированной стоимости притоков и оттоков денежных средств чистая текущая стоимость определяется как разность между указанными двумя величинами. Полученный результат может быть как положительным, так и отрицательным.
Таким образом, чистая текущая стоимость показывает, достигнут ли инвестиции за экономический срок их жизни желаемого уровня отдачи:
положительное значение чистой текущей стоимости показывает, что за расчетный период дисконтированные денежные поступления превысят дисконтированную сумму капитальных вложений и тем самым обеспечат увеличение ценности фирмы;
наоборот, отрицательное значение чистой текущей стоимости показывает, что проект не обеспечит получения нормативной (стандартной) нормы прибыли и, следовательно, приведет к потенциальным убыткам.
Наиболее эффективным является применение показателя чистой текущей стоимости в качестве критериального механизма, показывающего минимальную нормативную рентабельность (норму дисконта) инвестиций за экономический срок их жизни. Если ЧТС является положительной величиной, то это означает возможность получения дополнительного дохода сверх нормативной прибыли, при отрицательной величине чистой текущей стоимости прогнозируемые денежные поступления не обеспечивают получения минимальной нормативной прибыли и возмещения инвестиций. При чистой текущей стоимости, близкой к 0, нормативная прибыль едва обеспечивается (но только в случае, если оценки денежных поступлений и прогнозируемого экономического срока жизни инвестиций окажутся точными).
Несмотря на все эти преимущества оценки инвестиций, метод чистой текущей стоимости не дает ответа на все вопросы, связанные с экономической эффективностью капиталовложений. Этот метод дает ответ лишь на вопрос, способствует ли анализируемый вариант инвестирования росту ценности фирмы или богатства инвестора вообще, но никак не говорит об относительной мере такого роста.
А эта мера всегда имеет большое значение для любого инвестора. Для восполнения такого пробела используется иной показатель - метод расчета рентабельности инвестиций.
Индекс доходности дисконтированных инвестиций
Индекс доходности дисконтированных инвестиций (другие названия - ИДД, рентабельность инвестиций, Profitability Index, PI) - отношение суммы дисконтированных элементов денежного потока от операционной деятельности к абсолютной величине дисконтированной суммы элементов денежного потока от инвестиционной деятельности. ИДД равен увеличенному на единицу отношению ЧТС (NPV) к накопленному дисконтированному объему инвестиций.
Формула для определения ИДД имеет следующий вид:
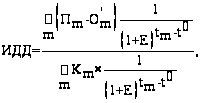 (16)
или
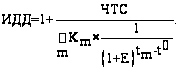 (17)
При расчете ИДД могут учитываться либо все капиталовложения за расчетный период, включая вложения в замещение выбывающих основных фондов, либо только первоначальные капитальные вложения, осуществляемые до ввода предприятия в эксплуатацию. В этом случае соответствующие показатели будут иметь различные значения.
Графическая интерпретация индекса дисконтированной доходности приведена на рис. 3.2
Индексы доходности дисконтированных инвестиций превышают 1, если и только если для этого потока чистая текущая стоимость положительна.
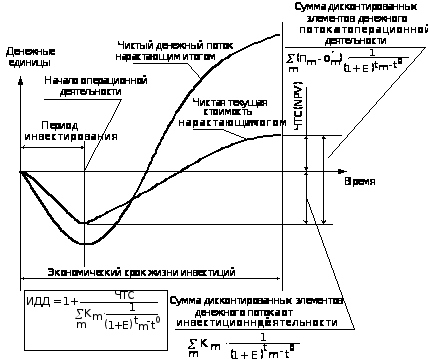
Рисунок 3.2 - Графическая интерпретация индекса доходности дисконтированных инвестиций
Чем выше индекс доходности дисконтированных инвестиций, тем лучше проект.
Если ИДД равен 1,0, то проект едва обеспечивает получение минимальной нормативной прибыли. При ИДД меньше 1,0 проект не обеспечивает получение минимальной нормативной прибыли.
ИДД, равный 1,0, выражает нулевую чистую текущую стоимость.
Внутренняя норма доходности
Внутренняя норма доходности (другие названия - ВНД, внутренняя норма дисконта, внутренняя норма прибыли, внутренний коэффициент эффективности, Internal Rate of Return, IRR).
В наиболее распространенном случае инвестиционных проектов, начинающихся с (инвестиционных) затрат и имеющих положительное значение чистых денежных поступлений, внутренней нормой доходности называется положительное число ЕВ, если:
при норме дисконта Е=ЕВ чистая текущая стоимость проекта обращается в 0,
это число единственное.
В более общем случае внутренней нормой доходности называется такое положительное число ЕВ, что при норме дисконта Е=ЕВ чистая текущая стоимость проекта обращается в 0, при всех больших значениях Е - отрицательна, при всех меньших значениях Е - положительна. Если не выполнено хотя бы одно из этих условий, считается, что ВНД не существует.
Если вернуться к описанным выше уравнениям (13) и (14), то ВНД - это значение нормы дисконта (Е) в этих уравнениях, при которой чистая текущая стоимость будет равна нулю, т. е.:
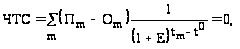 (18)
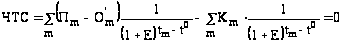 . (19)
Для того чтобы легче разобраться в категории ВНД, договоримся, что пока мы будем вести речь о таких инвестиционных проектах, при реализации которых:
надо сначала осуществить затраты денежных средств (допустить отток средств) и лишь потом можно рассчитывать на денежные поступления (притоки средств);
денежные поступления носят кумулятивный характер, причем их знак меняется лишь однажды (т.е. сначала они могут быть отрицательными, но, став затем положительными, будут оставаться такими на протяжении всего расчетного периода).
Для таких инвестиций справедливо утверждение о том, что чем выше норма дисконта (Е), тем меньше величина интегрального эффекта (NPV), что как раз и иллюстрирует рис.3.4.
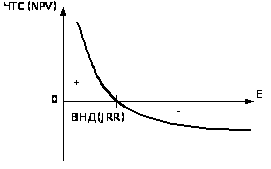
Рисунок 3.4 - Зависимость величины ЧТС (NPV) от уровня нормы дисконта (Е)
Как видно ВНД - это та величина нормы дисконта (Е), при которой кривая изменения ЧТС пересекает горизонтальную ось, т.е. интегральный экономический эффект (NPV) оказывается равным нулю. Найти величину ВНД можно с помощью таблиц коэффициентов приведения.
Принцип сравнения этих показателей такой:
-если ВНД (JRR) > E – проект приемлем (так как ЧТС в этом случае имеет положительное значение);
-если ВНД < E – проект не приемлем (так как ЧТС отрицательна);
-если ВНД = E – можно принимать любое решение.
Таким образом, ВНД становится как бы ситом, отсеивающим невыгодные проекты.
Кроме того, этот показатель может служить основой для ранжирования проектов по степени выгодности, при прочих равных условиях, т.е. при тождественности основных исходных параметров сравниваемых проектов:
-равной сумме инвестиций;
-одинаковой продолжительности расчетного периода;
-равном уровне риска.
Внутренняя норма доходности может быть использована также:
-для экономической оценки проектных решений, если известны приемлемые значения ВНД (зависящие от области применения) у проектов данного типа;
-для оценки степени устойчивости инвестиционных проектов по разности ВНД - Е;
-для установления участниками проекта нормы дисконта Е по данным о внутренней норме доходности альтернативных направлений вложения ими собственных средств.
Для оценки эффективности инвестиционных проектов за первые К шагов расчетного периода используется показатель текущей внутренней нормы доходности (текущая ВНД), определяемой как такое число ВНД (K), что при норме дисконта Е = ВНД(K) величина ЧТС(K) обращается в 0, при всех больших значениях E – отрицательна, при всех меньших значениях E - положительна. Для отдельных проектов и значений K текущая ВНД может не существовать.
3.4 Срок окупаемости инвестиций с учетом дисконтирования
Сроком окупаемости инвестиций с учетом дисконтирования называется продолжительность периода от начального момента до момента окупаемости с учетом дисконтирования. Моментом окупаемости с учетом дисконтирования называется тот наиболее ранний момент времени в расчетном периоде, после которого чистая текущая стоимость ЧТС (K) становится и в дальнейшем остается неотрицательной (рис. 3.5).
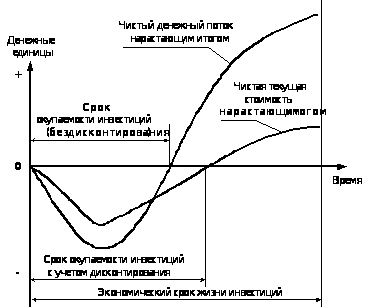
Рисунок 3.5 - Графическая интерпретация срока окупаемости инвестиций с учетом дисконтирования
4. Анализ эффективности инвестиционного проекта ТОО «БИОТЕКС» производство гумуса
4.1 Принципы принятия инвестиционных решений
Реализация инвестиционных проектов требует отказа от денежных средств сегодня в пользу получения прибыли в будущем. Как правило, на получение прибыли следует рассчитывать не ранее, чем через 1 год после стартовых затрат (инвестиций).
Объектами реальных инвестиционных вложений могут служить оборудование, здания, земля, природные ресурсы.
Объектом инвестиций анализируемого проекта является создание нового производства.
Инвестиционный проект прежде всего оценивается с точки зрения его технической выполнимости, экологической безопасности и экономической эффективности, под которой понимают результат сопоставления получаемой прибыли и затрат, т.е. норму прибыли.
Естественно, что предпочтение отдается проекту, сулящему наибольшую эффективность.
Очевидно, что при наличии нескольких проектов можно получить равный размер прибыли, но эффективность этих проектов может быть различна, так так на их реализацию потребуются неодинаковые затраты. Оценивая эффективность инвестиционного проекта, следует учитывать и степень риска. При реализации инвестиционных проектов рассматриваются риски двух видов: предпринимательский и финансовый.
Под предпринимательским риском понимается риск, связанный с деятельностью компании. Он обусловлен характером бизнеса. Финансовый риск зависит от изменений рыночной ставки дохода на вложенный капитал.
Для упрощения исследования эффективности инвестиций предполагается, что необходимая норма прибыли задана и одинакова для всех инвестиционных проектов и, кроме того, для любого из рассматриваемых проектов степень риска одинакова.
При наличии необходимых предпосылок для инвестиционной деятельности руководствуются следующими основными принципами:
выбирают направление и объекты инвестиционных вложений;
производят расчет денежных потоков, способных обеспечить реализацию инвестиционных проектов;
оценивают ожидаемые денежные потоки в результате реализации инвестиционного проекта;
выбирают оптимальный проект, руководствуясь существующими критериями оценки инвестиционных проектов;
производят периодическую переоценку инвестиционных проектов после их принятия.
Оценка денежных потоков. Важнейшей задачей экономического анализа инвестиционных проектов является расчет будущих денежных потоков, возникающих при реализации произведенной продукции.
Только поступающие денежные потоки могут обеспечить окупаемость инвестиционного проекта. Поэтому именно они, а не прибыль становятся центральным фактором в анализе. Иначе говоря, экономический анализ инвестиционных решений должен быть основан на исследовании доходов и расходов в форме денежных потоков.
Для каждого отдельного инвестиционного проекта необходима информация об ожидаемых потоках наличности с учетом налоговых платежей.
Для анализа инвестиционного проекта в данной дипломной работе Заказчиком была представлена информация в форме бизнес-плана, разработанного НПО «Консультативный центр по бизнесу г.Текели».
4.2 Общая информация по бизнес-плану
Инвестиционный проект «Производство биогумуса» разработан для ТОО «Биотекс». Предприятие расположено в Алматинской области, г.Талдыкорган, ул.Стадионная д.128. Производство находится в центре сельскохозяйственного района на транзитной трассе Алматы-Омск, а также в 65 км. От железнодорожной станции Уш-Тобе. Основными клиентами ТОО Биотекс являются крестьянские и фермерские хозяйства близлежащих районов, дачные общества г. Текели, г.Талдыкорган, п.Карабулак и тепличные хозяйства Алматинской области.
Суть предполагаемого проекта: производство органического удобрения (биогумуса), биологических кормов и добавок.
Предполагаемый объем производства в год:
Биогумус - 1500 тонн
Биологически е корма и добавки - 11250 кг.
Стоимость проекта: сумма средств, необходимых для реализации проекта составляет - 17980000 тенге, из них:
Размер кредитных средств - 2860 000 тенге, срок кредита 3 года; процентная ставка - 18% годовых.
Размер собственных средств, вложенных предприятием в проект составляет - 15120 000 тенге.
Заемные средства будут направлены на приобретение линии по просеиванию и фасовке биогумуса.
Поставщики оборудования компания Эмиль-Вольф (штрассе 14, 7000 Штутгарт, 70 ФРГ).
Наличие и состояние производственных помещений:
Арендован земельный участок 1 га.
Инженерное обеспечение: электроснабжение от существующих сетей; водоснабжение и канализация - местные сети; отопление автономное.
Срок реализации проекта - 3 года.
4.3 Экономические и финансовые показатели бизнес-плана
Для оценки будущих денежных потоков от реализации инвестиционного проекта необходимо рассчитать выручку от реализации продукции, произведенной на данной линии и оценить текущие расходы по годам в течение срока реализации проекта. Все необходимые данные для оценки будущих денежных потоков представлены в коммерческом и финансовом разделах бизнес-плана.
Таблица 4.1 - Планируемые месячные продажи товаров
| Товар | Ед.изм. | Количество | Цена за единицу тенге | Общая сумма тенге |
| Биогумус | тн | 125 | 15000 | 1875000 |
| Итого: | 1875000 |
Годовая выручка от реализации товара составит:
1875000 х 12 мес. = 22500 000 тенге
Расчет себестоимости производства за 1 месяц. В себестоимость продукции данного производства включаются:
Расходы на сырье и материалы:
Затраты на коммунальные услуги;
Расходы на заработную плату на месяц;
Другие расходы.
Таблица 4.2 - Расчет себестоимости сырья, материалов на месяц
| Наименование | Ед.изм. | Стоимость за единицу | Потребление |
Сумма тенге |
| Топливо дизельное | литр | 50 | 3000 | 150000 |
| Бензин | литр | 50 | 1200 | 60000 |
| Компост | т | 400 | 100 | 40000 |
| Итого: | 250000 |
Таблица 4.3 - Расчет затрат на коммунальные услуг на месяц
| Наименование | Ед.изм. | Потребление | Тариф | Сумма, тенге |
| Электроэнергия | кв | 800 | 5 | 4000 |
| Вода | куб.м | 48 | 1 | 48 |
| Итого: | 4048 |
Таблица 4.4 - Расчет расходов на заработанную плату на месц
| Персонал | Количество | Месячная зарплата, тенге | Сумма тенге |
| Директор | 1 | 20 000 | 20 000 |
| Технический редактор | 1 | 20 000 | 20 000 |
| Бухгалтер | 1 | 15000 | 15000 |
| Водитель | 1 | 18000 | 18000 |
| Рабочий | 4 | 14000 | 56000 |
| Итого: | 129000 | ||
| Налог на ФЗП (социальный) | 27090 | ||
| Всего | 156090 |
Таблица 4.5 - Расчет других расходов за месяц
| Наименование статей | Сумма, тенге |
| 1. Хозяйственные расходы (инструменты, инвентарь) | 500 |
|
Амортизационные отчисления: Стоимость основных средств всего: 6491800 тенге, из них: Трактор Т-40 стоимостью 226000 тенге, Прицеп-телега стоимостью 76000 тенге, УАЗ-452 стоимость 174800 тенге, Технические черви стоимостью 6000000 тенге, Просеивающий агрегат стоимостью 15000 тенге, Норма амортизации: 10% в год Амортизационные отчисления в год: 649 180 тенге в месяц 54098 тенге |
54098 |
| 3. Ремонт оборудования | 25 000 |
| 4. Транспортные расходы | 74 275 |
| 5. Реклама | 7 000 |
| 6. Проценты по кредиту (среднее значение в месяц) | 30 376 |
| 7. НДС (16 %) в бюджет | 300 000 |
| 8. Налог на имущество (1 % от стоимости активов) | 64 918 |
| Итого: | 556 167 |
Таблица 4.6 - График погашения кредита и расчет процентов по кредиту
| УСЛОВИЯ КРЕДИТОВАНИЯ | ТАБЛИЦА ВОЗВРАТА КРЕДИТА | ||||||
| Сумма кредита | 2860 000 | Номер платежа | Сальдо кредит | Платеж по процентам | Платежи по возврату кредита | Остаток к возврату | Накопленный платеж по % |
| Годовой процент по кредиту | 18 | 1 | 2860 000 | 128 700 | 0 | 2860 000 | 128 700 |
| Срок кредитования (лет) | 3 | 2 | 2860 000 | 128 700 | 0 | 2860 000 | 257 400 |
| Количество платежей в год | 4 | 3 | 2860 000 | 128 700 | 0 | 2860 000 | 385 900 |
| Количество отсрочек платежей | 4 | 4 | 2860 000 | 128 700 | 0 | 2860 000 | 514 400 |
| Величина платежа | 357 500 | 5 | 2860 000 | 128 700 | 357 500 | 2502 500 | 643 100 |
| Примечание: простые проценты и разные платежи | 6 | 2502 500 | 112 612 | 357 500 | 2145 000 | 755 712 | |
|
Финансирование Из собственных источников Всего источники финансирования |
2860 000 15120000 17980 000 |
7 |
2145 000 | 96 525 | 357 500 | 1787 500 | 852 237 |
| 8 | 1787 500 | 80437 | 357 500 | 1430 000 | 932 674 | ||
| 9 | 1430 000 | 64 350 | 357 500 | 1072 500 | 997 024 | ||
| 10 | 1072 500 | 48 262 | 357 500 | 715 000 | 1045 286 | ||
| 11 | 715 000 | 32 175 | 357 500 | 357 500 | 1077 461 | ||
| 12 | 357 500 | 16 087 | 357 500 | 0 | 1093 548 | ||
Таблица 4.7 - Общий размер себестоимости на время реализации настоящего проекта в расчете на месяц
| Статьи расходов | Сумма тенге |
|
Сырье и материалы Коммунальные услуги Заработная плата с налогом на ФЗП Хозяйственные расходы Амортизация Ремонт оборудования Транспортные расходы Реклама Проценты по кредиту НДС в бюджет Налог на имущество |
250000 4048 156090 500 54098 25000 74275 7000 30376 300000 64918 |
| Полная себестоимость | 966 305 |
Текущие затраты на производство биогумуса предприятия в расчете на год составят 966305 х 12 = 11595660 тенге
4.4 Оценка денежных потоков
Таблица 4.8 - Расчет потока чистых денежных поступлений тенге
| Показатели | Г о д ы | ||
| 1-й | 2-й | 3-й | |
|
Объем реализации Текущие расходы Амортизация (в числе расходов) Налогооблагаемая (валовая) прибыль Налог на прибыль Чистая прибыль Чистые денежные поступления (стр.3 + стр. 6) |
22500000 11595660 6 49176 10 904340 3271302 7633038 8282214 |
22500000 11595660 6 49176 10 904340 3271302 7633038 8282214 |
22500000 11595660 6 49176 10 904340 3271302 7633038 8282214 |
При расчете денежных потоков амортизационные отчисления включены в приток денежных средств.
Амортизация - это процесс перенос стоимости основных фондов предприятия на стоимость готовой продукции и возмещение этой стоимости при реализации продукции частями по мере износа. Поэтому начисленные амортизационные отчисления включаются в приток денежных средств.
Данные денежные потоки по своему характеру относятся ординарным, так как исходные инвестиции произведены единовременно, а на всех последующих шагах сальдо (приток минус отток) имеют положительные значения.
Графически инвестиционный проект данной дипломной работы можно интегрировать следующим образом:
Инвестиции
Денежные потоки могут выражаться в текущих, прогнозных и дефлированных ценах. В данной работе денежные потоки выражены в текущих ценах. В данной работе денежные потоки выражены в текущих ценах без инфляции.
Денежные потоки могут выражаться в разных валютах. В данной работе денежные потоки учитываются в национальной валюте - тенге, так как именно в
Тенге производятся платежи по текущим расходам и поступает выручка от реализации товара.
Расчет показателей эффективных инвестиционного проекта
При расчете показателей обоснования инвестиционных проектов используют несколько показателей, позволяющих подготовить решение о целесообразности (нецелесообразности) вложения средств. Эти показатели можно объединить в две группы:
показатели не предполагающие использования концепции дисконтирования;
показатели, определяемые на основании использования концепции дисконтирования.
Расчет показателей, не предполагающих использования концепции дисконтирования
К ним относятся:
Простой спрос окупаемости инвестиций;
Показатели простой рентабельности инвестиций;
Чистые денежные поступления;
Индекс доходности инвестиций.
Определение этих показателей характеризуют простые методы оценки инвестиций, которые относятся к числу наиболее старых и широко использовались еще до того, как концепция дисконтирования денежных потоков приобрела всеобщее признание в качестве способа получения самой точной оценки приемлемости инвестиций. Однако и по сей день эти методы используются разработчиками и аналитиками инвестиционных проектов. Так это дает возможность получить дополнительную информацию, а это позволяет снижать риск неудачного вложения денежных средств.
Простой срок окупаемости инвестиций (РР).
Метод расчета срока окупаемости РР инвестиций состоит с определении того срока, который понадобится для возмещения суммы первоначальных инвестиций. То есть, он предполагает вычисление того периода, за который кумулятивная сумма (сумма нарастающим итогов) денежных поступлений сравнивается с суммой первоначальных инвестиций.
Простой срок окупаемости является широко используемым показателем для оценки того, возместятся ли первоначальные инвестиции в течение срока их экономического жизненного цикла инвестиционного проекта.
Использование аналитиками показателя простой окупаемости как одного из критериев оценки инвестиций имеет еще одно серьезное основание наряду с простотой расчета и ясностью понимания. Этот показатель довольно точно сигнализирует о степени рискованности проекта.
Однако этот метод игнорирует различные ценности денег во времени, поэтому расчет простого срока окупаемости не рекомендуется использовать как основной метод оценки приемлемости инвестиций. К нему целесообразно обращаться только ради получения дополнительной информации, расширяющей представление о различных аспектах оцениваемого инвестиционного проекта.
Показатель простой рентабельности инвестиций или показатель расчетной нормы прибыли. Он является обратным по содержанию сроку окупаемости капитальных вложений.
Расчетная норма прибыли отражает эффективность инвестиций в виде процентного отношения денежных поступлений к сумме первоначальных инвестиций:
Этому показателю присущи