Организация казначейского исполнения Государственного бюджета Украины и разработка направлений его совершенствования
Расходы государственного бюджета на топливно-энергетический комплекс выполнены на 100%, в том числе расходы на государственную поддержку угольных предприятий и расходы, связанные с реструктуризацией угольной промышленности.
Таблица №2.3 – Задолженность по социальным выплатам из государственного бюджета Украины на 01.01.2005
| Виды социальных выплат | Задолженность на 01.01.2004 | На 01.12.2004 | На 01.01.2005 | Отклонение 2005 от 2000 | Отклонение 2005 от 2000 | ||
| Сумма | % | Сумма | % | ||||
| 1 Зарплата работникам бюджетной сферы | 158,7 | 80,4 | 48,9 | -109,8 | -69,19 | -31,5 | -39,18 |
| 2 Денежное обеспечение | 499,3 | 365,9 | 370 | -129,3 | -25,9 | 4,1 | 1,12 |
| 3 Стипендии | 8,8 | 7,4 | 6 | -2,8 | -31,82 | -1,4 | -18,92 |
| 4 Чернобыльские выплаты | 822,8 | 759,3 | 721,4 | -101,4 | -12,32 | -37,9 | -4,99 |
| 5 Пенсии военнослужащим | 95,4 | 0,0 | 0,0 | -95,4 | -100 | 0,0 | |
| 6 Задолженность по пенсиям военнослужащим | 700,1 | 0,0 | 0,0 | -700,1 | -100 | 0,0 | |
| 7 Другие выплаты, кот Осуществляются через Пенсионный фонд | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | ||
| 8 Другая помощь | 9,2 | 0,0 | 0,0 | -9,2 | -100 | 0,0 | |
| 9 Зарплата работникам производственной сферы, кот Финансируется из бюджета | 48,8 | 22,9 | 12,5 | -36,3 | -74,39 | -10,4 | -45,41 |
| Итого соц Выплат | 2343,1 | 1235,9 | 1158,8 | -1184,3 | -50,54 | -77,1 | -6,24 |
| 10 Начислено на зарплату | 90,9 | 48,3 | 25,9 | -65 | -71,51 | -22,4 | -46,38 |
| 11 Налог на зарплату | 23,1 | 11,5 | 6,8 | -16,3 | -70,56 | -4,7 | -40,87 |
| Всего соц Выплат | 2457,1 | 1295,7 | 1191,5 | -1265,6 | -51,51 | -104,2 | -8,04 |
Дотации местным бюджетам за отчетный период увеличились по сравнению с 2004 годом на 2094,1 млн. грн., или в 2 раза, и составили 4123,3 млн. грн.
Существенное уменьшение удельного веса осуществленных расходов по сравнению с плановым годовым показателем наблюдается по обслуживанию внешнего государственного долга (на 3,72%) Значительное увеличение удельного веса расходов по сравнению с годовым показателем имело место в правоохранительной деятельности и гарантировании безопасности государства (на 1,4%), государственном управлении (на 1,31%)
Таблица №2.3 – Структура расходов государственного бюджета Украины в 2004 году
| Наименование | Процент, % |
| Дотации местным бюджетам | 11,87% |
| Другие расходы | 9,02% |
| Государственное управление | 7,40% |
| Фундаментальные исследования и развитие НТП | 2,020% |
| Национальная оборона | 6,592% |
| Правоохранительная деятельность и гарантия безопасности гос-ва | 7,302% |
| Образование | 7,7620% |
| Охрана здоровья | 2,04% |
| Соц защита и соц обеспечение | 10,562% |
| Жилищно-коммунальное хозяйство | 0,007% |
| Промышленность и энергетика | 6,532% |
| Строительство | 1,070% |
| Сельское, лесное хозяйство, охотничество и рыболовство | 1,5205 |
| Транспорт, дорожное хозяйство | 1,84% |
| Мероприятия связанные с ликвидацией последствии Чернобыльской катастрофы | 5,211% |
| Обслуживание внешнего государственного долга | 8,372% |
| Обслуживание внутреннего государственного долга | 4,781% |
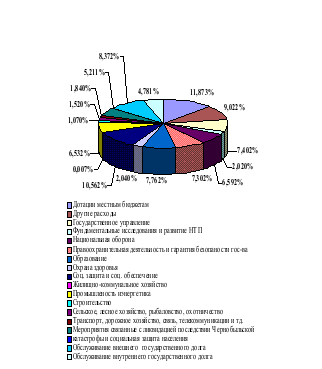
Рисунок 2.3 – Структура расходов государственного бюджета Украины в 2004 году
Расходная часть 2005 года
Расходы государственного бюджета Украины в 2005 году составили 39942,6 млн. грн., что на 4410 млн. грн., или на 12,4% превышает показатель 2004 года, в том числе расходы общего фонда составили 29032,9 млн. грн., что на 1285,2 млн. грн., или на 4,6% больше показателя 2004 года, расходы специального фонда – 10909,6 млн. грн., что на 3124,8 млн. грн., или на 40,1% больше показателя предыдущего года
Уровень исполнения расходов государственного бюджета за 2005 год снизились по сравнению с 2004 годом с 98 до 85,9%. Уровень исполнения расходов общего фонда государственного бюджета составил 89,1% годового плана против 94% за 2004. Уровень исполнения расходов специального фонда государственного бюджета составил 78,6% против 115,3% за 2004 год.
Удельный вес расходной части государственного бюджета в сводном бюджете Украины снизился с 64,71% в 2004 году до 59,51% в 2004 году.
Расходы на социальную защиту и социальное обеспечение в 2005 году составили 3897,7 млн. грн. и увеличились по сравнению с 2004 годом на 199,3 млн. грн., или на 5,4%, в том числе расходы общего фонда государственного бюджета составили 2691,9 млн. грн., что на 981,8 млн. грн., или на 26,7% меньше чем в 2004 году.
Расходы на образование в 2005 году составили 3591,1 млн. грн. и увеличились по сравнению с 2004 годом на 840,1 млн. грн., или на 30,5%, в том числе расходы общего фонда составили 1948,5 млн. грн., что на 481,4 млн. грн., или на 32,8% больше чем в 2004 году. Уровень исполнения этих расходов по плану составил 905 против 94,5% в 2004 году.
Расходы на охрану здоровья в 2005 году составили 1073,4 млн. грн. и увеличились по сравнению с 2004 годом на 351,1 млн. грн., или на 48,6%, в том числе расходы общего фонда составили 779,9 млн. грн., что на 217 млн. грн., или на 38,6% больше 2004 года. Уровень исполнения этих расходов по плану составил 77,7% против 91,95 в 2004 году. Уровень исполнения общего фонда этих расходов составил 74,8% против 93,9% в 2004 году.
Расходы на покрытие задолженностей, которые возникли в предыдущие года по заработной плате работникам бюджетных учреждении, денежного обеспечения, стипендии и других социальных выплат, за отчетный период составили 567,2 млн. грн., или 98,2%. В 2004 году на эти расходы направлено было 157,3 млн. грн., или 98,8%. Расходы относительно социальных выплат из государственного бюджета в 2005 году снизились на 497,7 млн. грн., или на 42,3% и на 01. 01. 2006 составляли 679,6 млн. грн. Полностью погашена задолженность по заработной плате работникам бюджетной сферы, стипендии и денежное обеспечение.
Таблица №2.4 – Задолженность по социальным выплатам из государственного бюджета Украины
| Виды социальных выплат | Задолженность на 01.01.2005 | На 01.01.2006 | Отклонение 2006 от 2005 | |
| Сумма | % | |||
| 1 Зарплата работникам бюджетной сферы | 50,1 | 0,0 | -50,1 | -100 |
| 2 Денежное обеспечение | 365,8 | 0,0 | -365,8 | -100 |
| 3 Стипендии | 6 | 0,0 | -6 | -100 |
| 4 Чернобыльские выплаты | 721,4 | 679,6 | -418 | -5,8 |
| 5 Пенсии военнослужащим | 0,0 | 0,0 | 0,0 | |
| 6 Выплаты, кот Осуществляются через Пенсионный фонд | 0,0 | 0,0 | 0,0 | |
| 7 Другая помощь | 0,0 | 0,0 | 0,0 | |
| Итого соц выплат | 1143,3 | 679,6 | -463,7 | -40,6 |
| 8 Начислено на зарплату | 27,1 | 0,0 | -27,1 | -100 |
| 9 Налог на зарплату | 6,9 | 0,0 | -6,9 | -100 |
| Всего соц выплат | 1177,3 | 679,6 | -479,7 | -42,3 |
Расходы государственного бюджета на промышленность и энергетику в 2005 году составили 2466,2 млн. грн. и увеличились по сравнению с 2004 годом на 198,6 млн. грн., или на 8,8%, в том числе расходы общего фонда составили 2209 млн. грн., что на 240,3 млн. грн., или на 12,2% больше показателя 2004 года. Уровень исполнения расходов на промышленность и энергетику по плану составили 91,3% против 99,5% в 2004 году. Уровень исполнения общего фонда этих расходов составил 94,7% по плану против 99,6% за 2004 год. Следует сказать, что расходы государственного бюджета на топливно-энергетический комплекс выполнены на 95,5%; в том числе расходы на государственную поддержку угольных предприятий составили 96,7%; расходы связанные с реструктуризацией угольной промышленности, – 94,7%. Межбюджетные трансферты (средства, которые передаются из государственного бюджета в другие бюджеты) в 2005 году составили 7251,7 млн. грн. и увеличились по сравнению с 2004 годом на 2873,7 млн. грн., или на 65,6%, в том числе расходы общего фонда составили 4506,9 млн. грн., что на 128,9 млн. грн., или на 2,9% больше показателя 2004 года.
Согласно статье 30 Закона Украины «О государственном бюджете Украины на 2005 год» средства государственного бюджета в первую очередь направляются на социальные выплаты (заработная плата, стипендии, пенсии, денежное обеспечение), удельный вес которых в общих объемах ассигновании по разным кодам функциональной классификации неодинаков, поэтому имеет место расхождение в уровне исполнения.
Уменьшение удельного веса фактических расходов в 2005 году в общей сумме расходов по сравнению с плановым показателем наблюдается в обслуживании внешнего государственного долга – на 2,93%. Увеличение удельного веса фактических расходов в 2005 году в общей сумме расходов по сравнению с годовым плановым показателем имело место в межбюджетных трансфертах – на 1,72%. Увеличение удельного веса фактических расходов в 2005 году в общей сумме расходов по сравнению с 2004 годом осуществилось в правоохранительной деятельности и в сфере гарантии безопасности государства – на 2,16%, в отрасли образования – на 1,42%, расходы на покрытие задолженностей по заработной плате работникам бюджетных учреждении, которая возникла в предыдущие года, денежное обеспечение, стипендии и другие социальные выплаты – на 1,38%, в национальной обороне – на 1,15%, сельском, лесном хозяйстве, рыболовстве, охотничестве – на 1,01%.
2.2 Управление денежными потоками в системе казначейского исполнения
Внедрение единого счета Госказначейства должно было обеспечить реализацию единой кассы. Зачисление на единый казначейский счет всех доходов и поступлении из источников финансирования дефицита бюджета и осуществление с этого счета всех предвиденных расчетов обеспечило бы максимальную концентрацию бюджетных средств, повысило бы оперативность и качество управления финансовыми потоками государственного бюджета.
Как свидетельствует анализ, на практике внедрение единого казначейского счета не обеспечило эффективное управление денежными потоками. Вследствие этого, значительная часть бюджетных средств работает на банковские учреждения, укрепляя их ресурсную базу, тогда как государство вынуждено брать кредиты под очень высокие проценты для финансирования первоочередных расходов, предвиденных бюджетом. Анализ эффективности управления органами государственного казначейства финансовыми потоками показал, что остатки средств государственного бюджета на счетах Национального банка Украины и коммерческих банков имеют стабильную тенденцию к увеличению. Данные таблицы №2.5 свидетельствуют, что казначейство практически не руководит этим процессом.
Таблица №2.5 – Остатки средств Государственного бюджета Украины в банковских учреждениях, млн. грн.
| Показатели | 2003 | 2004 | 2005 | ||||||
| Всего | В том числе | Всего | В том числе | Всего | В том числе | ||||
| НБУ | КБ | НБУ | КБ | НБУ | КБ | ||||
| Средства государственного бюджета | 1178,4 | 753 | 425,4 | 1061,5 | 745,9 | 315,5 | 1233,7 | 786,6 | 447,1 |
Одним из существенных недостатков действующей системы казначейского исполнения бюджета является то, что органы казначейства не имеют непосредственного доступа к бухгалтерии бюджетных учреждении. Это не дает возможность казначейству своевременно контролировать состояние кредиторской и дебиторской задолженности бюджетных учреждении, что подтверждают данные таблицы №2.6.
Таблица №2.6 – Данные о кредиторской и дебиторской задолженности бюджетных учреждении, которые финансируются из государственного бюджета Украины, млн. грн.
| Показатели | 2002 | 2003 | 2004 | 2005 |
| Кредиторская задолженность | 1085,9 | 2319,5 | 3034,1 | 3597,2 |
| Дебиторская задолженность | 292,4 | 376,1 | 518,2 | 1281,6 |
Следует сказать, что эта проблема в разных странах решается по разному. Так, на пример, во Франции казначейство берет на себя весь бухгалтерский учет бюджетных организации.
2.3 Анализ структуры государственного долга Украины; управление государственным долгом как функцией Госказначейства
Государственный долг – сумма задолженности государства своим или иностранным юридическим и физическим лицам. В зависимости от этого и различают внутренний и внешний государственный долг. Наиболее обременительным является внешний долг, поскольку страна может покрывать его и проценты только за счет экспорта товаров, сырья, услуг, золота или свободно конвертируемой валюты. Внутренний долг распределяется между населением страны путем выпускаемых займов либо за счет роста налогов; последнее нежелательно для населения и снижает деловую активность работающих Внутренний долг состоит в основном из займов и вкладов населения Разновидностью государственного долга являются банкноты, лотерейные билеты, гарантийные обязательства.
Бюджетный дефицит и государственный долг тесно взаимосвязаны. Ежегодный дефицит может покрываться либо за счет роста государственного долга, либо за счет эмиссии денег. Даже бездефицитный бюджет не может свидетельствовать о здоровье экономики, если у государства большой долг, поэтому бюджетный дефицит должен быть в центре внимания. Гарантия – важная сторона любого финансового мероприятия.
Главная гарантия как для внешнего, так и внутреннего заимствования – это высокий рейтинг страны. В этой связи следует установить статус государственных ценных бумаг и законодательно проработать механизм ответственности государства в случае неисполнения принятых на себя обязательств. На 01.01.2004 год сумма государственного долга Украины составила 79840,1 млн. грн. Из них государственный внутренний долг равняется 14953,5 млн. грн., или 18,7%, государственный внешний долг – 64886,6 млн. грн., или 81,3%. В структуре государственного внутреннего долга задолженность перед юридическими лицами составляет 11449 млн. грн., или 76,56% от общей суммы внутреннего долга, задолженность перед Национальным банком Украины составляет 3503,5 млн. грн., или 23,43% соответственно.
Таблица №2.6 – Структура государственного внутреннего долга на 01.01.2005 года
| Наименование | Проценты |
| Задолженность перед юридическими лицами | 76,56 |
| Задолженность перед НБУ | 23,43 |
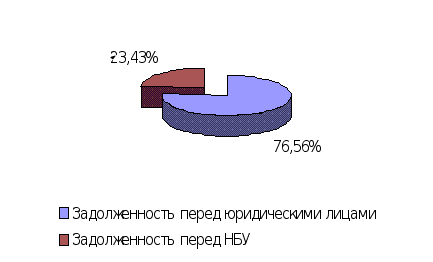
Рисунок 2.4 – Структура государственного внутреннего долга на 01.01.2005 года
Задолженность перед физическими лицами составляет только 1 млн. грн., или 0,01% в общей сумме государственного внутреннего долга Задолженность Украины гражданам или организациям других стран, то есть внешний долг, является бременем. Эту часть государственного долга мы, безусловно, не «должны сами себе», и в реальном измерении выплата процентов и сумм основного долга предполагает в данном случае передачу части нашего реального объема выпускаемой продукции в распоряжение других стран. Следует отметить, что доля государственного долга, приходящаяся на иностранных кредиторов, в последние годы увеличилась. Поэтому внешний долг, в отличии от внутреннего, вызывает большие опасения и является серьезным поводом для беспокойства Внешний государственный долг возникает с привлечением внешних займов на закупку сырья, материалов, технологического оборудования, которое предусмотрено международным соглашением.
Таблица №2.7 – Структура государственного внешнего долга на 01 01 2005 год
| Наименование | Проценты |
| Задолженность по займам органам управления иностранных государств | 34,89% |
| Задолженность по займам иностранным коммерческим банкам | 14,22% |
| Другая внешняя задолженность | 8,47% |
| Задолженность по займам международным организациям эк-го развития | 42,41% |
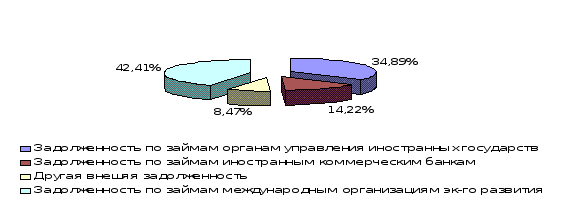
Рисунок 2.5 – Структура государственного внешнего долга на 01.01.2004 года
Расходы на обслуживание государственного долга за 2004 год составили 3059,3 млн. грн., или 86,3% плановых назначений на год, в том числе расходы на обслуживание внутреннего долга составили 1250,7 млн. грн., или 81,4% на год, а расходы на обслуживание внешнего государственного долга – 1808,5 млн. грн., или 90%.
Таблица №2.8 – Динамика государственного долга Украины в 2004 году
| Месяц | Сумма |
| Январь | 80058,7 |
| Февраль | 82353,4 |
| Март | 81706,6 |
| Апрель | 74583,5 |
| Май | 80196,9 |
| Июнь | 80374 |
| Июль | 80643,5 |
| Август | 80110,3 |
| Сентябрь | 77967,7 |
| Октябрь | 75970,7 |
| Ноябрь | 75502,9 |
| Декабрь | 75184,9 |
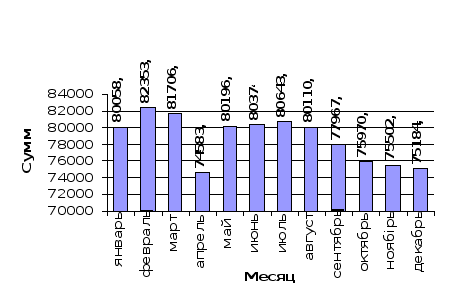
Рисунок 2.6 – Динамика государственного долга Украины в 2004 году
На 01.01.2005 года сумма государственного долга Украины составила 76918,5 млн. грн., она увеличилась по сравнению с предыдущим месяцем на 1733,6 млн. грн., или на 2,3%, а по сравнению с началом года уменьшилась на 3140,2 млн. грн., или на 3,9%.
Таблица №2.9 – Динамика государственного внутреннего долга Украины в 2000 году
| Месяц | Сумма | Граничный размер внутр долга |
| 01 01 00 | 14975,8 | 29278,3 |
| 01 02 00 | 15107,3 | 29278,3 |
| 01 03 00 | 15104,8 | 29278,3 |
| 01 04 00 | 14990,2 | 29278,3 |
| 01 05 00 | 23222,9 | 29278,3 |
| 01 06 00 | 22957 | 29278,3 |
| 01 07 00 | 23160,9 | 29278,3 |
| 01 08 00 | 23010,9 | 29278,3 |
| 01 09 00 | 22773,5 | 29278,3 |
| 01 10 00 | 21167,4 | 29278,3 |
| 01 11 00 | 21177,7 | 29278,3 |
| 01 12 00 | 21088,2 | 29278,3 |
Государственный внутренний долг составляет 20781,6 млн. грн., или 27,02 в общей сумме государственного долга, он уменьшился по сравнению с предыдущим месяцем на 306,6 млн. грн., или на 1,5%, а по сравнению с началом года он увеличился на 5805,8 млн. грн., или на 38,8%
Граничный размер внутреннего государственного долга составляет 29278,3.
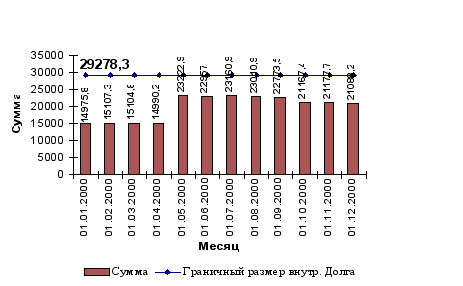
Рисунок 2.7 – Динамика государственного внутреннего долга в 2004 году
Таблица №2.10 – Динамика государственного внешнего долга Украины в 2005 году
| Месяц | Сумма | Граничный размер внеш долга |
| 01 01 2004 | 12476,8 | 12492,2 |
| 01 02 2004 | 12281,3 | 12492,2 |
| 01 03 2004 | 12114,9 | 12492,2 |
| 01 04 2004 | 10979,7 | 12492,2 |
| 01 05 2004 | 10550,2 | 12492,2 |
| 01 06 2004 | 10604,5 | 12492,2 |
| 01 07 2004 | 10570,9 | 12492,2 |
| 01 08 2004 | 10498,7 | 12492,2 |
| 01 09 2004 | 10148,8 | 12492,2 |
| 01 10 2004 | 10074,7 | 12492,2 |
| 01 11 2004 | 9991,9 | 12492,2 |
| 01 12 2004 | 9950,3 | 12492,2 |
Граничный размер государственного внешнего долга равняется 2492,2 млн. $
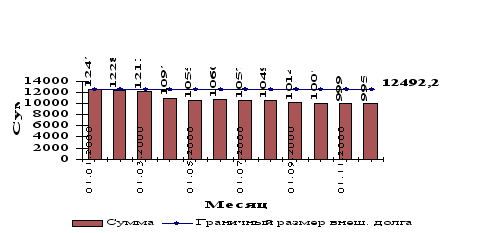
Рисунок 2.8 – Динамика государственного внешнего долга Украины в 2004 году
Государственный внешний долг составляет 56136,9 млн. грн. (10329,7 млн. долларов США), или 72,98% общей суммы государственного долга, и увеличился по сравнению с предыдущим месяцем на 2040,2 млн. грн., или на 3,7%, а в сравнении с началом года уменьшился на 8946,1 млн. грн., или на 13,7%. Погашение внешнего долга проводится из трех основных источников:
а) из бюджета;
б) за счет золотовалютных резервов, приватизации собственности;
в) из новых займов
Таблица №2.11 – Структура государственного внутреннего долга на 01.01.2005
| Наименование | Проценты |
| Задолженность перед юридическими лицами | 49,01% |
| Задолженность перед банковскими учреждениями | 50,99% |
Рисунок 2.9 – Структура государственного внутреннего долга на 01.01.2005
В структуре государственного внутреннего долга задолженность перед юридическими лицами составляет 10184,2 млн. грн., или 49,01% в общей сумме государственного внутреннего долга, задолженность перед банковскими учреждениями составляет 10596,5 млн. грн., или 50,99% соответственно. Другая внутренняя задолженность составляет 1 млн. грн., или 0,005% в общей сумме государственного внутреннего долга.
Таблица №2.12 – Структура государственного внешнего долга на 01.01.2005
| Наименование | Проценты |
| Задолженность по займам международным организациям экон-го развития | 44,66% |
| Задолженность по займам органам управления иностранных государств | 30,97% |
| Задолженность по займам иностранным коммерческим банкам | 1,50% |
| Другая внешняя задолженность | 22,87% |
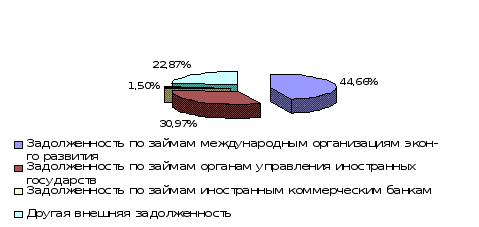
Рисунок 2.10 Структура государственного долга на 01.01.2005
Расходы на обслуживание государственного долга в 2004 году составили 4568,8 млн. грн., или 78% годового плана, в том числе расходы на обслуживание внутреннего государственного долга составили 1661,4 млн. грн., или 89,6% годового плана, а расходы по обслуживанию внешнего государственного долга – 2907,5 млн. грн., или 72,6% соответственно.
На 30 11 2005 г. прямой государственный долг Украины составил 62369,1 млн. грн. (11805,4 млн. долларов США), который уменьшился по сравнению с началом года на 1846,6 млн. грн., или на 29%.
Прямой государственный долг составляет 20603,3 млн. грн. (3899,9 млн. долларов США), или 33,03% общей суммы прямого государственного долга и уменьшился по сравнению с началом года на 117,3 млн. грн., или на 0,9%.
В структуре прямого государственного внутреннего долга задолженность перед юридическими лицами составляет 10206,3 млн. грн., или 49,54% общей суммы прямого государственного внутреннего долга, задолженность перед банковскими учреждениями составляет 10397 млн. грн., или 50,46%.
Таблица №2.13 – Структура внутреннего государственного долга в 2005 году
| Наименование | Процент выполнения |
| Задолженность перед юридическими лицами | 49,54% |
| Задолженность перед банковскими учреждениями | 50,46% |
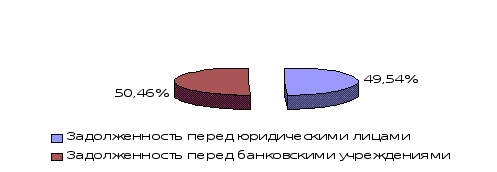
Рисунок 2.11 Структура внутреннего государственного долга в 2005 году
Прямой государственный внешний долг составляет 41765,7 млн. грн., или 66,96% общей суммы прямого внешнего государственного долга и по сравнению с началом года снизился на 1669,4 млн. грн., или на 3,8%.
Косвенный долг по состоянию на 30 11 2005 г. составляет 11515,3 млн. грн. и уменьшился по сравнению с началом года на 1291,8 млн. грн., или на 10,1%.
Косвенный внутренний государственный долг остался на уровне начала года и составляет только 1 млн. грн. Косвенный внешний государственный долг составляет 11514,3 млн. грн. и по сравнению с началом года уменьшился на 1291,8 млн. грн., или на 10,1;
3. Основные направления совершенствования бюджетной политики и казначейской системы исполнения бюджета
Верховный Совет Украины 21 июня 2005 года принял новый базовый Закон, который определяет законодательную основу бюджетного процесса, – Бюджетный кодекс Украины. Нельзя сказать, что это идеальный документ и что он решает все вопросы. Прежде всего, вопросы, связанные, с распределением полномочии между законодательной и исполнительной властью. Однако это очень необходимый документ для формирования бюджета на 2006 год и последующие годы.
Другая проблема, связанная с законодательством, – это проблема несоответствия объему расходов, который должен осуществляться государством согласно действующего законодательства, и объему расходов, который оно может осуществить. Исходя из существующей налоговой системы, развития экономики и макроэкономических параметров.
Экономические интересы государства и социальная проблема требуют пересмотра и списания актов законодательства, которые приняты без учета финансовых возможностей государства. Или мы никогда не сможем достичь сбалансированности государственных финансов. Эти шаги могут быть непопулярными, однако из необходимо делать как можно быстрее, поскольку это даст возможность ускорить темпы снижения налоговой нагрузки.
Казначейское исполнение бюджета прошло определенные этапы, которые сопровождались перераспределением исполнения функции как между банковской и финансовой системами, отраслевыми министерствами и ведомствами, так и между подразделениями центрального аппарата Министерства финансов Украины, его местными финансовыми органами с дальнейшим сосредоточением этих функции в системе Госказначейства.
Основным заданием казначейства является усовершенствование системы эффективного управления средствами государственного бюджета и процедур предварительного контроля за их расходованием, разработка новой политики бухгалтерского контроля и отчетности, четкое определение и распределение функции между участниками бюджетного процесса, создание единого комплекса технических и программных средств информационной системы казначейства.
На казначейскую систему исполнения расходной части бюджета, принципиальным отличием которой является осуществление расходов распорядителей бюджетных средств путем оплаты счетов органами казначейства, перешли практически все учреждения, которые получают и используют в своей деятельности средства государственного бюджета. Не менее важным заданием казначейства является поэтапное внедрение в 2006 году казначейского исполнения местных бюджетов, что предвидит обслуживание 682 бюджетов Автономной республики Крым, областей, городов, районов.
Проблема недостатка средств, которая возникла сегодня перед государством, является результатом их неоптимального перераспределения вместо общепринятого в мире управления ресурсами, что обеспечивает осуществление расходов в рамках ассигновании, реально предвиденных бюджетом. Кроме того, пока расходы не будут осуществляться бюджетными учреждениями на основании принятых ими обязательств только в рамках бюджетных ассигновании, однако даже самые эффективные программы будут реализованы не полностью.
Начиная, с 2004 года казначейство вышло на новый этап, который предвидит внедрение и усовершенствование работы Единого казначейского счета (ЕКС). Суть проблемы лежит в том, что денежные потоки, которые находятся в учреждениях банков, объединяются на Едином казначейском счете. Разработана принципиально новая модель функционирования казначейства, которая включает вхождение Госказначейства в систему электронных платежей НБУ, внедрение внутренней платежной системы казначейства и открытие органам казначейства корреспондентских счетов в НБУ. Функционирование внутренней платежной системы казначейства Украины дает возможность:
– получать ежедневную достоверную информацию о состоянии исполнения государственных и местных бюджетов;
– эффективно управлять реальными ресурсами и оперативно удовлетворять первоочередные и другие потребности бюджетных средств согласно с принятым Законом Украины о государственном бюджете;
– контролировать целевую направленность и эффективность использования бюджетных средств;
– своевременно осуществлять перерасчет средств всем уровням бюджетов для дальнейшего их направления на исполнение социальных программ органами местного самоуправления.
В плане оптимизации структуры государственного долга и проведения эффективной и последовательной долговой политики особенного внимания заслуживает необходимость развития и постоянного усовершенствования управления долговыми рисками и т.д. Дополнительной целью долговой политики Украины является помощь развитию внутреннего рынка государственных долговых обязательств, существование развитого внутреннего рынка даст возможность осуществлять постепенную замену внешнего займа внутренним и с помощью этого снизить чувствительность экономики страны от внешних показателей и диверсифицировать источники государственных займов. Очень важной проблемой является разработка стратегии реформирования бюджетной системы государства в целом. Нельзя дальше успешно строить бюджетный процесс и проводить бюджетную политику без виденья развития действии хотя бы на 4–5 лет. Необходимо в контексте виденья процессов, которые происходят в экономике государства, внедрить среднесрочное бюджетное планирование. Такое планирование должно стать неотъемлемой составной бюджетного процесса как на уровне Министерства финансов, так и на уровне отраслевых министерств и органов самоуправления. Только таким образом появится возможность оценить будущие последствия решении, которые нынче принимаются и избежать значительных фискальных рисков. Понятно, что успех бюджетной реформы неразрывно связан с проведением налоговой и административной реформ, осуществление эффективных структурных изменений в экономике.
Бюджетная реформа как процесс охватывает довольно широкую сферу общественных отношений и интересов. Поэтому не следует суживать его только к рамкам политики расходов или меж бюджетных отношений, как это часто делается, поскольку бюджетная реформа охватывает сферу налоговой делается, поскольку бюджетная реформа охватывает сферу налоговой, бюджетной и денежно-кредитной политики, а так же структурной политики в экономике, социальной сфере и государственном управлении. Состояние реформирования всех этих сфер непосредственно влияет на бюджетную реформу и состояние государственных, или публичных финансов.
Именно недостаточное понимание в предыдущих годах этой тесной взаимосвязи и взаимозависимости в значительной мере обусловили большинство фискальных и экономических проблем Украины.
Однако наряду с просчетами были и реальные шаги бюджетной реформы. Нельзя согласиться с тем, что бюджетная реформа лишь начинается. Бюджетная реформа осуществляется на протяжении всех лет независимости Украины, и если сделать усредненный сравнительный анализ во времени, то выявится, что это одна из рациональных реформ, которая имеет реальные результаты. Эти результаты уже сегодня позитивно влияют на экономическое увеличение и развязку социальных программ.
Для подтверждения этого тезиса достаточно привести несколько показателей и событий, которые характеризуют изменения, которые произошли в последние годы в сфере бюджета и бюджетной политики.
Если в 2003 году дефицит бюджета составлял 2,1% ВВП, то в 2004 году бюджет выполнен с превышением доходов над расходами. Если в 2003 году, объем задолженности из социальных выплат достигал около 3 млрд. гривен, то на конец 2004 года она уменьшилась до 1 млрд. гривен, или в 3 раза. Большинство этой задолженности погашена в 2005 году, кроме чернобыльских выплат, которые планируется погасить до конца этого года.
И все это осуществлялось на фоне того, что уменьшалась налоговая нагрузка на экономику. Если в 2003 году часть налоговых изъятий в ВВП составляло 21,3%, то в 2004 году – 17,9%. А каждый процент – это почти 2 млрд. гривен, которые частично компенсировались неналоговыми поступлениями и сокращением расходов. Таким образом, путь, который прошла бюджетная система за последние