Оценка степени риска при привлечении заемных средств для реализации инвестиционного проекта
Схематически предлагаемая классификация отражена на рис. 32.
Данная классификация позволяет не только выявить основополагающие виды из всего имеющегося множества, которые, на наш взгляд, являются ключевыми для формирования оптимальной финансовой политики фирмы и стратегии управления риском, но и показать взаимозависимость между их компонентами.
Следует сразу оговориться, что представленная классификация не является безоговорочно законченной и полной: риск – настолько субъективное событие, что универсальной классификации в процессе идентификации просто не может быть. Основная цель представленной классификации – это выявление места инвестиционного риска и обозначение его составляющих – упущенной выгоды, снижения доходности и селективного риска. Данное направление представляется нам интересным в плане раскрывающихся возможностей измерения и управления. Заострим внимание на вопросе индивидуального отношения к риску, так как это также имеет непосредственное отношение к процессу анализа риска. Инвестиционные решения принимаются людьми, которые имеют различные характеры, наклонности, темперамент1.
Для описания различного отношения людей к риску экономисты выделяют три типа потребителей: те, кто не расположен к риску (люди, отвергающие риск, или противники риска), люди, нейтрально относящиеся к риску (буду называть их просто нейтральными), и любители риска. К нейтральному отнесется индивидуум, которого интересует средний результат.
Любителем риска можно назвать потребителя, чей интерес к процессу возрастает параллельно со смещением в его сторону отрицательного результата. Если результат положительный, то можно говорить о противнике риска. Для экономики обычным является предположение, согласно которому большинство людей являются противниками риска. Они будут пускаться в рискованные мероприятия только с учетом компенсации предстоящего риска2.
1.5 Принципы управления риском
Как было отмечено выше, риск как экономическая категория существует столько, сколько времени человеческая деятельность имеет целенаправленный характер. Естественно, что за такой существенный период времени человечество, потенциальный противник риска, пыталось каким-то образом справиться с проблемой неопределенности. Сформировался процесс, состоящий из определения цели и задач при снижении риска (например, сохранение здоровья, обеспечение существования организации в случае пожара или убытков).
Методом, выражающим наиболее полно принципы процесса управления риском, является страхование. Основная его идея заключается в распределении риска потерь среди группы людей (компаний), подвергающихся риску. Страхование является одним из основных способов, к которому прибегают люди и компании для снижения риска. Если человеку грозит похищение автомобиля, то он скорее всего пойдет на то, чтобы уплатить страховой компании страховую премию, но при этом освободиться от риска, зная, что в случае угона компания приобретет ему новый автомобиль.
Рынки капитала, как и страховые рынки, позволяют людям снизить уровень риска, но, в отличие от страховых, могут его и повышать. В любом случае, рынки капитала стараются приспособиться к объективной ситуации существования риска в любом случае и при осуществлении любой ситуации.
Распределяя риск среди многих участников, рынок капитала позволяет фирмам осуществлять огромные рисковые инвестиции, что ни один единичный владелец не захотел бы принимать на себя большую часть риска.
Другой очень важной функцией рынков капитала является объединение рисков.
Диверсификация – стратегия, направленная на снижение общего риска компании через объединение частных рисков, путем распределения инвестиций между несколькими активами. Чем больше независимых рисков можно объединить, тем более предсказуемыми являются значения отдачи.
Нужно отметить, что при объединении рисков на рынке капитала следует соблюдать то же правило, что и при объединении рисков на страховом ранке: объединение рисков имеет смысл только в случае независимости этих рисков друг от друга. Независимость на рынке капитала возможна лишь в отраслях, где результат деятельности в одной не влияет на результат в другой. Такие отрасли носят название отрицательно коррелированные. В положительно коррелированных отраслях объединение рисков, то есть диверсификация, смысла не имеет.
Для характеристики рисковых операций с финансовыми активами следует обратить внимание на риск упущенной выгоды, который управляется методами хеджирования.
Хеджирование (hedging) – любая схема, позволяющая исключить или ограничить риск финансовых операций, связанных с рисковыми ценными бумагами. Полное исключение риска крайне редкое явление в финансовой деятельности1.
Принимая во внимание интересующий нас тип риска – инвестиционный – в дальнейшем внимание сосредоточено на второй, основной части анализа риска – процессе измерения. Следующий шаг анализа – процесс управления – во многом будет зависеть от размера риска. В зависимости от определенной величины риска следует либо предпринимать шаги по управлению, либо принять минимальную степень риска.
2. Оценка инвестиционного проекта
2.1 Схема анализа инвестиционных проектов с учетом их характеристик
Общеизвестными критериями оценки инвестиционных проектов можно назвать следующие четыре:
Средняя норма прибыли.
Период окупаемости.
Внутренний коэффициент окупаемости (или норма отдачи).
Величина дисконтированной стоимости.
В имеющихся рекомендациях по оценке инвестиционных проектов вышеперечисленным показателям уделяется достаточно много внимания. Следует подчеркнуть, что критерии оценки не могут быть универсальными. В зависимости от индивидуальных характеристик рассматриваемых инвестиционных предложений нужно выбирать и критерии их оценки. В качестве индивидуальных характеристик целесообразным будет использование показателей стоимости проекта и сроков его реализации. Как начальная, нулевая стадия анализа инвестиционного риска могут быть рассмотрены инструменты оценки будущих поступлений от реализации того или иного предложения фактически могут рассматриваться. Данного этапа анализа может быть вполне достаточно для компаний, инвестиционные проекты которых не требуют большого отвлечения средств. Однако при увеличении стоимости проекта и сроков его реализации оценить только его доходную часть может быть недостаточным для инвестора. Здесь будет целесообразным привлечение вышеуказанных критериев средней нормы прибыли и периода окупаемости. Данные два метода являются элементарными в оценке степени инвестиционного риска.
При дальнейшем увеличении стоимости инвестиционного предложения и сроков его реализации элементарных методов оценки так же может быть недостаточно для инвестора. На данном этапе эффективным будет применение показателей дисконтированной стоимости и внутреннего коэффициента окупаемости – так называемых дисконтированных методов оценки. С их использованием существует возможность временной корректировки поступления средств от реализации проекта. Данная ступень схематичного анализа как раз получила наибольшее развитие и в литературе по данному вопросу, и в правительственных документах. Именно данная стадия является базовой в методических рекомендациях по оценке проекта.
Однако и этот уровень может не удовлетворить инвестора. Крупное вливание средств вынуждает инвестора произвести не только качественную, но и количественную оценки степени инвестиционного риска. Здесь есть возможность использования инструментов ценовой модели активов. Здесь опять же следует сказать о субъективности процесса рискового анализа. Один руководитель посчитает, что сумма отвлекаемых для реализации проекта средств является лично для него крупной, и он видит необходимость проведения конкретной, дорогой оценки. Для другого инвестора та же сумма может показаться не столь значительной. Он посчитает возможным для себя просто рискнуть данным капиталом и не производить оценку риска вообще.
Разработанная схема предоставляет инвестору право выбора использования тех или иных инструментов и в зависимости от экономических характеристик проекта, и от индивидуальных черт характера того, кто принимает инвестиционное решение. Итак, насколько далеко инвестору, заинтересованному в оценке риска следует «продвинуться» по представляемой ниже схеме, зависит от следующих факторов:
соотношения стоимости проекта и количества средств, реально имеющихся у компании (сбережения или систематические поступления);
необходимости дополнительного привлечения заемных средств;
специфических характеристик индивидуального инвестора (возможности льготного кредитования, государственных гарантий, льготного налогообложения).
Учитывая вышеуказанные моменты оценки проектов согласно их индивидуальным критериям, предлагается использовать инструменты следующей многоступенчатой схемы анализа проекта. Следуя по ступеням данной схемы, мы фактически усложняем процесс анализа риска.
Оценка количества будущих средств от реализации проекта нулевая стадия.
Начальная стадия оценки, не предполагающая наличия универсальных критериев.
Первая стадия – оценка количества средств с учетом степени риска. Элементарные критерии: средняя норма прибыли, период окупаемости.
Вторая стадия – оценка количества будущих средств с учетом степени риска. Дисконтированные критерии – внутренний коэффициент окупаемости (фактически.
Третья стадия – оценка отклонения будущего результата от намеченного или качественная оценка степени риска.
Оценка проектов любого размера и срока, в зависимости от желания руководства. Отталкиваясь от критерия дисконтированной стоимости, с использованием показателя среднеквадратичного отклонения распределение вероятностей значений дисконтированной стоимости. Чем дороже проект, чем больше вовлекается средств на начальной стадии, тем больше расчетов на данной ступени оценки. Он эффективен для любого вида инвестиционного предложения.
Четвертая оценка – оценка отклонения будущего результата от намеченного или количественная оценка степени риска. Достаточно эффективна, опирается на показатель систематического (неизбежного) риска.
Пятая стадия – расчет количественного показателя систематического инвестиционного риска компании.
Метод определения необходимого коэффициента окупаемости проекта на основании величины систематического риска определенной компании.
2.2 Определение ожидаемого дохода от реализации проекта
Независимо от политического строя и финансового положения национальной экономики любое извлечение средств из сегодняшнего потребления ради получения результата в будущем неизбежно связано с возможностью отклонения реального эффекта от намеченного. Инвестиции фактически разделяют потребление на две части: потребление в настоящем и потребление в будущем. Решения компаний по поводу расходов собственного капитала оказывают очень большое влияние на экономику в целом. Здесь большое влияние на политику фирмы играет ограниченность производительных ресурсов общества. Любые ресурсы общества – природные, трудовые, финансовые – не являются бесконечными, они в любом случае ограничены. Эти ресурсы могут быть задействованы в производстве сейчас – это приведет к увеличению потребления в настоящем; если они будут направлены на увеличение возможностей производства – произойдет увеличение потребления в будущем. Инвестиции как экономическая категория имеют место в том случае, если часть сегодняшних ресурсов, часть текущего производства используется для увеличения производственных фондов, то есть для будущего потребления.
В проведении данного анализа наиболее приемлемой является классификация, которая предполагает деление инвестиций на две большие группы: фиксированные капитальные вложения и вложение средств в товарно-материальные ценности, другими словами – создание запасов.
Первый вид инвестирования предполагает произведение затрат на приобретение производственных, финансовых или других видов активов.
Второй вид инвестирования предполагает изменение в запасах сырья, перед его использованием, или в запасах конечной продукции перед ее реализацией. Если запасы увеличиваются, то инвестиции оцениваются положительно, если уменьшаются – то, соответственно, отрицательно.
Для более полного и конкретного рассмотрения процесса инвестирования можно теоретически разделить экономику на четыре сектора: домашнее хозяйство, бизнес, правительство и остальной мир. Каждому сектору соответствует свой компонент, другими словами функциональная нагрузка в экономике. Первый сектор носит название «Домашнее хозяйство», ему соответствует функция потребления. Следующий сектор условно называется «Бизнес», ему и соответствует интересующая нас функция инвестирования. Расходы на товары и услуги, не являющиеся промежуточными, представляют собой расходы на инвестирование. Расходы эти возможны в двух формах: фирмы покупают товары, чтобы пополнить свой резервный капитал, в частности в виде оборудования и зданий. Кроме того, фирмы покупают или производят товары в целях увеличения своих запасов. Прирост этих запасов считается частью инвестиций. Еще один сектор – «Правительство» – отражает, соответственно, правительственные расходы. Четвертый сектор называется «Остальной мир» и показывает состояние национальной экономики на внешнем рынке: положительное значение этого показателя означает, что страна на данный момент экспортирует больше, чем ввозит; отрицательное значение – импорт превалирует над экспортом.
По долям секторов экономики в валовом национальном продукте можно проанализировать состояние этой экономики на данный момент: большая величина потребления по сравнению с инвестициями, например, говорит о недостаточной активности субъектов экономики на данный период времени. Большая доля потребления, с другой стороны, связана с понижением риска при принятии инвестиционных решений. Низкая степень риска в принятии инвестиционных решений одновременно с вялым инвестиционным процессом не несет в себе благодатную почву для развития. Именно увеличение доли «бизнеса» и оживление инвестиционной политики наряду с повышением рискованности проектов толкает вперед не только производственные силы, но и заставляет работать не менее мощный потенциал – интеллектуальный.
Опираясь на виды инвестирования и на обозначенные сектора экономики, следует уделить внимание вопросу равновесия в инвестировании. В состоянии равновесия выпуск продукции и уровень доходов равны сумме потребления и инвестирования.
Если инвестор осуществил вливание средств в размере меньшем, чем составили его сбережения, то оставшаяся сумма «оседает» в запасах, что по своей сути также является видом инвестирования.
Этот момент важен при формировании рисковой политики фирмы для определения части активов, которые должны осесть в запасах, а какая их часть может быть вложена в тот или иной инвестиционный проект. Эту долю и должен определить специалист, занимающийся оценкой степени риска.
Говоря о способности экономики к воспроизводству, нельзя не остановиться на величине процентной ставки. Чем выше величина процентной ставки, тем менее интересен процесс вложения капитала для инвестора; чем процентная ставка ниже, тем выгоднее инвестирование на данный момент. Эта взаимосвязь основывается опять же на том, что мы вкладываем деньги сегодня, в надежде получить отдачу в будущем, а при высокой процентной ставке величина минимально необходимого дохода от инвестирования увеличивается. Этот вопрос получит развитие в одном из следующих разделов работы, посвященной дисконтированной стоимости.
Начальной, или нулевой ступенью многоуровнего инвестиционного анализа предлагается оценка величины поступления будущих средств от реализации проекта.
Можно выделить ряд этапов, которые в совокупности составляют процесс оценки притока будущих средств:
сбор информации обо всех интересующих проектах;
оценка количества средств, необходимых для реализации того или иного инвестиционного проекта;
оценка средств, которыми располагает компания для реализации проекта;
выбор подходящего проекта на основе принятого критерия;
произведение оценки средств для конкретно выбранного проекта.
Для рассмотрения процесса оценки следует обозначить типы инвестиционных проектов, так как для успешного управления реализацией проекта руководству компании желательно определить, к какому типу относиться рассматриваемый ими проект.
Все инвестиционные проекты могут быть классифицированы по пяти категориям:
Введение нового производства или расширение существующего.
Замена оборудования или зданий.
Развитие производства.
Научные исследования.
Другое.
К первой категории относится создание нового производства и расширение существующего. Сюда включается строительство зданий или сооружений, приобретение нового производственного оборудования и других его видов.
Ко второй категории относятся проекты замены. В этом случае производится реализация устаревшего оборудования и замена его более усовершенствованным.
К третьей категории инвестиционных проектов относится текущее исследование и развитие. Здесь подразумевается осуществление расходов, связанных, например, с исследованием рынка для реализации нового продукта, текущее исследование технологических линий, и т.д. Четвертая категории проектов – это долгосрочные научные исследования, включающие научные разработки, финансирование научно-исследовательских отделов или даже институтов, и т.д.
Примером пятой категории могут служить дополнительные вложения на основании заключения санитарной комиссии или инвестиции в создание отдела маркетинга по изучению специфического рынка для реализации принципиально нового вида продукта.
Обычно, решение по принятию инвестиционного проекта или отказу от него, проходит по всей иерархической лестнице компании: от постановки задачи президентом компании или ее директором до экономического отдела через отделы финансовый и маркетинга. Затем обратный путь снизу вверх для принятия окончательного решения на основе имеющейся информации и полученных выводов. Нужно сказать, что нет единой схемы рассмотрения инвестиционных проектов, так как окончательно все зависит от рода деятельности компании, от величины стоимости проекта, от размера компании, наконец, от характера руководителя. Решения по инвестиционным проектам принимаются по-разному на каждом отдельном предприятии, сама процедура оценки проектов зависит от конкретной ситуации на данный момент в определенной фирме. Решение может быть многоуровневым, если оно рассчитано на длительный период и требует вложения больших средств, а может, принимаются руководителем единолично.
Чем основательнее будет произведена оценка количества будущих средств, тем больше вероятность того, что мы получим именно тот результат, на который рассчитывали.
Следует выделить три принципа инвестиционной оценки, соблюдение которых является основой для успешных и достаточно точных расчетов ожидаемой величины будущих средств.
Во-первых, должна производиться оценка средств, из суммы которых уже вычтена сумма налогов. Это достаточно важный момент особенно для нашей национальной экономики на данном этапе, т.к. несовершенство налоговой системы, а именно множественность и постоянное изменение налогов влечет за собой возможные отклонения в оценках будущих средств. Во-вторых, информация о получаемых средствах должна быть «нарастающей». В этом случае, с одной стороны, происходит игнорирование издержек прошлых лет, а с другой стороны процент увеличения считается к предшествующему году, то есть в расчет берется не только абсолютный результат от реализации проекта, но и его влияние на существующие. Третьим принципом является оценка не только прибыли, или дохода от реализации проекта, а всей суммы полученных средств. Именно отталкиваясь от этой суммы, мы определяем для себя сумму реинвестирования, выплату дивидендов и т.д.
Следует особо отметить, что данный уровень оценки может удовлетворить инвестора, не предполагающего серьезные вливания.
2.3 Традиционные методы оценки инвестиционного риска
Следующая ступень схемы предполагает задействование показателей средней нормы прибыли и периода окупаемости, а в качестве дополнительного критерия – участие постоянных издержек в полных. Средняя норма прибыли представляет собой отношение среднегодовой прибыли после вычета налогов к сумме инвестиций в определенный проект. Когда средняя норма прибыли рассчитана, ее следует сравнить с показателем необходимого коэффициента окупаемости. Если полученная величина больше необходимого коэффициента отдачи по данному проекту, то предложение стоит принять согласно этому методу, если средняя норма прибыли меньше необходимой величины, то его следует отклонить.
Отличительной чертой данного показателя является простота его вычисления и доступность информации для его определения. Когда значение показателя известно, для решения вопроса о принятии или отказе от предложения его можно сравнивать не только с необходимым коэффициентом окупаемости, но и с минимально необходимой нормой прибыли и другими показателями, удобными в каждом конкретном случае.
Недостатком использования данного критерия является его неопределенность относительно абсолютного количества средств от реализации проекта и, следовательно, средняя норма прибыли сама по себе не отвечает на заданный вопрос о выборе инвестиционного проекта на основе доходности и рискованности и используется как дополнительный фактор.
Следующим элементарным методом можно определить оценку проекта по методу периода окупаемости. Понятие окупаемости, или периода окупаемости говорит нам о количестве лет, необходимых для покрытия первоначальных издержек по реализации проекта. Другими словами, это отношение между первоначальными постоянными издержками и ежегодным поступлением средств. Если использовать данные из вышеприведенного примера, то период окупаемости будет учитываться следующим образом.
Период окупаемости = сумма затрат / годовое поступление средств.
Если реализовать проект следует в течение меньшего количества лет то, согласно этому методу, от него следует отказаться.
Недостатком данного метода является невозможность оценки поступления средств по истечению периода окупаемости, что делает, таким образом, метод оценки по периоду окупаемости неполным по отношению реализации данного проекта. Данный метод дает представление о поступлении средств только на период в целом, не дифференцируя поступления средств.
Помимо двух основных элементарных, или традиционных методов оценки риска, следует обозначить в качестве третьего определение доли постоянных издержек в полных. Такой показатель появляется всегда, когда фирма несет постоянные расходы, независимые от объема выпуска продукции. Отличительной чертой постоянных (фиксированных) издержек является их неизменность при увеличении или уменьшении объема. Такие расходы включают амортизацию зданий и оборудования, выплаты по страхованию, налоги, часть расходов на управленческий аппарат. С другой стороны существуют переменные издержки, включающие сырье и материалы, оплата труда, комиссионные по продаже, определенную часть административных расходов. Может возникнуть такое явление, когда процентное отношение доли постоянных расходов в прибылях больше, чем эта доля в задействованном объеме.
Такое явление носит название «операционный леверидж», или феномен доли постоянных затрат в полных.
Такое явление само по себе не является источником риска, непосредственно к увеличению риска, ведут такие факторы как непостоянство и неопределенность получаемых прибылей. Эффект «операционного левериджа», является толчком для такого непостоянства. Степенью этого показателя («операционного левериджа») фирма как бы представляет ее хозяйственный риск, то есть увеличение доли участия ведет к увеличению общего непостоянства прибылей, повышая риск компании.
2.4 Оценка риска через дисконтированные показатели
Метод дисконтированного денежного потока может быть использован для оценки любого действующего предприятия. В некоторых ситуациях он объективно дает наиболее точный результат, например, для оценки предприятий, имеющих определенную историю хозяйственной деятельности (желательно прибыльной) и находящихся на стадии роста или стабильного экономического развития. Метод дисконтированного денежного потока в меньшей степени применим к оценке хронически убыточных предприятий, хотя и отрицательная величина стоимости бизнеса может быть фактом для принятия управленческих решений.
Применяя этот метод для оценки новых предприятий, пусть даже и многообещающих, следует соблюдать осторожность. Отсутствие прибылей в ретроспективе затрудняет объективное прогнозирование будущих денежных потоков бизнеса.
Основные составляющие денежного потока для собственного капитала представлены на рис. 4.
| чистая прибыль после уплаты налогов |
| + амортизационные отчисления |
| +(–) уменьшение (прирост) чистого оборотного капитала |
| +(–) уменьшение (прирост) инвестиций в основные средства |
| +(–) прирост (уменьшение)долгосрочной задолженности |
| =денежный поток |
Рис. 4. Денежный поток
При применении второй модели – модели денежного потока для всего инвестированного капитала – не различается собственный и заемный капитал предприятия, а считается совокупный денежный поток. Исходя из этого, к денежному потоку прибавляются выплаты процентов по задолженности, которые ранее были вычтены при расчете чистой прибыли. Поскольку проценты по задолженности вычитались из прибыли до уплаты налогов, возвращая их назад, следует уменьшить их сумму на величину налога на прибыль. Итогом расчета по второй модели является рыночная стоимость всего инвестированного капитала предприятия.
В странах с развитой рыночной экономикой прогнозный период для оценки предприятия, в зависимости от целей оценки и конкретной ситуации, может составлять от пяти до десяти лет. В странах с переходной экономикой, где велика нестабильность и получение адекватных долгосрочных прогнозов особенно затруднено, допустимо сокращение прогнозного периода до трех лет.
С технической (математической) точки зрения ставка дисконта – это процентная ставка, используемая для пересчета будущих (отстоящих от нас во времени на разные сроки) потоков доходов в единую величину текущей стоимости, являющуюся базой для определения рыночной стоимости бизнеса.
В экономическом смысле в роли ставки дисконта выступает требуемая инвесторами ставка дохода на вложенный капитал в сопоставимые по уровню риска объекты инвестирования. Говоря иначе, это – требуемая ставка дохода по имеющимся альтернативным вариантам инвестиций с сопоставимым уровнем риска на дату оценки.
Существуют различные методики определения ставки дисконта. Наиболее распространены следующие:
Ценовая модель активов и метод кумулятивного построения – для модели денежного потока для собственного капитала.
Определение средневзвешенной стоимости капитала – для модели денежного потока всего инвестированного капитала.
Расчет ставки дисконта зависит от того, какой тип денежного потока используется в качестве базы для оценки. Для денежного потока собственного капитала применяется ставка дисконта, равная ставке отдачи на вложенный капитал, требуемой собственником. Для денежного потока всего инвестированного капитала применяется ставка дисконта, равная сумме взвешенных ставок отдачи на собственный капитал и заемные средства, где в качестве весов выступают доли заемных и собственных средств в структуре капитала. Ставка отдачи на заемные средства является процентной ставкой банка по кредитам. Такая ставка дисконта называется средневзвешенной стоимостью капитала.
Применение этих подходов в значительной степени помогает, во-первых, снизить субъективность мнения конкретного аналитика, а во-вторых, позволяет в большей степени контролировать правильность и качество подготовленных отчетов об оценке.
До сих пор в отечественной литературе не появилось каких-либо качественных рекомендаций по использованию зарубежных разработок, позволяющих определить ставку дисконта. В связи с этим, хотя споры о возможности применения зарубежного опыта в России не прекращаются, российские оценщики продолжают пользоваться иностранными методиками без изменения. При этом, поскольку в учебной литературе изложение этих методик дается в сокращенном виде, расчет ставки дисконта во многом определяется опытом оценщика.
Первым элементом модели является безрисковая ставка. Практически ни у кого не вызывает сомнений, что в качестве безрисковой нормы доходности можно брать только доходность по ценным государственным бумагам. Ни одна коммерческая структура, ни в условиях экономического подъема, ни тем более в условиях кризиса не способна гарантировать полное отсутствие риска по вложениям инвестора. Актив является безрисковым, если инвестор, вложивший в него средства в начале периода, точно знает, какова будет его стоимость в конце периода. Таким образом, безрисковый актив должен обладать определенной (фиксированной) доходностью и иметь нулевую вероятность неуплаты.
Вторым элементом модели, вызывающим спор, является рыночная премия, представляющая собой разницу между среднерыночной и безрисковой нормами дохода.
В модель кумулятивного построения, можно выделить три момента, которые необходимо искоренять в практике оценки российских проектов:
перечень факторов риска, хотя фактически не ограничивает круг анализа, однако концентрирует внимание оценщика именно на названных факторах, а не на тех, которые скрываются за термином «прочие»;
значения факторов риска, присвоенные моделью (0-5) рассчитаны конкретным исследователем на конкретном рынке (развитые страны), а потому прямое и безоговорочное использование в российской практике вряд ли допустимо;
отсутствие конкретных методов анализа важнейших факторов риска приводит к тому, что эксперт вынужден «на глазок» прикидывать уровень анализируемого риска.
Все вышеупомянутые недостатки модели с большим или меньшим успехом могут быть устранены. Проблема первого уровня преодолевается путем глубокого анализа отдельных отраслей, в ходе которого выявляются их специфические особенности, и определяется круг наиболее важных, с точки зрения отраслевых специалистов, факторов риска, скрывающихся в разделе «прочие». Проведение такого анализа дело достаточно серьезное, им, как правило, занимаются отраслевые научно-исследовательские институты, консалтинговые фирмы и рейтинговые агентства. Если у оценочной компании нет возможности привлекать для подобной работы сторонние организации, то вполне можно обойтись здравым смыслом. Так, очевидно, что в модели не упомянуты риски, связанные с поставщиками. Действительно, для одних предприятий этот риск несет меньшее значение, но для других имеет критическое. Примером может служить электроэнергетическая отрасль. Так, для гидроэлектростанций поставщики имеют далеко не первоочередное значение (если не считать особых ситуаций по поставкам оборудования для модернизации и др.), в то время как проблемы с поставщиками для тепловых электростанций могут в значительной степени подорвать благосостояние.
Вторая проблема также решаема. Для этого необходимо проанализировать, каким образом рынок оценивает тот или иной фактор риска. Значения, используемые западными оценщиками, характерны для стран с устойчивой высокоразвитой экономикой. Для России, вполне возможно, в уровни риска должна быть внесена определенная поправка.
И, наконец, третье «узкое место» – субъективность модели – появилось на свет благодаря самим же оценщикам. Не утруждая себя разработкой методов анализа риска и не пользуясь достижениями других экономических отраслей знаний (например, теорией маркетинга), многие аналитики присваивали такие веса факторам риска, какие им подсказывала интуиция. В отличие от западных стран, в России определить ошибочность мнений оценщика практически невозможно, потому что за рубежом имеет широкое распространение практика арбитражного разбирательства случаев некачественной оценки, а в нашей стране пока отсутствует. Кроме того, нет и достаточного числа высококвалифицированных судей, способных разобраться в методологии оценки. Отсутствие подробных описаний каждого шага при анализе риска в оценочной литературе породило миф о невозможности использования сколько-нибудь формализованных методов при применении модели кумулятивного построения. Представление о субъективности модели настолько глубоко вошло в сознание оценщиков, что многие специалисты не решаются ее использовать.
Зная важнейшие факторы риска, присущие любой компании, и предельный уровень премии, который может быть присвоен конкретному риску, оценщику остается определить степень влияния каждого фактора риска на положение компании. Сложность заключается в том, что в ходе анализа рисков специалист должен применять подходы, позволяющие в максимальной степени избегать субъективности. На мой взгляд, субъективность модели в значительной степени может быть преодолена, если один и тот же фактор риска для различных компаний будет оцениваться одинаковыми процедурами и иметь некоторые критерии.
Прочие риски. Для того чтобы разработать конкретный метод для оценки прочих рисков необходимо, по крайней мере, знать о каких рисках может идти речь. Как уже упоминалось, разработка перечня дополнительных рисков, характерных для отдельных отраслей, возложена на других специалистов. А потому можно указать, что максимальный уровень премии по данным рискам будет лежать в тех же пределах, что и уровень премии для базовых факторов, то есть от 0 до 5%. Дело в том, что деление на базовые риски и прочие весьма условно. Базовые просто характерны для большинства компаний. Само название «базовые» не означает, что они сильнее или слабее воздействуют на компанию, чем любой из «прочих» рисков. Поэтому рынок будет одинаково оценивать все риски независимо от классификации, а силу влияния определяет оценщик в каждом конкретном случае и учитывает его в размере премии.
Таким образом, очевидно, что практически все в значительной мере подходы к оценкам факторов риска кумулятивной модели могут быть формализованы. Безусловно, рассмотренные статистические методы, основанные на маркетинговой теории, требуют дальнейшей проработки и проверки на практике. Тем не менее, можно достаточно смело утверждать, что субъективность метода кумулятивного построения не так велика и непреодолима, как кажется на первый взгляд. Полностью же развеять миф о субъективизме позволит лишь применение всеми оценщиками неких единых (но не единственного) и в большей или меньшей мере стандартизованных методов к оценке факторов риска, рассмотренных выше, и прочих других рисков.
Внутренний коэффициент окупаемости (ВКО), или норма отдачи, представляет собой прибыль от инвестиций, исчисленную за вычетом выплат по процентам, связанным с финансированием данных инвестиций, и выраженную в процентах к стоимости инвестиций. Показатель может быть рассчитан по формуле 2.1.
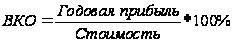 .