Рынок ценных бумаг. Фондовый рынок Украины
В условиях инфляции обесценению подвергается и номинал бумаги. Поэтому существуют индексируемые облигации. У них плавающим является не только купон, но и номинал.
Существуют облигации бескупонные. В качестве синонимов используются термины "облигация с нулевым купоном" или "чистая дисконтная облигация". Бескупонная облигация - это ценная бумага, которая не имеет купонов. Доход инвестора возникает за счет разницы между ценой погашения облигации (номиналом) и ценой ее приобретения.
Следующий вид облигации - это конвертируемая облигация. В соответствии с условиями эмиссии ее можно обменять на акции или другие облигации. Чаще всего, это обыкновенные акции АО, выпустившего облигации. Смысл приобретения конвертируемой в обыкновенные акции облигации состоит в том, чтобы, с одной стороны, гарантировать получение дохода, приносимого облигацией в случае не очень успешной работы АО, а, с другой стороны, сохранить возможность увеличить доход, конвертировав облигацию в акцию, если по ней стали выплачиваться высокие дивиденды.
Облигация имеет номинал. Как общее правило, при погашении бумаги инвестору выплачивается сумма, равная номиналу.
Если облигация не является бескупонной, то доход по ней задается в виде купона. Купон представляет собой определенный процент. Например, номинал облигации 1 млн., купон 20%. Чтобы узнать величину купона в деньгах, необходимо купонный процент умножить на номинал. Так, например, 20% от номинала составит величину купона, равную 200 тыс.
Как общее правило, значение купона объявляется в расчете на год, однако выплачиваться он может и чаще - раз в полгода, квартал. Если в нашем примере купон составляет 200 тыс. за год, то в случае его выплаты два раза в год инвестор будет получать по 100 тыс. каждые полгода; если купон выплачивается ежеквартально, то сумма каждого платежа составит 50 тыс. Курсовая стоимость купонной облигации определяется по формуле
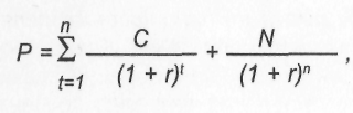 [5]
где Р - цена облигации,
С - купон,
N - номинал,
n - число лет до погашения облигации,
r - доходность до погашения облигации.
Например, N = 1 млн., купон - 20%, доходность до погашения - 15%, до погашения остается три года. Тогда цена облигации равна:
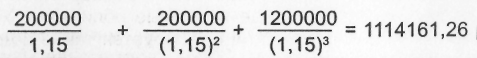 [5]
Ориентировочная доходность купонной облигации определяется по формуле:
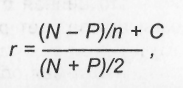 [5]
где r - доходность до погашения,
N - номинал облигации,
Р - цена облигации,
n - число лет до погашения, С - купон.
Например, N = 1000 руб., Р = 850, n - 4 года, купон равен 15%.
Тогда доходность облигации составит:
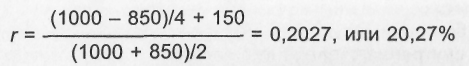 [5]
В зависимости от ситуации на рынке купонная облигация может продаваться по цене как ниже, так и выше номинала. Разность между номиналом облигации и ценой, если она ниже номинала, называется скидкой (дисконтом), или дезажио. Например, номинал облигации 1 млн. руб., цена 960 тыс. В этом случае скидка равна 40 тыс.
Разность между ценой облигации, если она выше номинала, и номиналом называется премией, или ажио. Например, цена облигации 1020 тыс., тогда премия равна 20 тыс.
Котировки облигации принято давать в процентах. При этом номинал бумаги принимается за 100%. Чтобы узнать по котировке стоимость облигации в рублях, следует умножить котировку в процентах на номинал облигации. Например, номинал облигации равен 1 тыс., цена - 96%. Это означает, что она стоит 960. [4]
Изменение цены облигации измеряют в пунктах. Один пункт равен 1%. Например, цена бумаги увеличилась с 90% до 95%. Это означает, что она выросла на 5 пунктов.
Доход по облигации с нулевым купоном представляет собой разницу между номиналом и ценой приобретения бумаги. Доход по купонной облигации - это чаще всего сумма двух слагаемых: купонных платежей и величины скидки, или купонных платежей, и величины премии. В последнем случае премия уменьшает доход инвестора. Например, вкладчик купил облигацию с погашением через год номиналом 1 млн. руб. и купоном 20% за 960 тыс. В конце года ему выплатят 200 тыс. по купону. Так как облигация погашается по номиналу, то он выигрывает еще 40 тыс. за счет разности между номиналом и уплаченной ценой. Таким образом, его доход составит 240 тыс. [4]
Предположим, что в нашем примере инвестор купил облигацию не со скидкой, а с премией в 20 тыс. т.е. по цене 1020 тыс. Поскольку в конце года облигация погашается по номиналу, то он теряет сумму премии и его доход с учетом выплаты по купону составит: 200 тыс. - 20 тыс. = 180 тыс. В зависимости от состояния рынка цена купонной облигации может быть выше или ниже номинала. Однако к моменту ее погашения она обязательно должна равняться номиналу, так как бумага погашается по номиналу. [4]
Современный отечественный рынок облигаций - это, главным образом, рынок государственных облигаций. Государственные облигации можно разделить на облигации рыночных и нерыночных займов. Облигации рыночных займов свободно обращаются на вторичном рынке. Облигации нерыночных займов не могут обращаться на вторичном рынке.
Еврооблигация - это облигация, выпущенная эмитентом в валюте другой страны. Чаще всего облигации выпускаются в долларах США эмитентами не из США. Данный рынок возник для того, чтобы обойти законодательные препятствия страны, в валюте которой выпущена бумага. Мировая облигация - это облигация, которая одновременно выпускается в нескольких странах. Эмиссия такой бумаги требует взаимодействия между клиринговыми системами данных стран, чтобы облигация легко могла пересекать границы.
Вексель - это долговое обязательство, которое дает его владельцу безусловное право требовать уплаты обозначенной в нем суммы денег от лица, обязанного по векселю. В первую очередь, вексель - это инструмент кредита, его также можно использовать в качестве расчетного средства. С помощью данного документа могут оплачиваться поставки товаров, предоставление услуг (коммерческий кредит), оформляться денежные обязательства. Векселя, которые возникают вследствие предоставления коммерческого кредита, называются коммерческими. Векселя, оформляющие денежные обязательства называются финансовыми.
Коммерческий вексель возникает в связи с тем, что у покупателя продукции в момент поставки ее продавцом отсутствуют необходимые денежные средства, и поэтому сделка оформляется с помощью векселя. Покупатель выписывает продавцу вексель, в соответствии с которым он берет на себя обязательство уплатить ему определенную сумму денег по истечении определенного периода времени. Такая операция фактически является кредитованием покупателя, так как ему предоставляется отсрочка платежа. В связи с этим в вексельной сумме находит отражение процент за предоставленный кредит. Для покупателя вексель удобен тем, что он позволяет отодвинуть сроки платежа. Привлекательность векселя для продавца состоит в том, что он может сразу получить определенную сумму денег с помощью учета (продажи) его у другого лица, обычно банка. Банк предъявит вексель к погашению покупателю при наступлении срока платежа. Какую часть вексельной суммы получит продавец при учете векселя и пожелает ли банк учесть вексель, зависит от кредитного рейтинга векселедателя.
Банковский сертификат - это ценная бумага, которая свидетельствует о размещении денег в банке, и удостоверяет право инвестора (бенефициара) на получение суммы номинала бумаги и начисленных по ней процентов. Различают сберегательный и депозитный сертификаты. Депозитный сертификат - это ценная бумага, предназначенная для юридических лиц. Сберегательный сертификат - это ценная бумага, предназначенная для физических лиц.
2. Технический и фундаментальный анализ фондового рынка
Одним из подходов к принятию решений на фондовом рынке является технический анализ. Он возник в еще в XIX веке. В тот период инвесторам практически была недоступна информация о результатах развития отраслей промышленности, отчеты о финансовом состоянии предприятий и т.п. Поэтому объектом изучения, на основе которого можно было строить прогнозы, являлось положение на самом рынке.
Технический анализ занимается изучением состояния фондового рынка. В его основе лежит теоретическое положение о том, что все внешние силы, влияющие на рынок, в конечном итоге проявляются в двух показателях - объемах торговли и уровне цен финансовых активов. Поэтому аналитик, занимающийся техническим анализом, не принимает во внимание воздействующие на рынок внешние силы, а изучает динамику его показателей. Другая теоретическая посылка состоит в том, что прошлые состояния рынка периодически повторяются. В связи с этим задача инвестора состоит в том, чтобы на основе изучения прошлой динамики рынка определить, какой она будет в следующий момент. Конъюнктура рынка зависит от взаимодействия спроса и предложения. Технический анализ призван определить моменты их несоответствия, чтобы ответить на вопрос, когда следует купить или продать ценную бумагу. Технический аналитик обычно пытается предсказать краткосрочные движения рынка.
Фундаментальный анализ - это анализ факторов, влияющих на стоимость ценной бумаги. Он призван ответить на вопрос, какую ценную бумагу следует купить или продать, а рассмотренный выше технический анализ - когда это следует сделать. В идеале фундаментальный анализ предполагает рассмотрение всех значимых экономических, политических и иных факторов, которые могут повлиять на курсовую стоимость ценной бумаги.
Центральная часть фундаментального анализа - изучение производственной и финансовой ситуации на предприятии-эмитенте.
Помимо анализа положения дел на самом предприятии аналитику, занимающемуся фундаментальным анализом, необходимо изучать факторы макроэкономического характера, а также рынок, на котором действует интересующее его предприятие. Это открывает инвестору понимание долгосрочной и краткосрочной конъюнктуры. Такое знание особенно важно для вкладчика, ориентирующегося на продолжительные тренды.
Анализ макроэкономической ситуации в стране и ее перспектив требует знаний в области макроэкономики. В поле зрения инвестора должны быть следующие показатели:
1) объем ВВП (ВНП);
2) уровень инфляции, безработицы, процентной ставки, объема экспорта и импорта;
3) валютый курс;
4) величина государственных расходов и заимствований на финансовом рынке и т.п., так как указанные переменные величины определяют общий экономический климат в стране.
Фундаментальные аналитики изучают причины, движущие рынком, и на их основе принимают решения об инвестициях, особенно долгосрочного характера.
2.1 Спекулятивные и страховые сделки на рынке ценных бумаг
В обыденной жизни часто можно слышать слово "спекулянт" по отношению к любому индивиду, который получил прибыль на перепродаже товара. В экономической науке принято более строгое разграничение действующих лиц на финансовых рынках, в том числе и на рынке ценных бумаг.
Спекулянт - это лицо, стремящееся получить прибыль за счет разницы в курсах финансовых инструментов, которая может возникнуть во времени. Спекулянт покупает (продает) активы с целью продать (купить) их в будущем по более благоприятной цене.
Арбитражер - это лицо, извлекающее прибыль за счет одновременной купли-продажи одного и того же актива на различных рынках, если на них наблюдаются разные цены.
Хеджер - это лицо, страхующее на срочном рынке свои финансовые активы или сделки на спотовом рынке.
Если мы рассчитываем на полное функционирование финансового рынка, то обязательно должны отвести на нем место и спекуляции. Практически большая часть решений в экономике принимается в условиях неопределенности будущего развития хозяйственной жизни и поэтому в своей основе носит спекулятивный характер. На рынке ценных бумаг она не должна рассматриваться только с внешней стороны возможного легкого обогащения тех или иных лиц. За ее фасадом следует видеть конкретные функции, которые она выполняет в экономике.
Во-первых, именно спекулятивный потенциал ценных бумаг способствует дополнительному повышению интереса к ним вкладчиков и, таким образом, максимизирует мобилизацию денежных средств для развития экономики. Именно спекулятивное стремление, т.е. стремление к быстрому обогащению, заставляет вкладчиков приобретать бумаги венчурных предприятий, без которых прогресс общества замедлился бы.
Во-вторых, спекуляция способствует повышению уровня ликвидности финансовых активов. (Показатель ликвидности говорит о том, насколько быстро и без потерь в стоимости можно продать финансовый актив) Спекулянт своими операциями заполняет разрыв, который может возникнуть на рынке между спросом и предложением финансовых активов.
В связи со спекуляцией возникает вопрос, насколько действия игроков дестабилизируют фондовый рынок. Если рынок не развит, то вполне вероятно, что отдельные крупные финансовые структуры могут манипулировать ценами в своих интересах. Однако, на развитом рынке спекуляция, как правило, не будет искажать стоимость ценных бумаг. Напротив, она повышает точность цен финансовых активов, так как профессиональные навыки спекулянта заключаются в способности предвидеть будущую конъюнктуру. В результате на рынке остаются только наиболее верно определяющие будущую цену спекулянты.
Спекулятивные сделки на финансовом рынке основаны на стремлении получить прибыль за счет разницы в курсовой стоимости финансовых активов, которая может возникнуть во времени. Если спекулянт ожидает в будущем повышения цены актива, то он купит его сейчас с целью продать в будущем по более высокой цене. Такие действия называют игрой на повышение, а спекулянтов - "быками". Если спекулянт ожидает падения стоимости актива, то он возьмет его взаймы, продаст сейчас, чтобы в дальнейшем выкупить по более низкой цене. Такие действия называют игрой на понижение, а спекулянтов - "медведями".
Страхование, или хеджирование состоит в нейтрализации неблагоприятных колебаний конъюнктуры рынка для инвестора. Если инвестор владеет ценной бумагой и опасается падения ее курсовой стоимости ниже некоторого уровня, то наиболее простой способ страхования состоит в том, чтобы отдать брокеру приказ продать ее по данной цене, как только она появится на рынке. Если инвестор страхуется от роста цены бумаги, то он может отдать брокеру приказ купить ее, как только данная цена возникнет на рынке.
Для страхования можно использовать фьючерсные и опционные контракты. Чтобы застраховаться от потерь в связи с падением курса ценной бумаги, следует продать на нее фьючерсный контракт или купить опцион пут. Поскольку фьючерсная цена зависит от цены спот, то при падении последней снизится и фьючерсная цена. В результате хеджер, продавший фьючерсный контракт, будет выигрывать на срочном рынке. Данный выигрыш полностью или частично компенсирует его потери от падения цены бумаги, которой он владеет, на спотовом рынке. Страховка с помощью опциона пут состоит в том, что хеджер покупает себе право продать бумагу в будущем по цене исполнения. Он воспользуется данным правом, если цена базисной бумаги на спотовом рынке к моменту завершения операции хеджирования окажется ниже цены исполнения.
Для страховки от роста курса бумаги необходимо купить фьючерсный контракт или опцион колл. Если цена бумаги на спотовом рынке в дальнейшем будет расти, то данный рост компенсируется хеджеру за счет его выигрыша по фьючерсному контракту. В случае опциона колл, который рассматривался выше, он непосредственно покупает себе право приобрести бумагу в будущем по цене исполнения. Он им воспользуется, если цена бумаги на спотовом рынке к моменту завершения операции хеджирования окажется выше цены исполнения.
Приведем условный пример хеджирования продажей фьючерсного контракта.
Фермер ожидает через 3 месяца получить урожай пшеницы, которую он поставит на рынок. Существует риск, что к этому моменту времени цена на зерно может упасть, поэтому он решает застраховаться от ее падения с помощью заключения фьючерсного контракта. Фьючерсная котировка с поставкой пшеницы через 3 месяца равна 3000 руб. за тонну. Фермера устраивает данная цена, позволяющая ему получить нормальную прибыль, поэтому он продает фьючерсный контракт. Предположим, что контракт истекает именно в тот день, когда фермер планирует поставить зерно на рынок. Он мог бы поставить его по фьючерсному контракту. Однако место поставки, предусмотренное условиями контракта, его не устраивает из-за дополнительных накладных расходов. Поэтому он будет поставлять пшеницу на местный рынок и одновременно закрывать контракты офсетной сделкой в день истечения контракта.
Допустим, что через 3 месяца на спотовом рынке цена пшеницы составила 2900, т.е. произошло снижение цены, которого опасался фермер. Фьючерсная котировка также упала до этого уровня, так как в момент истечения контракта фьючерсная и спотовая цена должны быть равны. Тогда, продав пшеницу на рынке спот, фермер получит валовую выручку 2900, понеся убыток (2900 - 3000 = - 100), но по фьючерсному контракту, заключенному на бирже, он выиграл: 3000 - 2900 =100. В итоге наш фермер получил 3000 руб. за тонну пшеницы, как и планировал.
В случае же роста цены на спотовом рынке до 3100 руб. к моменту поставки зерна, фермер продаст тонну пшеницы на спотовом рынке с прибылью (3100 - 3000 = 100). Но по фьючерсному контракту он потеряет 100 руб. Общий итог операции для него в данном случае составит все те же 3000 руб. [7]
Таким образом, можно сделать вывод, что хеджирование продажей фьючерсного контракта помогло фермеру застраховаться от неблагоприятного изменения цены, но не дало возможности воспользоваться благоприятным ее изменением. Но ведь в данном случае смысл сделки для фермера заключался не в получении прибыли сверх нормального ее уровня, а в страховании. Хеджирование продажей фьючерсного контракта и явилось способом страхования от убытков.
2.2 Гипотеза эффективного рынка
Цена актива устанавливается в результате действий инвесторов, которые продают или покупают его в зависимости от имеющейся у них информации. Всю информацию можно разделить на три группы, а именно: прошлую, текущую и внутреннюю.
Прошлая информация - это информация, которая говорит о прошлом состоянии рынка. К ней относятся данные о динамике курсовой стоимости и объемах торговли финансовым активом. Она является общедоступной и уже известной участникам рынка. Текущая информация - это информация, которая становится общедоступной в настоящий момент времени. Она представлена в текущей прессе, выступлениях государственных служащих, отчетах компаний, аналитических прогнозах и т.п. Ее также называют публичной. Внутренняя информация (инсайдерская информация) - это информация, которая известна узкому кругу лиц в силу служебного положения или иных обстоятельств.
Прошлая и публичная информация доступна всем инвесторам, внутренней же информацией обладают только отдельные лица. С ее помощью вкладчик может получить прибыль сверх нормального ее уровня. Поэтому законы запрещают использовать внутреннюю информацию на финансовом рынке и устанавливают контроль за действиями лиц, которые могут обладать такой информацией.
Одной из центральных идей современной теории финансов является гипотеза эффективного рынка (efficiency market hypothesis, EMH). Следует заметить, что еще в 1900 г. французский математик Луи Бешалье в своей докторской диссертации "Теория спекуляции" высказал предположение о том, что математическое ожидание биржевого игрока равняется нулю. Идеи Л. Бешалье во многом заложили основы гипотезы случайного блуждания (random walk hypothesis, RWH). В соответствии с этой гипотезой, цены акций предстают как колебания переменной, будущие изменения которой непредсказуемы, так как ее величина может уменьшиться по сравнению с нынешней или, напротив, вырасти. Иначе говоря, изменения курсовой стоимости ценных бумаг не следуют какому-то определенному направлению или тренду, и прошлые изменения цен активов не могут быть использованы для предсказания будущих изменений цен. Более, чем через полвека после высказанных Л. Бешалье идей, в 1965 г.П. Самуэльсон своей статьей "Доказательство того, что правильно прогнозируемые цены подвержены случайным колебаниям" заложил основы гипотезы эффективного рынка. Но современной ее формулировке мы обязаны американскому профессору, исследователю в области финансов Юджину Фейме.
Согласно этой гипотезе, существует три формы эффективности рынка: слабая, средняя и сильная. Критерий степени эффективности определяется на основе того, какая из перечисленных выше групп информации полностью и сразу находит отражение в цене актива.
Рынок имеет слабую форму эффективности (weak-form efficiency), если стоимость актива полностью отражает прошлую информацию, касающуюся данного актива.
Средняя форма эффективности (semistrong-form efficiency) предполагает, что цена актива полностью отражает не только прошлую, но и публичную информацию.
Сильная форма эффективности (strong-form efficiency) означает, что цена актива отражает всю информацию: прошлую, публичную и внутреннюю.
Гипотеза эффективного рынка может быть сформулирована следующим образом: рынок является эффективным в отношении какой-либо информации, если она сразу и полностью отражается в цене актива. В такой ситуации ее бесполезно использовать для формирования инвестиционной стратегии, чтобы получить сверхприбыль. Если состояние рынка соответствует слабой форме эффективности, то теряется смысл анализа прошлой информации, поскольку она уже нашла отражение в цене актива. Прошлая информация - это, прежде всего, данные, анализируемые в рамках технического анализа. При слабой форме эффективности рынка технический анализ бесполезен. При средней форме эффективности рынка не только технический, но и фундаментальный анализ становится бесполезным, т.е. с его помощью невозможно получить прибыль сверх нормального ее уровня. Дело в том, что публичная информация включает в себя материал для фундаментального анализа фондового рынка.
И, наконец, при сильной форме эффективности рынка нельзя получить сверхприбыль, используя внутреннюю информацию, поскольку она уже учтена в цене финансового актива.
Если рынок является эффективным, то все инвесторы находятся в равных условиях по отношению друг к другу, так как существенное изменение цены актива может быть вызвано только появлением какой-либо новой информации, которую нельзя было с достаточной степенью достоверности предвидеть заранее и поэтому она не была учтена в цене.
Гипотеза эффективного рынка имеет прикладное значение, поскольку учит нас тому, что, покупая ценные бумаги, мы не можем рассчитывать на сверхвысокую доходность активов. В распоряжении участников рынка всегда есть, по крайней мере, газетная информация и сообщения консультантов по инвестированию.
2.3 Теория рефлексивности Дж. Сороса
Применим ли равновесный анализ в отношении финансовых рынков и, в частности, рынка ценных бумаг? Анализируя эту проблему, известный финансист Джордж Сорос выдвинул теорию рефлексивности, которая является альтернативным объяснением ценообразования на финансовых рынках. Дж. Сорос считает, что для финансовых рынков не подходит концепция равновесного состояния, которая разработана в рамках неоклассической экономической теории. Например, в микроэкономике считается, что фондовый рынок является одним из тех, что в максимальной мере отвечают критериям модели рынка совершенной конкуренции (множество участников, однородная продукция, низкие барьеры для входа и выхода с данного рынка). Однако, если рассматривать фондовый рынок в динамике, то невозможно сделать вывод, что этот рынок стремится к равновесию. Дж. Сорос полагает, что "концепция равновесия кажется в лучшем случае иррелевантной, а в худшем - вводящей в заблуждение".
Дело в том, что на фондовом рынке (как, впрочем, на всех финансовых рынках) существует двусторонняя связь между текущими решениями и будущими событиями. Рынок может воздействовать на ход предвосхищаемых им событий, так как взгляды участников рыночных сделок являются частью ситуации, к которой они относятся. Другими словами, мышление участников фондового рынка влияет на саму ситуацию, к которой оно относится. Фактический ход событий уже включает в себя последствия мышления экономических агентов.
Предпочтения участников формируются, исходя из ожиданий будущего развития событий. Эти ожидания могут сильно различаться и многие из них компенсируют друг друга. Однако сохраняются так называемые превалирующие предпочтения, которые отражаются на уровне рыночных цен. Позитивные превалирующие предпочтения ведут к росту котировок ценных бумаг, а отрицательные - к их падению. Следовательно, на фондовом рынке цены отражают общий знаменатель предпочтений участников рынка. Но изменения котировок акций, в свою очередь, могут повлиять как на превалирующие предпочтения, так и на основной тренд динамики курса акций.
В данном случае проявляется рефлексивное взаимодействие. С одной стороны, котировки акций определяются превалирующими предпочтениями и отражают основной тренд. Котировки акций могут усиливать основной тренд, и тогда тренд является самоусиливающимся. С другой стороны, котировки акций могут влиять на основной тренд в противоположном направлении и такой тренд можно назвать самокорректирующимся. В любом случае, ситуация отклоняется от равновесия и в динамической модели никогда не наступит равновесного состояния.
Таким образом, теория рефлексивности позволила дополнить и развить ту картину фондового рынка, которую можно выявить с помощью фундаментального анализа. Собирая и анализируя информацию о происходящих на рынке процессах на трех уровнях в которых эксперты стремятся определить, каким образом реальная ценность акций отражается в их котировках. Теория рефлексивности, наоборот, позволяет выявить, как складывающиеся котировки могут повлиять на реальную ценность. Следовательно, традиционный фундаментальный анализ дает статическую картину, а теория рефлексивности делает упор на динамическую зависимость.
2.4Деятельность посредников на рынке ценных бумаг
Рассмотрим основных участников рынка ценных бумаг на примере российского законодательства. Оказывать услуги на рынке ценных бумаг могут только специальные организации или физические лица, получившие соответствующие лицензии. Главным действующим лицом на рынке является брокер. Брокер - это лицо, действующее за счет клиента на основе договоров поручения или комиссии. В качестве брокера обычно выступает брокерская компания. Физическое лицо также может осуществлять брокерские функции, если зарегистрируется в качестве предпринимателя. За оказанные услуги брокер получает комиссионные.
Следующий участник РЦБ - дилер. Дилер - это лицо, совершающее сделки купли-продажи ценных бумаг от своего имени и за свой счет на основе публичного объявления котировок. В качестве дилера может выступать только юридическое лицо. Дилер обязан заключать сделки по ценам объявленных котировок. Наряду с ценами, он может устанавливать другие обязательные условия, такие, как минимальное и максимальное количество покупаемых и/или продаваемых бумаг, а также сроки действия цен.
Участником фондового рынка является и инвестиционный фонд. Инвестиционный фонд - это акционерное общество, которое выпускает свои акции и реализует их инвесторам. Аккумулированные таким образом средства он размещает в другие ценные бумаги или на депозитах в банках. Фонды могут быть открытыми и закрытыми. Открытый фонд - это акционерное общество, размещающее акции с обязательством их последующего выкупа по требованию инвестора. Закрытый фонд - это акционерное общество, размещающее акции без обязательства их выкупа. Инвестиционные фонды представляют интерес в первую очередь для мелкого вкладчика, так как они управляются профессиональными участниками фондового и позволяют снизить уровень риска за счет диверсификации своих инвестиций. Инвестиционный фонд представляет собой организацию, которая только аккумулирует денежные средства. Для выполнения своих целей он заключает договоры с двумя другими лицами. Первое из них - это упоминавшийся ранее депозитарий. В случае с инвестиционным фондом - это организация, в которой хранятся его средства и ценные бумаги и которая обеспечивает взаиморасчеты фонда по сделкам. Второе лицо представлено управляющим: он управляет средствами фонда.
По своему характеру разновидностью инвестиционного фонда является паевой инвестиционный фонд, задача которого также сводится к аккумулированию средств вкладчиков и размещению их в другие финансовые активы. В то же время отличие паевого фонда состоит в том, что он представляет собой имущественный комплекс без создания юридического лица. Он создается при компании, имеющей лицензию на осуществление деятельности по доверительному управлению имуществом паевых фондов, которая становится управляющей компанией фонда. Вкладчики паевого фонда приобретают инвестиционные паи. Прибыль инвестор получает только за счет прироста курсовой стоимости пая.
3. Регулирование рынка ценных бумаг
Для того чтобы рынок ценных бумаг мог эффективно выполнять свои функции, государство осуществляет регулирование деятельности эмитентов и инвесторов. Государственное регулирование обеспечивается путем:
установления обязательных требований к деятельности эмитентов и профессиональных участников РЦБ;
регистрации выпусков ценных бумаг и контроля за соблюдением условий эмиссии;
лицензированием деятельности профессиональных участников РЦБ;