Анализ формирования и исполнения местного бюджета
Таблица 2.11.
Удельный вес финансовой помощи в общем объеме поступлений в разрезе видов доходов за 2004 год, %
|
Наименование |
2004 г. |
2005 г. |
2006 г. |
|
Финансовая помощь в общем объеме доходов |
100 |
100 |
100 |
|
в т.ч.:
|
69,1 |
33,6 |
19,6 |
|
0,9 |
24,2 |
52,8 |
|
30,0 |
42,2 |
27,6 |
на поддержку мер по обеспечению сбалансированности бюджета муниципального района в сумме 82808 тыс. руб. или 58,9% от общего объема безвозмездных поступлений;
на выравнивание уровня бюджетной обеспеченности муниципального района в сумме 57545 тыс. руб. или 41,1%.
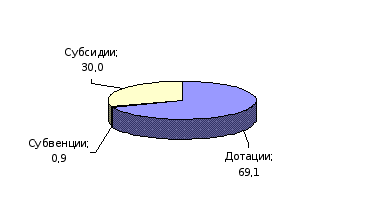
Рис. 2.11. Структура финансовой помощи местного бюджета в 2004 году, %
Таблица 2.12.
Структура безвозмездных поступлений местного бюджета
2004-2005 гг., тыс.руб.
|
Наименование |
2004 г. факт |
Уд. вес к общ. доходу (в %) |
2005г. факт |
Динамика - снижение + рост |
|
1 |
3 |
4 |
5 |
6 |
|
Безвозмездные поступления |
201643,0 |
100 |
284409,9 |
+82766,9 |
|
Дотации |
140353,0 |
51,9 |
94404,9 |
-45948,1 |
|
в т.ч.: - на поддержку мер по обеспечению сбалансированности бюджета муниципального района |
82808 |
58,9 |
53244,4 |
-29563,6 |
|
- на выравнивание уровня бюджетной обеспеченности муниципального района |
57545 |
41,1 |
41160,5 |
-16384,5 |
|
Субвенции |
147,0 |
0,1 |
69330,8 |
+69138,8 |
|
в т.ч.: - субвенция на обеспечении общеобразовательных расходов |
120,5 |
0 |
38825,2 |
+38704,7 |
|
-на оплату жилищно-коммунальных услуг |
0 |
0 |
1941,3 |
__ |
|
-на осуществление полномочий по первичному воинскому учету на территориях, где отсутствуют военные комиссариаты |
0 |
0 |
346,6 |
__ |
|
-на осуществление федеральных полномочий по государственной регистрации актов гражданского состояния |
0 |
0 |
693,3 |
__ |
|
Прочие субвенции (выплаты компенсаций инвалидам, выплаты государственных пособий гражданам, имеющим детей, социальная поддержка ветеранов труда) |
26,5 |
0 |
27524,4 |
0 |
|
Субсидии |
61143,0 |
22,6 |
120674,2 |
+59531,2 |
|
- для обеспечения расходов на продукты питания по льготам |
6114,3 |
10 |
13274,2 |
+7159,9 |
|
- на обеспечении общеобразовательных расходов |
9293,7 |
15,2 |
19549,2 |
+10255,5 |
|
Прочие субсидии (на предоставление субсидии молодым семьям для приобретения жилья, на внедрение инновационных программ в школах, для поддержки фондов муниципального развития) |
45735 |
11 |
87850,8 |
+42115,8 |
Объем субвенций незначителен 147,0 тыс.руб. или 0,9 % к общему объему финансовой помощи. Доля субсидий составила 22,6% или 61143,0 тыс. руб. этот вид финансовой помощи имеет целевой характер долевого финансирования. В 2004 году субсидия была направлении для обеспечения расходов на продукты питания по льготам в сумме 6114,3 руб., на обеспечении общеобразовательных расходов в сумме 9293,7 тыс.руб., а также на прочие расходы: на предоставление субсидии молодым семьям для приобретения жилья, на внедрение инновационных программ в школах, для поддержки фондов муниципального развития. Вся финансовая помощь имеет целевой характер, и расходовалась строго по назначению.
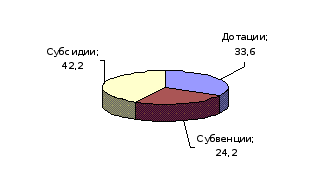
Рис. 2.12. Структура финансовой помощи местного бюджета в 2005 году, %
Рассмотрев структуру финансовой помощи местного бюджета в 2005 году (табл. 2.13.), можно сказать, что ее доля составила 83,4% от общего объема поступления или 284409,9 тыс. руб. Финансовая помощь поступала в виде дотаций, удельный вес которых составил 33,2% или 94404,9 тыс.руб., это на 36,4 % меньше чем в 2004 году. Финансирование в виде дотаций направлялось на покрытие текущих расходов, которых в 2004 году было больше чем в 2005 году, субсидии, доля которых 42,4% или 120674,2 тыс.руб.
Финансовая помощь носит целевой характер. В анализируемом периоде с вышестоящего бюджета дотации поступали двух видов: на обеспечение
Таблица 2.13.
Структура безвозмездных поступлений местного бюджета 2005-2006 гг., тыс.руб.
|
Наименование |
2005 г. факт |
Уд. вес к общ. доходу (в %) |
2006г. факт |
Динамика - снижение + рост |
|
1 |
3 |
4 |
5 |
6 |
|
Безвозмездные поступления |
284409,9 |
100 |
415461,5 |
+82766,9 |
|
Дотации |
94404,9 |
33,2 |
81270 |
-13134,9 |
|
в т.ч.: - на поддержку мер по обеспечению сбалансированности бюджета муниципального района |
53244,4 |
56,4 |
44698,5 |
-8545,9 |
|
- на выравнивание уровня бюджетной обеспеченности муниципального района |
41160,5 |
43,6 |
36571,5 |
-4589 |
|
Субвенции |
69330,8 |
24,4 |
219547 |
+150162 |
|
в т.ч.: - субвенция на обеспечении общеобразовательных расходов |
38825,2 |
56 |
127337,3 |
+88512,1 |
|
-на оплату жилищно-коммунальных услуг |
1941,3 |
2,8 |
6586,4 |
+4645,1 |
|
-на осуществление полномочий по первичному воинскому учету на территориях, где отсутствуют военные комиссариаты |
346,6 |
0,5 |
1317,3 |
+970,7 |
|
-на осуществление федеральных полномочий по государственной регистрации актов гражданского состояния |
693,3 |
1 |
2415,0 |
+1721,7 |
|
Прочие субвенции (выплаты компенсаций инвалидам, выплаты государственных пособий гражданам имеющим детей, социальная поддержка ветеранов труда) |
27524,4 |
39,7 |
81891 |
+54366,6 |
|
Субсидии |
120674,2 |
42,4 |
114643 |
-6031,2 |
|
- для обеспечения расходов на продукты питания по льготам |
13274,2 |
11 |
12610,7 |
+663,5 |
|
- на обеспечении общеобразовательных расходов |
19549,2 |
16,2 |
19489,3 |
+599 |
|
Прочие субсидии (на предоставление субсидии молодым семьям для приобретения жилья, на внедрение инновационных программ в школах, для поддержки фондов муниципального развития) |
87850,8 |
72,8 |
82543 |
+5307,8 |
сбалансированности бюджета муниципального района в сумме 53244,4 тыс.руб. и на выравнивание уровня бюджетной обеспеченности муниципального района в сумме 41160,5 тыс.руб. Направление субвенций и субсидий аналогично 2004 году.
Рассмотрев структуру финансовой помощи местного бюджета в 2006 году (табл. 2.13), можно сказать, что ее доля составила 79,6% от общего объема поступления или 415461,5 тыс.руб. Это очень высокий процент дотационности, который показывает, что на реализацию собственных полномочий не достаточно собственных денежных средств, поступающих в местный бюджет. Это свидетельствует о слабой финансовой устойчивости района. Увельский район относится к третьей группе дотационных районов, а значит, все безвозмездные поступления будут полностью контролироваться и подвергаться тщательной проверке вышестоящего бюджета. Финансовая помощь в 2006 году поступала в виде дотаций, удельный вес которых составил 19,6% или 81270 тыс. руб., субсидии, доля которых 27,6% или 114643 тыс.руб., а также в виде субвенций 52,8% или 219547 тыс.руб. На рис. 2.13. представлена диаграмма безвозмездных поступлений в 2006 году. Видно, что доля субвенций очень велика, в 3,2 раза больше чем в 2005 году.
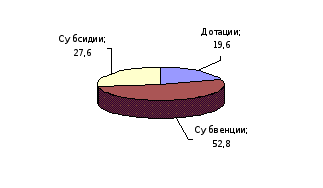
Рис. 2.13 Структура финансовой помощи местного бюджета в 2006 г., %
Столь высокий показатель обусловлен передачей на уровень муниципальных районов государственных полномочий и полномочий поселений. Наиболее значимым нововведением стало наделение муниципального образования полномочиями по решению вопросов местного значения. Финансирование подразделений, зарегистрированных на территории муниципального образования, осуществляется через местный бюджет за счет выделяемых средств областного бюджета в виде субвенций (бюджетные средства, предоставляемые бюджету другого уровня бюджетной системы Российской федерации на безвозмездной и безвозвратной основах на осуществление определенных целевых расходов):
- на осуществление полномочий по осуществлению мер социальной поддержки граждан
- на осуществление государственных полномочий по социальному обслуживанию населения
- на осуществление органами местного самоуправления государственных полномочий по государственной регистрации актов гражданского состояния
- на осуществление полномочий по первичному воинскому учету на территориях, где отсутствуют военные комиссариаты
- для осуществления государственных полномочий по расчету и предоставлению дотаций поселениям за счет средств областного бюджета.
2.2 Анализ расходной части местного бюджета
Расходы денежных средств местного бюджета направлены на финансовое обеспечение задач и функций местного самоуправления. Расходная часть местного бюджета включает финансирование расходов, связанных с решением вопросов местного значения, с управлением и развитием экономики и социальной сферы Увельского района. Планирование расходов на предстоящий финансовый год это очень ответственная работа, которая проводится финансовым органом администрации совместно с главными распорядителями денежных средств. Расходная часть местного бюджета включает довольно большой перечень видов расходов (табл. 2.14.) Органы власти муниципального образования из средств местного бюджета осуществляют финансирование на учреждения народного образования (школ и дошкольных учреждений) в 2004 году сумма расхода составила 96944 тыс.руб. в 2005 году 118840,5 тыс.руб. в 2006 году расходы выросли до 139276,6 тыс.руб., на здравоохранение (поликлиник и больниц) в 2004 году было израсходовано 27534 тыс.руб. или 11,1 %, в 2005 году 53095,9 тыс.руб. в 2006 году затраты составили 57095,5 тыс.руб., учреждений культуры (клубов, музеев) соответственно 14359,0 тыс.руб., 17451,2 тыс.руб. и 19637,8 тыс.руб. и на многие другие учреждения непроизводственной сферы (рис. 2.15.). В районе затраты на непроизводственную сферу в течении анализируемого периода составляют значительную долю расходов бюджета. Например это финансирование объектов жилищно-коммунального хозяйства (благоустройства населенных мест) рост этих расходов за три года составил 43508,1 тыс.руб. или в 2,7 раза, тенденция к увеличению связана с ростом и усложнением местного хозяйства, развитием жилищно-коммунального строительства в районе повышением стоимости основных фондов коммунального хозяйства и уровня его технического оснащения, а также национальной экономики. Структура расходов местного бюджета района на протяжении последних трех лет, она не одинакова.
Таблица 2.14.
Расходы местного бюджета за 2004-2006 гг. по разделам
|
Расходные разделы |
2004 г. Факт, тыс.руб. |
Уд.вес к общ. расход., % |
2005 г. Факт, тыс.руб. |
Уд.вес к общ. расход., % |
2006 г. Факт, тыс.руб. |
Уд.вес к общ. расход., % |
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
|
Расходы всего |
248391,0 |
100 |
307468,2 |
100 |
521155,6 |
100 |
|
Общегосударственные вопросы |
28525,0 |
11,5 |
28497,6 |
9,3 |
37693,2 |
7,2 |
|
Правоохранительная деятельность и правоохранительная деятельность |
3409,0 |
1,4 |
4001,3 |
1,3 |
8463 |
1,6 |
|
Национальная экономика |
35616 |
14,3 |
7866,5 |
2,6 |
3388,9 |
0,7 |
|
Жилищно-коммунальное хозяйство |
24934,0 |
10,0 |
38613,5 |
12,6 |
68442,1 |
13,1 |
|
Охрана окружающей среды |
668,0 |
0,3 |
343,8 |
0,1 |
381,9 |
0,1 |
|
Образование |
96944,0 |
39,0 |
118840,5 |
38,7 |
139276,6 |
26,7 |
|
Культура и искусство |
14359,0 |
5,8 |
17451,2 |
5,7 |
19637,8 |
3,8 |
|
Здравоохранение и физическая культура |
27534 |
11,1 |
53095,9 |
17,3 |
57095,5 |
11,0 |
|
Социальная политика |
10085 |
4,1 |
28427,5 |
9,2 |
61755,4 |
11,8 |
|
Межбюджетные |
0 |
0 |
25,0 |
0 |
123735,6 |
23,7 |
|
Прочие расходы |
6317 |
2,5 |
10305,4 |
3,4 |
1285,6 |
4,2 |
Рассмотрев структуру расходов 2004 года (таб. 2.15.), можно сказать, что большая доля расходов приходиться на раздел образования 39%. В Увельском районе более 40 дошкольных и школьных учреждений, находящиеся в ведение района. В расходы на образование включены расходы на:
дошкольное образование;
общее образование;
начальное профессиональное образование;
переподготовку повышение квалификации;
прочие расходы в области образования.
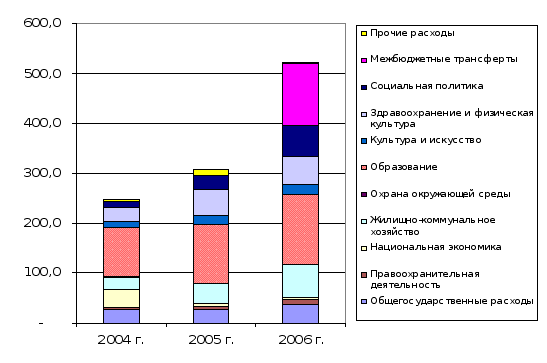
Рис. 2.14.Структура расходов местного бюджета за 2004-2006 гг., тыс. руб.
Таблица 2.15.
Структура расходов по разделам за 2004 -2006 гг., %
|
Расходные разделы |
2004 г. |
2005 г. |
2006 г. |
|
Всего расходов |
100 |
100 |
100 |
|
в.т.ч.: Образование |
39 |
38,7 |
26,7 |
|
Здравоохранение и физическая культура |
11,1 |
17,3 |
11,0 |
|
Жилищно-коммунальное хозяйство |
10,0 |
12,6 |
13,1 |
|
Общегосударственные вопросы |
11,5 |
9,3 |
7,2 |
|
Межбюджетные расходы |
0 |
0 |
23,7 |
|
Прочие расходы |
28,4 |
22,1 |
18,3 |
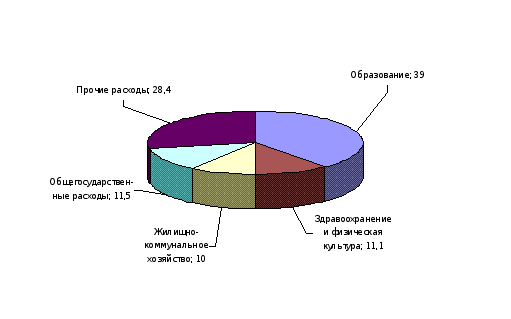
Рис. 2.15.Структура расходов местного бюджета в 2004 г., %
К прочим расходам можно отнести расходы: на проведение мероприятий и содержание учреждений, находящихся в ведении муниципального образования и расходы на реализацию собственных программ развития.
Кроме общеобразовательных учреждений в систему образования включается также широкая сеть учреждений, обеспечивающих учебно-воспитательный процесс, так называемые прочие учреждения: научно-методические центры, медико-психолого-педагогические службы, централизованные бухгалтерии, службы технического надзора за ходом капитального ремонта и строительства объектов образования.
На втором месте в структуре расходов 2004 года (рис. 2.17.) это расходы на общегосударственные вопросы, их доля составила 11,5%. В этот раздел входят расходы на содержание аппарата управления. Доля расходов на здравоохранение и физкультуру 11,1%, сюда входят расходы на содержание больниц, фельдшерско-акушерских пунктов (ФАП), амбулаторий, родильного дома. Задача системы здравоохранения: сохранение и улучшение здоровья населения, а для решения данной задачи система здравоохранения должна быть на соответствующем уровне.
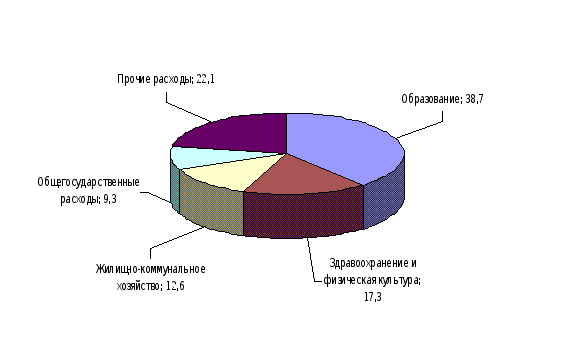
Рис. 2.16. Структура расходов местного бюджета в 2005 г., %
Рассмотрев структуру расходов 2005 года (рис. 2.16.), можно сказать, что большая доля расходов, как и в 2004 году, приходиться на раздел образования 38,7%. На втором месте по удельному весу – прочие расходы, к ним относятся расходы на содержание правоохранительной деятельности в сумме 4001 тыс. руб., расходы на национальную экономику в сумме 7866,5 тыс.руб. Правоохранительные органы и органы обеспечения безопасности района призваны защищать жизнь, здоровье, права и свободы населения. Ряд расходов направлены на проведение политики, ориентированной на построение более совершенствованной национальной системы. Кроме того расходы на содержание социальной политики составили 28427,5 тыс.руб. Целью этих расходов является повышение качества жизни населения района. В 2005 году возросла доля расходов на здравоохранение и физическую культуру на 6,2% и составили 17,3% или 53095,9 тыс. руб. Рост расходов связан с развитием сети медицинских учреждений и расширением научных и проектных работ, которые финансируются из бюджета района. Главным направлением использования средств местных бюджетов являются расходы, связанные с жизнеобеспечением человека.
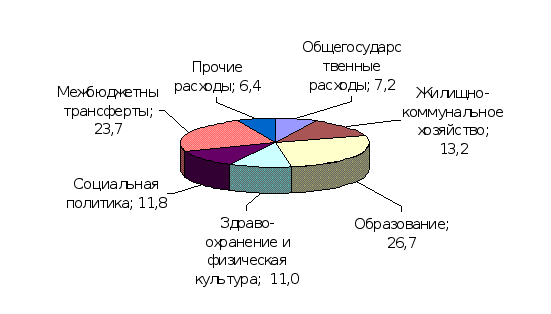
Рис. 2.17. Структура расходов местного бюджета в 2006 г., %
Структура расходов местного бюджета 2006 года отличается от структур расходов 2004 года и 2005 года, тем, что добавились межбюджетные трансферты, доля которых составила 23,7% от общего объема расходов бюджета или 123735 тыс.руб. Межбюджетные отношения – это отношения между органам государственной власти субъекта Российской Федерации (в данном случае им является бюджет Челябинской области) и органам местного самоуправления (Увельский муниципальный район). Одним из направлений межбюджетных отношений является передача расходов с бюджета области на бюджет муниципального района. Так в 2006 году были переданы расходы:
- по осуществлению мер социальной поддержки граждан
- по социальному обслуживанию населения
- по государственной регистрации актов гражданского состояния
- полномочий по первичному воинскому учету на территориях, где отсутствуют военные комиссариаты
- по расчету и предоставлению дотаций поселениям за счет средств областного бюджета
- и другие расходы
Доля расходов, связанных с жилищно-коммунальным хозяйством 131% или 68442,1 тыс.руб. Финансирование объектов жилищно-коммунального хозяйства (благоустройства населенных мест) имеет рост, за три года составил 43508,1 тыс.руб. или в 2,7 раза, тенденция к увеличению связана с ростом и усложнением местного хозяйства, развитием жилищно-коммунального строительства в районе повышением стоимости основных фондов коммунального хозяйства и уровня его технического оснащения, а также национальной экономики, а также с предоставлением субсидий на оплату жилья и коммунальных услуг.
Таким образом, каждое звено решает определенные задачи по социально-экономическому развитию муниципального образования. Отсюда, при формировании расходов местного бюджета учитывается финансирование затрат по капитальным вложениям и иной деятельности, а также осуществление районных проектов.
2.3 Особенность формирования бюджетов сельских поселений
Федеральный закон № 131-ФЗ «Об общих принципах организации местного самоуправления в Российской Федерации» предусматривает формирование во вновь созданных сельских поселениях самостоятельности бюджетов. От того, насколько эффективно и грамотно будут исполняться бюджеты вновь созданных муниципальных образований, во многом будет определяться стабильность деятельности местных органов власти.
Для решения проблемы формирования и исполнения бюджетов вновь созданных поселений в условиях действующего законодательства возможны два варианта действий:
самостоятельное формирование местного бюджета финансовым органом поселения;
заключение соглашения (договора) между сельским поселением и муниципальным районом по формированию и исполнению бюджета поселения финансовым органом муниципального района.
Учитывая недостаточную подготовленность кадров органов местного самоуправления к проведению бюджетного процесса, при составлении и исполнении бюджетов поселений на данном этапе реформы предлагается использовать потенциал существующих районных финансовых органов.
В данном случае права поселений не будут нарушены, поскольку главным распорядителем средств бюджета является администрация поселений.
Преимущество второго варианта формирования и исполнения бюджетов поселений подтверждается следующими аргументами.
Во–первых, создание финансовых органов во вновь образованных муниципальных образованиях приведет к необоснованному росту численности аппарата управления, и, следовательно, к дополнительным расходам консолидированного бюджета района. Кроме того, во вновь образованных муниципальных образованиях, скорее всего не будет финансового органа с правом юридического лица, что объясняется, в первую очередь, размерами этих муниципальных образований и отсутствием необходимости содержания большого аппарата, отвечающего за составление и организацию исполнения местного бюджета. Таким образом, все документы, в том числе и платежные, будут подписываться главой местного самоуправления, следовательно, он должен соответствовать квалификационным требованиям, предъявляемым к руководителю финансового органа, что не допустимо
Во–вторых, постановление Правительства РФ от 06.11.2004 года № 608 «О квалификационных требованиях, предъявляемых к руководителю финансового органа местной администрации» предъявляет повышенные и очень серьезные требования к руководителям финансовых органов муниципальных образований, что значительно затруднит подбор кандидатуры, отвечающей этим требованиям, на уровне поселения.
В–третьих, финансово-экономические кадры поселений не обладают опытом осуществления бюджетного процесса, в том числе казначейского исполнения бюджета, что может привести к серьезным финансовым решениям.
В–четвертых, исполнение бюджета поселения финансовым органом, входящим в структуру администрации поселения без права юридического лица, создаст ситуацию, когда администрация поселения будет являться одновременно и органом, исполняющим бюджет, и органом, осуществляющим расходы бюджетных средств, то есть администрация поселения будет сама себе открывать лимиты бюджетных обязательств и сама же будет их тратить путем составления платежных документов, что недопустимо, так как это может привести к полной бесконтрольности за расходованием бюджетных средств.
Кроме того, данная ситуация будет способствовать десцентрализации бюджетных расходов, то есть ликвидации централизованных бухгалтерии и ведению ставок бухгалтеров в бюджетных учреждениях, что резко ухудшает качество бухгалтерского учета в бюджетных учреждениях поселений.
В–пятых, самостоятельное казначейское исполнение бюджета поселения должно быть в обязательном порядке обеспечено наличием программного обеспечения, защищенного канала электронной связи, современной компьютерной техники, кадров специалистов, как у администраций поселений, так и получателей бюджетных средств поселений; а также наличием муниципальных правовых актов, регулирующих порядок казначейского исполнения бюджета поселения.
В целях реализации единой методологии формирования и исполнения бюджетов и эффективного использования ресурсов наиболее целесообразным представляется заключение соглашений о передаче полномочий по формированию, исполнению и контролю за исполнением бюджетов поселений на уровень муниципального района, который на данном этапе может выполнять эти функции. Одновременно можно проводить работу по поэтапному переходу к самостоятельному осуществлению бюджетного процесса поселениями по мере их готовности.
В целях подготовки сельских поселений к самостоятельному осуществлению бюджетного процесса на соответствующей территории важным представляется осуществление мероприятий в области нормативно-правового обеспечения, формирования доходной базы, обслуживания бюджетов. Их качественное проведение возможно только в централизованном порядке, поскольку на уровне поселений данные отсутствуют. В тоже время, в финансовых органах муниципальных районов и городских округов имеются наработки практически по всем вопросам. Поэтому совместная работа органов местного самоуправления второго уровня и финансовых органов муниципальных районов должна быть сосредоточена не на создание дополнительных финансовых служб, а на решение вопросов нормативно-правового и организационного характера, расширяющих возможности уже имеющихся финансовых органов.
Заключение Соглашений о передаче Администрацией поселения полномочий по формированию, исполнению и контроль за исполнением бюджета поселения Администрации муниципального района вовсе не предполагает полное отстранение от бюджетного процесса поселений. У них остается достаточно полномочий по формированию и исполнению бюджетов в пределах их компетенции.
В соглашении следует четко разграничить полномочия между районом и поселениями оп формированию и исполнению бюджетов поселений в пределах их компетенции, определить права и обязанности сторон. При этом следует иметь в виду, что с района через финансовый орган:
осуществляет проведение единой государственной финансовой, бюджетной, налоговой и инвестиционной политики на территории муниципального района;
обеспечивает формирование прогноза доходов и расходов консолидированного бюджета муниципального района;
осуществляет методическое руководство формированием консолидированного бюджета муниципального района и его исполнением, включая казначейское.
В соглашении следует предусмотреть полномочия по организации бюджетного процесса поселения, выполняемые финансовым органом муниципального района, включая составление проекта бюджета, разработка предложений по нормативам бюджетных расходов, рассмотрение проектов смет доходов и расходов учреждений, находящихся в муниципальной собственности поселения, формирование прогноза по доходам и расходам поселения.
Администрация поселения, в свою очередь, предоставляет в финансовый орган муниципального района предложения по формированию бюджета поселения, проекты смет доходов и расходов учреждений, находящихся в муниципальной собственности поселения, анализ полученных из финансового органа муниципального района прогнозных показателей по доходам и расходам бюджета поселения и готовит в случае не согласия материалы для проведения согласований. Окончательный вариант проекта бюджета поселения представляется в Совет депутатов поселения для рассмотрения и принятия.
Для исполнения полномочий в поселениях совсем не обязательно создавать финансовые органы, достаточно ввести в администрацию должность специалистов, отвечающих за выполнение данных полномочий. В тех администрациях, где созданы централизованные бухгалтерии, данные полномочия могут исполняться централизованными для бухгалтериями. Кроме того, в Соглашении следует четко оговорить права сторон, в целях предотвращения конфликтных ситуаций.
В целях проведения эффективной бюджетной политики в управлении доходами и расходами местного бюджета, в повышении оперативности финансирования получателей бюджетных средств, в усилении контроля за поступлением бюджетных средств, а также за их целевым и эффективным использованием органы местного самоуправления должны четко и грамотно организовать казначейское исполнение местных бюджетов.
Согласно ст.212 БК РФ введено казначейское исполнение бюджетов. На органы исполнительной власти возлагаются организация исполнения бюджетов, управление счетами бюджетов и бюджетными средствами. Указанные органы являются кассирами всех распорядителей и получателей бюджетных средств и осуществляются за счет бюджетных средств от имени и по поручению бюджетных учредителей.
Бюджетный кодекс РФ порядок исполнения и самоисполнение местного бюджета относить к полномочиям органов местного самоуправления (ст.9). Согласно принципу самостоятельности бюджетов (ст.31) органы местного самоуправления обладают правом и обязанностью осуществлять бюджетный процесс. Бюджетный учет организуется органом, исполняющим бюджет (ст.240), а возложение на Федеральное казначейство функции по исполнению местных бюджетов допускается только на основании соглашений, т.е. на добровольной основе.
Бюджетным посланием Президента РФ Федеральному Собрания страны также четко определена приоритетная задача бюджетной политики в 2003-2004 гг.- формирование финансовой основы для реализации начатой реформы федеральных отношений и местного самоуправления, предполагающее расширение бюджетной самостоятельности и ответственности региональных и местных органов власти.
Федеральный Закон № 131-ФЗ к исключительным полномочиям органов местного самоуправления отнес вопросы формирования, утверждения, исполнения местных бюджетов и контроль за их исполнением.
Эффективное управление муниципальными финансами возможно только через муниципальные казначейства. Между этапами планирования, исполнения и анализ не должно быть разрыва бюджетного процесса. Все должно находиться в одних руках муниципальных финансовых органов. Одним из очевидных преимуществ казначейского исполнения местного бюджета муниципальным исполнительным органом является сосредоточение всех функций исполнения бюджета в компетенции местных органов власти (планирование, исполнение, учет, контроль), а также полная ответственность за конечный результат.
Кроме того, местные органы власти имеют возможность оперативного изменения технологии исполнения бюджета района в рамках тех прав, которые им предоставлены в соответствии с законодательством. Казначейское исполнение местного бюджета через муниципальное казначейство имеет ряд положительных моментов:
Наличие ежедневной оперативной информации об исполнении местного бюджета. Практически финансовый орган имеет отчет (баланс) об исполнении бюджета района на каждый день в любой степени детализации.
Формирование финансовых отчетов об исполнении местного бюджета в более сжатые сроки, сокращение сроков приемки отчетов от распорядителей бюджетных средств и бюджетополучателей.
Возможность оперативно и очень мобильно решать вопросы о передвижении лимитов бюджетных обязательств.
Наличие единой информационной базы у органа, исполняющего бюджет, и у бюджетополучателей позволяет:
оперативно владеть информацией об остатках денежных средств на текущем счете;
оперативно владеть информацией о кассовых расходах бюджетополучателей и о расходах бюджета района;
анализировать расходование бюджетных средств по лицевому счету бюджетополучателей;
иметь полную информацию о состоянии лицевого счета бюджетополучателя;
контролировать расчеты за теплоэнергоресурсы, расходы на капитальное строительство, капитальный ремонт.
Итак, создание высокоцентрализованных моделей управления бюджетами не соответствует основополагающим принципам, снижает уровень самостоятельности и ответственности местных органов власти за проведение бюджетной политики на их территории и ее результаты.
Для казначейского управления финансами, для получения оперативной и достоверной информации о состоянии муниципальных финансовых ресурсов следует сохранить существующие муниципальные казначейства.
В условиях реформирования местно самоуправления, создания на территории муниципального района нескольких муниципальных образований, сохранение муниципальных казначейств наиболее актуально. Если вновь образованные муниципальные образования полностью перейдут на казначейское исполнение своих бюджетов через органы Федерального казначейства, то муниципальный район потеряет оперативный контроль над целостностью исполнения консолидированного бюджета района и единством информационного пространства, что в свою очередь создаст определенные трудности в осуществлении единой финансовой политике на территории муниципального района, в осуществлении методического руководства формированием консолидированного бюджета муниципального района.
Таким образом, на данном этапе с целью сохранения целостности бюджетной системы муниципального района и качественного управления муниципальными финансами наиболее целесообразно казначейское исполнение бюджетов поселений осуществлять через районный муниципальный финансовый орган, в состав которого входит муниципальное казначейство.
2.4 Устойчивость местного бюджета
Итак, бюджет муниципального района состоит из доходной и расходной частей. Бюджет должен быть сбалансированным, доходная часть должна равняться расходной. Принимается на Сессии совета депутатов бездефицитный бюджет.
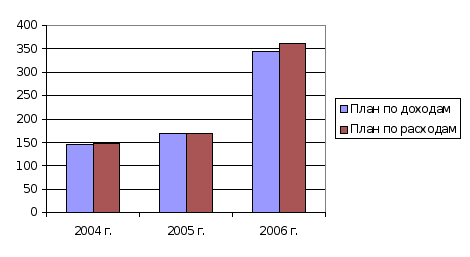
Рис. 2.18. Динамика плановых показателей доходной и расходной частей бюджетов за 2004-2006 гг., тыс.руб.
Однако могут быть и такие ситуации (рис. 2.18.), когда консолидированный бюджет муниципального района утверждается с «-» дефицитом. Причина этому, целевые остатки денежных средств на счете по итогам прошлых лет. Анализируя плановые показатели табл. 2.4.1. видно, что на 2004 год был принят бюджет с дефицитом в сумме 2420 тыс.руб. и на 2006 год в сумме 18145 тыс.руб. Это значит, что в 2004 году был проведен расход целевого направления из остатка в сумме 2420 тыс.руб. и в 2006 году аналогично.
Таблица 2.16.
Анализ плановых показателей доходной и расходных частей бюджетов за 2004-2006 гг., тыс.руб.
|
Период |
План по бюджету |
Отклонения «-»дефицит бюджета «+»профицит бюджета |
|
|
Доходная часть |
Расходная часть |
||
|
2004 год |
145210 |
147630 |
-2420 |
|
2005 год |
170123 |
170123 |
0 |
|
2006 год |
344484 |
362639 |
-18145 |
Таблица 2.17.
Исполнение доходной части местного бюджета за 2004-2006 гг., тыс. руб.
|
Показатели |
2004 г. |
2005 г. |
2006 г. |
|
План по доходам |
145210 |
170123 |
344484 |
|
Факт по доходам |
270349 |
341192 |
521686 |
|
Исполнение |
+125139 |
+170069 |
+177207 |
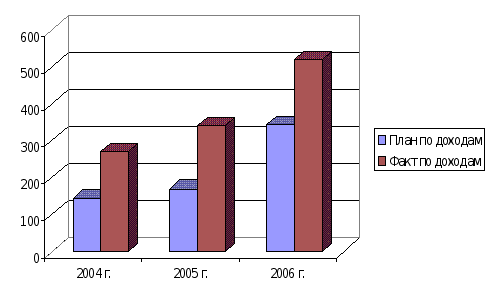
Рис. 2.19. Динамика доходной части местного бюджета за 2004-2006 гг., тыс.руб.
Анализируя исполнение доходной части местного бюджета за три последних года (табл. 2.17. и рис. 2.19.), видно, что идет перевыполнение доходной части как по налоговым и неналоговым доходам, так и финансовой помощи с вышестоящего бюджета. На исполнение доходов повлияли ряд финансово-экономических факторов. На рост налога на прибыль повлиял рост объемов производства, увеличение прибыли прибыльных предприятий Увельского района таких как ЗАО р НП ЧРУ, ОАО Кварц, ЗАО КХП Злак. На рост налога на доходы физических лиц влияет изменение нормативов отчислений, рост заработной платы. Рост розничного товарооборота влечет за собой увеличение поступления налога на совокупный доход. Процесс сокращения льгот по объектам социально–культурной сферы и объектам инженерной инфраструктуры жилищно–коммунального комплекса, содержание которых полностью или частично финансируется за счет средств местного бюджета, повлек за собой рост налога на имущество. Анализируя исполнение расходной части бюджета муниципального района за 2004-2006 гг. (табл. 2.18. и рис. 2.18.) видно, что происходит рост. Растут доходы, соответственно увеличивается и финансирование. Показатели взяты из годовых отчетов об исполнении бюджета Увельского муниципального района.
Таблица 2.18.
Исполнение местного бюджета по расходам за 2004 -2006 гг., тыс. руб.
|
Период |
План расходной части бюджета |
Факт расходной части бюджета |
Отклонения |
|
2004 год |
147630 |
248391 |
+100761 |
|
2005 год |
170123 |
307468 |
+137345 |
|
2006 год |
362629 |
521155 |
+158526 |
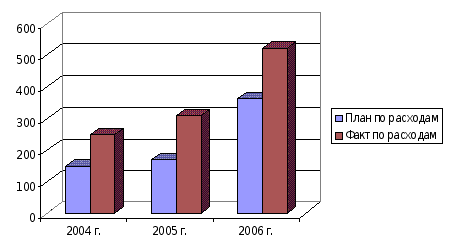
Рис. 2.18. Динамика расходной части местного бюджета за 2004-2006 гг., тыс.руб.
Бюджеты за 2004-2006 гг. исполнены с профицитом, это значит, что фактические доходы превышают фактические расходы.
Таким образом, ответственность за сбалансированность местного бюджета возложена на местные органы власти. Бюджетный кодекс РФ порядок исполнения и самоисполнение местного бюджета относит к полномочиям органов местного самоуправления (ст.9). Согласно принципу самостоятельности бюджетов (ст.31) органы местного самоуправления обладают правом и обязанностью самостоятельно осуществлять бюджетный процесс.
ГЛАВА 3. НАПРАВЛЕНИЯ СОВЕРШЕНСТВОВАНИЯ БЮДЖЕТНЫХ И МЕЖБЮДЖЕТНЫХ ОТНОШЕНИЙ МУНИЦИПАЛЬНОГО ОБРАЗОВАНИЯ
3.1 Оценка бюджетной деятельности
Систему бюджетных отношений необходимо выстраивать таким образом, чтобы она реально позволяла четко разграничить сферы деятельности федерального центра, регионов и муниципальных образований, наделив каждый из уровней управления не только полномочиями, но и адекватными этим полномочиям финансовыми ресурсами. Без этого повысить эффективность работы субфедеральных и муниципальных органов управления не удастся, а значит, не удастся устранить полностью угрозу социального взрыва на территории наиболее проблемных территориальных образований.
Для оценки эффективности на территории муниципального образования Увельского района использованы следующие бюджетные коэффициенты:
- коэффициент бюджетной результативности муниципального образования (КБР)
Д м
КБР = r (1)
- коэффициент бюджетной обеспеченности населения (КБОН)
Рм
КБОН = r (2)
- коэффициент покрытия расходов (КПР)
Рм
КПР = Д м (3)
- коэффициент бюджетной окупаемости (КБО)
Д м
КБО = Рм (4)
- коэффициент бюджетной устойчивости (КБУ)
Д соб.
КБУ= Д м , (5)
где: Д м - доходы местного бюджета Увельского района;
Рм - расходы местного бюджета Увельского района;
Дсоб. - доходы собственные;
r - численность населения Увельского района
Таблица 3.1.
Исходные данные для оценки эффективности на территории муниципального образования в динамике из фактически сложившихся сумм
-
Показатели
Условные обозначения
2004г.
2005 г.
2006 г.
Доходы местного бюджета
Дм, тыс.руб.
270349,0
341192,9
521686,5
Доходы собственные
Дсоб., тыс.руб.
68706,0
56782,0
106183,0
Расходы местного бюджета
Рм, тыс.руб.
248391,0
307468,2
521155,6
Численность населения Увельского МО
r, чел.
31173,0
31697,0
31586,0
Таблица 3.2.
Результаты расчетов бюджетных коэффициентов, исходя из фактически сложившихся сумм в динамике
|
Наименование коэффициента |
2004 г. |
2005 г. |
Отношение 2005г./ 2004г. |
2006 г. |
Отношение 2006г./ 2004г. |
|
1 |
2 |
3 |
4 |
5 |
6 |
|
Коэффициент бюджетной результативности МО, руб./чел. |
8672,5 |
10764,20 |
1,24 |
16516,38 |
1,90 |
|
Коэффициент бюджетной обеспеченности населения, руб./чел. |
7968,1 |
9700,23 |
1,22 |
16499,58 |
2,08 |
|
Коэффициент покрытия расходов, руб. |
0,9 |
0,9 |
1 |
1,0 |
1,1 |
|
Коэффициент бюджетной окупаемости, руб. |
1,1 |
1,1 |
1 |
1,0 |
1 |
|
Коэффициент бюджетной устойчивости |
0,25 |
0,16 |
0,8 |
0,20 |
1,2 |
Результаты расчетов бюджетных коэффициентов (таб. 3.2.) показал следующее, что коэффициент бюджетной результативности муниципального образования за анализируемый период растет, в 2004 году он составлял 8672,5 руб. на 1 человека, в 2005 году 10764,20 руб. на 1 человека, в 2006 году 16516,38 руб. на 1 человека. При этом численность населения на уровне, без особых отклонений, а вот доходы значительно возрастают, но не за счет собираемости собственных доходов, а наоборот за счет получения дополнительной финансовой помощи. Коэффициент бюджетной результативности растет большими темпами, чем инфляция.
Коэффициент бюджетной обеспеченности населения набирает рост его показатели в 2004 году 7968,1 руб. на 1 человека, в 2005 году 9700,23 руб. на 1 человека, в 2006 году 16499,58 руб. на 1 человека. При росте коэффициента бюджетной обеспеченности, расходы