Водный налог
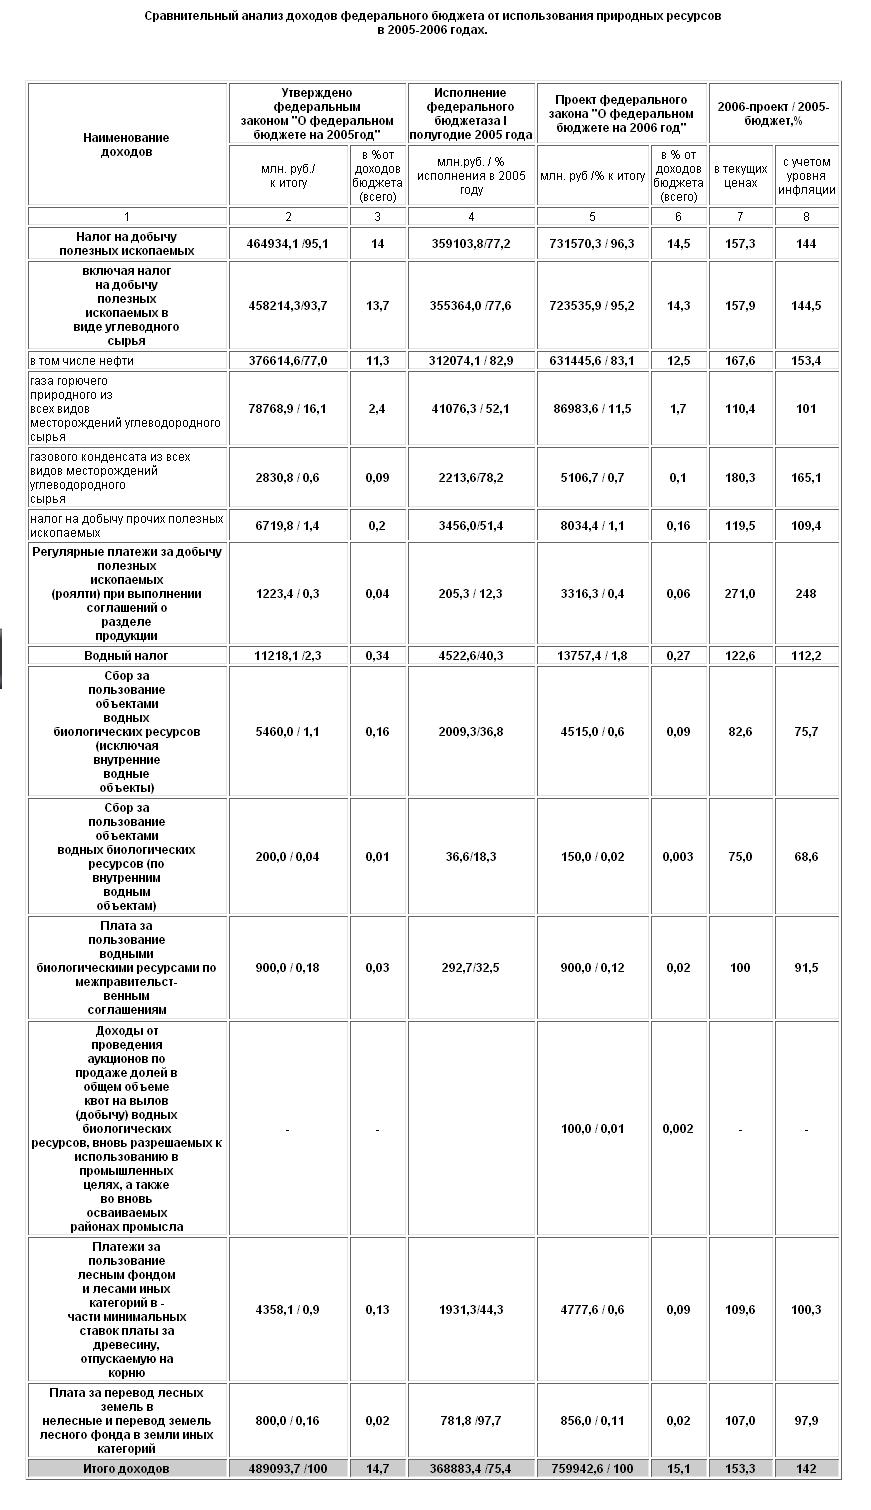
Проектом федерального закона "О федеральном бюджете на 2006 год" предусмотрено поступление средств от водного налога в федеральный бюджет в размере 13757,4 млн. рублей, увеличение сборов которого в 2006 году составило 122,6% по сравнению с 2005 годом. Это увеличение связано с введением в действие с 1 января 2005 года водного налога.
ГЛАВА III. Актуальные проблемы теории и практики водного налога
Налог на пользование водой все же требует дополнительной корректировки. Это важно, поскольку основным потребителем воды является промышленность, и водный налог в структуре промышленной продукции составляет заметную величину. К примеру, в гидроэнергетике она равна 1%, а в жилищно-коммунальном хозяйстве – 2,5%. В то же время необходимо ужесточить контроль за сбросом стоков использованной воды. Ежегодный сброс неочищенных или недостаточно очищенных стоков составляет около 20 млрд. кубометров. Уровень же штрафных санкций за нанесение ущерба природе не покрывает и десятой доли расходов на поддержание в рабочем состоянии очистных сооружений.
Уже сегодня половина населения России не имеет доступа к качественной питьевой воде и вынуждена употреблять воду, не соответствующую санитарным стандартам. Поэтому эпидемиологическая обстановка в сегодняшней России напоминает времена гражданской войны тиф, холера. Буквально на наших глазах разворачивается дикий случай массовой эпидемии брюшного тифа среди курсантов Военно-космической академии им. Можайского в Санкт-Петербурге.
Например, во Франции воду всегда считали услугой, за которую надо платить. Управление водными ресурсами построено на бассейновом принципе, то есть все водные ресурсы страны объединены в несколько бассейнов. Каждый бассейн управляется своим водным агентством (исполнительный орган). Во Франции водные агентства реализуют решения, принятые административными советами, которые включают представителей органов местного самоуправления, министерств и пользователей. Такая система позволяет путем постоянных консультаций сохранить баланс между интересами избранных представителей, водопользователей и государственных ведомств. При такой системе существуют и региональные офисы по охране окружающей среды, которые работают вместе с водными агентствами. В Испании большая часть водных ресурсов является государственной собственностью, и за их использование взимается плата (за водозабор, за загрязнение, за общественное пользование). Водоемы в Испании находятся как в общественном, так и в частном владении, если они находятся на территории собственности в пределах владения. Специальными правилами на собственность накладывают обременения в интересах общества или отдельных лиц. Так, владелец участка, по которому протекают воды, не может выполнять работы, препятствующие протеканию реки, а также загрязняющие или ухудшающие их качество. Берега на расстоянии трех метров, даже если они находятся в частной собственности, должны быть доступны для третьих лиц (чаще всего для навигации, рыбной ловли и спасательных работ).
В Италии водные источники, ручьи, как и деревья, соединенные с землей, являются объектом недвижимости, согласно гражданскому кодексу.
Водное законодательство США регулируется законами отдельных штатов. В некоторых из них действует принцип старшинства по времени права водопользования. Поэтому промышленные предприятия часто выкупают права на водные объекты у фермеров.
Зачастую в странах, где и существует право частной собственности на водные объекты, сохраняется возможность остальных пользоваться ими.
Проблемы в практике уплаты водного налога встречаются только по отдельным вопросам исчисления и уплаты водного налога при заборе воды для водоснабжения населения и при безлицензионном водопользовании. Так, например, Проблемы в практике уплаты водного налога встречаются только по отдельным вопросам исчисления и уплаты водного налога при заборе воды для водоснабжения населения и при безлицензионном водопользовании. Так, например, возникают такие вопросы, как:
- должен ли уплачиваться водный налог после оформления водопользователями в 2007 г. договоров и разрешений на пользование водными объектами;
- должен ли уплачиваться водный налог в случае осуществления добычи подземных пресных вод на основании лицензии, выданной в соответствии с Законом РФ от 21.02.1992 N 2395-1 "О недрах".
В части этих вопросов нужно внимательно изучать Налоговый Кодекс Российской Федерации и Водный Кодекс Российской Федерации.
законодательство водный налог бюджет
Заключение
Итак, вступивший в силу с 1 января 2006 Федеральный закон от 03.06.2006 № 73-ФЗ «О введении в действие Водного кодекса Российской Федерации», внес дополнение в статью 333.8 главы 25.2 «Водный налог» НК РФ. Теперь плательщиками водного налога не являются организации и физические лица, осуществляющие водопользование на основании договоров или решений о предоставлении указанных объектов в пользование, заключенных и принятых после введения в действие Водного кодекса. И это было лишь единственным дополнением в главу 25.2 «Водный налог» НК РФ.
В остальном порядок исчисления и уплаты водного налога, а также представления налоговых деклараций по нему остался прежним. Таким образом, с 2007 года в России одновременно взимаются два вида платежей за пользование водными объектами — водный налог и неналоговая плата. Причем при определенных условиях один и тот же водопользователь может уплачивать и водный налог, и неналоговую плату — только по разным водным объектам.
Например, организация в текущем году пользуется двумя водными объектами. По первому объекту у нее есть действующая лицензия, выданная до 1 января 2007 года. До истечения срока действия или аннулирования лицензии организация уплачивает в отношении этого объекта водный налог. По второму объекту срок лицензии закончился. Организация в установленном порядке заключила договор водопользования. В отношении данного объекта в 2007 году перечисляется неналоговая плата.
Можно сделать вывод, что водный налог постепенно (пока не истекут сроки действия ранее выданных лицензий на водопользование) будет вытеснен неналоговой платой. Речь идет исключительно о той части налога, которая взимается за пользование поверхностными водными объектами. Что касается подземных водных объектов, то нормативная база взимания налога в отношении такого водопользования не изменилась. В 2007 году налог за пользование подземными водными объектами исчисляется и уплачивается в прежнем порядке1.
Россия занимает одно из первых мест в мире по запасам пресной воды, примерно половина из них, по заключению экологов, не соответствует санитарным нормам, а в регионах с развитой промышленностью вода вообще непригодна для питья. По сведениям Сергея Шойгу, в России три тысячи потенциально опасных водных объектов, у которых, к тому же, нет хозяев. Оценка главы Минэкономразвития Германа Грефа еще пессимистичнее: несколько десятков тысяч заброшенных дамб и плотин. С введением главы 25.2 «Водный налог» НК РФ и ряда других нормативных актов, включая Водный Кодекс РФ, проблема несанкционированного использования водных объектов будет исключена, тем более ставки водного налога повышаются. Еще 12 октября 2007 года министр природных ресурсов Юрий Трутнев в перерыве заседания правительства РФ отметил, что повышение коснется как рядовых потребителей, так и промышленных предприятий. "Мы не планируем резкого повышения ставок водного налога, они будут увеличиваться постепенно, - отметил министр. - Но предполагается, что в последующие годы ставка должна быть увеличена от 4 до 6 раз"2.
Список использованной литературы
Российская Федерация. Законы. Налоговый Кодекс РФ: от 31 июля 1998г. №146-ФЗ (по состоянию на 1 сентября 2007г.)// Собрание Законодательства РФ. – 1998 - №31 Ст. 3824
Российская Федерация. Законы. Водный кодекс РФ: от 3 июня 2006г. №74-ФЗ // Собрание Законодательства РФ. – 2006.
ФЗ от 24.07.2007 № 216-ФЗ (ред. от 29.11.2007) «О внесении изменений в часть вторую Налогового Кодекса Российской Федерации и некоторые другие законодательные акты РФ» // Собрание Законодательства РФ, 30.07.2007 №31, Ст.4013
Комментарий к Федеральному закону от 24.07.2007 N 216-ФЗ «О внесении изменений в часть вторую Налогового Кодекса Российской Федерации и некоторые другие законодательные акты РФ» // Налоговое планирование, 2007, № 3
Глухов В.В., Дольдэ И.В. Налоги: теория и практика. СПб.: Фонд «Специальная литература», 2005.
Гуреев В.И. Российское налоговое право. – М.: Экономика, 2006.
Давидовская И.//Лицом к бухгалтеру// Российская бизнес – газета, № 512, 2005г.
Елгина Д.А. // Водный налог: порядок исчисления и уплаты // Жилищно-коммунальное хозяйство: бухгалтерский учет и налогообложение. – 2006. – № 5. – С.15-29.
Карасев М.Н., Петрунин В.В. // Вопросы исчисления и уплаты водного налога // Налоговый вестник. - 2006. - № 7. – С.59-64.
Кошкин Р.Л. // Налоговое законодательство — 2005: водный налог Налоги и сборы. – 2004. - №7. – С.29-35.
Кошкин Р.Л., Петрунин В.В. // Водный налог и плата за пользование водными объектами в 2007 году // Российский Налоговый Курьер. - 2007. - №12. – С.15-19.
Ляпина Т.М.// Федеральные налоги и сборы с организаций // Учебное пособие для дистанционного образования, Тюмень: Издательство Тюменского государственного университета, 2005, 472с.
Павлова Л.П., Гончаренко Л.И.// Федеральные налоги и сборы с организаций // Учебник, М.: Издательско-консультационная компания « Статус – Кво 97», 2005, 472с.
Петрунин В.В. // Комментарий к Федеральному закону от 03.06.2006 №74-ФЗ «Водный Кодекс Российской Федерации (общий комментарий) // Налоговый вестник. - 2006. - № 8. – С.34-44.
Петрунин В.В. // О платежах за водопользование (комментарий к новой редакции Водного Кодекса РФ) Налоговый вестник. - 2006. - № 9. – С.29-34.
Томина О.С. // Новый Водный Кодекс Налоговый вестник. - 2006. - № 3. – С.75-84.
Шапкова Е.Ю. // Налоги и налогообложение// Учебное пособие, М.: Издательско-торговая корпорация «Дашков и К0», 2007, 336с.
Юткина Т.Ф.// Налоги и налогообложение.// М.: ИНФРА-М, 1999г. – 429с.
www.budgetrf – сайт «Бюджетная система Российской Федерации»
www.consultant. – сайт информационного банка « КонсультантПлюс: высшая школа»
www.minfin – официальный сайт министерства Финансов РФ
www.rnk - сайт журнала «Российский налоговый курьер»
businesspress – портал электронных средств массовой информации для предпринимателей «Деловая пресса»
www.nalog
Приложения
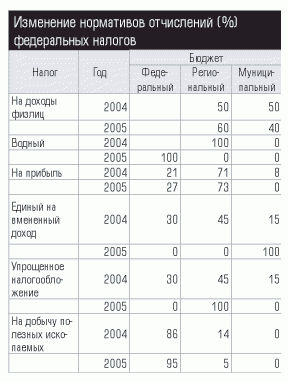
Приложение №1
Приложение №2
Расчетная часть
Задача
ООО «Плотина» осуществляет сплав древесины по реке Обь. Для исчисления водного налога имеются следующие данные за 1 квартал текущего года:
Объем древесины, сплавляемой по реке Обь – 5000 куб.м.
Расстояние сплава – 2300 км.
Налоговая ставка водного налога по реке Обь – 1576,8 руб. за 1000 куб.м. на каждые 100 км.
Задание: Определить сумму водного налога, подлежащего уплате в бюджет
Решение
1. Определяем налоговую базу за сплавляемую древесину:
5(тыс.м.куб.)*2300(км) = 115
100
2. Сумма налога, подлежащая уплате в бюджет:
115*1576,8(руб.) = 181332(руб.)
Размещено на
1Российская Федерация. Законы. Налоговый Кодекс РФ: от 31 июля 1998г. №146-ФЗ (по состоянию на 1 сентября 2007г.)// Собрание Законодательства РФ. – 1998 - №31
1 Ляпина Т.М.// Федеральные налоги и сборы с организаций // Учебное пособие для дистанционного образования, Тюмень: Издательство Тюменского государственного университета, 2005, 472с.
2 businesspress
3 Кошкин Р.Л., Петрунин В.В. // Водный налог и плата за пользование водными объектами в 2007 году // Российский Налоговый Курьер. - 2007. - №12. – С.15-19.
1 Российская Федерация. Законы. Налоговый Кодекс РФ: от 31 июля 1998г. №146-ФЗ (по состоянию на 1 сентября 2007г.)// Собрание Законодательства РФ. – 1998 - №31
2 (в ред. Федерального закона от 03.06.2006 N 73-ФЗ), статья 333.8. гл.25.2 НК РФ
1 (в ред. Федерального закона от 04.12.2006 N 201-ФЗ)
1 Кошкин Р.Л., Петрунин В.В. // Водный налог и плата за пользование водными объектами в 2007 году // Российский Налоговый Курьер. - 2007. - №12. – С.15-19.
2 (в ред. Федерального закона от 04.12.2006 N 201-ФЗ)
1 (в ред. Федерального закона от 04.12.2006 N 201-ФЗ)
2 (в ред. Федерального закона от 04.12.2006 N 201-ФЗ)
1 Федеральный закон от 28.07.2004 № 83-ФЗ «О внесении изменений в часть вторую Налогового кодекса Российской Федерации, изменения в статью 19 Закона Российской Федерации “Об основах налоговой системы в Российской Федерации”, а также о признании утратившими силу отдельных законодательных актов Российской Федерации»
2 Кошкин Р.Л. // Налоговое законодательство — 2005: водный налог //Налоги и сборы. – 2004. - №7. – С.29-35
1Кошкин Р.Л. // Налоговое законодательство — 2005: водный налог //Налоги и сборы. – 2004. - №7. – С.29-35
1 Кошкин Р.Л., Петрунин В.В. // Водный налог и плата за пользование водными объектами в 2007 году // Российский Налоговый Курьер. - 2007. - №12. – С.15-19
1 Елгина Д.А. // Водный налог: порядок исчисления и уплаты // Жилищно-коммунальное хозяйство: бухгалтерский учет и налогообложение. – 2006. – № 5. – С.15-29
1 Карасев М.Н., Петрунин В.В. // Вопросы исчисления и уплаты водного налога // Налоговый вестник. - 2006. - № 7. – С.59-64
1 Петрунин В.В. // Комментарий к Федеральному закону от 03.06.2006 №74-ФЗ «Водный Кодекс Российской Федерации (общий комментарий) // Налоговый вестник. - 2006. - № 8. – С.34-44
1 www.budgetrf – сайт «Бюджетная система Российской Федерации»
1 Забор воды из подземных водных объектов как вид пользования недрами регулируется законодательством о недрах (Закон РФ от 21.02.92 № 2395-1 «О недрах»)
2 businesspress – портал электронных средств массовой информации для предпринимателей «Деловая пресса»