Бюджет туристского предприятия
В-четвертых, процесс разработки, контроля и анализа исполнения бюджета предполагает регистрацию и обработку больших массивов информации, что затруднительно сделать вручную. В бюджетном процессе уровень оперативности и качества учетно-аналитической работы существенно повышается, а количество ошибок сокращается при использовании программно-технических средств. Программно-технические средства, используемые структурами предприятия, задействованными в бюджетном процессе, составляют программно-технический блок системы бюджетирования.[14, С.88-100]
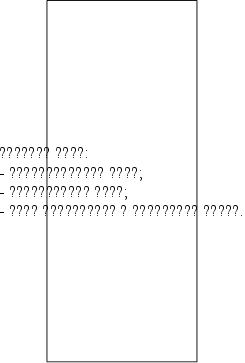
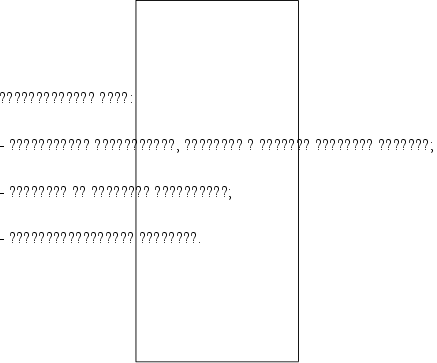
Все четыре компонента бюджетного процесса тесно связаны между собой и составляют инфраструктуру системы бюджетирования на предприятии ] Так, например, внутренний документооборот находится на стыке учетного и организационного блоков, так как, с одной стороны, он охватывает совокупность информационных потоков, напрямую определяемых действующей системой управленческого учета, с другой же стороны, он жестко закреплен внутренним регламентом в виде ряда внутренних нормативных актов, а это уже является частью системы управления.
Рис.1. Инфраструктура бюджетного процесса


Глава 3. Анализ системы бюджетирования туристского предприятия на примере турфирмы «Ювинилия» г.Омска
Туристская фирма «Ювинилия»– это коммерческая организация, учрежденная несколькими лицами, уставной капитал которой разделен на доли, определенные в учредительном документе. Такое общество является юридическим лицом. Согласно российскому законодательству, число участников общества с ограниченной ответственностью не должно превышать предела, установленного для подобного общества. В противном случаи в течение года оно подлежит преобразованию в акционерное общество. Участники фирмы несут материальную ответственность в пределах их вкладов.
Успех в технологии продаж туристского продукта был достигнут фирмой благодаря хорошо отлаженной системе реализации и гибкой агентской политике.По турам разработана обширная информационная база (листовки,брошюры), дающая возможность клиенту получить достаточный объём информации для принятия решения о выборе направления и конкретного тура. Приобретая туристскую путёвку, клиенты подписывают с фирмой договор, в котором указан тщательно отработанный набор условий, что позволяет предупредить возможные недочёты и конфликты в обслуживании. В связи с большим объёмом туристского оборота фирма имеет возможность устанавливать умеренные цены на все виды туристского продукта, использовать все возможные виды скидок для минимизации стоимости туристского обслуживания.
ЗАО «Турист» является коммерческой организацией, преследующей в качестве основной цели своей деятельности извлечение прибыли. Основными видами (предметом) деятельности Общества являются:
. Оказание туристических услуг;
. Организация экскурсионного развития;
. Организация деловых встреч, бизнес-туров, круизов и деловых поездок как в России, так и за рубежом
. Организация и ведение гостиничного бизнеса;
. Оказание сервисных услуг по визовому оформлению российским и зарубежным гражданам и фирмам;
. Оказание бытовых и консультационных услуг;
В фирме работают:2 менеджера(один из которых является учредителем фирмы), генеральный директор(учредитель),бухгалтер(учредитель).Итого 4 человека.
Юридический адрес предприятия: ул. 21-Амурская д.15
Уставный капитал предприятия равен 480 000 рублей.
Точка безубыточности равна –1 210 095 руб.
Запас финансовой прочности на уровне 93 %.
Уровень рентабельности 102,4 %.
Индекс рентабельности 1.02
Постоянные издержки = Заработная плата + ЕСН + Аренда + Коммунальные платежи + Амортизация.
Переменные издержки = Реклама + Канцелярские принадлежности + Прочие расходы.
Постоянные издержки = 763560 +157560+ 192000+18000+10000= 1 141 120 руб
Переменные издержки = 72780+18000+10000=100 780 руб.
Итак, пусть на предприятии начата подготовка краткосрочного финансового плана на следующий плановый год. В соответствии со сложившейся традицией менеджер составляет систему бюджетов на ежеквартальной основе, получив данные о прогнозных объемах реализации услуг.
На основании имеющихся данных необходимо построить систему бюджетов предприятия. Рассчитываемая система бюджетов включает:
I.ОПЕРАЦИОННЫЙ БЮДЖЕТ ПРЕДПРИЯТИЯ
1. Бюджет туристских продаж
2.Бюджет себестоимости реализованной туристской продукции(тур.услуг):
-Бюджет туристского производства
-Бюджет прямых затрат
-Бюджет накладных затрат
- Бюджет текущих затрат
-Бюджет кадровых затрат
II.ФИНАНСОВЫЙ БЮДЖЕТ ПРЕДПРИЯТИЯ
1.Бюджет движения денежных средств
2.Бюджет отчета о прибыляхи убытках туристского производства
3.Бюджет баланса
ОПЕРАЦИОННЫЙ БЮДЖЕТ
БЮДЖЕТ ПРОДАЖ ТУРИСТСКИХ МАРШРУТОВ
Квартал |
Пляжный тур |
Молодёжный тур |
Познавательный туризм |
Семейный тур |
Экскурсии |
Индивидуальный тур |
||
|
Группы взрослых туристов |
Детские группы |
V.I.P |
другие клиенты |
|||||
| 1 | 5 | 3 | 4 | 1 | 1 | 1 | 1 | 1 |
| 2 | 3 | 4 | 1 | 1 | 1 | 1 | 1 | 5 |
| 3 | 4 | 1 | 1 | 1 | 1 | 1 | 5 | 3 |
| 4 | 1 | 1 | 1 | 1 | 1 | 5 | 3 | 4 |
|
ИТОГО: |
13 |
9 |
7 |
4 |
4 |
8 |
10 |
13 |
Для того чтобы составить бюджет продаж предприятия на следующий год,найдём точку безубыточности реализации туров исходя из финансовых показателей предприятия текущего года:
Точка безубыточности = Постоянные издержки / (1 – (Переменные издержки / Выручка (после расчетов с туроператором)))
Постоянные издержки = Заработная плата + ЕСН + Аренда + Коммунальные платежи + Амортизация.
Переменные издержки = Реклама + Канцелярские принадлежности + Прочие расходы.
Постоянные издержки = 763560+157560+192000+18000+10000=1 141 120 руб
Переменные издержки = 72780+18000+10000=100 780 руб.
Точка безубыточности = 1 141 120 / ( 1 – (100780 / 1 755 080) ) = 1 210 095 руб.
Ниже этого объема выручки реализация товаров станет невыгодной
Предельный объём продаваемых путёвок = 1210095 / 17800 р.=68 шт.
Таким образом за один квартал фирма должна реализовывать не меньше 17 туров( 68 туров:4 квартала)
Бюджет производства
Квартал |
Пляжный тур |
Молодёж- ный тур |
Познавательный туризм |
Семейный тур |
Экскурсии |
Индивидуальнн ый тур |
||
|
Группы взрослых туристов |
Детские группы |
V.I.P |
другие клиенты |
|||||
| 1 | 50 | 35 | 14 | 20 | 45 | 51 | 10 | 17 |
| 2 | 35 | 28 | 15 | 12 | 22 | 37 | 15 | 20 |
| 3 | 37 | 56 | 15 | 15 | 25 | 92 | 10 | 27 |
| 4 | 76 | 66 | 8 | 30 | 79 | 25 | 32 | 13 |
|
ИТОГО: |
198 |
185 |
52 |
77 |
125 |
205 |
67 |
77 |
Итого за год будет реализовано 986 туров
Бюджет прямых затрат
|
Статья затрат |
Сумма за год.руб |
| Расчёты с туроператорами |
15795720 |
|
Заработная плата персонала |
763560 |
| ЕСН | 157560 руб. |
| Реклама |
72780 |
|
Аренда помещения |
192 000 |
| Коммунальные платежи | 18 000 |
| Организационные затраты | 4800 |
| Канцелярские принадлежности | 18000 |
| Амортизация | 10000 |
| Непредвиденные расходы | 10000 |
| Итого: |
17042420 |
Бюджет накладных расходов
|
Статья затрат |
Сумма за год.руб |
| Реклама |
72780 |
|
Аренда помещения |
192 000 |
| Коммунальные платежи | 18 000 |
| Организационные затраты | 4800 |
| Расходы на оплату телефонной связи | 18480 |
| Амортизация | 10000 |
| Итого: | 17060900 |
Бюджет текущих затрат
|
Статья затрат |
Сумма за год.руб |
| Расчёты с туроператорами |
15795720 |
|
Заработная плата персонала |
763560 |
| ЕСН | 157560 руб. |
| Реклама |
72780 |
|
Аренда помещения |
192 000 |
| Коммунальные платежи | 18 000 |
| Организационные затраты | 4800 |
| Канцелярские принадлежности | 18000 |
| Амортизация | 10000 |
| Непредвиденные расходы | 10000 |
| Интернет | 12000 |
| Юридические расходы | 12000 |
| Итого: | 17066420 |
Бюджет кадровых затрат туристского предприятия
Должность |
Количество |
Заработная плата (в руб.). |
|||
|
В месяц на 1 человека (в руб.). |
В год на 1 челов. (в руб.). |
||||
| Генеральный директор | 1 | 20000 | 240000 | ||
| Менеджер | 2 | 10000 | 240000 | ||
| Бухгалтер | 1 | 10500 | 126000 | ||
|
ИТОГО на оплату труда на общее количество человек: |
4 |
40500 |
606000 |
||
ФИНАНСОВЫЙ БЮДЖЕТ ТУРИСТСКОГО ПРЕДПРИЯТИЯ
1.БЮДЖЕТ КАПИТАЛЬНЫХ ВЛОЖЕНИЙ
| Статья затрат | Сумма за год. руб |
| Амортизация оборудования | 10000 |
| Итого | 10000 |
2. БЮДЖЕТ ОТЧЁТА О ПРИБЫЛЯХ И УБЫТКАХ
| Наименование | Сумма за год |
| Выручка от реализации | 17550800 |
| Себестоимость реализованных туров | 15795720 |
| Прибыль от реализации | 573960 |
| Себестоимость коммерческих и управленческих расходов | 72780 |
| Прочие расходы | 1 181 120 |
| Величина ЕСН | 157560 |
| Прибыль отчётного периода | 491523 |
| Налог на прибыль (24%) | 155217 |
| Проценты к получению | 1755080 |
3.БЮДЖЕТ ДВИЖЕНИЯ ДЕНЕЖНЫХ СРЕДСТВ
| Наименование |
За год |
| Поступление денежных средств от реализации | |
| Выручка от реализации : | 17550800 |
| Итого поступило денежных средств | 17550800 |
| Выплаты денежных средств по основной деятельности | |
| Заработная плата персоналу | 763560 |
| Налог на прибыль | 155217 |
| Прочие выплаты | 16067720 |
| Коммерческие и управленческие расходы | 72780 |
| Итого выплаты денежных средтв | 17059277 |
| Излишек (дефицит) денежных средств по основной деятельности | 491523 |
Заключение
В первой главе курсовой работы мы рассмотрели бюджет туристского предприятия, определили понятие и принципы составлении бюджета,выявили виды бюджетов по основным классификационным признакам,рассмотрели условия применения каждого вида бюджета на предприятии.
Во второй главе работы мы проанализировали процесс бюджетирования, на туристском предприятии,рассмотрели организацию процесса бюджетирования,его сущность и методологические основы.Исследовали технологию составления бюджетов предприятия,в ходе чего установлено, что единой модели построения бюджета не существует — для каждого конкретного предприятия он будет индивидуален. Это связано с тем, что его структура зависит от того, что является предметом составления бюджета; размера организации; степени, в которой процесс формирования бюджета интегрирован с финансовой структурой организации.
В третьей главе мы проанализировали процесс бюджетирования на туристском предприятии на примере ООО «Турагенство Ювинилия»,составили операционный и финансовый бюджеты предприятия.
В ходе рассмотрения организации процесса бюджетирования выявлено, что бюджетный процесс представляет собой замкнутый контур финансового управления, то есть завершение анализа исполнения бюджета текущего года должно совпадать по времени с разработкой бюджета следующего периода. Это позволяет предприятию осуществлять строгий контроль финансовых ресурсов предприятия, что важно для выхода из финансового кризиса.
Все исследования, проведенные в дипломной работе, обосновывают необходимость внедрения механизма бюджетного планирования в практику российских предприятий как универсального инструмента управления. Так как бюджетирование способно обеспечивать долгосрочную конкурентоспособность компании за счет поддержания функции лидера в снижении затрат, в принятии оптимальных управленческих решений, повышении качества бизнес-процессов, и достижении стратегических целей исходя из ограниченного набора средств и ресурсов.
Список литературы:
1.А г е е в а О. А «Туристские фирмы и гостиницы:бухучет и налогооблажение» М.2000. С 73-76
2.Б р и г х е м Ю., Г а п е н ск и Л. «Финансовый менеджмент.» М.:1998 С.132-134.
3.Б л а н к И.А. «Финансовый менеджмент» М.1999. С.528
4.Б ы с т р о в С.А «Финансовый менеджмент в туризме» М.2006. С.162-170
5.В а с и л ь е в А.А. «Бюджетирование промышленных предприятий» Ресурсы интернета: - cis2000/publish/books/book_16/ch_1.shtml.
6.В о р о б ь е в П., Ф. З е м е р о в Ф. «Бюджетирование производственных предприятий»// Проблемы теории и практики управления. – 2001. - №6. – с.112-117.
7.Г о д и н А.М. «Бюджет и бюджетная система» М.:2001. С.276
8.Д е м ь я н е н к о О.С «Основы бизнес-планирования» М 2005. С. 56
9.И л ь и н а А.Д. «Деятельность турагенств,туристский рынок и производство» М 2004 С.117
10.К в а р т а л ь н о в В.А «Финансы и бухгалтерский учёт в туризме»М.2003 С 28-272
11.К о в а л ё в В.В. «Управление финансами» М.1998. - 160 с.
12.М о р о з о в М.А «Экономика и предпринимательство в социально-культурном сервисе и туризме»
13.П а в л о в А.П., Р и х т е р К. «Экономика предприятия:» М.:2001.С. 928
14.С о б о л е в Е.А, С о б о л е в а И. И «Финансово-экономический анализ деятельности турфирмы, М. 1999. С.88-100
15.Я в о р о в и ч А. Н «Экономика предприятий в сфере туризма» часть 2,Омск 2005 С 6-10
ПРИЛОЖЕНИЕ 1
Классификация бюджетов по основным классификационным признакам
|
Классификационный признак |
Вид бюджета |
|
По сферам деятельности предприятия |
1.Бюджет по операционной деятельности детализирует врамках соответствующего времени содержание показателей,отражаемых в текущем плане доходов и расходов по данной деятельности |
|
2.Бюджет по инвестиционной деятельности направлен на соответствующую детализацию показателей текущего плана доходов и расходов по этой деятельности |
|
|
3.Бюджет по финансовой деятельности детализирует показатели текущего плана поступления и расходования денежных средств |
|
|
По видам затрат |
1.Текущий бюджет состоит из двух разделов: текущих расходов, представляющих собой издержки производства по рассматриваемому виду операционной деятельности и доходов от текущей хозяйственной деятельности, сформированными в основном за счет реализации продукции (товаров, услуг) |
|
2.Капитальный бюджет доводит до конкретных исполнителей результаты текущего плана капитальных вложений,разрабатыва- емого на основе осуществления нового строительства, реконструкции и модернизации основных фондов, приобретения новых видов оборудования и нематериальных активов и т.д. |
|
|
По широте номенклатуры затрат |
1.Функциональный бюджет разрабатывается по одной (или двум) статьям затрат (бюджет оплаты труда персонала и т.д.) |
|
2.Комплексный бюджет разрабатывается по широкой номенклатуре затрат (производственный участок, административно-управленческие расходы и т.п.) |
|
|
По методам разработки |
1.Фиксированный бюджет не зависит от изменения объемов работы (расходы по обеспечению охраны предприятия). |
|
2.Гибкий бюджет устанавливает планируемые текущие или капитальные затраты в виде норматива расходов |
|
|
По длительности планируемого периода |
1.Ежедневный, понедельный, месячный, квартальный, годовой |
|
По периоду составления |
1.Оперативный бюджет прямо связан с достижением целей предприятия (план производства, материально-технического снабжения) |
|
2.Текущий бюджет направлен на планирование текущих целей предприятия |
|
|
3.Перспективный бюджет генерального развития бизнеса и долгосрочной структуры организации |
|
|
По непрерывности планирования |
1.Самостоятельный бюджет изолирован, не зависит от других бюджетов |
|
2.Непрерывный бюджет, к которому по окончанию месяца или квартала добавляется новый |
|
|
По степени содержания информации |
1.Укрупненный бюджет, в котором основные статьи доходов и расходов указываются укрупнено |
|
2.Детализированный бюджет, в котором все статьи доходов и расходов расписываются полностью по всем составляющим |
ПРИЛОЖЕНИЕ 2
Этапы бюджетного процесса предприятия


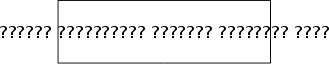



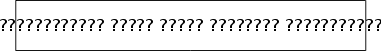

 1-й этап
О этап

2 этап
3 этап
i Бланк И.А. Основы финансового менеджмента. Т.1.- К.: Ника-Центр, 1999.С. 458.
ii Крейнина М.Н. Финансовый менеджмент / Учебное пособие. - М.: Издательство «Дело и Сервис», 1998. С. 34.