Финансовое планирование и бюджетирование на предприятиях Республики Казахстан
Рисунок 3. Схема подготовки информации для построения финансового плана.
Рекомендуется включить в бизнес-план специальные расчеты, дающие возможность определить срок окупаемости вложений. количественная ведомость, свод доходов и расходов, подготовленный и принятый на определенный период, содержащий сведения о политике, проводимой в течение этого периода для достижения конкретной цели. Смета может включать доходы, расходы и вложения капитала [19].
Общая контрольная смета (бюджет) — это итог детализированных функциональных смет, объединенных в общую смету. Число функциональных смет различно у разных компаний в зависимости от их размера, вида продукции или услуг, методов производства и маркетинга, компетентности и структуры менеджмента.
Смета имеет двойное назначение. Во-первых, это план действий, выраженный в денежных или количественных показателях, направленный на сокращение используемых ресурсов. Во-вторых, это инструмент для руководства и контроля за специализированными видами деятельности, выработки операционных стандартов для оценки и анализа фактического исполнения, определения ответственности за действия, определения приоритетов, обнаружения отклонений от стандартов в целях принятия немедленных мер по их устранению.
Составление сметы имеет три первичные цели:
планирование и прогнозирование, включая формулирование политики;
координация деятельности внутри компании;
контроль за выполнением и оценка исполнения [20].
2.2 Анализ результатов финансовой деятельности АО «БТА Банк» за период 2007-2010 гг.
Существует множество факторов, прямо воздействующих на норму прибыли, наиболее важными из которых являются ожидание держателей акций, отдача инвестиций, возможная экономия мощностей, структура капитала и т. п.
1. Ожидание держателей акций.
Этот фактор требует от компании установления минимальной долгосрочной нормы прибыли, которая обеспечивала бы держателям акций доход, и принимает во внимание ряд моментов: потенциальные дивиденды и возможности для повышения стоимости капитала; элемент риска в бизнесе (в отраслях с малой степенью риска доход членов акционерного общества в целом также низок и наоборот); величину дохода, который держатели акций могли бы получить в другом месте от инвестиций со сравнимым риском.
Так как подавляющее большинство держателей акций не имеют ясного представления о текущих или потенциальных проблемах, с которыми сталкивается компания, в которую они вложили средства, их надежды в отношении дохода почти всегда нереалистичны и завышены. Степень, до которой могут учитываться их ожидания, зависит от того, насколько сильно их воздействие на компанию. Если держатели будут неудовлетворенны, они могут просто продать акции.
2. Отдача от вложенного капитала, или доход на капитал.
Общепринятый расчет оценки отдачи от вложенного капитала проводится по следующей формуле:
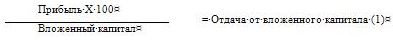
Формула проста, но используемые для расчета цифры могут по-разному интерпретироваться. Очень редко возможным бывает расчет нормы прибыли (ОВК) исходя из данных одного года, поскольку реальные поступления от крупных капиталовложений обычно материализуются через длительное время [21].
Чем более конкурентна отрасль, тем больше давление на держателей ее акций в части инвестиций на обновление и модернизацию оборудования и сооружений, исследования, обучение, компьютеризацию.
Ни по одному из этих направлений, вероятно, не будет быстрой отдачи от инвестиций через год или даже чуть больше. Более того, неопределенность спроса, проявляющаяся в изменениях моды, поведения потребителей, технологий, в нерегулярности предпринимательского цикла, конкуренции, будет отражаться в ошибках, которые обычно сопровождают процесс определения прибыли. При осуществлении финансового планирования необходимо решить, каким образом определять как стоимость капитала, принимаемого за базу для расчетов, так и его приращение (выбытие). И вложенный капитал, и прибыль являются довольно субъективными понятиями из-за множества воздействующих на них факторов, которые подвергаются самой различной интерпретации. Большинство цифр, представленных в типовом бухгалтерском балансе, — лишь исходные данные, не имеющие отношения к рыночной стоимости. Земля и сооружения, купленные, к примеру, в 1912 году, могут и не переоцениваться. Аналогично акции обычно оцениваются по рыночной стоимости даже при инфляции или росте цен. Но патенты, торговые марки и т. п. часто показываются только по номинальной стоимости. Таким образом, при составлении баланса необходимо соблюдать осторожность.
Если цифры баланса изменяются для отражения текущих условий, отдача от капитала, выраженная в процентах, будет изменяться, но выраженная в абсолютном отношении, возможно, останется такой же.
3. Возможная экономия мощностей.
В простейшем виде это означает разграничение нормы прибыли и экономии мощностей и активов компании, обусловливающей накопление денежных ресурсов.
4. Структура капитала.
Успех плана корпорации и финансового плана прямо зависит от структуры капитала компании. Структура капитала может способствовать или препятствовать усилиям компании по увеличению ее активов. Она также прямо воздействует на норму прибыли, поскольку компоненты прибыли с фиксированным процентом, выплачиваемые по долговым обязательствам, не зависят от прогнозируемого уровня активности компании. Если фирма имеет высокую долю долговых выплат, возможны затруднения с поиском дополнительных капиталов.
Считается аксиомой, что структура капитала должна соответствовать виду деятельности и требованиям компании. Соотношение заемных средств и рискового капитала должно быть таким, чтобы обеспечить акционерам удовлетворительную отдачу от инвестиций. Гибкость в изменении структуры капитала может быть необходимым элементом успеха. Обычно легче договориться о краткосрочных займах, чем о средне- и долгосрочных. Краткосрочный капитал может обеспечить ожидаемые и неожидаемые колебания потока наличных, тогда как средний долгосрочный капитал требуется в основном для длительных проектов (например, программы зарубежной экспансии) [22].
Ниже приведены показатели финансовой устойчивости, рассчитанные для АО «БТА Банк» по итогам бухгалтерского баланса по состоянию на 1 января 2010 года, которые рассчитаны по данным из Приложений Б и В, где отражены показатели бухгалтерского баланса АО «БТА Банк».
1. Коэффициент независимости (автономии):
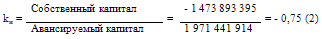
Авансируемый капитал = Заемный капитал + Собственный капитал =
= 3 445 335 309 – 1 473 893 395 = 1 971 441 914 (3)
Нормальное значение для этого коэффициента от 0,5 до 0,6, то есть доля собственного капитала корпорации в общей сумме капитала составляет – 0,75 и банк полностью зависит от заемных средств, выделяемых фондом «Самрук Казына».
2. Коэффициент зависимости:
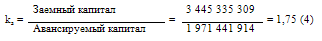
Нормальное значение для данного показателя меньше 0,4 или 0,5, что означает – доля долга в авансированном капитале составляет всю часть собственных средств и плюс задолженность общей долей 0,75.
3. Коэффициент финансирования:
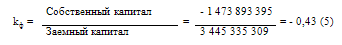
Нормальное значение для данного показателя больше единицы. Коэффициент показывает, какая часть деятельности банка финансируется за счет заемного капитала, то есть значение – 0,43 говорит о том, что заемный капитал составляет всю долю и сверх нее от собственных средств.
4. Коэффициент соотношения заемных и собственных средств:
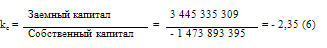
Нормальное значение – меньше единицы. Показатель соотносит заемные и собственные средства для того, чтобы выяснить, сколько заемного капитала привлечено на 1 тенге вложенных в активы собственного капитала. Таким образом, в связи с тем, что банк в отчетном году понес убытки в размере 2 123 766 034 тыс. тенге, соотношение заемных средств значительно превысило собственные средства корпорации.
5. Коэффициент покрытия инвестиций:
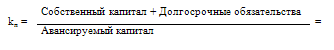
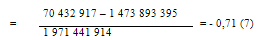
Нормальное значение коэффициента больше 0,9, а критическое значение -менее 0,75, то есть банк находиться в неустойчивом финансовом положении.
Результаты, полученные от расчетов коэффициентов отражают финансовое положение банка. Однако, как видно из получившихся показателей, финансовое состояние корпорации находится в неустойчивом состоянии. Данный убыток образовался в результате процентного убытка, процентного убытка после формирования резервов на потери по займам, убытки от операций с иностранной валютой, убытки, не связанные с получением вознаграждения, операционные убытки.
Анализ инвестиций.
Капитал, вложенный в дело и дополненный частью полученной прибыли, реинвестируется в активы (земля, сооружения, оборудование, программы разработки новой продукции) с целью получения дохода и прибыли в будущем. Капиталовложения не должны делаться без оценки перспектив их прибыльности.
Инвестиционные проекты оцениваются различными способами, но два следующих вопроса являются типичными для любого анализа. Какой уровень чистого дохода обеспечит инвестиция? Какой размер дополнительной чистой прибыли принесет компании инвестиция?
В долгосрочном плане, принимающем за основу жизненный цикл имущества или продукта, обе концепции принесут идентичные результаты, но в краткосрочном плане возможны большие различия в связи с тем, что. когда приобретается новое имущество или разрабатывается новая продукция, расход средств обычно превышает их поступление. Рассмотрим здесь следующие методы оценки капиталовложений:
метод «пэй-бэк» (pay-back);
метод среднего уровня отдачи;
метод дисконтирования средств.
Эти методы могут применяться для разработки, новой продукции [23].
Метод окупаемости («пэй-бэк») — это самый простой метод, основанный на применении в качестве исходных данных времени (количество лет), необходимого для покрытия начальных инвестиций в проект; размеров ежегодного вклада, рассчитываемых как разность между годовыми доходами и затратами.
Преимуществами этого метода являются простота понимания и расчетов, определенность суммы начальных капиталовложений, возможность ранжирования проектов в зависимости от сроков окупаемости.
Недостатки данного метода расчета в том, что он игнорирует отдачу от вложенного капитала (т. е. не оценивает прибыльность), дает одинаковую оценку одинаковым уровням инвестиций независимо от срока окупаемости.
Средний уровень отдачи. Этот метод похож на предыдущий, но учитывает амортизацию и вложенный капитал. Его преимуществами являются: простота расчетов и понимания, возможность достаточно точного сравнения альтернативных проектов; учет общего дохода сверх ожидаемой жизни проекта; учет амортизации. Недостатки метода заключаются в следующем: игнорирует изменения в уровнях дохода и инвестиций в различные периоды, так как основан на предопределенном среднем уровне исполнения; пренебрегает тем обстоятельством, что денежные доходы, полученные позже, не обладают той же стоимостью. что полученные ранее (т.е. исходит из того, что 1 тыс. у.е. в первый год имеет ту же ценность, что 1 тыс. у.е. в четвертый год).
Метод дисконтирования средств (метод ДСГ). Существует несколько вариантов данного метода. Все они базируются на допущении, что деньги, получаемые (или расходуемые) в будущем, будут иметь меньшую ценность, чем сейчас.
Чистая дисконтировипная стоимость (ЧДС). Расчеты с оценкой чистой дисконтированной стоимости инвестиционных проектов в настоящее время широко применяются. ЧДС инвестиций есть баланс общих дисконтированных стоимостей денежного потока сверх того, что создается при минимальном уровне дисконта (представляющем собой уровень отдачи, который компания должна достичь от инвестиций, прежде чем та станет жизнеспособной).
Часто задают вопрос: почему деньги, которые должны быть получены в будущем, имеют меньшую стоимость, чем сейчас? Представим, что вы дали 1 у.е. в долг вашему лучшему другу в обмен на IOU (т. е. на определенную материальную ценность). Так как вы полностью уверены в своем друге, IOLI будет стоить 1 у.е., даже если друг не вернет деньги в течение нескольких дней.
Но теперь представим, что вы дали 1 у.е. в долг первому встречному в обмен на IOU. В этом случае вы вполне можете сказать, что IOU не стоит ничего.
Теперь средний вариант: вы даете в долг знакомому, отличающемуся крайней забывчивостью. Если вы рассматриваете свои шансы на возврат денег как 1:2 или 1:1, вы обязательно оцените IOU в полдоллара, и чем дольше вы будете ждать платежа, тем больше будет падать стоимость возвращаемой суммы долга.
Если надо учесть инфляцию, то следует произвести некоторую модификацию расчетов. Дисконтированная стоимость в реальном выражении будущих денег так же сокращается под воздействием инфляции, как и стоимость предопределенного процента [24].
Применительно к банковской практике данные оценки инвестиционных проектов имеют другую функцию – предупредительную. Так как основным видом деятельности АО «БТА Банк» является оказание услуг, а точнее предоставление займов и прием вкладов, то инвестиции в данном случае следует рассматривать как вклады на депозитарные счета банка его клиентов, а займы – это непосредственная деятельность по выдаче кредитов. Таким образом, дисконтная разница между данными показателями, а именно процентная разница между ними (рисунок 4) и представляет основной доход по процентам по всем видам предоставляемых ссуд.
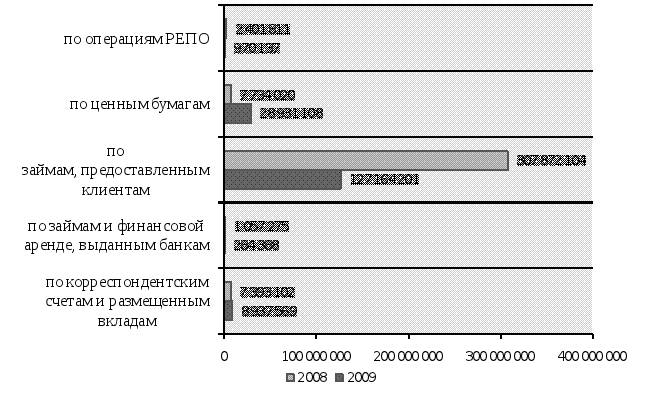
Рисунок 4. Доля прибыли по процентным доходам статей операций.
Для получения целостной оценки предприятия различные объемные показатели и финансовые коэффициенты объединяются (с учетом веса и значимости каждого из них) в комплексные (составные) показатели финансового состояния.
2.3 Анализ эффективности разработки финансового планирования в АО «БТА Банк»
Основным источником анализа финансового состояния предприятия является баланс. Он характеризует состояние собственности предприятия, использование собственных и привлеченных денежных средств.
Бюджетный контроль определяется как постоянное сравнение фактических результатов и сметных цифр для обеспечения основы для ревизий и для гарантирования достижения целей политики компании.
Процесс бюджетного контроля ставит своей задачей:
побуждать менеджеров искать пути повышения эффективности своих действий;
заставлять их больше беспокоиться о воздействии своих решений на коллег и совместную деятельность;
ориентировать менеджеров на четкое мышление при воплощении своих планов в финансовые или количественные показатели.
Весь процесс бюджетного контроля состоит из множества доходных статей и смет, составленных по функциональному признаку, плюс общая контрольная смета, которая все это объединяет [25].
Если достигнуты сметные уровни, тогда контроль и сравнение фактических результатов с проектными не представляет сложности, но если фактический уровень отличается от запланированного, то фактические затраты нельзя прямо сравнивать со сметными затратами. Здесь возможно применение гибкого составления смет. Так как все расходы подразделяются на постоянные, переменные и полупеременные, то компании с колеблющимися уровнями производства могут адаптировать свои расходы к самым различным уровням.
Преимущества бюджетного контроля проявляются в ряде моментов. Он способствует оптимальному использованию ресурсов компании; предотвращает или уменьшает «разбазаривание» ресурсов, так как регулирует расходы на определенные цели; определяет персональную ответственность; фокусирует внимание на необходимости обеспечения соответствия финансовых ресурсов в течение периода, охватываемого сметой; снижает опасность излишнего оптимизма и пессимизма при прогнозировании; вынуждает руководство применять систематические и подробные процедуры отчетов; усиливает потребность в сотрудничестве должностных лиц и отделов для предотвращения ущерба от несбалансированных проектов.
Первый вариант плана предполагает рабочую основу для следующей стадии планирования, предлагая данные об объеме сбыта и ценах на рынках. Производственные мощности в широком смысле включают сырье, рабочую силу, оборудование, площади и финансы. Если один из этих факторов недостаточен для удовлетворения плана, необходимы дополнительные мощности.
Главными статьями плана сбыта являются доходы и расходы. Доход зависит от объема оказываемых услуг и цены за услуги. Расходы зависят от четырех факторов: издержек, затрат на распределение и непосредственное оказание услуг, административных расходов и финансирования бизнеса. Расходы должны подразделяться на постоянные и переменные. Полезно помнить, что любые поступления от реализации активов сверх их переменных затрат являются вкладом на покрытие всех постоянных расходов. Точка безубыточности находится на операционном уровне, где переменные расходы плюс общие постоянные расходы равны общим поступлениям. Как только эта точка достигнута, дополнительные поступления минус дополнительные переменные затраты есть прибыль.
Как показано на рисунке 4, зависимость эффективности деятельности корпорации в длительном периоде, прежде всего, зависит от оценки эффективности проекта еще в «зародышевом» состоянии, то есть на начальной стадии проекта. Для этого используется вся текущая и прогнозная информация по аналогичным проектам и по отработанной схеме. Если же проект запускается впервые, делается основное усилие на жесткий контроль нового проекта со стороны администрации корпорации [26].
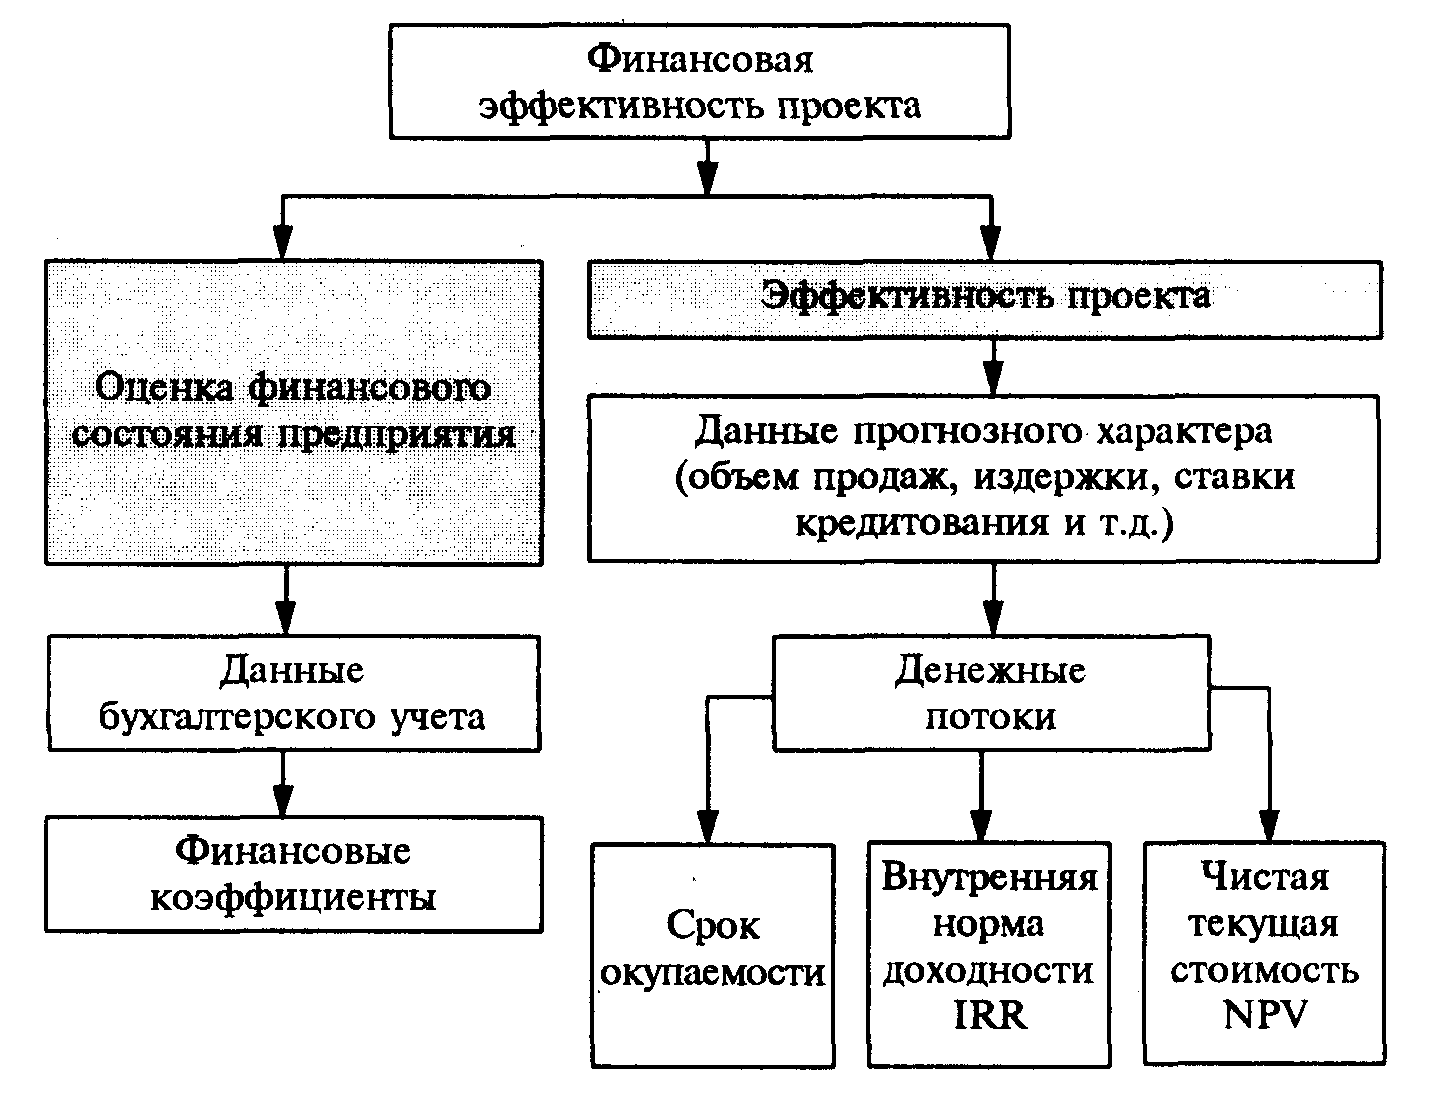
Рисунок 5. Схема финансового анализа.
Кассовая смета суммирует финансовые сделки компании в определенный промежуток времени. Ликвидность компании и составление кассовой сметы часто имеют большее значение в краткосрочном плане, чем определение нормы прибыли, так как вполне возможно, что, когда компания достигает крупных прибылей, она может стать банкротом.
Уровень доходности дивидендов — это уровень отдачи от обычных акций по отношению к их рыночной цене. Определяется как отношение дивиденда и рыночной цены акций, умноженное на 100%:
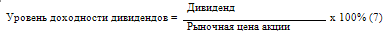
Доходность акции — указание держателю обычной акции о возможном доходе, если бы вся достигнутая прибыль была распределена. Доход означает прибыль после налогообложения применительно к держателю обычной акции, включая любые преференциальные дивиденды и т. п.
Доходность акции определяется как отношение между доходами от обычной акции и рыночной ценой акции, умноженное на 100%:
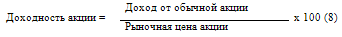
Соотношение курса акции и доходов оценивает число лет, в течение которых акция окупится (при неизменной рыночной цене).
Уровень «джиринга» капитала (Gearing) является показателем взаимосвязи между капиталом с фиксированными процентами (привилегированные акции и долговые обязательства) и обычными акциями. Компания с большим объемом обычных акций именуется низкоприводной, а компания с преобладанием капитала с фиксированными процентами — высокоприводной. Этот показатель определяется как отношение суммы привилегированных акций (если таковые имеются) и долговых обязательств к капиталу от обычных акций:
Уровень «джиринга» капитала = Привилегированные акции/Долговые обязательства к капиталу
Внутренние сравнения
Внутренние сравнения должны делаться между подразделениями и группами продукции. Однако во многих случаях такие сравнения затруднительны, поскольку вложенный капитал и прибыль по каждому подразделению различны.
Внешние сравнения
Результаты деятельности компании должны сравниваться с итогами конкурентов, хотя это и имеет ограниченную ценность по следующим причинам:
счета подготавливаются на основе длительного периода;
разные компании имеют различия в прибылях и издержках;
влияние различий в направлениях деятельности;
использование трансфертных цен между компаниями одной группы, обусловливающее несопоставимость данных [27].
Таким образом, анализируя деятельность АО «БТА Банка» в соответствии с существующим финансовым состоянием на данном рынке в сфере банковских услуг, можно отметить, что в связи с усиленным финансированием данной отрасли собственный капитал банка составляет -1 387 045 653 тыс. тенге. Это говорит о недостаточности средств на покрытие старых займов перед кредиторами и финансирование новых проектов (выдаваемых займов).
3. МЕРОПРИЯТИЯ ПО СОВЕРШЕНСТОВАНИЮ ФИНАНСОВОГО ПЛАНИРОВАНИЯ И БЮДЖЕТИРОВАНИЯ
3.1 Проблемы планирования и бюджетирования на корпорациях в Республике Казахстан
При постановке бюджетирования в компании необходимо обратить внимание на некоторые моменты. Внедрение бюджетирования представляет собой проект, поэтому для него надо выбрать менеджера проекта, определить затраты на проект и провести оценку его эффективности. Надо быть готовым к тому, что внедрение системы бюджетирования — сложный и длительный процесс, требующий нескольких итераций, но нацеленный на конкретный результат. Как мы уже упоминали, бюджетирование — управленческая технология, так что при его внедрении меняется структура управления, а это всегда связано с изменением функциональных обязанностей персонала. Значит, появляются проблемы, связанные с возможным сопротивлением с его стороны. Фактором успеха является участие высшего руководства в процессе, так как бюджетирование невозможно без четких целевых установок.
Важно ясно определить, из какой первичной документации следует брать данные для составления бюджетов. Нужно также выявить взаимосвязь показателей во всех бюджетных формах и четко организовать документооборот в процессе планирования. Необходимо учитывать, что система бюджетов использует данные, предоставляемые бухгалтерской службой предприятия.
Весомым фактором является то, что бюджетирование не требует создания многочисленной плановой службы: в подразделениях с функциями планирования обычно вполне справляются менеджеры подразделений.
И наконец, успешное внедрение невозможно без автоматизации. Уже существует рынок систем автоматизации бюджетирования, на котором имеется много предложений. Поэтому систему необходимо выбирать исходя из особенностей бизнеса и программного обеспечения, используемого в компании. Есть целый набор как методологических, так и ИТ-требований, в соответствии с которыми можно производить выбор системы. Подробное описание этих требований требует отдельного рассмотрения и выходит за рамки данной статьи.
Выделим основные проблемы, на которые необходимо обратить внимание при постановке бюджетирования. К ним в первую очередь можно отнести отсутствие четких стратегических целей и неверное определение решаемых задач. Большой урон процессу наносит неправильный выбор менеджера проекта. Часто в компаниях наблюдается отсутствие единой нормативной базы и единой терминологии (пример, Приложение Г). Возможно неверное определение центров финансовой ответственности и разбиение их по уровням, а также отсутствие четкого механизма взаимодействия ЦФО в процессе бюджетирования. Встречается неправильное распределение ролей в бюджетном процессе и отсутствие определенных ответственных за бюджетные показатели. Чтобы система была работающей, нужна связь между бюджетированием и мотивацией персонала [28].
Большой ошибкой является отсутствие индивидуальной схемы бюджетирования, соответствующей бизнес-процессам компании, а вместо этого используется некоторая стандартная схема. Недопустимо отсутствие взаимосвязи между бюджетированием и управленческим учетом.
Итак, решение о постановке бюджетирования принято. Каковы дальнейшие действия?
Основываясь на опыте постановки бюджетирования, мы предлагаем разбить проект на следующие этапы.
1. Проведение управленческой и финансовой диагностики компании.
2. Разработка концепции системы бюджетирования.
3. Разработка системы бюджетирования в компании. Основные типовые этапы и результаты работ по этому пункту представлены в Приложении Д.
4. Автоматизация и обучение. В укрупненном виде этапы работ данного пункта представлены на рисунке 5 [29].
Таблица 1 - Этап автоматизации и обучения в процессе бюджетирования.
| Этапы работ | Документы | Результаты |
| 1. Выбор системы автоматизации бюджетирования | Техническое задание на автоматизацию и др. | |
| Внедрение системы автоматизации | ||
| 2. Обучение персонала | Программа подготовки и обучения | Получение необходимых навыков специалистами среднего и высшего управленческого звена по построению и эксплуатации системы бюджетирования |
Бюджетирование неразрывно связано и со стратегическим управленческим учетом (пример тому — использование Balanced Scorecard).
В случае директивного (сверху вниз) установления параметров краткосрочного бюджета высок риск его невыполнения. Однако, достаточно часто, в краткосрочном бюджете планируют поступления на следующий месяц, исходя из годового бизнес-плана, или, например, точки безубыточности, не принимая во внимание реально заключенные договора.
Бывают предприятия, рентабельность которого составляет 20%, а зарплата не выплачивается по три месяца. Значение рентабельности 20% определил Совет директоров. Однако, если исходить из реально заключенных договоров, рентабельность была бы отрицательной -15%. Для достижения "контрольной цифры" завод выпускает ничем не подтвержденную продукцию и даже продает, вернее, распихивает ее. При этом 50% продукции идет по бартеру, другие 50% безнадежно зависают у дилеров. А бюджет поступлений и платежей выполняется только на 2/3.
Для того, чтобы спланировать затраты на снабжение необходимо располагать информацией о нормах расхода материалов, остатках материалов в цехах и на складах, незавершенном производстве в цехах по всей номенклатуре производимых деталей и узлов [30].
И вот здесь возникает еще одна большая проблема, так как достоверность и оперативность учета часто оставляют желать лучшего. На многих промышленных предприятиях остатки в цехах и на складах снимаются раз в месяц, если не раз в квартал. Процедура снятия остатков начинается первого числа каждого месяца, и на крупном предприятии, с номенклатурой несколько тысяч позиций, может занимать 3-4 дня. Соответственно, информация об остатках на 1-ое число может быть готова к пятому, когда остатки будут уже совсем другими.
А как должны работать снабженцы. Ведь оплата материалов на план месяца начинается, например, за 2-3 недели. Отдел материально-технического снабжения (ОМТС) при расчете платежей за материалы на следующий месяц, может воспользоваться только плановыми расчетными остатками материалов и НЗП на текущий день. А если план производства недовыполняется на 30%, 50%, 80%. В этом случае реальные остатки будут намного больше, и не их величину, не место их наибольшей концентрации (склад, номер цеха) определить будет невозможно. По окончании месяца станет ясно, что купили слишком много, но это явно запоздалая реакция на события.
Ежемесячный учет остатков возможен только в том случае, когда предприятие всегда точно и в срок выполняет план производства и нормативная база корректна на 100%. Честно скажем, подобных предприятий мы не встречали.
Для нормального управления и корректного планирования учет остатков материалов и НЗП должен быть ежедневным. Решение этой задачи возможно за счет укрупнения складов, сплошной компьютеризации кладовщиков и создания единой внутризаводской сети, объединяющей цеха, ОМТС, отдел АСУП, производственно-диспетчерский отдел. В конечном итоге, кладовщики в цехах и на складах должны ежедневно, например с 17 до 18 часов, по всей номенклатуре вводить в общезаводскую компьютерную базу остатки на конец дня.
Кому-то может показаться неким анахронизмом появление вновь термина “планирование”. Однако это очень опасное заблуждение. Без такового фирма (и ее руководство) не знает, чем и когда она может распоряжаться. А как же тогда максимизировать прибыль или закрепляться на рыночном сегменте (или осваивать новый?).
3.2 Тенденции и перспективы совершенствования организации планирования и бюджетирования на уровне корпорации
В течение последних лет наблюдается существенный рост промышленного производства, роста экономики в целом и подъема его на определенный уровень, существенно отличающий первоначальный (стартовый) финансовый показатель, рост банковского сектора, в том числе АО «БТА Банк». Тем не менее, это относиться в большей мере к тем компаниям, которые смогли разработать новые образцы продукции, приближенные к мировым стандартам по качеству, производительности и другим потребительским свойствам.
Для этих предприятий на первое место вышла проблема, как произвести эти заказы. Даже с учетом, например, двукратного роста, объемы производства все еще в разы и десятки раз меньше того, что делалось 20 лет назад. Однако и это многие произвести не могут. Во-первых, разучились, растеряли квалифицированных рабочих, морально и физически устарело оборудование. Во-вторых, часто новые образцы продукции разработаны, но производство их еще не освоено, не закончена технологическая подготовка производства [31].
В этом случае, для многих предприятий, решением может быть более широкое использование аутсорсинга. Аутсорсинг — это отказ от собственного производства некоторых изделий, или услуг и переход на закупку их у сторонних организаций.
Аутсорсинг может быть двух видов. Полное закрытие какого-либо из собственных цехов и переход на закупку соответствующих изделий, или услуг на стороне. Критериями перехода на полный аутсорсинг являются низкое качество, более высокая себестоимость собственной продукции.
Например, практически каждое машиностроительное предприятие бывшего СССР располагает собственными литейным, кузнечным, транспортным, инструментальным цехами. Загрузка этих цехов обычно не превышает 20-50%, а технический уровень может отставать на десятилетия. Следовательно, может быть целесообразным закрытие определенного цеха и переход на закупки соответствующих полуфабрикатов у стороннего поставщика, который добился больших успехов именно в данном технологическом процессе.
В условиях, когда предприятие просто не справляется с выполнением заказов, эффективно использование частичного аутсорсинга, или, проще говоря, кооперации. В этом случае, компания размещает на сторонних предприятиях заказы на производство отдельных деталей, или узлов, производство которых самой компании пришлось бы осваивать, или изготовление которых наиболее трудоемко [32].
В условиях снижения абсолютных объемов производства с одновременным увеличением номенклатуры продукции могут быть целесообразными некоторые изменения технологии производства. Например, отказ от изготовления в собственном инструментальном цехе штампов на плоские детали и заказ этих деталей у сторонней организации, располагающей оборудованием лазерной резки.
Однако далеко не все проблемы производственного планирования обусловлены несоответствием потребностей рынка и возможностей предприятий, есть и другие вопросы.
Опыт показывает, что на многих предприятиях существует проблема не достоверности нормативной базы расхода материалов, трудозатрат. В значительной мере это вызвано тем, что технологи, диспетчерская служба, отделы оценки не успевают отслеживать все изменения в модельном ряде компании. Более того, компании неоднократно сталкивались с ситуацией, когда предприятия производили продукцию, на которую не была закончена технологическая подготовка производства, а значит, отсутствуют, или весьма приблизительны нормы расхода материальных и трудовых ресурсов. Отсутствие реальных нормативов ведет к ошибкам при планировании затрат на материально-техническое снабжение.
Путями решения этой проблемы могут быть, во-первых, необходимость аудита нормативной базы данных по номенклатуре, технологическим маршрутам, нормативам расхода материалов и трудозатрат. На вполне солидных предприятиях, встречались просто парадоксальные ситуации, когда вместо килограмма меди в базе стояла тонна, вместо м3 досок погонный метр. Причина этого может быть в элементарной безграмотности работников отдела оценки относительно технических нормативов, которые были получены из отдела Главного технолога для внесения в общезаводскую базу. Решением в этой ситуации может быть передача функции ввода нормативов в компьютер тому подразделению, которое их и создает, т.е. в данном случае отделу Главного технолога.
Часто нормативная база бывает засорена номенклатурой, которая не производится уже несколько лет,