Оценка финансового состояния предприятия
Таблица 1
Финансовые показатели ООО «НПЦ ПЗТП», тыс. руб.
|
№ п/п |
Показатели |
2003 год |
2004 год |
| 1 | Товарная продукция в сопоставимых ценах | 12621 | 48400 |
| 2 | Реализовано продукции, товаров, услуг, работ | 9614 | 50391 |
| 3 | Реализовано готовой продукции | 7832 | 50391 |
| 4 | Остаток готовой продукции | 4901 | 5400 |
| 5 | Затраты на производство, в т.ч. | 12679 | 39632 |
| материалы | 2255 | 6927 | |
| покупных | 1409 | 4768 | |
| топлива | - | - | |
| электроэнергии | 474 | 1822 | |
| зарплата | 3522 | 11793 | |
| амортизационные отчисления | 434 | 938 | |
| отчисления на социальные нужды | 1256 | 4208 | |
| прочие | 3074 | 9080 | |
| 6 | Затраты на 1 руб. товарной продукции | 0,72 | 0,70 |
| 7 | Балансовая прибыль (убытки) | 1297 | 11256 |
| 8 | Дебиторская задолженность | 1778 | 2933 |
| 9 | Кредиторская задолженность | 3919 | 4004 |
| 10 | Начислено налогов в бюджет и внебюджетные фонды с нач. года | 2754 | 11978 |
| 11 | Уплачено налогов, пени в бюджет и внебюджетные фонды с нач. года | 1990 | 10589 |
| 12 | Оплачено налогов в % к начисленным | 72 | 88,4 |
| 13 | Фонд з/пл | 2543,4 | 11863,3 |
| 14 | Среднемесячная з/пл | 3830 | 4774 |
По сравнению с 2003 годом, в 2004 году (по отношению к стоимости годового баланса) объем товарной продукции вырос на 84 % (рис. 1).
Затраты на производство - на 55 % ( рис. 2).
Затраты на 1 рубль товарной продукции уменьшились почти в 2 раза, за счет постоянных расходов (рис.3).
Балансовая прибыль увеличилась на 30 %, дебиторская и кредиторская задолженности снизились, соответственно на 0.01 % и 0.11%.
Фонд заработной платы вырос на 24 %, по сравнению с прошлым годом.
Среднемесячная заработная плата возросла на 25 %, а по отношению к стоимости баланса уменьшилась 8 % (рис. 4).
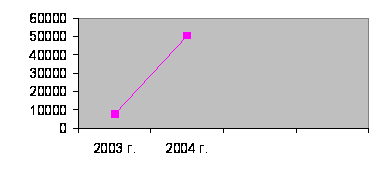
Рис. 1 Объем товарной продукции
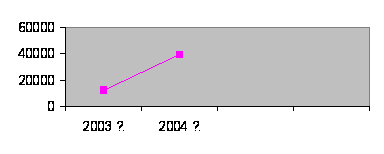
Рис. 2 Затраты на производство
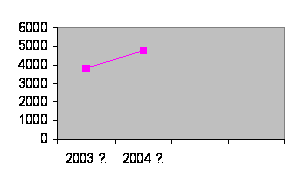
Рис. 3 Затраты на 1 руб. товарной продукции
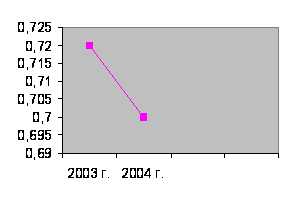
Рис.4 Среднемесячная зарплата
Коэффициент роста валюты баланса:
Кб = Бср1- Бср0*100%/Бср,
где Бср1-Бср0 - средняя величина итога баланса за отчетный и предыдущий периоды.
Кб = 29845-16182/ 16182*100%=84,43% в 2004 году.
Коэффициент роста выручки от реализации продукции:
Кv = (V1-V0)*100%/V0,
где V1,V0 - выручка от реализации продукции за отчетный и предыдущий периоды.
Кv = 50332-9614/9614=423,42% в 2004 году.
По кварталам:
Кv1кв2004 = 6555-7732/7732=-15,22%;
Кv2кв2004 = 15113-6555/6555=130,57%;
Кv3кв2004 = 13011-15113/15113=-13,91%;
Кv4кв2004 = 15643-13011/13011=20,23%
Данные годовой бухгалтерской отчетности за 2003 и 2004 годы свидетельствуют о достаточности собственных средств предприятия для покрытия текущих расходов.
2.3 Оценка ликвидности и платежеспособности
Анализ ликвидности баланса заключается в сравнении средств по обязательствам по пассиву, которые группируются по степени срочности их погашения. Для анализа платежеспособности составляется агрегированный баланс (см. табл. №2). Из агрегированного баланса видно, что ликвидность баланса отличается от абсолютной: А1 < П1 в 2003 году, но при этом соблюдается нормальная ликвидность:
А1+А2 > П1+П2
А3 > П3
А4 < П4;
в 2003 и 3004 годах.
Коэффициент абсолютной ликвидности (стр.250 + стр.260 / стр.610 + стр.620+стр.630+стр.660),
2003 год: 150/3919=0,0383
2004 год: 2000+2435/2000+8137=0,438
отражает обеспеченность наиболее ликвидными активами для погашения текущих краткосрочных обязательств, соответствует нормальному значению от 0,2 до 0,5.
Коэффициент промежуточной (критической) ликвидности (стр.290-стр.210+стр.220+стр.230)/стр.610+стр.620+стр.630+стр.660),
2003 год: 15041-(12933+123)/3919=0,507;
2004 год: 29145-(17768+28+5)/2000+8137=1,120.
Отражает обеспеченность ликвидными активами для погашения текущих краткосрочных обязательств, нормальное значение больше 1.
Коэффициент текущей ликвидности (КТЛ)- (стр.290-стр220/стр.610 +стр.620+ стр.630 +стр.660,
2003 год: 15041-123/3919=3,869;
2004 год: 29145-28/1013=2,879.
Отражает обеспеченность оборотными активами для погашения краткосрочных обязательств, должен быть больше 2.
Коэффициент обеспеченности собственных активов оборотными средствами (стр.490 +стр.590-стр.190/стр.290,
2003 год: 4683+7580-1141/15041=0,739;
2004 год: 11887+7821-691=0,652.
Устанавливает обеспеченность организации собственными средствами для пополнения оборотных средств и ведения хозяйственной деятельности , па много больше 0,1.
Коэффициент восстановления платежеспособности (КТЛ(кг)+6/12(КТЛ(кг)-КТЛ(нг)) / 2,= 2,879+6/12(2,879-3,869)/2=1,192. определяет возможность восстановления организацией своей платежеспособности в течении 6 месяцев, если К > 1;
Коэффициент утраты платежеспособности, = 2,879+3/12(2,879-3,869)/2=1,31 определяет возможность утраты организацией своей платежеспособности в течении 3 месяцев, если К > 1.
Таким образом, на конец 2004 года способность предприятия своевременно и в нужном объеме выполнять свои обязательства достигла оптимальных значений. За время своего существования предприятие повысило свою платежеспособность, и при этом низка возможность утраты платежеспособности в течении ближайших трех месяцев.
2.4 Оценка финансовой устойчивости предприятия
Для оценки финансового состояния необходимо проанализировать структуру источников капитала предприятия и оценить степень финансовой устойчивости и финансового риска. С этой целью рассчитывают следующие показатели:
Коэффициент автономии (финансовой независимости) - (стр.490/стр.300):
2003 год = 4683/16182=0,289,
2004 год =11887/29845=0,398;
отражает долю активов, покрываемых за счет собственного капитала, нормальное значение больше 2.
Коэффициент финансовой зависимости (стр.300/стр.490):
2003 год = 16182/4683=3,455,
2004 год =29845/11887=2,511;
отражает повышение совокупных активов над величиной собственного капитала, должен быть меньше 5.
Коэффициент финансовой устойчивости (стр.490+стр.590/стр.300):
2003 год = 4683+7580/16182=0,758,
2004 год = 11887+7821/29445=0,66;
отражает долю активов, покрываемых за счет перманентного (собственного и долгосрочного заемного) капитала;
Коэффициент соотношения заемных и собственных средств (коэффициент финансовой активности, плечо финансового рычага) – (стр.590+стр.690/стр.490):
2003 год = 7580+3919/4683=2,455,
2004 год = 7821+10137/11887=1,511;
отражает величину заемных средств, приходящихся на каждый рубль собственных средств, вложенных в активы организации. Оптимальное значение меньше 1.
Коэффициент концентрации привлеченного капитала (стр.590+стр.690/стр.300):
2003 год = 7580+3919/16182=0,711,
2004 год = 7821+10137/29745=0,602;
отражает долю заемного капитала в общей сумме имущества организации..
Коэффициент маневренности собственного капитала (стр.490+стр.590-стр.190/стр.490):
2003 год = 4683+7580-1141/4683=2,375,
2004 год = 11887+7821-691/11887=1,60;
отражает часть собственного капитала, используемую для финансирования текущей деятельности, т.е. вложенную в оборотные средства. Оптимальное значение больше 0,5.
Коэффициент обеспеченности оборотных активов собственными оборотными средствами (стр.490+стр.590-стр.190/СТР.290):
2003 год = 4683+7580-1141/15041=0,739,
2004 год =11887+7821-691/29154=0,652;
устанавливает обеспеченность организации собственными средствами для пополнения оборотных средств и ведения хозяйственной деятельности. Оптимальное значение больше 0,6.
Индекс постоянного актива (стр.190/стр.490):
2003 год = 1141/4683=0,244,
2004 год = 691/11887=0,058;
отражает долю недвижимости (внеоборотных активов) в источниках собственных средств.
Таким образом, доля активов, покрываемых за счет собственных и долгосрочных заемных средств значительно мала. Наметилась тенденция к снижению величины заемных средств, приходящихся на каждый рубль собственных средств.
2.5 Оценка рентабельности и деловой активности предприятия
Анализ показателей рентабельности позволяет оценить текущую хозяйственную деятельность, вскрыть резервы повышения ее эффективности и разработать систему мер по использованию данных резервов. Расчет этих показателей приведен в таблице № 3. Из таблице видно, что рентабельность четко возрастает, что свидетельствует о положительной тенденции роста показателей рентабельности, в следствии повышения эффективности деятельности предприятия.
Аналогичным образом рассматриваются показатели деловой активности (оборачиваемости):
Коэффициент оборачиваемости совокупных активов в оборотах (Коса)= Стр.010ф.№2 / 0.5*(Стр.300н.г. + Стр.300к.г.ф.№1):
(Коса)=50322/23013,5=2,19 оборота.
Коэффициент оборачиваемости совокупных активов в днях = 360дней / Коса:
360/218,66=1,65 дней.
Коэффициент оборачиваемости оборотных активов в оборотах (Кооа) = Стр.010ф.№2 / 0.5 (Стр. 290н.г. + Стр.290к.г.ф.№1):
50322/22097,5=2,28 оборотов.
Коэффициент оборачиваемости оборотных активов в днях = 360дней / Кооа:
360/2,28= 1,58 дней.
Коэффициент оборачиваемости материально-производственных запасов в оборотах = Стр.020ф.№2 / 0.5 * (Стр.210н.г. + Стр.210 к.г.ф.№1):
36956/15350,5=2,41 оборотов.
Материалоотдача (отдача материально-производственных запасов)=Стр.010ф.№2/0.5*(Стр.210н.г.+ Стр.210к.г.ф. №1):
50322/15350,5=3,28.
Коэффициент оборачиваемости дебиторской задолженности в оборотах = Стр.010ф.№2 / 0.5 * (Стр.240н.г. + Стр.240к.г.ф.№1):
50322/4376,5=11,5 оборотов.
Коэффициент оборачиваемости кредиторской задолженности в оборотах = Стр.020ф.№2 / 0.5 * (Стр.620н.г. + Стр.620к.г.ф.№1):
36956/6028=6,13 оборотов.
Рассчитав показатели оборачиваемости за один период невозможно определить какой-либо тенденции, характеризующей повышение или снижение эффективности использования активов предприятия. Можно только сказать, что предприятие должно увеличивать скорость оборачиваемости своих активов.
3. Предложения по оздоровлению финансового состояния предприятия
Управление рентабельностью, ликвидностью, платежеспособностью и финансовой устойчивостью предприятия представляет собой взаимосвязанные и взаимозависимые процессы.
Платежеспособность предприятия, характеризующая его способность вовремя гасить краткосрочную кредиторскую задолжность, является важнейшей характеристикой стабильности финансово-хозяйствееной деятельности. Потеря ликвидности чревата не только дополнительными издержками, но и периодическими остановками производственного процесса.
Очевидно, что ликвидностью и платежеспособностью предприятия можно управлять. При этом нужно учитывать, что проблемы поддержания ликвидности и платежеспособности предприятия связаны с решением целого спектра задач стратегического и оперативного управления деятельностью предприятия и предполагает повышение эффективности управления:
операционной деятельностью предприятия;
оборотным капиталом;
структурой источников финансирования как текущей, так и инвестиционной деятель
Простейший вариант управления оборотными средствами, сводящий к минимуму риск потери ликвидности, можно сформулировать следующим образом: чем больше превышение текущих активов над текущими обязательствами, тем меньше степень риска. Исходя из этого, предприятие должно стремится к наращиванию чистого оборотного капитала. Но формирование излишних оборотных средств приводит к тому, что предприятие имеет в распоряжении временно свободные бездействующие активы, для формирования которых привлекаются дополнительные источники финансирования, а потому возникают излишние издержки финансирования, что неизбежно влечет за собой снижение прибыли и рентабельности деятельности предприятия.
Политика управления оборотным капиталом должна обеспечить поиск компромисса между риском потери ликвидности и эффективностью (рентабельностью) работы предприятия. Для этого необходимо обеспечивать постоянную платежеспособность предприятия путем поддержания достаточного уровня деловой активности (объемом продаж) и одновременно поддерживать оптимальный уровень текущей задолженности, стремясь к достижению приемлемого объема, структуры и рентабельности активов.
Заключение
Профессиональное управление финансами неизбежно требует глубокого анализа. Позволяющего более точно оценить неопределенность ситуации с помощью современных количественных методов исследования. В связи с этим существенно возрастают приоритетность и роль финансового анализа, т.е. комплексного системного изучения финансового состояния предприятия и факторов его формирования с целью оценки степени финансовых рисков и прогнозирования уровня доходности капитала.
Оценка финансового состояния предприятия включает в себя:
- общую оценку изменения статей баланса;
- финансовую устойчивость;
- ликвидность;
- рентабельность.
Оценка финансового состояния предприятия проведена на примере ООО ”Научно-производственный центр Пензенского завода точных приборов”. В результате проведенного анализа, выявлено следующее:
- на конец 2004 года способность предприятия своевременно и в нужном объеме выполнять свои обязательства достигла оптимальных значений. За время своего существования предприятие повысило свою платежеспособность, и при этом низка возможность утраты платежеспособности в течении ближайших трех месяцев;
- доля активов, покрываемых за счет собственных и долгосрочных заемных средств значительно мала. Наметилась тенденция к снижению величины заемных средств, приходящихся на каждый рубль собственных средств;
- что показатели рентабельности четко возрастают, что свидетельствует о положительной тенденции роста показателей, в следствии повышения эффективности деятельности предприятия;
- показатели оборачиваемости, рассчитанные только за один период, не предоставляют возможность определить какой-либо тенденции, характеризующей повышение или снижение эффективности использования активов предприятия. Можно только сказать, что предприятие должно увеличивать скорость оборачиваемости своих активов.
В целом, предприятие повысило эффективность деятельности за период своего существования.
Финансовый анализ должен стать повседневной деятельностью руководителя предприятия.
Библиографический список
Ильясов Г. Оценка финансового состояния предприятия. Экономист. 2004г. № 6.
Савицкая Г.В. Экономический анализ. М.2003г.
Савицкая Г.В. Анализ хозяйственной деятельности предприятия. М. 2002г.
Борисова В.Д. Финансы предприятий. Учебное пособие. Ч.2. ПГПУ-Пенза.2001г.
Моляков Д.С. Финансы предприятий отраслей народного хозяйства. Москва.2000г.
Абдуллаев Н. Формирование системы анализа финансового состояния предприятия. Аудит 2000г. №11.
Остапенко В. Финансовое состояние: оценка, пути улучшения. Экономист. 2000г. №7.
Балабанов В.А. Финансовый менеджмент. М. Финансы и статистика. 1994г.
Ковалев В.В. Финансы предприятий. М. Проспект.2003г.
Селезнева Н.И., Ионова А.Ф. Финансовый анализ. М. ЮНИТИ-Дана 2003г.
Крейнина А.В. Финансовый менеджмент. Учебное пособие. М. Дело и сервис.1998г.
Анализ финансовой отчетности. Учебное пособие под ред. Ефимовой М.В. Мельник В.Р. М. Омега-Л. 2004г.
Щиборщ К.В. Анализ хозяйственной деятельности предприятий России: промышленность, инвестиции, торговля, банковская деятельность. М. Дело и сервис .2003г.
Шишкоедов Н.Н. Методика финансового анализа предприятий. Финансовый анализ 2005г. № 3.
Шишкоедов Н.Н. Методика финансового анализа предприятий. Финансовый анализ 2005г. № 4.
Шишкоедов Н.Н. Методика финансового анализа предприятий. Финансовый анализ 2005г. № 38.
Остапенко Т.К. Проблемы методики анализа финансового состояния прдеприятия и его информационной базы. Экономический анализ. 2004г. № 5.
Приложения
Таблица №2.
АГРЕГИРОВАННЫЙ БАЛАНС
|
Группа активов |
Группировка активов (А) баланса |
№ строки |
На начало года |
На конец года |
| А1 | Наиболее ликвидные активы | 250,260 | 150 | 4435 |
| А2 | Быстро реализуемые активы | 240 | 1835 | 6918 |
| А3 | Медленно реализуемые активы |
210,220, 230,270 |
13056 | 17801 |
| А4 | Трудно реализуемые активы | 190 | 1141 | 691 |
| П1 | Наиболее срочные обязательства | 620 | 3919 | 8137 |
| П2 | Краткосрочные обязательства |
610, 630,660 |
0 | 2000 |
| П3 | Долгосрочные обязательства | 590 | 7580 | 7821 |
| П4 | Собственный капитал и другие постоянные пассивы |
490, 640,650 |
4683 | 11887 |
Рентабельность
Таблица №3
| Вид рентабельности |
4 кв 2003 |
1кв 2004 |
2кв 2004 |
3кв 2004 |
4кв 2004 |
| общая | 2,67 | 12,41 | 1,71 | 48,38 | 82,46 |
| Собственного капитала | 11,32 | 8,42 | 31,49 | 35,73 | 62,78 |
| Продаж по чист. прибыли | 12,13 | 10,65 | 17,26 | 15,13 | 16,91 |
| Продаж по прибыл от продаж | 24,09 | 22,76 | 26,64 | 28,21 | 24,47 |
| Полных расходов на реализацию продукции | 31,74 | 29,47 | 36,31 | 37,75 | 33,22 |
| Совокупных активов по чист. прибыли | 4,08 | 3,03 | 11,34 | 12,86 | 22,60 |
| Совокупных активов по прибыли до налогообложения | 0,96 | 4,47 | 15,02 | 17,42 | 29,69 |