Анализ формирования и распределения прибыли
Типовой план счетов представляет собой систематизированный перечень синтетических и аналитических счетов бухгалтерского учета, на которых происходит регистрация и группировка фактов хозяйственной деятельности (имущества, обязательств, финансовых, хозяйственных операций и др.) в бухгалтерском учете. В нем приведены наименования и номера синтетических счетов (счетов первого порядка) и субсчетов (счетов второго порядка).
В соответствии с Разделом VIII «Финансовые результаты» Инструкции по применению типового плана счетов бухгалтерского учета установлены счета учета, предназначенные для обобщения информации о доходах и расходах организации, а также выявления конечного финансового результата деятельности организации за отчетный период.
Доходы в зависимости от их характера, условий получения и направления деятельности организации подразделяются на:
доходы по видам деятельности;
операционные доходы;
внереализационные доходы.
Расходы организации подразделяются на:
расходы по видам деятельности;
операционные расходы;
внереализационные расходы.
Инструкция по бухгалтерскому учету "Доходы организации", утв. Постановлением Министерства финансов Республики Беларусь от 26.12.2004 № 181 (Зарегистрировано в Национальном реестре правовых актов Республики Беларусь 21 января 2005 г. N 8/10451).
Инструкция по бухгалтерскому учету "Доходы организации" (далее - Инструкция) определяет правила организации и ведения бухгалтерского учета доходов для коммерческих и некоммерческих организаций (кроме банков и иных небанковских кредитно-финансовых организаций) и индивидуальных предпринимателей.
Данная инструкция разработана как национальный стандарт учета и является промежуточным этапом внедрения международных стандартов учета и отчетности.
Инструкция по бухгалтерскому учету "расходы организации", утв. Постановлением Министерства финансов Республики Беларусь от 26.12.2004 № 182 (Зарегистрировано в Национальном реестре правовых актов Республики Беларусь 21 января 2005 г. N 8/10452).
Инструкция по бухгалтерскому учету "Расходы организации" определяет правила организации и ведения бухгалтерского учета расходов для коммерческих и некоммерческих организаций (кроме банков и иных небанковских кредитно-финансовых организаций) и индивидуальных предпринимателей.
Постановление Министерства финансов Республики Беларусь от 17 февраля 2005 г. № 16 «О бухгалтерской отчетности организаций» (в ред. постановления Минфина от 22.12.2005 N 178) (Зарегистрировано в Национальном реестре правовых актов Республики Беларусь 26 марта 2005 г. N 8/10745).
Постановлением утверждены типовые формы бухгалтерской отчетности:
бухгалтерский баланс (форма 1);
отчет о прибылях и убытках (форма 2);
отчет о движении источников собственных средств (форма 3);
отчет о движении денежных средств (форма 4);
приложение к бухгалтерскому балансу (форма 5);
отчет о целевом использовании полученных средств (форма 6).
В отчете о прибылях и убытках данные о доходах, расходах и финансовых результатах формируются нарастающим итогом с начала года до отчетной даты.
Порядок представления данных в отчете о прибылях и убытках зависит от признания организацией доходов, исходя из характера своей деятельности, вида доходов, размера и условий их получения (доходы от обычных видов деятельности или прочие поступления - операционные, внереализационные).
3.АНАЛИЗ ФОРМИРОВАНИЯ ПРИБЫЛИ И ФАКТОРОВ
ЕЁ ИЗМЕНЕНИЯ
Партнерское торговое предприятие ОАО «Белорусские продукты» г. Поставы, ул. Ленина, д. 121.
Ассортимент выпускаемой продукции – сырая, копченая и вареная колбаса в искусственной оболочке.
Технология производства предусматривает использование специальных рецептур, разработанных специалистами фирмы Raffus - производителя мясоперерабатывающего оборудования высшего качества с мировым именем.
Действующие производственные мощности свинофермы и птицефабрики позволяют обеспечить сырьевую базу для проектируемого мясоперерабатывающего комплекса. Годовое производственное потребление сырья (мяса) - 1,8 тыс. тонн.
Планируемый объем выпуска готовой продукции на 2007г - 1,5 тыс. тонн на сумму - 25,11 млн. руб. на основе действующих производственных мощностей и их реконструкции.
Рынком сбыта продукции являются предприятия оптовой и розничной торговли, предприятия общественного питания г. Поставы, а также собственная торговая сеть фирмы.
Персонал фирмы укомплектован высококвалифицированными специалистами, занятыми разведением сельскохозяйственных животных, переработкой сельхозпродукции и ее реализацией. Общая численность персонала – 150 человек.
Конкурентоспособность фирмы обеспечивается низкими внутрипроизводственными издержками вследствие организации производства фирмы по замкнутому технологическому циклу - от самостоятельного выращивания кормов и зерна до переработки и реализации продуктов сельхозпроизводства через собственную торговую сеть.
Предметом и целью деятельности ОАО «Белорусские продукты» является содействие наиболее полному удовлетворению потребностей народного хозяйства в продуктах питания и сельхозпродукции, в товарах народного потребления, а также более полного эффективного использования местных сырьевых и трудовых ресурсов.
В указанных выше целях ОАО «Белорусские продукты» осуществляет:
- производство и реализацию продуктов питания и сельхозпродукции;
В состав АО «Белорусские продукты» входят следующие основные подразделения:
миниптицефабрика;
свино-откормочная ферма;
складские помещения размером 2001 кв.м;
холодильники;
магазин площадью 250м.кв;
магазин площадью 50 м.кв;
кафе;
миниресторан (на трассе «Поставы-Минск»).
Юридический статус предприятия:
ОАО «Белорусские продукты» зарегистрировано администрацией г. Поставы, свидетельство №682 от 26 октября 2006 года.
Юридический адрес предприятия:
г. Поставы, ул. Ленина, д. 121
В настоящее время в штате АО «Белорусские продукты» состоит 150-и человек, которые являются специалистами в области сельского хозяйства. Штат находится в составе комплектации, ведется профессиональный отбор сотрудников, разрабатываются планы и программы подготовки персонала.
Динамика основных показателей хозяйственной деятельности предприятия ОАО «Белорусские продукты» рассматривается за 2005-2006 год (Таблица 3.1).
Таблица 3.1 Динамика основных показателей ОАО «Белорусские продукты» за 2005-2006 г.г. в действующих ценах
| Показатель | Период | Отклонение | Темп роста, % | |
|
2005 г. |
2006 г. |
|||
| 1 | 2 | 3 | 4 | 5 |
| Товарооборот, тыс.руб. | 120 458 | 127 152 | 6 694 | 105,56 |
| Доходы от реализации, тыс.руб | 23 854 | 24 150 | 296 | 101,24 |
| Уровень дохода, % к товарообороту в действующих ценах | 19,80 | 18,99 | -0,81 | 95,91 |
| Сумма налогов и других обязательных платежей, взимаемых за счет валового дохода, тыс.руб. | 4 471 | 4 526 | 55 | 101,22 |
| Уровень налогов и др. обязательных платежей, взимаемых за счет валового дохода, в % к товарообороту | 3,71 | 3,56 | -0,15 | 95,89 |
| Расходы на реализацию, тыс.руб. | 16 764 | 16 125 | -639 | 96,19 |
| Уровень расходов, в % к товарообороту | 13,92 | 12,68 | -1,24 | 91,12 |
|
Прибыль (убыток) от реализации товаров, тыс.руб. |
2 619 | 3 499 | 880 | 133,61 |
| Прибыль (убыток) от реализации товаров, в % к товарообороту (рентабельность продаж) | 2,17 | 2,75 | 0,58 | 126,58 |
|
Прибыль (убыток) от операционных доходов (расходов), тыс.руб. |
48 | 56 | 8 | 116,67 |
| Прибыль (убыток) от внереализационных операций, тыс.руб. | 102 | 144 | 42 | 141,18 |
| Прибыль (убыток) за отчетный период, тыс. руб. | 2 769 | 3 699 | 930 | 133,60 |
| Среднегодовая стоимость основных средств, участвующих в предпринимательской деятельности, тыс.руб. | 21 546 | 23 698 | 2 152 | 109,99 |
| Фондоотдача, тыс.р. | 5,59 | 5,37 | -0,23 | 95,97 |
| Среднегодовая стоимость товарных запасов, тыс.руб. | 13 250 | 13 987 | 736 | 105,56 |
| Торговая площадь, м2 | 110 | 110 | 0 | 100,00 |
| Товарооборот на 1м2 торговой площади, тыс.руб. | 1 095 | 1 156 | 61 | 105,56 |
Примечание. Источник: собственная разработка
Рассмотрим структуру предприятия и функции отдельных подразделений. ( рис.3.1 ).
Директор организует всю работу предприятия и несет полную ответственность за его состояния и деятельность предприятия перед государством и трудовым коллективом.
Отдел материально-технического снабжения занимается обеспечением предприятия материально техническими средствами, организует связи с поставщиками.
Отдел сбыта организует реализацию товаров, обеспечивает связи с покупателями, занимается маркетинговой деятельностью, организует продвижение товаров на рынок.
Транспортный отдел обеспечивает доставку приобретенных товаров на склад и доставку товаров покупателям.
Отдел бухгалтерского учета занимается ведением бухгалтерского учета и обеспечивает финансовую деятельность предприятия.
Требования и распоряжения главного бухгалтера (лица, его заменяющего) по вопросам соблюдения правил ведения учета, документального оформления хозяйственных операций и представления в бухгалтерию для учета необходимых документов и сведений, являются обязательными для всех структурных подразделений и работников предприятия.
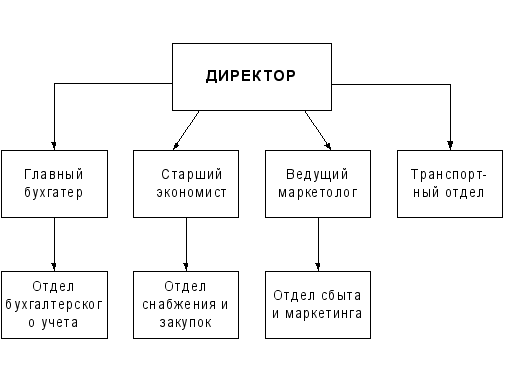
Рисунок 3.1. Структура ОАО «Белорусские продукты»
Права, обязанности и ответственность главного бухгалтера определяются статьей 7 Закона Республики Беларусь «О бухгалтерском учете и отчетности» от 18.10.94 г. № 3321-ХII с изменениями и дополнениями (последние изменения внесены Законом РБ «О внесении изменений и дополнений в Закон РБ О бухгалтерском учете и отчетности» № 42-З от 25 июня 2002 года).
Все хозяйственные операции должны оформляться оправдательными документами. Эти документы служат первичными учетными документами, на основании которых ведется бухгалтерский учет.
Учетная информация обрабатывалась, как автоматизировано с использованием программных средств, так и вручную. Форма учета – журнально-ордерная, с формами учетных регистров и первичных документов, рекомендованных Министерством финансов республики Беларусь.
Все виды оперативного учета и контроль торгово-закупочной деятельности и вверенного имущества обеспечивают руководители структурных единиц и подразделений предприятия в установленном порядке.
Организацию и ведение сводного учета издержек обращения, составление и представление сводной бухгалтерской отчетности по предприятию обеспечивает главный бухгалтер.
Согласно учетной политике предприятия ОАО «Белорусские продукты» основные средства отражаются в бухгалтерском учете по первоначальной стоимости, т.е. по фактическим затратам на их приобретение, сооружение и изготовление без НДС, за исключением основных средств, вводимых в эксплуатацию законченным капитальным строительством, независимо от источника финансирования. Изменение первоначальной стоимости основных средств допускается в случае достройки, до оборудования, реконструкции, модернизации, а также в случаях переоценки по решению правительства. Лимит стоимости основных средств определен в размере, превышающем 30 базовых величин. При этом к основным средствам относятся предметы, полезный срок использования которых более одного года.
Стоимость объектов основных средств погашается посредством начисления амортизации линейным способом. Начисление амортизации производится в порядке, установленном Положением о порядке начисления амортизации (износа) на полное восстановление по основным фондам в народном хозяйстве, утвержденного Минфином РБ 19 февраля 1993 года № 26.
Затраты на ремонт основных производственных фондов в ОАО «Белорусские продукты» включаются в состав издержек обращения текущего периода.
Нематериальные активы отражаются в бухгалтерском учете по первоначальной стоимости, определяемой по сумме фактических затрат на их приобретение, по договоренности с передающей стороной или экспертным путем, а в отчетности – по остаточной стоимости.
Стоимость нематериальных активов погашается по нормам амортизационных отчислений исходя из срока их полезного использования. В случае если срок полезного использования нематериальных активов не определен, то устанавливать его по каждому полученному (переданному) активу с оформлением в установленном порядке приказом (распоряжением) по предприятию.
Материальные ресурсы – материалы (сырье, материалы, комплектующие изделия, запасные части и агрегаты, топливо и ГСМ), тара, МБП – учитываются по цене их приобретения без учета НДС и включаются в состав себестоимости продукции.
Товарами признаются изделия, приобретенные у сторонних организаций для последующей их реализации.
По торговой деятельности в ОАО «Белорусские продукты» ведется раздельный учет выручки от реализации, валового дохода и прибыли от реализации товаров, облагаемых налогом на продажу.
Учет товаров на балансовом счете «Товары» ведется по покупной стоимости с последующим списанием товаров по мере их реализации в дебет счета 90 «Реализация».
Таможенные платежи, транспортные и прочие расходы, связанные с закупкой и транспортировкой товара, произведенные предприятием, включаются в покупную стоимость приобретаемых по импорту товаров и отражаются на счете «Расходы на реализацию» с последующим списанием в дебет счета 90 «Реализация» в установленном законодательством порядке.
Определение выручки от реализации продукции (работ, услуг), товаров, других материальных ценностей, нематериальных и прочих активов и признание полученной прибыли согласно учетной политики ОАО «Белорусские продукты» производится по мере отгрузки и предъявления покупателю (заказчику) расчетных документов.
Моментом определения выручки от реализации товаров, в котором на основании соответствующих документов должны быть отражены в бухгалтерском учете реализация и прибыль, считается момент отгрузки товаров.
Торговое предприятие ОАО «Белорусские продукты» является прибыльным. Прибыль от реализации продукции в 2006 году по сравнению с 2005 годом увеличилась на 880 тыс. руб. Рентабельность продукции в 2005 году составила 2,17%, в 2006 году – 2,75%. Предприятие имеет положительную динамику увеличения товарооборота и валового дохода.
Бухгалтерский учет на ОАО «Белорусские продукты» ведется в соответствии с Законом «О бухгалтерском учете и отчетности», на основе которого разработана учетная политика ОАО «Белорусские продукты». Предприятие применяет план счетов бухгалтерского учета финансово-хозяйственной деятельности предприятий и инструкцию по его применению, утвержденные постановлением Министерства финансов Республики Беларусь от 30.05.2005 г. № 89. На основании данного плана счетов, на предприятии разработан типовой план счетов с разбивкой по субсчетам и аналитическим счетам, отражающим особенности деятельности предприятия.
Анализ прибыли отчетного года начинается с изучения динамики за 2005-2006 годы массы прибыли и изменения ее структуры. Для этого на основании формы № 2«Отчет о прибылях убытках» составляется таблица 3.2.
Таблица 3.2. Анализ динамики и состава прибыли ОАО «Белорусские продукты» за 2005-2006 г., тыс. руб.
|
Показатель |
2005 г. |
2006 г. |
Изменение |
Темп роста прибыли, % |
|||
|
Сумма, тыс.руб |
Удельный вес, % |
Сумма, тыс.руб |
Удельный вес, % |
Суммы |
Удельного веса |
(гр.4/гр.2*100) |
|
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
|
Прибыль от реализации товаров |
2619 |
94,58 |
3 499 |
94,59 |
880 |
0,01 |
133,61 |
|
Сальдо операционных доходов (расходов) |
48 |
1,73 |
56 |
1,51 |
8 |
-0,22 |
116,67 |
|
Сальдо внереализационных доходов (расходов) |
102 |
3,68 |
144 |
3,89 |
42 |
0,21 |
141,18 |
|
Общая сумма брутто прибыли |
2769 |
100 |
3 699 |
100 |
930 |
0 |
133,60 |
Примечание. Источник: собственная разработка
В 2005-2006 гг. конечный финансовый результат предприятия ОАО «Белорусские продукты» представлял собой прибыль: в 2005 году – в сумме 2769 тыс. руб., в 2006 году – 3699 тыс. руб. Доходы от операционных операций возросли с 48 тыс. руб. в 2005 году до 56 тыс. руб. в 2006 году., от внереализационных операций – с 102 тыс. руб. в 2005 году до 144 тыс. руб. в 2006 году. Общая сумма брутто-прибыли за 2006 г. увеличилась на 33,6 процента, или на 930 тыс. рублей.
Анализ данных таблицы 3.2 показывает, что наибольшую долю в составе общей прибыли занимает прибыль от реализации продукции: в 2005 году она составила 94,58 процента, а в 2006 году ее фактическая доля составила 94,59 процента. Повышение ее удельного веса на 0,11 процентных пункта с положительной стороны характеризует деятельность предприятия. Вес других составных частей прибыли составил по сальдо прочих операционных доходов и расходов 1,51 (-0,22 процентных пункта), прибыли от внереализационных операций – 3,89 (+0,21 процентных пункта).
Увеличение внереализационных доходов на 42 тыс.руб. (0,21 процентных пункта), а также увеличение результатов по прочим операционным доходам на 8 тыс. руб. (-0,22 процентных пункта) явились благоприятными факторами, оказавшими влияние на показатели финансово-хозяйственной деятельности предприятия, в связи с этим прибыль ОАО «Белорусские продукты» в 2006 году увеличилась на 50 тыс.руб. по сравнению с 2005 годом.
Следует отметить, что предприятие выполнило плановые показатели по росту прибыли от реализации продукции, операционных и внереализационных доходов. Структура прибыли от реализации товаров не претерпела существенных изменений за 2005-2006 гг.
Прибыль от реализации товаров зависит от изменения объема оптового товарооборота, среднего уровня валового дохода, уровня налогов, взимаемых за счет реализованных торговых надбавок, и среднего уровня издержек обращения. Их влияние на прибыль определяют приемом абсолютных разниц. Для определения влияния изменения товарооборота необходимо отклонение его объема от плана или в динамике умножить на базисный уровень прибыли от реализации товаров в процентах к обороту( по плану или фактически за прошлый год) и разделить на 100. Влияние на прибыль изменения уровня валового дохода и уровня издержек обращения определяют умножением фактического оптового товарооборота отчетного периода на отклонение от плана или в динамике по ним и делением на 100. Аналогично рассчитывают влияние на прибыль от реализации товаров изменения уровня налогов и других обязательных платежей, взимаемых за счет валового дохода.
Большое влияние на сумму прибыли от реализации товаров оказывает изменение оптовых цен. При повышении оптовых цен увеличивается товарооборот, а следовательно, и растет прибыль. И наоборот, снижение оптовых цен на товары уменьшает сумму прибыли. Влияние ценового фактора на прибыль от реализации товаров определяют приемом абсолютных разниц, т.е. уменьшение или увеличение объема товарооборота за счет изменения оптовых цен умножают на базисный уровень прибыли от реализации товаров( по плану или фактически за прошлый период) и делят на 100.
Для изучения влияния факторов на общую прибыль составляют таблицу 3.3.
Большинство факторов положительно повлияло на динамику прибыли ОАО «Белорусские продукты».
В связи с повышением оптовых цен товарооборот ОАО «Белорусские продукты» возрос на 25755 тыс.руб. и за счет этого прибыль от реализации товаров увеличилась в динамике на 559 тыс.руб. ( 25755* 2,17/100).
Таблица 3.3 Расчет влияния факторов на изменение динамики прибыли ОАО «Белорусские продукты» в 2006 году
|
Факторы |
Влияние на динамику прибыли |
|
|
расчет |
сумма |
|
|
Изменение товарооборота в действующих ценах |
+ 6694 х 2,17 / 100 |
+ 146 |
|
В том числе за счет повышения цен на товары |
(127 152 - 101 397) х 2,75 /100 |
+ 708 |
|
Изменение уровня дохода, в % к товарообороту |
127 152 х (+55) /100 |
+ 70 |
|
Изменение уровня налогов и других обязательных платежей, взимаемых за счет валового дохода, в % к товарообороту |
127 152 х (+0,15) / 100 |
+ 191 |
|
Изменение уровня расходов на реализацию, в % к товарообороту |
127 152 х (+1,24) / 100 |
+ 1577 |
|
Изменение финансовых результатов (прибыли) от реализации прочих активов |
- |
+ 8 |
|
Изменение суммы (прибыли) внереализационных доходов (расходов) |
- |
+42 |
|
Итого: |
- |
2742 |
Примечание. Источник: собственная разработка
Следует отметить, что такой расчет влияния ценового фактора на прибыль неточен, так как допускается, что все издержки обращения (расходы на реализацию) находятся в прямой зависимости от изменения продажных цен на товары. В действительности только определенная часть торговых расходов зависит от изменения оптовых цен.
Таким образом, влияние всех факторов на величину прибыли составило 2742 тыс. руб., в том числе, за счет изменения:
изменение товарооборота в действующих: +146 тыс. руб.,
повышения цен на товары: +708 тыс. руб.,
изменение уровня доходов от реализации: +70 тыс. руб.,
изменение уровня налогов и других обязательных платежей, взимаемых за счет валового дохода: +191 тыс. руб.,
изменение уровня расходов на реализацию: +1577 тыс. руб.,
изменение финансовых результатов от реализации прочих активов: +8 тыс. руб.,
изменение суммы внереализационных доходов( расходов): +42 тыс. руб.,
Основная доля прибыли в 2006 году была получена за счет увеличения количества реализованных систем очистки воды, а также за счет повышения цены реализации. Основным резервом роста прибыли предприятия ОАО «Белорусские продукты» в 2006 году является снижение издержек производства и увеличение объемов реализации (поиск новых рынков сбыта) систем очистки воды.
Торговое предприятие может понизить свои издержки путем оптимизации величины товарных запасов с отслеживанием суммы остатков, доли оплаченных товаров в общей сумме запасов и т.д., снижения размера потребления тепло- и энергоресурсов.
Объемы реализации можно увеличить, во-первых, за счет приобретения новых рынков сбыта, во-вторых, за счет расширения ассортимента систем очистки воды.
4.АНАЛИЗ РАСПРЕДЕЛЕНИЯ ПРИБЫЛИ ПО ОСНОВНОМ
НАПРАВЛЕНИЯМ
Распределение прибыли производится в соответствии с Законом о налогах и сборах, взимаемых в бюджет, инструктивными и методическими указаниями Министерства финансов, уставом предприятия. Предприятия должны обеспечивать выполнение обязательств перед бюджетом, банками, поставщиками и потребителями, вышестоящими и другими организациями, финансирование затрат на развитие науки и техники, техническое перевооружение, реконструкцию и расширение действующих производств; социальное развитие и материальное стимулирование за счет заработанных средств.
Создание правильных соотношений при распределении прибыли между основными направлениями обеспечивается эффективностью и реальностью основной пропорции - потребление и накопление, так как это является основной гарантией усиления материальной заинтересованности и ответственности предприятий в повышении эффективности производства и торговли.
Налогооблагаемая прибыль формируется от прибыли, которая направляется на удовлетворение потребностей общества (в виде налогов) и предприятия. За счет прибыли, оставляемой в распоряжении предприятия, производятся отчисления в благотворительные фонды, уплачиваются экономические санкции. Оставшаяся сумма представляет собой чистую прибыль, которая действительно остается предприятию.
Для определения налогооблагаемой прибыли необходимо из прибыли вычесть сумму, облагаемую по ставкам налога на доход (по ценным бумагам и от долевого участия в совместных предприятиях), налог на недвижимость, а также затраты и расходы, учитываемые при исчислении льгот по налогу на прибыль.
После уплаты налогов прибыль распределяется следующим образом: одна часть используется на расширение производства (фонд накопления), а вторая - на материальное поощрение работников предприятия (фонд потребления). Создается также резервный фонд предприятия.
Так, прибыль, полученная на предприятии должна быть распределена по соответствующим направлениям: на уплату в бюджет, выплату налогов и т.д. Рассмотрим подробно, по каким направлениям была распределена прибыль на предприятии, для этого воспользуемся приложением к балансу и формой «Отчет о движении источников собственных средств» и составим следующую аналитическую таблицу 4.1.
Таблица 4.1. Прибыль, остающаяся в распоряжении предприятия
|
Наименование показателей |
Ед. изм. |
2005 г. |
2006 г. |
Отклонение (+, -) |
|
1. Прибыль отчетного года |
млн. руб. |
24,4 | 30,4 | 6 |
|
2. Налогооблагаемая прибыль |
млн. руб. |
24,4 | 30,4 | 6 |
|
3. Налог на прибыль и иные платежи |
млн. руб. |
6,8 | 9,1 | 2,3 |
|
4. Прибыль, остающаяся в распоряжении предприятия |
млн. руб. |
17,6 | 21,3 | 3,7 |
|
5. Прибыль, направленная: |
||||
|
а) в фонд накопления |
млн. руб. |
|||
|
б) в фонд потребл. |
млн. руб. |
|||
|
в) другие цели |
млн. руб. |
|||
|
6. Нераспределенная прибыль отчетного года |
млн. руб. |
17,6 | 21,3 | 3,7 |
Как показывает анализ, в распоряжении предприятия в 2005 г. осталось 17,6 млн. руб. прибыли, в 2006 г. – 21,3 млн. руб. прибыли.
В процессе формирования и использования фондов накопления и потребления за счет прибыли реализуется ее стимулирующая роль. Однако, как показал анализ, сумма средств, направленная в фонды равна нулю и соответственно стимулирующая функции не была реализована.
5. Резервы роста прибыли и совершенствования системы её распределения
Резервы роста прибыли – это количественно измеримые возможности ее увеличения за счет роста объема реализации продукции, уменьшения затрат на ее реализацию, недопущение внереализационных убытков, совершенствование структуры продукции.
Резервы роста прибыли выявляются на стадии планирования и в процессе выполнения планов по получению прибыли.
Определение резервов роста прибыли базируется на научно-обоснованной методике их расчетов.
Выделяют три этапа этой работы:
аналитический;
организационный;
функциональный.
На первом этапе выявляют и количественно оценивают резервы роста прибыли, на втором разрабатывают комплекс экономических, социальных и организационных мероприятий, обеспечивающих использование выявленных резервов; на третьем этапе практически регулируют мероприятия и ведут контроль за их выполнением.
В процессе анализа необходимо выявить неиспользованные возможности роста прибыли на ОАО «Белорусские продукты», которые имели место в 2006 году и связаны с определенными недостатками в хозяйствовании. Для этого составим таблицу 5.1.
Таблица 5.1. Алгоритм расчета возможностей роста прибыли от реализации товаров за счет изучения и использования опыта работы лучшего торгового предприятия
|
Показатели |
Однотипное предприятие |
|
|
ОАО «Белорусские продукты» |
ООО «Ветразь» |
|
|
Фактический оптовый товарооборот за 2006 г., в действующих ценах, тыс.руб. |
127 152 |
135 573 |
|
Сумма прибыли за 2006 г. от реализации товаров, тыс.руб. |
3 499 |
4 200 |
|
Уровень в процентах к обороту |
2, 75 |
3,098 |
|
Отклонение по уровню прибыли от реализации товаров, в % к обороту по сравнению с данными лучшего предприятия |
-0,348 |
- |
|
Рост суммы прибыли за счет изучения и использования опыта работы лучшего предприятия ( 127 152 * 0,348/100) |
+442 |
- |
Примечание. Источник: собственная разработка
Лучших результатов по уровню рентабельности продаж в 2006 году достигло ООО «Ветразь». Если бы ОАО «Белорусские продукты» в отчетном году изучило опыт работы ООО «Ветразь» и достигло ее уровня рентабельности продаж, то прибыль от реализации товаров возросла бы на 442 тыс.руб.
За анализируемым период ОАО «Белорусские продукты» имело возможность получить прибыль в сумме 2 160 тыс. руб., если бы отказалось от аренды ненужного складского помещения. Арендная плата в месяц составляла 180 тыс.рублей. За 2006 г. расходы по аренде складского помещения составили 2 160 тыс.руб. Таким образом, ОАО «Белорусские продукты» недополучило прибыли в сумме 2 160 тыс. рублей.
Выявленные возможности роста валового дохода ОАО «Белорусские продукты» представлены в таблице 5.2.
Таблица 5.2. Обобщение выявленных возможностей роста прибыли за ОАО «Белорусские продукты» 2006 год
| Неиспользованные возможности роста прибыли | Размер неиспользованных возможностей | |
| сумма, тыс. руб. | уровень в % к обороту | |
| Возможности роста прибыли за счет изучения и использования опыта работа лучшего предприятия. | 442 | 0,348 |
| Возможности роста прибыли за счет отказа от аренды ненужного складского помещения. | 2 160 | 1,699 |
| Всего | 2 602 | 2,047 |
Примечание. Источник: собственная разработка
В процессе анализа на ОАО «Белорусские продукты» необходимо выявить, изучить и обобщить реальные резервы роста прибыли, которые могут быть использованы в будущей хозяйственной деятельности.
В 2006 г. предприятие имеет возможность увеличить торговую площадь до 50 м2 .Для этого рассчитаем резерв роста прибыли за счет увеличения торговой площади.
Резерв роста прибыли за счет увеличения торговой площади определяется по формуле
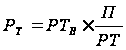 ,
где РTВ – возможное увеличение торговой площади;