Финансы и кредит
В большинстве европейских стран, исходя из требований Директив ЕЭС, всю информацию о сделках на фондовом рынке принято сводить в одном компьютере, который находится под контролем регулирующих и правоохранительных органов. В значительной мере сложности интеграции инфраструктурных организаций в Европе связаны с тем, что национальные регуляторы и силовые структуры здесь никак не могут решить, в какой европейской стране будет стоять такой компьютер. Трудно себе представить, что, скажем французские, итальянские или британские правительства допустят установку этого компьютера, скажем в Брюсселе.
Принципиально иной подход принят на финансовом рынке в США. Несмотря на то, что здесь имеется технический центр (SIAC), предоставляющий услуги Нью-Йоркской и Среднеамериканской фондовой биржам, а также Национальной фондовой клиринговой корпорации (NSCC) и иным расчетным организациям, тем не менее, американский регулятор принципиально не допускает концентрации всей информации о сделках на фондовом рынке в одном компьютере или в одной организации. Такие крупные американские инфраструктурные институты как торговая система NASDAQ, Депозитарно-трастовая компания (DTC) и другие инфраструктурные и кастодиальные организации предпочитают пользоваться услугами иных технических центров. Кроме того, в отличие от подходов, предлагаемых, например, в России по созданию единого центра хранения и обработки информации о финансовом рынке в центре, являющимся государственным предприятием с федеральной формой собственности, американский технический центр SIAC является частной компанией и принадлежит непосредственно инфраструктурным организациям. 2/3 этой компании принадлежит Нью-Йоркской фондовой бирже и 1/3 - Среднеамериканской фондовой бирже.
Международные расчетные системы.
МР– регулирование платежей по ден. требованиям и обязательствам, возникающим в связи с экономическими, политическими и культурными отношениями между ю/л и гражданами разных стран. Включают: условия и порядок осуществления платежей, выработанные практикой и закрепленные международными документами и обычаями; и ежедневную практическую деятельность банков по их проведению. Расчеты осуществляются при помощи различных средств платежа, используемых в международном обороте: векселей, чеков, платежных поручений, телеграфных переводов.
Основные формы международных расчетов:
- документарный аккредитив (виды: безотзывный, отзывный, подтвержденный, неподтвержденный, ролловерные, переводные, покрытые, непокрытые; в отличие от документарного аккредитива денежный аккредитив – именной документ, содержащий поручение о выплате денег получателю в течение определенного срока при соблюдении указанных в нем условий);
- инкассо (простое – взыскание платежа по финансовым документам, не сопровождаемым коммерческими документами, документарное – инкассо финансовых документов, сопровождаемых коммерческими документами, либо только коммерческих документов );
- банковский перевод (осуществляется оплата инкассо, платежи в счет оконч. расчетов, авансовые платежи, SWIFT, могут сочетаться с другими формами расчетов);
- открытый счет (периодические платежах импортера экспортеру после получения товара, движение товаров опережает движение денег, расчеты оторваны от товар. поставок и связаны с комм. кредитом, причем обычно экспортер односторонне кредитует импортера);
-аванс (наиболее выгодны для экспортера, оплата товаров производится импортером до отгрузки);
- кроме того, осуществляются расчеты с использованием векселей и чеков (платеж посредством банковской тратты представляет собой чек, выписанный банком на один из своих банковских счетов).
С международными расчетами тесно связаны гарантийные операции банков по отдельным формам расчетов (например, инкассо, аванс, открытый счет), они служат дополнительным обеспечением выполнения внешнеторговыми партнерами обязательств, взятых на себя по контракту.
Международные межбанковские платежи
Международные платежи осуществляются кредитными организациями в соответствии сосводами правил и обычаев, кодифицированных Международной торговой палатой, чековой и вексельной конвенциями, межбанковскими соглашениями, межправительственными платежными соглашениями и торговыми договорами.
Кредитные организации, имеющие лицензию Банка России на осуществление банковских операций со средствами в рублях и иностранной валюте, проводят международные платежи через корреспондентские счета, открытые в зарубежных банках в иностранной валюте, либо через корреспондентские счета, открытые в российских кредитных организациях иностранными банками в иностранной валюте или рублях. Открытие счетов и проведение платежей осуществляется на основании двусторонних соглашений между российскими кредитными организациями и иностранными банками.
Кредитные организации, получившие лицензию Банка России на проведение банковских операций в рублях и иностранной валюте, также имеют право для осуществления платежей открывать рублевые счета нерезидентам: физическим лицам, юридическим лицам и официальным представительствам.
Кредитные организации, не имеющие такой лицензии, осуществляют международные платежи через кредитные организации, получившие необходимую лицензию.
В соответствии с правилами, установленными Банком России в рамках предоставленных ему законодательством Российской Федерации полномочий по валютному регулированию и контролю, кредитные организации открывают физическим лицам-нерезидентам и юридическим лицам-нерезидентам две разновидности рублевых счетов: конвертируемые и неконвертируемые. На конвертируемые счета подлежат зачислению рубли от продажи товаров и оказания услуг российским резидентам, а также от финансовых и неторговых операций нерезидентов в России. Денежные средства на конвертируемых счетах могут использоваться для покупки иностранной валюты на внутреннем валютном рынке России (на использование денежных средств на неконвертируемых счетах на покупку иностранной валюты существуют ограничения).
Какие услуги для участников рынка ценных бумаг оказывает система SWIFT?
SWIFT – Сообщество Всемирных Интербанковских Финансовых Телекоммуникаций, ведущая международная организация в сфере финансовых телекоммуникаций. Объединяет более 8 тыс. финансовых организаций (из них около 500 российских) из 207 стран мира.
Обеспечивает прохождение платежей между участниками фондового и межбанковского рынков день в день.
Для передачи телеграфных сообщений установлены две очередности: обычная и срочная. Для срочных сообщений можно указывать время доставки. Все сообщения получают порядковые номера, за нумерацией осуществляется контроль. Передача каждого сообщения подтверждается паролем.
Система SWIFT дает возможность осуществлять следующие виды телеграфных переводов:
клиентские переводы;
банковские переводы;
извещения дебетовые и кредитовые;
валютно-конверсионные операции;
кредитно-депозитные операции;
выплаты процентов;
выписки со счета.
Для каждого вида сообщения разработан свой специальный формат, в котором указывается количество обязательных или произвольных реквизитов в сообщении.
Механизм международной торговли ценными бумагами.
В настоящее
время разработана
и законодательно
оформлена
процедура (в
ней участвует
большинство
развитых и
многие развивающиеся
национальные
рынки ценных
бумаг), способствующая
различным
субъектам рынка
активно участвовать
в международной
торговле ценными
бумагами, в том
числе совершать
сложные арбитражные
сделки. Эта
процедура
помогает иностранным
компаниям
котировать
свои акции на
национальных
биржах (продавать
на внебиржевом
рынке) и избавляет
их от многих
трудностей,
связанных с
пересылкой
ценных бумаг
из страны в
страну.
Содержание
процедуры
заключается
в следующем:
коммерческие
инвестиционные
банки по поручению
своих клиентов
(или брокерских
фирм, представляющих
свою клиентуру)
приобретают
иностранные
акции (облигации),
которые по-прежнему
остаются в
местах своего
хранения
(депозитариях)
и взамен которых
выпускаются
депозитные
сертификаты.
Последние как
представители
акций (облигаций)
соответствующих
компаний допускаются
к продаже на
региональных
фондовых биржах.
Таким образом,
происходит
постоянная
смена собственников
ценных бумаг
не только в
национальном,
но и в международном
масштабе.
Все государства регулируют поступление иностранных ценных бумаг на национальный рынок посредством: административных методов, регулируя эмиссии иностранных бумаг на национальный рынок (устанавливая соответствующие квоты) и определяя категории эмитентов, которым предоставляются права выхода на этот рынок;налоговых методов, вводя специальные налоги на эмитентов и инвесторов, приобретающих иностранные акции и облигации. Как правило, такими налогами облагаются только доходы, получаемые от владения иностранными ценными бумагами;- валютного контроля, осуществляемого центральными банками соответствующих стран и заключающегося в особом порядке (он может иметь протекционистский или запретительный характер) приобретения иностранной валюты, необходимой для покупки иностранных бумаг. Как правило, такие методы широко используются развивающимися и среднеразвитыми странами.
Клиринговые организации: назначение и механизм функционирования.
Клиринговая деятельность — это деятельность по определению взаимных обязательств (сбор, сверка, корректировка информации по сделкам с ценными бумагами и подготовка бухгалтерских документов по ним), зачету по поставкам ценных бумаг и расчетам по ним.
Клиринговая организация осуществляет свою деятельность в соответствии с требованиями Федерального закона «О рынке ценных бумаг». Для осуществления своей деятельности клиринговая организация должна иметь лицензию, выдаваемую Федеральным органом исполнительной власти по рынку ценных бумаг.
Заключив сделку и зарегистрировав ее, стороны в дальнейшем имеют дело не друг с другом, а с клиринговой организацией.
Клиринговая деятельность на рынке ценных бумаг – централизованная система расчетов по операциям с ценными бумагами. Клиринг предусматривает комплекс процедур, предназначенных для определения и вычисления взаимных требований и обязательств покупателя и продавца ценных бумаг. Цель клиринга состоит в том, чтобы снизить количество платежей и поставок ценных бумаг по сделкам. По итогам клиринга оформляются расчетные документы, которые направляются на исполнение в расчетную систему и систему, обеспечивающую поставку ценных бумаг.
Международная диверсификация инвестиций в акции и облигации.
Диверсификация - сокращение риска с помощью приобретения широкого ряда ценных бумаг для того, чтобы снижение курса одних покрывалось поднятием курса других.
Диверсифицировать вложения означает не только выбрать, в какой инструмент инвестировать – в банки, акции, облигации, недвижимость, либо куда-нибудь еще. Диверсификация должна быть многоуровневой. Например, инвестор решил разложить средства между акциями, облигациями и депозитами. Тогда для минимизации рисков ему следует вкладывать в акции не одной (пусть даже очень перспективной), а нескольких компаний. Так же желательно поступить с облигациями и депозитами.
Вопрос об оптимальном распределении международных активов важен. Международная диверсификация инвестиций в акции и облигации одновременно предлагает даже лучшее соотношение "доход-риск", чем какая-либо одна из них, о чем свидетельствуют многие опытные исследования. В целом оптимальное распределение международных активов увеличивает доход на инвестиции без принятия инвестором на себя большего риска. При этом существуют огромные возможности в конструировании оптимального портфеля для извлечения более высоких доходов, скорректированных на риск.
В современном мире, поскольку барьеры для международных потоков капитала понижены (или даже сняты, как в развитых странах), международное инвестирование содержит очень высокий потенциал для одновременного извлечения доходности и менеджмента финансовых рисков. Пассивные международные портфели улучшают доходы, скорректированные на риск, однако активная стратегия по конструированию оптимального портфеля потенциально может дать профессиональному инвестору значительно больше. В последнем случае инвестиционная стратегия базирует портфельные пропорции отечественных и иностранных инвестиций на ожидаемых доходах и их взаимного влияния с общим портфелем.
В инвестиционной деятельности современной фирмы международная диверсификация представляет собой инвестиционную политику фирмы, направленную, прежде всего на снижение рисков, воздействующих на ее деятельность в рамках национальной экономики, на снижение нестабильности портфелей ценных бумаг и валют за счет отсутствия полной корреляции в их доходности. Однако интернационализация бизнеса предоставляет фирме не только выгоды, но и существенно усложняет содержание ее инвестиционной политики. Сегодня человечество живет в условиях инновационной революции, основными участниками которой являются фирмы.
В качестве преимуществ можно выделить следующее:
1. Снижение общего уровня риска, поскольку международный рынок капитала представляет более широкие возможности, нежели локальные национальные риски, по причине свое мобильности;
2. Практически нивелируется страховой риск, как таковой (он заменяется на систему наднациональных рисков);
3. Грамотно построенная структура портфеля позволит компенсировать убытки от акций одной страны за счет активов другой страны. К примеру при росте цен на нефть выгодно приобретать активы нефтедобывающих стран, а при обратной ситуации - напротив - активы развитых промышленных стран.
Международное финансирование с использованием иностранных акций.
Международное финансирование при помощи размещения акций на иностранных рынках достаточно привлекательно для корпоративных финансовых менеджеров. Одна цель такого финансирования - это диверсификация источников фундирования (Фундирование – 1. конверсия краткосрочного долга в долгосрочный 2. создание резервов для будущих платежей). Так, получение фондов от международной диверсифицированной базы акционеров нейтрализует негативное влияние на компанию неожиданных резких колебаний отдельных национальных рынков. Кроме того, некоторые эмиссии акций являются слишком крупными, чтобы их могли купить лишь инвесторы на национальном фондовом рынке. Например, для крупных компаний, расположенных в малых странах или в странах со слабой экономикой, продажи акций за рубежом на развитых рынках могут быть жизненно необходимыми.
Продажа акций за рубежом также раздвигает границы потенциального спроса на акции компании, привлекая новых акционеров, а следовательно, может повысить их цену. Кроме того, для фирмы, которая планирует экспорт на иностранные рынки и развитие зарубежного производства, международное предложение акций делает известным ее имя в иностранных государствах, способствуя тем самым продвижению на их территории ее продукции. При этом, как обычно, выгоды от расширения круга собственников компании должны быть взвешены против дополнительных издержек привлечения большего количества инвесторов в качестве акционеров.
В целом эмиссии акций, продаваемые на заграничных фондовых биржах, кроме предоставления фондов, улучшают кредитную репутацию фирм-эмитентов (в том числе на отечественном рынке), а также косвенно выступают средством их рекламы за рубежом.
Для того чтобы воспользоваться этими выгодами, все больше компаний осуществляют эмиссию своих акций за рубежом или продают на иностранных рынках некоторые доли своих эмиссий. Например, крупнейшим новым выпуском из всех новых эмиссий обыкновенных акций в США в 1991 г. была эмиссия в 1,2 млрд. дол. мексиканской компании "Telephones de Mexico", являвшаяся частью глобального размещения акций этой компании (2,2 млрд. дол.). В целом иностранные акции, продаваемые на местных рынках резидентам, имеют специальные наименования во многих ведущих странах (например, акции "янки" - в США, "самурай" - в Японии, "бульдог" - в Великобритании). В упомянутом 1991 г. эмиссии акций "янки" насчитывали более 5,8 млрд. дол.
Важным новым способом для иностранных эмитентов акций получить доступ к наиболее крупному в мире фондовому рынку – американскому - стало принятие в 1990 г. Комиссией по ценным бумагам и биржам США (Securities and Exchange Commission - SEC) Правила 144а, которое позволило квалифицированным институциональным инвесторам (т.е. имеющим соответствующий чартер - лицензию) осуществлять незарегистрированные частные размещения иностранных ценных бумаг, сделав их субститутом публичных эмиссий ценных бумаг. Это сделало рынок частных размещений значительно более привлекательным для иностранных компаний, которые часто избегали выпусков ценных бумаг на американском рынке из-за жестких требований SEC по отчетности и предоставлению данных.
Желание построить глобальную базу акционеров также подтолкнуло многие американские компании (которые до недавнего времени эмитировали акции почти исключительно в США) продавать часть своих эмиссий за рубежом.
Ведущие фондовые биржи мира разрешают продажи иностранных акций, если последние удовлетворяют всем требованиям их листинга. Например, в листинг немецких фондовых бирж входят более 200 иностранных акций, британских - более 500 иностранных акций. Все большее количество компаний также стремится получить листинг на Токийской фондовой бирже.
Управление валютными активами корпорации.
Управление активами предполагает:
1. диверсификацию активных операций по степени их ликвидности. Выделяют:
• высоколиквидные активы - первичные резервы (кассовые активы, средства на корреспондентских счетах в других банках);
• вторичные резервы - государственные ценные бумаги, ссуды и др. платежи в пользу банка со сроком погашения в течение 30 дней;
• остальные ссуды;
• ценные бумаги негосударственных эмитентов;
• основные средства (здания и оборудование) - неликвидные активы.
2. Отслеживание рисков и их снижение, создание резервов на возможные потери по ссудам и ценным бумагам.
3. Поддержание доходности активов
Основные методы управления активами.
Общий метод распределения средств.
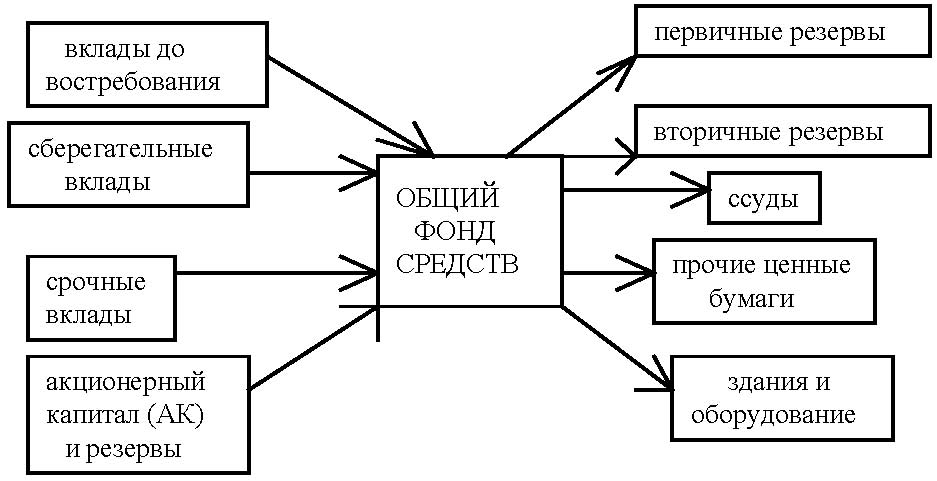
Рис. Управление активами по методу общего фонда средств.
Все ресурсы банка (собственные и привлеченные) образуют общий фонд средств, который размещается по активам на основе текущих приоритетов либо с позиций обеспечения текущей ликвидности, либо обеспечения спекулятивной прибыли. Метод считается рискованным. Им в отдельные периоды могут пользоваться только банки с высокой финансовой устойчивостью.
Метод распределения активов или консервации средств имеет широкое распространение в банковской практике. Он базируется на скорости обращения различных видов привлечения ресурсов. Управление осуществляется одновременно пассивами и активами путем их координации по срокам и размерам. Метод приводит к созданию внутри банка относительно обособленных “центров ликвидности - прибыльности”.
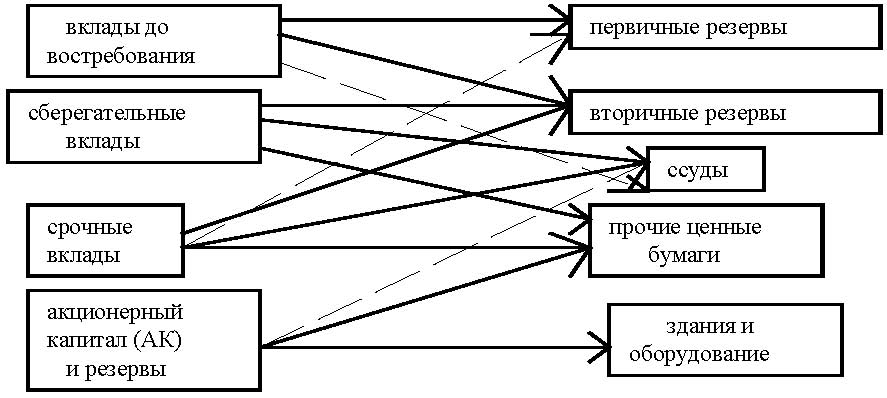
Рис. Управление активами по методу распределения активов (конверсия средств).
При ориентации банка на более полное удовлетворение потребностей клиентов оба метода имеют недостатки. Спрос на кредиты и предложение ресурсов могут не совпадать. Ориентируясь на средний уровень ликвидности, банки меньше думают о клиентах.
Метод научного управления активами или экономико-математический ориентируется на максимизацию прибыли при соблюдении нормативов ликвидности и диверсификации рисков. Этот метод считается наиболее эффективным. В основе научного управления активами и пассивами лежат, так называемые, «золотые банковские правила».
Показателем эффективности управления активами и пассивами любым из методов или их сочетанием является уровень доходности по активным операциям банка.
Золотые банковские правила:
- Краткосрочные пассивы размещаются в краткосрочные активы. Долгосрочные пассивы размещаются в долгосрочные активы.
- Сумма краткосрочных и среднесрочных средств по активу не должна превышать сумму краткосрочных и среднесрочных обязательств по пассиву.
- Сумма долгосрочных средств по активу может превышать сумму долгосрочных обязательств банка и его собственного капитала. Срок размещения не должен превышать срок привлечения.
- Структура активов: чем ниже доля высокорисковых активов в балансе банка, тем выше его ликвидность.
- Структура пассивов: чем ниже доля вкладов до востребования и больше доля срочных вкладов, тем выше ликвидность.
Фондовая биржа: функции, листинг и котировка ценных бумаг.
Биржа представляет собой организационно оформленный рынок, где совершаются сделки с определенными видами товаров. В качестве биржевых товаров могут выступать:
- продукция производственного или потребительского назначения (зерно, кофе, какао, сахар, нефть и нефтепродукты, цветные и драгоценные металлы и др.);
- ценные бумаги;
- иностранная валюта.
Если на бирже продается не один вид ценностей, то такая биржа считается универсальной. На биржевом рынке продаются наиболее качественные ценные бумаги.
Фондовая биржа может быть создана в форме некоммерческого партнерства или акционерного общества. Членами фондовой биржи могут быть профессиональные участники рынка ценных бумаг.
Фондовая биржа обязана утвердить:
- правила допуска к участию в торгах на фондовой бирже;
- правила проведения торгов;
- правила листинга ценных бумаг или правила допуска ценных бумаг к торгам без прохождения процедуры листинга;
- спецификации фьючерсных и опционных контрактов.
Фондовая биржа обязана обеспечивать гласность и публичность проводимых торгов путем оповещения участников торгов о месте и времени проведения торгов.
Фондовая биржа самостоятельно устанавливает размер и порядок взимания с участников торгов взносов, сборов и других платежей за оказываемые ею услуги.
Листинг - совокупность процедур по допуску ценных бумаг к обращению на фондовой бирже в порядке, утвержденном организаторами торговли.
КОТИРОВКА ЦЕННЫХ БУМАГ – определение цены (курсовой стоимости) ценных бумаг. К.ц.б. ведется на трех рынках: первичном, биржевом и "уличном". Все бумаги на этих рынках проходят следующие этапы: предпродажная оценка ценных бумаг, определение их курса, регистрация и публикация курсов в биржевых бюллетенях и специальной деловой прессе. Курс ценных бумаг, котирующихся на различных рынках, публикуется в бюллетенях центральных фондовых бирж, на которых собирается информация о всех рынках ценных бумаг.
Эмиссия евровалют международными банками.
Евровалюта – это деньги без «гражданства» (теряют национальную принадлежность). Она создается, когда кто-либо переводит средства в национальных денежных единицах в кредитные учреждения другого государства для оплаты товаров и услуг, осуществления валютных операций или размещения в депозиты.
5 Ключевых валют (долговые ценные бумаги):
1. Доллар;
2. Евро;
3. Фунты стерлингов;
4. Йены;
5. Швейцарский франк.
Поскольку на американские доллары приходится свыше 2/3 всего объема рынка евровалют, его часто называют евродолларовым.
Финансовый менеджмент: сущность, цель и инструменты.
Финансовый менеджмент представляет собой систему принципов и методов разработки и реализации управленческих решений, связанных с формированием, распределением и использованием финансовых ресурсов предприятия и организацией оборота его денежных средств.
Главной целью финансового менеджмента является максимизация благосостояния собственников предприятия в текущем и перспективном периоде, обеспечиваемая путем максимизации его рыночной стоимости.
Сформулированная таким образом цель финансового менеджмента ассоциируется с увеличением прибыли компании, но одновременно акцентирует значимость долгосрочных стратегических аспектов управления, а также фактора риска и неопределенности.
Ряд задач, решаемых с помощью финансового менеджмента:
1. Обеспечение формирования достаточного объема финансовых ресурсов;
2. Обеспечение эффективного распределения и использования сформированного объема финансовых ресурсов;
3. Оптимизация денежного оборота;
4. Обеспечение максимизации прибыли предприятия при предусматриваемом уровне финансового риска;
5. Обеспечение минимизации уровня финансового риска;
6. Обеспечение постоянного финансового равновесия предприятия (баланс активов/пассивов).
Все рассмотренные задачи финансового менеджмента теснейшим образом взаимосвязаны.
Анализ точки безубыточности. Порог рентабельности. Запас финансовой прочности.
Точка безубыточности – это положение, при котором выручка от реализации произведенного продукта должна равняться издержкам производства. Чтобы получить прибыль, фирма, предприниматель должны производить количество продукта, превышающее величину, соответствующую точке безубыточности. Если же объем ниже соответствующего этой точке, деятельность становится убыточной.
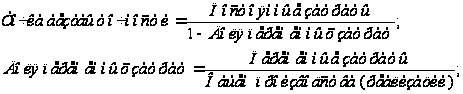
Переменные затраты - это расходы сырья, материалов, топлива, энергии на производственные цели, оплата труда работников на сдельной оплате труда, отчисления и налоги от заработной платы и т. д.
Постоянные затраты не зависят от объема производства и реализации продукции. К ним относятся: амортизация основных средств, арендная плата, расходы на управление и организацию производства и т. д.
Постоянные затраты вместе с прибылью составляют маржинальный доход предприятия.
Маржинальная прибыль – под маржинальной прибылью понимается разница между полученными доходами и прямыми расходами.
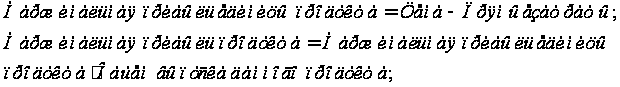
Порог рентабельности - уровень деловой активности, при котором суммарные доходы равны суммарным затратам; может быть выражена в натуральных единицах или в денежном выражении.
Запас финансовой прочности - отношение разности между текущим объемом продаж и объемом продаж в точке безубыточности к текущему объему продаж, выраженное в процентах.
в абсолютном выражении:
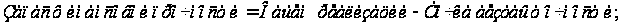
в относительном выражении:
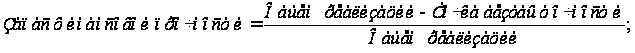
Выручка от реализации. Прибыль коммерческой организации.
Выручка от реализации продукции – основной вид денежного дохода предприятия; один из главных показателей его хозяйственно-финансовой деятельности. От суммы выручки зависят финансовое положение предприятия, размер прибыли, состояние его оборотного капитала; она является основным источником возмещения затрат на производство и реализацию (продажу) продукции, используется для оплаты счетов предприятий-поставщиков за товарно-материальные ценности, выплаты заработной платы, премий, дивидендов, оказания материальной помощи, уплаты налогов и др. обязательных платежей в бюджеты разных уровней и в государственные внебюджетные фонды, создания фонда износа или амортизации, соц. фондов, погашения кредита, уплаты процентов за кредит и т.д.
Законодательно определено два метода учета выручки от реализации продукции:
- по мере отгрузки товаров и предъявления расчетных документов;
- по мере оплаты и поступления денег на расчетный счет.
Прибыль - это основной источник финансовых ресурсов предприятия, связанный с получением валового дохода, она является важнейшей экономической категорией и основой целью деятельности любой коммерческой организации. Как экономическая категория прибыль отражает чистый доход, созданный в сфере материального производства.
Основой всех расчетов служит балансовая прибыль – основной финансовый показатель производственно-хозяйственной деятельности предприятия.
Часть прибыли, оставшаяся после взимания налогов, называется чистой прибылью.
Она характеризует конечный финансовый результат деятельности предприятия. Из прибыли (чистой прибыли) предприятие может создавать фонд накопления, фонд потребления, резервный фонд и другие специальные фонды и резервы. Нераспределенная прибыль направляется на капитальные вложения и прирост основного и оборотного капитала; на покрытие убытков прошлых лет, на отчисления в резервный капитал, на расходы социального характера; а также на выплату дивидендов и доходов.
Фонд накопления - средства, направленные на производственное развитие предприятия, техническое перевооружение, реконструкцию, расширение и иные цели, предусмотренные учредительными документами предприятия (на создание нового имущества предприятия).
Резервный фонд предназначен для обеспечения финансовой устойчивости в период временного ухудшения производственно – финансовых показателей. Он также служит для компенсации ряда денежных затрат, возникающих в процессе производства и потребления продукции.
Анализ финансового состояния коммерческой организации: сущность, методика, показатели.
Под финансовым состоянием понимается способность предприятия финансировать свою деятельность.
Финансовое состояние может быть устойчивым, неустойчивым и кризисным. Способность предприятия своевременно производить платежи, финансировать свою деятельность на расширенной основе свидетельствует о его хорошем финансовом состоянии.
Финансовое состояние предприятия (ФСП) зависит от результатов его производственной, коммерческой и финансовой деятельности. Если производственный и финансовый планы успешно выполняются, то это положительно влияет на финансовое положение предприятия. И, наоборот, в результате недовыполнения плана по производству и реализации продукции происходит повышение ее себестоимости, уменьшение выручки и суммы прибыли и как следствие — ухудшение финансового состояния предприятия и его платежеспособности
Главная цель анализа - своевременно выявлять и устранять недостатки в финансовой деятельности и находить резервы улучшения финансового состояния предприятия и его платежеспособности.
Объектом финансового анализа является финансовая информация (отчетность), которая должна отвечать требованиям достоверности и открытости, понятности, полезности и значимости, полноты, последовательности, сравнимости, осмотрительности, нейтральности и др.
Целью финансового анализа является получение наибольшего числа ключевых параметров, дающих объективную и точную картину финансового состояния предприятия: его прибылей и убытков, изменений активов и пассивов, расчетов с дебиторами и кредиторами.
Система механизмов финансовой стабилизации предприятия при угрозе банкротства.
Политика антикризисного финансового управления представляет собой часть общей финансовой стратегии предприятия, заключающейся в разработке системы методов предварительной диагностики угрозы банкротства и "включении" механизмов финансового оздоровления предприятия, обеспечивающих его выход из кризисного состояния.
Основная цель антикризисного финансового управления состоит в разработке и реализации мер, направленных на недопущение и (или) быстрое возобновление платежеспособности и восстановление финансовой устойчивости, обеспечивающее выход из кризисного финансового состояния организации. Исходя из этой цели, в рамках общей финансовой стратегии организации формируется политика антикризисного финансового управления. Она включает методы и модели прогнозирования вероятности наступления банкротства и механизмы финансового оздоровления хозяйствующего субъекта, которые могут обеспечить выход его из кризиса.
Сущность и функции денег. Закон денежного обращения.
Деньги представляют собой уникальный товар, выполняющий функции средства обмена, платежа, измерения стоимости, накопления богатства.
Обычно выделяют такие функции денег как:
- Мера стоимости. Разнородные товары сравниваются и обмениваются между собой на основании установки эквивалента обмена этих товаров на деньги;
- Средство обращения. Деньги можно использовать при покупке и продаже товаров и услуг. Как средство обращения (или обмена) деньги позволяют обществу избежать неудобств бартерного обмена;
- Средство накопления. Деньги, обеспечивая их владельцу, получение любого товара, становятся всеобщим воплощением общественного богатства. Поэтому у людей возникает стремление к их накоплению и сбережению. Получая Деньги в оплату за свою продукцию, экономический субъект создает некий «запас». Этот запас может быть краткосрочным и долгосрочным.
- Средство платежа. Эта функция возникла в связи с развитием кредитных отношений. Деньги как средство платежа используются при продаже товаров в кредит;
- Функция мировых денег. Проявляется во взаимоотношениях между странами или юридическими и физическими лицами, находящимися в разных странах.
Закон денежного обращения.
Экономический закон, который определяет количество денег, необходимых для обращения:
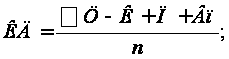
K - количество денег в обращении;
 – сумма цен,
реализованных
благ;
 –
сумма цен/благ,
реализованных
в кредит;
 –
сумма платежей
по обязательствам;
 –
сумма взаимопогашенных
платежей;
 –
Скорость
оборота денежной
единицы.
Денежная масса, ее структура. Денежные агрегаты.
Важнейший количественный показатель денежного обращения — денежная масса.
В финансовой статистике промышленно развитых стран для определения денежной массы применяется следующий набор основных денежных агрегатов: М-1 – наличные деньги в обращении (банкноты, Монеты) и средства на текущих банковских счетах; М-2 — агрегат М-1 плюс срочные и сберегательные вклады в коммерческих банках (до 4 лет); М-3 — агрегат М-2 плюс сберегательные вклады в специализированных кредитных учреждениях; М-4 — агрегат М-3 плюс депозитные сертификаты крупных коммерческих банков.
В России предусмотрены следующие денежные агрегаты: М-0 — наличные деньги; М-1 — агрегат M-0 плюс расчетные текущие и прочие счета (расчетные счета, специальные счета, счета капитальных вложений, аккредитивы и чековые счета, счета местных бюджетов, счета бюджетных, профсоюзных, общественных и других организаций, средства Госстраха, фонд долгосрочного кредитования), вклады в коммерческих банках; депозиты до востребования в Сбербанке; М-2 — агрегат М-1 плюс срочные вклады в Сбербанке; М-3 — агрегат М-2 плюс депозитные сертификаты и облигации государственных займов.
Сущность, принципы и основные формы кредита.
Кредит - предоставление денег или товаров в долг, как правило, с уплатой процентов. Возникновение кредита связано непосредственно со сферой обмена, где владельцы товаров противостоят друг другу как собственники, готовые вступить в экономические отношения.
Основные формы кредита:
1. Банковский кредит. Кредитно-финансовые организации на основе лицензии передают в ссуду непосредственно денежные средства.
Банковский кредит предоставляется в виде денежных ссуд коммерческими банками и другими финансовыми учреждениями (финансовыми компаниями, сберегательными кассами и др.) юридическим лицам (промышленным, транспортным, торговым компаниям), населению, государству, иностранным клиентам.
2. Коммерческий кредит применяется с целью ускорить реализацию товаров и оформляется в виде долгового обязательства — векселя, оплачиваемого через коммерческий банк.
3. Потребительский кредит может предоставляться как в денежной, так и в товарной форме: товар приобретается в кредит или в рассрочку в розничной торговле.
4. Государственный кредит- это участие государства (в лице органов исполнительной власти) выступающего в виде кредитора, заемщика.
5. Международный кредит — совокупность кредитных отношений на международном уровне.
6. Ростовщический кредит. Выдача ссуд физическими лицами и предприятиями без лицензии.
Роль кредитного рынка в экономическом развитии общества.
Кредитный рынок - совокупность финансовых институтов, осуществляющих кредитные операции.
Кредит обеспечивает трансформацию денежного капитала в ссудный и выражает отношения между кредиторами и заемщиками. При его помощи свободные денежные капиталы и доходы предприятий, личного сектора и государства аккумулируются, превращаются в ссудный капитал, который передается за плату во временное пользование.
Кредит способен оказывать активное воздействие на объем и структуру денежной массы, платежного оборота, скорость обращения денег. Благодаря кредиту происходит более быстрый процесс капитализации прибыли, а следовательно, концентрации производства.
Государство может использовать кредит для стимулирования капитальных вложений, жилищного строительства, экспорта товаров, освоения отсталых регионов.
Без кредитной поддержки невозможно обеспечить быстрое и цивилизованное становление фермерских хозяйств, предприятий малого и среднего бизнеса, внедрение других видов предпринимательской деятельности на внутригосударственном и внешнем экономическом пространстве.
Международные региональные валютно-кредитные и финансовые организации.
Международные валютно-кредитные организации – международные финансовые организации, созданные на основе межгосударственных соглашений с целью регулирования валютных и кредитно-финансовых отношений