Наличный и безналичный денежный оборот в России
Банковские депозиты могут быть созданы путем размещения в банке наличных денег клиента (вклада, депозита). В этом случае происходит замена банкнот на депозит - долговое обязательство банка (пассивная операция банка). Депозиты до востребования наименее прибыльны для банков, поскольку неопределенность сроков изъятия денежных средств не позволяет их размещать в высоко прибыльные активы (рисунок 3).
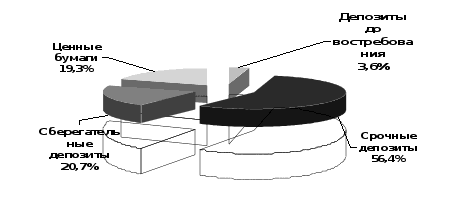 Рисунок
3 – Структура
депозитных
операций коммерческих
банков в среднем
по РФ в 2004 г.
Значительно более выгодными с точки зрения эмиссии депозитных денег являются срочные вклады (особенно долгосрочные - на срок более одного года), а также накопительные сберегательные вклады (депозиты). Процент по таким вкладам определяется сроком вклада и его размером.
Еще более привлекательными являются депозитные сертификаты - ценные бумаги, которые банк продает клиенту на определенный срок с обязательством его выкупа под определенный процент.
Депозитные и сберегательные сертификаты могут быть выкуплены в любое время в течение периода их действия, а проценты начисляются со дня приобретения, размер которых зависит от размера и срока вклада.
При пассивных операциях коммерческих банков не происходит роста денежной массы в целом, а происходит замена наличных денег на безналичные. В то же время эмиссия депозитных денег в результате пассивных операций коммерческий банк создает предпосылки для эмиссии новых депозитных денег, а соответственно росту денежной массы в целом. В частности это происходит в результате активных операций коммерческих банков по размещению банковских депозитов.
 Банк
может создать
депозит путем
предоставления
ссуды (кредита)
клиенту, зачислив
ее на счет
должника-заемщика
(Приложение
Б). Именно в активных
операциях
банков проявляется
эффект банковского
мультипликатора,
то есть многократного
расширения
или сокращения
депозитов в
результате
банковских
операций. Этот
эффект лежит
в основе эмиссии
депозитных
денег коммерческими
банками. Эффект
банковского
мультипликатора
связывает
кредитные
операции банков
с размерами
банковских
депозитов и
банковскими
резервами.
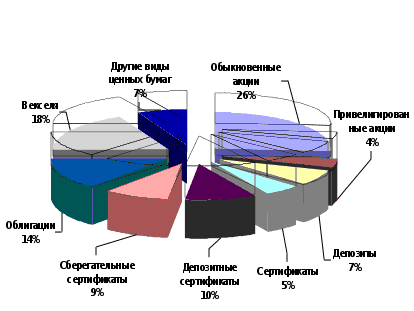
Рисунок 4 - Структура и объем безналичного обращения в виде ценных бумаг, обращаемых на фондовом рынке РФ на 1.06.2004 г.
В результате межбанковских операций банки на основе договоров могут привлекать и размещать друг у друга денежные средства в форме депозитов, совершать различного рода взаимные операции. При недостатке кредитных ресурсов банки могут получать кредиты у ЦБ. В целом коммерческие банки выдают кредиты и совершают другие активные операции (в том числе и на фондовом рынке) на денежные суммы во много раз превышающие их собственные ресурсы.
Контроль государства, осуществляемый через ЦБ, за объемом банковских депозитов, а следовательно и кредитной денежной массой в безналичном обращении, осуществляется через политику регулирования нормы обязательного резервирования. В случае необходимости оживления экономической ситуации ЦБ может снизить учетную ставку по своим кредитам и норму обязательных резервов для банков. Это приводит к росту депозитных денег, а следовательно и инвестиций в производственную, социальную и потребительскую сферы. Рост спроса вызывает оживление в экономике. В то же время возможен перегрев экономики, что связано с избытком денежной массы, инфляцией, неуправляемым ростом цен.
Несмотря на достаточно высокую организацию наличного и безналичного оборота в России, имеется ряд проблем, требующих решения, основные из которых мы рассмотрим в следующем разделе данной курсовой работы.
3.Проблемы организации и регулирования наличного и безналичного оборотов в России
Основные проблемы организации налично-денежного и безналичного оборота
В последнее время в России обострилась проблема нехватки наличных и безналичных денежных средств, проявляющаяся в низком соотношении денежной массы к ВНП / ВВП. Данный показатель называется коэффициент монетизации. В России данный показатель остается довольно высоким 16–17 % (по данным Банка России). Этот показатель свидетельствует о том, что в стране низкий уровень насыщенности наличными деньгами хозяйственного оборота и самый крупный дефицит денег, как в наличном, так и безналичном обращении.
Дефицит денежной массы в обращении и устойчиво высокие расходы государства приводят к росту доли денежных ресурсов страны, направляемых на покрытие расходов бюджета.
Кроме того, налично-денежный оборот в стране возрастает по стоимостной структуре. Причины роста налично-денежного оборота многообразны. К ним можно отнести:
Экономический кризис;
Кризис неплатежей;
Кризис наличности;
Плохая организация системы межбанковских расчетов;
Замедление расчетов;
6. Сознательное сокращение прибыли и доходов предприятий с целью ухода от налогов и расширение наличных платежей за пределами банковской системы.
Резкий рост налично-денежного оборота приводит к увеличению издержек государства на обращение, перевозку, хранение наличных денег, а также замену ветхих купюр.
Выполняя расчетно-кассовые операции, банки Российской Федерации регулируют объем наличной денежной массы и ее обращение. Величина денежной массы в обращении контролируется и ЦБ РФ, воздействуя на деятельность коммерческих банков по кассовым операциям, не обладающими правом эмиссии денежных средств, только в пределах привлеченных ими ресурсов. В условиях ограниченности ресурсов, многие коммерческие банки не могут в полном объеме выполнять наличное и безналичное обслуживание населения и юридических лиц, что приводит к потере выгоды по данным операциям.
Наличный оборот также отличается повышенной рисковостью: подделка денежных знаков, вычислительные ошибки кассовых служб, значительный объем кассовых операций и т.д. Такие риски приводят к нарушению расчетно-кассовой работы в кредитных учреждениях и снижению эффективности данных операций.
Кроме того, наличный оборот требует значительных затрат по приему, хранению и перевозке наличных денежных средств, содержания большого штата специалистов и контролеров.
Для кассового обслуживания юридические лица должны представить ряд документов (учредительные документы, кассовый план, прогноз кассовых поступлений и другие) для предотвращения возможных противоправных действий, но сбор и регистрация данных документов в большинстве случаев затягивается, что затрудняет саму организацию кассового обслуживания. Достаточно значительный документооборот усложняет процедуру получения – зачисления наличных денежных средств и делает безналичную форму расчетов наиболее привлекательной.
Наличный и безналичный оборот достаточно в большом объеме проходит через кассу банков - множество видов расчетных операций (оплата коммунальных услуг, взнос наличных денег на открытые счета в банке, денежные переводы, оплата услуг государственных и иных организаций и т.п.), в определенные дни возникают очереди из – за не успевания обслуживания населения, что ведет к усложнению работы расчетно-кассовых служб и росту недовольства клиентов.
Кроме того, одной из основных проблем организации наличного и безналичного оборота в любой стране является инфляция. Особенно негативные факторы инфляции проявляются в обесценении капиталов в наличной и безналичной формах, в падении покупательской способности, в разорении неконкурентоспособных предприятий, в общем экономическом кризисе. Оборот наличных и безналичных средств всегда связан с риском не получить ожидаемой суммы доходности как для государства в целом, так и для отдельного субъекта. Кроме этого, инфляция лишает банки возможности привлекать долгосрочные депозиты, поэтому для осуществления безналичного оборота во всевозрастающих размерах должны использовать собственный капитал.
Причины углубляющегося кризиса наличного и безналичного обращения во многом кроются в сохраняющейся неблагоприятной общеэкономической обстановке в стране, которая усугубляется острым кризисом неплатежей.
Стратегические направления оптимизации наличного и безналичного оборота в России
Дефицит денежной массы в наличной и безналичной формах, кризис неплатежей и другие негативные факторы в экономике привели к острой необходимости создания оптимальных условий для развития наличного и безналичного оборота в России. К таким мерам можно отнести:
совершенствование законодательной базы в сфере денежно–кредитной политики;
уменьшение долларизации российского денежного обращения;
усиление стимулов инвестиционной активности;
совершенствование налоговой системы;
снижение инфляции и проведения политики сдерживания цен;
внедрение и совершенствование электронного денежного обращения;
развитие и применение широкого спектра форм безналичного обращения;
усиление контроля над законностью наличного и безналичного оборота для предотвращения возможных противоправных действий и другие.
Конечно, внедрение таких мер требует значительных затрат и в России должно проходить поэтапно.
Необходимо более широкое привлечение ведущих банков России к разработке государственной денежно-кредитной, структурной и инвестиционной политики. Государство будет содействовать формированию банковских объединений инвестиционной направленности, поддерживать их роль в формировании финансово-промышленных групп, что значительно повысит эффективность наличного и безналичного оборота в России.
В результате реализации гибкой инвестиционной политики банков России и осуществления мер по улучшению инвестиционного климата и стимулированию инвестиционной активности, по мнению специалистов, повысится эффективность инвестиционной деятельности и, возможно, произойдет рост объемов привлечения в инвестиционную сферу средств частных инвесторов, и, прежде всего, крупного корпоративного национального капитала.
Для повышения скорости и эффективности оборачиваемости денежных средств в наличной и безналичной формах очень важно развитие механизма предоставления гарантий. В настоящее время это предоставление государственных гарантий. Однако только государственными гарантиями нельзя полностью обеспечить потребности коммерческих структур в гарантиях.
В связи с этим большое значение для изменения ситуации в сфере наличного и безналичного обращения (в части предоставления гарантий) имеет проводимая с участием ряда коммерческих банков работа по созданию распределенной по уровням управления системы гарантийно-залоговых фондов. В эти фонды будут привлекаться как средства отечественных и зарубежных коммерческих банков и фирм, так и государственные средства (земля, имущество, отдельные производственные объекты). Работа таких фондов позволит решить вопросы представления гарантий без обращения к федеральному бюджету.
Совместное финансирование государством и банковским сектором важнейших объектов экономики и другие формы развития наличного и безналичного оборота очень важно в условиях жесткой конкуренции. Финансовой основой эффективного роста экономики является крупный банковский капитал.
Для устранения ряда проблем в организации наличного и безналичного оборота в России для юридических лиц и населения можно предложить следующие направления по оптимизации расчетно-оборотных операций:
развитие электронных расчетов – перевод наличных денег в «электронные» и обратно. Это позволит снизить затраты на подготовку и доставку документов, информации о клиенте, ускорить время прохождения платежей;
предоставления кассовых операций юридическим лицам через Интернет, что делает операции с наличными денежными средствами более доступными, открытыми и относительно недорогими;
введение и распространение автоматизированных кассовых центров (касс перерасчета, обмена валюты, выдачи денег по пластиковым картам, электронные платежи и другие), что позволит работать в круглосуточном режиме, обеспечивается быстрота и надежность кассовых операций, сокращается площадь центра обработки наличности, доступность и т.д.
Таким образом, совершенствование наличного и безналичного оборотов денежных средств в России приведет к укреплению национальной денежной единицы и стабилизации денежной системы в целом, что, в свою очередь, окажет положительное влияние на весь комплекс экономических процессов в стране.
Заключение
Наличное и безналичное обращение охватывает практически все сферы жизни страны. Сменяя форму стоимости, денежные средства находятся между тремя субъектами: физическими лицами, хозяйствующими субъектами и органами государственной власти. Движение денежных средств в наличной и безналичной форме и представляет собой денежный оборот, при котором выполняются функции денег: мера стоимости; средство обращения; средство платежа.
Налично-денежный оборот (налично-денежное обращение) является непрерывным процессом движения наличных денег, которые представлены банкнотами, или банковскими картами, металлическими разменными монетами. Кругооборот наличных денег обслуживает получение и расходование денежных доходов населения, часть платежей предприятий и организаций. Как правило, предприятия хранят денежную наличность в небольших количествах, сверхлимитные суммы переходят на расчетный счет в банк. Потребность в наличных деньгах рассчитывается при помощи прогноза. Кроме того, анализируется состояние наличного денежного оборота в регионах. Результаты анализа используются ими для составления прогнозов кассовых оборотов, а также для разработки и осуществления совместно с учреждениями банком мер по улучшению организации оборота наличных денег и сокращению эмиссии
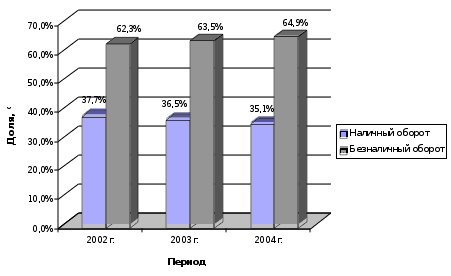
Наличный оборот составляет 30-35 % денежного обращения и отличается высокой степенью долларизации и евро. Кроме того, динамика наличного оборота показывает, что денежная масса имеет тенденцию к снижению, что вызывает дефицит денежных средств и кризис неплатежей.
Налично-денежный оборот трудно контролируем. Он может выступать средством уклонения от налогов и прочих незаконных действий.
Безналичное обращение, безусловно, доминирует, обуславливая все большую дематериализацию денежного обращения. Безналичный платежный оборот в России составляет более 60 %. Причинами этого являются: сокращение издержек обращения; ускорение денежного оборота; удобство безналичных расчетов. Однако в некоторых сферах экономической жизни наличие денег сохраняет свое важное значение.
Основными формами безналичных расчетов являются: расчеты платежными поручениями, расчеты по аккредитиву, по инкассо, чек, вексель, депозиты и другие. Выгодными с точки зрения эмиссии депозитных денег являются срочные вклады (особенно долгосрочные- на срок более одного года), а также накопительные сберегательные вклады (депозиты).
Кроме того, безналичный оборот достаточно активно развивается в кредитной, инвестиционной сфере, в межбанковских расчетах, расширяя инструменты расчетных операций.
Однако, высокая организация наличного и безналичного оборота не обеспечивает стабильности развития, так как на денежный оборот негативное влияние оказывают и такие факторы, как инфляция, повышенная рисковость, особенно в наличном обороте, высокие затраты на обслуживание оборотов, фальшивомонетчиство и другие противоправные действия и т.д.
Поэтапное внедрение новейших форм расчетов, обеспечение государственной гарантией расчетных операций, снижение инфляции, гибкая финансовая политика и другие эффективные меры помогут стабилизировать наличный и безналичный обороты в стране и обеспечить бескризисность развития экономики России в будущем.
Список используемых источников
Антонов Н.Г. Денежное обращение, кредит и банки: Учебник для вузов. – М.: ЮНИТИ, 2002 – 342с.
Банковское дело/ Под. ред. О.И. Лаврушина – М.: Финансы и статистика, 2003. – 576с.
Борисов Е.Ф. Экономическая теория: учебник. – М.: Юристъ, 2000. – 568с.
Введение в рыночную экономику: Учебное пособие / Под ред. А.Я. Лившиц. М.: Высшая школа, 2000. – 447с.
Галицкая С.В. Деньги, кредит, финансы. – М.: Экзамен, 2002. – 224с.
Деева А.И. Финансы. – М: Экзамен, 2002. – 224с.
Деньги, кредит, банки в РФ: Учебник/под ред. О.Г. Семенюта – М.: Контур, 2001. – 492с.
Дробозина Л.А., Окунева Л.П., Андросова Л.Д. И др. Финансы. Денежное обращение. Кредит. – М.: Финансы, ЮНИТИ, 2003. – 479с.
Емельянова Т.В. Организация учета денежных потоков в кредитных учреждениях // Бухгалтерский учет - 2003. - №8. –С.41 –42.
Иванов Ю.О показателях экономического благосостояния // Вопросы экономики. – 2004. - №2. – С. 93 – 95.
Исаев А.Н. Учет расчетных операций в налично-денежной форме // Бухгалтерский учет. - 2002. - №6. – С.11
Колесников А.В. Формирование межбанковских кредитных отношений // Финансы и кредит. – 2002. - № 4. – С.5
Ливанов А.С. Наличный оборот // Финансы и кредит. – 2003. №4. – С.12 – 14.
Маркова Л.С. Система электронных расчетов // Стандартизация. 2003. - № 4. – С.42 – 48.
Наличный и безналичный оборот в российской экономике: Учебное пособие для ВУЗов. – М.: КНОРУС, 2004. – 186с.
Рогова О. Ориентиры развития денежно-финансовой системы. // Экономист. - 2001. - №7, – С. 61 – 72.
Романовский М. В. Финансы, денежное обращение и кредит. – М.: Юрайт – М, 2001. – 543с.
Сборник законодательных актов РФ. – М.: Юристъ, 2002. – 689 с.
Общая теория денег и кредита: Учебник / под ред. Е.Ф. Жукова - М: Банки и биржи, 2003. – 562с.
Федоров н. В. Перевод кассовых расчетов в электронную форму. Учебное пособие. – М.: Банки и биржи, 2003. – 163с.
Финансы: Учебник/под ред. А.М. Ковалевой - М: Финансы и статистика, 1999г.
Шишкин А.Ф. Экономическая теория: Учебное пособие для вузов. 2-е изд.: В2 кн. Кн. 1 – М.: Гуманит. изд. Центр ВЛАДОС, 1999. – 472с.
Экономика: Учебник / Под. ред. А.С. Булатова. 2-е изд., прераб. и доп. – М.: Издательство БЕК, 1997. – 896с.
Экономическая теория: Учебник/под ред. В.Д.Камаева- М.: Владос, 2003. – 652с.
Экономическая энциклопедия / Гл. ред. Л.И.Абалкин — М: Экономика, 1999. – 752с.
Юров А.В. Наличные деньги – их место в современной России. // Деньги и кредит. - 2003. - №5. – с. 14 – 19.
Приложение А
Структура денежного оборота России
Приложение Б
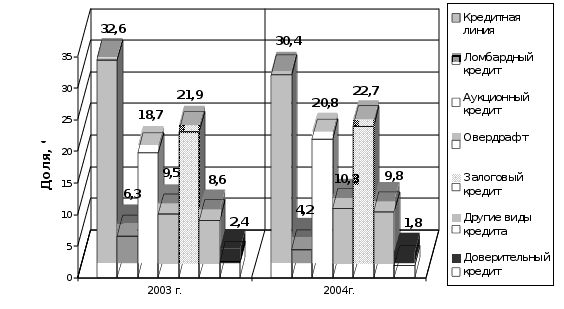 Структура
безналичного
оборота в кредитной
сфере