Управление финансами муниципальных образований: состояние, направления совершенствования
Парадокс заключается в том, что, при всех жалобах представителей муниципального управления на нехватку средств на осуществление своих жизненно важных функций, формально сфера местных финансов не только сбалансирована, но и профицитна.
Однако это иллюзия, порожденная рядом специфических условий функционирования системы местных финансов и внутрирегиональных межбюджетных отношений в условиях проходящей реформы. Как показывают исследования (в том числе совместно с НИФИ АБиК Минфина России), причинами названного «профицита» выступают:
- передача на местный уровень дотаций или замещающих их отчислений от налогов в конце бюджетного года, когда их практически невозможно использовать;
- частичный или полный отказ муниципальных образований (особенно поселений) от финансирования отдельных видов расходных обязательств, установленных ФЗ № 131, даже несмотря на формально выделенные по местному бюджету ассигнования;
- массовая передача расходных полномочий поселениями на районный уровень (для Липецкой обл. это, в целом, нехарактерно);
- фактическое исполнение субъектами Федерации расходных полномочий сферы муниципального управления (особенно расходов капитального характера).
Анализируя показатели совокупных доходов местных бюджетов, надо сказать, что размер субсидий в нем почти в три раза превышает дотации, а ведь субсидия — это софинансирование расходных обязательств органов местного самоуправления по вопросам местного значения. Возникает вопрос об оптимальном соотношении дотаций и субсидий. В законодательстве нет ответа на этот вопрос. Участие вышестоящих бюджетов в софинансировании муниципальных расходных обязательств, с одной стороны, благо, а с другой — порождает трудности в получении финансовой помощи, повышает финансовую зависимость.
В числе проблемных вопросов в формировании доходной базы местных бюджетов, межбюджетных отношений следует назвать предоставление налоговых льгот по местным налогам на федеральном уровне. Президентом РФ в Бюджетном послании на 2010–2012 годы поставлена задача инвентаризации и оптимизации этих льгот и разработки механизма компенсации местным бюджетам. В этом случае муниципалитетам остается только ждать.
Отсутствие на федеральном уровне методик и нормативов для расчета объемов расходных обязательств муниципальных образований не позволяет сделать вывод о достаточности обеспечения местных бюджетов доходными источниками. Мониторинг финансового положения муниципальных образований, проводимый по поручению Минфина России, фиксирует только фактически произведенные расходы местных бюджетов. Реальные же потребности органов местного самоуправления в финансовом обеспечении не учитываются.
Анализ показал, что формирование экономической, прежде всего финансово-бюджетной, базы местного самоуправления не завершено. Произошло это по ряду причин.
Первое. Законодательство и хозяйственная практика не содержат механизмов, побуждающих органы муниципального управления активизировать деятельность по умножению и эффективному использованию своего производственного и налогового потенциала.
Второе. В ходе реформы бюджетная система страны существенно усложнилась вследствие появления тысяч поселенческих бюджетов, значительная часть которых не имеют перспектив реального экономического укрепления. В результате издержки массового «бюджетообразования» превысили выгоды и преимущества финансовых новаций.
Третье. Начальный этап реформы не внес определенности в принципы и механизмы регулирования (изъятия) муниципальной собственности. Остаются предельно суженными возможности ее альтернативного использования на хозяйственные цели, а также цели социально-экономического развития территорий муниципалитетов.
Необходимо иметь критерии для определения обоснованного уровня централизации и децентрализации средств в бюджетной системе. Такими критериями могут быть следующие:
- пределом централизации доходов в вышестоящих уровнях бюджетной системы должна быть граница, за которой выравнивающая функция межбюджетных отношений действует в ущерб их стимулирующей функции, приводя к иждивенческим настроениям на местах;
- пределом децентрализации при распределении доходов по уровням бюджетной системы является такая грань, за которой инициатива и самостоятельность в наращивании налогового потенциала на местах подменяется усилением сепаратизма, ведет к нарушению единого экономического пространства и не отвечает сочетанию общегосударственных, региональных и местных интересов.
В системе межбюджетных отношений существует передача расходов и доходов бюджетов. Отдельные виды расходов могут передаваться из федерального бюджета в бюджеты субъектов Российской Федерации путем включения соответствующих норм (положений) в федеральный закон о федеральном бюджете. Отдельные виды расходов бюджетов субъектов Российской Федерации могут передаваться из бюджета субъекта Российской Федерации местным бюджетам только путем включения соответствующих норм (положений) в закон субъекта Российской Федерации о бюджете на очередной финансовый год. Действующим бюджетным законодательством установлено право передачи на муниципальный уровень отдельных расходных полномочий РФ и субъектов РФ. Ежегодно увеличивается сфера «субделегирования» полномочий на муниципальный уровень и объемы предоставляемых из федерального и регионального бюджетов субвенций на их финансовое обеспечение. Только федеральные законы в части отдельных государственных полномочий РФ и только законы субъектов РФ в части отдельных государственных полномочий субъектов РФ могут наделить органы местного самоуправления полномочиями по их осуществлению. Законодательство устанавливает прямой запрет на передачу государственных полномочий иными нормативно-правовыми актами.
Финансовые средства, необходимые для осуществления отдельных государственных полномочий, не относящихся к предметам ведения Российской Федерации, субъектов Российской Федерации, муниципальных образований, передаваемые из соответствующего бюджета, предусматриваются в бюджете, из которого передаются расходы, как отдельный вид расходов бюджета и учитываются раздельно по каждому передаваемому виду расходов.
Таблица 2.
Полномочия субъектов РФ, которые могут быть переданы органам местного самоуправления (п. 6 ст. 26.3 Федерального закона от 6 октября 1999 г. № 184-ФЗ)
| Год | Общее число полномочий | Число полномочий, которые могут быть переданы на муниципальный уровень | В процентах к итогу |
| 2005 | 55 | 24 | 43,00 % |
| 2006 | 72 | 51 | 71,00% |
| 2007–2008 | 77 | 57 | 74,00% |
| 2009 | 78 | 58 | 74,00% |
Можно сделать вывод о росте «функциональной» нагрузки на муниципальном уровне. Неуклонное повышение доли полномочий, которые могут быть переданы на муниципальный уровень, свидетельствует о том, что государство все более оставляет за собой контрольно-распределительные функции, финансируя «команды исполнителей» на местах. При этом важным моментом является то, что финансирование этих полномочий осуществляется за счет средств государственных, а не муниципальных бюджетов, т. е. выделение финансирования зависит от политики региональных и федеральных властей, в то же время функционально структуры, исполняющие полномочия напрямую «встроены» в муниципальную экономику, что, безусловно, понижает экономическую самостоятельность муниципальных образований. Объем государственных полномочий (в первую очередь региональных), который в настоящее время передается на муниципальный уровень, дает основания оценивать их в отдельных случаях как избыточные, в том числе по причине опосредованного отношения к обеспечению жизнедеятельности населения.
В связи с этим, целесообразно проанализировать диспропорции долей доходов и расходов при первичном распределении в бюджетной системе РФ (без трансфертов, переданных другим бюджетам в период до 2006 г. (до момента, когда число полномочий, которые могут быть переданы на муниципальный уровень - стабилизировалось).
Данные таблицы 3 позволяют подтвердить ранее сделанные выводы о диспропорциях между количеством исполняемых собственных и переданных полномочий на муниципальном уровне и реальной базой формирования собственных доходов бюджетов муниципальных образований. Неуклонное снижение (почти двукратное за анализируемый период) доли доходов муниципальных бюджетов произошло при относительно стабильной доле их расходов в общем консолидированном бюджете РФ (падение менее, чем на 1/10). Сложившаяся ситуация приводит к тому, что способность муниципалитетов осуществлять свои функции зависит от передачи им налоговых долей и/или дотационной помощи из региональных бюджетов, а не от качества их работы по расширению экономического потенциала территории и, соответственно, по увеличению и эффективному использованию ее налоговой базы.
Таблица 3.
Диспропорции долей доходов и расходов при первичном распределении в бюджетной системе РФ (без трансфертов, переданных другим бюджетам, %) (Без единого социального налога по данным НИФИ АБиК Минфина России).
| Виды бюджетов | 2000 г. | 2004 г. | 2005 г. | 2006 г. | |
| Федеральный | Доходы | 54,0 | 59,9* | 65,0* | 64,8* |
| Расходы | 47,1 | 43,9 | 43,7 | 43,4 | |
| Разница | 6,9 | 16,0 | 21,3 | 21,4 | |
| Консолидированные бюджеты субъектов РФ | Доходы | 46,0 | 40,1 | 35,0 | 35,2 |
| Расходы | 52,0 | 56,1 | 56,4 | 56,6 | |
| Разница | -6,9 | -16,0 | -21,3 | -21,4 | |
|
В том числе: Региональные |
Доходы | 29,5 | 27,9 | 27,6 | 28,0 |
| Расходы | 28,5 | 30,7 | 33,6 | 34,3 | |
| Разница | 1,0 | -2,8 | -6,0 | -6,3 | |
| Местные | Доходы | 16,5 | 12,2 | 7,4 | 7,2 |
| Расходы | 24,4 | 25,4 | 22,7 | 22,3 | |
| Разница | -7,9 | -13,2 | -15,3 | -15,1 | |
1.4 Организация исполнения бюджетов бюджетной системы Российской Федерации по расходам
В РФ действует казначейская система исполнения бюджетов. Органы Федерального Казначейства исполняют бюджеты контролируя счета бюджетоплательщиков и бюджетополучателей. Органы исполнительной власти обеспечивают организацию и исполнение бюджетов, управление счетами бюджетов и бюджетными средствами. Бюджеты исполняются на основе принципа единства кассы, предусматривающего зачисление всех поступающих доходов и поступлений из источников финансирования дефицита бюджета на единый счет и осуществление всех запланированных расходов с единого счета. Исполнение осуществляется уполномоченными исполнительными органами на основе бюджетной росписи, которая составляется главным распорядителем бюджетных средств по распорядителям и получателям бюджетных средств на основе утвержденного бюджета.
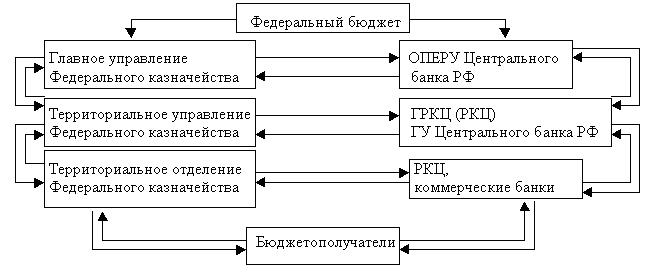
Рис. 1. Исполнение государственного бюджета через органы Федерального казначейства.
Данные рисунка 1 показывают, что практически, вся деятельность бюджетной системы РФ жестко контролируется органами Федерального казначейства.
Отчет об исполнении готовится в течение 5-6 месяцев по окончании финансового года и утверждается законодательной властью.
Основу расходной части составляют приоритетные расходы по следующим направлениям: обслуживание государственного долга; национальная оборона; финансовая поддержка бюджетов других уровней; правоохранительная деятельность и обеспечение государственной безопасности и другие.
Категория расходов бюджета проявляется через конкретные виды расходов, каждый из которых может быть охарактеризован с качественной и количественной сторон. Расходы бюджета представляют собой затраты, возникающие в связи с выполнением государством своих функций. Через бюджетные расходы финансируются бюджетополучатели – организации производственной и непроизводственной сферы, являющиеся получателями или распорядителями бюджетных средств. Бюджет определяет только размеры бюджетных расходов по статьям затрат, а непосредственные расходы осуществляют бюджетополучатели. Кроме того, за счет бюджета происходит перераспределение бюджетных средств по уровням бюджетной системы через дотации, субвенции, субсидии и бюджетные ссуды. Расходы бюджета носят в основном безвозвратный характер.
В финансово-кредитном энциклопедическом словаре расходы бюджета, так же как и доходы, определяются по экономическому содержанию и по материально-вещественному воплощению. По экономическому содержанию расходы бюджета трактуются, как «денежные отношения, возникающие у субъектов публичной власти с юридическими и физическими лицами, между субъектов власти в связи с использованием бюджетных фондов федерального, регионального и муниципального уровней по функциональному, отраслевому и целевому назначению. По материально-вещественному воплощению – денежные средства, выделяемые на финансовое обеспечение выполнения задач и функций государства и местного самоуправления».
Организация государственных расходов основана на следующих принципах:
1. Принцип целевого использования средств;
2. Соблюдение режима экономии;
3. Безвозвратность государственных расходов.
Структура бюджетных расходов ежегодно устанавливается непосредственно в бюджетном плане и зависит от экономической ситуации и общественных приоритетах. Многообразие конкретных видов бюджетных расходов обусловлено целым рядом факторов: природой и функциями государства, уровнем социально-экономического развития страны, разветвленностью связей бюджета с народным хозяйством, административно- территориальным устройством государства, формами предоставления бюджетных средств и т.п.
Для уяснения роли и значения многообразных бюджетных расходов их обычно классифицируют по определенным признакам:
1. По роли в общественном производстве;
2. Общественному назначению;
3. Отраслям производства;
4. Целевому назначению.
По роли в общественном производстве расходы бюджета делят на:
Расходы на содержание и развитие материального производства
(расходы на расширенное воспроизводство и реконструкцию, новые технологии и т.п.);
Расходы на содержание и дальнейшее развитие непроизводственной сферы (текущие затраты государства – расходы на управление, военные расходы, расходы на пенсии и пособия и т.п.);
Расходы на создание государственных резервов (затраты на формирование и обслуживание страховых и резервных фондов).
Таким образом, бюджетные расходы, в силу своего перераспределительного характера, способны играть важную роль в государственном регулировании экономики и социальных процессов.
В соответствии с общественным назначением (экономическая группировка бюджетных расходов по экономическому назначению отражает выполняемые государством функции – экономическую, социальную, оборонную и т.п.) все расходы федерального бюджета подразделяются на четыре большие группы:
Расходы на народное хозяйство и поддержку экономики;
Расходы на социально-культурные нужды;
Военные расходы;
Расходы на управление.
Структура бюджетных расходов по данным группам в течение многих лет была в нашей стране относительно стабильной, демонстрируя давно установившиеся приоритеты в распределении средств бюджета. Основой отраслевой группировки расходов федерального бюджета является общепринятое деление экономики на отрасли и виды деятельности:
В производственной сфере подразделяются по отраслям народного хозяйства: на развитие промышленности, сельского хозяйства, транспорта, связи и др. В непроизводственной по отраслям и видам общественной деятельности: на образование, культуру, здравоохранение, социальное обеспечение, государственное управление и т.п.
Такое деление государственных расходов (также как и по роли в воспроизводстве) помогает выявлять пропорции в распределении бюджетных средств, но уже по отраслям. Изменяя эти пропорции, государство может добиваться нужных сдвигов в отраслевой структуре общественного производства.
Классификация расходов по целевому назначению (экономическому содержанию) является необходимой базой для осуществления финансового контроля за использованием бюджетных средств. В федеральном бюджете сохраняется пока целевое назначение выделяемых ассигнований, отражающее конкретные виды затрат, финансируемых государством. Так, в составе расходов на народное хозяйство принято выделять: затраты на капитальные вложения, дотации, операционные расходы и др. По учреждениям и организациям непроизводственной сферы – затраты на заработную плату, стипендии, медикаменты, питание, ГСМ, текущий и капитальный ремонт и т.д.
Для целей формирования и исполнения бюджетов по расходам применяется утвержденная бюджетная классификация, согласно которой формируется. В настоящее время её определяет Приказ Минфина РФ от 30 декабря 2009г. №150н «Об утверждении Указаний о порядке применения бюджетной классификации Российской Федерации». Перечень разделов и подразделов по которым формируется бюджет Лебедянского района приводится во второй главе. (Здесь целесообразно лишь отметить, что разделы 0200 «Национальная оборона» и 0500 «Жилищно-коммунальное хозяйство» в рамках бюджета Лебедянского муниципального района не формируются и присутствуют только в бюджетах поселений).
Одновременно с экономической классификацией расходов бюджета используются и другие группировки, в том числе и организационная, в основе которой лежит распределение ассигнований по целевым программам и уровням управления. Группировка расходов по целевым программам указывает на конкретных получателей бюджетных средств, ответственных за эффективное использование выделяемых бюджетных ресурсов.
Перечисленные группы расходов определены по предметному признаку. Но, как уже упоминалось, государственные расходы можно классифицировать и по другим признакам (по роли в воспроизводственном процессе, по целевому назначению и др.).
Предоставление бюджетных средств осуществляется в следующих формах:
- ассигнования на содержание бюджетных учреждений;
- средства на оплату товаров, работ и услуг, выполняемых физическими и юридическими лицами по государственным или муниципальным контрактам;
- трансферты населению, т.е. бюджетные средства для финансирования обязательных выплат населению: пенсий, стипендий, компенсаций, других социальных выплат, установленных законодательством Российской Федерации, законодательством субъектов Российской Федерации, правовыми актами органов местного самоуправления;
- ассигнования на осуществление отдельных государственных полномочий, передаваемых на другие уровни власти;
- ассигнования на компенсацию дополнительных расходов, возникших в результате решений, принятых органами государственной власти, приводящих к увеличению бюджетных расходов или уменьшению бюджетных доходов;
- бюджетные кредиты юридическим лицам (в том числе налоговые кредиты, отсрочки и рассрочки по уплате налогов и платежей и других обязательств);
- субвенции и субсидии физическим и юридическим лицам;
- инвестиции в уставные капитал действующих или вновь создаваемых юридических лиц;
- бюджетные ссуды, дотации, субвенции и субсидии бюджетам других уровней бюджетной системы Российской Федерации, государственным внебюджетным фондам;
- кредиты иностранным государствам;
- средства на обслуживание и погашение долговых обязательств, в том числе государственных или муниципальных гарантий.
Расходы федерального бюджета – это денежные средства, направляемые на финансирование затрат общегосударственного характера. Они выражают экономические отношения, связанные с распределением и перераспределением национального дохода, используемого на общегосударственные цели. Расходы федерального бюджета утверждаются федеральным законом о федеральном бюджете на очередной финансовый год.
Средства федерального бюджета используются для финансирования мероприятий регионального и местного значения, включаемых в целевые региональные и местные программы. По согласованию с региональными и местными органами власти совместно за счет средств федерального бюджета, средств бюджетов субъектов Российской Федерации и средств местных бюджетов финансируются следующие виды расходов.
Государственная поддержка отраслей промышленности (за исключением атомной энергетики), строительства и строительной индустрии, сельского хозяйства, автомобильного и речного транспорта, связи и дорожного хозяйства, метрополитенов;
обеспечение правоохранительной деятельности;
- обеспечение противопожарной безопасности;
- научно-исследовательские, опытно - конструкторские и проектно - изыскательские работы, обеспечивающие научно - технический прогресс;
- обеспечение социальной защиты населения;
- обеспечение охраны окружающей природной среды, охраны и воспроизводства природных ресурсов, обеспечение гидрометеорологической деятельности;
- обеспечение предупреждения и ликвидации последствий чрезвычайных ситуаций и стихийных бедствий межрегионального масштаба;
- развитие рыночной инфраструктуры;
- обеспечение развития федеративных и национальных отношений;
- обеспечение деятельности избирательных комиссий субъектов РФ в соответствии с законодательством РФ;
- обеспечение деятельности средств массовой информации;
- финансовая помощь другим бюджетам;
- прочие расходы, находящиеся в совместном ведении РФ, субъектов РФ и муниципальных образований.
Расходы районного бюджета осуществляются в формах, предусмотренных БК РФ. Органы местного самоуправления района ведут реестры расходных обязательств в соответствии с требованиями БК РФ в порядке, установленном администрацией района. В расходной части районного бюджета предусматривается создание резервного фонда администрации района.
Размер резервного фонда администрации района устанавливается решением сессии районного Совета депутатов о районном бюджете и не может превышать 3-х процентов утвержденного указанным решением общего объеме расходов.
Средства резервного фонда администрации района направляются на финансовое обеспечение непредвиденных расходов, в том числе на:
проведение аварийно-восстановительных работ по ликвидации последствий стихийных бедствий и других чрезвычайных ситуаций, имевших место е текущем финансовом году;
поддержку общественных организаций и объединений;
проведение мероприятий местного значения;
проведение встреч, симпозиумов, выставок и семинаров по проблемам местного значения;
- выплату разовых премий и оказание разовой материальной помощи гражданам;
оказание финансовой помощи учреждениям, организациям;
- иные непредвиденные мероприятия.
Бюджетные ассигнования резервного фонда администрации района, предусмотренные в составе районного бюджета, используются по решению администрации района.
Порядок использования бюджетных ассигнований резервного фонда администрации района, предусмотренных в составе районного бюджета, устанавливается администрацией района.
При распределении предварительных проектировок предельных объемов финансирования на очередной финансовый год и на плановый период, субъекты бюджетного планирования должны соблюдать следующие принципы:
формирование бюджетных расходов осуществляется в соответствии с бюджетной классификацией расходов бюджетов РФ,
приведение расходов в соответствие с бюджетным законодательством;
упорядочение системы социальных гарантий и компенсационных выплат;
принятие мер по оптимизации бюджетных расходов и внедрению современных методов бюджетного планирования, ориентированных на конечные результаты работы бюджетного учреждения;
достижение высокой эффективности государственных расходов;
- восстановление расходов от использования государственного имущества для оказания платных услуг средствами от предпринимательской и иной, приносящей доход деятельности, получаемых и находящихся в ведении субъекта бюджетного планирования, бюджетными учреждениями.
При определении объема ассигнований для исполнения расходных обязательств (консолидированной части расходного обязательства) в очередном финансовом году планового периода могут применяться следующие методики:
- метод индексации расходов, под которым понимается расчет ассигнование путем индексации на уровень инфляции или иной коэффициент объема ассигнований текущего (отчетного) года;
нормативный метод, под которым понимается расчет ассигнований на основе нормативов, утвержденных соответствующим нормативным правовым актом;
плановый метод, под которым понимается установление объема ассигнований в соответствии с показателями, указанными в нормативном правовом акте (договоре, бюджетной целевой программе), либо со сметной стоимостью объекта;
иные методы, под которыми понимается определение объема ассигнований методами, не попадающими под определение нормативного метода, планового метода и метода индексации (например, сохранён, либо снижен уровень отдельных затрат текущего, либо отчётного периода в результате пересмотра приоритетов в направлении средств, а также в результате оптимизации расходов или замены финансирования на другой источник).
В соответствии с требованиями федерального законодательства основу планирования должен составлять нормативный метод, ориентированный на финансирование услуги. При формировании проектировок на очередной финансовый год и плановый период субъекты бюджетного планирования в первую очередь обязаны обеспечить удовлетворение потребностей в соответствии с установленными нормами по расходам на оплату труда, начисления на оплату труда, питание, стипендии, медикаменты, социальные гарантии (публичные обязательства), оплату услуг по содержанию.
Увеличение единиц штатного персонала без обоснованного увеличения сетевых показателей (учреждений, групп, коек и др.) не допускается. Планирование бюджетных ассигнований на оказание государственных (муниципальных) услуг физическим и юридическим лицам осуществляется с учётом государственного задания на очередной финансовый год и плановый период, а также его выполнения в отчётном финансовом году и текущем финансовом году.
Орган, исполняющий бюджет, регистрирует все операции связанные с поступлением в районный бюджет доходов и поступлений из источников финансирования дефицита районного бюджета, а также с санкционированием и финансированием расходов районного бюджета в главной книге.
Данные Главной книги являются основой для формирования отчетов об исполнении районного бюджета.
Операции по исполнению районного бюджета завершаются 31 декабря. Завершение операций по исполнению районного бюджета в текущем финансовом году осуществляется в порядке, установленном отделом финансов администрации района в соответствии с требованиями БК РФ. Отдел финансов администрации района устанавливает порядок обеспечения получателей бюджетных средств при завершении текущего финансового года наличными деньгами, необходимыми для осуществления их деятельности в нерабочие праздничные дни в Российской Федерации в январе очередного финансового года.
Все доходы бюджета, источники финансирования дефицита бюджета, расходы бюджета, а также операции, осуществляемые в процессе исполнения районного бюджета, подлежат бюджетному учету, основывающемуся на едином плане счетов. Бюджетный учет организуется органом, исполняющим бюджет. Единый план счетов устанавливается Правительством РФ.
Дотации на выравнивание бюджетной обеспеченности поселений и бюджета района предоставляются поселениям, входящим в состав района, в соответствии с муниципальными правовыми актами представительного орган района, принимаемыми в соответствии с требованиями БК РФ и соответствующими им законами субъекта РФ.
Дотации на выравнивание бюджетной обеспеченности поселений из бюджета района образуют районный фонд финансовой поддержки поселений.
Порядок определения объемов районных фондов финансовой поддержки поселений и распределения дотаций на выравнивание бюджетной обеспеченности поселений из бюджета района устанавливается законом области в соответствии с требованиями Бюджетного кодекса Российской Федерации.
Объем и распределение дотаций на выравнивание бюджетной обеспеченности поселений из бюджета района утверждаются решением представительного органа района о бюджете района на очередной финансовый год (очередной финансовый год и плановый период).
Дотации на выравнивание бюджетной обеспеченности поселений из бюджета района, за исключением дотаций, предоставляемых в порядке, установленном пунктом 5 статьи 137 БК РФ, предоставляются поселениям, расчетная бюджетная обеспеченность которых не превышает уровень, установленный в качестве критерия выравнивания расчетной бюджетной обеспеченности поселений района.
Расчетная бюджетная обеспеченность поселений определяется соотношением налоговых доходов на одного жителя, которые могут быть получены бюджетом поселения исходя из налоговой базы (налогового потенциала), и аналогичного показателя в среднем по поселениям района с учетом различий в труктуре населения, социально-экономических, климатических, географических и иных объективных факторах и условиях, влияющих на стоимость предоставления муниципальных услуг в расчете на одного жителя.
Использование при определении уровня расчетной бюджетной обеспеченности поселений показателей фактических доходов и расходов за отчетный период и показателей прогнозируемых доходов и расходов отдельных поселений допускается.
Уровень расчетной бюджетной обеспеченности поселения с учетом дотаций на выравнивание бюджетной обеспеченности поселений из бюджета района не может превышать уровень расчетной бюджетной обеспеченности с учетом дотаций из указанного фонда иного поселения, входящего в состав района которое до распределения указанных дотаций имело более высокий уровень расчетной бюджетной обеспеченности.
Предоставление бюджету области субсидий из бюджета района, если в отчетном финансовом году расчетные налоговые доходы бюджета района (без учета налоговых доходов по дополнительным нормативам отчислений) превышали уровень, установленный законом области, осуществляется в порядке и на условиях, предусмотренных статьей 142.2 БК РФ.
В случаях и порядке, предусмотренных муниципальными правовыми актами представительного органа района, принимаемыми в соответствии с требованиями БК РФ и соответствующими им законами области, бюджетам поселений могут быть предоставлены иные межбюджетные трансферты из бюджета района
Глава 2 Организация управления финансами на примере Лебедянского муницпального района
2.1 Правая база управления бюджетом Лебедянского муниципального района
Основными правовыми источниками, определяющими деятельность местных органов власти по управлению бюджетом Лебедянского муниципального района Липецкой области являются:
Бюджетный кодекс Российской Федерации (принят Государственной Думой РФ и одобрен Советом Федерации РФ 17.07.1998 г., введен в действие с 01.01.2000 г., в настоящее время действует в редакции от 30.04.2010 г.);
Налоговый Кодекс Российской Федерации (Часть I принята Государственной Думой РФ 16.07.1998, одобрена Советом Федерации РФ 17.07.1998 г. в настоящее время действует в редакции от 30.04.2010 г.; Часть II принята Государственной Думой РФ 19.07.2000 г, одобрена Советом Федерации РФ 26.07.2000 г., в настоящее время действует в редакции от 05.04.2010 г.);
Устав Лебедянского муниципального района Липецкой области Российской Федерации (с изменениями от 16 мая 2006 г., 15 августа 2007 г., 18 декабря 2009 г.);
Положение о бюджетном процессе в Лебедянском муниципальном районе (принято решением Лебедянского муниципального районного Совета депутатов № 366 от 07.12.2007 г., в настоящее время действует в редакции от 26.02.2010 г.);
Положение о контрольно-счетной комиссии Лебедянского района (принято решением Лебедянского муниципального районного Совета депутатов № 234 от 29.08.2007 г., в настоящее время действует в редакции от 02.11.2009 г.);
Приказ Минфина РФ от 30 декабря 2009г. N150н «Об утверждении Указаний о порядке применения бюджетной классификации Российской Федерации»;
Приказ Минфина РФ от 13 ноября 2008г. №128н «Об утверждении Инструкции о порядке составления и представления годовой, квартальной и месячной отчетности об исполнении бюджетов бюджетной системы Российской Федерации» (с изменениями от 9 ноября 2009 г.);
Положением «О порядке расходования средств резервного фонда администрации Лебедянского района», утвержденным Постановлением главы администрации Лебедянского района от 30.12.2005 г. № 2053.
Указанные нормативные правовые акты являются постоянно-действующими и регламентирую сам «процесс» формирования и исполнения бюджета Лебедянского района. Основным документом, определяющим возможности и параметры финансирования получателей бюджетных средств, является Бюджет Лебедянского района. В соответствии с Положением о бюджетном процессе в Лебедянском муниципальном районе - бюджет Лебедянского муниципального района - форма образования и расходования денежных средств, предназначенных для финансового обеспечения задач и функций района. В настоящее время бюджет Лебедянского района принимается «методом скользящей трехлетки» на очередной финансовый год и на плановый период. Бюджет Лебедянского района принимается решением представительного органа власти района, изменения в принятый бюджет вносятся также решениями представительного органа власти. В настоящее время принят и исполняется «Бюджет Лебедянского муниципального района на 2010 год и на плановый период 2011 и 2012 годов», принятый Решением совета Депутатов Лебедянского муниципального района Липецкой области № 162 от 18.12.2009 г. с изменениями, внесенными Решением совета Депутатов Лебедянского муниципального района Липецкой области № 170 от 18.12.2010 г. Также решением представительного органа принимается отчет об исполнении бюджета Лебедянского района. Так отчет об исполнении Бюджета Лебедянского муниципального района за 2008 г. принят Решением Совета депутатов Лебедянского муниципального района Липецкий район от 28 апреля 2009 г. № 114.
2.2 Характеристика деятельности органов управления финансами Лебедянского района
Перечень органов управления финансами Лебедянского района определяется Положением о бюджетном процессе в Лебедянском районе; участниками бюджетного процесса в соответствии с ним являются:
- Лебедянский районный Совет депутатов (далее - районный Совет депутатов);
Глава администрации района;
Администрация района;
Контрольно-счетная комиссия;
Исполнительные органы местного самоуправления района;
Отдел финансов администрации района;
- Территориальное подразделение ЦБ РФ;
Главные распорядители (распорядители) бюджетных средств;
- Главные администраторы (администраторы) доходов районного бюджета;
- Главные администраторы (администраторы) источников дефицита районного бюджета;
Получатели бюджетных средств районного бюджета;
Органы местного самоуправления.
В настоящей работе целесообразно рассмотреть бюджетные полномочия главных участников, оказывающих наибольшее влияние на формирование и исполнение бюджета Лебедянского района.
Отдел финансов Администрации Лебедянского района является структурным подразделением администрации, наделенным правами юридического лица, обеспечивающим проведение единой бюджетной политики, осуществляющим общее руководство организацией в районе, подчиняется в своей деятельности администрации района.
В своей деятельности отдел финансов администрации района руководствуется Конституцией РФ, Федеральными законами, Законами Липецкой области, приказами Министерства Финансов РФ, Бюджетным кодексом РФ, Уставом района и Положением об отделе финансов Лебедянского района.
Отдел финансов Администрации Лебедянского района работает во взаимодействии с Межрайонной ИФНС № 4 по Липецкой области, отделением Федерального казначейства по Лебедянскому району. Финансирование расходов на содержание отдела финансов администрации Лебедянского района осуществляется за счет средств районного бюджета, направляемых на содержание органов исполнительной власти. Штатное расписание отдела финансов утверждается главой администрации Лебедянского района.
Номенклатурные работники отдела финансов администрации Лебедянского района являются муниципальными служащими категории «В»
Отдел финансов Администрации Лебедянского района является юридическим лицом, имеет гербовую печать РФ со своим наименованием, самостоятельный баланс, лицевой счет в ОФК по Лебедянскому району, бюджетный счет и другие счета в банках, а также необходимые для его деятельности печати, штампы, бланки.
Юридический адрес отдела финансов Администрации Лебедянского района: 399610 г. Лебедянь Липецкой обл. ул. Мира д. 14
Отдел финансов Администрации Лебедянского района в соответствии Положением о бюджетном процессе обладает следующими бюджетными полномочиями:
- составляет проект бюджета Лебедянского района;
- составляет и ведет сводную бюджетную роспись, представляет сводную бюджетную роспись в районный Совет депутатов;
- организует казначейское исполнение и исполняет бюджет Лебедянского муниципального района;
- осуществляет методологическое руководство в области составления проекта бюджета Лебедянского района и исполнение бюджета Лебедянского района;
- составляет отчетность об исполнении бюджета Лебедянского района;
- осуществляет предварительный, текущий и последующий контроль за исполнением бюджета Лебедянского района, в том числе контроль за целевым и эффективным расходованием бюджетных средств, главными распорядителями, распорядителями и получателями бюджетных средств;
- разрабатывает программу муниципальных заимствований;
- управляет муниципальным долгом в порядке, установленном администрацией Лебедянского района;
- в качестве администратора источника внутреннего финансирования дефицита бюджета осуществляет муниципальные внутренние заимствования заключает кредитные соглашения и договоры для привлечения кредитов, доставляет от имени Лебедянского района муниципальные гарантии;
- ведет муниципальную долговую книгу, в том числе ведет учет выдачи муниципальных гарантий, исполнения получателями муниципальных гарантий обязанностей по основному обязательству, обеспеченному муниципальной гарантией, учет осуществления платежей за счет средств бюджета Лебедянского района по выданным муниципальным гарантиям;
- представляет сторону Лебедянского района в договорах о предоставлении средств бюджета Лебедянского района на возвратной основе, бюджетных инвестиций в объекты муниципальной собственности и иные активы;
- осуществляет ведение реестра предоставления бюджетных средств на возвратной основе в размере их получателей;
- проводит проверки финансового состояния получателей бюджетных средств на возвратной основе, получателей муниципальных гарантий, получателей бюджетных инвестиций;
- согласует решения налоговых органов об изменении сроков уплаты налогов (подлежащих зачислению в бюджет Лебедянского района) в формате отсрочки, рассрочки, налогового кредита, налогового инвестиционного кредита, в пределах лимитов предоставления отсрочек, рассрочек и налоговых кредитов, установленных решением районного Совета депутатов на очередной финансовый год;
- взыскивает в бесспорном порядке суммы просроченной задолженности по бюджетным средствам, выданным на возвратной основе, не уплаченные в срок проценты за пользование бюджетными средствами, а также пени за несвоевременный возврат бюджетных средств;
- взыскивает бюджетные средства, использованные получателями не по целевому назначению;
- в случаях, установленных Бюджетным кодексом РФ, выносит предупреждение руководителям органов местного самоуправления и получателей средств о ненадлежащем исполнении бюджета;
- осуществляет иные бюджетные полномочия в соответствии с Бюджетным кодексом РФ;
- составляет отчет об исполнении консолидированного бюджета Лебедянского муниципального района.
Отдел финансов администрации Лебедянского района возглавляет начальник, назначаемый на должность и освобождаемый от должности главой администрации Лебедянского района. Начальник осуществляет общее руководство за деятельностью отдела на основе единоначалия и несет персональную ответственность за выполнение стоящих перед отделом задач.
Полномочия начальника отдела финансов администрации района:
1. Имеет исключительное право дать разрешение (разрешительную подпись) на совершение следующих действий:
- утверждение сводной бюджетной росписи районного бюджета;
- утверждение лимитов бюджетных обязательств главных распорядителей средств районного бюджета;
предоставление бюджетных кредитов из средств районных бюджетов;
перемещение ассигнований между главными распорядителями средств районного бюджета,