Единый налог на вмененный доход для определенных видов деятельности
Задача 5
Рассчитайте сумму транспортного налога предприятия за текущий год, если по состоянию на 01.01 на балансе предприятия находилось 5 автомобилей, мощность их двигателей представлена в таблице.
Автомобиль «1» продали и сняли с учета в ГИБДД в феврале, автомобиль «3» в ноябре, автомобиль «5» в декабре текущего года. Автомобилем «2» и автомобилем «4» предприятие пользовалось весь текущий год.
| Автомобиль |
Мощность двигателя, л.с. |
Месяцы пользования |
| 1 | 91 | 2 |
| 2 | 130 | 12 |
| 3 | 175 | 11 |
| 4 | 220 | 12 |
| 5 | 360 | 12 |
Ставки по транспортному налогу в регионе не отличаются от ставок, установленных НК РФ.
Транспортному налогу посвящена Глава 28 НК РФ «Транспортный налог». В ст. 361 указаны налоговые ставки.
Транспортный налог относится к региональным налогам, полностью поступает в доходы региональных бюджетов. Поэтому права по определению ставок налога предоставлены законодательным органам власти субъектов РФ. При этом согласно п. 2 ст. 261 НК налоговые ставки, которые устанавливаются законами субъектов РФ, не могут более чем в пять раз превышать (уменьшать) ставки, установленные статьей 361 главы 28 НК РФ.
Налоговые ставки по Хабаровскому краю устанавливает ст. 6 Закона Хабаровского края № 308 от 10.11.2005 г. «О региональных налогах и налоговых льготах в Хабаровском крае» (с изменениями от 31 мая, 9 ноября 2006 г.)
Налоговые ставки устанавливаются в зависимости от мощности двигателя и категории транспортных средств в расчете на одну лошадиную силу мощности двигателя транспортного средства в следующих размерах:
| Наименование объекта налогообложения | Налоговая ставка, руб. | |
| ст. 261 НК РФ | по Хабаровскому краю | |
| Автомобили легковые с мощностью двигателя (с каждой лошадиной силы): | ||
| до 100 л.с. (до 73,55 кВт) включительно | 5 | 11 |
| свыше 100 л.с. до 150 л.с. (свыше 73,55 кВт до 110,33 кВт) включительно | 7 | 14 |
| свыше 150 л.с. до 200 л.с. (свыше 110,33 кВт до 147,1 кВт) включительно | 10 | 27 |
| свыше 200 л.с. до 250 л.с. (свыше 147,1 кВт до 183,9 кВт) включительно | 15 | 49 |
| свыше 250 л.с. (свыше 183,9 кВт) | 30 | 121 |
| Автомобиль |
Мощность двигателя, л.с. |
Налоговая ставка, руб./л.с. |
Месяцы пользования |
Сумма налога, руб. |
| 1 | 91 | 11 | 2 | 166,83 |
| 2 | 130 | 14 | 12 | 1820 |
| 3 | 175 | 27 | 11 | 4331,25 |
| 4 | 220 | 49 | 12 | 10780 |
| 5 | 360 | 121 | 12 | 43560 |
| Итого | 60658,08 | |||
Задача 6
По указанным данным рассчитайте сумму авансового платежа по налогу на имущество организации за l-квартал текущего года. Стоимость имущества предприятия на первое число каждого месяца отчетного периода представлены в таблице.
Остатки по данным бухгалтерского учета, руб.
| Бухгалтерский счет | 01.янв | 01.фев | 01.мар | 01.апр |
| 1 | 318233 | 317606 | 297407 | 296007 |
| 2 | 173848 | 181405 | 168908 | 175304 |
Вопросам налогообложения имущества организаций посвящена Глава 30 НК РФ «Налог на имущество организаций». Ст. 380 НК гласит, что налоговые ставки устанавливаются законами субъектов РФ и не могут превышать 2,2 %. На территории Хабаровского края этот налог регулирует Закон Хабаровского края № 308 от 10.11.2005 г. «О региональных налогах и налоговых льготах в Хабаровском крае» (с изменениями от 31 мая, 9 ноября 2006 г.), налоговая ставка составляет 2,2 %.
Средняя стоимость имущества ССИ за 1-й квартал:
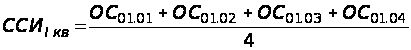 ,
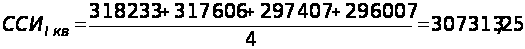 руб.
Налог на имущество за 1-й квартал:
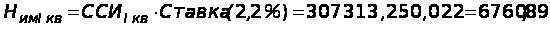 руб.
Авансовый платеж за 1-й квартал:
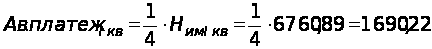 руб.
Задача 7
Рассчитать НДС, подлежащий уплате в бюджет, и налог на прибыль организации за I-й квартал текущего года.
| Операции | сумма | НДС, тыс.р. | Доходы, тыс. р. | Расходы, тыс.р. | |||
|
начислен ный |
к вычету | от реализации |
внереали зационные |
связанные с произв. и реализацией |
внереали зационные |
||
| 1. Поступили доходы от реализации продукции: | |||||||
| а) на сумму, кроме того НДС 18%; | 1540 | 277,2 | 1540 | ||||
| б) на сумму, кроме того НДС 10%; | 2040 | 204 | 2040 | ||||
| в) доход не облагаемый НДС; | 440 | 440 | |||||
| г) от реализации продукции на экспорт. | 1740 | 1740 |
|
||||
| д). доход от реализации продукции, в том числе НДС; | 1260 | 192,2 | 1067,8 | ||||
| е). доход от перепродажи товаров, в том числе НДС18%; | 800 | 122 | 678 | ||||
| 2. Поступила предоплата от покупателей | |||||||
| а) на продукцию в сумме, облагаемую НДС по ставке 18%; | 276 | 42,1 | |||||
| б) на продукцию в сумме, облагаемую НДС по ставке 10%; | 95 | 8,636 |
|
||||
| в) руб. от иностранного покупателя. | 540 |
|
|||||
| 3. Прочие поступления на расчетный счет | |||||||
| а) кредит банка в сумме; | 14 | ||||||
| 6) штрафы (неустойки) за нарушение условий хозяйственных договоров от покупателей; | 34 | 5,186 | 28,814 | ||||
| в) возврат предоплаты, произведенной поставщику сырья; | 64 | ||||||
| г) проценты за предоставление отсрочки платежа на 60 дней в сумме; | 7,4 | 1,129 | 7,4 | 1,129 | |||
| д) проценты за предоставление товарного кредита на сумму 80 тыс. руб. при ставке рефинансирования ЦБ РФ -14%. | 19 | 2,916 | 16,1 |
|
|||
| 4. Отпустило продукцию в счет предоплаты, поступившей в предыдущем отчетном периоде; | 700 | 106,8 | 106,8 | 593,2 | |||
| 5. Оплатило за оприходованные материалы, в том числе НДС 18% | 217 | ||||||
| Полученные материалы израсходованы на: | |||||||
| а) производственные нужды, | 93% | 30,78 | 171 | ||||
| б) нужды не производственного характера. | 7% | ||||||
| 6. Оплатило подписку на II - полугодие текущего года в сумме, | 55 |
|
|||||
| втом числе: | |||||||
| а) подписка | 40 | ||||||
| б) НДС | 4 | ||||||
| 7. Приобрело сырья на суму, в том числе НДС 18% | 316 | 48,203 | |||||
| Кроме того |
|
||||||
| а) оплатило сырье в сумме | 260 |
|
|||||
| б) выдало собственный вексель в счет оплаты номинальной стоимостью | 50 | ||||||
| в) имеет кредиторскую задолженность за сырье в сумме | 6 | ||||||
| 8. Перечислило за аренду помещения с 01.01. по 30.06. текущего года, в том числе НДС 18% | 257 | 19,6 | 118,7 | ||||
| 9. Получило и оплатило услуги, связанные с производством и реализацией продукции в сумме, в том числе НДС 18% | 190,8 | 29,11 | 161,69 | ||||
| 10. перечислило авансовых платежей по налогу прибыль в I - квартале текущего года, | 60 |
|
|||||
| В том числе по бюджетам в соответствии с действующим законодательством | |||||||
| 11. По состоянию на 01.01 текущего года предприятие имело на своем балансе амортизируемого имущества по остаточной стоимости на сумму | 1600 | 8,643 | |||||
| с ежемесячным начислением амортизации; | 19 | ||||||
| 12. на ремонт и обслуживание основных средств, выполняемых сторонними организациями и признаваемых для целей налогообложения, потрачено, в том числе НДС 18%; | 276 | 42,1 | 233,9 | ||||
| 13.на производство продукции израсходованы материалы на сумму; | 410 | 410 | |||||
| 14. начислена заработная плата сотрудникам в сумме, кроме того, единый социальный налог 26 % | 346 | 435,96 | |||||
| 15. на услуги сторонних организаций и плату за аренду помещений израсходовано, в том числе НДС 18%; | 414 | 60,1 | 333,9 | ||||
| 16. учетная стоимость реализованных покупных товаров | 370 | 370 | |||||
| СУММА | 962,2 | 336,7 | 8098,98 | 52,3 | 2235,2 | 9,77 | |
НДС = Начисл. – к вычету = 962,2 – 336,7 = 625,5 тыс. руб.
Прибыль = Доходы – Расходы = 8098,98 + 52,3 – 2235,2 – 9,77
Прибыль = 5906,31 тыс. руб.
Налог на прибыль = Прибыль · 0,24 = 1417,51 тыс. руб.
Заключение
Налогам принадлежит важнейшая роль в формировании бюджета России. Налоговый кодекс Российской Федерации определяет налог как обязательный, индивидуально безвозмездный платеж, взимаемый с организаций и физических лиц в форме отчуждения принадлежащих им на праве собственности, хозяйственного ведения или оперативного управления денежных средств, в целях финансового обеспечения деятельности государства и (или) муниципальных образований. Налоги поступают в федеральный бюджет и бюджеты других уровней для финансирования нужд государства и его территориальных образований.
Наряду с категорией налог в законодательстве, специальной литературе и практике налогообложения часто применяются термины сбор, пошлина, налоговый сбор, налоговый платеж и др. Сбор – плата, взимаемая государственными органами за предоставление определенного права.
Налогоплательщиками и плательщиками сборов признаются организации и физические лица, на которых в соответствии с настоящим Кодексом возложена обязанность уплачивать соответственно налоги и (или) сборы.
Объектами налогообложения являются имущество, прибыль, доход, стоимость реализованных товаров (выполненных работ, оказанных услуг) либо иное экономическое основание, имеющее стоимостную, количественную или физическую характеристики, с наличием которого у налогоплательщика законодательство о налогах и сборах связывает возникновение обязанности по уплате налогов.
Налогооблагаемая база представляет собой количественное выражение объекта налогообложения, т.е. это та стоимостная база, к которой применяется ставка налога. При исчислении налога, подлежащего взносу в бюджет, необходимо учитывать налоговые льготы.
Законодательством в качестве одного из основных признаков налогового платежа устанавливается срок уплаты налога, в течение которого налогоплательщик обязан фактически внести налог в бюджет или внебюджетный фонд. Налоги и сборы уплачиваются авансовыми платежами в течение налогового периода с окончательным расчетом суммы налога (сбора).
Список литературы
1. Налоговый кодекс РФ, часть II
2. Закон Хабаровского края № 308 от 10.11.2005 г. «О региональных налогах и налоговых льготах в Хабаровском крае» (с изменениями от 31 мая, 9 ноября 2006 г.)
3. Чипига Н.П. Налоги и налогообложение: учеб. пособие / Н.П. Чипига, Т.Ф. Бойко. – Хабаровск: ДВГУПС, 2004. – 340 с.
4. Тютюрюков, Н.Н. Налоги и налогообложение (юридические лица). / Н.Н. Тютюрюков, A.M. Годин: Практикум. - М.: Издательство - торговая корпорация «Дашков К», 2003. - 166 с.