Проблемы и перспективы развития потребительского кредитования в Казахстане
На фоне благоприятных макроэкономических условий и продолжающегося роста ресурсной базы, банки значительно активизировали свою деятельность на кредитном рынке. На 1 декабря 2006 года общий объем кредитования банками отраслей экономики вырос до 659,3 млрд. тенге, из которых 377,2 млрд.тенге. приходится на средне- и долгосрочные кредиты (таблица 5).
Агентство Moody's в сентябре 2006 года повысило кредитный рейтинг Казахстана до инвестиционного уровня "Ваа3", что способствует росту конкуренции со стороны западных банков, и рынков капитала а стабильный рост активов крупнейших внутренних инвесторов - пенсионных фондов - еще значительнее удешевляет стоимость заемных средств для крупных местных компаний и позволяет им привлекать "длинные" деньги.
Таблица 6 - Позиции крупнейших банков в совокупном кредитном портфеле банков за 2004-2006гг.
|
01.01.2005 |
01.01.2006 |
01.01.2007 |
||||
| Ссуды клиентам |
тыс. USD |
Позиция |
тыс. USD |
Позиция |
тыс. USD |
Позиция |
| Казкоммерцбанк |
388362 |
32.1% |
466539 |
24.2% |
951 135 |
28.3% |
| ТуранАлем |
213555 |
17.6% |
388 306 |
20.1% |
756 525 |
22,5% |
| Народный банк |
160975 |
13,3% |
356355 |
18.5% |
562280 |
16.7% |
| АТФБ |
34726 |
2.9% |
60261 |
3.1% |
166975 |
5.0% |
| Центр кредит |
63520 |
5.2% |
86297 |
4.5% |
145178 |
4.3% |
| Ситибанк Казахстан |
8857 |
0.7% |
68620 |
3.6% |
101290 |
3.0% |
| Темирбанк |
40987 |
3.4% |
61 790 |
3.2% |
96805 |
2.9% |
| Нурбанк |
5786 |
0.5% |
40179 |
2.1% |
70855 |
2.1% |
| Каспийский |
11896 |
1.0% |
23022 |
1.2% |
54700 |
1.6% |
| АБН АМРО |
26917 |
2.2% |
31803 |
1.6% |
43459 |
1.3% |
| Итого по крупным банкам |
955581 |
78.9% |
1583172 |
82.1% |
2949202 |
87.7% |
| Прочие банки |
255306 |
21.1% |
344 704 |
17.9% |
414 730 |
12.3% |
|
Всего по банковской системе |
1210887 |
100.0% |
1927876 |
100.0% |
3363932 |
100.0% |
| Примечание – Составлено на основе отчета Национального банка Республики Казахстан о состоянии банковского сектора РК в 2006 году | ||||||
Другим недостатком, с которым часто сталкивалась инспекция при проверке качества активов, является недостаточность залогов и кредитование финансово неустойчивых субъектов. На начало текущего года 2007г кредитный рынок обладал следующими характеристиками (таблица 6) [25] .
Основными заемщиками банков на рынке кредитных услуг остаются корпоративные клиенты - предприятия и организации. При этом удельный вес кредитов, предоставленных корпоративным клиентам, в общем объеме кредитов экономике за прошедший год снизился с 94,7% до 93,7%,тогда как по кредитам физическим лицам увеличился с 5,3%до 6,3%.Хотя повышение доли кредитов, выданных физическим лицам, является незначительным, оно оценивается положительно, так как показывает расширение кредитных услуг банков, предлагаемых населению (приложение 1) .
Кредитная политика БВУ РК направлена на удовлетворение потребности проверенных и надежных заемщиков в кредитных ресурсах, развитие предпринимательства, содействие формированию новых, эффективно действующих рыночных структур. При работе с заёмщиком Банки вышли за рамки традиционной роли обычного кредитора, став финансовым консультантом предприятий в области эффективного использования кредитных ресурсов, рациональной организации финансовых потоков.
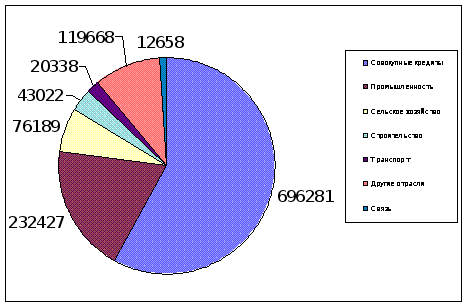
Рисунок 1 - Отраслевая структура кредитов в январе 2007
Примечание – Составлено на основе отчета Национального банка Республики
Казахстан о состоянии банковского сектора РК в 2006 году
Концентрация кредитного портфеля традиционно присутствует в торговом секторе, поскольку Темiр Банк изначально представляет собой “Коммерческий” Банк. Однако Банк продолжает приобретать опыт работы в области финансирования малого и среднего бизнеса.
Оформляются кредиты, которые предназначены физическим лицам обычно кредитной заявкой, после прямого контакта заемщика. И этот многосложный делить на три основных этапа.
Устанавливается контакт с банком, т.е. клиент обращается за проходит собеседование с кредитным инспектором, и выясняются умости в кредите. Такое собеседование является важным для кредитора, поскольку в беседе выясняются характер клиента и намерения. Если собеседник старается скрыть настоящие причины необходимость кредитов, то могут возникнуть подозрения по этому поводу. Это может стать сильным отрицательным фактором при рассмотрении заявки. Необходимо проверить достоверность домашних адресов и адреса офисов.
Кредитный инспектор может получить данные дополнительных кредиторов, которые имели с данным клиентом кредитные отношения, узнать надежность в поведении, т.е. выполнял ли клиент все и поддерживал ли достаточные остатки на счетах. Досье клиента, как правило, отражает достаточно подробные сведения об особенностях поведения, реальное отношение его к деньгам и чувство долга и степень ответственности при использовании банковского кредита. Для решения проблем, связанных с возвратом потребительских кредитов сформированы новые, упрощенные условия кредитования.
Таким образом, наряду с правилами предоставления отдельных видов кредитов существенно изменился и механизм потребительского кредитования. Новый порядок кредитования основной деятельности предприятий, получивший название кредитования по совокупности материальных запасов и производственных затрат, введен в действие с I января 2005 года. Этот порядок кредитования в значительной степени унифицирован, и его основные положения применяются при кредитовании большинства отраслей народного хозяйства. Основное звено банковской системы, в данном случае Альянс банка - отделение банка получило значительно больше прав в маневрировании имеющимися у него кредитными ресурсами, их перераспределении при кредитовании, а также в принятии решений по применении экономических санкции к предприятиям.
Новый механизм кредитования технически более простой, чем ранее существовавший. Так в соответствии с ранее действовавшим порядком кредитования кредит выдавался каждый раз отдельно под такие объекты нормируемых оборотных средств как сырье, материалы, незавершенное производство, готовая продукция. Выдача каждой ссуды сопровождалась представлением предприятием в банк заявления, сведений об остатках товарно-материальных ценностей, плана их движения и срочного обязательства на погашение ссуды.
В рамках этого, введена система оценки кредитоспособности заемщика. Так, в практике зарубежных банков применяются два связанных между собой метода определения кредитоспособности физического лица. Первый (логический) опирается на экспертную оценку с прогнозированием и предполагает взвешенный анализ личных качеств и финансового состояния потенциального заемщика. Экспертная оценка характеризует степень предпочтения одних показателей другим. На основе имеющейся информации специалист банка стремится составить «обобщенный образ» заявителя на ссуду и сравнить его со «стандартными образами» заемщиков, которые ассоциируются (по прошлому опыту) с различным уровнем кредитного риска. Логический метод оценки платежеспособности обычно подкрепляется развитием сети мониторинга, раскрывающей кредитную историю потенциальных клиентов. С этой целью банки многих экономически развитых стран пользуются информационными услугами кредитного бюро, которые постоянно аккумулируют и обобщают информацию о финансовом и имущественном положении потенциальных ссудозаемщиков и также стоит обратить внимание на скоринговый метод. По проекту закона кредитные бюро, как правило, организуются ассоциациями торговых и финансовых предприятий, хотя не исключены случаи создания и независимых бюро. Эти агентства занимаются сбором финансовой информации не только о текущих, но и потенциальных клиентах предприятий-участников.
К таким данным относится не только информация о доходах клиента, но и предположительная оценка состояния счета клиента в банках, данные о предоставленных и погашенных кредитах. Кроме того, досье на клиента может также содержать и информацию, потенциально влияющую на его кредитоспособность: семейное положение, количество иждивенцев, судебные иски и, иногда, личные характеристики клиента: данные об успеваемости в учебных заведениях, где учился клиент, возможные осложнения в личных отношениях (например, потенциальный развод), моральный облик и т. д.
Система скоринговой оценки кредитоспособности частных лиц вот уже несколько лет получает развитие в казахстанских банках. В настоящее время экспресс - кредиты предлагают 8 банков. Однако скоринг главным образом используется для укрепления партнерских связей кредитных и торговых организаций в форме, когда сотрудник банка, находясь непосредственно в магазине, - принимает от желающих купить товар в кредит заполненные анкеты, содержащие необходимую информацию о клиентах (персональные данные; данные документа, удостоверяющего личность; адрес регистрации по месту жительства; адрес фактического проживания: социальный статус; семейное положение; количество детей и иждивенцев: размер личного и семейного дохода; тип недвижимости; сведения об образовании и месте работы и др.). Приспособленные для быстрой обработки такие анкеты оперативно передаются в соответствующее подразделение банка, где с учетом материалов собственного архива принимается решение о выдаче или отказе в кредите. Эта процедура занимает около одного часа. При положительном решении параметры кредитования (размер процента, сумма и срок ссуды, величина первоначального собственного взноса) устанавливаются в зависимости от оцененной в баллах надежности заемщика и социальной значимости приобретаемого им товара.
Таким образом, рынок розничного кредитования в Республике Казахстан, как и любой другой, характеризуется предложением и спросом.
Сегодня со стороны предложения на казахстанском рынке обширно представлены кредиты банков, трейдеров, риэлторских фирм, строительных компаний, ломбардных организаций. Основой кредита в большинстве случаев является банковский капитал. Как правило, фирма, предлагающая какой-либо товар в рассрочку, работает аффилиированно с одним или даже несколькими банками. В этом можно убедиться, сделав десять – двадцать звонков по рекламируемым телефонам. Чаще всего вас сразу предупреждают, что вы будете иметь дело с тем или иным банком, который и оплатит вашу покупку.
Сразу с тремя банками, например, работает известный в республике автомобильный трейдер – фирма MERCUR, предлагающая в кредит автомобили Audi и Volkswagen при условии оплаты сразу 30% стоимости машины. Остальные 70% на различных условиях оплачивают банки по выбору клиента. АО “ТехaКaBаnк” предоставляет кредит под залог приобретаемой автомашины с процентной ставкой вознаграждения, включая обязательную страховку и налоги, в 16–20% годовых в валюте. Банк “ТуранАлем” кредитует также под 15–23%, но уже под залог собственного ценного имущества клиента – недвижимости, еще чего-либо солидного. На аналогичных условиях, но дешевле (под 16% годовых), готов прокредитовать покупку в MERCUR “Банк Центр Кредит”.
Весьма активное предложение кредитования наблюдается и на рынке недвижимости. Так, аффилированная с Банком “ТуранАлем” компания “БТА-Ипотека” рекламирует жилищные кредиты на 5 лет под 14-16% годовых. В рамках проекта банк работает с риэлторами, кредитуя покупку квартир, как на первичном, так и на вторичном рынке жилья, а также заключает со строительными компаниями договоры на возведение домов. Наряду с жильем средней стоимости в кредит предлагается широкий выбор элитной недвижимости. В Алматы действует несколько фирм, специализирующихся на строительстве и продаже такого жилья. Примером может служить последнее предложение компании “Базис-А” в элитном многоквартирном доме на углу улиц Фурманова и Аль-Фараби – четырехкомнатная квартира площадью 280 кв. м стоимостью $450 тыс. не менее 10% этой суммы требуется внести сразу, остальное кредитует банк в виде ипотеки под 14-16% годовых в валюте сроком до 20 лет обязательно с ликвидным залоговым обеспечением. Кроме ипотеки, которая юридически оформляется как заем средств у банка, строительные фирмы и риэлторы практикуют финансовый лизинг. Принципиальных отличий нет: те же 10% стоимости (реже – больше), строительные фирмы просят заплатить сразу, а 18–22% в год затребуют в качестве вознаграждения. Как ипотека, так и лизинг предусматривает полное отчуждение квартиры только после выплаты всей суммы.
Кроме автомобилей и недвижимости, являющихся самыми масштабными и пока достаточно дорогими нишами рынка розничного кредитования, в Казахстане сегодня в рассрочку можно:
получить образование;
приобрести ТНП (например, бытовую технику);
получить деньги на какие-либо личные нужды (медицинскую операцию, свадебное путешествие и т. п.);
получить деньги на открытие частного дела и пр.
Отметим, что к потребительским товарам кредитуемым коммерческими банками относятся промышленные товары длительного пользования: мебель, сантехника, аудио-, видео - и бытовая техника, компьютерная и оргтехника, другие потребительские товары.
Таким образом, анализируя рынок розничного кредитования Республики Казахстан, отметим, что в последнее время доля кредитов физическим лицам заметно выросла. После длительного снижения доли кредитов, полученных частными лицами (к началу 2006 года она составила 3,9% кредитного портфеля банков), в 2006 году темпы роста кредитного портфеля заметно уступали приросту кредитования граждан - к середине года доля кредитов населению составила уже 5,5%.
Анализируя тенденцию темпов роста кредитного портфеля банков населению на 2006 год, мы видим, что из 31-миллиардного прироста объема ссуд гражданам (включая ссуды предпринимателям) превышение ожидаемого значения составило 9 млрд. тенге - почти в полтора раза больше.
На наш взгляд такой всплеск на кредитном рынке связан, прежде всего, с тем, что в стране заметно прибавилось денег. Только за 2005 год денежная масса увеличилась на 40,7%. Объем средств, аккумулированных казахстанскими банками второго уровня, превысил триллион тенге, что составляет 48% ВВП страны. Анализируя эти тенденции, специалисты отмечают много причин. Во-первых, сыграло роль повышение цен на нефть. Внесло лепту и другое сырье, экспортируемое Казахстаном. Таким образом, быстро возник кризис привычных инструментов оборота денег, встал вопрос об их “перенасыщении”. Развитие экономики объективно отстает от роста денежной массы. В какой-то момент денег становится настолько много, что экономика оказывается просто не способной эффективно их “переваривать”.
Если внимательно проанализировать ситуацию на отечественном финансовом рынке, то станет ясно, что свободных ниш на рынке банковских услуг не так уж и много. Казахстанские банки пополняют свои средства через межбанковские кредиты (за которые платят порядка 12–14% в год), через депозиты населения (здесь ставки немного ниже 8-10%) и из оборотных средств по вкладам. Других источников нет. В свою очередь эти деньги банк может вложить в депозиты Национального банка РК со ставкой 9% годовых (что невыгодно), в инвестирование бизнеса, в фондовый рынок и кредитование. Бизнес сегодня все меньше нуждается в банковском капитале: средняя и мелкая торговля насыщена деньгами и работает по своим “серым” схемам, сырьевой сектор производства получает достаточно инвестиций с Запада, а финансировать другие производственные проекты пока убыточно и рискованно. Фондовый рынок, который во многих странах является посредником между финансовым капиталом и реальной экономикой и весьма эффективным сектором эксплуатации банковского капитала, в Казахстане практически не работает. Остается розничное кредитование, по сути, неразработанная “ниша”, где ставки в 14–25% приносят ощутимую прибыль, а рынок, состоящий из миллионов потребителей, таит колоссальный потенциал. Это пусть и не самый быстрый, но довольно надежный механизм оборота капитала. Наконец, еще одним мотивом активизации внутри казахстанского кредитного рынка некоторые специалисты считают мировые финансовые тенденции. Речь идет об осознаваемой банкирами перспективе падения доллара: они понимают, что от “горячих” денег нужно избавляться, заставляя их работать в высокодоходном бизнесе, каковым, во всяком случае, является кредитование под 16–25% в год.
Итак, на рынке много денег, и экономика естественным образом ищет способы их освоения. Розничное кредитование в условиях отсутствия действенного фондового рынка – это, пожалуй, пока единственный перспективный путь. Но сдерживающими факторами здесь остаются низкие доходы населения и несовершенство законодательной базы. Поэтому будет ли отечественный кредитный рынок развиваться в цивилизованном направлении – пока еще большой вопрос.
2.2 Организация потребительского кредитования на примере АО «Темiр Банк»
Минувший 2006 год для АО "Темiр Банк" стал очередным этапом успешной реализации стратегии сбалансированного и сфокусированного роста, нацеленной на достижение лидерских позиций на казахстанском рынке банковских услуг. В рамках этого этапа, Банку удалось существенно улучшить ряд важнейших финансовых показателей и сохранить высокие темпы роста.
Темiрбанк запустил в эксплуатацию «электронную очередь» - новую сервисную программу, призванную значительно облегчить обслуживание клиентов. По словам Ирины Акимовой, Исполнительного директора Дирекции продуктовых менеджеров АО «Темiрбанк», использование системы «электронная очередь» позволит распределять поток клиентов и работу операторов наиболее эффективным способом, правильно планировать число рабочих мест, рационально строить график работы и, в конечном счете, экономить время клиентов [26, с.26].
Передовая система, внедренная Темiрбанком, комплектуется новейшим программным обеспечением, позволяющим записывать и анализировать детальную информацию по движению потока посетителей, среднему времени ожидания и обслуживанию клиентов банка [27].
АО "Темiрбанк" предлагает своим клиентам кредиты в рамках программы кредитования физических лиц и гарантирует индивидуальный подход к каждому клиенту, конфиденциальность проектов и другой финансовой информации, гибкий подход к залоговому обеспечению. Программы розничного кредитования включают в себя:
- кредиты на приобретение автомобиля (программа «Авто-люкс», программа «Авто-комфорт» и программа «Авто-универсал»);
- кредиты на приобретение жилья (12 программ);
- кредиты на приобретение товаров и услуг;
- экспресс-кредиты;
- кредиты на оплату обучения;
- бизнес-кредиты.
Кредиты на приобретение автомобиля. Первая программа называется «Авто-люкс». Приобретение новых автомобилей через автосалоны, с которыми у Банка есть договор о сотрудничестве. Срок кредитования – до 7 лет. Валюта кредита – доллары США, тенге. Возраст автомобиля – новый. Максимальная сумма кредита – равна цене приобретаемого автомобиля. Обеспечение – приобретаемый автомобиль и депозит (залог денег). Первоначальный взнос (на депозите) – от 30% (таблица 5).
Кредиты на приобретение автомобиля. Программа «Авто-комфорт» Приобретение новых и подержанных автомобилей через автосалоны или авторынки. Срок кредитования – до 7 лет. Валюта кредита – доллары США, тенге. Возраст автомобиля – до 10 лет (иномарки). Максимальная сумма кредита – не должна превышать оценочной стоимости. Обеспечение – приобретаемый автомобиль и депозит (залог денег). Первоначальный взнос (на депозите) – от 30% (таблица 6).
Программа кредитования «Авто-универсал» - приобретение новых и подержанных автомобилей через автосалоны или авторынки. Срок кредитования – до 7 лет. Валюта кредита – доллары США, тенге. Возраст автомобиля – до 15 лет (иномарки и левый и правый руль) и до 3 лет (СНГ). Максимальная сумма кредита – не должна превышать разницы между оценочной стоимостью автомобиля и суммой первоначального взноса. Обеспечение – приобретаемый автомобиль и первоначальный взнос. Первоначальный взнос – от 15% (иномарки) и от 30% (СНГ). Досрочное погашение – без ограничений (приложение 2).
Таблица 7 - Условия кредитования «Авто-люкс»
| Целевое назначение | Приобретение нового автомобиля через автосалоны, с которыми у Банка есть договор о сотрудничестве |
| Валюта кредита | Доллары США, тенге |
| Максимальный срок кредитования | До 7 лет |
| Минимальный срок кредитования | Без ограничений |
| Максимальная сумма кредита | Максимальная сумма кредита - равна цене приобретаемого автомобиля |
| Минимальная сумма кредита | 1000 долларов США |
| Обеспечение | Приобретаемый автомобиль и депозит (залог денег) |
| Первоначальный взнос (на депозите) | От 30% |
| Способ погашения | Аннуитетные платежи |
| Комиссия за рассмотрение заявки | 5000 тенге |
| Комиссия за организацию кредита | 3% от суммы (но не менее 200 долларов США (эквивалентно в тенге) и не более 1 000 долларов США (эквивалентно в тенге) |
| Страхование | Имущественное + на весь срок займа, в первый год - на 100 %, последующие годы - по остаточной стоимости займа |
| Гражданство заемщика | Республика Казахстан |
| Возраст заемщика | от 18 лет - на момент погашения кредита не должен превышать пенсионного возраста |
| Стаж работы заемщика | Не менее 6 месяцев |
Примечание – Составлено по материалам Кредитной политики АО «Темiр Банк», 2007г.
Кредиты на приобретение, строительство и ремонт жилья. Определяющими факторами при принятии решений о кредитовании являются эффективность бизнеса заемщика, рентабельность финансируемого проекта, залоговое обеспечение, а также поддержание стабильных оборотов по счетам в Банке. Объемы предоставляемых займов также определяются платежеспособностью заемщика, отраслевыми и региональными особенностями ведения бизнеса, предоставленным залоговым обеспечением (таблица 7).
Таблица 6 - Условия кредитования «Авто-комфорт»
|
|
Приобретение новых и подержанных автомобилей через автосалоны и рынки | ||
| Валюта кредита | Доллары США, тенге | ||
| Возраст автомобиля | До 10 лет (иномарки), до 3 лет (СНГ) | ||
| Максимальная сумма кредита | Не должна превышать оценочной стоимости автомобиля | ||
| Минимальная сумма кредита | 1000 долларов США | ||
| Обеспечение | Приобретаемый автомобиль и депозит (залог денег) | ||
| Первоначальный взнос (на депозите) | От 30% | ||
| Сумма депозита, в % от наибольшей из оценочной и продажной стоимости | 50% и выше | 40% - 49% | 30% - 39% |
| Способ погашения | Аннуитетные платежи | ||
| Досрочное погашение | Без ограничений | ||
| Комиссия за рассмотрение заявки | 5 000 тенге | ||
| Комиссия за организацию кредита | От 5000 до 30000 тенге | ||
| Страхование |
Имущественное на весь срок займа: - в первый год - на 100 %; - в последующие годы - по остаточной стоимости займа |
||
| Возраст заемщика | От 18 лет - на момент погашения кредита не должен превышать пенсионного возраста | ||
| Стаж работы заемщика | Не менее 6 месяцев | ||
 Целевое
назначение
Примечание – Составлено по материалам Кредитной политики АО «Темiр Банк», 2007г.
Программа АО «Казахстанская ипотечная компания». Кредиты на приобретение жилья по специальной программе в рамках Государственной программы развития жилищного строительства. Срок кредита – от 37 до 240 месяцев. Валюта кредита – тенге. Первоначальный взнос – не менее 10%. Обеспечение - приобретаемое жилище, недвижимое имущество, находящееся в собственности заёмщика или третьего лица (приложение 3,4).
Программа потребительского кредитования АО «ТЕМIРБАНК» - пакет «Инвестиционный» на приобретение строящейся недвижимости. Срок кредитования – от 1 до 3 лет. Валюта кредита – тенге. Максимальная сумма кредита – не более 70% от оценочной стоимости недвижимости. Первоначальный взнос – от 30% (приложение 5).
Таблица 7 - Условия кредитования «Программа АО «Казахстанская ипотечная компания»
|
|
Приобретение, строительство и ремонт жилья |
| Валюта кредита | Тенге |
| Срок кредитования | От 3 до 20 лет |
| Максимальная сумма кредита | 50000000 тенге |
| Минимальная сумма кредита | 600 000 тенге |
| Обеспечение | Приобретаемая или имеющаяся в собственности недвижимость |
| Размер первоначального взноса, в % от стоимости приобретаемой недвижимости | 30% (15% при условии страхования ГПО недостающей части первоначального взноса, 10% при условии страхования в АО «Казахстанский фонд гарантирования ипотечных кредитов» |
| Способ погашения | Аннуитетные платежи (ежемесячно) |
| Комиссия за рассмотрение заявки | От 2500 от 4500 тенге |
| Комиссия за организацию кредита | Варьируется в зависимости от программы кредитования |
| Комиссия за обналичивание | 0,5 % от суммы кредита |
| Гражданство заемщика | Республика Казахстан |
| Возраст заемщика | От 18 лет - на момент погашения кредита не должен превышать пенсионного возраста |
| Стаж работы заемщика | Не менее 1 года |
Примечание – Составлено по материалам Кредитной политики АО «Темiр Банк», 2007г.
Программа
потребительского
кредитования
АО «ТЕМIРБАНК»
- пакет «Молодежный»
на приобретение
жилья молодыми
семьями.
Срок
кредитования
– от 20 до 30 лет.
Валюта кредита
– тенге. Максимальная
сумма кредита
– не более 95% от
оценочной
стоимости
недвижимости.
Способ погашения
– аннуитетные
платежи (ежемесячно).
Первоначальный
взнос – от 5%
(приложение
6).
Программа потребительского кредитования АО «ТЕМIРБАНК» - пакет «Заслуженный» на приобретение строящейся недвижимости. Срок кредитования – от 2 до 15 лет. Валюта кредита – тенге. Максимальная сумма кредита – не более 65% от оценочной стоимости недвижимости. Способ погашения – ежемесячные платежи, с начислением вознаграждения на фактический остаток задолженности. Первоначальный взнос – от 35% (приложение 7).
Программа потребительского кредитования АО «ТЕМIРБАНК» - пакет «Свободный-2» на приобретение жилья. Срок кредитования – от 3 до 20 лет. Валюта кредита – тенге, доллары США. Максимальная сумма кредита – не более 75% от оценочной стоимости недвижимости. Способ погашения – аннуитетные платежи (ежемесячно). Первоначальный взнос – от 25% (приложение 8).
Программа потребительского кредитования АО «ТЕМIРБАНК» - пакет «Классик» на приобретение жилья. Срок кредитования – от 3 до 20 лет. Валюта кредита – доллары США. Максимальная сумма кредита – не более 90% от оценочной стоимости недвижимости. Способ погашения – аннуитетные платежи (ежемесячно). Первоначальный взнос – от 10 % (приложение 9).
Программа потребительского кредитования АО «ТЕМIРБАНК» - пакет «Без первоначального взноса» на приобретение жилья. Срок кредитования – от 3 до 20 лет. Валюта кредита – тенге, доллары США. Максимальная сумма кредита – 100% от оценочной стоимости недвижимости. Способ погашения – аннуитетные платежи (ежемесячно). Первоначальный взнос – не требуется (приложение 10).
Программа потребительского кредитования АО «ТЕМIРБАНК» - пакет «Без анализа дохода» на приобретение жилья. Срок кредитования – от 3 до 20 лет. Валюта кредита – тенге, доллары США. Максимальная сумма кредита – не более 80% от оценочной стоимости недвижимости. Способ погашения – аннуитетные платежи (ежемесячно). Первоначальный взнос – от 20 % (приложение 11).
Программа потребительского кредитования АО «ТЕМIРБАНК» - пакет «Темир ОК» предлагает программу кредитования физических лиц на приобретение товаров и услуг в торговых организациях - партнерах Банка Срок кредитования - 3, 6, 9, 12 месяцев. Валюта кредита – тенге. Минимальная сумма кредита – 20 000 тенге. Максимальная сумма кредита – 500 000 тенге. Процентная ставка - в зависимости от срока и суммы займа. Первоначальный взнос – не требуется (таблица 8).
Программа
потребительского
кредитования
«ТЕМIР-ЭКСПРЕСС».
Темiрбанк
предлагает
программу
экспресс кредитования
физических
лиц. Срок кредитования
– до 3 лет. Валюта
кредита – тенге.
Максимальная
сумма кредита
- 1 000 000 тенге. Обеспечение
– не требуется.
Процентная
ставка – зависит
от категории
заемщика и
способа подтверждения
доходов. Схема
погашения –
ежемесячно,
аннуитетными
платежами,
согласно графику
погашения.
Первоначальный
взнос – не требуется
(таблица 9).
Кредиты на образование «ТЕМIР-СТУДЕНТ». АО Темiрбанк предлагает программу кредитования физических лиц на оплату обучения. Кредиты на образование, получение высшего образования по программам «бакалавр», «специалист» и «магистр» дневной формы обучения в аттестованных АО «Финансовый Центр» высших учебных заведениях, расположенных на территории Республики Казахстан, получившие по результатам ЕНТ (Единое национальное тестирование) или комплексного тестирования не менее 60 баллов; 2. при успеваемости в период обучения в ВУЗе не ниже 3,5 баллов по результатам экзаменационной сессии (по пятибалльной системе), 2,8 (по четырехбалльной системе), 70% (по процентной схеме) под гарантию АО «Финансовый Центр» (приложение 12).
Таблица 8 - Условия кредитования пакета «Темир ОК»
| Целевое назначение | Приобретение товаров и услуг в торговых организациях - партнерах Банка |
| Валюта кредита | тенге |
| Срок кредитования | 3, 6, 9, 12 месяцев |
| Минимальная сумма | 20 000 тенге |
| Максимальная сумма | 500 000 тенге |
| Обеспечение | не требуется |
| Первоначальный взнос | не требуется |
| Процентная ставка | в зависимости от срока и суммы займа |
| Способ погашения | аннуитетные платежи (ежемесячно) |
| Комиссии | нет |
| Cтрахование заемщика | не требуется |
| Гражданство заемщика | Республика Казахстан |
| Возраст заемщика | от 18 лет |
| Время оформления кредита | 40 минут |
Примечание – Составлено по материалам Кредитной политики АО «Темiр Банк», 2007г.
Новые «NON-SNOP» кредиты (программа «Блиц», программа «Старт» и программа «Бизнес»). Программа потребительского кредитования «Блиц». Темiрбанк предлагает программу кредитования физических лиц на потребительские цели, открытие своего дела, развитие бизнеса под залог жилья. Срок кредита – до 20 лет. Срок кредитной линии истекает за три года до момента выхода заемщика на пенсию. Валюта кредита – тенге, доллары США. Обеспечение – жилая недвижимость в городах Казахстана, земля не сельскохозяйственных угодий. Схема погашения – аннуитетные платежи (ежемесячно). Первоначальный взнос – не требуется (приложение 13).
Таблица 9 - Условия кредитования пакета «ТЕМIР-ЭКСПРЕСС»
| Целевое назначение | На потребительские цели |
| Валюта кредита | Тенге |
| Срок кредитования | До 3 лет |
| Максимальная сумма кредита | 1 000 000 тенге |
| Минимальная сумма кредита | 75 000 тенге |
| Обеспечение | Не требуется |
| Процентная ставка | Зависит от категории заемщика и способа подтверждения доходов |
| Способ погашения | Схема погашения – ежемесячно, аннуитетными платежами, согласно графику погашения |
| Комиссия за рассмотрение заявки | Нет |
| Комиссия за оформление займа | от 2% до 8% от суммы займа |
| Возраст заемщика | От 21 года - на момент погашения кредита не должен превышать пенсионного возраста |
| Стаж работы заемщика | Не менее 6 месяцев |
| Срок оформления кредита | 2 дня |
Примечание – Составлено по материалам Кредитной политики АО «Темiр Банк», 2007г.
Программа потребительского кредитования «Старт». Темiрбанк предлагает программу кредитования физических лиц на потребительские цели, открытие своего дела, развитие бизнеса под залог жилья. Срок кредита – до 15 лет. Срок кредитной линии истекает за три года до момента выхода заемщика на пенсию. Валюта кредита – тенге, доллары США. Обеспечение – жилая либо коммерческая недвижимость в городах Казахстана, земля не сельскохозяйственных угодий. Схема погашения – аннуитетные платежи (ежемесячно). Первоначальный взнос – не требуется (приложение 14).
Программа потребительского кредитования «Бизнес». Темiрбанк предлагает программу кредитования физических лиц на потребительские цели, открытие своего дела, развитие бизнеса под залог жилья. Срок кредита – до 10 лет. Срок кредитной линии истекает за три года до момента выхода заемщика на пенсию. Валюта кредита – тенге, доллары США. Обеспечение – жилая либо коммерческая недвижимость в городах Казахстана, земля не сельскохозяйственных угодий. Схема погашения – аннуитетные платежи (ежемесячно). Первоначальный взнос – не требуется (приложение 15).
Одним из основных видов банковских продуктов является предоставление займов. Гибкая и ориентированная на клиентский спрос кредитная политика Банка способствовала удовлетворению потребностей реального сектора экономики, которое нашло отражение в реализации строительных проектов, осуществлению торговых и торгово-посреднических операций, развитию сферы услуг, транспорта, связи, развитию предприятий малого и среднего бизнеса,