Анализ осуществления торговых операций по подакцизным товарам
Сумма акциза по подакцизным товарам (в том числе ввозимым на территорию Российской Федерации), в отношении которых установлены адвалорные (в процентах), налоговые ставки, исчисляется как соответствующая налоговой ставке процентная доля налоговой базы.
Сумма акциза по подакцизным товарам (в том числе ввозимым на территорию Российской Федерации), в отношении которых установлены комбинированные налоговые ставки (состоящие из твердой (специфической) и адвалорной (в процентах) налоговых ставок), исчисляется как сумма, полученная в результате сложения сумм акциза, исчисленных как произведение твердой (специфической) налоговой ставки и объема реализованных (переданных, ввозимых) подакцизных товаров в натуральном выражении и как соответствующая адвалорной (в процентах) налоговой ставке процентная доля стоимости (суммы, полученной в результате сложения таможенной стоимости и подлежащей уплате таможенной пошлины) таких товаров.
Объект налогообложения акцизами зависит от вида ставки — адвалорной и специфической. В первом случае, как для товаров, произведенных на территории России из собственного или из давальческого сырья, так и для произведенных за границей из давальческого сырья, принадлежащего российским предприятиям, — отпускная цена товаров. При применении адвалорной ставки акцизов к импортным товарам в налогооблагаемую стоимость входят таможенные пошлины и платежи. Во втором случае — объем реализованной продукции в натуральном выражении.
Примечательно, что для большинства товаров (табачные изделия, алкогольная продукция, бензин, нефть) применяется специфическая ставка акциза, адвалорная ставка используется лишь в отношении ювелирных изделий и автомобилей с объемом двигателя более 90 л. с.
Объект налогообложения по подакцизным товарам. К объекту обложения акцизами относят стоимость подакцизных товаров. При этом:
а) для организаций, производящих и реализующих подакцизные товары, за исключением товаров из давальческого сырья, а также используемых для производства товаров, не облагаемых акцизами, - объектом налогообложения является стоимость подакцизных товаров, определяемая исходя из отпускных цен, включающих акциз по установленным ставкам (но не ниже утвержденных в установленном порядке минимальных цен); для организаций, производящих подакцизные товары из давальческого сырья, - стоимость этих товаров, определяемая исходя из применяемых в данной организации максимальных отпускных цен с учетом акциза по установленным ставкам на аналогичные товары собственного производства на момент передачи (отгрузки) готовых товаров, а при их отсутствии - исходя из рыночных цен, сложившихся в данном регионе на аналогичные товары в предыдущем отчетном периоде (но не ниже утвержденных в установленном порядке минимальных цен); для организаций, производящих подакцизные товары, используемые для производства товаров, не облагаемых акцизами, - фактическая себестоимость с учетом акцизов;
б) по подакцизным товарам, производимым за пределами территории РФ из давальческого сырья, принадлежащего организациям, подлежащим регистрации в качестве налогоплательщиков в РФ и оплатившим стоимость работы по изготовлению этих товаров, - объектом налогообложения является стоимость реализуемых подакцизных товаров, определяемая исходя из отпускных цен, включающих акциз по установленным ставкам. При натуральной оплате труда подакцизными товарами собственного производства, при обмене с участием подакцизных товаров, при передаче подакцизных товаров безвозмездно или по ценам ниже рыночных объектом налогообложения является стоимость подакцизных товаров, определяемая исходя из максимальных отпускных цен с учетом акциза по установленным ставкам на аналогичные товары собственного производства на момент передачи (отгрузки) готовых товаров, а при их отсутствии - исходя из рыночных цен, сложившихся в данном регионе на аналогичные товары в предыдущем отчетном периоде (но не ниже утвержденных в установленном порядке минимальных цен). Акцизы уплачиваются также с сумм денежных средств, получаемых организациями за производимые и реализуемые ими подакцизные товары в виде финансовой помощи, пополнения фондов специального назначения, а также со стоимости опциона. По организациям, выпускающим как подакцизную, так и не подакцизную продукцию, финансовая помощь и средства пополнения фондов специального назначения облагаются в доле, приходящейся на подакцизные товары в общем объеме реализации производимой ими продукции.
Плательщики акцизного сбора. Плательщиками акцизного сбора являются все субъекты предпринимательской деятельности, которые изготовляют или импортирует подакцизные товары. Плательщиков акцизного сбора законодательство России делит на две категории: субъектов предпринимательской деятельности и граждан. Субъекты предпринимательской деятельности, к которым относятся предприятия и организации, включая предприятия с иностранными инвестициями, филиалы, отделения и другие обособленные подразделения, являются плательщиками акцизного сбора по производимым подакцизным товарам (продукции) отечественного производства и по импортируемым подакцизным товарам (продукции)
Граждане (граждане России, иностранные граждане и лица без гражданства), которые ввозят (пересылают) предметы (товары) на таможенную территорию России, также являются плательщиками акцизного сбора.
2 Анализ торговых операций ООО "ДВ Сервис"
2.1 Краткая характеристика ООО "ДВ Сервис"
Торговое предприятие «ДВ Сервис» осуществляет свою торгово-хозяйственную деятельность на потребительском рынке г. Хабаровска и по своей организационно-правовой форме является обществом с ограниченной ответственностью. Предприятие является юридическим лицом, имеет самостоятельный баланс, расчетный счет в ЗАО «Региобанк», круглую печать и действует на основе полного хозяйственного расчета, самофинансирования и самоокупаемости.
Торговое предприятие ООО «ДВ Сервис» было создано 01 ноября 2007 г. в соответствии с действующим на территории России законодательством. В своей деятельности оно руководствуется Уставом и соответствующими законодательными актами в сфере предпринимательской деятельности.
Юридический адрес г. Хабаровск, ул. О. Кошевого д. 9 оф. 147.
Фактический адрес г. Хабаровск, ул. Станционная 13а.
Уставный капитал общества составляет 10 тыс. рублей.
Основной целью деятельности ООО «ДВ Сервис» являются:
-наиболее полное и качественное удовлетворение потребностей потребителей продукцией, реализуемой предприятием в соответствии с уставными видами деятельности;
-получение прибыли и реализация на ее основе социально-экономических интересов членов трудового коллектива и учредителей.
Основным видом деятельности ООО «ДВ Сервис» является осуществление розничной торговли автомобильными товарами (моторное масло, автохимия и автотовары).
Ассортимент продаваемой продукции насчитывает более 100 наименований:
- масло моторное
- спец. жидкости
- охлаждающие жидкости
- ароматизаторы салона
- очистители и полироли салона
- очистители и полироли кузова
- автомобильные лампы
- свечи зажигания
- фильтра
- тормозные колодки
- ремни
Общая площадь ООО «ДВ Сервис» 35 м2, в том числе торговая составляет 26 м2.
Учредительными документами ООО "ДВ Сервис" являются учредительный договор, подписанный его учредителями, и утвержденный ими устав. Учредительные документы содержат условия о размере уставного капитала общества; о размере долей каждого из участников; о размере, составе, сроках и порядке внесения ими вкладов, об ответственности участников за нарушение обязанностей по внесению вкладов; о составе и компетенции органов управления общества и порядке принятия ими решений.
Как и любое юридическое лицо, Общество имеет в собственности обособленное имущество и отвечает им по своим обязательствам, может от своего имени приобретать и осуществлять имущественные и личные неимущественные права, нести ответственность, быть истцом и ответчиком в суде. Общество действует на основании Устава, утвержденного учредителями, в котором определены цели деятельности, уставный фонд Общества, права и обязанности участников общества, порядок управления деятельностью и другие вопросы.
Система управления - это система построения взаимосвязи между уровнями управления и функциональными областями, обеспечивающими оптимальное достижение целей организации.
В данный момент штат сотрудников предприятия составляет 2 человека. На предприятии используется линейно-функциональная структура управления. Она характеризуется разделением деятельности линейных и функциональных звеньев при усилении координации и функционирования. Данная структура определяет возможность достаточно четкой специализации функций и однозначности подчинения.
Основной вид деятельности – реализация автомобильных товаров. ООО «ДВ Сервис» реализует только сертифицированную продукцию (товары, работы, услуги) в соответствии с действующим законодательством и несёт ответственность за реализацию продукции (товаров, работ, услуг), причиняющих вред потребителям.
2.2 Анализ финансово-хозяйственной деятельности торговой организации
На ООО "ДВ Сервис" обработка бухгалтерской информации автоматизирована. Форма учета основана на использовании программного обеспечения "1-С Предприятие", начиная от сбора первичных учетных данных до получения бухгалтерской отчетности. В соответствии с учетной политикой на предприятии применяется журнально-ордерная форма ведения бухгалтерского учета с использование программного продукта. Исходными данными для бухгалтерии являются проводки, вводимые в журнал хозяйственных операций. На основании введенных проводок программа автоматически формирует баланс.
Анализ актива баланса ООО «ДВ Сервис» за 2008 и 2009гг. представлен в таблице 1.
Анализ пассива баланса ООО «ДВ Сервис» за 2008 и 2009гг. представлен в таблице 2.
Таблица – 1 Анализ актива баланса ООО «ДВ Сервис» 2008 – 2009 гг.
|
На начало 2008 г. |
На начало 2009 г. |
отклонения |
На конец 2009 г. |
отклонения |
||||||
|
тыс. руб. |
% |
тыс. руб. |
% |
тыс. руб. |
темп роста, % |
тыс. руб. |
% |
тыс. руб. |
темп роста, % |
|
|
1. Внеоборотные активы |
16 |
2,2 |
14 |
1,6 |
-2 |
85,7 |
12 |
1,2 |
-2 |
85,7 |
|
2.Основные средства |
16 |
2,2 |
14 |
1,6 |
-2 |
85,7 |
12 |
1,2 |
-2 |
85,7 |
|
Оборотные активы |
708 |
97,8 |
981 |
98,4 |
+273 |
138,5 |
981 |
98,8 |
+134 |
115,8 |
|
Запасы |
635 |
89,7 |
776 |
91,6 |
+141 |
122,2 |
958 |
97,6 |
+182 |
123,4 |
|
сырье, материалы и другие аналогичные ценности |
- |
- |
1 |
0,1 |
+1 |
- |
- |
- |
-1 |
- |
|
затраты в незавершенном производстве |
- |
- |
- |
- |
- |
- |
1 |
0,1 |
+1 |
- |
|
Готовая продукция и товары для перепродажи |
635 |
89,7 |
775 |
91,5 |
+140 |
122 |
957 |
99,9 |
+182 |
123,4 |
|
Налог на добавленную стоимость по приобретенным ценностям |
36 |
5,1 |
4 |
0,5 |
-32 |
11,1 |
- |
- |
-4 |
- |
|
Дебиторская задолженность |
- |
- |
23 |
2,7 |
+23 |
- |
5 |
0,5 |
-18 |
21,7 |
|
Денежные средства |
37 |
5,2 |
45 |
5,3 |
+8 |
121,6 |
19 |
1,9 |
-26 |
42,2 |
|
Итого |
724 |
100 |
861 |
100 |
+137 |
118,9 |
993 |
100 |
+132 |
115 |
На конец 2009г. размер имущества предприятия возрос на 132 тыс. руб. или на 15 %. За весь период в структуре активов предприятия не произошло значительных изменений. Наибольший удельный вес в структуре активов занимают оборотные активы – 98,8%.
Просроченной дебиторской задолженности предприятие не имеет. Стоимость запасов на конец периода увеличилась на 182 тыс. руб. или на 23,4 %.
Таблица – 2 Анализ пассива баланса ООО «ДВ Сервис» 2008 – 2009 гг.
|
На начало 2008 г. |
На начало 2009 г. |
Отклонение |
На конец 2009 г. |
Отклонение |
||||||
|
тыс. руб. |
% |
тыс. руб. |
% |
тыс. руб. |
темпы роста, % |
тыс. руб. |
% |
тыс. руб. |
темпы роста, % |
|
|
3.Капитал и резервы |
25 |
3,5 |
338 |
39,2 |
+313 |
1352 |
549 |
55,3 |
+211 |
162,4 |
|
Уставной капитал |
10 |
1,4 |
10 |
2,9 |
- |
- |
10 |
1,8 |
- |
- |
|
Нераспределенная прибыль |
15 |
2,1 |
328 |
97,1 |
+313 |
2186,6 |
539 |
98,2 |
+211 |
164,3 |
|
4.Долгосрочные обязательства |
- |
- |
- |
- |
- |
- |
- |
- |
- |
- |
|
5. Краткосрочные обязательства |
699 |
96,5 |
524 |
60,8 |
-175 |
74,9 |
444 |
44,7 |
-80 |
84,7 |
|
Займы и кредиты |
21 |
3 |
215 |
41 |
+194 |
1023,8 |
145 |
32,6 |
-70 |
67,4 |
|
Кредиторская задолженность: |
679 |
97 |
309 |
59 |
-370 |
45,5 |
300 |
67,5 |
-9 |
97,1 |
Продолжение таблицы 2 |
||||||||||
|
- поставщики и подрядчики |
642 |
94.5 |
245 |
79,2 |
-397 |
38,1 |
276 |
92,4 |
+31 |
112,6 |
|
- задолженность перед персоналом |
11 |
1,6 |
11 |
3,5 |
- |
- |
- |
- |
-11 |
- |
|
- задолженность по налогам и сборам |
26 |
3,9 |
48 |
15,5 |
-22 |
184,6 |
23 |
7,6 |
-25 |
47,9 |
|
- прочие кредиторы |
- |
- |
6 |
1,8 |
+6 |
- |
- |
- |
-6 |
- |
|
Итого |
724 |
100 |
861 |
100 |
+137 |
118,9 |
993 |
100 |
+132 |
115 |
Капитал предприятия в начале года формировался преимущественно из собственных источников, основным из которых является нераспределенная прибыль – 98,2%.
Предприятие не прибегает к возможности долгосрочного внешнего финансирования – на его балансе нет долгосрочных кредитов.
Краткосрочные кредиты снизились на 70 тыс. руб. или на 32,6%. Кредиторская задолженность уменьшилась на 9 тыс. руб. или на 2,9 %.
Увеличилась задолженность перед поставщиками (+31тыс. руб.). Однако, данный факт нельзя рассматривать исключительно с отрицательной стороны. Если между поставщиком и предприятием налажены тесные хозяйственные связи (длительная отсрочка платежа, минимальные штрафы и санкции за нарушение условий контрактов), отсрочка платежа за поступающие материалы может быть одним из источников формирования имущества предприятия.
Среди положительных изменений в структуре краткосрочных обязательств организации можно отметить снижение на конец 2009 года объема задолженности перед внебюджетными фондами.
Одним из основных критериев, характеризующих финансовую систему предприятия, является ликвидность.
Ликвидность – это способность того или иного вида актива превращаться в денежную форму в процессе реализации. Степень ликвидности во многом определяет возможность предприятия своевременно и в полном размере расплатиться по своим обязательствам за счет оборотных активов, срок превращения, в деньги которых соответствует сроку погашения обязательств (платёжеспособность). Ликвидность тесно связана с понятием оборачиваемости текущих активов - чем меньше срок оборачиваемости актива, тем выше его ликвидность.
Степень ликвидности признается высокой, при соблюдении следующих соотношений:
1. Мгновеннореализуемые активы і Наиболее срочные обязательства
19 тыс. руб. < 300 тыс. руб. (не выполняется)
2. Среднереализуемые активы і Краткосрочные обязательства
5 тыс. руб. < 145 тыс. руб. (не выполняется)
3. Медленнореализуемые активы і Долгосрочные обязательства
958 тыс. руб. і 0 тыс. руб. (выполняется)
4. Труднореализуемые активы < Постоянные пассивы
12 тыс. руб. < 549 тыс. руб. (выполняется)
Степень ликвидности активов не может быть признана высокой, т.к. выполняется только два условия.
Степень ликвидности признается нормальной (допустимой) при следующих соотношениях:
1 Мгновеннореализуемые активы + Среднереализуемые активы і Наиболее срочные обязательства + Краткосрочные обязательства
19+5 < 300+145 (не выполняется)
(50 < 445)
2 Медленнореализуемые активы і Долгосрочные обязательства
958 тыс. руб. і 0 тыс. руб. (выполняется)
3 Труднореализуемые активы < Постоянные пассивы
12 тыс. руб. < 549 тыс. руб. (выполняется)
Вывод: не выполняется одно из условий, поэтому ликвидность активов предприятия на отчетный период признается не достаточной.
Далее, в процессе анализа рассчитываются следующие относительные показатели ликвидности:
Коэффициент абсолютной ликвидности = Мгновеннореализуемые активы/Краткосрочные обязательства
Коэффициент абсолютной ликвидности = 19 /444 = 0,043
Коэффициент критической (срочной) ликвидности = (Мгновеннореализуемые активы + Среднереализуемые активы)/Краткосрочные обязательства
Коэффициент срочной ликвидности = (19 + 5) / 444 = 0,054
Коэффициент текущей ликвидности = (Мгновеннореализуемые активы + Среднереализуемые активы + Медленнореализуемые активы)/Краткосрочные обязательства
Коэффициент текущей ликвидности = (19 + 5+ 958)/ 444 = 2,212
При уточненном варианте расчета коэффициентов ликвидности из расчетов исключаются следующие статьи баланса:
- из дебиторской задолженности - задолженность участников по взносам в уставный капитал;
- из состава краткосрочных обязательств - доходы будущих периодов и резервы предстоящих платежей.
Организация не обладает достаточной ликвидностью, т.к. значения коэффициентов абсолютной и критической ликвидности не удовлетворяет требованиям таблицы 3.
Таблица – 3 Критерии ликвидности ООО «ДВ Сервис»
|
Показатель |
Значение |
Норма |
|
Коэффициент абсолютной ликвидности |
0,043 |
і 0,2 |
|
Коэффициент критической (срочной) ликвидности |
0,054 |
і 1,0 |
|
Коэффициент текущей ликвидности |
2,212 |
і 2,0 |
Анализ ликвидности организации представлен в таблице 4.
Таблица – 4 Анализ ликвидности организации за 2009г
|
Наименование показателя |
Величина показателя |
Изменение показателя |
|
|
на начало года |
на конец года |
||
|
Краткосрочные обязательства |
524 |
444 |
-80 |
|
Быстрореализуемые активы |
45 |
19 |
- 26 |
|
Среднереализуемые активы |
23 |
5 |
-18 |
|
Медленнореализуемые активы |
776 |
958 |
+182 |
|
Коэффициент абсолютной ликвидности |
0,086 |
0,043 |
-0,43 |
|
Коэффициент критической (срочной) ликвидности |
0,130 |
0,054 |
-0,76 |
|
Коэффициент текущей ликвидности |
1,611 |
2,212 |
+0,601 |
Рассматриваемые активы в сумме увеличились на 138 тыс. руб., а краткосрочные обязательства снизились на 80 тыс. рублей. Из трех показателей ликвидности существенно снизились два: коэффициент абсолютной ликвидности (с 0,086 до 0,043) и коэффициент критической (срочной) ликвидности (с 0,130 до 0,054), в то время как коэффициент текущей ликвидности вырос (с 1,611 до 2.212). Всё это свидетельствует об увеличении оборачиваемости текущих активов и возможности предприятия своевременно и в полном размере расплатиться по своим обязательствам.
Общий уровень финансовой устойчивости предприятия характеризуют следующие показатели, рассчитываемые по данным баланса:
- коэффициент автономии (финансовой независимости; концентрации собственного капитала или коэффициент собственности);
- коэффициент концентрации заемного капитала (финансовой зависимости);
- коэффициент соотношения заемных и собственных средств (плечо финансового рычага или коэффициент финансового риска).
Анализ финансовых коэффициентов заключается в изучении их динамике за отчетный год и сравнении их значений с базисными и нормативными величинами.
Исходя из данных бухгалтерского баланса, оценка коэффициентов, характеризующих общий уровень финансовой устойчивости предприятия, дана в таблице 5.
Таблица – 5 Оценка коэффициентов финансовой устойчивости предприятия ООО «ДВ Сервис» за 2009 год
|
Показатели |
Норматив |
На начало года |
На конец года |
Изменение |
|
Коэффициент автономии |
і 0,5 – 0,6 |
0,39 |
0,55 |
+0,16 |
|
Коэффициент концентрации заемного капитала |
- |
0,61 |
0,45 |
-0,16 |
|
Коэффициент соотношения заемных и собственных средств |
< 1 |
1,55 |
0,81 |
-0,74 |
Как показывают данные таблицы 3.2, коэффициент автономии в отчетном году увеличился, его значение показывает, что имущество предприятия на 55% сформировано за счет собственных средств.
Коэффициент концентрации заемного капитала показывает, что доля заемных средств (45%) меньше, чем собственных (55%), т.е. предприятие имеет общую финансовую устойчивость. Коэффициент соотношения заемных и собственных средств показывает, что на начало отчетного периода на 1 рубль вложенных в активы собственных источников приходилось 1 рубль 55 копеек заемных, на конец периода – 81 копейка.
Финансовая устойчивость организации определяется взаимосвязанными показателями, характеризующими наличие собственных оборотных активов, обязательств и имущества.
Таблица – 6 Анализ финансовой устойчивости организации
|
Наименование показателя |
Величина показателя |
Норматив финансовой устойчивости |
Изменение показателя, % |
|
|
на начало года |
на конец года |
|||
|
Коэффициент маневренности собственного капитала |
4,06 |
2,59 |
і0,5 |
-1,47 |
|
Коэффициент маневренности функционального капитала |
0,03 |
0,01 |
і 1,0 |
-0,02 |
|
Коэффициент общей финансовой независимости (автономии) |
1,59 |
1,44 |
і 0,5 |
-0,15 |
|
Коэффициент общей финансовой независимости в части формирования оборотных активов |
1,62 |
1,45 |
і 0,1 |
-0,17 |
|
Коэффициент общей финансовой независимости в части формирования запасов |
1,77 |
1,49 |
і 0,5 |
-0,28 |
|
Коэффициент финансовой активности (плечо финансового рычага) |
1,55 |
0,81 |
і 0,7 |
-0,74 |
|
Коэффициент финансовой устойчивости (покрытия инвестиций) |
0,61 |
0,45 |
і 0,75 |
-0,16 |
|
Коэффициент реальной стоимости имущества |
0,92 |
0,99 |
і 0,5 |
0,07 |
|
Индекс постоянного (внеоборотного) актива |
0,04 |
0,02 |
без норматива |
-0,02 |
Значение коэффициентов финансовой независимости в части формирования оборотных активов (1,45) и в части формирования запасов (1,49) превышают нормативные значения, однако имеют отрицательную тенденцию, что свидетельствует о снижении доли собственного капитала в обеспечении предприятия оборотными средствами.
Снижение
коэффициента
финансовой
активности
 произошло за
счет увеличения
КР почти на
65%. Незначительное
снижение коэффициента
финансовой
устойчивости
 объясняется
тем, что активы
увеличились
на 15%.
Понятие коммерческой организации предполагает получение прибыли как результат производственной, хозяйственной и финансовой деятельности. Прибыль является конечным экономическим результатом предпринимательской деятельности предприятия. В упрощенном виде она представляет собой разницу между ценой продукции и себестоимостью, а в целом по предприятию представляет разницу между выручкой от реализации продукции и себестоимостью реализованной продукции. В изменении ее суммы проявляются все стороны деятельности предприятия.
Нераспределенная прибыль отчетного года и прошлых лет может использоваться для развития бизнеса, осуществления поощрительных выплаты, инвестиций и на другие цели, то есть способствует повышению уровня рыночной устойчивости и платежеспособности предприятия.
Анализ динамики показателей прибыли и изменений её структуры представлены в таблице 7.
Таблица – 7 Анализ динамики прибыли за 2009 год
|
Показатель |
2009 г. |
2008 г. |
Изменение |
|
|
тыс. руб. |
тыс. руб. |
тыс. руб. |
% |
|
|
Выручка |
1720 |
2636 |
-916 |
-34,7 |
|
Себестоимость |
1170 |
1877 |
-707 |
-37,7 |
|
Прибыль от продаж |
291 |
459 |
-168 |
-36,6 |
|
Прибыль до налогообложения |
277 |
443 |
-166 |
-37,5 |
|
Налог на прибыль |
120 |
130 |
-10 |
-7,7 |
|
Чистая прибыль |
157 |
313 |
-156 |
-50 |
За 2009 год произошло снижение прибыли от продаж на 36,6 %, что сказалось на итоговой (чистой прибыли) – она уменьшилась на 50%, за счет снижения выручки на 916 тыс. руб. или на 34,7%.
Абсолютные показатели прибыли не всегда дают четкое представление об эффективности деятельности коммерческих организаций, так как одни и те же суммы прибыли могут быть получены в различных экономических условиях. Для измерения эффективности деятельности коммерческих организаций применяются показатели рентабельности.
Рентабельность отражает уровень прибыльности или доходности. Показатели рентабельности – это относительные показатели (коэффициенты), в которых сумма прибыли сопоставляется с каким-либо другим показателем, отражающим условия хозяйствования, например с суммой выручки (нетто) от продаж, суммой собственного капитала и др.
По данным официальной бухгалтерской отчетности коммерческих организаций можно рассчитать многочисленные показатели рентабельности, так как в числителе и знаменателе дроби могут быть использованы различные показатели:
- в числителе – бухгалтерская прибыль, чистая прибыль, прибыль от продаж;
- знаменателе – выручка (нетто) от продаж, полная себестоимость продаж, средняя стоимость активов (имущества) организации, средняя сумма собственного капитала организации, сумма уставного капитала, средняя стоимость основных фондов, средняя стоимость материальных оборотных средств, средняя стоимость производственных фондов и др.
Расчет и анализ динамики показателей рентабельности представлен в таблице 8.
Таблица – 8 Расчет и анализ динамики показателей рентабельности на предприятии ООО «ДВ Сервис» за 2009 год
|
Показатель |
Предыдущий период, % |
Отчетный период, % |
Изменения, % |
|
Рентабельность продукции |
0,211 |
0,203 |
-0,008 |
|
Рентабельность продаж |
0,174 |
0,169 |
-0,005 |
|
Рентабельность активов |
0,533 |
0,293 |
-0,240 |
|
Рентабельность производственных фондов |
30,600 |
24,250 |
-6,350 |
|
Рентабельность собственного капитала |
1,359 |
0,530 |
-0,829 |
Рентабельность продукции снизилась на 0,008 % ввиду снижения величины самой прибыли от реализации на 0,005 %. Объясняется это тем, мы за отчетный период получили рост себестоимости продукции с темпом больше, чем темп увеличения выручки. В целом мы наблюдаем снижение по всем видам рентабельности.
Таблица – 9 Анализ доходности организации ООО «ДВ Сервис» 2009
|
Показатель |
Отчетный период, тыс. руб. |
Базисный период, тыс. руб. |
Структура отчет., % |
Структура базис., % |
Изменение абсолютное, тыс. руб. |
Изменение относительное, % |
|
Выручка от продаж |
1720 |
2636 |
100 |
100 |
-916 |
65.2 |
|
Себестоимость |
1170 |
1877 |
68 |
71.2 |
-707 |
62.3 |
|
Коммерческие расходы |
259 |
300 |
15 |
11.3 |
-41 |
86.3 |
|
Прибыль (убыток) от продаж |
291 |
459 |
16.9 |
17.4 |
-168 |
71,5 |
|
Прибыль (убыток) до налогообложения |
277 |
443 |
16.1 |
16.8 |
-166 |
1.6 раза |
|
Налог на прибыль и иные аналогичные платежи |
120 |
130 |
6.9 |
4.9 |
- 10 |
108.3 |
|
Чистая прибыль |
157 |
313 |
9.1 |
11.8 |
-156 |
2 раз |
Таким образом, мы видим, что в отчетном периоде по сравнению с базисным выручка от продаж упала на 916 тыс. руб. или на 34.8 %.
Прибыль до налогообложения сократилась на 166 тыс. руб. или в 1.6 раза.
За счет совокупности всех факторов чистая прибыль предприятия сократилась в 2 раза или на 156 тыс. руб.
2.3 Анализ совершения торговых операций ООО "ДВ Сервис"
Предприятием должен быть организован чёткий учёт выполнения договоров на поставку товаров с точки зрения полноты их выполнения, как по объёму, так и по срокам. Соблюдение сроков поставки товаров и равномерность поставки имеют важное значение для торговых предприятий, поскольку это обеспечивает бесперебойную продажу товаров, не требует дополнительных товарных запасов в виде страховых запасов для обеспечения бесперебойной продажи в случае несоблюдения сроков поставки и её неравномерности.
Анализ поступления товаров проводят по торговому предприятию в целом, по отдельным товарным группам и товарам.
ООО «ДВ Сервис» имеет следующие данные о динамике поступления товаров (Таблица 10).
Таблица – 10 Поступление товаров ООО «ДВ Сервис» за 2008-2009 гг. в действующих ценах, тыс.р.
|
Структурное подразделение |
Фактически за |
Отклонение в динамике по поступлению товаров |
Темпы роста поступления товаров в динамике, % |
|
|
2008 год |
2009 год |
|||
|
автомасло |
1075 |
771 |
-304 |
71.7 |
|
автохимия |
532 |
416 |
-116 |
78.2 |
|
автотовары |
354 |
187 |
-167 |
52.8 |
В ООО «ДВ Сервис» наблюдается снижение поступления товаров. Особенно в категории автотовары, на 167 тыс.р. или 47,2%
Для полного удовлетворения спроса населения ООО «ДВ Сервис» необходимо проводить работу по наполнению магазина товарами достаточного ассортимента. На 2009 г. Обществом заключено 32 договора с организациями разных форм собственности.
Таблица – 11 Поставщики ООО «ДВ Сервис» за 2008-2009 гг.
|
Поставщики |
Объем закупок |
Отклонение в динамике |
В % к прошлому году |
|
|
2008 Тыс.р. |
2009 Тыс.р. |
|||
|
ООО "Ви Би Эс" |
15,9 |
8,8 |
-7,1 |
55,3 |
|
ИП Глотова АЮ |
29,8 |
15,7 |
-14,1 |
52,6 |
|
ИП Ганичев С.Д. |
22,6 |
- |
- |
- |
|
ИП Гончаров О.И |
171,6 |
123,1 |
-48,5 |
71,7 |
|
ИП Иост АВ |
28,8 |
46,9 |
+18,1 |
162,8 |
|
ИП Мамонтова МА |
23,2 |
- |
- |
- |
|
ИП Насников |
206,8 |
- |
- |
- |
|
ИП Насникова А.Ю. |
53,5 |
- |
- |
- |
|
ИП Савина АВ |
142,6 |
- |
- |
- |
|
ИП Свиридов НН |
61,8 |
- |
- |
- |
|
ИП Стрелочных ИВ |
4,8 |
- |
- |
- |
|
ИП Тунгусов Д Г |
207,1 |
199,1 |
-8 |
96,1 |
|
ООО " Амур Ойл" |
204,8 |
149,2 |
-55,6 |
72,8 |
|
ООО " Глобус" |
16,9 |
199,1 |
+182,2 |
1178,1 |
|
ООО "Престиж |
12,9 |
- |
- |
- |
|
ООО "АВТОСТИЛЬ" |
268,1 |
166 |
-102,1 |
61,9 |
|
ООО "Бимир" |
87,9 |
40,8 |
-47,1 |
46,4 |
|
ООО "Вектор" |
21 |
- |
- |
- |
|
ООО "ДВ Спецтехника" |
7,9 |
- |
- |
- |
|
ООО "ОВЛ-Центер" |
93,1 |
69 |
-24,1 |
74,1 |
|
ООО "ПолиНафт" |
43,9 |
24 |
-19,9 |
54,6 |
|
ООО "Прада" |
- |
22,9 |
- |
- |
|
ООО "Равенол ДВ" |
- |
72,7 |
- |
- |
|
ООО "СВ-Транзит" |
86,6 |
4,6 |
-82 |
5,3 |
|
ООО "ТД ХАДО" |
- |
40,4 |
- |
- |
|
ООО "Телец" |
97 |
- |
- |
- |
|
ООО "ХабОйл" |
- |
136,6 |
- |
- |
|
ООО "ТЭКО-СЕРВИС" |
- |
57,2 |
- |
- |
|
ООО "Фодон ДВ" |
50,2 |
- |
- |
- |
|
ИТОГО: |
1 958,8 |
1 376,1 |
-582,7 |
70,2 |
В соответствии с планом мероприятий ООО «ДВ Сервис» по обеспечению выполнения показателей социально-экономического развития на 2010 г. предполагается обеспечить закуп товаров в объёме не менее 105% к ресурсам товаров 2009 г. и согласно заключенным договорам.
В 2009 г. получено товаров на сумму 1 376 тыс.р. от 17 поставщиков разных форм собственности.
Таким образом, в 2009 г. ООО «ДВ Сервис» не удалось обеспечить высокие темпы роста поступления товаров. Поступление товаров было равномерным на 93,8%. Это свидетельствует об имеющихся перебоях в продаже отдельных товаров. С целью недопущения таких перебоев организации необходимо организовать более строгий контроль над тем, как выполняются заявки (в соответствии с указанным объемом, ассортиментом), как соблюдается график завоза товаров.
Для характеристики равномерности поставки товаров целесообразно определять коэффициент равномерности поступления товаров, который рассчитывается на определённый период (год, квартал, месяц, декада, неделя). При этом предварительно исчисляют среднеквадратическое отклонение (d) по формуле:
d
=
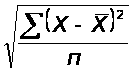 (1)
где: Х – фактические данные о поставке товаров за месяц, руб.;
 - среднее
значение объема
поставки товаров
за месяц, руб.;
 –
количество
месяцев.
Среднее значение объёма поставки будет определяться по следующей формуле:
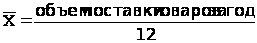 (2)
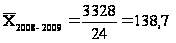 тыс.
руб.
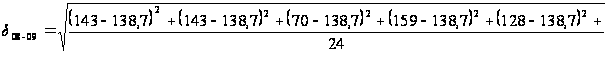
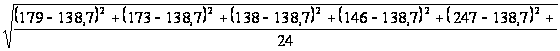
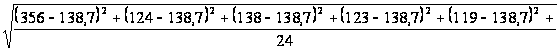
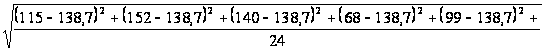
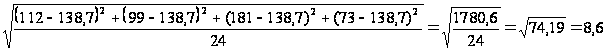 .
Следующим этапом является расчёт коэффициента вариации поставки (g):
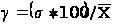 (3)
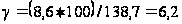
Затем производится вычисление коэффициента равномерности поступления товаров ( Кравн ):
Кравн = 100 – g (4)
Кравн = 100 – 6,2= 93,8%.
Следовательно, поступление товаров в отчётном году было равномерным на 93,8%. Чем ближе значение коэффициента равномерности к 100%, тем более равномерно организовано поступление товаров, тем меньше размер упущенной выгоды от возможных перебоев в продаже отдельных товаров.
Имеются следующие данные о движении товаров ООО «ДВ Сервис» (Таблица 12).
Таблица – 12 Товарный баланс ООО «ДВ Сервис» за 2009 г., тыс.р.
|
Показатели |
Фактически за |
Отклонение |
Влияние на динамику товарооборота |
|
|
2008 |
2009 |
|||
|
1 Запасы товаров на начало года |
635 |
776 |
+141 |
+141 |
|
2 Поступление товаров |
1958 |
1376 |
-582 |
-582 |
|
3 Запасы товаров на конец года |
776 |
958 |
+182 |
+182 |
|
4 Розничная реализация товаров |
1817 |
1194 |
-623 |
-623 |
По сравнению с прошлым годом объём товарооборота уменьшился за счёт спада розничной реализации (-623 тыс.р.) и уменьшения поступления товаров (-582 тыс.р.).
Обеспеченность организации товарными ресурсами можно установить, рассчитав сумму товарных ресурсов, приходящуюся на 1 рубль розничного товарооборота:
Кобесп= ( ТЗн+ П - ТЗк )/Р (5)
где: Кобесп - коэффициент обеспеченности организации товарными ресурсами.
Кобесп 0 = (635 + 1958 - 776)/ 1817 = 1,
Кобесп 1 = (776 + 1376 – 958)/ 1194 = 1
Таким образом, обеспеченность ООО «ДВ Сервис» товарными ресурсами по сравнению с прошлым годом не изменилась.
Таблица – 13 Отчет по продажам
ООО «ДВ Сервис» 2008 – 2009 гг. в тыс.р.
|
Фактически за |
отклонение |
Динамика в % |
|||
|
2008 |
2009 |
||||
|
поступление |
1804 |
1171 |
-633 |
64.9 |
|
|
реализация |
2628 |
1706 |
-922 |
64.9 |
|
|
прибыль |
% |
45.72 |
45.70 |
-0.02 |
99.9 |
|
сумма |
825 |
535 |
-290 |
64.9 |
|
Из данных таблицы видно что выручка сократилась на 290 тыс.р. или на 35,1%
Практика налогообложения торговых операций
Согласно главе 26.2. Налогового кодекса РФ (введена Федеральным законом от 24.07.2002 №104-ФЗ) и решению Хабаровской городской Думы от 20.09.2005 №123 «О введении на территории городского округа «Город Хабаровск» единого налога на вмененный доход для отдельных видов деятельности» предприятие ООО «ДВ Сервис» ведет совмещенный режим налогообложения, а именно: УСН и ЕНВД.
В соответствии с этим предприятие начисляет:
налог по упрощенной системе налогообложения;
ЕНВД;
взносы на обязательное пенсионное страхование.
Применение упрощенной системы налогообложения организациями предусматривает замену уплаты налога на прибыль, налога на имущество организации и единого социального налога, исчисляемого по результатам хозяйственной деятельности организации за налоговый период.
Организации, применяющие упрощенную систему налогообложения, не признаются налогоплательщика налога на добавленную стоимость.
Организации, применяющие упрощенную систему налогообложения, производят уплату страховых взносов на обязательное пенсионное страхование в соответствии с законодательством РФ (ст. 346.11 НК РФ).
Объектом налогообложения признаются доходы, уменьшаемые на величину расходов. Выбор объекта налогообложения осуществляется самим налогоплательщиком (ст. 346.14 НК РФ).
Доходам организации при определении налогообложения являются доходы от реализации товаров, реализации имущества и имущественных прав (ст. 346.15 НК РФ).
Расходам организации при определении налогообложения являются расходы на оплату труда, выплату пособий по временной нетрудоспособности, расходы на приобретение основных средств (ст. 346.16 НК РФ).
Датой поступления доходов признается день поступления средств на счета в банках, в кассу. Расходами налогоплательщиков признаются затраты после их фактической оплаты (ст. 346.17 НК РФ).
В случае если объектом налогообложения являются доходы, уменьшенные на величину расходов, налоговая ставка устанавливается в размере 15 % (ст. 346.20 НК РФ).
Налогоплательщики – организации по истечении налогового периода представляют налоговые декларации в налоговые органы по месту своего нахождения.
Налоговые декларации по итогам налогового периода представляются налогоплательщиками – организациями не позднее 31 марта года, следующего за истекшим налоговым периодом (ст. 346.23 НК РФ).
Налогоплательщики обязаны вести налоговый учет показателей своей деятельности, необходимых для исчисления налоговой базы и суммы налога на основании книги учета доходов и расходов.
В ООО «ДВ Сервис» согласно приказа № 1 от 01 ноября 2007 года утверждена учетная политика для целей налогового учета, в соответствии с которой в организации ведется упрощенная система налогообложения. Объектом налогообложения признаются доходы, уменьшенные на величину расходов.
Налоговый учет показателей деятельности, необходимых для исчисления налоговой базы и суммы налога, ведется в книге учета доходов и расходов организаций и индивидуальных предпринимателей, применяющих упрощенную систему налогообложения. В книге доходов и расходов на лицевой стороне заполняются соответствующие графы (наименование организации, ИНН, вид осуществляемой деятельности, объект налогообложения, адрес организации, номера расчетных счетов, должностное лицо налогового органа).
Доходы регистрируются согласно форме (номер пп, дата и номер первичного документа, содержание операции, сумма дохода).
Книга доходов и расходов пронумерована.
Записано соответствующее количество страниц в книге, стоит печать организации и подпись руководителя.
Расчет единого налога в ООО «ДВ Сервис» за 2008-2009 года произведен в налоговой декларации по единому налогу.
Таблица – 14 Отчет по уплате налога (УСН) за 2008-2009 гг.
|
УСН 2008 |
УСН 2009 |
Отклонение |
Динамика в % |
|
|
1 кв. |
5 334 |
11 495 |
+6 161 |
215 |
|
2 кв. |
12 797 |
10 742 |
-2 055 |
84 |
|
3 кв. |
6 381 |
6 733 |
+352 |
106 |
|
4 кв. |
26 543 |
4 162 |
-22 381 |
15 |
|
ИТОГО: |
51 055 |
33 132 |
-17 923 |
65 |
ЕНВД заменяет уплату ряда налогов и сборов, существенно сокращает и упрощает контакты с фискальными службами.
ЕНВД рассчитан согласно формуле:
ЕНВД = БД * ФП * К1 * К2 * 15% * П (6)
где: БД – Базовая доходность;
ФП – Физический
показатель
(S м );
П – период (квартал);
К1, К2 – корректирующие коэффициенты базовой доходности.
Величина ЕНВД уменьшается на сумму страховых взносов, но не более 50% от начисленной суммы налога.
Таблица – 15 Отчет по уплате налога ЕНВД за 2008 – 2009 гг. в тыс.руб.
|
ЕНВД 2008г. |
ЕНВД 2009г. |
Отклонение |
Динамика в % |
|
|
1 квартал |
20 245 |
22 869 |
+2 624 |
113 |
|
2 квартал |
21 277 |
22 322 |
+1 095 |
105 |
|
3 квартал |
21 230 |
22 414 |
+1 184 |
106 |
|
4 квартал |
21 235 |
15 667 |
-5 658 |
74 |
|
ИТОГО: |
83 987 |
83 272 |
-715 |
99 |
Расчеты налогов в ООО «ДВ Сервис» производятся согласно налоговым ставкам, по указанной методике их исчисления.
Отчетные периоды предоставления отчетности в налоговые органы